
قد يعرض تقرير العمل أعدادًا صحيحة لكل مرحلة، ثم يصل إلى مجموع خاطئ عندما يعدها ملفات مختلفة. نبني سجلًا تدريبيًا لسبعة عشر ملفًا، ونفصل المسح والمراجعة والاعتماد عن الحالات الحالية التي لا تتداخل. ثم نراجع ما تعنيه نسبة الاكتمال والزيادة بين تقريرين، مع إبقاء تعريف الإنجاز وحدود البيانات ظاهرين للقارئ.
الخلاصة السريعة
سم المرحلة وشرط الاكتمال ووحدة العد، ثم افحص تداخل القوائم قبل جمع أعدادها؛ قد يظهر الملف نفسه في إعداد النسخة والمراجعة والاعتماد دون أن يصبح ثلاثة ملفات.
- تسأل المهمة الجامعية عن الموضوع والغرض والجمهور والتقدم والمتبقي والمشكلات. نستخدم هذه الأسئلة في تنظيم مثالنا دون فرض قالب واحد أو ضمان موعد على جميع الجهات. [1]
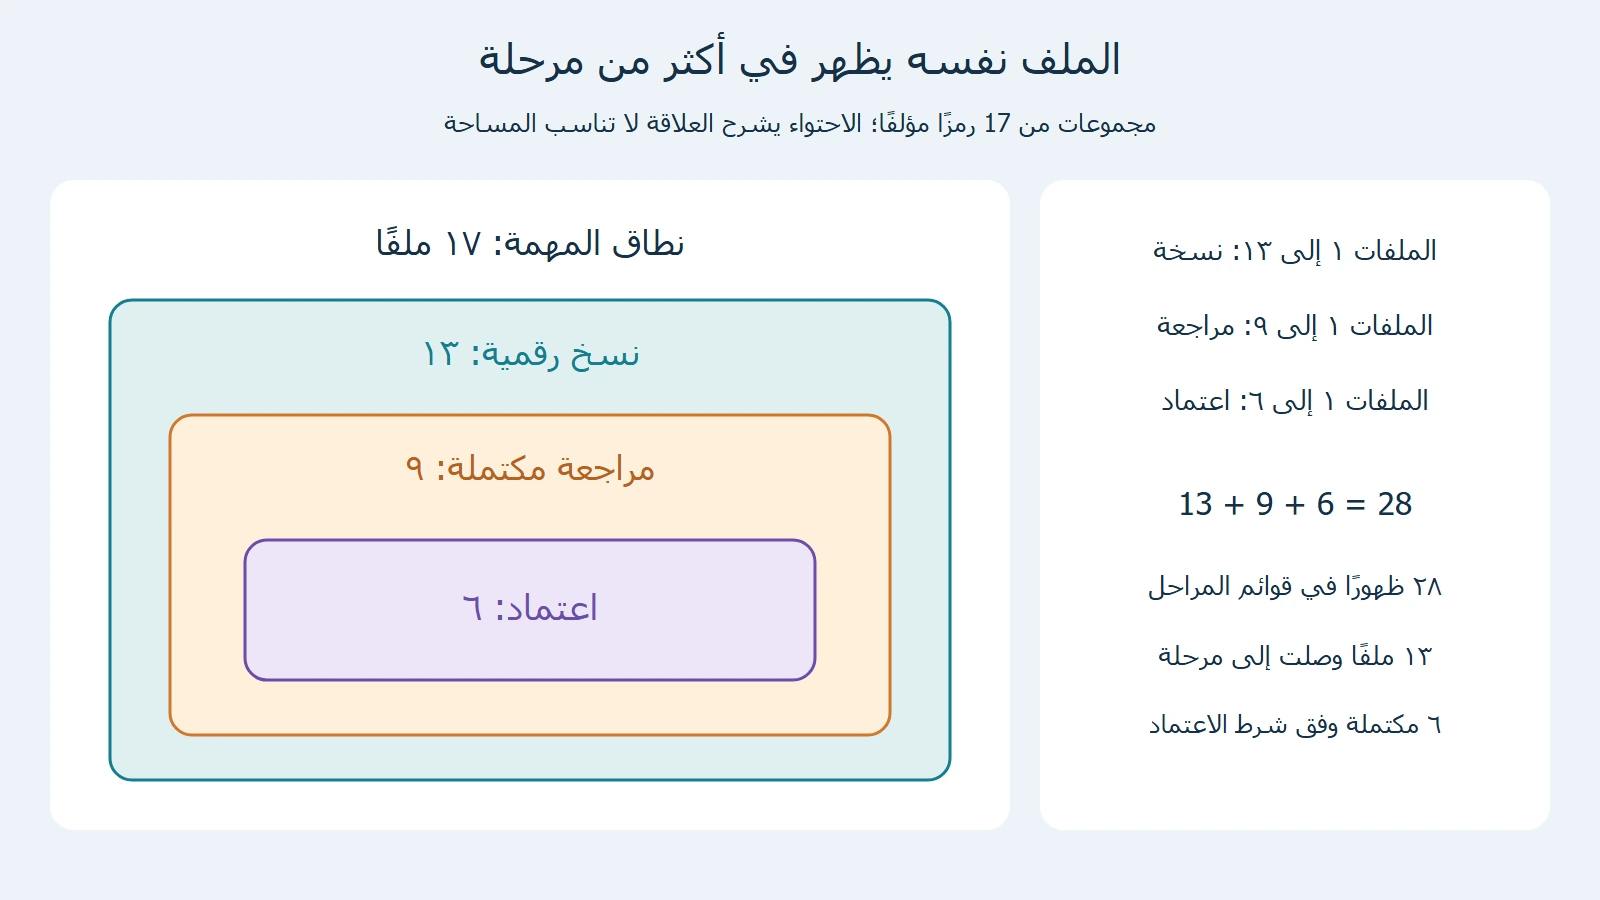
- في نطاق 17 ملفًا أعدت 13 نسخة وراجعت 9 واعتمد 6. القوائم متداخلة؛13+9+6=28 يحسب ظهورات مراحل، ويمكن فحصه من 6×3+3×2+4×1، لا ملفات مختلفة.
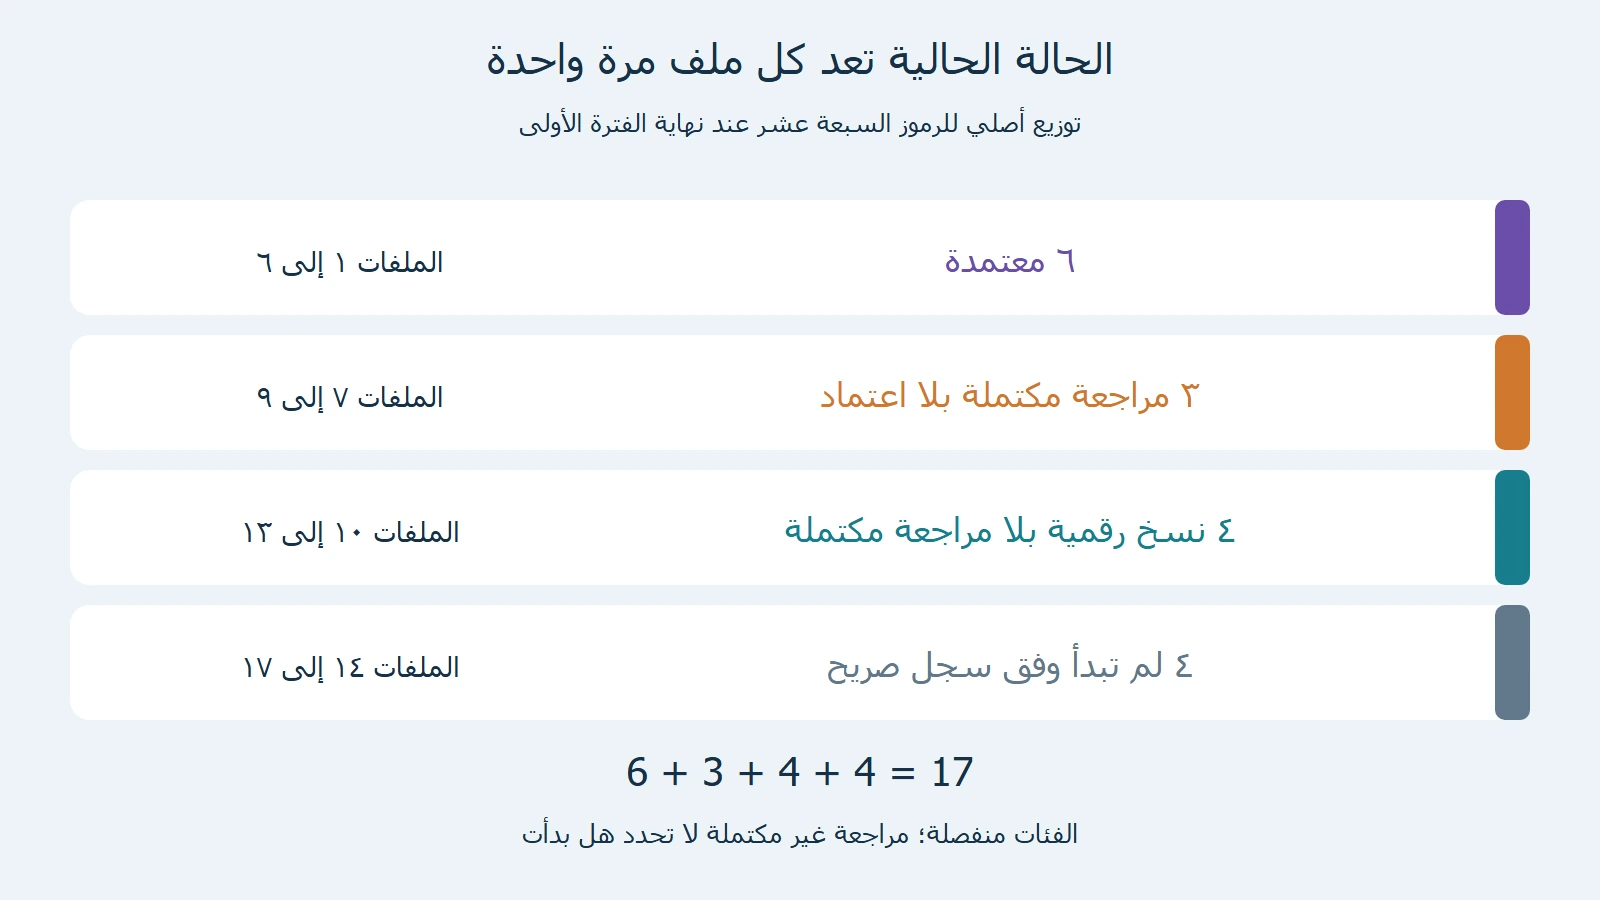
- الحالات المنفصلة:6 معتمدة، و 3 مراجعة مكتملة بلا اعتماد، و 4 نسخ بلا مراجعة مكتملة، و 4 لم تبدأ وفق سجل صريح. مجموعها 17؛ عدم اكتمال المراجعة لا يحدد هل بدأت.
- نسبة الاعتماد 6/17≈35.29 بالمئة، والنسخ 13/17≈76.47 والمراجعة 9/17≈52.94. سم المرحلة والمقام؛ الأعداد لا تقيس ساعات العمل أو الجودة، والاكتمال هنا شرط محلي للاعتماد.
- في الحالة اللاحقة بلا تراجع، رصيد 9 يعني 3 جديدة، وزيادة 3/17≈17.65 نقطة مئوية، أو 50 بالمئة من رصيد 6 السابق. في البديل:5 إضافات و 2 خروج تعطي صافي 3، فلا يكفي فرق الرصيد لمعرفة الجديد.
- ثبت الفترة في الجدول والملخص، واربط الأسباب بموادها والرموز التي تخصها. طلب متابعة أو توقع موعد ليس تكليفًا مسجلًا أو اعتمادًا منجزًا؛ غياب السبب لا يتيح اختراعه.
- راجع المسار والرموز قبل الطرح؛ وجود ف 15 في اعتماد دون نسخة في المواد يحتاج توضيحًا، وغياب السجل لا يثبت عدم البدء. النصوص والرسوم أرقام مؤلفة، بلا سجلات مؤسسة أو تشغيل برنامج أو دراسة أداء.
حدد ما تريد أن يعرفه قارئ التقرير
تطلب مهمة إريكا فليمنغ في جامعة ولاية بنسلفانيا وصف موضوع العمل والغرض من التقرير والجمهور والتقدم المحرز والمهام المتبقية والعقبات. هذه متطلبات مهمة جامعية محددة؛ نستخدم أسئلتها في تدريبنا، ولا ننقل أي ضمان للموعد بوصفه قاعدة عامة للتقارير. [1]
قارئ مثالنا يريد معرفة كم ملفًا أصبح جاهزًا وفق شرط الاكتمال الذي حددناه، وما الحالات التي تمنع بقية الملفات من الوصول إليه. لا يكفي لهذا السؤال قول إن الفريق عمل في ثلاث مراحل. نحتاج إلى معرفة هل الأعداد تصف ملفات مختلفة أم ظهور الملفات نفسها في أكثر من مرحلة من العمل.
نعرف الاكتمال في التدريب بأنه اعتماد الملف بعد مراجعته، وتسبق المراجعة إعداد نسخته الرقمية. هذا ترتيب وضعناه للمثال، وليس قاعدة عامة للجهات أو تعريفًا تقنيًا وحيدًا للعمل المنجز. إذا كان شرط مشروع آخر مختلفًا، نحتاج إلى قراءته قبل نقل الأرقام إلى كلمة «مكتمل» في تقرير ذلك المشروع.
وكذلك لا يدل العدد وحده على زمن العمل أو جودة كل ملف أو مقدار ما سيحتاجه الباقي من ساعات. سنتعامل مع الملفات كوحدات معدودة في السجل، ونوضح المرحلة الحالية لكل منها. الأرقام والرموز كلها مؤلفة لهذا الدرس؛ لم نقرأ سجلات مؤسسة أو نختبر نظامًا لمعالجة وثائق حقيقية.
سجل أصلي لسبعة عشر ملفًا
نضع رموز الملفات من ف 1 إلى ف 17. عند نهاية الفترة الافتراضية، أعدت النسخة الرقمية للملفات ف 1 إلى ف 13، واكتملت المراجعة للملفات ف 1 إلى ف 9، وسجل الاعتماد للملفات ف 1 إلى ف 6. نفترض في هذا السجل أن كل ملف معتمد مر بالمراجعة، وأن كل ملف مراجع أعدت نسخته الرقمية أولًا.
لدينا إذن 13 ملفًا في قائمة إعداد النسخة، وتسعة في قائمة المراجعة المكتملة، وستة في قائمة الاعتماد. الملف ف 3 يظهر في القوائم الثلاث، لأنه مر بالمراحل الثلاث. الملف ف 8 يظهر في أول قائمتين ولم يعتمد بعد، والملف ف 12 يظهر في الأولى فقط. هذه أمثلة من الرموز نفسها التي حددناها، لا أسماء أشخاص أو بيانات حقيقية.
ينص سجلنا المؤلف أيضًا على أن الملفات ف 14 إلى ف 17 لم تبدأ. لا نستنتج هذه الحالة من غياب النسخة الرقمية وحده؛ فقد جعلناها معلومة صريحة في التدريب. وبعض الملفات الأخرى وصلت إلى المراجعة وبعضها لم تسجل له مراجعة مكتملة. أما أسباب التأخر فلا يحددها السجل ما لم نضف مواد خاصة بها.
احفظ شرط الانتقال مع هذه القوائم. إذا وجدنا في ملف آخر اعتمادًا من دون مراجعة، فلا نضعه في نموذجنا المتداخل تلقائيًا؛ ربما اختلف المسار أو نقص السجل. حساباتنا التالية صحيحة للترتيب المعلن والرموز التي اخترناها، وليست بديلًا عن فحص علاقة المراحل في مشروع فعلي.
لماذا لا يساوي مجموع المراحل عدد الملفات؟
جمع 13 مع 9 مع 6 يعطي 28. هذه عملية حسابية صحيحة على أطوال القوائم، لكنها لا تعني أن لدينا 28 ملفًا مختلفًا. بعض الرموز تكررت في أكثر من قائمة، وكلها تعود إلى نطاق يتكون من 17 ملفًا فقط. إذا سمينا الناتج «عدد الملفات المنجزة»، فقد غيرنا وحدة العد وشرط الاكتمال في خطوة واحدة.
الستة المعتمدة احتسبت في قائمة النسخ وفي المراجعة وفي الاعتماد. والثلاثة ف 7 وف 8 وف 9 احتسبت في النسخ والمراجعة، والأربعة ف 10 إلى ف 13 احتسبت في النسخ وحدها. لذلك يمكن فحص مجموع ظهور المراحل من 6×3 ثم 3×2 ثم 4×1، فنحصل على 18+6+4=28. هذا مجموع ظهورات محددة، لا عدد ملفات فريدة.
عدد الملفات التي ظهرت في مرحلة واحدة على الأقل هو 13 في سجلنا، لأن قائمتَي المراجعة والاعتماد تقعان داخل قائمة النسخ الرقمية. أما عدد المكتمل وفق شرط الاعتماد فهو 6، ونطاق المهمة كله 17. هذه ثلاثة أعداد لأسئلة مختلفة؛ لا نختار واحدًا منها ونطلق عليه كلمة تقدم عامة من دون تسمية ما يقيسه.
يمكن أن نكتب: «أعدت 13 نسخة رقمية، واكتملت مراجعة 9 من الملفات، واعتمد 6 منها حتى نهاية الفترة؛ وتضم المهمة 17 ملفًا». هذه صياغة مؤلفة تحفظ الأعداد وتسمي مراحلها. لا تجعل الملفات الستة مجموعة جديدة نضيفها إلى الثلاثة عشر، ولا تجعل عمل مرحلة أولى دليلًا على اكتمال جميع المراحل.
حالات حالية لا تحتسب الملف مرتين
لإظهار أين يقف كل ملف الآن، نفصل المجموعات بدل جمع القوائم المتداخلة. الملفات ف 1 إلى ف 6 معتمدة وعددها 6. والملفات ف 7 إلى ف 9 اكتملت مراجعتها ولم تعتمد، وعددها 3. والملفات ف 10 إلى ف 13 لها نسخ رقمية دون مراجعة مكتملة، وعددها 4. والملفات ف 14 إلى ف 17 لم تبدأ وفق السجل الصريح، وعددها 4.
هذه المجموعات الأربع لا تتداخل؛ فكل رمز وضعناه في خانة واحدة للحالة الحالية. لذلك يعيد مجموع 6+3+4+4 العدد 17، وهو نطاق المهمة. لا نجمع فئة المعتمد مع قائمة المراجعة التي تحتويه أصلًا، بل نستبعد المعتمد عندما نحسب فئة المراجع دون اعتماد. بهذا يصبح مجموع الحالات مختلفًا عن مجموع ظهورات المراحل الذي أعطى 28.
وتحتاج تسمية الفئة الثالثة إلى دقة. نعرف أنها لم تسجل مراجعة مكتملة، لكننا لم نحدد هل بدأ شخص بمراجعتها ولم ينته أم لم يبدأ المراجعة أصلًا. نكتب «نسخ رقمية دون مراجعة مكتملة» بدل اختراع حالة تفصيلية. ما نعرفه عن فئة لم تبدأ مختلف؛ فقد وضعنا هذا الوصف لها صراحة في سجل التدريب.
تستطيع عرض جدول المراحل وجدول الحالات معًا إذا عرفت عنوان كل واحد. الأول يصف من وصل إلى كل مرحلة ضمن المسار، والثاني يصف آخر حالة سجلناها لكل ملف. اختلاف 13 و 9 و 6 عن 6 و 3 و 4 و 4 لا يعني أن أحد الجدولين خطأ؛ إنهما يجيبان عن سؤالين محددين من الرموز نفسها.
سم المقام قبل عرض نسبة الاكتمال
وفق تعريفنا للاكتمال بالاعتماد، اكتمل 6 من أصل 17 ملفًا. النسبة الدقيقة 6/17، وبالمئة نحو 35.29 بالمئة. البسط ملفات معتمدة، والمقام الملفات السبعة عشر التي يشملها نطاق المهمة. لا نستبدل المقام بعدد النسخ الرقمية 13 ثم نحتفظ بتسمية النتيجة نفسها؛6 من 13 مقارنة أخرى تخص المجموعة التي أعدت نسخها.
وبالمثل 13 من 17 تساوي نحو 76.47 بالمئة، لكنها نسبة الملفات التي أعدت نسخها الرقمية من النطاق كله. وتسعة من 17 تساوي نحو 52.94 بالمئة للمراجعات المكتملة. يمكن عرض الثلاث مع أسماء واضحة، أما قول «الإنجاز 76.47 بالمئة» من دون المرحلة فقد يقرأه القارئ على أنه اقتراب من اكتمال الاعتماد الذي عرّفناه في البداية.
ولا تعني 35.29 بالمئة من الملفات أن 35.29 بالمئة من ساعات العمل المطلوبة قد انتهت. لم نعط مددًا للملفات أو للمراحل، وربما تختلف حاجات كل ملف. العدد يقيس وحدات معدودة في المثال فقط. وإذا أراد القارئ تقدير زمن التسليم، نحتاج معلومات مناسبة لذلك السؤال بدل تحويل نسبة الملفات إلى زمن من غير أساس في السجل.
كذلك لا تثبت النسبة جودة الملفات المعتمدة خارج ما سميناه اعتمادًا في التدريب. لم نقدم نتائج فحص مستقل أو درجات جودة. في جملة قصيرة نقول «اعتمد 6 من 17 وفق شرطنا المحدد»، ثم نضيف ما يشرح الشرط. حافظ على القيمة الدقيقة في الحساب وقرب عند العرض؛ مجموع النسب المقربة قد يختلف قليلًا عن الحساب قبل التقريب.
الرصيد الكلي والزيادة خلال الفترة
نضيف حالة لاحقة صريحة إلى المثال: تصبح قائمة الاعتماد ف 1 إلى ف 9، ويبقى نطاق المهمة 17 ملفًا، ولا يسحب أي اعتماد سابق. الرصيد الكلي الآن 9، والزيادة منذ الحالة الأولى 3، وهي الملفات ف 7 وف 8 وف 9. لا نكتب «اعتمدنا 9 ملفات جديدة في الفترة» لأن الستة الأولى كانت موجودة في الرصيد السابق.
نسبة الرصيد اللاحق 9/17 نحو 52.94 بالمئة، مقارنة بنحو 35.29 بالمئة سابقًا. الزيادة 3/17 نحو 17.65 نقطة مئوية من النطاق نفسه. وهي ليست 17.65 بالمئة من الرصيد القديم؛ فالزيادة 3 مقارنة بالستة السابقة تساوي 50 بالمئة. نختار السؤال أولًا ثم نكتب مقامه، بدل استعمال كلمة زيادة وحدها لنتيجتين مختلفتين.
إذا تغيرت قائمة المعتمد بتراجع أو تصحيح، فلا يكفي طرح العددين لتحديد عدد الاعتمادات الجديدة. في حالة بديلة مؤلفة، تصبح القائمة ف 1 إلى ف 4 مع ف 7 إلى ف 11. عددها 9 أيضًا، لكن خمسة رموز أضيفت ورمزين ف 5 وف 6 خرجا. صافي التغير 3، بينما عدد الإضافات 5. هذه حالة بديلة وليست وصفًا للقائمة اللاحقة الأولى.
لذلك نذكر افتراض بقاء الاعتمادات عند وصف الزيادة بثلاثة ملفات جديدة في الحالة الأولى. وفي الحالة البديلة نعرض الإضافات والخروج والصافي كلًا باسمه. لا نفترض أن كل رصيد أعلى نتج من إضافات وحدها، ولا نغير سجل الحالة السابقة كي يبدو أن جميع الملفات الحالية ظهرت في الفترة الجديدة.
جدول يوضح الشيء المعدود والفترة
نقترح جدولًا من إعدادنا بعناوين: المؤشر، والرموز التي يشملها، والعدد، وما الذي يصفه. لقائمة النسخ نكتب ف 1 إلى ف 13 وعدد 13، ولقائمة المراجعة ف 1 إلى ف 9 وعدد 9، وللاعتماد ف 1 إلى ف 6 وعدد 6. ثم نضع ملاحظة أن الصفوف متداخلة وأن مجموع أعدادها ليس عدد ملفات فريدة.
وفي جدول الحالات الحالية نستخدم الفئات الأربع المنفصلة التي حسبناها. يمكن أن نضيف إلى رأس الجدول «عند نهاية الفترة الافتراضية الأولى»، لكي لا تختلط الحالة اللاحقة ذات التسعة المعتمدة بهذه الأرقام. اسم الفترة ليس زخرفة؛ إنه يحدد أي سجل نصفه عندما يقرأ شخص التقرير بعد تغير القوائم.
إذا استخدمت رسمًا، أبق العناوين التي تمنع الخلط بين المساحة أو طول العمود وبين معنى المرحلة. في الرسم الأصلي لهذا الدرس نعرض احتواء القوائم، ثم توزيع الحالات المنفصلة. لا نرسم الثلاثة عشر والتسعة والستة شرائح متجاورة من نطاق 17، لأن هذا الشكل يوحي بأن الصفوف لا تتداخل ويخالف الرموز التي وضعناها.
وعند نقل الجدول إلى ملخص نصي، لا تحذف كلمة «مكتملة» من المراجعة إذا كانت هي شرط الدخول في القائمة. ولا تحول «أعدت النسخ» إلى «سلمت الملفات» من دون معلومة عن التسليم. اختصار عنوان العمود قد يغير ما يظن القارئ أن العدد يقيسه، لذلك نراجعه كما نراجع الفقرة التي تفسر النتيجة.
السبب والمقترح يختلفان عن عدد الحالة
القوائم تحدد ما وصل إلى الاعتماد وما بقي قبله، لكنها لا تذكر سبب غياب اعتماد ف 7 وف 8 وف 9. لا نكتب أن المسؤول تأخر أو أن النظام تعطل لمجرد وجود ثلاثة ملفات في هذه الفئة. يمكن أن نقترح سؤال متابعة عن سبب بقائها، مع إبقاء السؤال منفصلًا عن خانة الحقائق التي أعطاها سجلنا.
ولو أضفنا مادة مؤلفة تقول إن ف 8 يحتاج إلى تصحيح عنوان، فهذا سبب يخص ذلك الملف كما ورد في المادة الجديدة. لا نعممه تلقائيًا على ف 7 وف 9. نربط كل معلومة برمزها وحدودها، ونراجع هل تغيرت الحالة بعد التصحيح أم بقيت مراجعة بلا اعتماد. وجود سبب لا يثبت أن العمل اللاحق تم بالفعل.
ويمكن أن نوصي في المثال بتحديد المسؤول عن متابعة الملفات الثلاثة وموعد تقديم ما ينقصها. هذه توصية من إعدادنا، وليست تكليفًا سجلناه داخل اجتماع حقيقي. إذا لم تحدد المواد المسؤول أو الموعد، لا نملأ الخانتين باسم أو يوم ثم نعطيهما شكل اتفاق سابق. نكتب المطلوب من القارئ بوضوح، ونميز المقترح من المسجل.
كذلك لا يعد توقع اعتماد بقية الملفات نهاية الفترة المقبلة نتيجة منجزة. نحتاج إلى ما يبرر التوقع إذا أردنا عرضه، مع تسميته توقعًا. في سجلنا الحالي لا توجد مدد تشغيل أو توافر موارد، ولذلك نبقي خطة المتابعة منفصلة عن الرصيد الذي حسبناه. التقرير يستطيع توضيح فجوة معلومات من دون تحويلها إلى وعد لا تسنده بياناته.
صياغة مختصرة تحافظ على حالات الملفات
نص تقرير مؤلف: «تشمل المهمة 17 ملفًا. عند نهاية الفترة الأولى أعدت 13 نسخة رقمية، واكتملت مراجعة 9 ملفات، واعتمد 6 منها وفق شرط الاكتمال المحدد. الحالات الحالية:6 معتمدة، و 3 مراجعة مكتملة دون اعتماد، و 4 نسخ رقمية دون مراجعة مكتملة، و 4 لم تبدأ بحسب السجل. نسبة الاعتماد من النطاق 6/17، أي نحو 35.29 بالمئة. نحتاج إلى توضيح متطلبات الاعتماد للملفات الثلاثة المراجعة قبل تحديد موعد متابعة مناسب».
هذا النص من إعدادنا يستعيد الأعداد الأساسية ويضع مطلبًا محددًا في نهايته. لم يجمع القوائم في 28 ملفًا، ولم يصف 13 ملفًا بأنها مكتملة وفق الاعتماد. كذلك لم ينسب سببًا إلى أحد أو يعد بتاريخ تسليم لا نملكه. يمكن أن تقصر التفاصيل إذا كان القارئ يعرف رموز المراحل، لكن احتفظ بما يحدد وحدة العد والشرط.
ونص لاحق من إعدادنا يقول: «وصل رصيد المعتمد إلى 9 ملفات من 17، بزيادة 3 منذ الحالة السابقة، مع بقاء الاعتمادات الستة وعدم تغير النطاق». هنا تظهر معلومة التراكم والافتراض الذي يتيح تسمية الثلاثة زيادة جديدة. إذا كانت المقارنة هي الحالة البديلة ذات خروج رمزين، نعيد الصياغة لتذكر خمسة إضافات وخروج اثنين وصافي ثلاثة.
قد يحتاج قارئ داخلي إلى الجدولين والرموز، بينما يكفي قارئ آخر أن يعرف الرصيد والمرحلة التي يحتاج فيها العمل إلى متابعة. لا نضيف كل سطر في الملخص لمجرد أنه متاح، ولا نحذف الشرط الذي يمنع سوء الفهم. نختار المعلومات على ضوء السؤال الذي بدأنا به: ما الذي اكتمل، وما الذي يلزم لاستكمال الباقي؟
تغير المسار أو نقص السجل لا يملأ بالافتراض
حساب الفئات في مثالنا يعتمد على احتواء الاعتماد في المراجعة والمراجعة في النسخ الرقمية. إذا وصلتنا مجموعة أخرى لا تحقق ذلك، نراجعها قبل طرح الأعداد. يمكن أن يكون للمهمة مسار مختلف أو أن التسجيل ناقص، لكن الأعداد وحدها لا تختار التفسير الصحيح. لا نصلح الاختلاف بإدخال رمز في قائمة لم يظهر فيها.
لنضع مثالًا بديلًا صغيرًا: ورد ف 15 في اعتماد جديد، ولم يظهر في قائمة النسخ التي قرأناها. لا نستنتج من ذلك أنه أعد بلا نسخة أو أنه خطأ بشري بعينه؛ نسجل عدم اتساق مع مسارنا المفترض ونطلب المادة التي توضح الحالة. إن تبين وجود نسخة في سجل منفصل، نربطها به بدل تغيير نسخة القائمة الأولى دون بيان.
ومثلما جعلنا «لم تبدأ» معلومة صريحة للملفات ف 14 إلى ف 17، لا نعامل غياب السجل في مشروع آخر كدليل على أن العمل لم يبدأ. قد لا نعرف المرحلة الحالية لبعض الملفات. في تلك الحالة نحتاج إلى فئة «غير محددة من المواد» أو إلى استكمال المعلومات، لا إلى عدد صفر يطمئن القارئ على اكتمال القائمة.
هذه الحدود لا تجعل الحساب غير مفيد. فهي تبين متى تستطيع الأعداد الإجابة عن سؤال محدد ومتى تحتاج إلى مادة إضافية. نستخدم النموذج المتداخل عندما تسمح الرموز والمسار بذلك، ونستخدم الحالات المنفصلة عندما تكون معرفتها متاحة. لا نحول صورة مرتبة إلى دليل على أن كل السجلات الفعلية تملك الترتيب نفسه.
راجع التقرير من الرموز إلى الجملة النهائية
ابدأ بالرموز الفريدة والنطاق: هل نتحدث عن 17 ملفًا نفسها في كل جدول؟ ثم افحص تعريف كل مرحلة واحتواء القوائم. بعد ذلك عد الملفات في الحالة الحالية مرة واحدة لكل رمز، وراجع هل مجموع الفئات يعيد النطاق أو إن كانت هناك حالات غير معلومة. لا تعتمد على أن المجموع يبدو معقولًا من دون هذه الخطوات.
راجع النسب بعد ذلك: ما البسط وما المقام، وأي فترة أو حالة تصف؟ ثم افصل رصيد نهاية الفترة عن الإضافات التي حدثت خلالها، وأعلن أي تراجع أو تغير نطاق يؤثر في المقارنة. في التدريب الأول ثبت النطاق وبقيت الاعتمادات، أما المثال البديل فغير قائمة الرصيد بالخروج والإضافة. لا تدمجهما في جملة واحدة عن ثلاث ملفات جديدة.
واقرأ أفعال الملخص كما تقرأ أعداده: أعدت، واكتملت مراجعتها، واعتمدت، كلها أوصاف مختلفة. أما «ستعتمد» فتخص خطة أو توقعًا يحتاج مادة مناسبة. اذكر الطلب الذي يحتاج القارئ إلى الإجابة عنه إذا بقي سؤال مفتوح، ولا تجعل توصية متابعة تبدو قرارًا سبق الاتفاق عليه. هذه مراجعة نص وسجل مؤلف، وليست تقييم أداء لمؤسسة حقيقية.
النتيجة في مثالنا واضحة:28 ظهورًا للمراحل لا تعني 28 ملفًا، والحالات 6 و 3 و 4 و 4 تعيد الملفات السبعة عشر من دون تكرار. والستة المعتمدة تحقق شرط اكتمالنا المحدد فقط. استخدم هذه الطريقة لفحص وحدة العد والعلاقات بين السطور، ثم ارجع في عمل فعلي إلى سجلاته ومساره ومقتضيات قارئه قبل كتابة نسبة عامة عن الإنجاز.
المصادر ومتابعة القراءة
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.