
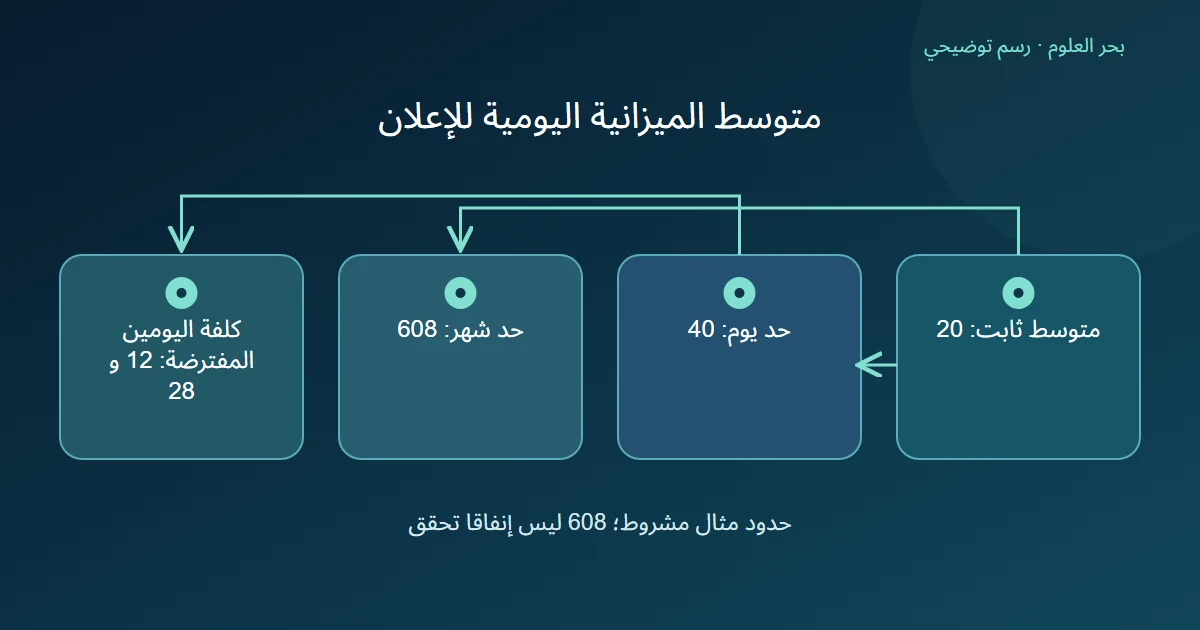
متوسط الميزانية اليومية للإعلان لا يعني أن كل يوم سيكلف المبلغ نفسه أو أنه الحد اليومي المطلق. نراجع هذا التحكم في Google Ads، ثم نحسب مثالا افتراضيا بميزانية ثابتة دون تشغيل حملة أو اعتماد إنفاق.
الخلاصة السريعة
اقرأ نوع الميزانية وحدود الفاتورة للحملة المحددة؛ المتوسط اليومي ليس إنفاقا مسجلا، وتجاوز المتوسط لا يعني بالضرورة تجاوز الحد المطبق.
- تفرق Google Ads بين المتوسط اليومي وحدي الفاتورة؛ لمعظم الحملات يساوي اليومي ضعفي المتوسط والشهري 30.4 ضعفا. [1] ليست القاعدة موحدة لكل نوع حملة.
- نثبت في مثال مؤلف متوسطا قدره 20 وحدة طوال شهر تقويمي كامل، ضمن القواعد المذكورة؛ حد اليوم 40 وحد الشهر 608، لا إنفاق فعلي قدره 608.
- لو افترضنا كلفتين واردتين في الفاتورة 12 و 28، فمجموعهما 40 ومتوسطهما 20؛ اليوم الثاني تجاوز المتوسط دون تجاوز حد 40. لا تصف يومين بأنهما فاتورة الشهر.
- التكلفة المعروضة قد تختلف عن الواردة في الفاتورة بحسب Google. [2] راجع نوع التقرير والفترة وتغييرات الميزانية؛ لا تجمع حدا مع إنفاق أو تطبق مثال الثبات على إعداد تغير.
أي رقم يمثل التحكم وأي رقم يمثل النتيجة؟
تعرف Google المتوسط اليومي بوصفه المبلغ المدخل للحملة، وتعرف حدود الإنفاق بوصفها حدود ما يمكن أن يرد في الفاتورة. لمعظم الحملات اليومي ضعفا المتوسط والشهري 30.4 ضعفا. [1]
نحفظ في ورقة المساعد ثلاث خانات مختلفة: الإعداد، والحد المطبق، والمبلغ المسجل لفترة معينة. وجود 20 في الإعداد لا يثبت دفع 20 اليوم، ولا تعني عبارة حد 40 أن فاتورة 40 صدرت. نراجع الاسم والوحدة والفترة قبل الحساب.
هذه قراءة لمنتج محدد وليست قاعدة عامة لكل منصة أو نوع حملة. إذا كان نوع الميزانية مختلفا أو وجد استثناء، لا يختار المساعد هذه الصيغ من التشابه في كلمة يومي.
كيف نحسب حدود مثال ثابت؟
نختار 20 وحدة نقدية افتراضية متوسطا يوميا، ونفترض حملة ينطبق عليها الحساب المذكور تبدأ مع أول الشهر ويبقى إعدادها ثابتا طواله. نحسب حد اليوم 2×20=40، وحد الشهر 30.4×20=608. لم نوص بمبلغ أو نستخدم عملة لحساب متجر حقيقي.
الرقمان حدان في هذا المثال، لا توقعان بأن المعلن سيدفعهما. ولا نجمع 40 و 608 لإنتاج ميزانية 648؛ الأول يخص يوما والثاني يخص الشهر الذي يحتوي الأيام. التحقق من كل حد يتم على فترته.
إذا تغير المتوسط أثناء الشهر أو بدأنا من تاريخ آخر، نراجع القواعد الخاصة بالإعداد الجديد. لا ننقل 608 بلا مراجعة، لأن حسابنا أعلن ثبات 20 والشهر الكامل لا أي فترة عشوائية.
هل يوم أعلى من عشرين يخالف الإعداد؟
نفترض فقط سجلين لفاتورة يومين: الأول 12 والثاني 28. كلاهما دون 40، ومجموعهما 40، فيكون متوسط اليومين 20. هذه أرقام مؤلفة وليست بيانات نجاح نظام أو توصيفا لكل أيام الشهر.
تجاوز 28 المتوسط 20 لا يناقض وحده الحد الذي حسبناه. وفي المقابل، لا يكفي متوسط اليومين المقبول لإثبات أن كل الأيام أو مجموع الشهر ضمن حدوده. يلزم سجل الفترة المقصودة، مع النوع الصحيح للتكلفة.
ولو لم تكن لدينا قيمة اليوم الثالث، نبقيها مجهولة؛ لا نستنتج أنها صفر أو 20. ولا يثبت أي مبلغ منفرد أن الإعلانات جلبت طلبات أو أن الإنفاق كان مجديا تجاريا.
أي تقرير يراجعه المسؤول؟
توضح Google أن تكلفة الإعلانات المعروضة قد تتجاوز الحدود في ظروف معينة، بينما تقيد التكلفة الواردة في الفاتورة بالحد المطبق. [2]
لذلك يسمي المسؤول العمود المقروء بدقة ولا يسمي كل رقم في تقرير فاتورة نهائية. نقترح حفظ الحملة ونوع الميزانية ونسخة الإعداد وتاريخه والفترة ونوع التكلفة، مع إبقاء التوقع منفصلا عن قيمة ظهرت فعلا.
لم نفتح حسابا أو نسدد فاتورة. تفسير المتوسط والحد يمنع التباس المسودة، لكنه لا يشهد على صحة رسوم حساب معين أو ربح الحملة. تبقى المراجعة التشغيلية لدى صاحب الحساب وفق السجل والقواعد الفعلية.
المصادر ومتابعة القراءة
- Google Ads: Budgets overview (يفتح في نافذة جديدة)support.google.com
- Google Ads: About overdelivery and your average daily budget (يفتح في نافذة جديدة)support.google.com
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.