
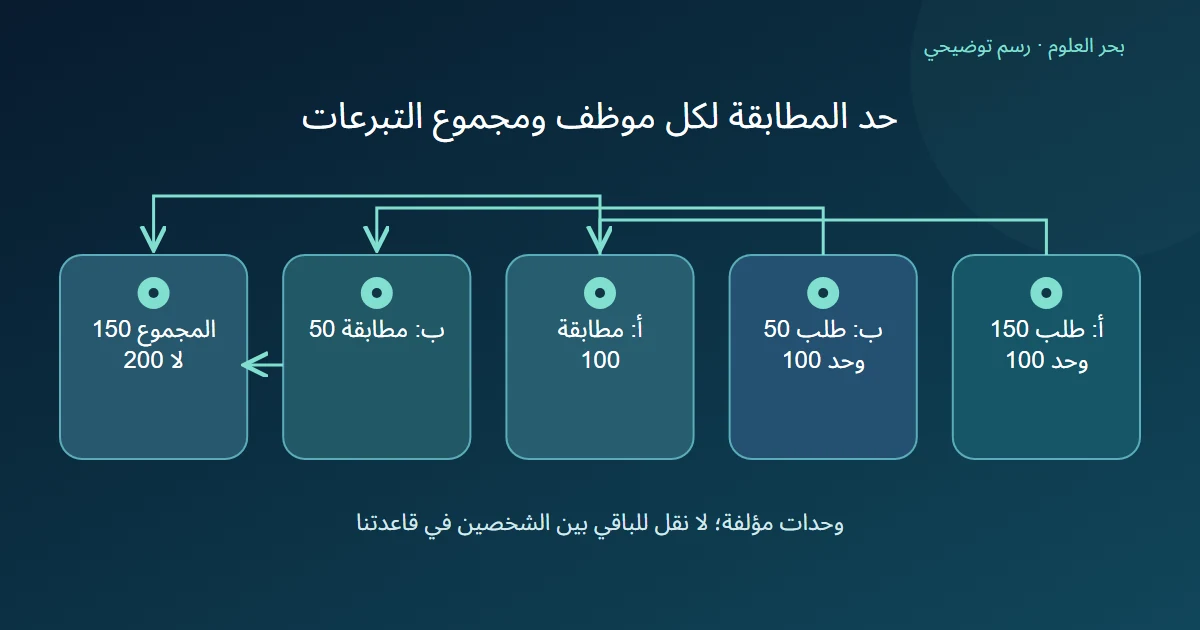
حد المطابقة لكل موظف ومجموع التبرعات ليسا قاعدة واحدة. قد يجمع المساعد طلبين وحديهما ثم يقبل مبلغ المجموع، رغم أن أحد الطلبين تجاوز حده الشخصي. نقرأ ورقة Microsoft المرتبطة حاليا ونؤلف حسابا منفصلا، دون اقتراح تبرع أو تقرير استحقاق فعلي.
الخلاصة السريعة
لا؛ إذا نصت قاعدة الحساب على سقف لكل شخص دون نقل الباقي، نطبق سقف كل شخص أولا ثم نجمع، ولا نجمع السقوف كأنها رصيد مشترك.
- تصف ورقة Microsoft ذات بيانات سنة 2025 مطابقة واحد لواحد بحد مشترك يصل إلى 15000 دولار أو مقابله المحلي لكل موظف مؤهل في السنة التقويمية، حيث يسمح القانون. [1] هذا وصف الوثيقة، لا تقرير أهلية فرد.
- في تمرين مستقل، نعلن مطابقة واحد لواحد وسقفا متبقيا 100 وحدة لكل شخص دون نقل الباقي؛ طلب أ 150 وطلب ب 50 يعطيان 100 و 50، أي 150.
- جمع الطلبين 200 والسقفين 200 ثم أخذ الأصغر يعطي 200، لكنه يخالف قاعدة السقف الفردي هنا؛ بقاء 50 من حد ب لا يرفع حد أ.
- احفظ الشخص والفترة والأهلية والسقف المستخدم والمتبقي وقاعدة النقل إن وجدت؛ طلب المطابقة ليس موافقة أو دفعا، وأي معلومة ناقصة تبقى غير محسومة.
لمن ينسب الحد في المصدر المسمي؟
تعرض ورقة Microsoft المرتبطة من صفحة العطاء حد مطابقة مشترك يصل إلى 15000 دولار أو مقابله المحلي لكل موظف مؤهل في السنة التقويمية، مع قيد السماح القانوني. [1]
نقرأ وحدة الحد والفترة وشرط الأهلية دون تحويل الورقة إلى إذن لشخص أو جهة. كما لا نفصل كلمة «مشترك» عن نطاقها لنجعل الحد صندوقا مشتركا بين كل الموظفين. لا نقدم شروط برنامج كاملة أو أحكاما ضريبية أو تعليمات تقديم.
ورقة المصدر تحمل بيانات السنة 2025؛ نرجع إلى النص الذي قرأناه لا إلى جواب في منتدى عن حد يتذكره كاتبه. حسابنا القادم مستقل وأرقامه مختلفة؛ ليس تقديرا لما ستدفعه Microsoft أو برنامج آخر.
كيف نطبق سقفين فرديين في الحساب المؤلف؟
نخترع تمرينا بوحدات حسابية لا عملة فعلية: موظفان افتراضيان أ وب، كلاهما مؤهل داخل فترة واحدة وفق الفرض، والمطابقة واحد لواحد. السقف المتبقي لكل منهما 100، ولا تسمح قاعدتنا بتحويل الباقي بينهما.
طلب أ 150، فيأخذ الحساب أصغر العددين 150 و 100، أي 100. طلب ب 50، فيأخذ أصغر 50 و 100، أي 50. مجموع المطابقة المحسوب 150 وحدة. هذه حدود معطاة في التمرين وليست معلومات استخرجناها من حسابات أشخاص.
نميز طلب أ عن مقدار المطابقة، فلا نصوغ «الموظف قدم 100» لأنه طلب 150. ونميز الناتج الحسابي عن اعتماد الطلب؛ لم تفحص مؤسسة شيئا ولم يصل سجل دفع.
| الشخص المؤلف | الطلب | السقف المتبقي | المطابقة المحسوبة |
|---|---|---|---|
| أ | 150 | 100 | 100 |
| ب | 50 | 100 | 50 |
أين يخطئ تجميع الحدود أولا؟
يجمع المساعد الطلبين فيحصل على 200، ويجمع السقفين فيحصل على 200 أيضا. إن اختار الأصغر بين المجموعين فسوف يكتب 200. لكن هذا أتاح لأ تجاوز حد 100 باستعمال جزء من حد ب، وهو انتقال حظرته قاعدة المثال.
الباقي لدى ب 50 لا يسند وحده قاعدة تحويل. إذا كان برنامج مختلف يتيح صندوقا مشتركا أو نقل حد، نحتاج نصه ونطاقه قبل تغيير الحساب. لا نصف النتيجة 200 بأنها مستحيلة تحت كل برنامج؛ هي مخالفة لقاعدتنا الفردية المعلنة فقط.
وعندما تتكرر طلبات الشخص نفسه، ينبغي حفظ هويته داخل الفترة لكي لا نمنحه سقفا جديدا لكل صف. لكننا لم نقدم طلبا ثالثا أو حد استهلاك مجهولا في المثال؛ لا نضيف أرقاما لتكملة حساب لا نعرفه.
ما الذي يبقى مجهولا في طلب واقعي؟
نقترح بطاقة حساب تتضمن الشخص والفترة ومقدار الحد الذي استعمل سابقا والمتبقي وشرط الأهلية وقاعدة نقل الرصيد. غياب بيانات الاستهلاك السابق لا يعني أنه صفر، كما أن وجود قيمة طلب لا يثبت أن الجهة المستفيدة مؤهلة.
إذا لم يقدم النص هل الحد لكل شخص أو لمجموعة، نسأل عن هذه الوحدة قبل الحساب. وإذا وصل جواب، ننسبه إلى مصدره ولا نصفه بأنه قرار رسمي لمجرد أن المساعد صاغه بوضوح. الحساب الصحيح داخل فرض لا يثبت انطباق الفرض على حالة فعلية.
لم نوص بدفع أو اختيار جمعية، ولم نرسل طلبا. المثال يوضح خطأ جمع السقوف الفردية قبل تقييد كل طلب، مع فصل ما حسبناه عما يحتاج اعتمادا أو دليلا على الدفع.
المصادر ومتابعة القراءة
- Microsoft: CY25 Max the Match (يفتح في نافذة جديدة)cdn-dynmedia-1.microsoft.com
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.