
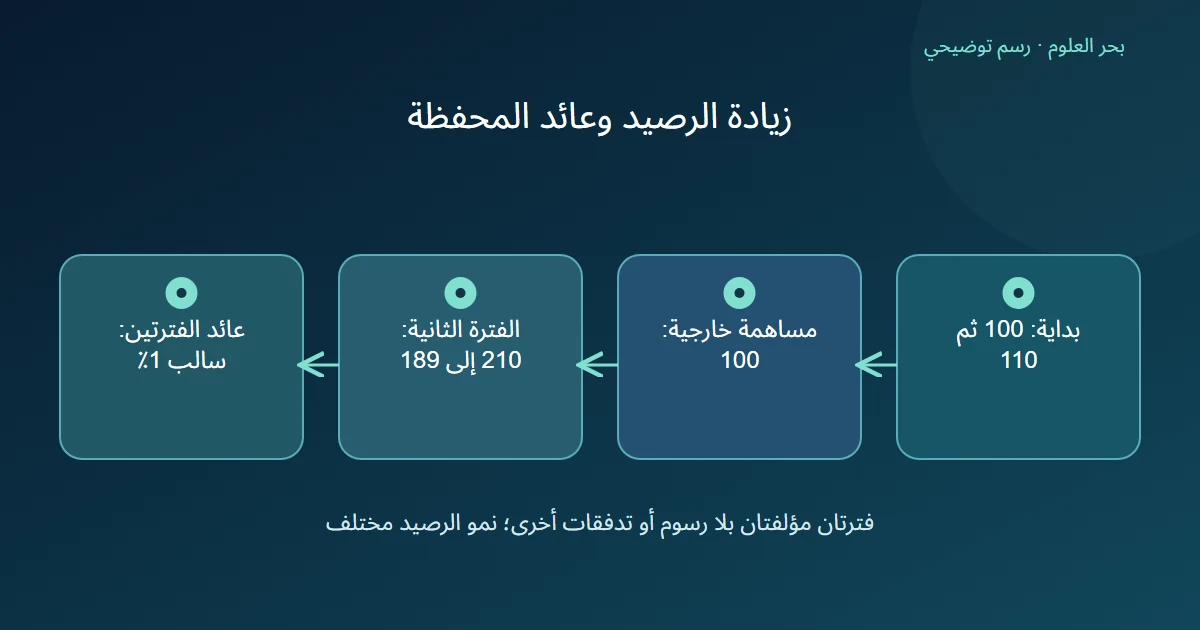
زيادة الرصيد وعائد المحفظة ليستا النسبة نفسها عندما يدخل مال جديد. قد يقارن مساعد ذكي أول رقم بآخره ويسمي الفرق نجاحا استثماريا. نستعمل تعريفا من دليل GIPS وورقة رمزية معلنة، دون تقييم أصل أو اقتراح استثمار لشخص.
الخلاصة السريعة
لا؛ افصل المساهمة الخارجية عن التغير داخل كل فترة. احفظ طريقة العائد وتوقيت التدفق، ولا تسم نسبة نمو رصيد يتضمن مالا جديدا أداء استثماريا تلقائيا.
- يصف دليل GIPS العائد المرجح بالوقت بوصفه محاولة لتحييد أثر التدفقات الخارجية، مع الربط الهندسي لعوائد الفترات. [1] لا تكفي مقارنة رصيدين يتوسطهما تدفق.
- في ورقتنا: 100 تصبح 110، ثم مساهمة خارجية 100 تجعلها 210، وبعد هبوط 10٪ تصبح 189؛ نمو الرصيد من البداية 89٪ يتضمن المساهمة؛ والفرق النقدي سالب 11 ليس نسبة عائد.
- عائدا الفترتين زائد 10٪ وسالب 10٪؛ ضرب 1.1 في 0.9 يعطي 0.99، أي عائد فترتين سالب 1٪، لا صفر ولا 89٪. هذه نسبة للفترتين المعلنتين وليست سنوية؛ المثال بلا رسوم أو تدفقات أخرى.
- العائد المرجح بالنقود يعكس حجم التدفقات وتوقيتها. [1] لم نحسبه هنا؛ اذكر الفترات والوحدة والافتراضات، دون تعميم نتيجة الورقة أو إثبات امتثال تقرير.
أي سؤال يجيب عنه رقم الرصيد؟
يوضح دليل GIPS أن العائد المرجح بالوقت يحاول تحييد أثر التدفقات الخارجية، وأن عوائد الفترات تربط هندسيا. [1]
نقرأ هذه الفكرة لتفسير تقرير مؤلف؛ لا نعلن امتثالنا للمعيار أو تطبيق جميع شروطه. قبل التلخيص نسأل هل الرقم يقيس تغير قيمة المال المستثمر أم يشمل مساهمة جديدة من خارجه.
إذا زاد الرصيد لأن صاحبه أضاف مالا، لا يصف المساعد الزيادة كلها بأنها ربح أصل. نحتاج مقدار التدفق ووقت دخوله والقيم التي تفصل الفترات، ولا نستعيدها من الرقم النهائي وحده.
كيف يرتفع الرصيد رغم نهاية أدنى مما أضيف؟
نؤلف فترتين معلومتين بالوحدة نفسها. تبدأ الأولى بمقدار 100 وتنتهي 110، ثم تضاف مساهمة خارجية 100 عند الحد الفاصل، ليبدأ الجزء الثاني بمقدار 210. ينخفض الجزء الثاني 10٪ فينتهي 189. نفترض عدم وجود رسوم أو تدفقات أخرى.
نسبة ارتفاع الرصيد الأول إلى الأخير هي 89٪: الفرق 89 مقسوما على 100. لكنها ليست عائد الاستثمار؛ جزء من المال النهائي جاء من المساهمة الخارجية.
مجموع الأصل والمساهمة هو 200، والنهائي 189؛ الفرق النقدي سالب 11. هذا مقدار بوحدة المال، لا نسبة عائد نبدل اسمها من تلقاء أنفسنا.
| مرحلة مؤلفة | مقدارها | ما يفسر التغير؟ |
|---|---|---|
| بداية الفترة الأولى | 100 | نقطة البداية |
| نهايتها | 110 | عائدها زائد 10٪ |
| بداية الثانية | 210 | إضافة خارجية 100 |
| نهاية الثانية | 189 | عائدها سالب 10٪ |
لماذا لا يلغي الهبوط الارتفاع حسابيا؟
في الورقة عائد الأولى 10٪ فوق أساس 100، بينما الثانية تهبط 10٪ من أساس 210 بعد التدفق. لربط العائدين نضرب عامل النمو 1.1 في عامل 0.9، فنحصل على 0.99.
طرح الواحد يعطي سالب 0.01، أي سالب 1٪ للفترتين معا. الجمع المباشر لزائد 10 وسالب 10 ليصير صفر يتجاهل تركيب العوائد؛ ولا نعتمد 89٪ التي تخص نمو الرصيد المحتوي على المساهمة.
هذه ليست نسبة سنوية؛ لم نحدد أن الفترتين سنة، ولم نحسب تكلفة أو ضريبة. صحة الضرب في تمريننا لا تكفي لإقرار طريقة حساب تقرير فعلي ناقص البيانات.
ما المقياس الآخر وما الذي لم نحسبه؟
يصف الدليل العائد المرجح بالنقود بأنه يعكس التغير والتوقيت وحجم التدفقات الخارجية. [1]
لم نحسب ذلك المقياس هنا، فلا يستبدل المساعد عنوانه بنسبة سالب 1٪ أو فرق سالب 11. لكل عبارة سؤالها ووحدتها؛ يحتاج الحساب الآخر شروطه وتوقيتاته المعلنة.
نحفظ مصدر التعريف والأرصدة والتدفق والافتراضات والفترات. لا تقيس الورقة أداء مدير حقيقي أو تتنبأ بعائد مقبل، ولم ننفذ استثمارا أو نوص بمنتج. هدف الملخص ألا يحول مساهمة خارجية إلى خبر عن تحسن الأداء.
المصادر ومتابعة القراءة
- GIPS: Standards Handbook for Firms (يفتح في نافذة جديدة)gipsstandards.org
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.