
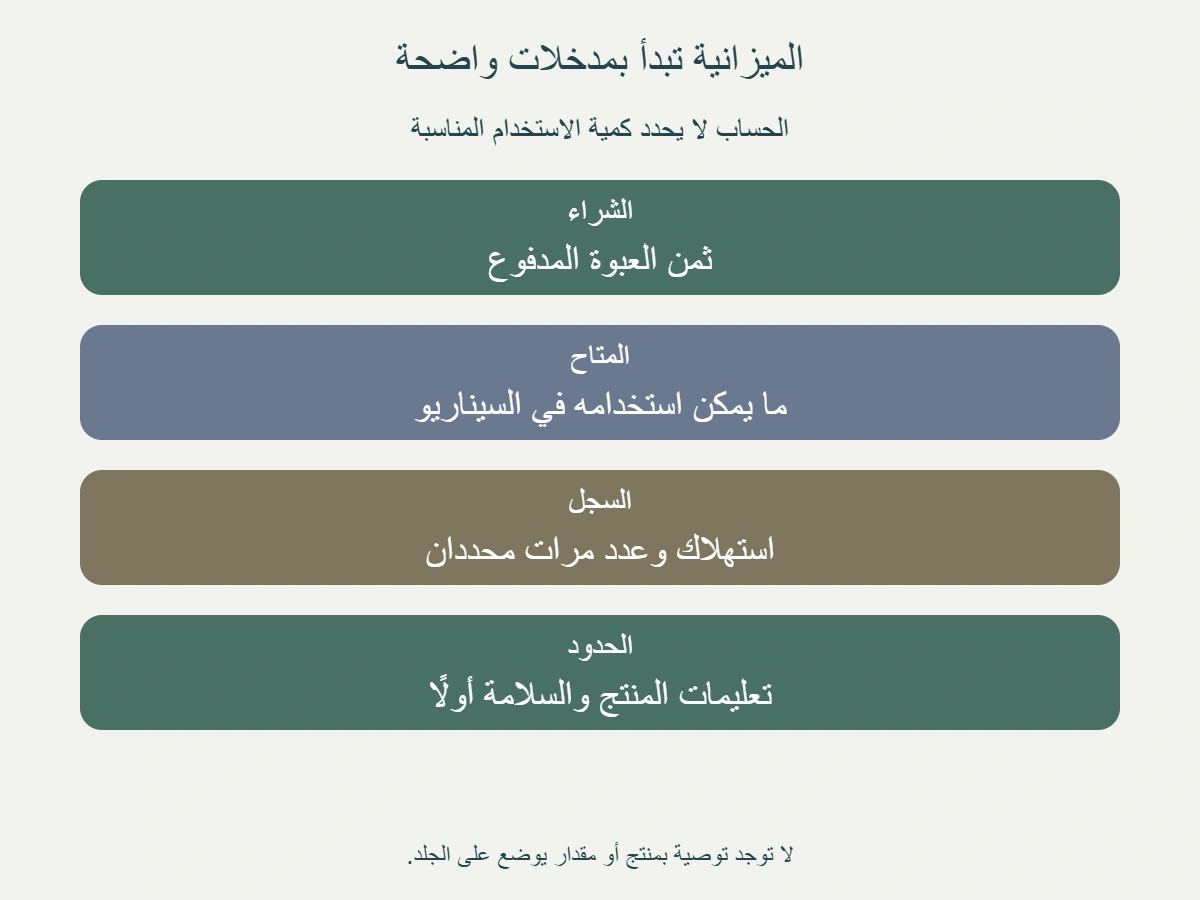
ميزانية منتج العناية من سجل الاستهلاك تساعدك على تقدير تكلفة الاستخدام وموعد الحاجة إلى شراء عبوة أخرى، بدل الاكتفاء بسعر العبوة. ابدأ بكمية صافية ووحدة واضحة وسجل استعمال، ثم افصل الكمية المتاحة عن التي لن تستخدم. الحساب لا يحدد مقدارًا مناسبًا للبشرة ولا مدة صلاحية المستحضر. الأوزان والأسعار والمرات في هذا المقال مؤلفة للتعلم؛ لم نختبر منتجًا أو نجرب كمية على الجلد.
الخلاصة السريعة
سجل السعر والكمية الصافية والاستهلاك، ثم احسب مرات الاستخدام والتكلفة ضمن افتراضات واضحة. افصل ما تتوقع استهلاكه عن موعد دفع ثمن البديل، والتزم بتعليمات المنتج وحدود استعماله.
- حدد السؤال والوحدة: تكلفة استخدام، أو تكلفة فترة، أو نقد مطلوب للشراء. قارن الغرام بالغرام والملليلتر بالملليلتر؛ وزن العبوة كلها ليس كمية المنتج الصافية.
- استخدم سجلًا واضحًا وعدد مرات معروفًا. المثال المؤلف يفترض انخفاض وزن عبوة كاملة من 154 إلى 148 غرامًا خلال 8 استخدامات، مع ثبات وزن التغليف وعدم وجود فقد آخر؛ المتوسط 0.75 غرام لكل مرة، وليس توصية للتطبيق.
- تقدير النفاد ناتج من الكمية والوتيرة المعطاتين. نموذجنا لا يحتوي بيانات تحدد صلاحية منتج، فلا يحول عدد الأسابيع المحسوب إلى تاريخ صلاحية أو تقييم ملاءمة.
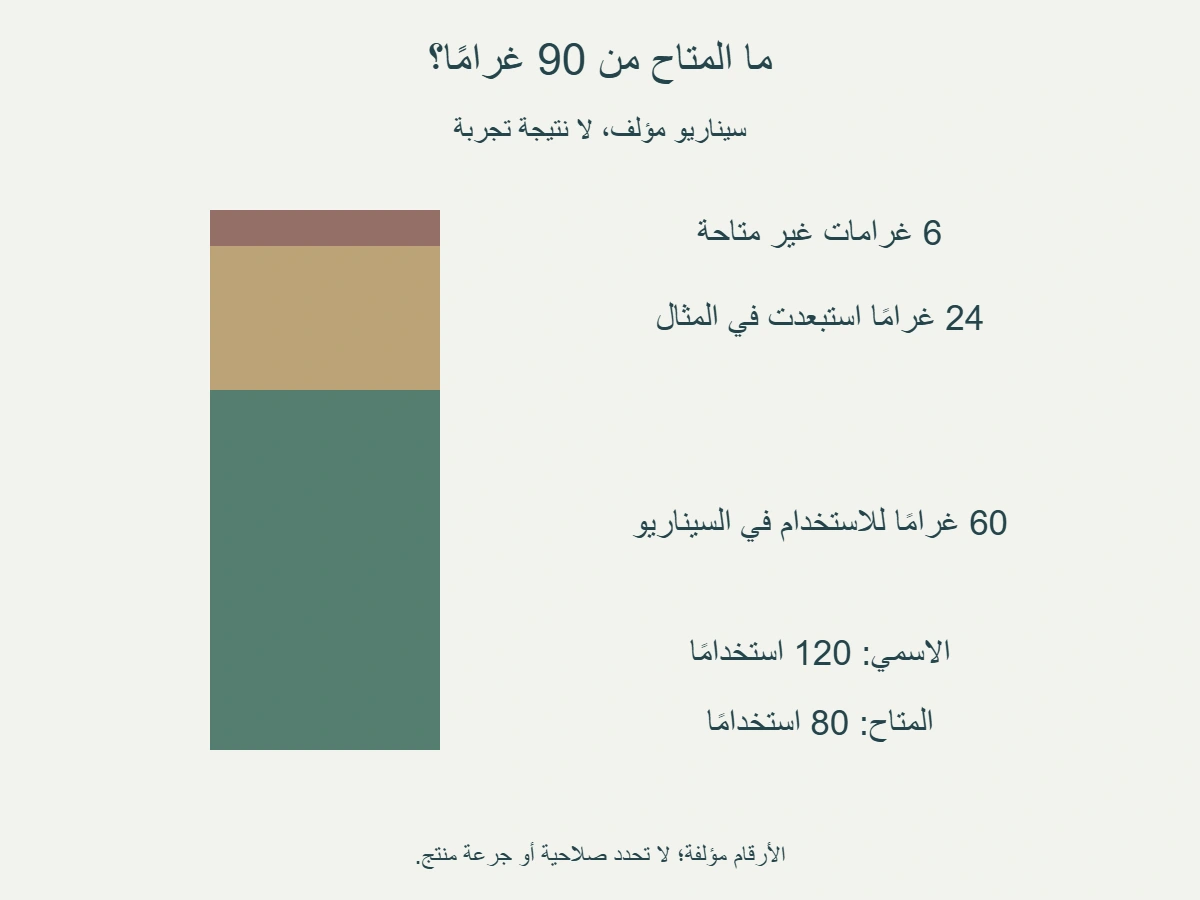
- في مثال عبوة 90 غرامًا بسعر مؤلف 27 وحدة نقدية، ينتج حساب الكمية الاسمية 120 استخدامًا وتكلفة 0.225 للمرة. إذا بقيت 60 غرامًا متاحة في سيناريو آخر، تصبح 80 استخدامًا و 0.3375 للمرة.
- عند افتراض 6 مرات أسبوعيًا، تكون أربعة أسابيع 24 استخدامًا. التكلفة الموزعة 5.40 في النموذج الاسمي و 8.10 في نموذج المتاح؛ هذه فترة 28 يومًا، لا شهر تقويم عام ولا مبلغ شراء العبوة.
- السعر الأقل حسابيًا لا يثبت الفاعلية أو الملاءمة. لا تقلل استعمالًا مطلوبًا أو تزيده لتغيير النتيجة، ولا تحول كمية مستحضر بالوزن إلى حجم بلا معلومات مناسبة.
- راجع ما وصل فعلًا وما دفعته وما بقي، ثم حدث التقدير عند تغير الظروف. الميزانية أداة تنظيم، وليست اختبار صلاحية أو وصفة روتين أو ضمانًا بأن عبوة أكبر أفضل.
حدد السؤال المالي قبل اختيار المعادلة
ابدأ بما تريد معرفته: ما تكلفة استخدام واحد في نموذجك، أم ما المبلغ الذي ينبغي أن يتوافر عند شراء عبوة، أم كم تتوقع أن يستمر ما لديك؟ هذه أسئلة مرتبطة لكنها ليست رقمًا واحدًا. إذا دفعت ثمن العبوة اليوم، فهذه حركة نقدية فعلية. أما توزيع السعر على مرات متوقعة فهو تقدير يساعد على المقارنة، ولا يغير ما خرج من حسابك عند الشراء.
حدد المنتج والإصدار الذي يتعلق به السجل، واكتب السعر المدفوع والكمية الصافية والوحدة. إذا كان الشراء ضمن عرض أو مجموعة، وضح كيف وزعت السعر قبل حساب تكلفة المنتج منفردًا، ولا تمنحه سعرًا اعتباطيًا ليبدو أقل تكلفة. احتفظ بما تستطيع إثباته من الفاتورة والوصف، واترك المعلومة المجهولة سؤالًا يحتاج إلى مراجعة. الدقة في المدخلات أهم من عدد المنازل العشرية في الناتج.
افصل أيضًا بين مقارنة تكلفة وبين قرار ملاءمة للبشرة. يمكن أن يكون حساب منتج أقل من حساب آخر بينما لا تعرف إن كانا يخدمان الحاجة نفسها أو يناسبان الشخص نفسه. هذا الدليل لا يختار مستحضرات ولا يحكم على مكوناتها أو نتائجها. استخدم التقدير المالي ضمن المعلومات التي تحتاج إليها، مع إبقاء السؤال عن الاستخدام الصحيح والملاءمة خارج ما تثبته القسمة وحدها.
إذا أردت مقارنة فترة بفترة، ثبت طولها وطريقة عرضها. سنستخدم لاحقًا أربعة أسابيع، لا عبارة «شهر» غير محددة. هذا يجعل الحساب قابلًا للإعادة دون افتراض أن جميع الأشهر تتساوى. كذلك لا تخلط تكلفة موزعة لفترة مع قائمة مشتريات دفعتها في تلك الفترة؛ قد تشتري عبوة تكفي أكثر من فترة، أو تستخدم عبوة اشتريتها من قبل ولم تدفع ثمنًا جديدًا الآن.
راجع الكمية الصافية ووحدتها
اقرأ كمية المنتج في الوصف أو على العبوة، وميزها عن وزن الشحن أو وزن الوعاء بما فيه. عبوة كاملة وزنها 154 غرامًا لا تعني أنها تحتوي 154 غرامًا من المستحضر؛ قد تدخل في الرقم مادة التغليف. لذلك استخدم كمية صافية محددة عند حساب السعر لكل وحدة، واحتفظ بوزن العبوة الكاملة لغرض آخر إذا كنت تتتبع تغيره. لا تستبدل أحد الرقمين بالآخر لأن كلاهما مكتوب بالغرام.
عندما يكون أحد المنتجين معرّفًا بالوزن والآخر بالحجم، لا تجمع الغرام والملليلتر أو تعتبر الرقمين متكافئين تلقائيًا. تحتاج إلى معلومات مناسبة للتحويل إذا كان التحويل ضروريًا، أو تبقي المقارنة ضمن الوحدة نفسها. لا يقدم المقال كثافة مستحضر معين ولا يفترضها. كذلك لا تستخدم حجم الوعاء الخارجي دليلًا على كمية المادة الصافية؛ الصورة والشكل ليسا قياسًا لما ستستطيع استعماله بالفعل.
إذا ذكرت العبوة عدد ضغطات أو استعمالات، اقرأ ما يقصده المصدر والظروف التي اعتمدها. لا تجعل «ضغطة» وحدة وزن ثابتة لجميع المضخات، ولا تنقلها بين منتجين دون تحقق. يمكنك تسجيل ضغطاتك كعد للمرات أو للحركات، لكن ذلك لا يحدد كمية كل ضغطة من نفسه. إذا لم تتوافر كمية موثوقة، قدم تقديرًا بحدوده أو استعمل سجل مدة نفاد فعلية بدل اختراع علاقة لا تعرفها.
في مثالنا سنبقى داخل وحدة الغرام، بكمية صافية مؤلفة 90 غرامًا. هذا يبقي حساب الكمية والاستهلاك متجانسًا ولا يحتاج إلى تحويل وزن إلى حجم. المثال لا يقترح أنك يجب أن تقيس كل منتج بالطريقة نفسها، بل يوضح ضرورة معرفة ما تقيسه. إذا كان منتجك له وحدة أخرى أو طريقة استعمال مختلفة، عدّل مدخلات السجل بما يطابق المعلومات المناسبة بدل نقل أرقامنا حرفيًا.
اكتب سجلًا لا يغير طريقة الاستخدام
سجل بداية فترة الملاحظة ونهايتها وعدد مرات الاستخدام التي تخصها، وما إذا كان المنتج استخدمه شخص واحد أو أكثر. اكتب الحالات التي تؤثر في تفسير الفرق، مثل فقد جزء أثناء التعامل أو تغير شيء في التغليف. لا تجمع عدة مستخدمين ثم تنسب المتوسط لشخص واحد، ولا تساو بين عدد الأيام وعدد المرات إذا كان الاستعمال لم يحدث بالنمط نفسه كل يوم. السجل يصف ما حدث، لا ما تتمنى أن يكون معدلًا ثابتًا.
إذا استخدمت قياس وزن العبوة الكاملة، حافظ على حالة يمكن مقارنتها دون فتح أو تعديل غير مناسب للمنتج. لا يطلب المقال فك مضخة أو نقل مستحضر إلى وعاء آخر كي تجعل القياس أسهل. تستطيع الاكتفاء ببيانات مناسبة متاحة لك أو بتسجيل مدة استخدام فعلية. عندما تكون الأداة أو الظروف لا تسمح بفارق موثوق، لا تكتب نتيجة دقيقة ظاهريًا؛ سم مستوى عدم اليقين الذي يؤثر في التقدير.
الانخفاض في الوزن لا يثبت من نفسه أن الكمية كلها وضعت على البشرة. يمكن أن يدخل في تفسيره فقد آخر، لذلك يحتاج تحويله إلى «كمية لكل استخدام» إلى افتراضات معلنة. في النموذج الأول نفترض ثبات وزن التغليف وعدم وجود فقد خارج الاستخدامات الثمانية المسجلة. هذا فرض للتعلم وليس نتيجة تجربة. إذا لم يتحقق الفرض في سجل حقيقي، فالمتوسط يصف خروج مادة من العبوة أكثر مما يصف مقدار التطبيق على الجلد.
لا تغير الكمية أو وتيرة استعمال منتج كي تحصل على رقم مالي أجمل. تقدير تكلفة الاستخدام دون تحديد كمية للبشرة يعني أن الحساب يأتي بعد تعليمات وممارسة مناسبة، لا أن القسمة تختار مقدارًا طبيًا أو تجميليًا. وإذا كان المنتج دواء أو جزءًا من خطة علاج، فأسئلة الكمية والمتابعة ترجع إلى التعليمات والجهة المناسبة. المقال لا يستبدل ذلك ولا يقترح تجربة كميات جديدة لأغراض الميزانية.
افهم متوسط السجل المؤلف وحدوده
لدينا سجل مؤلف يذكر وزن العبوة الكاملة 154 غرامًا في البداية و 148 في النهاية، خلال 8 استخدامات. الفرق 154 ناقص 148 يساوي 6 غرامات. نقسمه على 8 فنحصل على متوسط 0.75 غرام لكل مرة في شروط النموذج. لا يعني ذلك أن كل مرة استهلكت المقدار نفسه، ولا أنه مقدار مناسب لأي شخص أو مستحضر. المتوسط يلخص السجل الذي اخترعناه كي نشرح الحساب.
هذا السجل ليس تجربة نفذناها ولا وصفًا لمنتج نبيعه. السعر والوزن والمرات كلها افتراضات معلنة. إذا أدخلت بيانات حقيقية، اسأل هل فترة الملاحظة تمثل ما تتوقعه مستقبلًا، وهل كان هناك تغير في الاستخدام أو المستخدمين أو ظروف القياس. لا تجعل أسبوعًا مختلفًا عن المعتاد أساسًا لتوقع طويل دون بيان ذلك. يمكن أن يحتاج التقدير إلى أكثر من سيناريو بدل متوسط واحد يبدو حاسمًا.
إذا كان عدد المرات ناقصًا أو غير معلوم، لا تقسم على عدد الأيام وتسم الناتج كمية لكل مرة. قد تستطيع حساب معدل خروج المادة في يوم، لكن هذا سؤال آخر. وكذلك إذا كان الفرق صغيرًا بالنسبة إلى قدرة أداة القياس، فقد تصبح النتيجة غير مستقرة. احتفظ بما تعرفه بصياغة واضحة، ثم اختر مقياسًا تستطيع الدفاع عنه بدل إنتاج رقم يناسب المعادلة دون بيانات تسنده.
يمكن استخدام نطاق تقديري عندما توجد اختلافات موثقة، مع شرح المدخلات التي صنعت طرفيه. لا يلزم أن تحوّل كل تقدير إلى تاريخ نفاد قطعي. في بقية المثال سنستمر بالمتوسط المؤلف نفسه، كي لا نغير أكثر من عامل دون شرح. هذا يتيح مقارنة أثر الكمية المتاحة والتكرار على الحساب، مع بقاء حدود النموذج واضحة للقارئ الذي قد يستعمل بيانات مختلفة تمامًا.
احسب الاستخدامات الاسمية وتكلفتها
نفترض أن العبوة المؤلفة تحتوي 90 غرامًا، وأن سعرها 27 وحدة نقدية افتراضية، وأن كامل هذه الكمية يمكن أن يستخدم ضمن النموذج الأول. نقسم 90 على متوسط 0.75 فنحصل على 120 استخدامًا تقديريًا. ثم نقسم 27 على 120 فتكون التكلفة الموزعة 0.225 وحدة نقدية للمرة. هذه ليست تعرفة سوق ولا تعداد استعمالات قسناه على منتج فعلي، بل ناتج افتراضات المثال.
يمكن الوصول إلى النتيجة نفسها بحساب السعر لكل غرام: 27 مقسومة على 90 تساوي 0.30 وحدة نقدية للغرام، ثم نضربها في 0.75 فنحصل على 0.225 للمرة. هذا التطابق يراجع الحساب لكنه لا يصحح المدخلات إذا كانت خاطئة. معادلتان تعطيان الرقم نفسه لا تثبتان ملاءمة المقدار أو دقة الوزن أو إمكانية استهلاك كامل العبوة قبل سبب يوقف استعمالها.
احتفظ بعدد مناسب من المنازل في الحساب الوسيط، ثم وضح إن قربت العرض النهائي. إذا قربت التكلفة إلى رقم أقل ثم ضربته في عدد كبير من المرات، قد تغير التقدير بسبب التقريب نفسه. لا تقدم المنازل الإضافية بوصفها دقة في ملاحظة المنتج؛ الأرقام هنا دقيقة حسابيًا لأن مدخلاتها مؤلفة وبسيطة. في سجل حقيقي يجب أن يظل عرض الناتج متناسبًا مع مستوى الثقة في القياسات.
تسمية هذه النتيجة «اسمية» مفيدة لأنها تفترض استخدام الكمية الصافية كلها. سنغير هذا الفرض لاحقًا دون تغيير السعر أو متوسط الاستهلاك. لا تستخدم الحساب الاسمي وحده للحكم على عبوة أكبر، خاصة إذا كنت لا تعرف ما ستستهلكه فعلًا. كذلك لا تقارن مرتين مختلفتين في الغرض أو المقدار بوصفهما الوحدة نفسها، ثم تستنتج أن إحدى السلعتين أوفر من مجرد فرق تكلفة المرة.
حدد فترة التقدير بدل استعمال شهر مبهم
نفترض في المثال 6 استخدامات أسبوعيًا، دون تقديم هذه الوتيرة كتوصية. عند المتوسط المؤلف يكون الاستهلاك الأسبوعي 6 مضروبة في 0.75 ، أي 4.5 غرامات. أربعة أسابيع تعني 24 استخدامًا و 18 غرامًا. نوزع عليها التكلفة الاسمية فنحسب 24 مضروبة في 0.225 ، أي 5.40 وحدات نقدية. هذه تكلفة موزعة لفترة 28 يومًا، لا ثمن عبوة ولا قاعدة لحساب كل شهر تقويم.
إذا قسمت الاستخدامات الاسمية 120 على 6 في الأسبوع، يكون التقدير 20 أسبوعًا في افتراضات النموذج. لا نحدد بذلك صلاحية المستحضر لعشرين أسبوعًا، ولا نضمن أن الاستهلاك سيظل ثابتًا. النتيجة تصف زمن نفاد حسابيًا إذا بقيت المدخلات كما فرضناها ولم توجد قيود أخرى. لهذا يجب أن تكون خانة موعد الشراء تقديرية، وأن تراجع مع المعلومات الخاصة بالمنتج والكمية التي بقيت متاحة فعلًا.
لرؤية أثر الوتيرة وحدها، يمكن افتراض 8 مرات أسبوعيًا في سيناريو حسابي بديل دون اقتراح تغيير الاستخدام. تصبح المدة الاسمية 15 أسبوعًا بدل 20 ، لأن 120 مقسومة على 8 تساوي 15. لا يتغير السعر أو إجمالي الاستخدامات الاسمية في هذا السيناريو؛ الذي تغير هو توزيعها عبر الزمن. هذا يبين سبب أهمية تسجيل التكرار وعدم نقل موعد نفاد من شخص أو روتين آخر بلا مراجعة.
افصل خطة تكوين مبلغ شراء البديل عن تكلفة المادة المستهلكة خلال الفترة. قد تكون تكلفة أربعة أسابيع موزعة 5.40 ، بينما تحتاج إلى 27 وحدة نقدية عند الشراء إذا بقي السعر الافتراضي نفسه. لا تتوقع أن البائع سيأخذ التكلفة الموزعة فقط. اكتب التاريخ أو الحالة التي تحتاج فيها إلى المبلغ كاملًا، وحدّث توقعك من السجل، دون أن تحول الحساب إلى وعد بسعر أو موعد ثابتين.
راجع ما يمكن استخدامه من العبوة
نغير الآن فرض الكمية المتاحة في سيناريو مؤلف آخر: من 90 غرامًا، نفترض 6 غرامات لا تتاح للاستخدام، و 24 غرامًا استبعدت عندما توقف استخدام المنتج وفق الظروف المفترضة للحالة. يبقى 60 غرامًا استخدمت أو أتيحت ضمن السيناريو. لم نفحص عبوة ولم نحدد سببًا طبيًا أو مدة صلاحية لها؛ التقسيم 60 و 24 و 6 أرقام مؤلفة لتوضيح أثر اختلاف الكمية المتاحة عن الكمية الصافية الاسمية.
عند المتوسط المؤلف نفسه، 60 مقسومة على 0.75 تساوي 80 استخدامًا، بدل 120 في النموذج الأول. إذا بقي ثمن الشراء 27 ، تصبح التكلفة الفعلية الموزعة في هذا السيناريو 27 مقسومة على 80 ، أي 0.3375 وحدة نقدية للمرة. لم يرتفع سعر الشراء؛ انخفض عدد المرات التي وزعنا عليه السعر. لذلك يحتاج القارئ إلى معرفة المقام المستخدم قبل مقارنة رقمين يسميهما كلاهما «تكلفة الاستخدام».
لأربعة أسابيع بالوتيرة المؤلفة نفسها، نضرب 24 استخدامًا في 0.3375 ، فتكون التكلفة الموزعة 8.10. هذه ليست دفعة نقدية جديدة حدثت عند استبعاد المادة، بل طريقة لإسناد ثمن العبوة إلى ما استخدم منها في النموذج. لا تجمع 27 ثم 8.10 بوصفهما مصروفين منفصلين عن العبوة نفسها إذا كنت تعد ملف شراء؛ ستكرر جزءًا من المبلغ لأنك خلطت الدفع بتوزيع التكلفة.
في سجل حقيقي، سم ما استبعدته ولماذا وفق المعلومات المناسبة، ولا تفترض أن كل ما بقي قابل للاستخدام أو أن كل بقايا يمكن الوصول إليها بطريقة آمنة. لا يطلب المقال قص العبوات أو تخفيف محتوياتها أو نقلها لاستخراج جزء إضافي. الغرض أن تستخدم كمية متاحة ومعقولة في تقديرك دون تحويل الرغبة في خفض تكلفة المرة إلى تغيير في المنتج أو تجاوز حدود استعماله.
اعرف ما يحسبه النموذج وما لا يحتويه
تتكون مدخلات نموذجنا من سعر وكتلة وعدد مرات وفترة، مع فرض يحدد الكمية المتاحة للحساب. لا توجد فيه نتيجة فحص منتج أو معلومة تحدد مدة صلاحيته. لذلك لا نستخرج تاريخ صلاحية من القسمة على متوسط الاستهلاك. هذه حدود المسألة التي ألفناها، وليست تعريفًا طبيًا للصلاحية أو قاعدة عن مدة استعمال مستحضرات حقيقية.
يمكن رؤية ذلك بإعداد بطاقتين مؤلفتين لهما السعر والكمية والوتيرة نفسها. ستعطي المعادلات النتيجة المالية نفسها في البطاقتين، حتى إن تركنا خانة معلومات المنتج فارغة في إحداهما. هذا لا يملأ الخانة الفارغة، بل يبين أن المعادلات لم تستخدمها أصلًا. كلما كتبت ناتجًا في السجل، احتفظ باسم ما حسبته: مرات تقديرية أو تكلفة موزعة، بدل منحه اسم خاصية لم تدخل في العملية.
في سيناريو الكمية المتاحة، نعطي 60 غرامًا بدل الكمية الاسمية 90 ، فنحصل على 80 مرة بدل 120 عند المتوسط نفسه. لم يعط النموذج سبب استبعاد الباقي، ولا مدة إضافية للاستمرار. احتفظ بمقدار الاستبعاد كما هو معطى، واترك سببه غير معلوم إذا لم يكن ضمن البيانات. تقدير كلفة كمية محددة لا يفسر تلقائيًا لماذا أصبحت تلك الكمية هي المختارة في حالة واقعية.
وقد يكون سؤالك عن نهاية فترة التخطيط نفسها. إذا وضعت أربعة أسابيع في رأس الجدول، فأنت تحدد الفترة التي توزع عليها التكلفة؛ لم تقل إن محتوى العبوة ينتهي أو يتغير في آخر يوم منها. يمكن أن تبدأ فترة جديدة بالسعر نفسه أو ببيانات معدلة، لكن كل فترة تحتاج معطياتها. الفصل بين حدود الجدول وخصائص المنتج يمنع نقل تاريخ إداري إلى خانة لا يصفها.
وعندما تنقل مثالنا إلى سجل شخصي، ميز ما أدخلته بوصفه معلومة من مصدر مستقل عما استنتجته بالحساب. تستطيع كتابة «لم أتحقق من هذه الخانة» دون تعطيل العمليات التي تكفيها المدخلات الأخرى. لكن لا تقدم النتيجة المالية بديلًا عن المعلومة الناقصة. نموذجنا لا يقرر اختيار منتج أو مقدار تطبيقه أو ملاءمته؛ وظيفته مراجعة العلاقات بين الأرقام المعلنة فقط.
قارن الخيارات وفق نطاق متطابق
عند مقارنة عبوتين، ثبت السؤال والوحدة والفترة والافتراضات قدر الإمكان. إذا حسبت إحداهما على الكمية الاسمية والأخرى على المتاح المتوقع، وضح الفرق بدل عرض الرقمين كأن أساسهما واحد. وإذا كان الغرض أو طريقة الاستخدام مختلفين، لا تتعامل مع «مرة» في كل منهما بوصفها خدمة متطابقة. يمكن أن تراجع التكلفة دون إعلان أن نتيجة أقل تعني منتجًا أفضل أو أن العبوة الكبيرة أوفر لك في كل ظرف.
استخدم أسعارًا فعلية عندما تتوافر ومكونات سعر واضحة، وسجل الخصم أو المجموعة أو رسوم الشراء التي تدخل في المقارنة. لا تنسب سعر المثال المؤلف إلى علامة أو سوق. كذلك لا تنقل نطاقًا قديمًا من مقال عام ثم تسميه سعرًا حاليًا. إذا كان السعر مجهولًا، اكتب سيناريوهات معلنة أو اترك المقارنة معلقة بدل إنتاج توصية شراء تبدو دقيقة بينما أحد مدخلاتها لم يتحقق.
قد يكون من المفيد مقارنة عدة سيناريوهات للكمية المتاحة أو معدل النفاد، بشرط أن تشرح سبب كل فرض. لا تجعل أقل رقم هو النتيجة الوحيدة لأنك تريد تفضيلًا سابقًا، ولا تستخدم سيناريو مؤلفًا بوصفه قياسًا لسلوك الناس. في مثالنا كان الفرق بين 120 و 80 استخدامًا ناتجًا عن فرض كمية متاحة، لا عن تجربة أثبتت كفاءة عبوة أو مشكلة في تصميمها. حافظ على هذا السبب عند عرض النتيجة.
إذا كان لديك أكثر من منتج، احسب كلًا على سجله ثم اجمع تكلفة فترة متطابقة مع توضيح ما يدخل وما يستبعد. لا تضف مشتريات شخصية أخرى إلى الروتين دون تعريف، ولا تعتبر غياب منتج من القائمة دعوة إلى شرائه. هذا تنظيم لميزانية ما تستخدمه أو تفكر فيه بمعلومات مناسبة، وليس قائمة علاج أو روتينًا مكتملًا. اختيار المنتج وضرورته يحتاجان إلى أساس آخر غير رغبتك في ملء جميع صفوف الجدول.
حوّل التقدير إلى خطة شراء قابلة للتحديث
احتفظ بسجل مختصر للسعر والكمية والوحدة وفترة الملاحظة وعدد المرات والمدخلات التي اعتمدتها، مع حالة التقدير. عندما تقترب من شراء بديل، راجع ما بقي والوتيرة الحالية والسعر والمعلومات التي تخص المنتج. لا يلزم أن تقيس كل تفصيل يوميًا؛ يكفي أن تعرف متى أصبح الافتراض القديم غير مناسب. إذا لم يحدث الاستعمال كما توقعته، صحح الخطة بدل تفسير الفرق بأنه خطأ في المنتج من موعد نفاد واحد.
اكتب النقد المطلوب عند الشراء منفصلًا عن تكلفة الفترة الموزعة، وسجل ما دفعته فعلًا عند حدوث الشراء. إذا تغير حجم العبوة أو السعر أو الإصدار، أنشئ بياناته الجديدة بدل مواصلة الحساب كما لو أن كل شيء بقي ثابتًا. لا تكرر المبلغ بين قائمة مشتريات وسجل توزيع تكلفة، ولا تجعل شراء عبوة إضافية مخزونًا مستخدمًا تلقائيًا. وجودها لديك لا يعني أنها دخلت الاستهلاك أو أنها الخيار المناسب للاستمرار.
راجع بعد فترة هل كانت الخطة تصف بياناتك أم تحتاج إلى تعديل، مع الاحتفاظ بسبب التغيير. يمكنك معرفة أن تكرار الاستعمال اختلف أو أن كمية لم تعد متاحة، دون ادعاء دراسة عن فعالية المستحضر أو عن سلوك جميع المستخدمين. لا تقارن صور قبل وبعد الجلد في هذا الملف لإثبات أثر منتج؛ لم يصمم حساب الاستهلاك لذلك. وظيفته أن يوضح المال والكمية والزمن والافتراضات التي ربطتها بها.
يبقى المنهج واضحًا: كمية صافية ووحدة متجانسة، وسجل مفهوم، ومتوسط له حدود، وكمية متاحة، وفترة محددة، ثم فصل الدفع عن التكلفة الموزعة. في المثال أعطت الافتراضات الاسمية 120 استخدامًا، بينما أعطى السيناريو المتاح 80 بالسعر نفسه. استخدم الحساب لفهم ميزانيتك وطرح السؤال الصحيح، مع بقاء مقدار التطبيق وصلاحية المنتج وملاءمته أسئلة لا يجيب عنها هذا النموذج ولا يحولها إلى وعود.
مصدر الأرقام وحدود الحساب
جميع الأسعار والكتل والمرات في المثال مؤلفة. تُراجع النتائج بإعادة الحساب من المدخلات الظاهرة؛ لا تمثل بيانات منتج أو تجربة استخدام أو تعريفًا طبيًا للصلاحية.