
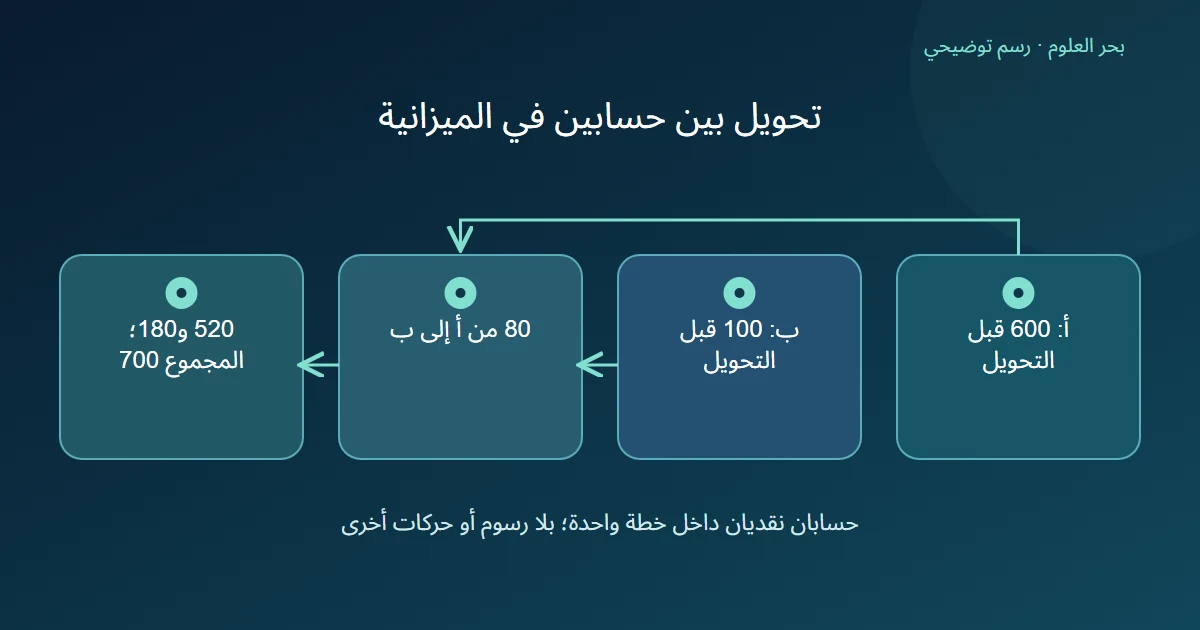
تحويل بين حسابين في الميزانية قد يظهر كسطر خروج وسطر دخول. يستطيع المساعد جمعهما، لكنه يحتاج معرفة أن الحسابين داخل النطاق نفسه قبل أن يسمي الخروج مصروفا جديدا. نقرأ عقد منتج YNAB المسمى، ونستخدم أرصدة رمزية دون فتح حساب أو نقل مال.
الخلاصة السريعة
ليس بالضرورة؛ حدد الحسابين ونوعهما وعلاقة السطرين. في تحويلنا الداخلي بين حسابين نقديين مشمولين تبقى الكمية الكلية، دون تعميم الحكم على حساب خارج الخطة.
- تفرق YNAB بين حسابين نقديين يبقى المال بينهما داخل الخطة، وتحويل من حساب نقدي إلى Tracking أو Loan يحتاج فئة لدخول المال أو خروجه من الخطة. [1]
- في ورقتنا، بلا رسوم أو حركات أخرى: أ يملك 600 وب يملك 100، وتحويل داخلي 80 يعطي 520 و180؛ المجموع يبقى 700، ولا نضيف مصروفا 80 إلى الإجمالي المشمول.
- إذا كان حساب الإرسال وحده معدا في YNAB تعامل الحركة كإنفاق فيه، وإذا كان الاستقبال وحده معدا فهي دخل فيه. [1] نطاق التقرير ليس كل ممتلكات الشخص تلقائيا.
- احفظ معرف التحويل والحسابين ونوعيهما؛ تساوي مبلغين لا يثبت ارتباطهما. لا نقرر اكتمال حركة حقيقية أو نجري تحويلا أو نوصي بمكان حفظ المال.
أي حسابين تشملهما الخطة؟
توضح YNAB أن التحويل بين حسابين نقديين لا يحتاج فئة لأن المال يبقى داخل الخطة؛ أما التحويل بين نقدي وTracking أو Loan فيحتاج فئة. [1]
نقرأ هذه الكلمات بحسب نوع الحساب في المنتج، لا بحسب ملكية اسمية واحدة. أن يملك شخص حسابين لا يثبت أنه أدرجهما في الخطة نفسها أو اختار لهما النوع نفسه.
قبل التصنيف، يطلب المساعد نطاق التقرير ونوع كل حساب. هذا شرح تمثيل في برنامج مسمى، لا قاعدة محاسبية أو ضريبية ملزمة لكل دفتر أو مؤسسة.
لماذا لا يقل مجموع ورقتنا؟
نؤلف حسابين نقديين داخل خطة واحدة: أ برصيد 600 وب برصيد 100، بالوحدة الرمزية نفسها. نفترض انتقال 80 من أ إلى ب، بلا رسوم أو حركة أخرى، ومع تسجيل جانبي الحركة كتحويل واحد.
بعدها أ يساوي 520 وب يساوي 180. المجموع قبلها وبعدها 700. إذا أعلن المساعد «أنفق صاحب الخطة 80» من مجرد صف أ، فقد تجاهل الطرف الآخر وشروط المجال الذي يلخصه.
هذه مطابقة في ورقة مؤلفة، لا إثبات أن بنكين نفذا التحويل. لا نجمع الدخول مع الخروج لنقول إن هناك 160 من نفقات جديدة؛ نثبت دور كل سطر.
| حساب مشمول | قبل | بعد |
|---|---|---|
| أ | 600 | 520 |
| ب | 100 | 180 |
| مجموع الخطة | 700 | 700 |
ماذا إذا لم يكن الطرف الآخر مشمولا؟
يفرق دليل YNAB حالة إعداد حساب الإرسال فقط، بوصفها إنفاقا في المنتج، عن إعداد الاستقبال فقط بوصفها دخلا. [1]
لو عرضت ورقة أخرى أ وحده، فلن نستعيد رصيد ب من التخمين. انخفاض أ بمقدار 80 لا يثبت أن مجمل ما يملكه الشخص نقص 80؛ مجال تلك الورقة حساب واحد.
وحين يضاف ب إلى تقرير لاحق، نقرأ تعريف التقرير الجديد قبل مقارنة الإجماليين. تغيير حدود ما نعده قد يغير الوصف من حركة خارج النطاق إلى حركة داخله، دون تغيير واقعة التمرين نفسها.
ما الدليل الذي يربط جانبي الحركة؟
في التمرين أعطينا السطرين معرف تحويل واحدا صراحة. لو وصلا دون هذا الربط، فلا يختارهما المساعد لمجرد أن كليهما 80 أو أن التاريخ متقارب. قد تكون حركتين منفصلتين.
نحتفظ بالأصلين والمعرف ونوعي الحسابين والنطاق، ونبين أن السيناريو يفترض اكتمال التسجيل وبلا رسوم. لم نستورد كشفا أو نسجل عملية في YNAB أو ننفذ تحويلا. صحة جمع 520 و180 لا تمنح مصادقة على رصيد حقيقي أو اقتراحا ماليا شخصيا.
المصادر ومتابعة القراءة
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.