
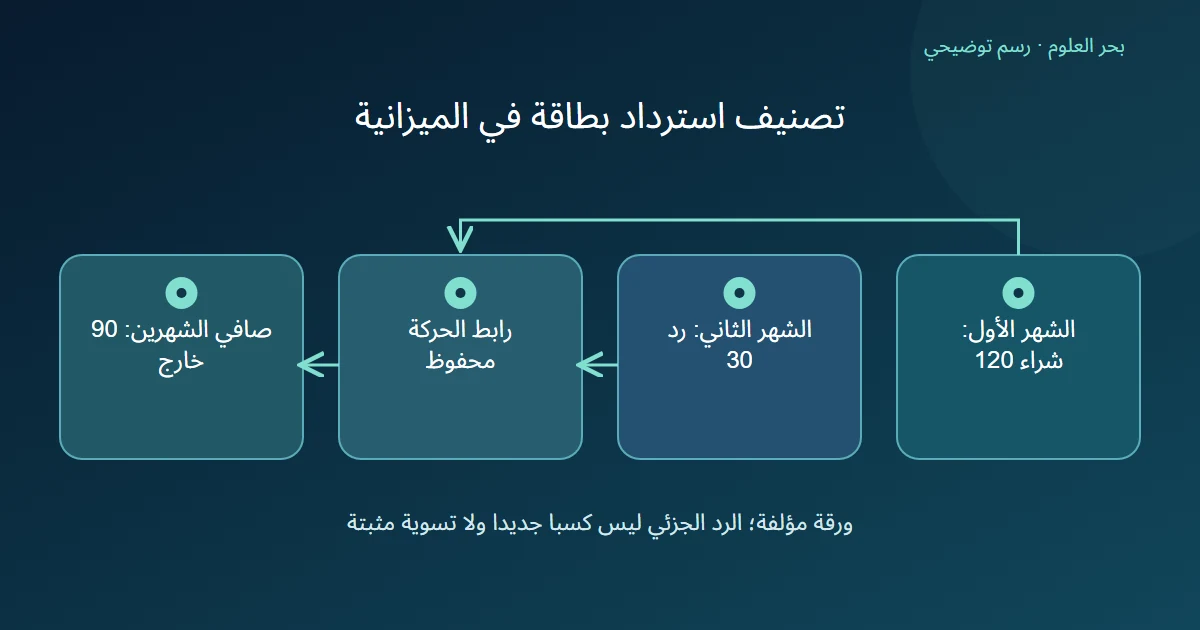
تصنيف استرداد بطاقة في الميزانية يحتاج أكثر من رؤية إشارة موجبة. قد يصف المساعد مبلغ الرد بأنه دخل جديد وينسى شراءه المرتبط. نقرأ دليل YNAB للمرتجعات، ثم نستعمل دفتر شهرين مؤلفا، دون تنفيذ رد مبلغ أو الاطلاع على حساب.
الخلاصة السريعة
ليس كل مبلغ داخل كسبا جديدا؛ في مثالنا هو رد مرتبط بشراء سابق. احفظ دوره وفئته وفترته، وافصل وصول سجل الميزانية عن إثبات تسوية بنكية.
- يوجه دليل YNAB استرداد البطاقة إلى فئة الإنفاق الأصلية، أو التي كنا سنستعملها لشراء سبق بدء YNAB، لا Ready to Assign؛ وينقل المال من فئة دفع البطاقة إلى فئة الإنفاق المختارة. [1]
- في دفترنا شراء 120 في الشهر الأول ورد 30 في الثاني؛ صافي هاتين الحركتين عبر الشهرين 90، والرد ليس أجرا جديدا ولا حذف شراء من السجل.
- يظل الرد في فترة وروده في ورقتنا؛ لا نغير شراء الشهر الأول إلى 90 ثم نطرح الرد ثانية. إجمالي فترة واحدة لا يساوي إجمالي الشهرين.
- احفظ رابط الشراء والرد والفئة والنسخة؛ المبلغ المتشابه لا يكفي. توصيف سجل YNAB لا يثبت وصول مال إلى بنك، ولا أن كل مبلغ ظاهر متاح للإنفاق.
ماذا تعني فئة الاسترداد في المنتج؟
يرشد دليل YNAB إلى تصنيف رد البطاقة بفئة الإنفاق الأصلية، أو التي كنا سنستعملها لشراء سبق بدء YNAB، لا Ready to Assign، ويشرح النقل من فئة دفع البطاقة إلى فئة الإنفاق. [1]
هذه آلية تمثيل في المنتج المسمى، وليست حكما أن كل إشارة موجبة في كل نظام تعني المعنى نفسه. نحفظ اسم الفئة والدور المعلن للحركة قبل أن نكتب «دخل مكتسب».
إذا لم نعرف شراء الحركة أو فئته، نترك الربط معلقا. ولا نخترع تصنيفا آليا مطبقا في حساب حقيقي؛ لم ندخل البرنامج أو نعالج دفعة فيه.
كيف نجمع شراء وردا دون تغيير قصتهما؟
نؤلف شراء بقيمة 120 في الشهر الأول، وردا مرتبطا به بقيمة 30 في الشهر الثاني، بالوحدة نفسها، ولا توجد رسوم أو حركات أخرى. نعلن أن السجلين مرتبطان بمعرف في الورقة.
عبر الشهرين يكون صافي هاتين الحركتين 90: خرج 120 وعاد 30. يظل الشراء مسجلا، ويظهر الرد بوصفه عكسا جزئيا؛ لم يحصل صاحب الورقة على أجر إضافي 30.
هذا صافي الحركتين فقط، لا حساب ثروة أو ربح مؤسسة. ولا نستنتج رد الباقي 90 أو أن السلعة كلها أعيدت من مبلغ جزئي.
| فترة في ورقتنا | نوع الحركة | مقدارها |
|---|---|---|
| الشهر الأول | شراء مرتبط | 120 خارج |
| الشهر الثاني | رد جزئي مرتبط | 30 داخل |
| الشهران معا | صافي الحركتين | 90 خارج |
لماذا لا نطرح الرد مرتين؟
في دفترنا نحتفظ بشراء 120 في فترته ورد 30 في فترة وصوله. هذه سياسة الورقة المعلنة، لا وعدا بأن كل برنامج يعيد كتابة الأشهر بالطريقة نفسها.
لو عدل المساعد الشراء إلى 90 ثم طرح الرد 30 أيضا من صافي الشهرين، لكتب 60. يكون قد استخدم الرد مرتين: مرة لخفض الشراء ومرة بوصفه حركة منفصلة.
كما أن تقرير الشهر الثاني وحده يعرض الرد 30، لكنه لا يحتوي شراء الشهر الأول. لا نستبدل مجموع الشهرين برقم الفترة الثانية أو نسمي اختلاف النطاق زيادة في الكسب.
ما الذي يثبت وصول الرد؟
الربط بين الحركتين معطى صراحة في التمرين. مبلغ رد يساوي مبلغ حركة أخرى لا يثبت أنه يعود إليها؛ يحتفظ المساعد بمعرف الأصل والفئة والنسخة والفترة.
وجود وصف في دفتر الميزانية لا يكفي لإعلان تسوية بنكية نهائية أو حرية إنفاق المبلغ كله. لم نقدم كشفا من بنك أو حالة حساب أو التزامات أخرى لكي نستنتج ذلك.
لم نطلب استردادا أو ننقل مالا أو نختبر البرنامج. نستخدم المساعد لشرح دور حركة موثقة في نطاق الورقة، مع إبقاء حالات الوصول والربط غير المثبتة مجهولة.
المصادر ومتابعة القراءة
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.