
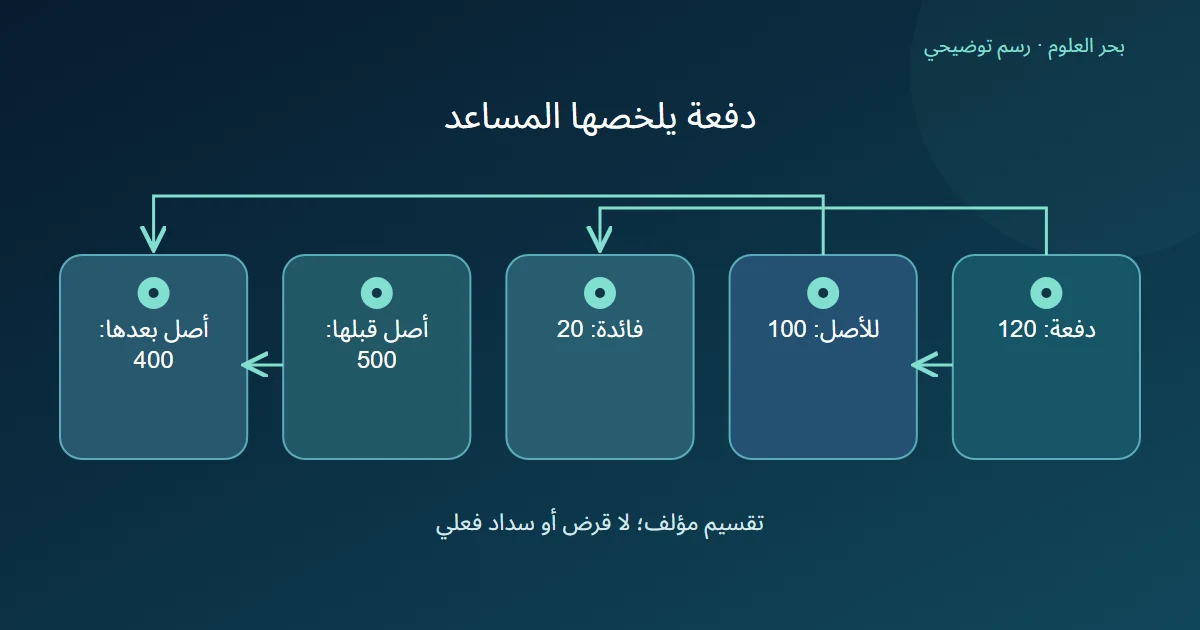
دفعة القرض وأصل الدين ليسا رقما واحدا بالضرورة. حين يختصر المساعد كشفا، قد يطرح كامل الدفعة من الرصيد الذي يصف أصل الدين، فينتج ملخصا متماسكا حسابيا لكنه يخلط دور المبالغ. نقرأ تعريف المكونات في صفحة CFPB عن الرهن العقاري، ثم نفصل الحساب في ورقة رمزية لا تصف قرض شخص.
الخلاصة السريعة
لا؛ يلزم معرفة الجزء المخصص للأصل. في ورقتنا فقط، دفعة 120 فيها 100 للأصل و 20 للفائدة، فينخفض أصل 500 إلى 400 ، لا 380.
- تصف CFPB الأصل بأنه المال المقترض الواجب رده، والفائدة بأنها تكلفة اقتراض، وتذكر إمكان مكونات أخرى في دفعة الرهن. [1] لا نعمم تقسيم ورقتنا على المنتجات.
- نعلن بلا رسوم أو حركات أخرى أن 120 تتكون من 100 للأصل و 20 للفائدة؛ لذلك الأصل الجديد 500 ناقص 100 يساوي 400.
- طرح 120 كاملة يعطي 380 ، لكنه يعامل الفائدة كخفض إضافي للأصل في التمرين. إن غاب توزيع الدفعة، يبقى الخفض المطلوب غير معلوم.
- احفظ الوحدة والرصيد ودور كل جزء والفترة. لا تستخرج فائدة مقبلة أو جدولا أو حكما عن قرض فعلي من هذه الأرقام المؤلفة.
ما المكون الذي تشير إليه العبارة؟
تفرق CFPB الأصل المقترض عن الفائدة بوصفها تكلفة اقتراض، وتعرض التأمين والضرائب ضمن المكونات الممكنة لدفعة الرهن العقاري. [1]
المعلومة هنا تعريف أدوار في مصدر مسمى، لا صيغة لتوزيع كل دفعة. نحتاج وصف الخانات في الورقة التي يلخصها المساعد قبل أن نقرر أن رقم الدفعة كله ينقص الأصل. لا يفيد تشابه العدد مع حركة أخرى في تعيين هذا الدور.
كيف ينخفض الأصل في حسابنا؟
نؤلف رصيدا للأصل مقداره 500 بوحدة مالية رمزية، ودفعة 120. نصرح أن 100 منها خفض للأصل و 20 فائدة، ولا توجد رسوم أو إضافة أو حركة أخرى. لا نعطي سعر فائدة أو مدة أو نظام سداد.
يجمع الجزآن إلى 120. بعد الجزء المخصص للأصل يصبح رصيده 400. الفائدة 20 خرجت ضمن الدفعة المعلنة، لكنها ليست عشرين إضافية من أصلنا. نقرأ الحساب وفق هذا التقسيم الصريح فقط.
| الجزء | قيمته في الورقة | أثره المعلن على الأصل |
|---|---|---|
| أصل | 100 | خفض 100 |
| فائدة | 20 | لا خفض إضافي |
| الدفعة كلها | 120 | ليست خفض 120 |
لماذا يخطئ طرح رقم صحيح؟
إذا طرح المساعد 120 من 500 كتب 380. عملية الطرح نفسها صحيحة، لكن المقدار المختار للطرح لا يطابق معنى الخانة؛ نقص الأصل في ورقتنا 100 فقط. لهذا تكون مراجعة دور المبلغ سابقة للحساب.
لو وصلت دفعة 120 دون توزيعها، لا نفترض أن 100 منها للأصل لأن هذا ما استعملناه هنا. قد نعرض التقسيم تعليما مفترضا، لكن لا نلصقه بالورقة الناقصة. كما لا نحكم أن الفرق بين 120 و 100 رسم أو فائدة ما لم يسمه المصدر.
ما حدود التفسير الذي يحتفظ به الملخص؟
نقترح حفظ الرصيد الذي يصف الأصل ووحدته وفترته، والدفعة وعناصرها وما يدل على تخصيصها. إذا تحدث تقرير آخر عن إجمالي مستحقات، فلا نستبدله تلقائيا برصيد الأصل؛ قد يجيب عن سؤال مختلف.
لم نحسب جدولا أو ننفذ سدادا أو نقيم تكلفة منتج أو أهلية اقتراض. لا يخبرنا التمرين ما فائدة الدفعة التالية أو الالتزامات الأخرى. يوضح فقط أن صحة جمع الجزأين لا تبرر نسبة كل الدفعة إلى خفض أصل الدين.
المصادر ومتابعة القراءة
- CFPB: Mortgage costs (يفتح في نافذة جديدة)consumerfinance.gov
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.