
اختفاء عملية معلقة من الحساب قد يغري مساعدا ذكيا بكتابة «ألغي الشراء وعاد المال». لكن العرض المصرفي يصف حالة حجز قد تزول قبل وصول طلب الخصم النهائي. نقرأ دليل Wells Fargo المسمى ونؤلف أرقاما رمزية لفهم حدود التلخيص، دون الاطلاع على حساب حقيقي.
الخلاصة السريعة
لا؛ زوال الحجز لا يثبت إلغاء الشراء أو تنفيذ استرداد. احفظ حالة العرض ووقت ملاحظتها، وافصل مبلغ التفويض عن مبلغ نهائي قد يصل لاحقا.
- يشرح Wells Fargo تحرير حجز بطاقة عند عدم ورود طلب الدفع ضمن مدة الحجز، مع إمكان خصم المبلغ الفعلي إذا ورد الطلب لاحقا. [1]
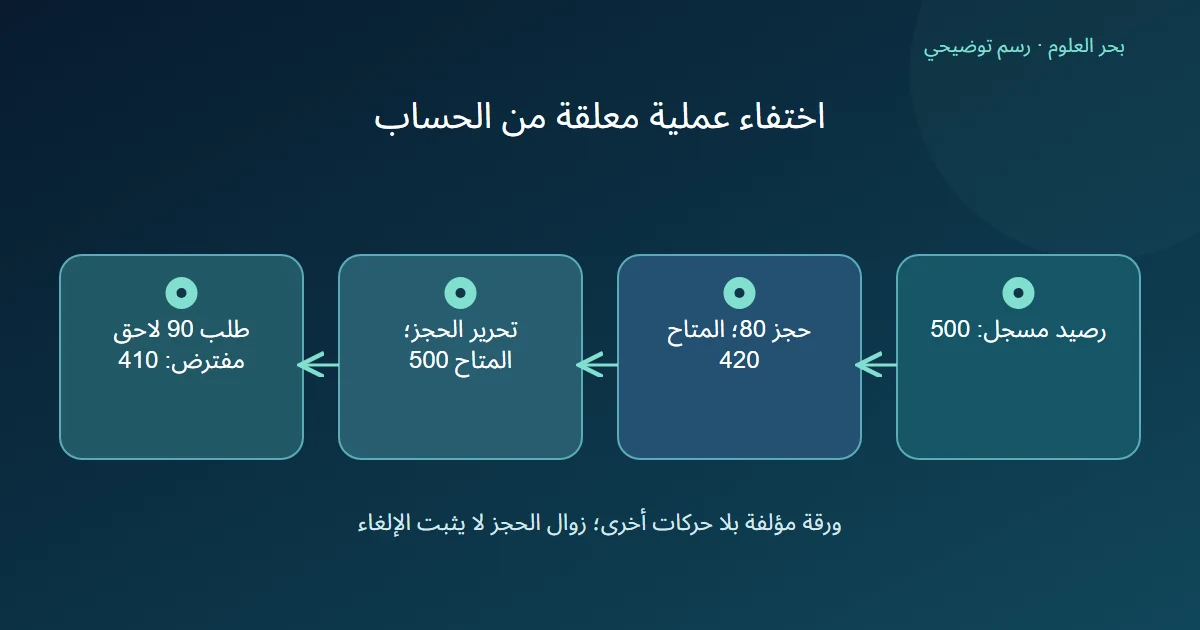
- في ورقتنا، رصيد مسجل 500 وحجز 80 يعطيان متاحا 420؛ تحرير الحجز يعيد المتاح إلى 500 إذا لم تقع حركة أخرى، ولا يثبت استردادا أو إلغاء.
- إذا افترضنا ورود طلب نهائي 90 بعد التحرير، يصير الرصيد 410؛ لا نساوي مبلغ التفويض 80 بالمبلغ النهائي 90 أو نخترع موعد وصوله.
- صف ما ظهر وما لم يؤكد، ولا تستنتج سبب زوال الحجز أو عدم وجود حركات غائبة من العرض. التمرين ليس كشفا حقيقيا ولا توصية إنفاق.
ما الذي اختفى: الحجز أم التزام الشراء؟
يوضح Wells Fargo أن تحرير حجز البطاقة قد يعيد المبلغ إلى المتاح، وأن ورود طلب الدفع الفعلي لاحقا يؤدي إلى خصمه حينئذ. [1]
نستعمل هذه العلاقة المنشورة في هذا البنك دون تعميم مدة الحجز على كل بطاقة أو نوع معاملة. لا نعامل اختفاء الصف بوصفه رسالة من التاجر تؤكد إلغاء الطلب.
إذا لم يصل سجل الإلغاء أو الاسترداد، يكتب المساعد «لم يعد الحجز ظاهرا في النسخة المتاحة»، بدلا من تأليف سبب زواله. تحديث شاشة الرصيد لا يجيب وحده عن تاريخ الشراء أو المصير النهائي للدفع.
كيف يرتفع المتاح دون استرداد جديد؟
نؤلف رصيدا مسجلا مقداره 500 وحجز تفويض 80، بالوحدة نفسها، ونفترض عدم وجود حجوزات أو حركات أخرى. المتاح في هذه الورقة 420. عندما نزيل الحجز فقط، يصبح المتاح 500.
لم نضف حركة استرداد 80 إلى الرصيد المسجل؛ بقي 500 في المرحلتين. جمع 80 مرة أخرى ليصير 580 يخلط إزالة القيد الذي خفض المتاح بزيادة جديدة في الرصيد.
هذه حسابات للسيناريو المعلن وليست طريقة للتحقق من كشف شخصي. لو كانت معلومات الحركات الأخرى ناقصة، لا نملأها بالصفر من تلقاء أنفسنا.
| حالة مؤلفة | الرصيد المسجل | الحجز | المتاح المفترض |
|---|---|---|---|
| قبل التحرير | 500 | 80 | 420 |
| بعد تحرير الحجز فقط | 500 | 0 | 500 |
هل يجب أن يساوي الخصم النهائي التفويض؟
يذكر الدليل أن مبلغ التفويض الأولي قد يختلف عن مبلغ المعاملة الفعلي. [1]
نفترض الآن طلبا نهائيا مقداره 90 بعد تحرير الحجز، دون حركة أخرى. يصير الرصيد المسجل 410 من 500 ناقص 90. هذه إضافة معلنة إلى ورقتنا، وليست تنبؤا بما سيطلبه تاجر حقيقي.
لا يختار المساعد 80 بوصفه الخصم النهائي لأنه الرقم الذي رآه أولا. ولا يكتب أن 90 وصل في يوم معين إذا لم نعطه سجل الوصول. تحرير الحجز لا يمنع هذه المرحلة المفترضة اللاحقة.
كيف نكتب ملخصا يحفظ المجهول؟
نفصل النسخ الثلاث: وجود حجز، ثم غيابه، ثم طلب نهائي مفترض إذا ورد. ونحفظ معرف المعاملة إن قدم، دون ربط طلبين من تشابه المبلغ وحده.
عند توفر أول نسختين فقط، لا نعلن أن الطلب النهائي لن يصل، ولا أن سبب التحرير كان إلغاء التاجر. كما أن العرض المتاح لا يثبت غياب كل حركات غير ظاهرة فيه.
لم ندخل حسابا أو نحرر حجزا أو نجري استردادا. فائدة المثال أن يمنع التلخيص من تحويل تغير الرصيد المتاح إلى خبر عن فعل تجاري لم نتحقق منه.
المصادر ومتابعة القراءة
- Wells Fargo: Account Activity FAQs (يفتح في نافذة جديدة)wellsfargo.com
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.