
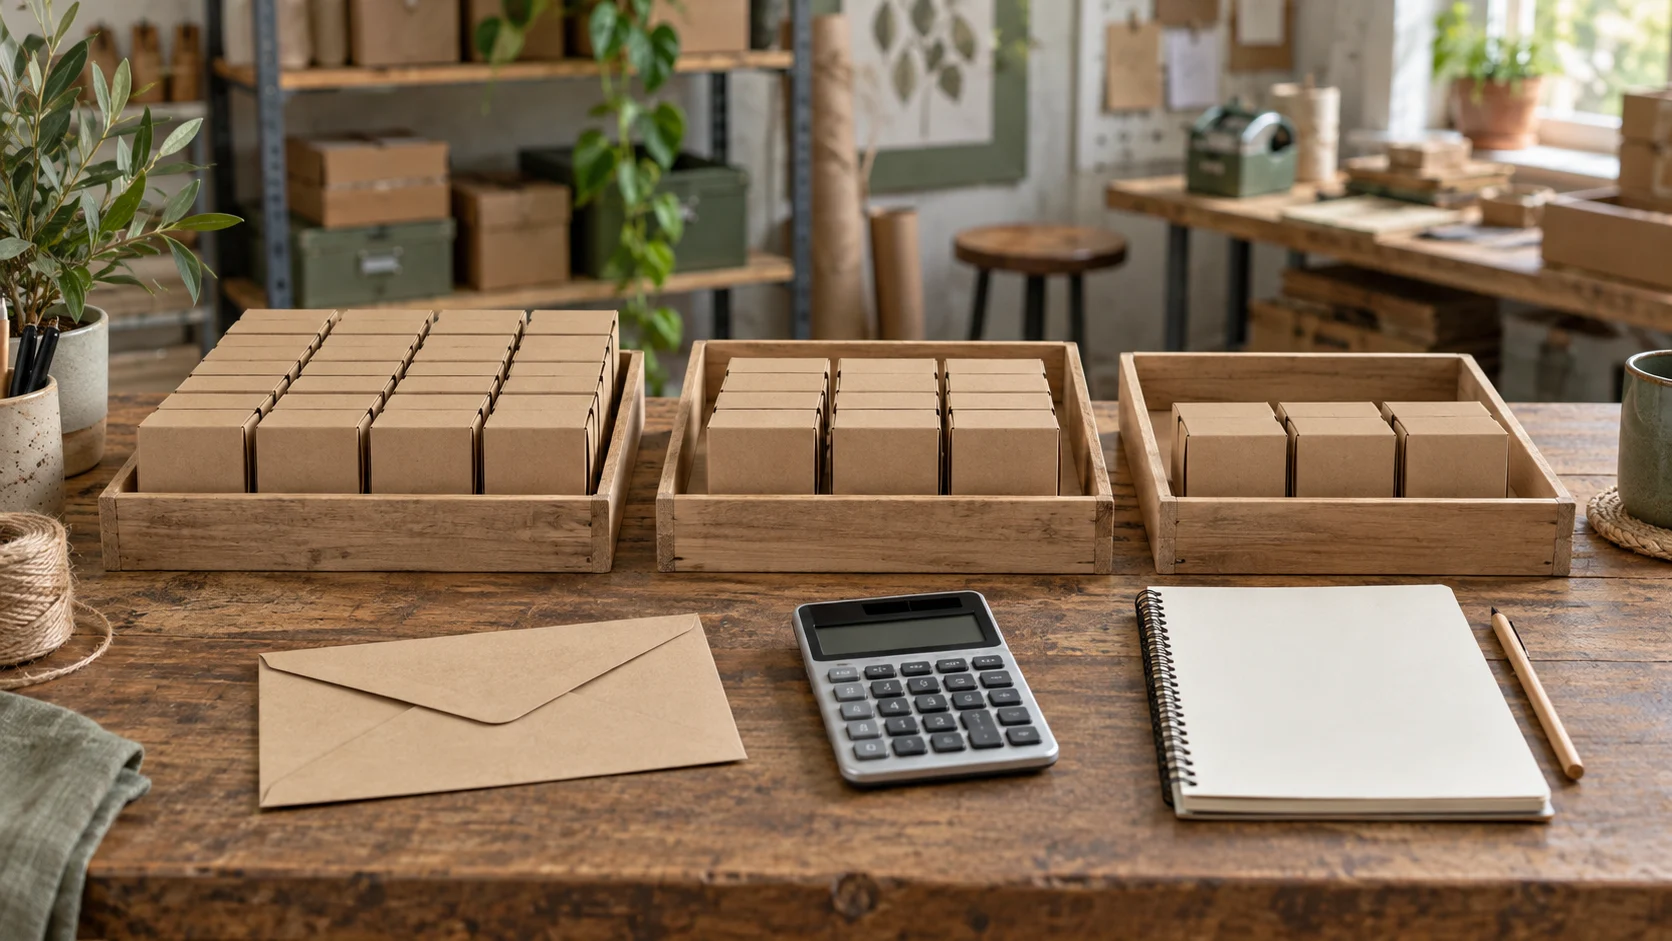
متوسط التكلفة الثابتة للوحدة ومقامه يوضحان كيف نقرأ حصة القطعة من مبلغ معلوم. سنختار إجماليًا افتراضيًا ونقسمه على أعداد محددة، ثم نفحص اختلاف الإنتاج والمبيعات والفترة والتجميع والتقريب. الأمثلة تعليمية، والصورة مولدة والرسم أصلي؛ لا تعرض دفاتر منشأة أو عقدًا اختبرناه. السؤال الذي نتابعه هو تفسير الحصة وشروط المقارنة، وتبقى المعلومات غير المعطاة مجهولة في بطاقة القراءة.
الخلاصة السريعة
عندما نثبت الإجمالي عند تسعمئة وستين ونزيد عدد القطع من أربع وعشرين إلى ثمان وأربعين ثم ست وتسعين، تهبط الحصة من أربعين إلى عشرين ثم عشر، ويظل الإجمالي تسعمئة وستين.
- المتوسط هو الإجمالي الثابت مقسومًا على كمية موجبة، ووحدته نقد لكل وحدة كمية؛ وثبات الإجمالي مرتبط بمدى النشاط الملائم.[1][2] سمّ المبلغ والفترة والوحدة قبل الحساب، ولا تدخل بنودًا غير معرفة.
- في المثال: أربع وعشرون قطعة بحصة أربعين، وثمان وأربعون بحصة عشرين، وست وتسعون بحصة عشر. الضرب يعيد تسعمئة وستين دائمًا؛ انخفاض الحصة لا يثبت توفيرًا في الإجمالي أو نجاح زيادة الإنتاج. العودة من عشرين إلى أربعين ارتفاع مئة بالمئة، والانخفاض العكسي خمسون بالمئة.
- المبلغ نفسه على ثمانين منتجة يعطي اثنتي عشرة، وعلى ستين مباعة يعطي ست عشرة، وعلى اثنتين وسبعين مقبولة يعطي ثلاثة عشر وثلث. سمّ كل مقام؛ لا نستنتج حركة مخزون أو سبب رفض أو قاعدة تحميل من هذه الأعداد.
- المبلغ الموجب مع كمية صفر لا يعطي متوسطًا معرفًا. الكمية المفقودة مجهولة، وليست صفرًا. بسط صفر وكمية موجبة يعطي حصة صفر؛ إعادة بناء كمية من حصة مقربة لا تثبت العدد الأصلي.
- تسعمئة وستون على ثمانين وألف وأربعمئة وأربعون على مئة وعشرين يعطيان الحصة نفسها، اثنتي عشرة، رغم زيادة الرقمين خمسين بالمئة. ألف وتسعمئة وعشرون على مئة وعشرين يعطي ست عشرة. وحّد الفترة: مبلغ ثلاثين يومًا لا يقسم على إنتاج خمسة أيام في مقارنتنا؛ لا تفترض مبلغ فترة أو إنتاجًا نهائيًا.
- اجمع المبلغ والكمية قبل المتوسط المشترك: تسعمئة وستون على ثمانين، ومئتان وأربعون على أربعين، يعطيان ألفًا ومئتين على مئة وعشرين، أي عشرًا؛ المتوسط البسيط تسع. تقسيم الصف الأول يحفظ العشر، ونسخه كاملًا يعطي عشرة فاصلة ثمانية بسبب التكرار؛ تحقق من النطاق والعملة والوحدة.
- مئة على سبعة تعرض أربعة عشر فاصلة تسعة وعشرين؛ ضرب العرض المقرب في سبعة يعطي مئة فاصلة صفر ثلاثة. احتفظ بالقيم الأصلية والدقة. البطاقة تحفظ المبلغ والكمية وتعريفهما والفترة والنطاق والمجهول؛ الحصة وحدها لا تجيب عن السعر أو الربح أو قرار الإنتاج.
ابدأ بمبلغ ثابت معلوم ثم سمّ الوحدة
يعرّف Pearson المتوسط الثابت بأنه إجمالي التكلفة الثابتة مقسومًا على الكمية، مع وحدة نقد لكل وحدة كمية ومقام موجب.[1]
سنختار مبلغًا افتراضيًا قدره تسعمئة وستون وحدة نقدية لفترة محددة. وسنسمي الكمية عدد القطع المنتجة خلال الفترة نفسها. لا نحتاج في هذا المثال إلى استخراج المبلغ من نقطتي نشاط أو تقسيم فاتورة مختلطة؛ المبلغ معطى في بداية المسألة. هذه البداية تجعل سؤالنا محدودًا: ما الحصة الحسابية لكل قطعة إذا وزعنا هذا الإجمالي بالتساوي على العدد المعلن؟ لا نبحث هنا عن سبب المبلغ أو شروط عقد أو قواعد تقويم المخزون.
اكتب أعلى ورقة العمل اسم المبلغ والفترة واسم الوحدة قبل فتح الحاسبة. عبارة «تكلفة القطعة» وحدها واسعة؛ في ورقتنا المقصود حصة القطعة من المبلغ الثابت المختار فقط. إذا كان الملف يحتوي مواد وأجورًا وتوصيلًا، فلا تدخل هذه البنود في البسط لمجرد أنها مبالغ مالية. تحتاج كل إضافة إلى تعريف جديد للمبلغ الذي توزعه. نحن لا نصنف تلك البنود أو نفترض ثباتها، بل نحافظ على حدود المثال الذي أعلنّاه.
عندما تكون الكمية أربعًا وعشرين قطعة، نقسم تسعمئة وستين على أربع وعشرين فنحصل على أربعين لكل قطعة. أعد ضرب الأربعين في أربع وعشرين؛ يعود الإجمالي تسعمئة وستين. هذا فحص للقسمة، ويمكن تنفيذه دون برنامج متخصص. اكتب إلى جانب الناتج «وحدة نقدية لكل قطعة منتجة في الفترة المختارة». بهذا تمنع قراءة الأربعين على أنها إجمالي المصروف أو كمية قطع أو سعر بيع.
يجب أن تكون القطع قابلة للعد بالمعنى الذي اخترته. صندوق يحتوي عشر قطع ليس عشر صناديق، وطلب واحد يحتوي قطعتين ليس قطعتين من الطلبات. إذا لم تعرف ما الذي يعده السجل، احتفظ بعلامة «وحدة غير موضحة» بدل إعطاء المقام اسمًا من عندك. الناتج العددي يمكن أن يبدو دقيقًا رغم أن وصفه خاطئ، ولذلك يسبق تعريف الوحدة أي مقارنة للمتوسطات.
زيادة العدد تخفض الحصة في مثالنا ولا تغير الإجمالي
توضح المحاضرة الجامعية بقاء إجمالي الثابت ضمن مدى النشاط الملائم، وتغير حصة الوحدة بعكس تغير حجم النشاط.[2]
في المثال نفسه، نثبت المبلغ عند تسعمئة وستين، ونبدل العدد فقط. عند ثمان وأربعين قطعة تكون الحصة عشرين، وعند ست وتسعين قطعة تكون عشرًا. تحقق بالضرب: ثمان وأربعون في عشرين، وست وتسعون في عشر، يعيدان المبلغ نفسه. الأرقام الثلاثة تصف ثلاثة مقامات لمبلغ واحد، ولا تمثل ثلاث فواتير بأربعين وعشرين وعشر وحدات نقدية. الفرق بين الإجمالي والحصة هو محور القراءة.
من أربع وعشرين إلى ثمان وأربعين تضاعف العدد، وانخفضت الحصة من أربعين إلى عشرين؛ أي إلى نصف قيمتها الأولى. لكن طرح الحصتين يعطي عشرين لكل قطعة، لا عشرين من إجمالي المبلغ. لا يمكننا كتابة «وفرنا عشرين» ثم حذف اسم الوحدة، لأن المبلغ المعطى لم يتغير أصلًا. وإذا حاولنا حساب إجمالي توفير بوصفه تسعمئة وستين ناقص تسعمئة وستين، فالنتيجة صفر في هذا النموذج.
والعودة من عشرين إلى أربعين ترفع الحصة بنسبة مئة بالمئة قياسًا بالعشرين. هذه ليست عكس نسبة الانخفاض عددًا، لأن أساس النسبة تغير. تستطيع فهم الحالة دون الاكتفاء بكلمة «نصف» أو «ضعف»: اكتب القيمة السابقة والقيمة الجديدة، ثم مقدار الفرق مقسومًا على السابقة. لا تجعل نسبة تغير حصة نقدية لكل قطعة نسبة تغير فاتورة لم تعرض قيمتها قبل المقارنة وبعدها.
الصورة التوضيحية تعرض صناديق بأعداد مختلفة، لكنها لا تثبت أعداد هذا المثال أو إنتاج ورشة حقيقية. الرسم الداخلي يضع المبلغ نفسه فوق المقامات الثلاثة حتى تستطيع متابعة الحساب. لو طلب منك شخص الاستنتاج بأن زيادة الإنتاج نجحت اقتصاديًا، فالورقة الحالية لا تجيب. لم نعط إيرادًا أو طلبًا أو تكلفة إضافية أو مصير القطع؛ أعطينا إجماليًا واحدًا وأعدادًا مختلفة لتوضيح القسمة فقط.
فرّق بين القطع المنتجة والمباعة والمقبولة
لننشئ فترة أخرى داخل المثال، بمبلغ ثابت معطى قدره تسعمئة وستون، وثمانين قطعة منتجة. نعطي أيضًا ستين قطعة مباعة واثنتين وسبعين قطعة مقبولة حسب وصف السجل الافتراضي. لا نحدد هنا توقيت حركة مخزون أو سبب رفض أو قاعدة محاسبية. هذه ثلاثة أعداد معلنة، وسنحسب أثر اختيار كل منها مقامًا مع إبقاء البسط كما هو.
عند القسمة على الثمانين المنتجة نحصل على اثنتي عشرة وحدة نقدية لكل قطعة منتجة. وعند القسمة على الستين المباعة نحصل على ست عشرة لكل قطعة مباعة. وعند القسمة على الاثنتين والسبعين المقبولة نحصل على ثلاثة عشر وثلث لكل قطعة مقبولة. يمكن أن تكون القسمة صحيحة في الحالات الثلاث، بينما يصبح اسم الناتج خاطئًا إذا سمينا الجميع متوسطًا لكل قطعة منتجة. العدد وحده لا يحدد موضوع القياس.
لنفترض أن قارئًا أخذ الست عشرة وقارنها باثنتي عشرة في تقرير آخر. الفرق أربع وحدات نقدية لكل وحدة معرفة بصورة مختلفة. لا تثبت المقارنة أن أحد التقريرين لديه مبلغ ثابت أكبر، ففي المثال لدينا الإجمالي نفسه. السبب الظاهر هنا هو تغيير المقام من ثمانين منتجة إلى ستين مباعة. قبل تفسير أي فرق، اسأل هل العددان يحصيان الشيء نفسه، وهل البسط يعود إلى النطاق والفترة نفسيهما.
ولا نستخدم نسبة الستين إلى الثمانين لإعلان أن كل المبيعات خرجت من إنتاج هذه الفترة. ذلك يحتاج إلى بيانات لم نقدمها، مثل رصيد البداية وحركات الخروج. كذلك لا نحول الثماني قطع خارج العدد المقبول إلى تكلفة خسارة أو حكم جودة. هدف المثال أن يقرأ القارئ وصف العدد، لا أن يبني دفتر حركة كاملًا من ثلاثة أرقام. إذا كانت علاقة الأعداد مجهولة، دوّنها مجهولة.
في بطاقة المقارنة احتفظ بثلاث خانات: تعريف العدد، وقيمته، وناتج القسمة باسمه الكامل. يمكنك إظهار أكثر من ناتج إذا احتجت إلى المقارنة التعليمية، بشرط عدم تقديم أحد المقامات بوصفه قاعدة لازمة لكل منشأة. هنا نختار الإنتاج لحساب المتوسط الرئيسي ونضع المقامين الآخرين لتوضيح الفرق، ولا نقرر كيفية تحميل تكلفة مخزون أو حساب تكلفة بضاعة مباعة.
المقام الصفري والمفقود حالتان مختلفتان
إذا أعطينا المبلغ نفسه وقلنا إن عدد القطع المنتجة صفر، فلا نستطيع إجراء القسمة المعتادة لإعطاء حصة لكل قطعة. هناك مبلغ تسعمئة وستين في المعطيات، لكن لا توجد قطعة في العدد المعلن ننسب إليها الناتج. اكتب «المتوسط غير معرف عند هذا المقام» بدل صفر أو تسعمئة وستين لكل قطعة. لم يصبح الإجمالي صفرًا بمجرد تعذر حساب الحصة.
أما إذا كانت خانة الكمية فارغة، فليس لدينا تصريح بأن الكمية صفر. لدينا عدد غير معلوم. قد يعثر صاحب البيانات لاحقًا على أربعين أو ثمانين أو أي عدد آخر؛ لا نختار أحدها بالحدس. استخدم وصفًا مثل «لا يمكن الحساب، الكمية غير متاحة»، واحتفظ بالمبلغ والفترة. هذا الوصف يساعد من يراجع الملف على معرفة البيانات التي يحتاج إلى طلبها، دون أن ينشر رقمًا مصطنعًا.
يمكن أيضًا إنشاء مثال ببسط صفر ومقام موجب؛ إذا كان المبلغ الثابت المعطى صفرًا والكمية أربعين، فالحصة صفر لكل قطعة في هذه المسألة. تختلف هذه الحالة عن مبلغ موجب وكمية صفر، وعن خانة مبلغ مفقودة. الصفر قيمة معطاة هنا، وليس بديلًا تلقائيًا للمعلومة الناقصة. لا يكفي أن تعطي الحاسبة رسالة أو خلية فارغة؛ اشرح ما الذي كان صفرًا وما الذي لم يكن معلومًا.
ولنفترض أن الناتج المحفوظ اثنتا عشرة لكل قطعة والمبلغ تسعمئة وستون. يمكن إعادة بناء كمية ثمانين بالقسمة ما دمنا نعامل القيم الدقيقة بوصفها معطيات متسقة. لكن إذا كانت الاثنتا عشرة رقمًا مقربًا من ناتج آخر، فإعادة البناء ليست إثباتًا للعدد الأصلي. يظل سجل الكمية هو المرجع في المثال، ولا نملأ خانته برقم مستخرج من عرض مختصر دون توضيح ذلك.
لا تفترض أن المبلغ يظل نفسه في كل سيناريو
ثبات تسعمئة وستين في الأمثلة السابقة اختيار معلن داخل المقارنة. لا يلزم منه أن أي زيادة في عدد القطع ستأتي بالمبلغ نفسه. لنضع الآن سيناريو أولًا بمبلغ تسعمئة وستين وعدد ثمانين، وسيناريو ثانيًا بمبلغ ألف وأربعمئة وأربعين وعدد مئة وعشرين. الحصة اثنتا عشرة في كل منهما، مع أن الإجمالي والعدد زادا بنسبة خمسين بالمئة كل على حدة.
لو عرضنا عمود المتوسط وحده، فلن نرى هذه الزيادة في الإجمالي. لذلك احتفظ بالبسط والمقام مع الناتج، ولا تستخدم بقاء الحصة ثابتة لإعلان أن المصروف ثابت بين السيناريوهين. التشابه في الرقم الثالث يخفي اختلاف الرقمين اللذين أنتجاه. وهذا فحص حسابي بسيط يمكن أن يكشف ضعف قراءة تقرير، دون أن يحتاج إلى تفسير سبب تغير المبلغ أو طبيعة عقد المنشأة.
وفي سيناريو ثالث نعطي مبلغ ألف وتسعمئة وعشرين وعدد مئة وعشرين؛ تكون الحصة ست عشرة. زاد العدد مقارنة بالثمانين الأولى، لكن الحصة ارتفعت من اثنتي عشرة إلى ست عشرة لأننا غيرنا الإجمالي أيضًا. لا تناقض هذه الحالة مثال القسمة السابقة؛ شرط إبقاء البسط نفسه لم يعد قائمًا. اكتب التغيرين معًا قبل استعمال عبارة «زيادة الإنتاج تخفض الحصة» دون ذكر الشرط.
ليس لدينا في هذه السيناريوهات عقد إيجار أو جدول توسعة أو قرار شراء آلة. قد يتغير مبلغ في حالة حقيقية لأسباب عديدة، لكننا لا نختار سببًا لمجرد أنه يجعل القصة مقنعة. نكتفي بمراجعة المعطيات: هل المبلغ الثاني معطى فعلًا، أم نقلنا الأول من سيناريو آخر؟ وهل نطاقه واحد؟ إذا لم يقدم التقرير جوابًا، فتعليق الحساب أو المقارنة أدق من ملء الفراغ بتفسير غير موثق.
وحّد الفترة قبل مقارنة حصتين
لنحدد فترة من ثلاثين يومًا بمبلغ تسعمئة وستين وعدد ثمانين قطعة، فتكون الحصة اثنتي عشرة. ولنضع إلى جانبها فترة مختلفة من خمسة أيام، بمبلغ معطى مستقل قدره مئة وستون وعدد عشر قطع، فتكون الحصة ست عشرة. الأعداد هنا مختارة للتعليم؛ لم نستخرج المئة والستين بقاعدة تعاقدية، ولم نفحص توزيع مبلغ فعلي على أيام عمل أو أيام تقويم.
إذا أخذ قارئ مبلغ الفترة الطويلة تسعمئة وستين وقسمه على عشر قطع من الفترة القصيرة، سيحصل على ست وتسعين. القسمة صحيحة عددًا، لكن البسط والمقام لا يعودان إلى الفترة التي سميناها واحدة في النموذج. لا تعالج الخطأ بتعديل الناتج فقط؛ ارجع إلى الخليتين وحدد مصدر كل منهما وتاريخ بدايته ونهايته. بهذه الخطوة تستطيع تمييز خطأ اختيار البيانات عن خطأ العملية الحسابية.
ولا يكفي أن تحمل الورقتان اسم الشهر نفسه. قد تكون إحداهما من أول الشهر إلى نهايته، والأخرى من تاريخ بدء التشغيل إلى تاريخ المراجعة. في مثالنا أعلنا ثلاثين يومًا وخمسة أيام، فلا نخفي هذا الفرق. وإذا احتجت إلى جعل الفترتين قابلتين للمقارنة، فأنت تحتاج إلى مبلغ وعدد متوافقين للفترة التي تختارها، لا إلى تغيير عنوان العمود مع الإبقاء على القيم القديمة.
اكتب أيضًا ما إذا كانت القيم معطاة نهائية داخل المسألة أو مؤقتة تحتاج إلى تحديث. لا نحول عددًا جزئيًا في منتصف الفترة إلى كمية نهاية مؤكدة، ولا نمدده حسابيًا ثم نقدمه كإنتاج وقع بالفعل. يمكن إعداد سيناريو معلن بافتراضاته إذا كان هذا مطلوبًا، لكن المقال الحالي يقرأ أرقامًا معطاة فقط. وغياب المعلومة الزمنية سبب لتقييد المقارنة، لا دعوة إلى اختراع تاريخ ملائم للناتج.
اجمع المبالغ والكميات قبل المتوسط المشترك
لدينا الآن مجموعتان مستقلتان داخل تمرين جديد، بوحدة نقدية واحدة وتعريف قطع واحد وفترة واحدة. المجموعة الأولى مبلغها تسعمئة وستون وعددها ثمانون، وحصتها اثنتا عشرة. الثانية مبلغها مئتان وأربعون وعددها أربعون، وحصتها ست. لكي نحسب حصة مشتركة للكل نجمع المبلغين إلى ألف ومئتين، والعددين إلى مئة وعشرين، فتكون النتيجة عشرًا لكل قطعة.
المتوسط البسيط لاثنتي عشرة وست يعطي تسعًا. لا يعيد هذا الرقم المبلغ المشترك عند ضربه في مئة وعشرين، بل يعطي ألفًا وثمانين. الفرق مئة وعشرون عن الألف والمئتين المعطيين. سبب الاختلاف في هذا التمرين أن المجموعتين لا تحملان العدد نفسه من القطع. تستطيع فحص المتوسط المشترك بإعادة ضربه في مجموع الكمية، بعد التأكد من أن المجموعة الثانية لا تكرر بيانات الأولى.
قسّم المجموعة الأولى في الملف إلى صفين متساويين؛ كل صف مبلغ أربعمئة وثمانين وعدد أربعين. احتفظ بالثانية كما هي. مجموع المبالغ يظل ألفًا ومئتين ومجموع القطع مئة وعشرين، ولذلك يظل الناتج عشرًا. عدد صفوف الجدول تغير، لكن لا ينبغي أن يتحول كل صف إلى مجموعة ذات وزن متساوٍ لمجرد أنه يشغل سطرًا مستقلًا. التقسيم هنا أعاد عرض البيانات نفسها دون زيادة وحدات أو مبالغ.
أما نسخ المجموعة الأولى كاملة مرة أخرى فيزيد المبلغ المسجل إلى ألفين ومئة وستين والعدد إلى مئتين، ويعطي عشرة فاصلة ثمانية. هذا رقم مختلف ناتج عن بيانات مكررة في تمريننا، لا تحسين لحساب المجموعتين الأصليتين. قبل التجميع احتفظ بمعرف كل مجموعة ونطاقها، وافحص ما إذا كانت الصفوف أجزاء غير متداخلة. كما لا تجمع عملتين مختلفتين أو عددي قطع وخدمات وتسمي الناتج حصة مشتركة دون تعريف جديد والتحقق من البيانات المطلوبة.
احتفظ بالدقة وحدود الاستنتاج في بطاقة القراءة
في تمرين صغير مستقل نعطي مبلغ مئة وعدد سبع قطع. القسمة الدقيقة مئة على سبعة، وعرضها إلى منزلتين يعطي أربعة عشر فاصلة تسعة وعشرين. إذا ضربنا الرقم المعروض في سبعة حصلنا على مئة فاصلة صفر ثلاثة، بينما يعود الكسر الدقيق إلى مئة. فرق الثلاثة أجزاء من المئة نتج هنا من تقريب الحصة، لا من مبلغ إضافي معطى في التمرين.
احتفظ بالقيم الأصلية للقسمة، وبيّن مستوى التقريب الذي استعملته في العرض. لا تعدل البسط إلى مئة فاصلة صفر ثلاثة لتجعله يطابق نسخة مقربة، ولا تصف الفرق فورًا بأنه نقص أو خطأ سجل مالي. وإذا كان توزيع مبالغ فعلية على بنود مطلوبًا، فذلك سؤال آخر يحتاج إلى قاعدة توزيع وحدود دقة واضحة؛ مقالنا يفسر المتوسط ولا يصدر تعليمات تسوية حسابات فعلية.
بطاقة القراءة النهائية تتضمن اسم المبلغ، وعملته، وفترته، ونطاقه، وتعريف الكمية، وعددها، والناتج باسمه ووحدته، ودقة عرضه. أضف مصدر القيم داخل الملف والمعلومات الناقصة وما إذا كانت مقارنة أخرى تبقي الإجمالي نفسه. إذا جمعت مجموعتين، احفظ الأرقام قبل التجميع ومعرفاتهما حتى يمكن فحص التكرار. هذه البطاقة تلخص ما فعلناه في الأمثلة ولا تدعي أنها نموذج محاسبي معتمد لكل استخدام.
لا تكفي حصة المبلغ الثابت لتحديد سعر بيع أو هامش ربح أو تقرير إنتاج إضافي. في أمثلتنا لا توجد بيانات تكفي للإجابة عن هذه الأسئلة، لذلك تظل النتائج محصورة في القسمة المعلنة. عندما تقرأ عبارة «انخفض المتوسط»، اطلب الرقمين اللذين أنتجاه قبل تفسيرها: ربما تغير العدد وحده، أو المبلغ والعدد معًا، أو تعريف المقام أو الفترة. حفظ هذه التفاصيل يجعل الحصة قابلة للفهم والمراجعة، بدل أن تصبح رقمًا صغيرًا يحمل استنتاجات أكبر من المعطيات.
المصادر ومتابعة القراءة
- Pearson: المتوسط الثابت ومقامه ووحدته (يفتح في نافذة جديدة)pearson.com
- محاضرة جامعية: إجمالي الثابت وحصة الوحدة (يفتح في نافذة جديدة)uomus.edu.iq
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.