
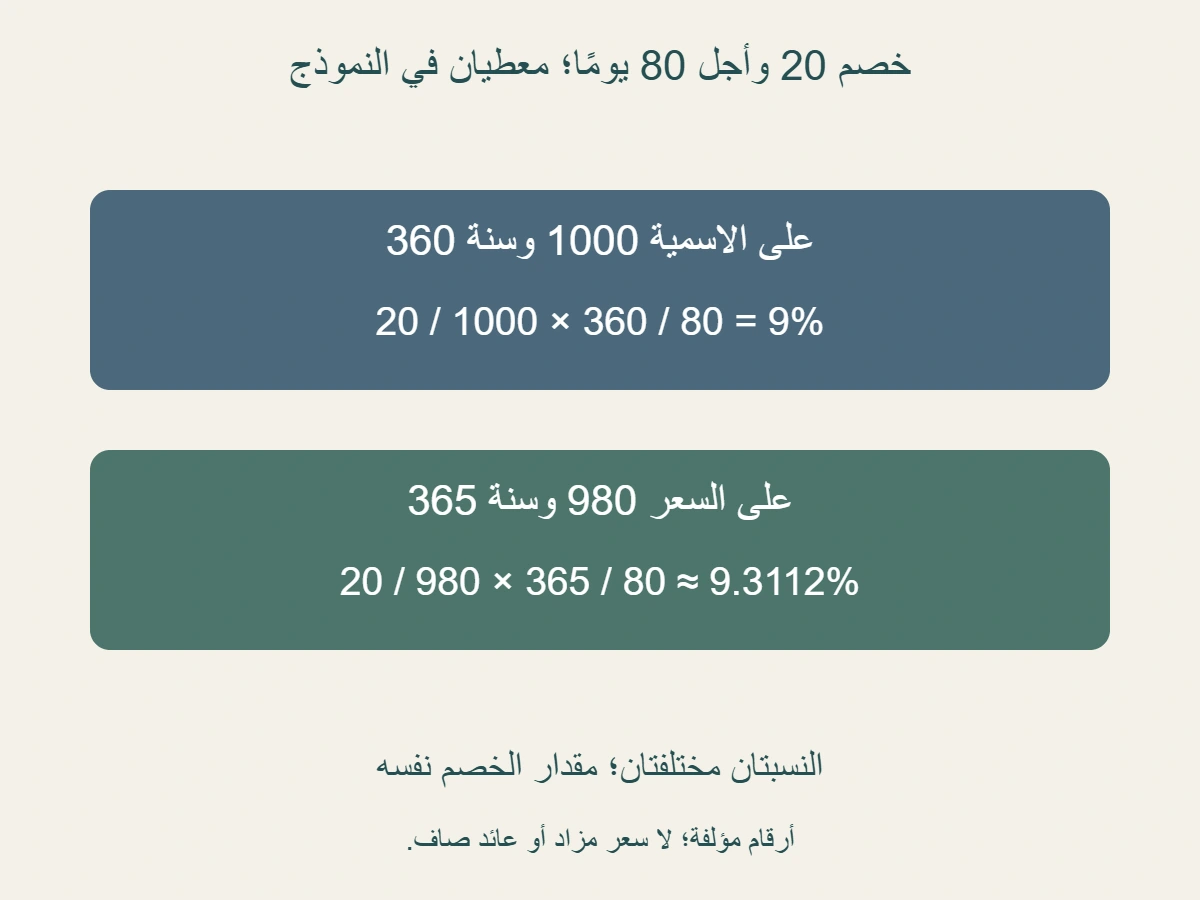
معدل خصم أذون الخزانة ليس عائدًا على السعر المدفوع بالضرورة؛ فقد يستخدم القيمة الاسمية مقامًا وسنة من 360 يومًا، بينما يستخدم حساب الاستثمار سعر الشراء وأساس سنة آخر. لذلك يمكن أن تختلف نسبتان تصفان الفرق النقدي نفسه دون أن يزيد المال. نوضح المعنى ببيانات مؤلفة لأجل 80 يومًا، مع التمييز بين نسبة الفترة والتعبير السنوي. ليست الأرقام سعر مزاد أو عرضًا أو توصية شراء.
الخلاصة السريعة
اقرئي مقام النسبة وأساس السنة والأجل قبل مقارنة معدل الخصم بعائد الاستثمار.
- تربط الخزانة الأمريكية Bank Discount بالقيمة الاسمية والخصم وسنة 360 يومًا، و Investment Yield بسعر الشراء والخصم وسنة 365 أو 366 يومًا. هذه تعريفات الجهة المسماة. [2]
- في نموذج مؤلف، القيمة الاسمية 1000 والسعر 980 والأجل 80 يومًا، وأساس سنة الاستثمار 365 معطى. الفرق النقدي 20 ، دون تكاليف أو ضرائب أو تدفقات أخرى في الفرض.
- الخصم 20 على الاسمية 1000 مع عامل 360 على 80 يعطي معدل خصم سنوي 9%. لا تعني النسبة 90 وحدة نقدية خلال 80 يومًا.
- الخصم نفسه على السعر 980 مع عامل 365 على 80 يعطي نحو 9.3112%. ومع 360 على السعر نفسه فقط يعطي نحو 9.1837%؛ فرّقنا أثر المقام عن السنة.
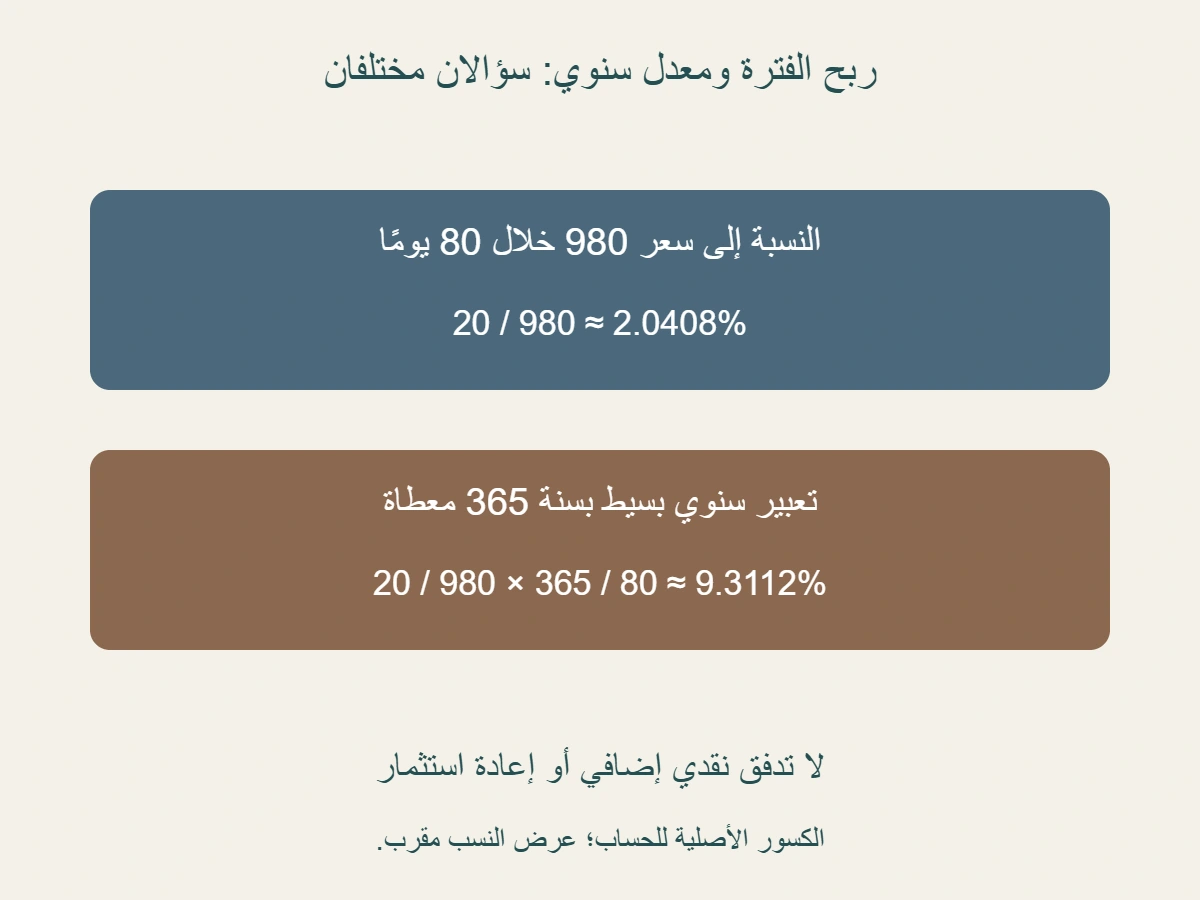
- نسبة الفرق 20 إلى السعر 980 للفترة نحو 2.0408%، وليست المعدل السنوي. لا يضيف التحويل السنوي تدفقًا نقديًا أو يفترض إعادة استثمار.
- الصيغة البسيطة لأجل لا يتجاوز نصف سنة؛ 365 أو 366 يتعلق باحتواء الفترة من الإصدار إلى ذكراه السنوية على 29 فبراير، لا اسم السنة وحده. [1]
- سعر 98 لكل 100 قيمة اسمية يعطي 980 عند اسمي 1000 ، و 9800 عند اسمي 10000. تتغير المبالغ مع الكمية، وتبقى النسب في فرضنا؛ احفظي النطاق ولا تستنتجي سعرًا أو نتيجة شخصية.
تعريف النسبة يبدأ بالمقام والسنة
توضح الخزانة الأمريكية أن معدل Bank Discount يعتمد على القيمة الاسمية ومقدار الخصم وسنة 360 يومًا، بينما يعتمد Investment Yield على سعر الشراء والخصم وسنة 365 أو 366 يومًا. نستخدم هذا التمييز ضمن تعريفاتها للأذون. [2]
عندما تقرئين جدولًا يحمل كلمة «عائد»، اكتبي اسم المقياس الكامل فوق الرقم. لا يفترض التشابه في الكلمة أن المقام أو أساس السنة أو الأجل متطابق. قد يكون الفرق النقدي معلومًا في كلا الحسابين، لكن كل نسبة تنسبه إلى مقدار مختلف أو تعرضه على أساس زمني مختلف. لهذا لا نختار الرقم الأعلى ونحذف تعريفه، ولا نقرر أن إحدى النسبتين خطأ لمجرد اختلافهما. السؤال الأول هو ما الذي حسبته كل خانة، لا أي رقم يبدو أكثر فائدة في عنوان مختصر.
سنطبق في المقال حسابًا لمثال قصير الأجل بمدخلات محددة، لا قاعدة لجميع الأذون في كل سوق أو لجميع آجالها. لم نجمع عروضًا من حساب أو نقرأ شروط شراء للقارئة، ولم نؤلف تقويم إصدار لكي نحدد منه المدة. نحافظ على الفرق بين تعريف المقياس وبيانات النموذج وتفسير النتيجة. هذا الفرق يسمح باستعمال المثال لتعلم القراءة، دون تحويله إلى نتيجة مالية لورقة حقيقية لم نقدم هويتها أو تاريخها أو بيانات سعرها أو رسومها أو ضرائبها.
يمكن تجهيز بطاقة من ثلاثة أسطر قبل الحساب: اسم المقام، وأساس السنة، وعدد أيام الأجل. أضيفي بعد ذلك الفرق النقدي الذي ستنسبينه إلى المقام. إذا كانت إحدى هذه المعلومات مفقودة، لا تعوضيها من اسم المنتج أو من نسبة منشورة لم تعرفي معناها. البيانات المتحققة هي التي تحدد الحساب الممكن. أما النتيجة التي تظهر من تخمين المدخلات فقد تكون متسقة رياضيًا، لكنها تجيب عن فرض من تأليف القارئة بدل السؤال الذي جاء به المستند الذي تحاول فهمه.
القيمة الاسمية ألف والسعر تسعمئة وثمانون
نؤلف قيمة اسمية مقدارها 1000 وحدة نقدية وسعرًا مقدارُه 980 ، وأجلًا معطى من 80 يومًا. نعطي حساب الاستثمار أساس سنة 365 ، ولا نزعم أننا استخرجناه من تاريخ إصدار فعلي. ونفترض في نموذج التدفق النقدي المستقل دفع 980 في البداية وقبض 1000 كاملة عند النهاية، دون رسوم أو ضرائب أو مبالغ أخرى أو بيع مبكر. القبض الكامل شرط المثال، وليس تحققًا من سداد ورقة أو وعدًا بشروطها. يجب أن تبقى هذه الفرضيات ملازمة للأرقام عند نقلها إلى الرسم أو الملخص.
الفرق بين القيمة الاسمية والسعر هو 1000 − 980 = 20 وحدة نقدية. هذا المقدار هو المدخل الذي سنستخدمه في النسب التالية. لا نضيف 20 إلى القيمة الاسمية لتصبح النهاية 1020 ؛ الألف في الفرض تشمل ما يعيد المدفوع 980 وما يزيد عليه 20. ويمكن مراجعة النتيجة بجمع 980 و 20 لتساوي 1000. توضيح هذا الموضع يمنع عد الفرق مرتين، خصوصًا عندما يحتوي جدول مختصر على خانة للاسمية وخانة مستقلة للخصم ويقرأ شخص الخانتين كأنهما دفعتان منفصلتان.
ولا نساوي القيمة الاسمية بالسعر المدفوع في هذا المثال. لدينا مقداران مختلفان صراحة، ولذلك يجب أن يحتفظ كل منهما باسمه في الحساب. إذا كتبنا 20 على 1000 ثم سميناها نسبة إلى ما دفعناه، تكون العملية العددية صحيحة لهذا المقام لكن الاسم غير مطابق. وإذا كان السؤال عن نسبة الفرق إلى السعر، فالمقام في الفرض 980. لا تصلح تسمية عامة مثل «المبلغ» لورقة تضم أكثر من مقدار؛ اكتبي الاسمية أو السعر أو الفرق حتى يعرف القارئ أي علاقة تصفها الجملة.
اختيار 80 يومًا مدخل تعليمي، وليس تحويلًا لاسم أجل شائع إلى تاريخ متحقق. لم نصف النموذج بأنه إصدار أسبوعي معين، ولم نحسب عطلة أو يوم تسوية أو مدة تقويمية بين تاريخين. إذا وصلت بيانات واقعية، فعدد الأيام وتواريخها من معلومات القراءة المطلوبة، ولا نضع ثمانين مكانها لأنه الرقم الذي يسهل مقارنة المعادلات هنا. المثال يعزل أثر المقام والسنة بعد إعطاء الأجل، ولا يؤدي مهمة التحقق من تواريخ ورقة مالية أو إجراء عملية شراء لها.
حساب معدل الخصم على القيمة الاسمية
نبدأ بالنسبة 20 على 1000 ، وهي 0.02 أو اثنان بالمئة من القيمة الاسمية في النموذج. ثم نستخدم العامل 360 على 80 ، وهو 4.5 ، للتعبير وفق الأساس السنوي لهذا الحساب. يكون الناتج (20 ÷ 1000) × (360 ÷ 80) = 0.09، أي تسعة بالمئة. لا نغير القيمة الاسمية أو السعر أو مقدار الفرق خلال هذه الخطوات. إنما نحسب نسبة وفق المقام والأساس الزمني اللذين سميناهما، ولذلك ينبغي أن يحمل الناتج اسم معدل الخصم السنوي في هذا المثال.
إذا احتفظتِ بالتسعة بالمئة وحدها، فقد يقرأها شخص على أنها تسعة بالمئة من الاسمية حصلنا عليها نقدًا خلال الأيام الثمانين. لكن 1000 × 9% = 90، بينما الفرق المعطى 20. التسعة ناتج التعبير السنوي، وليست نسبة الفترة نفسها إلى الاسمية. يمكن مراجعة الحساب عكسيًا: 1000 × 9% × 80 ÷ 360 = 20. ظهور 80 و 360 في العملية العكسية يوضح لماذا لا يجوز حذف الزمن ثم تفسير المعدل كمقدار نقد الفترة.
وكذلك لا نضرب السعر 980 في التسعة بالمئة ثم نسمي الناتج فرق النموذج. هذا المزج يستخدم معدلًا حسبناه على الاسمية مع مقام آخر، من دون إجراء التحويل الذي يربطهما. قبل نقل النسبة إلى مبلغ، راجعي المقام الذي بنيت عليه والزمن الذي تصفه. البطاقة التي تحفظ هذه المعلومات تسمح باكتشاف الخطأ بسهولة أكبر من بطاقة تعطي رمز النسبة فقط. لا نحتاج إلى تغيير الأرقام كي يتضح الخلط؛ يكفي أن نكتب اسم المدخل تحت كل عملية ضرب أو قسمة.
لا تقدم نتيجة التسعة بالمئة في المقال معدلًا جاريًا للسوق أو مستوى مستهدفًا أو دليلًا على صفقة متاحة. اخترنا السعر والاسمية والأجل من تأليف الكاتب، ولم نستخدم بيانات مزاد فعلية. لهذا لا نقارن الرقم بتوقعات أسعار أو بتكلفة قرض أو بعرض ادخار للقارئة. وظيفة الحساب تفسير مقياس محدد ضمن مدخلات معلنة، لا اختيار أداة استثمار. ويمكن للقارئ إعادة العملية والتحقق من اتساقها دون أن نستنتج منها قرارًا يحتاج إلى بيانات أخرى لم يقدمها المثال.
تغيير المقام ثم تغيير أساس السنة
لنعزل أثر المقام وحده أولًا، نقسم الفرق 20 على السعر 980 ونبقي العامل الزمني 360 على 80 كما كان. يعطينا ذلك نحو 0.0918367347 ، أو 9.1837 بالمئة عند التقريب لأربع منازل. هذه خطوة مقارنة مؤلفة لا نعرضها على أنها اسم المقياس النهائي الذي يستخدم أساس 365 في مثالنا. الغرض أن نرى ما تغير عندما استبدلنا مقام 1000 بمقام 980 ، مع تثبيت الفرق والأجل وأساس السنة. لا يجوز تفسير كل الفرق بين هذا الناتج والتسعة بأنه تغير في الزمن، لأن الزمن لم يتغير في هذه الخطوة.
ثم نستخدم المقام 980 مع أساس سنة 365 والأجل 80. يصبح الحساب (20 ÷ 980) × (365 ÷ 80)، وناتجه نحو 0.0931122449 ، أي 9.3112 بالمئة مقربًا لأربع منازل. هذه النسبة تختلف عن التسعة بالمئة بسبب اختلاف المقام وأساس السنة معًا. ولم يزد مقدار الفرق النقدي 20. فصل الخطوتين يساعد على قراءة أثر كل مدخل، بدل القول إن الرقم الأعلى يمثل مبلغًا إضافيًا أو أنه خطأ لأن الخصم في الجدول لم يتغير.
نستخدم الكسور الأصلية في حساب الناتج الأخير، ولا نعيد استعمال 9.1837 بعد تقريبها وكأنها قيمة دقيقة لكل خطوة لاحقة. التقريب في العرض يخدم القراءة، لكنه قد يجعل نتيجة مشتقة مختلفة قليلًا عن حساب يبدأ من المدخلات الكاملة. لذلك تحفظ بطاقة النموذج 20 و 980 و 80 و 365 مع النسبة المقربة. لم نختبر اختلاف تقريب في تقرير فعلي أو نحدد قواعد عرض لكل جهة؛ نوضح فقط الطريقة التي حافظنا بها على اتساق مثالنا وتحققنا من أن تغير الأرقام المعروضة لا يخفي تغييرًا آخر في المدخلات.
وعندما تعرضين النتائج الثلاث، سمي الأولى معدل الخصم على الاسمية وأساس 360 ، والثانية مقارنة على السعر مع 360 ، والثالثة حساب الاستثمار في نموذج السنة 365. لا تكفي عبارة «العائد الأعلى» لفهم العلاقة بينها. يمكن أن تكون كلها صحيحة للأسئلة التي حددناها، لكنها ليست أسماء متبادلة. ولا يثبت اختلافها تكلفة أو ضريبة أو ربحًا زائدًا، لأننا لم ندخل هذه المعطيات. القراءة الدقيقة تحافظ على الفرق بين تغيير طريقة التعبير عن مبلغ واحد وتغيير المبلغ النقدي نفسه في سجل لم يتغير.
ربح الفترة لا يساوي المعدل السنوي
في نموذج التدفق الذي أعطيناه، دفعنا 980 وقبضنا 1000 بعد 80 يومًا، فيكون الفرق 20. نسبته إلى المدفوع هي 20 ÷ 980 ≈ 0.0204081633، أو 2.0408 بالمئة مقربًا لأربع منازل. هذا سؤال عن نسبة الفرق إلى السعر في الفترة المعطاة. لا نسميه 9.3112 بالمئة؛ الرقم الأخير جاء بعد استخدام عامل 365 على 80 للتعبير السنوي. لا يتناقض الرقمان لأن كل واحد يذكر فترة أو طريقة تعبير مختلفة ينبغي أن تبقى مع اسمه.
يمكن مراجعة العلاقة من نسبة الفترة غير المقربة: نضرب 20 على 980 في 365 على 80 فنحصل على المعدل السنوي البسيط المعروض. لا تعني هذه العملية أن لدينا 365 يومًا من قبض الأموال أو أن مبلغ 20 كرر عدة مرات بالفعل. عدد الأيام 80 ما زال مدة النموذج الذي أعطيناه، والفرق النقدي ما زال 20. التحويل يغير التعبير النسبي، ولا يضيف صفًا جديدًا إلى سجل التدفقات. لذلك لا نكتب في الملخص أن القارئ قبض ما يساوي 9.3112 بالمئة خلال الأجل لمجرد وجود هذه النسبة في بطاقة المثال.
ولا نفترض إعادة استثمار مبلغ القبض في إصدار جديد، أو تكرار السعر والأجل على مدار سنة، أو وجود معدل مركب سنوي. لم يقدم النموذج تلك التدفقات أو شروطها. إذا أراد الكاتب مثالًا لإعادة الاستثمار، يحتاج إلى إعطاء حركة جديدة وموعدها ومعدلها وما يفترض بشأن القبض، ثم حساب نتيجة ذلك المثال المستقل. لا نستخرج هذه القصة من عامل السنوية البسيط وحده. فصل السؤالين يمنع تحويل مقارنة تعريفات إلى توقع لرصيد نهاية سنة لم نعط بياناته أو نتابعه في حساب فعلي.
كذلك لا نسمي نسبة 2.0408 عائدًا صافيًا لشخص؛ غياب الرسوم والضرائب مدخل معلن للمثال، لا تحقق من شروطه الشخصية. في ملف واقعي قد يحتاج سؤال الصافي إلى معلومات لم تتضمنها الأرقام التي قرأناها. لا نضعها أصفارًا من تلقاء أنفسنا ثم نقدم النتيجة على أنها متحققة. يمكن حفظ الفرق والمقام والفترة في خانة واضحة، ثم ذكر أن الحساب يقف عند النموذج. هذه اللغة تحفظ فائدة المثال دون وعد بالسداد أو بالمبلغ المتاح أو بالنتيجة بعد جميع الالتزامات.
الأجل القصير وأساس السنة شرطا القراءة
الصيغة البسيطة المذكورة للاستثمار تخص أجلًا لا يتجاوز نصف سنة. وأساس 365 أو 366 يعتمد على احتواء الفترة من الإصدار إلى التاريخ نفسه بعد سنة على 29 فبراير. نحتفظ بهذين الشرطين. [1]
في مثالنا اخترنا 80 يومًا وأساس 365 كمعطيات، ولم نعرض تاريخ إصدار لكي نستنتج الأساس منه. لذلك لا ندعي إجراء تحقق تقويمي. إذا جاء ملف فعلي، يحتاج القارئ إلى موعد الإصدار والفترة المعنية بالنظر إلى السنة التي تلي ذلك الموعد، لا إلى اسم السنة المكتوب في عنوان جدول فقط. وفي السجل التعليمي يمكن وضع عبارة «365 معطاة» لتبقى حالة المعرفة واضحة. المعلومة المعطاة تسمح بالحساب في المثال، لكنها لا تثبت أن الرقم نفسه مناسب لكل تاريخ يراه شخص في مستند آخر.
لشرح أثر الأساس وحده، نؤلف بديلًا مستقلًا يبقي الخصم 20 والسعر 980 والأجل 80 ، ويعطي السنة 366 بدل 365. يكون الناتج نحو 9.3367 بالمئة مقربًا لأربع منازل. لم نضف يومًا إلى أجل الثمانين، ولم نزعم أن التقويم الذي لم نعطه يتضمن يومًا معينًا. تغير فقط العامل السنوي في هذا البديل المعطى. يمكن للقارئة مقارنة النتيجتين لفهم ما يعتمد على الأساس، مع إبقاء البديلين منفصلين عن ورقة فعلية تحتاج إلى تواريخها قبل تحديد الاختيار المناسب.
ولا نطبق حساب الأجل القصير نفسه تلقائيًا على أجل أطول. مهمتنا في المقال قراءة النموذج المعلن، وليس حساب كل صيغ العائد لكل استحقاق أو تقديم تفسير كامل للائحة. تحققنا من الصيغ في نسخة منشورة من 2020 وقرأنا شروط الأجل والسنة في الصفحة المحددة، مع حفظ حدود هذا العمل في سجل البحث. لا نقدم النسخة القديمة كأنها ملف نشر من 2026 أو نعلن مراجعة قانونية شاملة. إذا تغير السؤال إلى أجل آخر، نحتاج إلى صيغة نطاقه ومدخلاته بدل تبديل رقم الأيام في مثالنا فقط.
سعر لكل مئة ومبلغ طلب أكبر
نكتب سعر المثال بصيغة 98 لكل 100 قيمة اسمية. إذا كانت الاسمية المعطاة 1000 ، فإن عدد المئات عشر، ويكون السعر 10 × 98 = 980. ليس 98 هو مبلغ الطلب كله تحت هذه الكمية. يساعد اسم «لكل 100» على معرفة الوحدة التي يستخدمها الرقم، بدل قراءته كعملة مستقلة أو نسبة عائد. في النموذج نعرف العلاقة صراحة، ولا نقدم السعر 98 كتسعير متحقق لورقة. إنه صياغة أخرى للمدخلين اللذين اخترناهما، ويمكن استخدامها لمراجعة اتساق مقدار السعر مع الكمية.
نؤلف بديل كمية بقيمة اسمية 10000 وسعر 98 لكل 100 نفسه. عدد المئات مئة، فيكون السعر 9800 ، والفرق 10000 − 9800 = 200. نفترض الأجل 80 وأساس السنة الذي حددناه في المقارنة، دون تكاليف كمية أو مبالغ أخرى. لا نمثل طلبًا نُفذ أو مزادًا قبل حجمًا معينًا. زيادة الكمية بعشرة أمثال جعلت السعر والاسمية والفرق تزيد بالمقدار نفسه، ولذلك يمكن إعادة حساب النسب لرؤية ما بقي ثابتًا وما تغير في هذا البديل التعليمي.
في معدل الخصم نستخدم 200 على 10000 مع 360 على 80 ، فتبقى النتيجة 9 بالمئة. وفي حساب الاستثمار نستخدم 200 على 9800 مع 365 على 80 ، فتبقى نحو 9.3112 بالمئة. لا نضرب النسبة في عشرة لأن المبلغ زاد عشرة أمثال؛ البسط والمقام زادا معًا. وإذا جمع شخص فرق 200 مع سعر 980 من المثال الأول، يكون قد خلط نطاقي كمية مختلفين. اكتبي بجانب كل مبلغ الاسمية التي يخصها، حتى لا تنتقل خانة من صف إلى آخر وتبدو كأنها تقدم نسبة متسقة لمجموعة واحدة.
ولا نستنتج من ثبات النسب أن جميع تفاصيل طلب كبير وطلب صغير متطابقة في الواقع. المثال لم يعط رسومًا أو شروط تخصيص أو طريقة تنفيذ أو حدود شراء أو بيانات سوق. ما ثبت هو النتيجة في الفرض الذي أبقى السعر لكل 100 والأجل والأساس كما هي، وضاعف المقادير المالية معًا. إذا تغيرت معطيات عرض فعلي، يحتاج الحساب إلى قراءتها، لا إلى نقل نتيجة نموذج الكمية. هذه الحدود تجعل المقارنة مفيدة لفهم النسب، دون تحويلها إلى وعد بسعر موحد أو نتيجة شراء متاحة للقارئة.
بطاقة تحفظ اسم النسبة وفرضياتها
جهزي بطاقة تتضمن القيمة الاسمية والسعر والفرق النقدي وعدد الأيام وأساس السنة واسم المقياس. أضيفي ما إذا كان كل مدخل معطى في نموذج أو مستخرجًا من مستند قرأته. لا تخلطي الأرقام المؤلفة ببيانات فعلية ثم تعرضيها كأنها مصدر واحد. في مثالنا جميع الأسعار والكميات والأجل معطاة من الكاتب، ولذلك تبقى البطاقة تعليمية. ويمكن أن يحمل سجل واقعي الحقول نفسها، لكنه يحتاج إلى مصادر قيمه وتواريخه ونطاقه قبل أن نستنتج منه نتيجة تخص حسابًا أو ورقة مالية بعينها.
احتفظي كذلك بالكسور الأصلية وطريقة التقريب في العرض. النسب المقربة إلى أربع منازل مفيدة للقراءة، لكن إعادة الحساب تبدأ من 20 و 980 و 80 و 365 عندما نريد النتيجة التي بنينا عليها المثال. إذا وصل رقم مقرب بلا المدخلات، فلا نفترض أنه يتيح إعادة مقدار السعر أو الفرق بالدقة نفسها. يمكن أن تنتهي القراءة بسؤال عن التعريف أو عن الأيام أو عن أصل السعر. هذا سؤال محدد يوضح المعلومة الناقصة، بدل ملء الجدول بتوقعات تعطي أرقامًا تبدو دقيقة دون أن يكون منشؤها متحققًا.
راجعي الملخص والصورتين بحثًا عن ثلاثة أنواع من الخلط: مقام الاسمية مقابل مقام السعر، ونسبة الفترة مقابل المعدل السنوي، وحجم الكمية مقابل النسبة. يجب أن يبقى فرق 20 ثابتًا في مقارنة المعدلين، وأن تبقى السنوية تعبيرًا لا تدفقًا إضافيًا، وأن تظهر فرضية الأجل القصير وأساس السنة. لا تجعلي أي رقم أعلى دليلًا على زيادة المال أو على تحسن صفقة. وفصل القراءة عن التوصية يبقي السؤال واضحًا: ما الذي تقيسه النسبة؟ أما قرار القارئ فيحتاج إلى معلومات وأهداف وظروف لم يقدمها النموذج.
احفظي في النهاية العنوان والكلمات المستهدفة والمصادر وتاريخ القراءة والحسابات وحدود النسخ التي راجعتها وملفات الصور. إذا وصلت بيانات أو صيغة جديدة، سجلي نطاقها قبل تعديل النتيجة، ولا تستبدلي اسم النموذج باسم مزاد حقيقي. يسمح السجل بالعودة إلى كل مدخل ومعرفة لماذا اختلفت النسب وما الذي بقي ثابتًا. وتبقى الإجابة التي أثبتناها محددة: معدل الخصم وعائد السعر المدفوع قد يستخدمان مقامين وأساسين سنويين مختلفين، ونسبة الفترة سؤال ثالث، فلا تكفي كلمة عائد وحدها لمقارنة الأرقام أو تفسير النقد.
المصادر ومتابعة القراءة
- 31 CFR، الملحق B: الأجل وأساس السنة (يفتح في نافذة جديدة)ecfr.gov
- الخزانة الأمريكية: تعريف معدلي الخصم والاستثمار (يفتح في نافذة جديدة)home.treasury.gov
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.