
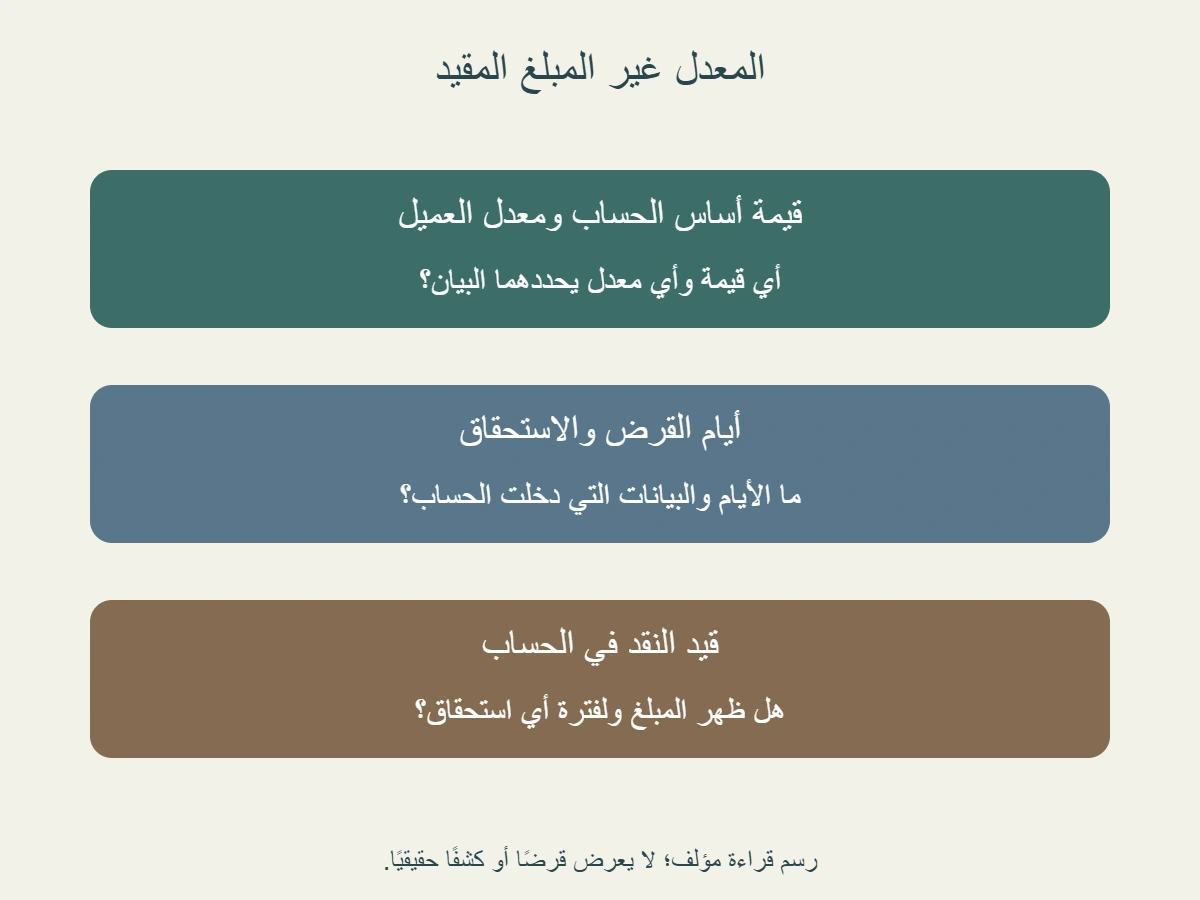
حساب دخل إقراض الأسهم اليومي يحتاج إلى معرفة قيمة الأساس، ومعنى المعدل السنوي، والأيام التي يدخلها السجل في الاستحقاق. ثم تأتي مطابقة الاستحقاق بالقيد النقدي، وهما حالتان مختلفتان. نشرح مصادر محددة ونحسب مثالًا مؤلفًا يتغير فيه الأساس والمعدل؛ لا نحول معدلًا ظاهرًا اليوم إلى وعد بدخل ثابت أو إلى تقييم لربح الحساب كله.
الخلاصة السريعة
اقرأ أساس الحساب ومعدل العميل وأيام القرض لكل فترة، ثم اجمع الاستحقاقات وطابقها بالقيد؛ المعدل السنوي ليس مبلغ يوم ولا إثباتًا لوصول النقد.
- تعرض Fidelity مثالًا بمعدل سنوي ومقام 360، وتذكر تراكم الدخل يوميًا وقيده شهريًا وتغير المعدل. هذه بيانات برنامجها، ولا نفترض منها طريقة كل وسيط. [1]
- حدد الأساس والمعدل قبل الحساب. يربط شرح IBKR دخل SYEP بالضمان ويذكر حصة عميل قدرها 50% من معدل السوق؛ لا تنقل أساس برنامج أو تقسيمه إلى غيره. [2]
- في شرح IBKR، يحتسب الاستحقاق أثناء بقاء القرض قائمًا حتى في عطلات الأسبوع والعطل، على أساس actual/360. لا تستبدل أيام القرض بأيام التداول أو تعمم هذا الاصطلاح. [2]
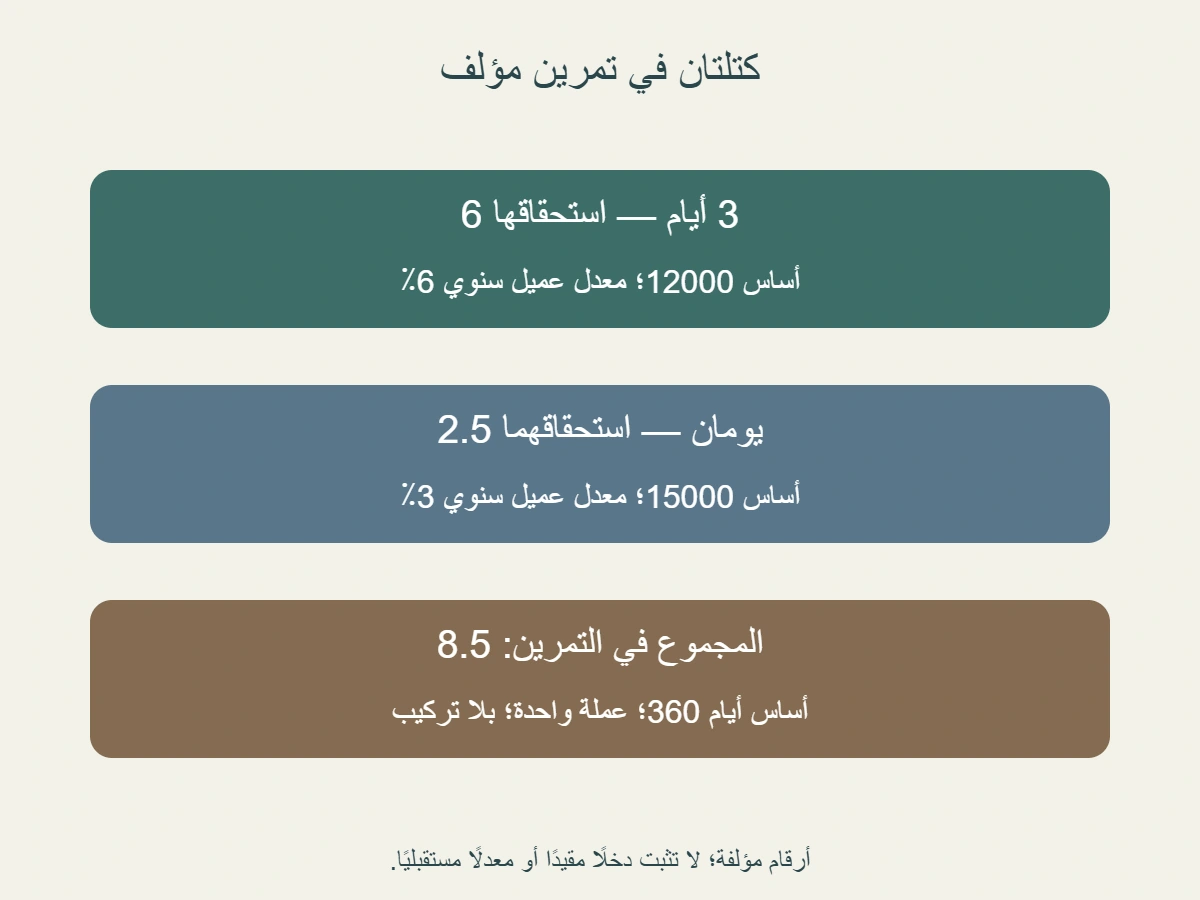
- في مثالنا، أساس 12000 ومعدل عميل سنوي 6% لثلاثة أيام يعطي 2 يوميًا و6 للفترة؛ ثم أساس 15000 ومعدل 3% ليومين يعطي 1.25 يوميًا و2.5. الإجمالي 8.5 بعملة واحدة، على مقام 360، دون تركيب أو تعديلات أخرى.
- الأرقام مؤلفة، والمعدل فيها محدد للعميل فلا نخصم حصة أخرى تلقائيًا. افصل الاستحقاق عن القيد وتاريخه وفترته، ولا تعدهما دخلين إذا ثبت أنهما المبلغ نفسه؛ الحساب لا يثبت نقدًا وصل أو ربح الحساب كله.
- في تمرين مستقل بعملة تقرب لمنزلتين، أساس 10000 ومعدل 4% لستة أيام على مقام 360 يعطي 6.67 عند التقريب في النهاية، و6.66 عند تقريب كل يوم أولًا؛ قاعدة الوسيط غير معلومة، فلا ننسب الفرق إلى رسم تلقائيًا.
- احتفظ بالمعدل والأساس والأيام والعملة وطريقة التقريب ومرجع القيد، وافصل السجلات المتغيرة. إذا بقي فرق، اسأل عنه بمستنده؛ لا تجمع عملات أو فترات مختلفة دون توضيح، ولا تعتبر لقطة المعدل توقعًا ثابتًا.
افصل المعدل السنوي والاستحقاق والقيد
تعرض Fidelity في شرح الدفع مثالًا لحساب استحقاق يومي من قيمة الأسهم المعارة ومعدل سنوي ومقام 360. وتذكر أن الدخل يتراكم يوميًا ويقيد في الحساب شهريًا، وأن المعدلات متغيرة وقد تتغير مع ظروف السوق. نأخذ هذا الوصف في سياق برنامجها، ولا نجعله قاعدة دفع أو أساس أيام موحدًا لكل برنامج إقراض. [1]
عندما ترى نسبة في كشف أو شاشة، ضع إلى جانبها عنوان الحقل. هل هي معدل سنوي، أم مبلغ استحقاق لفترة، أم مبلغ قيد؟ النسبة والمبلغ لا يتبادلان وحدتهما لمجرد ظهورهما قرب بعضهما. وإذا اختصر التقرير العنوان إلى كلمة «عائد»، فلا تملأ المعنى بالتخمين. اطلب تعريف الحقل أو راجع شرح الكشف قبل استعماله في حساب، لأن تحديد الوحدة هو ما يجعل العملية التي ستجريها قابلة للفهم والمراجعة.
كذلك يفيد أن تسأل عن حالة المبلغ: هل يصف تراكمًا محسوبًا أم حركة نقدية مسجلة؟ قد تملك جدول أيام يعطي مجموعًا واضحًا دون وجود قيد دفع أمامك. لا تنقل المجموع إلى قائمة الأموال المقبوضة من تلقاء نفسك. سجله بوصفه نتيجة حساب الفرضيات التي استعملتها، واترك خانة القيد لتفاصيله الفعلية عندما تظهر. هذا فصل في قراءة السجل، وليس حكمًا بأن جهة تأخرت أو أن مبلغًا أصبح مستحق الدفع قانونيًا.
ابدأ ورقة المطابقة بثلاث خانات مستقلة: المعدل وتعريفه، والاستحقاق وفترته، والقيد ومرجعه. لا تحتاج إلى نموذج طويل إذا كانت الأرقام قليلة، لكنك تحتاج إلى إبقاء هذه الخانات متميزة. كلمة «شهري» قد تصف وقت القيد، بينما المعدل مكتوب سنويًا والحساب يجري على أيام؛ وجود الكلمات الثلاث في البيان لا يعني أنه يقدم ثلاثة أنواع دخل. كل واحدة تجيب عن سؤال مختلف في طريقة قراءة المبلغ.
حدد قيمة الأساس ومعدل العميل
وفي شرح Interactive Brokers لبرنامج SYEP، يرتبط الدخل بضمان نقدي أو سندات خزانة مقابل الأسهم المعارة، ويذكر حصة عميل قدرها 50% من معدل السوق. لذلك لا ننقل قيمة الأساس أو تقسيم المعدل بين البرامج؛ يجب أن يوضح البيان هل المعدل المعروض للعميل أم للسوق، وما القيمة التي تدخل الحساب. [2]
من الأسئلة المهمة عند قراءة كشفك: هل الرقم أمامك قيمة الأسهم أو قيمة ضمان أو قيمة تعاقدية يسميها المصدر على نحو آخر؟ لا تختَر أكبر رقم لأنك تريد تقدير الدخل، ولا تبدل القيمة المحددة في البيان بقيمة الحيازة كلها. ربما توجد كمية معارة مختلفة عن إجمالي ما يظهر في الحساب. اربط الرقم باسم الحقل والفترة والكمية التي يصفها، واترك أي علاقة لا يوضحها المستند سؤالًا بدل استنتاجها.
وبالنسبة إلى المعدل، افصل معدلًا يخص ما يحصل عليه العميل عن معدل يحتاج إلى تقسيم وفق قواعد محددة. إذا صرح المثال بأن 6% هي نسبة العميل السنوية المستخدمة، فلا تضف خصمًا جديدًا أخذته من شرح برنامج آخر. وإن كان السجل يعرض معدلًا إجماليًا، فلا تصفه مباشرة بأنه ما سيحصل عليه العميل. تعريف المعدل يسبق الضرب، وإلا قد تكون العملية صحيحة حسابيًا لكنها تطبق على حقل لم يعط المعنى الذي نسبت إليه.
يمكنك كتابة قيمة الأساس والمعدل والعملة في سطر واحد لكل يوم أو لكل مجموعة أيام ثابتة البيانات. هذا يمنع أن تقرن معدل يوم بقيمة يوم آخر لمجرد أنك وجدتهما في آخر شاشة محفوظة. إذا ظهر في الكشف اسم مختصر، احتفظ بالاسم كما ورد واطلب تفسيره، بدل توحيد كل القيم تحت اسم رأس المال. موضوع المطابقة يتعلق بالأساس الذي يحدد البيان استعماله، لا بكل مبلغ تملكه أو بكل ضمان يظهر في الحساب.
اقرأ الأيام بحسب اصطلاح البرنامج
يذكر شرح IBKR أن الاستحقاق يجري لكل يوم يبقى فيه القرض قائمًا، بما في ذلك عطلات الأسبوع والعطل، مع استخدام أساس actual/360. هذا اصطلاح البرنامج المذكور؛ لا نجعل 360 عدد أيام السنة الفعلية، ولا نستبدل الأيام التي يصفها السجل بأيام عمل البورصة أو نعممه على كل عقد. [2]
تحتاج ورقة الحساب إلى بيان الأيام التي دخلت الاستحقاق فعلًا. وجود سهم في الحساب في تاريخين لا يثبت وحده أن إقراضه استمر طوال ما بينهما. إذا كان التقرير يوضح تواريخ أو أرصدة يومية، اقرأها مع حالتها. وإذا أعطاك مدة دون تفاصيل البداية والنهاية، اسأل عن طريقة احتساب الحدود عند الحاجة. لا ننشئ في المقال قرضًا حقيقيًا ولا نستخرج مدة من مجرد تفعيل برنامج أو وجود حيازة في محفظة.
افصل عدد الأيام في البسط عن المقام المستخدم لتحويل المعدل السنوي في الطريقة المعنية. المقام 360 في تمريننا شرط معلن للحساب، وعدد أيام الفترة خمس. كتابة خمسة أيام لا تعني خمسة على اثني عشر شهرًا، وكتابة معدل سنوي لا تجعل الفترة سنة كاملة. احتفظ بوصف كل رقم في العملية كي لا تتحول كلمة سنة إلى سبب لاستخدام مقام مختلف دون الرجوع إلى تعريف البرنامج الذي تحاول مطابقته.
وإذا قارنت شرحين يستعملان مقامًا مختلفًا، لا تجمع خطواتهما لتكوين صيغة تبدو مألوفة. اكتب مصدر كل طريقة وسياقها أولًا، ثم حدد أيهما ينطبق على السجل المعني. لا يعتبر المقال 360 أو 365 أفضل للقارئ على نحو عام، ولا يختار أساسًا لعقده. غرضه أن تستطيع إعادة بناء الحساب الذي يصفه البيان المحدد، وأن تميز تغيير اصطلاح الأيام عن تغير المعدل أو قيمة الأساس في تفسير الفرق.
احسب الكتلة الأولى في تمرين مؤلف
نفترض الآن تمرينًا مستقلًا بعملة واحدة، لا يعود إلى حساب أو برنامج حقيقي. أعطينا قيمة أساس يومية 12000، ومعدل عميل سنوي 6%، ومقام أيام 360، لثلاثة أيام تدخل الحساب. كما افترضنا ثبات القيمة والمعدل خلالها، وعدم وجود تركيب أو رسم أو تعديل آخر في هذا الجزء. هذه بيانات التمرين نفسه، وليست سعرًا معروضًا أو وعد دخل أو نقلًا للمثال الرقمي الذي أورده أي وسيط.
نحوّل 6% إلى 0.06 قبل استعمالها في الضرب، ثم نحسب الاستحقاق اليومي من الأساس والمعدل والمقام: 12000 × 0.06 ÷ 360 = 2. الناتج 2 من العملة المؤلفة لكل يوم في هذه الفرضيات. لا نستعمل الرقم 6 مباشرة بوصفه 6 وحدات لكل وحدة أساس، ولا نكتب الناتج كنسبة. كل قيمة في العملية تحمل تعريفًا سبق إعلانه، والناتج مبلغ يومي في التمرين فقط.
لأن الأيام الثلاثة متساوية البيانات في هذه الكتلة، يصبح مجموعها 6. يمكن التحقق بجمع 2 و2 و2، أو بضرب المبلغ اليومي في ثلاثة. لا نمد الكتلة إلى شهر كامل لأن الشاشة تعرض معدلًا سنويًا؛ لم يعط التمرين ثلاثين يومًا بالبيانات نفسها. وإذا كان السؤال عن فترة أطول، نحتاج إلى بياناتها أو إلى فرض معلن جديد، وليس إلى زيادة عدد الأيام تلقائيًا مع الاحتفاظ بمعدل اللقطة الأولى.
ولم نجعل الاستحقاق اليومي يضاف إلى قيمة الأساس في اليوم التالي. ذلك شرط مهم في مثالنا، لأنه يمنع تفسير الجمع اليومي على أنه تركيب. إذا كانت لديك طريقة أخرى تتضمن حركات أو قواعد مختلفة، يجب أن تقرأها في مستندها بدل نقلها إلى هذا التمرين. صحة مجموع 6 هنا تعتمد على ثبات الأساس والمعدل في ثلاثة أيام، وعلى عدم إدخال خطوة إعادة استثمار أو خصم لم نعطها في البيانات.
افصل الكتلة الثانية عند تغير القيمة والمعدل
في اليومين التاليين من التمرين المؤلف، نعطي قيمة أساس 15000 ومعدل عميل سنوي 3%، مع المقام نفسه 360 وبقاء العملة والافتراضات الأخرى. عندئذ يكون الاستحقاق اليومي 1.25، ومجموع اليومين 2.5. تغيرت القيمة والمعدل معًا، ولذلك لا نستعمل 2، وهو ناتج الكتلة الأولى، لكل الأيام الخمسة. لكل مجموعة بياناتها التي تحدد نتيجتها، حتى إذا كانت جميع السطور تتعلق بالاسم نفسه في سجل تدريبي واحد.
نجمع 6 و2.5 فيكون استحقاق الأيام الخمسة 8.5. كما يمكن إعادة بنائه من خمسة مبالغ يومية: 2 و2 و2 و1.25 و1.25. هذا جمع لأجزاء متجانسة العملة ومعلومة الحدود، لا عائد سنوي ثابت. لم نثبت في التمرين قيد دفع، ولم نحدد ضريبة أو تعديلًا خارجيًا. يحتفظ المجموع بمعناه المحدود: استحقاق حسابي ناتج من الفترات والبيانات التي أعطيناها دون إضافة حالات غير مذكورة.
لا تأخذ متوسط النسبتين وحده وتطبقه على آخر قيمة أساس لكل المدة. النسبتان ليستا كتلتين متساويتين في عدد الأيام، كما أن القيمتين مختلفتان. وقد يعطي اختصار كهذا نتيجة أخرى لا تمثل سجلنا. تستطيع استعمال وسيلة حساب مختصرة عندما تبين أنها تعيد المجموع نفسه تحت الفرضيات المعنية، لكن لا تجعل سهولة الحساب بديلًا عن الاحتفاظ بالأيام والقيمة والمعدل لكل جزء عند المطابقة.
وعندما يقدم كشف حقيقي عدة أوراق أو قروض أو عملات، يجب أن تحدد ما الذي تجمعه قبل إنشاء سطر الإجمالي. يمكن أن يكون تجميع الأيام لورقة واحدة مفيدًا، بينما يحتاج إجمالي عدة سطور إلى مراجعة العملة والفترة ونوع المبلغ. لا نستنتج هنا أن كل كشف يعرض تفاصيل بالشكل نفسه. نقترح فقط أن يحمل تجميعك تعريفًا تستطيع الرجوع إليه، بحيث لا تختفي تغيرات الأساس والمعدل خلف رقم نهائي يصعب تفسيره.
طابق الاستحقاق بالقيد الشهري دون عد مرتين
الاستحقاق 8.5 في التمرين لا يتحول إلى نقد مقبوض إلا إذا أعطينا دليلًا على قيد له هذا المعنى. لم نفعل ذلك، ولذلك تبقى خانة القيد غير مؤكدة في مثالنا. إذا وصل في ملف آخر مبلغ مقيد، ابدأ بتاريخه ومرجعه والفترة التي يخصها، ثم قارن بمجموع الاستحقاقات ذات العلاقة. تاريخ ظهور حركة نقدية ليس بالضرورة عنوانًا للفترة التي حسبتها، فلا تختَر المطابقة من تشابه الرقم وحده.
لا تجمع 8.5 مستحقًا و8.5 مقيدًا بوصفهما دخلين عندما يكون القيد تسوية للمبلغ نفسه وفق المستند. في مراجعة الملف، اكتب العلاقة التي يثبتها البيان بينهما بدل مضاعفة المجموع إلى 17. وإذا لم تتضح العلاقة، يبقى السؤال مفتوحًا. قد تكون هناك فترة أخرى أو تعديل أو نوع مبلغ مختلف؛ لا نحسم أيًا منها من تساوي عددين. أهمية المرجع والفترة أنهما يساعدان على معرفة ما إذا كنت تقرأ مرحلتين لمبلغ واحد.
ومن المفيد فصل مبلغ إقراض عن مبلغ توزيع أو حركة أخرى إذا ظهرت كلها في قائمة نقدية واحدة. لا نقرر وصفًا ضريبيًا أو قانونيًا لأي منها هنا؛ نقرأ الاسم الذي أعطاه البيان ونطلب تفسيره عند الغموض. إدخال كل قيد تحت اسم دخل إقراض قد يجعل مجموعك أعلى مما تصفه السطور اليومية. كما أن ظهور مبلغ مختلف لا يثبت وحده أن الوسيط اقتطع فرقًا؛ تحتاج المطابقة إلى تعريف النوع والمدة وأي تعديلات ظاهرة.
إذا كان هدفك معرفة المبلغ المقبوض في شهر، حدد هل تنظر إلى تواريخ القيد أم إلى فترة تولد الاستحقاق. هذان تقريرا قراءة قد يختلف نطاقهما، ولا يلزم أن يكون أحدهما خطأ. سم كل واحد بوضوح كي لا يقارن شخص آخر إجمالي فترة يومية بإجمالي قيد نقدي مختلف الحدود. ولا نجعل حساب دخل الإقراض وحده نتيجة أداء للحساب كله؛ هذه المطابقة تراجع نوعًا محددًا من السطور، لا جميع تغيرات المحفظة.
راجع التقريب في مثال مستقل
ننشئ تمرينًا ثانيًا مستقلًا عن مجموع 8.5، بأساس 10000 ومعدل سنوي 4% ومقام 360 لستة أيام متساوية البيانات، بعملة تقرب إلى منزلتين عشريتين. ينتج لكل يوم مبلغ متكرر الكسور، نحو 1.111111. إذا جمعت القيم الدقيقة ثم قربت الناتج في النهاية، تحصل على 6.67. وإذا قربت كل يوم أولًا إلى 1.11 ثم جمعت الأيام الستة، تحصل على 6.66. حددنا هاتين الطريقتين للمقارنة فقط.
الفرق 0.01 لا يثبت في هذا التمرين وجود رسم أو خطأ حسابي لدى جهة. جاء من ترتيب التقريب الذي أعلنّاه، ولم يعطنا المقال قاعدة وسيط فعلي. عندما تطابق كشفًا، اسأل أين يجري التقريب وبأي قاعدة، وهل القيم اليومية المعروضة كاملة الدقة أم مختصرة للعرض. لا ترفع عدد المنازل في جدولك وتعلن أنه يعيد طريقة البرنامج قبل معرفة القاعدة؛ زيادة الدقة في حسابك لا تحدد ما فعله السجل الآخر.
احتفظ بالقيم الوسيطة عند بناء الحساب، ثم سم موضع التقريب الذي تختاره. إذا كتبت الأعداد اليومية كما تظهر على الشاشة، لا تعاملها بالضرورة كأنها كامل القيمة المستخدمة وراء العرض. وفي الاتجاه الآخر، لا تفترض وجود كسور خفية لتفسير أي فرق دون مستند. المطلوب أن تميز بين قيمة قرأتها وقيمة افترضتها وقاعدة أكدها البيان، لأن هذه الأنواع من المعرفة لا تمنحك الدرجة نفسها من الدليل عند مقارنة المجاميع.
ولا تدمج تمرين التقريب مع المثال الأول لتكوين دخل جديد. أنشأنا قيمه وأيامه مستقلة لشرح سؤال التقريب، ولم نعط سجلًا واحدًا يحتوي الفترتين. بقاء الأمثلة منفصلة يمنع أن يصبح الرقم 6.67 إضافة إلى 8.5 في ملخص القارئ بلا أساس. كل تمرين له غرض وحدود، وحساب الدخل الفعلي يحتاج إلى السجلات المنطبقة عليه وحدها، لا إلى جميع الأرقام التي ظهرت في شرح تعليمي عن الموضوع.
حدد سبب الفرق كسؤال قبل تسميته نتيجة
إذا لم يطابق مجموعك القيد، ابدأ بفحص النطاق: الورقة أو القرض، والأيام، وقيمة الأساس، والمعدل، والعملة، ونوع المبلغ. لا تقفز إلى أن المعدل خاطئ لأنك استخدمت آخر رقم ظاهر لكل الفترة. وربما يكون الفرق في تاريخ البيانات أو في تعريف المبلغ الذي قارنته. هذه قائمة أسئلة للمطابقة، وليست أسبابًا نؤكد وقوعها في حساب قارئ؛ يحتاج كل سبب إلى ما يثبته في السجل المحدد.
عند وجود عدة عملات، لا تجمع مبالغها مباشرة تحت رقم بلا اسم عملة. إذا قدم الكشف مبلغًا محولًا، احتفظ بتعريف التحويل ومرجعه كما وردا. لا نختار في المقال سعر صرف أو تاريخ تحويل لحساب حقيقي. كما لا نحول استحقاقًا يوميًا إلى قيد شهري بعملة أخرى اعتمادًا على سعر حديث رأيناه في مكان مختلف. المقارنة تحتاج إلى أساس معلوم كي تستطيع تفسير الفرق، لا إلى عملية حساب تمنح رقمًا واحدًا فقط.
يمكن صياغة السؤال إلى الجهة على النحو الآتي: حسبنا هذه الأيام بهذا الأساس والمعدل الموصوفين في البيان، فنتج هذا المبلغ؛ نريد معرفة علاقة القيد بهذه الفترة وقاعدة التقريب وأي سطر تعديل ذي صلة. أرفق المرجع المناسب ضمن القناة المصرح بها، واحتفظ بحدود ما فحصته. لا تصف الفرق رسمًا مؤكدًا أو نقص دفع قبل حصولك على تفسير يدعم هذا الوصف، ولا تجعل دقة جدولك دليلًا على اكتمال بياناته.
وعندما يصل تفسير، راجع ما يجيب عنه تحديدًا. قد يوضح يومًا مختلفًا أو قاعدة تقريب دون أن يفسر قيدًا آخر. حدث السطر المتأثر، واحتفظ بالملاحظة السابقة حتى يعرف من يراجع الملف سبب التغيير. لا يلزم محو الحساب الأول إذا كان يحمل فرضيات معلنة؛ يمكن أن يبقى بوصفه محاولة تمت مراجعتها. المهم ألا تعرض نتيجة قديمة مبنية على بيانات ناقصة باعتبارها المطابقة الحالية بعد وصول معلومات جديدة.
لا تجعل معدل اللقطة توقعًا لفترة لم تفحصها
قد ترى معدلًا يبدو مرتفعًا وتضربه في قيمة كبيرة وعدد أيام سنة كاملة، لكن ذلك يضيف فرضيات لم يعطها السجل اليومي. في تمريننا، تغير المعدل والأساس بين الكتلتين، ولم نستخرج مقدار سنة من أي منهما. إذا أردت سيناريو افتراضيًا لفترة أطول، سم ثبات المعدل والأساس واستمرار الأيام فرضيات صريحة. لا تسجل السيناريو في خانة المقبوض، ولا تقدمه بوصفه نتيجة برنامج أو دخلًا يضمنه معدل لحظة واحدة.
افصل أيضًا بين تغير الأساس بسبب الكمية أو القيمة وبين تغير المعدل إذا كان لديك ما يبين ذلك. لا نحدد سبب تغير 12000 إلى 15000 في مثالنا؛ أعطينا القيم مباشرة لتفسير الحساب. محاولة استخراج سعر سهم أو عملية شراء من هذين الرقمين تضيف قصة غير موجودة في البيانات. إذا كان السبب مهمًا في كشف فعلي، راجع حقوله ذات العلاقة بدل بناء تفسير من النتيجة النهائية وحدها.
كما أن مقارنة دخل فترتين لا تعزل تلقائيًا أثر المعدل. ربما تختلف الأيام أو الكمية أو القيمة أو طريقة العرض. اكتب العناصر التي ثبتت والعناصر التي تغيرت قبل القول إن فترة أفضل بسبب سعر إقراض أعلى. لا ننشئ تجربة عائد أو نوصي بخيار حسابي أو وسيط؛ نقترح أن يتناسب التفسير مع المقارنة التي تستطيع إثباتها من المستند، وأن يظل ما لا تستطيع عزله قيدًا ظاهرًا في ملخصك.
وبقاء الاستحقاق موجبًا في التمرين لا يثبت أن الحساب كله ربح. لم نفحص هنا جميع حركاته أو تغير قيمة حيازاته أو أي التزام وتكلفة خارج الفرضيات. غرض الحساب أضيق: إعادة بناء دخل يومي محدد وفق تعريف معلن، ثم معرفة علاقته بقيد. لا تنتقل من نجاح هذه المطابقة إلى تقييم الاستثمار كله، ولا تكرر استحقاقًا واحدًا في أكثر من خانة لتجعل الملخص أقرب إلى نتيجة تتوقعها.
احفظ سجلًا يمكن إعادة بناء حسابه
يفيد أن يتضمن السجل اليوم أو الفترة، واسم الورقة أو مرجع القرض، وقيمة الأساس وتعريفها، ومعدل العميل أو الحقل الذي يحتاج تفسيرًا، ومقام الأيام، والعملة، والمبلغ المحسوب. ثم تضيف مرجع القيد إذا ثبتت علاقته بهذه الفترة. لا تجعل كل خانة إلزامًا ثابتًا لكل كشف؛ استعمل المعلومات التي تعيد بناء السؤال الفعلي. فإذا كان البيان لا يعرض حقلًا تحتاجه، سجله كمعلومة ناقصة بدل تقديره بصمت.
احتفظ بمصدر المعدل والقيمة كما ظهرا وقت المراجعة. إذا تغيرت شاشة لاحقًا، لا تستبدل بهما بيانات الأيام السابقة دون دليل يخصها. المعدل الحالي يجيب عن حالة حالية وفق عرضه، وليس عن كل تاريخ في سجل قديم. وبالمثل، يظل قيد شهري مرتبطًا بمرجعه وفترته حتى تعرف التعديلات التي دخلته. هذه المراجع تساعد على إبقاء كل رقم في موضعه عندما تنتقل المطابقة من حساب يوم واحد إلى عدة فترات.
الصور المرافقة رسومات أصلية لحقول القراءة والكتلتين المؤلفتين، وليست صور حساب أو دليل قرض نفذه الكاتب. ومثال التقريب تمرين منفصل، فلا نستنتج منه قاعدة وسيط. كما أن ظهور مصدرين في المقال لا يجعل شروطهما طريقة واحدة مشتركة؛ استعملنا كل وصف في سياقه، وتركنا تحديد الأساس والمعدل والأيام الفعلية للمستند المنطبق. حفظ هذا الفرق يمنع أن تختلط الأرقام التوضيحية بالبيانات التي يريد القارئ مطابقتها.
تستطيع في نهاية المراجعة كتابة نتيجة محددة: جمعنا هذه الأيام بهذه البيانات، ووصلنا إلى هذا الاستحقاق، ثم ثبتت أو لم تثبت علاقته بالقيد المسمى. هذا أوضح من عبارة «العائد صحيح» بلا فترة أو وحدة. وإذا بقي سؤال عن يوم أو معدل أو تقريب، احتفظ به مع مرجعه. قيمة الحساب أن يكون قابلًا لإعادة البناء وأن يصف ما فحصته بالفعل، لا أن يمنح وعدًا بدخل ثابت أو نتيجة أشمل من السجلات التي قرأتها.
المصادر ومتابعة القراءة
- Fidelity: Fully Paid Lending (يفتح في نافذة جديدة)fidelity.com
- Interactive Brokers: Stock Yield Enhancement Program Trading Lesson (يفتح في نافذة جديدة)interactivebrokers.com
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.