
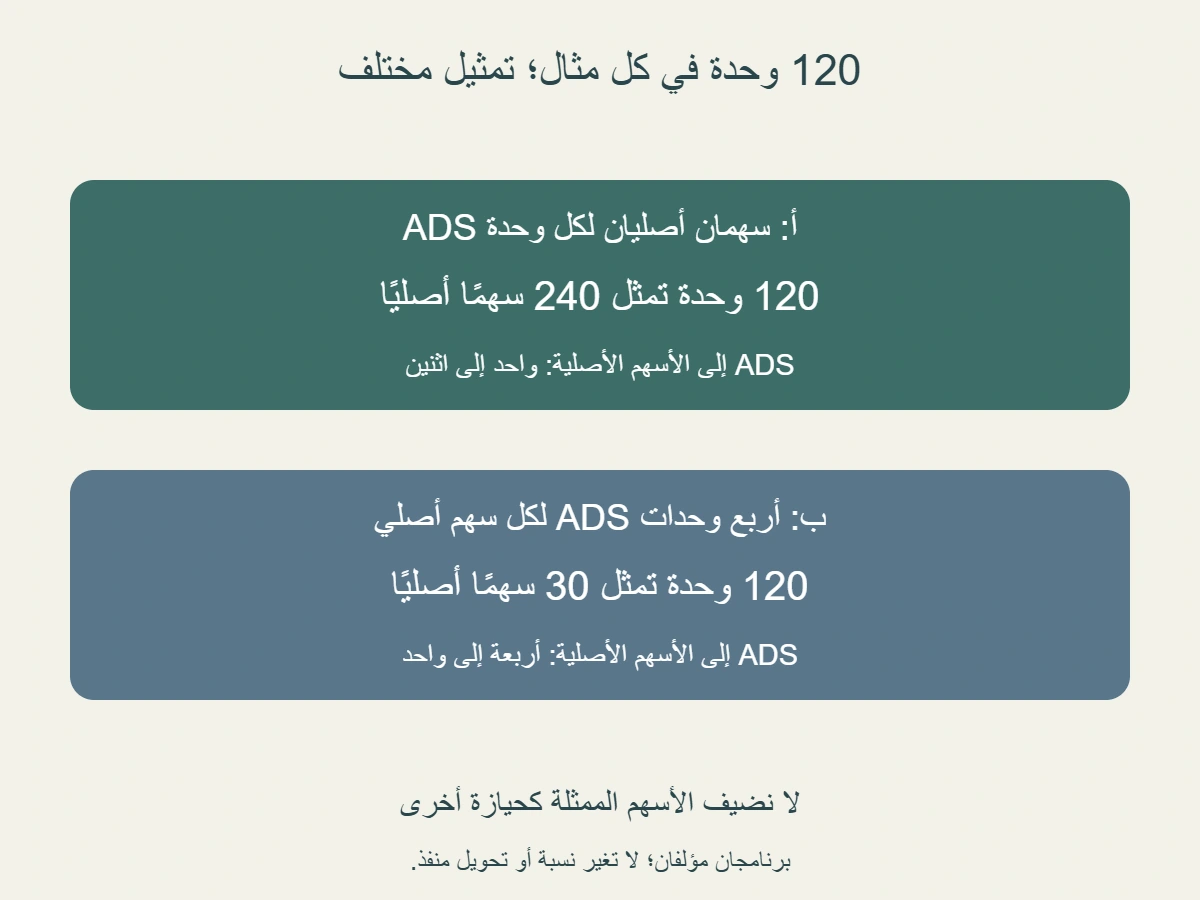
نسبة سهم الإيداع ADS للسهم الأصلي تحدد عدد الأسهم التي تمثلها الوحدة المتداولة، ولذلك تسبق مقارنة عدد الوحدات أو أسعارها. لا يكفي ظهور «1:2» دون أسماء الطرفين، ولا تعني 120 وحدة إيداع 120 سهمًا أصليًا بالضرورة. نقرأ التمييز بين ADR و ADS، ثم نؤلف برنامجين وأرقامًا للصرف والسعر والرسم؛ ليست بيانات شركات أو عمليات تداول حقيقية.
الخلاصة السريعة
اكتب عدد الأسهم الأصلية التي تمثلها وحدة ADS واحدة، ثم استعمل هذه العلاقة في العد والسعر؛ لا تجمع الأسهم الممثلة مع وحدات الإيداع كأنهما حيازتان مستقلتان.
- توضح نشرة Investor.gov لعام 2012 أن ADR شهادة لمصلحة في ADS الممثلة للأسهم، بنسبة قد تكون سهمًا أو جزءًا أو عدة أسهم. نعد وحدات كل منها ADS واحد، لا شهادات ورقية. [1]
- في المثالأ، ADS إلى الأسهم الأصلية واحد إلى اثنين؛ والعلاقة المعكوسة سهمان إلى ADS واحد تعبر عن العلاقة نفسها. سم الطرفين، ولا تخمن اتجاه نسبة عارية من العناوين.
- نؤلف 120 وحدة فيأ، وكل ADS يمثل سهمين، فتقابل 240 سهمًا أصليًا. العدد 240 تمثيل للوحدات، لا حيازة أخرى نضيفها إلى 120.
- في برنامجب المؤلف المستقل، أربع وحدات ADS تمثل سهمًا أصليًا؛ كل وحدة ربع سهم، و 120 وحدة تقابل 30 سهمًا. لا تنقل نسبة برنامج إلى آخر أو تعتبره تغييرًا وقع في حساب.
- نعطي سعر السهم الأصلي 36 من عملةل، وصرف 4 ل لكل دولار: مرجعأ 18 دولارًا للوحدة، وب 2.25 ؛ قيمة 120 وحدة حسابيًا 2160 و 270 دولارًا. السعر الأقل للوحدة لا يثبت فرصة أفضل؛ هذه مراجع حسابية لا عروض سوق أو ضمان مساواة قابلة للتنفيذ.
- في بند مؤلف 0.02 دولار لكل ADS مؤهل وعدده 120 ، الرسم 2.40 دولار، لا 4.80 باستعمال 240 سهمًا ممثلًا. الرسم منفصل بلا توزيعات أو ضرائب أو رسوم أخرى؛ العدد المعطى أساسه وحدات ADS المؤهلة.
- احتفظ بالبرنامج والفئة والنسبة المسماة وتاريخها ووحدة العدد والسعر والصرف وأساس الرسم. لم نحول إيصالات إلى أسهم أو ننفذ شراءً أو بيعًا؛ تطابق الحساب لا يثبت حقوقًا أو شروط تحويل أو سعرًا فعليًا.
ميز وحدة الإيداع التي تعدها من شهادة تمثلها
توضح نشرة Investor.gov المؤرخة 17 أغسطس 2012 أن ADR شهادة تثبت مصلحة في ADS، والأخيرة تمثل مصلحة في أسهم شركة غير أمريكية. وتذكر إمكان تمثيل سهم واحد أو جزء منه أو عدة أسهم. نستخدم هذا الشرح التعليمي، ولا نعده تفسيرًا قانونيًا أو بيانًا لبرنامج معين. [1]
نعطي في التمرين عددًا من الوحدات المتداولة، ونفترض أن كل وحدة نعدها هي ADS واحد. لا نعد أوراق شهادات أو ملفات إلكترونية، ولا نفترض أن عدد المستندات التي تحتفظ بها يساوي عدد وحداتك. تستطيع حفظ نسخة واحدة من بيان يعرض عدة وحدات، دون أن تصبح النسخة وحدة استثمار. لذلك نثبت اسم الشيء الذي عده البيان قبل البدء بأي عملية تحويل عددي.
إذا كتب الحساب الحقيقي ADR أو ADS في وصف مختصر، فابحث عن معنى العدد في ذلك البيان والبرنامج. لا نستنتج من الاختصار وحده كيفية عد الشهادات أو كيفية تمثيل الأوراق الأصلية. في مقالنا أعلنّا المعطى حتى تكون الحسابات واضحة:120 وحدة متداولة في كل فرع، كل واحدة ADS. أما في ملف آخر، فينبغي معرفة الوحدة التي يعرضها قبل استعمال النسبة معها.
احتفظ بثلاثة أسماء منفصلة في ورقة القراءة: الوحدات المتداولة، والأسهم الأصلية الممثلة، والمستند الذي يصف العلاقة. هذه الأسماء تساعد على تجنب خطأ جمع عدد الأوراق أو الشهادات مع عدد الأسهم. لم ننشئ شهادة أو نفحص حساب وسيط؛ نعطي حدود النموذج فقط. ومعرفة العدد الذي تبدأ منه أهم من تنفيذ ضرب سريع ينتهي برقم صحيح حسابيًا لكنه يصف نوعًا آخر من الوحدات.
اكتب اتجاه النسبة بالكلمات قبل استعمال الرمز
في البرنامجأ المؤلف، ADS واحد يمثل سهمين أصليين. نكتب عنوان العلاقة «ADS إلى الأسهم الأصلية»، ثم واحد إلى اثنين. وإذا قلبنا عنوانها إلى «الأسهم الأصلية إلى ADS»، تصبح اثنين إلى واحد. تغير ترتيب الرقمين لأننا قلبنا أسماء الطرفين، لا لأن البرنامج تغير. لذلك لا تقارن نسبتين بمجرد موضع الرقم الأكبر؛ اقرأ عنوان كل نسبة أولًا.
أما رسالة تحتوي على «1:2» فقط فقد تركت سؤال الاتجاه دون جواب. لا تختَر التفسير الذي يعطيك العدد المتوقع في حسابك. اطلب عبارة مكتملة مثل عدد الأسهم الأصلية لكل ADS، أو عدد وحدات ADS لكل سهم أصلي. تستطيع حفظ الرمز المجرد كما وصل مع ملاحظة أن عنوانه مطلوب، دون أن تضيف إليه معنى لم يحدده صاحبه أو المرجع المنطبق.
ولتسهيل الحساب، حول العلاقة المسماة إلى سؤال ثابت: كم سهمًا أصليًا يمثل ADS واحد؟ فيأ الجواب 2. هذا هو العدد الذي سنضرب به وحداتأ للوصول إلى الأسهم الممثلة. لا نستخدم 2 بوصفها عدد وحدات الإيداع لكل سهم لأننا أعطيناها الوظيفة المعاكسة. إبقاء عنوان الخانة كاملًا يمنع انقلاب العملية عند نقل الأرقام من جدول إلى ورقة أخرى.
وإذا قرأت علاقة في مصدرين، تأكد من أسماء الطرفين وتاريخ المعلومة والبرنامج الذي يصفانه قبل أن تعتبر الأرقام متناقضة. قد يكتب أحدهما العلاقة في الاتجاه الآخر، أو يخص بيانًا مختلفًا. لا نمثل في المثال تعديلًا فعليًا للنسبة أو عملية شركة، لذلك لا نستنتج من اختلاف الكتابة حدثًا في حساب. هدفنا أن تعود كل نسبة إلى وحدتها وعنوانها قبل المقارنة.
احسب الأسهم الممثلة في برنامج سهمين لكل وحدة
نعطيأ 120 وحدة ADS، وكل وحدة تمثل سهمين أصليين. العدد المقابل 120 مضروبة في 2 يساوي 240 سهمًا. نكتب «أسهم أصلية ممثلة بالوحدات» إلى جانب 240 حتى يبقى واضحًا أنه ناتج تفسير العلاقة، وليس عددًا حصلنا عليه من شراء مستقل. لم نبع وحدات أو نحولها إلى أسهم في السوق؛ هذه عملية عد ضمن المعطيات التي ألّفناها.
يمكن مراجعة الناتج من الاتجاه الآخر:240 سهمًا ممثلًا مقسومة على 2 لكل ADS تعطي 120 وحدة. هذه المراجعة تعيدنا إلى عدد البداية، لكنها لا تعني أننا نفذنا إجراء تحويل أو نملك مستندًا يثبت قبول تحويل فعلي. العلاقة الحسابية تختلف عن شروط العملية التي قد يسأل عنها صاحب حساب. لا نضيف إلى التمرين حقوقًا أو رسوم تحويل أو مواعيد لم نعطها.
والعدد 240 لا يضاف إلى 120 لنكتب 360 حيازة جديدة. الوحدات 120 وتمثيلها 240 طريقتان لوصف المصلحة المعطاة، بوحدتين مختلفتين. إذا أردت إعداد جدول، اجعل العمود الأول عدد ADS والثاني الأسهم الممثلة، مع توضيح العلاقة بينهما. ولا تضع لهما عمود مجموع عددي يوحي بأنهما استثماران مستقلان اشتريتهما منفصلين؛ لم تتضمن الحالة حيازة ثانية من هذا النوع.
في ورقة أخرى قد تكون هناك أسهم مباشرة مستقلة، لكن ينبغي إثباتها بوصفها معطى إضافيًا قبل جمعها في مقارنة من نوع واحد. لا نفترض وجودها هنا لأننا لم نذكرها. كما لا نجمع أعدادًا من فئات أو برامج مختلفة تحت عنوان أسهم أصلية واحدة دون معرفة ما تمثله. يبقى هذا الفرع بسيطًا: برنامج واحد، وفئة أصلية معطاة، وعدد وحدات واضح ونسبة واضحة.
قارن برنامجًا مستقلًا تمثل فيه أربع وحدات سهمًا
نؤلفب برنامجًا مستقلًا تعني علاقته أربع وحدات ADS لكل سهم أصلي. نكتب عنوان ADS إلى الأسهم الأصلية أربعة إلى واحد. عند تحويلها إلى الأسهم الأصلية لكل ADS، تكون الوحدة الواحدة ربع سهم، أي 0.25 سهم. هذه ليست علاقةأ مقلوبة في الكتابة؛ إنها معطى مختلف عن سهمين لكل وحدة الذي استعملناه في الفرع السابق.
نعطيب 120 وحدة أيضًا. نقسم 120 على 4 فنحصل على 30 سهمًا ممثلًا، أو نضرب 120 في 0.25 فنصل إلى النتيجة نفسها. المقام 4 هنا يصف عدد ADS اللازمة لتمثيل سهم واحد في المعطيات، ولا يمثل سعر صرف أو رسمًا. سم العملية بوحداتها كي لا يستعمل رقم مأخوذ من مجال آخر لمجرد أنه يؤدي إلى ناتج يمكن كتابته في الجدول.
لدينا إذن عدد وحدات متساوٍ في المثالين، لكن تمثيلأ 240 وتمثيلب 30. تساوي 120 لا يجعل الكميتين الأصلـيتين متساويتين. كما أن مقارنة البرنامجين المؤلفين لا تعني أننا وصفنا برنامجين حقيقيين للشركة نفسها أو حدث تغيير بين تاريخين. اخترنا أرقامًا مستقلة لبيان أثر النسبة، ولم نأخذها من مُصدر أو سجل إيداع قائم.
وإذا استعملت علاقةأ خطأ مع عددب، ستحصل على 240 بدل 30 ، رغم أن عدد الوحدات نفسه. المشكلة عندئذ في نسبة التمثيل المختارة، لا في عملية الضرب. احفظ مرجع النسبة بجانب كل صف من الجدول، ولا تضعها في عنوان عام يغطي برامج مختلفة. بهذه الطريقة يستطيع القارئ معرفة لماذا اختلفت النتيجة قبل تفسير الفرق بوصفه تغيرًا في السوق أو زيادة في ملكية لم تحدث.
حدد عملة السعر ووحدته في المرجع الحسابي
يربط معجم Investor.gov سعر ADR بسعر السهم الأصلي مع مراعاة نسبة الإيداع. نستخدم هذه الفكرة لتسمية وحدة المقارنة؛ لا نقرأ منها وعدًا بأن عملية شراء أو تحويل فعلية ستنفذ عند السعر الذي نحسبه. [2]
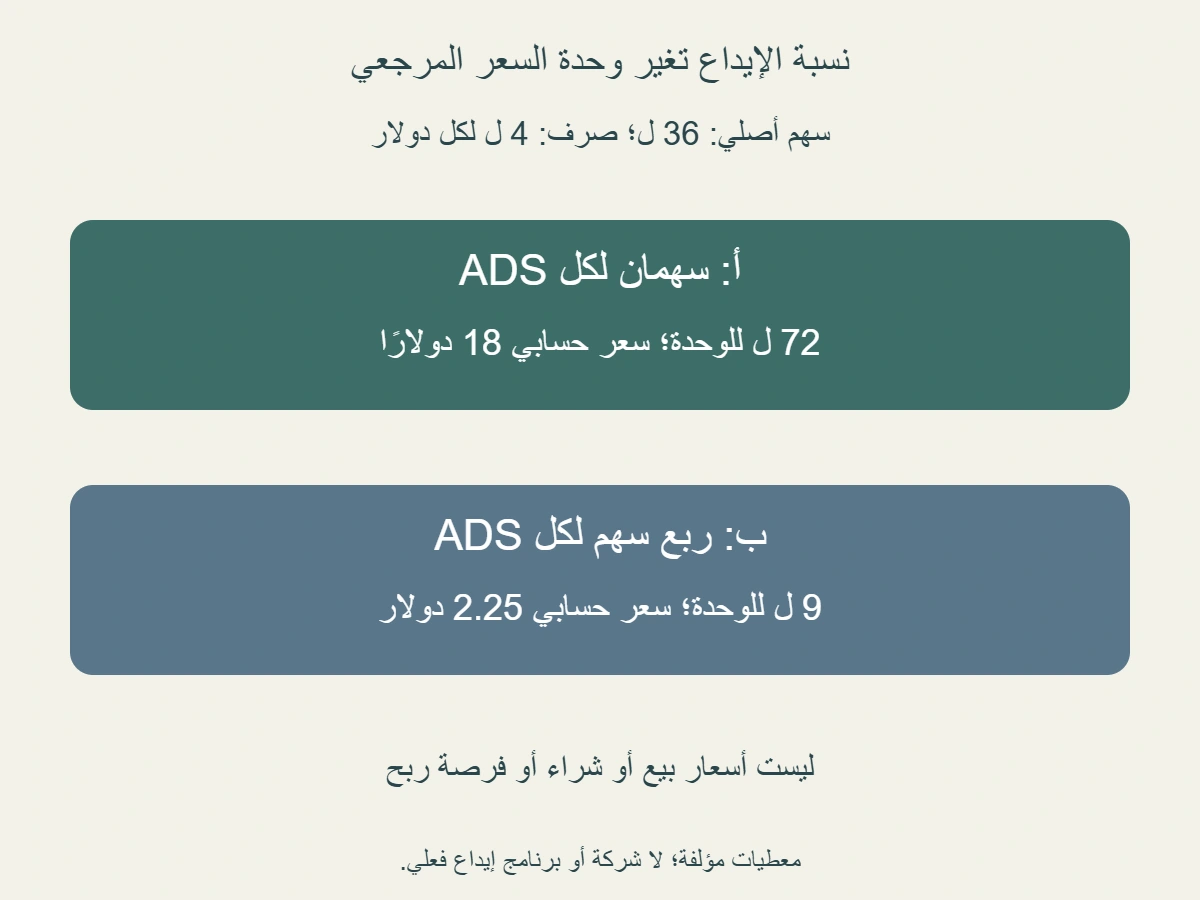
نعطي في كل فرع سعرًا للسهم الأصلي 36 من عملة محلية نسميها ل، ونعطي صرفًا 4 ل لكل دولار أمريكي. نثبت الأرقام لأجل الحساب فقط، ولا ننسبها إلى شركة أو سوق أو يوم معين. فيأ يمثل ADS سهمين، فتقابله قيمة حسابية 72 ل. ولتحويل 72 ل وفق الصرف المعطى نقسم على 4 ، فتصبح 18 دولارًا لكل ADS في المرجع المؤلف.
وفيب يمثل ADS ربع سهم، فتقابله 36 مضروبة في 0.25 ، أي 9 ل. نقسم 9 على 4 فنحصل على 2.25 دولار لكل ADS. احتفظ بوحدة الناتج: دولار لكل وحدة إيداع، لا دولار لكل سهم أصلي. استعملنا سعرًا وصرفًا عدديين متماثلين في الفرعين لتوضيح أثر النسبة، لا لإثبات تكافؤ شركتين أو وجود فرصة بين برنامجين حقيقيين.
واتجاه الصرف هنا مهم أيضًا:4 ل لكل دولار، لذلك نقسم مبلغ ل على 4 للوصول إلى الدولارات في التمرين. لم نعط 4 دولارات لكل ل، ولا سعر بيع وشراء منفصلين أو رسوم تحويل. إذا كان لديك ملف فعلي بمعلومات مختلفة، فاكتب اتجاه الصرف ومصدره وتاريخه قبل الحساب. لا تستخرج تلك التفاصيل من نتيجة 18 أو 2.25 التي اخترنا معطياتها في مثال تعليمي.
راجع قيمة المجموعة دون الحكم من سعر الوحدة وحده
لعدد 120 وحدة فيأ، يعطي المرجع 18 دولارًا للوحدة قيمة حسابية 120 مضروبة في 18 ، أي 2160 دولارًا. ويمكن مراجعتها باستعمال الأسهم الممثلة:240 مضروبة في 36 ل تساوي 8640 ل، ثم نقسم على 4 فنحصل على 2160 دولارًا. الطريقان متساويان لأننا استعملنا نسبة ووحدة وصرفًا متسقة في جميع الخطوات.
وفيب، 120 مضروبة في 2.25 تساوي 270 دولارًا. ومن جهة الأسهم الممثلة، 30 مضروبة في 36 ل تساوي 1080 ل، ثم نقسم على 4 فنصل إلى 270 دولارًا. هذا التطابق مراجعة للنموذج المعطى، لا اختبار لقيم سوق فعلية أو حساب وسيط. لم نجمع أسعارًا من شاشتين، ولم نعط فروق عرض وطلب أو توقيت تداول أو كلفة تحويل نرغب في قياسها.
ولا نقول إنب أفضل استثمار لأنه أقل سعرًا للوحدة. لقد جعلنا وحدته تمثل ربع سهم في حين تمثل وحدةأ سهمين. السعر العددي الأقل هنا مرتبط بوحدة مختلفة، ولا يجيب عن جودة شركة أو احتمال عائد أو ملاءمة شراء. كما أن الفرق بين 2160 و 270 لا يمثل ربحًا حققه حساب؛ لدينا فرعان مستقلان لمرجع حسابي، لا بداية ونهاية صفقة نفذناها.
وإذا أردت مقارنة معلومات واقعية، ابدأ بما إذا كانت القيم تخص الأداة والفئة والتاريخ والعملة ووحدة العد التي تعنيها. لا تعد نجاح الحساب كافيًا لتوحيد بيانات غير متجانسة. في المثال أبقينا هذه التفاصيل معلنة حتى يكون الناتج مفهومًا. أما القرار المالي فيحتاج إلى معلومات تتجاوز علاقة وحدتين ورقم صرف مؤلف؛ لن ننشئ توصية من بساطة الأرقام التي حسبناها.
استعمل وحدة الرسم التي يحددها بند الرسم نفسه
توضح نشرة Investor.gov أن اتفاق الإيداع قد يجيز لبنك الإيداع تقاضي رسوم، وتذكر أن الرسوم تُفرض عادةً لكل ADR وأن أنواعًا أخرى قد توجد. نقرأ الوصف العام من النشرة، ولا نستخرج منه رسمًا حاليًا أو استحقاقًا لبرنامج لم نراجعه. [1]
نؤلف بندًا مستقلًا يقول إن الرسم 0.02 دولار على كل ADS مؤهل، ونعطي العدد المؤهل 120 وحدة كما عرفناها. يصبح الرسم 120 مضروبة في 0.02 ، أي 2.40 دولار. العدد الذي دخل الحساب هو ما حدده البند المؤلف، لا الأسهم الأصلية 240 فيأ أو 30 فيب. ثبتنا أساس الرسم حتى يظهر لماذا يجب قراءة وحدة التكلفة منفصلة عن وحدة التمثيل.
لو استعملنا 240 السهم الممثل فيأ بدل 120 الوحدة المؤهلة، لحسبنا 4.80 دولار. الفرق 2.40 دولار نتيجة تغيير أساس العدد في هذا البند، وليس رسمًا إضافيًا منحته النشرة أو فرضته جهة. لا نصحح بيانًا فعليًا اعتمادًا على النتيجة؛ ينبغي معرفة أساس الرسم ومراجعه في الحساب المعني. تشابه المبلغ مع رقم المثال لا يثبت أن سبب أي فرق واقعي هو الخطأ نفسه.
ولا ننقل رسم 0.02 إلى كل برنامج أو فترة، ولا نعتبر امتلاك عدد من الوحدات وحده دليلًا على أهليتها لرسم معين. في هذه الحالة أعطينا العدد المؤهل صراحة. لم نعط جدول رسوم شركة أو بيان خصم أو دورة تحصيل، ولم نفترض توزيعات أرباح أو ضريبة أو رسومًا أخرى. فائدة المثال أن تراجع وحدة العدد التي ينص عليها البند، دون أن تحل معادلته محل التفاصيل التي لم تقرأها.
افصل القيمة المرجعية عن مبلغ الرسم وحركة الحساب
القيمة 2160 فيأ تصف مجموعة وحدات ضمن المرجع الحسابي الذي عرفناه، والرسم 2.40 يصف بند كلفة منفصلًا معطى. لا نخفض سعر السهم الأصلي 36 ل داخل كل خطوة ثم نطرح الرسم مرة أخرى في نهاية الورقة. لم نعرف في التمرين سعرًا سوقيًا بعد الرسوم أو صافي حصيلة بيع؛ لذلك نحتفظ بكل مقدار باسمه بدل إنشاء رقم يجمع وظائف مختلفة دون سؤال محدد.
كذلك لم نعط تاريخًا لخصم الرسم أو حسابًا خصم منه أو مصدر تمويل له. لا نسمي معرفة 2.40 دولار إثباتًا لحركة نقدية نفذت. يمكن أن تحتوي ورقة القراءة على حساب متوقع وبند معطى، بينما يحتاج وصف مبلغ خصم فعلًا إلى بيانات الحركة. اكتب حالة المعلومة كما تعرفها: معادلة مؤلفة، أو بند من مستند، أو حركة مؤكدة، ولا تبدل هذه الحالات لأن الأرقام تبدو متسقة.
وقد تعرض ورقة فعلية إجماليًا وصافيًا، لكن الربط بينهما يحتاج إلى عناصرهما. لا تفترض أن الفرق كله رسم إيداع إذا لم يفسر البيان ذلك. في مثالنا استبعدنا الضرائب والتوزيعات والرسوم الأخرى من فرع الرسم، ولم نجمعه مع معاملة بيع. لذا لا نستخرج منه نموذج صافي دخل أو حصيلة تداول قابلة للاستعمال لكل حساب، ولا نملأ خانة غائبة بقيمة اخترناها للتعليم.
احتفظ بمرجع الرسم ووحدته والعدد المؤهل والمبلغ الذي حسبته، وبمرجع أي حركة فعلية إذا وجدت لاحقًا. هذا التنظيم يمنع استعمال الأسهم الممثلة مرتين: مرة لقراءة القيمة ومرة كأنها العدد الذي يفترض أن يدفع رسمًا لكل ADS. يمكن أن تستعمل أكثر من وحدة في التحليل، لكن يجب أن يبقى لكل عملية أساس واضح يطابق السؤال الذي تريد تفسيره.
تحقق من البرنامج والفئة وتاريخ النسبة
سمينا الفرعينأ وب ولم نربطهما بشركات حقيقية. عند قراءة برنامج قائم، احتفظ باسم الأداة ورمزها واسم الشركة والفئة الأصلية التي يصفها المرجع، مع النسبة وعنوانها وتاريخ المعلومة. لا تنقل نسبة لمجرد تشابه اسم الشركة أو اختصار السهم. قد تكون الورقة التي أمامك مختصرة، وعندئذ يبقى السؤال عن هوية البرنامج مطلوبًا قبل تطبيق العلاقة على عدد الحساب.
ولا نستنتج ثبات نسبة مستقبلية من المثال؛ جعلناها ثابتة داخل كل فرع كي نراجع العمليات المعطاة. إذا اختلف بيانان في حالة واقعية، اقرأ التاريخ والبرنامج ونوع الوحدات والعناوين قبل تفسير ما تغير. لم ننشئ في المقال عملية شركة أو استبدال وحدات أو معالجة كسور، لذلك لا نستخدم أرقامه لتحديد ما سيقع بعد تعديل نسبة حقيقية أو شروط تسوية لم نذكرها.
إذا كان ملفك يعرض سعرًا من وقت وعددًا من وقت آخر، اكتب ذلك بوضوح. لا تجمعهما في وصف قيمة متزامنة دون معرفة الحالة التي تريد قياسها. في النموذج استعملنا العدد 120 والسعر المرجعي الخاص بكل فرع داخل المعطيات نفسها، لا لقطتين من سوق. وهذه نقطة تختلف عن صحة الضرب: العملية العددية يمكن أن تنجح حتى عندما يصف مدخلاها تاريخين أو أداتين مختلفتين.
وعند غياب النسبة أو عنوانها، لا تحاول استنتاجها من سعر الوحدة وحده. قد تستطيع اختيار رقم يجعل مرجعك يقارب السعر الذي رأيته، لكن ذلك لا يصبح نسبة برنامج موثقة. اسأل عن المصدر الذي يبين عدد الأسهم لكل وحدة أو عدد الوحدات لكل سهم. الاحتفاظ بالنقص في البيانات أفضل من ملئه بحساب يبدو متوازنًا ويقدم تفسيرًا لم يثبته مستند.
اكتب تقرير العد والحساب دون ادعاء تحويل أو تداول
ملخصأ يقول 120 وحدة ADS، ونسبة سهمين أصليين لكل وحدة، فتقابل 240 سهمًا. ومع سعر أصلي 36 ل وصرف 4 ل لكل دولار، يكون المرجع 18 دولارًا للوحدة و 2160 للمجموعة. وفيب المستقل تعني أربع وحدات لكل سهم ربع سهم لكل وحدة، وتقابل 120 وحدة 30 سهمًا، بمرجع 2.25 دولار للوحدة و 270 للمجموعة. هذه علاقات معطاة وحسابات، لا أسعار شركات نقلناها.
وفي فرع الرسم، نكتب البند المؤلف 0.02 دولار لكل ADS مؤهل وعدده 120 ، فينتج 2.40 دولار. لا نكتب أن 240 سهمًا أصلية دفعت هذا الرسم، أو أن العملية خصمت من حساب، لأننا لم نعط هذين الحدثين. إذا أردت شرح سبب 4.80 الخاطئة في الورقة، اذكر أنه استعمل العدد الممثل بدل عدد الوحدات الذي عينه بند المثال، دون تعميم السبب على كشف آخر.
احتفظ في سجل العمل بالمعطيات والمصدر وحدود ما راجعته. مصدرنا يشرح مفهوم الإيداع ووحدة التمثيل والرسوم، لكنه لا يحتوي برامجنا وأرقامنا. لم نستبدل ADR بأسهم أصلية، ولم ننفذ شراءً أو بيعًا أو نحسب عائدًا. ولا تصبح المساواة الحسابية دليلًا على حقوق تصويت أو توزيعات أو قابلية تحويل فعلية، لأن هذه الأسئلة لم تدخل في النموذج الذي قدمناه.
الصورتان شروح أصلية للبرنامجين المؤلفين وللسعر المرجعي بوحداته، وليستا بيان محفظة أو عروضًا قابلة للتنفيذ. ما ينبغي أن يبقى من المقال هو تسمية وحدة العد واتجاه النسبة ووحدة السعر والصرف وأساس الرسم. عند حفظ هذه الأسماء مع الأرقام، يستطيع القارئ تمييز تمثيل الأسهم من حيازة أخرى، ومراجعة الحساب دون أن يحوله إلى توصية أو واقعة مالية لم تحدث.
المصادر ومتابعة القراءة
- Investor.gov: ADR bulletin,17August2012 (يفتح في نافذة جديدة)investor.gov
- Investor.gov: American Depositary Receipts glossary (يفتح في نافذة جديدة)investor.gov
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.