
قيمة الشحن السنوية وأقصى قيمة على وسيلة نقل واحدة تجيبان عن سؤالين مختلفين: كم بلغت القيم عبر الفترة، وكم اجتمع منها في وسيلة النقل المحددة؟ لا تستطيع استخراج الثانية من الأولى وحدها. نشرح الفرق بقراءة حقول نموذج طلب تأمين بضائع بحري أمريكي من Chubb، ثم بست حاويات مؤلفة مجموع قيمها 200 وحدة نقدية. المثال سجل حسابي للتفسير؛ لا يمثل حركة بضائع فعلية أو طلب تأمين أرسلناه أو تغطية قبلتها شركة.
الخلاصة السريعة
اجمع قيم السنة في خانة الفترة، ثم اجمع القيم التي تنتمي إلى وسيلة النقل والرحلة المحددتين قبل استخراج أقصى مجموعة.
- يفصل نموذج Chubb الأمريكي APP-379448 ، إصدار 07/24 ، القيمة السنوية النقدية عن متوسط الحاوية وأقصاها وأقصى قيمة لكل وسيلة نقل. وله حقول أخرى للتقييم والحدود المطلوبة؛ استكماله لا يلزم التغطية. [1]
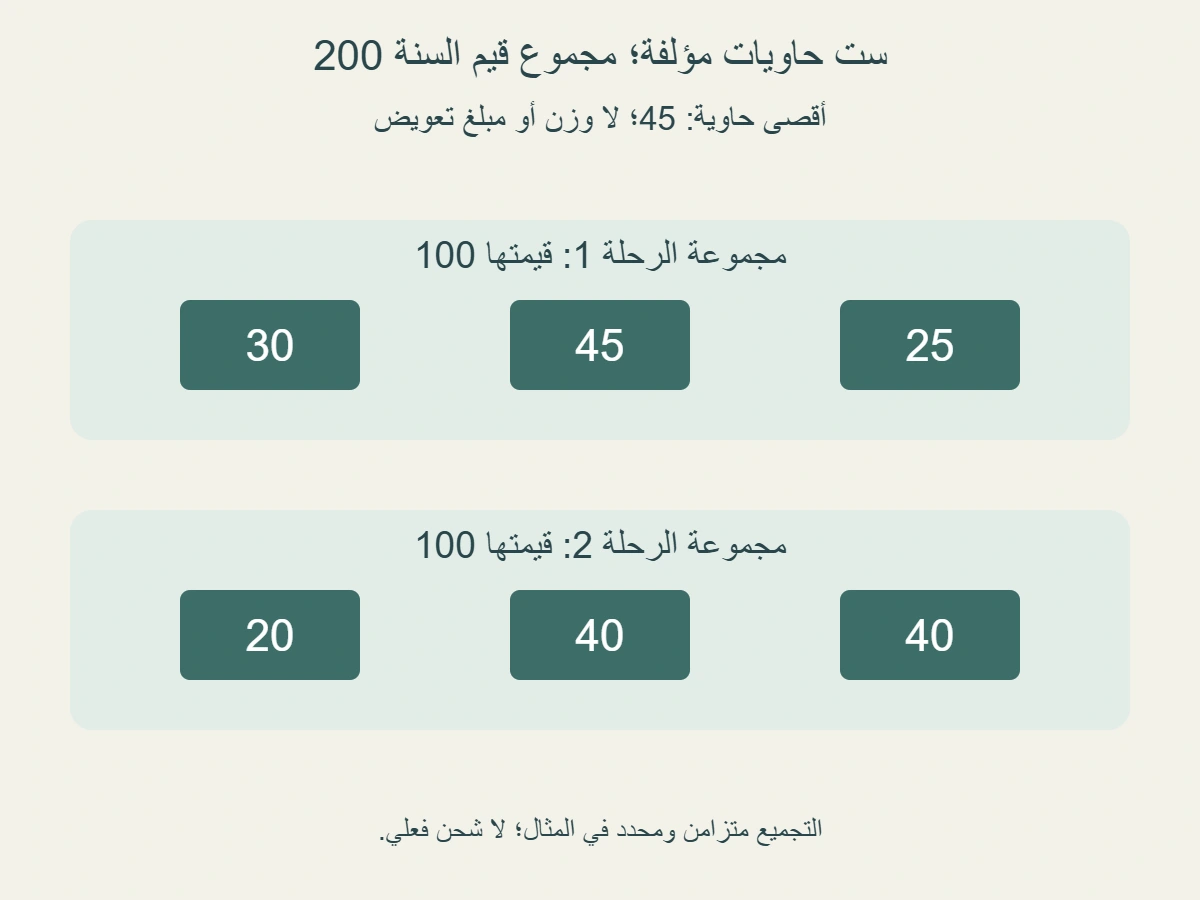
- نختار سنة 2027 وست حاويات واردة متميزة بقيم 30 و 45 و 25 و 20 و 40 و 40 ، محسوبة مرة واحدة وبعملة وأساس تقييم واحد. مجموعها 200 ، وليس 200 حاوية أو وزنًا أو مبيعات منشأة.
- أقصى حاوية 45. متوسط القيم 200÷6 ، أي نحو 33.33 وحدة لكل حاوية؛ التقريب لا يحول المتوسط إلى قيمة قصوى، ولا يبين أي حاويات تشترك في الرحلة.
- في توزيعنا الأول نصرح بتجمع الحاويات الثلاث الأولى متزامنة في رحلة واحدة، والباقية في رحلة أخرى منفصلة:30+45+25=100 ، و 20+40+40=100. أقصى مجموعة 100 ؛ تجميع كل السنة ليس تجميعًا على وسيلة واحدة.
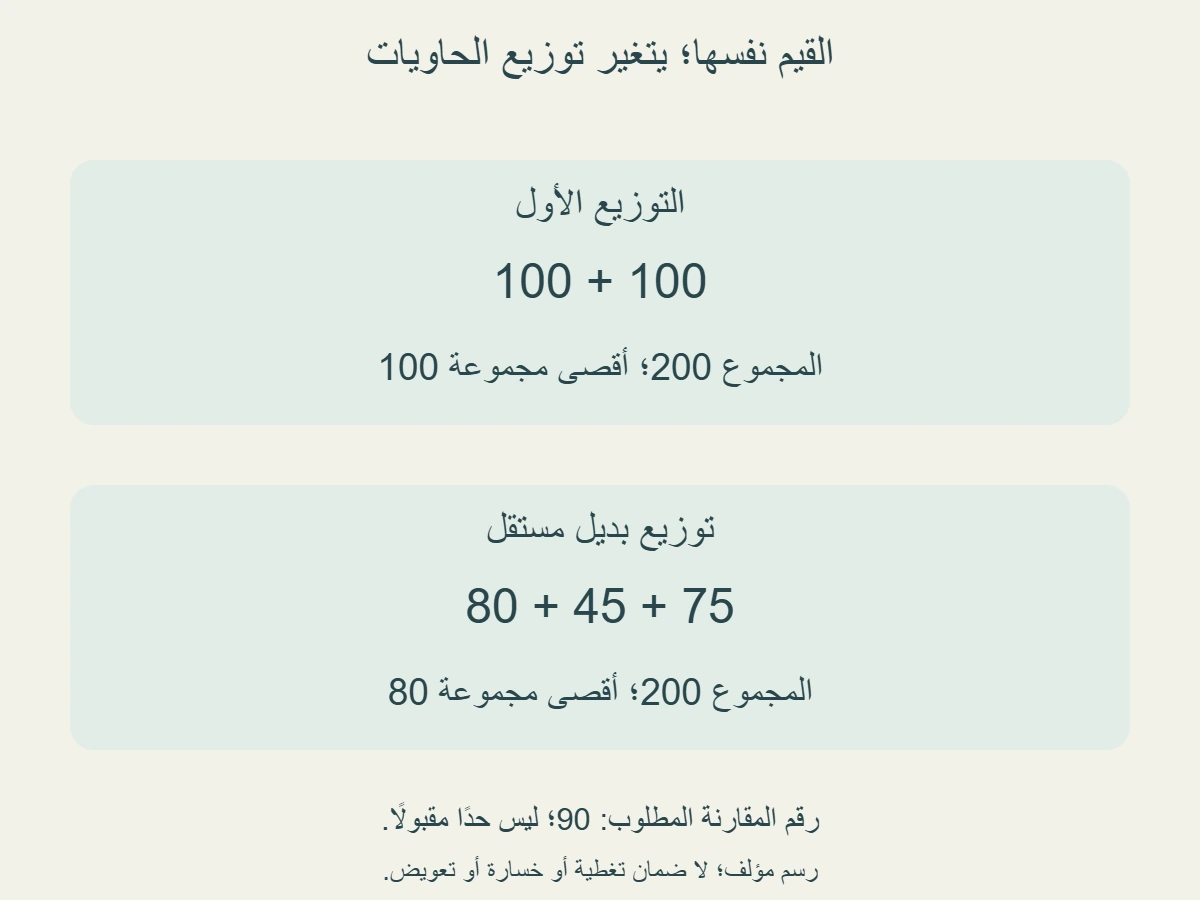
- في توزيع بديل مستقل نحافظ على القيم الست ونرتبها في ثلاث رحلات منفصلة:75 و 45 و 80. يبقى إجمالي السنة 200 وأقصى حاوية 45 ، لكن أقصى مجموعة يصبح 80. البديل ليس زيادة شحنات فوق التوزيع الأول.
- نختار 90 مبلغًا مطلوبًا مفترضًا للمقارنة فقط:100 أعلى منه 10 ، و 80 أقل منه 10. ليس 90 حدًا مقبولًا، ولا الفرق خسارة غير مؤمنة أو تعويضًا مستحقًا. لا نحسب قسطًا أو نختار زيادة تقييم عامة أو نتنبأ بحد السنة التالية.
- احفظ الفترة والاتجاه والعملة وأساس القيمة ومعرف الحاوية والوسيلة والرحلة والتزامن ومصدر الرقم. النقص مجهول يحتاج مراجعة، وليس صفرًا. اطلب تفسير وحدة التجميع والحد من جهة التأمين في الملف الفعلي؛ لم نصدر وثيقة أو نملأ نموذجًا أو ننفذ رحلة.
1. اقرأ اسم الحقل ووحدته قبل نقل الرقم
في الصفحة الأولى من طلب Chubb الأمريكي، إصدار 07/24 ، تظهر القيمة السنوية بعلامة الدولار، ومتوسط وأقصى قيمة للحاوية، وأقصى قيمة لوسيلة النقل. نفصل قراءة هذه الحقول عن قبول أي تغطية. [1]
كلمة الحجم في عنوان أجنبي لا تكفي لتحديد وحدة المدخل. فقد تعني في تقرير آخر عدد حاويات أو أمتارًا مكعبة، لكن وجود خانة مبلغ هنا يوجهنا إلى قيمة نقدية. لذلك لا تنقل عدد شحنات إلى خانة قيمة لمجرد أن التقرير الداخلي يسمي كليهما حجم الشحن. اكتب وصف الرقم كاملًا في ورقة المراجعة، ثم اربطه بالخانة التي تطلب ذلك الوصف تحديدًا.
والدقة مطلوبة في مستوى التجميع أيضًا. قيمة حاوية واحدة لا تجيب عن مجموع بضائع اجتمعت على وسيلة نقل. وقد تحمل الوسيلة حاويات عدة، لكن وجود هذا الاحتمال لا يسمح لنا بجمع كل حركة السنة على أنها رحلة واحدة. نحتاج سجلًا يعرف الحاويات ومجموعاتها، حتى نفرق بين التجميع في المكان والرحلة وبين التجميع عبر الفترة الزمنية التي نراجعها.
لن نستخرج من النموذج تعريفًا شاملًا لكل طريقة تأمين أو لكل بلد. نقرأ حقول النسخة المسماة، ثم نبني مثالًا محددًا تستطيع إعادة حسابه. إذا كان نموذجك يستخدم تعريفًا آخر للشحنة أو الوسيلة أو الفترة، احفظ تعريفه مع بياناته. تشابه عناوين الخانات لا يثبت أن ملفات مختلفة تقبل المعنى نفسه دون مراجعة، خاصة عندما يكون تقريرك موزعًا بين استيراد وتصدير ووسائل نقل متنوعة.
افصل منذ البداية ثلاثة مستويات: بيانات الحركة التي تصفها، والحساب الذي تلخص به تلك البيانات، والحد الذي تطلبه أو تقبله وثيقة فعلية. سنتعامل مع الأول والثاني في المثال. أما الثالث فسنجعله رقم مقارنة معلنًا لا قرارًا صادرًا عن شركة، حتى لا يتحول جدول سليم حسابيًا إلى ادعاء أن التغطية قد بدأت أو أن التعويض قد تحدد.
2. حدد مجموعة السنة التي تجمعها
نؤلف سجلًا كاملًا لغرض الشرح يحتوي ست حاويات واردة خلال سنة 2027. نمنح كل حاوية معرفًا مختلفًا، ونختار قيمها بالترتيب 30 و 45 و 25 و 20 و 40 و 40 وحدة نقدية. جميع القيم معطاة على أساس واحد وبعملة واحدة، وكل حاوية تدخل هذا السجل مرة واحدة. لا توجد صادرات أو بضائع أخرى أو تحويلات عملة في هذا الفرع، فلا نضيف صفوفًا لم نعرفها.
نجمع القيم الست فنحصل على 200. هذا مجموع السجل السنوي المؤلف، لا رقم مشتق من مبيعات منشأة أو رصيد مستودع في يوم معين. قيمة السنة هنا تتعلق بالصفوف التي عرفناها. إذا أضاف القارئ إلى حسابه رقم مبيعات لأنه يساوي 200 أيضًا، فقد بدل معنى المدخل من غير أن يبدل الرقم الظاهر؛ التطابق العددي لا يجعل مصدرين مختلفين قابلين للاستبدال.
تحديد السنة لا يكفي إذا كان موعد إدراج الحركة غير واضح في تقرير حقيقي. قد يكون لديك أكثر من تاريخ للسجل، مثل خروج البضائع أو تحميلها أو وصولها. نحن نعطي انتماء الصفوف الست إلى سنة المثال صراحة، ولا نستخرج قاعدة تسجيل من هذه التواريخ. في الملف الفعلي تحتاج معرفة التاريخ الذي يحدد دخول الحركة ضمن الفترة، وتسجيله مع المصدر الذي يؤيد الرقم.
إذا ظهرت الحاوية نفسها في سجل خروج وسجل وصول، فعدها مرتين لا يصبح صحيحًا لمجرد أن لكل سجل تاريخًا مختلفًا. راجع معرف الحركة قبل الجمع، وافصل نسخة المستند عن حركة البضاعة التي يوثقها. مثالنا يستبعد هذا الازدواج تعريفًا، لكنه يوضح فائدة الاحتفاظ بمعرف ثابت. المجموع الموثوق يبدأ من صفوف معلومة، لا من جمع أرقام كل المستندات التي وصلت إلى مجلد واحد.
احتفظ كذلك بصفة القيمة: هل هي معطاة نهائية لهذا التقرير، أم تقدير يحتاج تأكيدًا؟ لا تخلط تقديرًا سنويًا مع نتائج سجل سابق من غير تسمية. اخترنا 200 نتيجة حساب القيم المعطاة في المثال، وليس توقعًا لعمل لم يقع. ويمكن إعداد تقرير تقديري آخر إذا عرفنا مدخلاته، لكنه سيحتاج عنوانًا يبين اختلاف نطاقه بدل إلحاقه بصمت ببيانات هذه السنة.
3. المتوسط لكل حاوية يحتاج عددًا معلومًا
لدينا ست حاويات ومجموع قيمها 200. متوسط القيمة لكل حاوية يساوي قسمة 200 على 6 ، أي 33.333 متكررًا. نكتبه نحو 33.33 عند العرض إلى منزلتين عشريتين، ونحتفظ بالكسر 200÷6 في ورقة الحساب. هذا المتوسط يوزع المجموع حسابيًا على العدد، ولا يقول إن كل حاوية في السجل تحمل 33.33 بالفعل. القيم الفردية ما زالت مختلفة كما أعطيناها.
قيمة 30 أقل من المتوسط، وقيمة 45 أعلى منه، ومع ذلك لا نبدل أيًا منهما بالمتوسط عند تجميع الرحلات. متوسط الحاوية وصف مختصر للمجموعة كلها. أما معرفة قيمة حاوية محددة فتحتاج صف تلك الحاوية. إذا استعملت المتوسط بدل القيم الأصلية في مجموعة رحلة معينة، فقد تحصل على تقدير لا يمثل المجموعة التي تريد مراجعتها، رغم صحة المتوسط بالنسبة إلى السجل الكامل.
عدد الحاويات جزء من تعريف المتوسط. لا تقسّم 200 على عدد فواتير إذا كانت الفاتورة الواحدة قد تضم أكثر من حاوية، إلا إذا كان سؤالك أصلًا متوسط قيمة الفاتورة. كذلك لا تستبدل عدد الرحلات بعدد الحاويات. سنرى ست حاويات في توزيعين لهما عددان مختلفان من الرحلات، بينما يظل المتوسط لكل حاوية ثابتًا. تغير المقام يغير السؤال الذي تجيب عنه القسمة.
التقريب يظهر فرقًا صغيرًا إذا ضربت 33.33 في 6 ، إذ تحصل على 199.98 بدل 200. لا نعد الفرق 0.02 قيمة حاوية مفقودة أو رسومًا مجهولة؛ إنه أثر استخدام متوسط مقرب في الضرب. استخدم المجموع الأصلي والقيم الأصلية عند التحقق، وسم الرقم المعروض بأنه مقرب. بذلك لا تحول فرق العرض إلى حركة مالية تبحث لها عن مستند لم نعط وجوده.
وإذا كان سجل فعلي لا يملك عددًا موثوقًا، فلا تستخرج متوسطًا يبدو دقيقًا من مقام تخميني دون ذكر ذلك. حدد الصفوف الداخلة وطريقة عد الحاوية، ثم راجع القسمة. في المثال هذه البيانات كاملة ومعلنة. قيمة المتوسط مفيدة حين تتفق المجموعة والمقام والوحدة، لكنها لا تعوض غياب سجل الحركة أو غياب تعريف الشيء الذي حسبته واحدًا.
4. أقصى حاوية لا يساوي أقصى مجموعة
نقارن القيم 30 و 45 و 25 و 20 و 40 و 40 فنجد أن 45 أكبرها. هذه أقصى حاوية في مجموعة السنة التي اخترناها. لا نحتاج جمعًا للحصول عليها؛ نحتاج مقارنة القيم الفردية. الرقم يصف أكبر صف حاوية معروف في السجل، وليس بالضرورة أكبر مبلغ يمكن أن يتجمع من حاويات عدة. تعريف الشيء الذي نقارن قيمه يسبق البحث عن الرقم الأكبر.
قد توجد حاويتان بقيمة 40 لكل منهما في رحلة واحدة. أكبر قيمة فردية بينهما 40 ، ومجموعهما 80. لا يوجد تناقض بين النتيجتين؛ اخترنا وحدة مختلفة للسؤال. عندما يكون المطلوب قيمة الحاوية نحتفظ بالفرد، وعندما نراجع تجميع الرحلة ننظر إلى الصفوف التي تشترك فيها. لذلك لا يكفي وجود 45 بوصفه أقصى صف لإغلاق سؤال أقصى وسيلة نقل في نموذج مراجعة.
لا تمنح الحاوية قيمة أكبر لمجرد أن رقم معرفها أكبر أو أنها آخر صف في الجدول. ترتيب المستندات أو التسلسل في برنامج لا يصف مقدار القيمة. راجع الحقل المالي الذي تقارنه، ثم حدد صفه ومعرفه ومصدره. وإذا وجد صف بلا قيمة، فإن معرفته المكانية في القائمة لا تساعد على تخمين رقمه من الصف السابق أو من أكبر قيمة معلومة.
في مثالنا جميع الصفوف لها قيم، ولذلك نستطيع الجزم أن أقصاها 45 داخل السجل المحدد. في مجموعة ناقصة قد تستطيع القول إن أكبر قيمة معلومة 45 ، لكنك لا تستطيع اعتبارها أقصى المجموعة المكتملة إذا كانت قيمة حاوية أخرى مجهولة. أضف هذا التمييز إلى ملاحظة التقرير بدل وضع الصفر في خانة مفقودة كي يعمل الحساب دون تنبيه إلى النقص.
الرقم 45 أيضًا لا يصف حمولة الحاوية بالكيلوغرام أو سعتها أو أعلى وزن مسموح لها. نحن نستخدم وحدة نقدية معطاة. يمكن أن تحمل ملفات الشحن أوزانًا وأعداد طرود وقيمًا في صف واحد؛ اكتب اسم كل عمود ووحدته. تشابه كلمة «أقصى»في عدة أعمدة لا يجيز جمعها أو المقارنة بينها كأنها تقيس خاصية واحدة.
5. اجمع بحسب الوسيلة والرحلة والتزامن المعلنين
نعرف التوزيع الأول على رحلتين منفصلتين. في الأولى تجتمع الحاويات ذات القيم 30 و 45 و 25 على وسيلة واحدة خلال مقطع متزامن نعطيه صراحة. في الثانية تجتمع 20 و 40 و 40 على وسيلة أخرى، ولا تتزامن الرحلتان في مجموعة واحدة في وصفنا. لا توجد بضائع إضافية تخص السجل على هاتين الوسيلتين. هذه شروط نموذج الحساب، وليست معلومات حصلنا عليها من شركة نقل.
مجموع الرحلة الأولى 100 ، ومجموع الثانية 100. عندما نقارن مجموعتي الرحلتين يكون أقصاهما 100. إنه أكبر من أقصى حاوية 45 لأننا جمعنا ثلاثة صفوف في المجموعة الأولى وثلاثة في الثانية. لا نضع 200 في خانة أقصى المجموعة لمجرد أنه مجموع السنة؛ فالحاويات الست لم نعطها وسيلة واحدة ورحلة واحدة ومقطع وجود مشتركًا في المثال الذي نراجعه.
اسم السفينة وحده قد لا يكفي لتنظيم سجل عدة رحلات. تستطيع السفينة نفسها أن تظهر في رحلتين مختلفتين داخل تقرير، ولذلك نحتفظ بمعرف للوسيلة ومعرف للرحلة وبالفترة التي تخص التجمع. في نموذجنا عرفنا الانفصال صراحة. في ملفك الفعلي لا تجعل تطابق الاسم سببًا لجمع حركات لم يثبت اجتماعها في النطاق الذي طلبته جهة التأمين.
كذلك لا نفترض أن القيم كانت جميعها على الوسيلة في اللحظة نفسها من مجرد تساوي يوم مدون على مستندين. نحتاج البيانات التي تثبت التجمع الذي نريد حسابه. وإذا كانت رحلة معروفة تضم تحميلًا وتفريغًا في مراحل مختلفة، فقد يحتاج التقرير بيان المقاطع بدل رقم واحد مأخوذ من عنوان الرحلة فقط. نحن نتجنب هذا الغموض بإعطاء التزامن داخل كل مجموعة، ولا نضع طريقة عامة للتعامل مع كل رحلة مركبة.
نتيجة 100 تخص التجميع الحسابي الذي وصفناه. تفسير عبارة «لكل وسيلة نقل»في طلب أو وثيقة فعلية يحتاج قراءة تعريف الوحدة المطلوبة من الجهة المعنية. قد تكون لديك بضائع أخرى أو ترتيب نقل لم يمثله سجلنا. احفظ سؤال التفسير مع جدولك، ولا تجعل مثال الحاويات الثلاث حكمًا بأن كل مؤسسة تحسب أقصى قيمة بالحدود نفسها دون بيانات إضافية.
6. إجمالي واحد قد يخفي توزيعين مختلفين
نؤلف الآن توزيعًا بديلًا مستقلًا للقيم الست نفسها. نضع 30 و 45 في رحلة أولى مجموعها 75 ، ونضع 25 و 20 في رحلة ثانية مجموعها 45 ، ونضع 40 و 40 في رحلة ثالثة مجموعها 80. نفترض أن الحاويات في كل رحلة من هذه الرحلات متزامنة في نطاقها، وأن الرحلات منفصلة عن بعضها. لم نضف حاويات، بل أعدنا توزيع الست المعطاة لإيضاح أثر تغيير المجموعة.
مجموع 75 و 45 و 80 يساوي 200 كما في التوزيع الأول. ومتوسط الحاوية وأقصاها لم يتغيرا، لأن قيم الحاويات وعددها لم يتغيرا. لكن أقصى مجموعة أصبح 80 بدل 100. إذا عرفت إجمالي السنة وأقصى حاوية فقط، فلن تستطيع التمييز بين التوزيعين اللذين بنيناهما. كلاهما يطابق هذين الرقمين، ويختلف في تجميع الرحلات الذي نحتاجه للسؤال الجديد.
هذا هو الحد العملي للتقرير المختصر. جدول يقول «إجمالي 200 ، أكبر حاوية 45»قد يكون صحيحًا لكنه غير كامل لسؤال أقصى تجمع. لا نصلح نقص المعلومات بإعادة تسمية 45 بأنه أقصى وسيلة أو بقسمة 200 على عدد مفترض من الرحلات. نطلب سجل العضوية: أي حاوية دخلت أي مجموعة، وما العلاقة بين المجموعة والوسيلة والرحلة ومقطع التجمع الذي نراجعه.
لا تجمع نتيجتي التوزيعين بوصفهما حركتين فعليتين حدثتا معًا. التوزيع البديل وسيلة للمقارنة، لا شحنات تضاف إلى 200 الأولى فيصبح السجل 400. احتفظ بكل فرع في ورقة مستقلة بعنوان واضح إذا استخدمت هذا النوع من المقارنة في نقاش تخطيطي. يمكن مقارنة توزيع قائم ببديل مقترح، لكن يجب أن يعرف القارئ أيهما واقعة موثقة وأيهما احتمال يجري تقييمه.
ولا نستنتج أن البديل أصلح اقتصاديًا أو أقل قسطًا لمجرد أن أقصى مجموعته 80. لم نعط تكاليف نقل أو مواعيد أو أسعار تأمين أو شروط قبول أو مخاطر مختلفة. أثبتنا أثرًا واحدًا: تغيير توزيع القيم مع ثبات الإجمالي يغير أكبر مجموعة في نموذجنا. أي قرار تشغيلي أو تأميني أوسع يحتاج مدخلاته المستقلة بدل أن يستعير النتيجة العددية المحدودة بوصفها توصية شاملة.
7. قارن الحد المطلوب من غير اختراع خسارة
نختار 90 وحدة نقدية مبلغًا مطلوبًا مفترضًا للمقارنة، ولا نقول إن شركة قبلته أو أصدرت به وثيقة. أقصى مجموعة في التوزيع الأول 100 ، أعلى من 90 بمقدار 10. في التوزيع البديل أقصى المجموعة 80 ، أقل من 90 بمقدار 10. الحساب واضح في الحالتين، لكن تفسيره يجب أن يحافظ على صفة 90 بوصفه رقمًا أعطيناه، لا حد تغطية تحققنا منه.
الفرق 10 في الحالة الأولى ليس قيمة خسارة وقعت. لم نعط تلفًا أو حادثة أو مطالبة أو شرط تعويض حتى نحسب جزءًا غير مؤمن من خسارة فعلية. هو الفرق بين مبلغ مجموعة مؤلفة ورقم مقارنة مؤلف. تستطيع استخدامه لإظهار أن الطلب يحتاج نقاشًا، لكن لا تحول نتيجته إلى جملة تقول إن صاحب البضاعة سيدفع 10 أو إن شركة ستدفع 90 إذا لم توجد تلك المدخلات.
والفرق 10 في الحالة الثانية ليس تعويضًا إضافيًا أو رصيدًا يمكن قبضه. إنه المسافة العددية من 80 إلى 90 في المثال. وقوع رقم المجموعة تحت رقم مطلوب لا يثبت أن الرحلة مشمولة بكل شروط وثيقة، كما لا يثبت أن الحد المناسب لأي مؤسسة يجب أن يكون 90. نحتاج تعريف النطاق وقاعدة القيمة والحدود المقبولة والشروط الفعلية قبل الحكم على تغطية رحلة بعينها.
اكتب عنوان العمود «مبلغ مطلوب مفترض»في ورقة الشرح. وإذا راجعت عرضًا حقيقيًا، استبدله بوصف المستند الذي تملكه وتاريخه ومرحلة القبول التي تعرفها. لا تمسح الفرق بين طلب وعرض ووثيقة سارية تحت عنوان واحد مختصر. تغيير اسم العمود ليس أمرًا شكليًا؛ فهو يحدد ما تستطيع النتيجة العددية إثباته وما يبقى سؤالًا يحتاج مستندًا آخر.
الأقصى المسجل في سنة سابقة ليس توقعًا مضمونًا للسنة التالية. إذا كانت لديك رحلة مستقبلية أكبر، فستحتاج بياناتها في تقرير التخطيط بدل الاعتماد على 100 الماضية وحدها. لم نعط رحلة مستقبلية هنا، ولذلك لا نكتب مبلغًا متوقعًا جديدًا. افصل مراجعة تاريخية عن تقدير قادم، وسم الفروض التي يقوم عليها التقدير عندما يتوافر، حتى لا تختلط الوقائع والاحتمالات في سجل واحد.
8. أساس القيمة والحد والقسط ليست خانة واحدة
في الصفحة الثانية يفصل النموذج بين أساس التقييم والحدود المطلوبة للسفينة والطائرة، ويترك حقلًا لنسبة مضافة في أحد خيارات التقييم. لا نستخرج منه نسبة عامة لجميع البضائع. [1]
منحنا كل الحاويات في المثال قيمًا على أساس واحد كي تكون المقارنة الحسابية ممكنة. لم نفترض أنها ثمن الفاتورة وحده أو قيمة بيع لاحق أو قيمة مضافًا إليها شحن ورسوم. إذا كانت قيم ملفك الحقيقي مأخوذة من أسس مختلفة، فلا تجمعها ثم تصف المجموع بأنه نتيجة لقاعدة واحدة من غير توضيح. راجع أساس كل قيمة مع الجهة التي تطلب التقرير.
ولم نكتب نسبة قسط نضربها في 200. القيمة السنوية قد تكون مدخلًا في ملف تسعير، لكن وجودها لا يمنحنا السعر أو معادلة القسط أو الحد الأدنى أو الرسوم. القول إن 200 مجموع صحيح لا يجعل رقمًا مشتقًا منه قسطًا صحيحًا دون شروط تسعير معلومة. ضع البيانات التي تملكها في تقرير الحركة، واترك أسئلة السعر للعرض الذي يبين عناصره بدل تعويض غيابها بالتخمين.
إذا كانت بعض القيم بعملة مختلفة، يحتاج الملف قاعدة تحويل معلومة وتاريخًا أو مصدرًا للسعر المناسب للتقرير. مثالنا لا يحتوي هذا الاختلاف، فلا نقدم سعر صرف أو قاعدة تحويل عامة. كتابة العملة بجوار كل مبلغ تمنع مقارنة أرقام تبدو متشابهة وهي تنتمي إلى وحدتين مختلفتين. كذلك احتفظ بالقيمة الأصلية قبل التحويل عندما تحتاج لاحقًا إلى مراجعة مصدر المدخل.
الحد المطلوب ليس أساس تقييم البضاعة، وأساس التقييم ليس مبلغ تعويض نهائيًا. إبقاء هذه الحقول منفصلة يساعدك على صياغة سؤال محدد: هل القيمة التي أستخدمها في السجل تطابق الأساس المطلوب؟ وهل الرقم الذي قارنت به حد طلب أم حد مقبول؟ نجيب عن الحسابات التي عرفنا مدخلاتها فقط، ولا نحول اكتمال جدول القيم إلى اكتمال عقد أو ملف مطالبة.
9. نظم مستنداتك حول الحركة لا حول عدد النسخ
يمكن إنشاء ورقة مراجعة لكل حاوية تتضمن المعرف والاتجاه والفترة والعملة والقيمة وأساسها ومصدرها. أضف معرف وسيلة النقل ومعرف الرحلة والمقطع الذي تخصه عضوية المجموعة. ثم احتفظ برابط إلى المستند الذي يدعم كل مدخل. هذه بنية مقترحة لتنظيم البيانات، وليست نموذجًا رسميًا نطلب من كل جهة قبوله أو قائمة بديلة عن مستندات الملف الفعلي.
إذا عدلت قيمة حاوية، سجل القيمة السابقة والجديدة وسبب التصحيح بدل إضافة النسخة الجديدة كحاوية أخرى. وإذا تغير معرف الرحلة، راجع عضوية المجموعة التي استعملتها في الحساب. قد يبقى إجمالي السنة ثابتًا بينما يتغير أقصى التجمع نتيجة تعديل العضوية، كما أظهر توزيعانا. لذلك لا يكفي التحقق من أن المجموع 200 لم يتغير لإثبات أن كل النتائج التابعة بقيت صحيحة.
القيمة المجهولة تختلف عن الصفر المؤكد. الصفر معلومة تحتاج أساسًا، والمجهول فجوة في السجل. إذا أدخلت الصفر في خلية ناقصة، قد يعمل الجمع والمتوسط والأقصى ويظهر تقرير مرتب، لكنه يخفي حدود معرفتك. اكتب حالة المدخل بوضوح، وبيّن هل النتيجة تخص مجموعة مكتملة أو الصفوف المعروفة فقط. اكتمال الشكل في جدول لا يعوض اكتمال البيانات التي يستعملها.
راجع أيضًا الصفوف المستبعدة وسبب استبعادها. في مثالنا استبعدنا الصادرات والبضائع الأخرى تعريفًا، ولم نزعم أنها غير قابلة للتأمين. في ملف فعلي يجب أن يطابق نطاق التقرير المطلوب ما تجمعه وتستبعده. قد تحتاج تبويب اتجاهين بدل دمجهما في مجموع واحد، أو تقريرًا منفصلًا لجزء من النشاط؛ السؤال عن النطاق يسبق اختيار الصيغة التي تحسب بها الرقم.
وعند مشاركة التقرير للمراجعة، لا ترسل النتيجة القصوى وحدها إذا كان الطرف الآخر يحتاج فهم مصدرها. أرفق المجموعة التي صنعت ذلك الأقصى وعضويتها وصفة القيم فيها. يستطيع المراجع عندئذ فحص الجمع واختيار الوحدة، بدل محاولة إعادة بناء الرحلات من الرقم 100 فقط. تلخيص البيانات مفيد عندما يترك طريقًا واضحًا للعودة إلى الصفوف التي أنتجت الملخص.
10. افحص النتيجة ثم حدود ما تثبته
ابدأ التحقق من مجموعة السنة: ست قيم مجموعها 200. بعد ذلك راجع المستوى الفردي: أكبر حاوية 45 ، ومتوسط الحاوية الكسر 200÷6 المعروض نحو 33.33. ثم راجع عضوية الرحلات ومجاميعها. التوزيع الأول يعطي 100 و 100 ، والبديل المستقل 75 و 45 و 80. تطابق مجموع السنة بينهما اختبار للجمع، واختلاف الأقصى اختبار لأنك لم تستبدل وحدة الحاوية بوحدة المجموعة.
أعد حساب الفرق مع 90 بعد التأكد من صفة الرقم. في الفرع الأول تطرح 90 من 100 فتحصل على 10 أعلى رقم المقارنة، وفي البديل تطرح 80 من 90 فتحصل على 10 أقل منه. لا تجمع الفرقين ليصبح لديك خسارة 20 ؛ إنهما نتيجتان لفرعين مستقلين. حفظ عنوان كل فرع ووصف كل مبلغ يمنع تحويل مقارنة تفسيرية إلى سجل أموال أو حوادث لم نمنحها وجودًا.
وينص النموذج نفسه على أن استكماله لا يلزم التغطية؛ قراءتنا هنا ليست إصدارًا أو قبولًا لتأمين. [1]
قبل نقل النتيجة إلى ملف فعلي، اطرح السؤال الذي بقي مفتوحًا: ما تعريف الوحدة المطلوبة للتجميع في هذا الطلب وهذه الوثيقة؟ ثم راجع الفترة وأساس القيمة والعملات والعضوية والمستندات. قد تكون لديك شحنات أو وسائل أو بضائع لم يشملها مثالنا. لا تختصر هذا الفحص بجملة أن القيمة السنوية 200 إذ تكفي قيمة سنوية كبيرة أو صغيرة لإخفاء أنماط تجمع مختلفة تمامًا.
النتيجة المفيدة من الشرح أن لكل رقم عنوانًا: إجمالي فترة، أو متوسط فرد، أو أقصى فرد، أو أقصى مجموعة، أو حد مطلوب للمقارنة. تستطيع استخراج الأربعة الأولى من سجل مؤلف مكتمل كما فعلنا، وتستطيع معرفة أين تحتاج بيانات أخرى عندما يكون السجل ناقصًا. بذلك تراجع طلب تأمين الشحن بسؤال واضح ومصدر قابل للتتبع، وتحافظ على الفرق بين حساب القيم وبين ما تقرره جهة التأمين في مستنداتها الفعلية.
المصادر ومتابعة القراءة
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.