
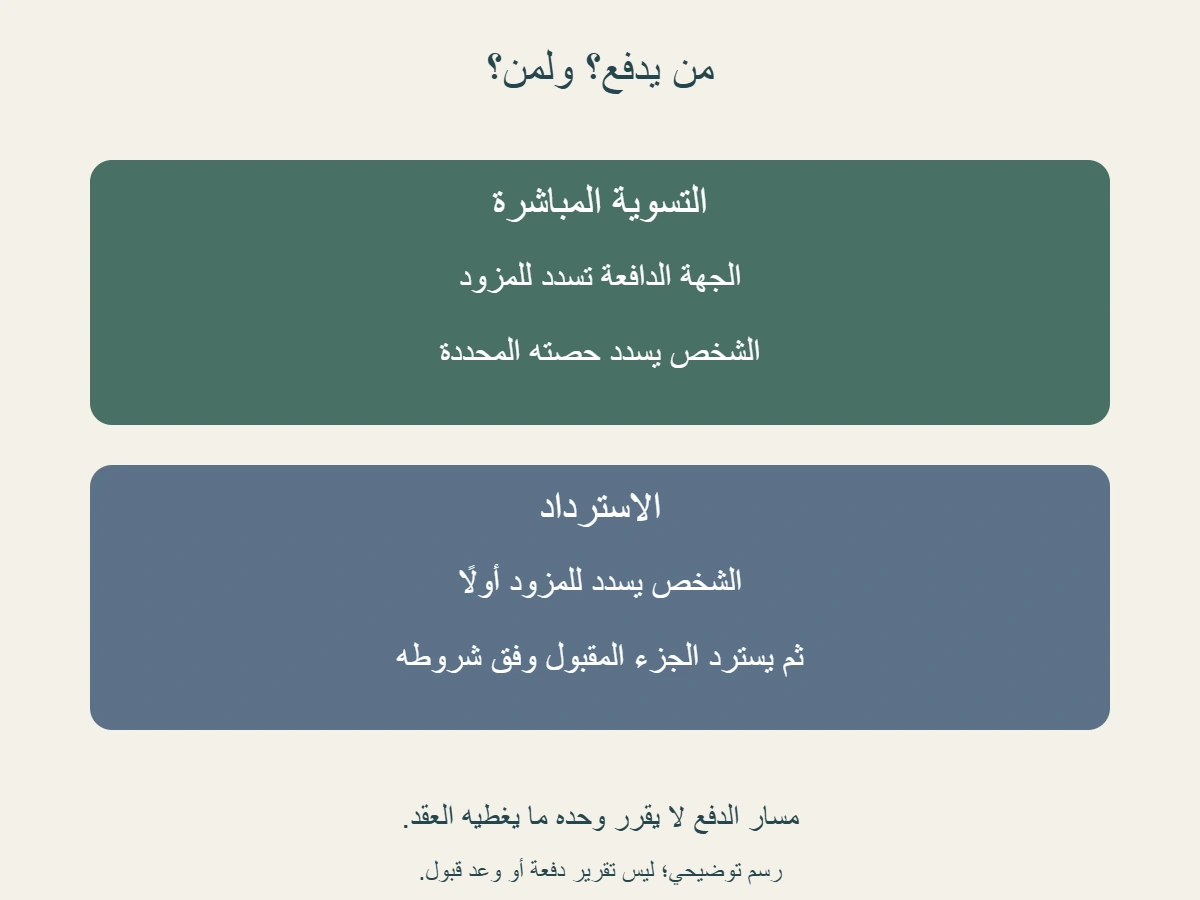
الفرق بين التسوية المباشرة والاسترداد في التأمين الصحي يتعلق بمسار دفع الفاتورة: هل تسدد الجهة الدافعة الجزء المقبول إلى مقدم الخدمة، أم يدفع الشخص أولًا ثم يطلب استرداده؟ لا يحدد هذا الفرق وحده مقدار التغطية. سنثبت شروط مثال مؤلف ونقارن النقد المطلوب في البداية والعبء النهائي، ثم نراجع فاتورتين ودفعة مقدمة دون افتراض استحقاق واقعي.
الخلاصة السريعة
افصل مسار الدفع عن قبول التغطية: التسوية المباشرة تغير من يسدد للمزود، والاسترداد يحتاج دفعًا أوليًا ومطالبة بالجزء المؤهل، وفق شروط الخطة والحالة.
- تذكر أليانز دفع الخدمات المؤهلة مباشرة للمزود، مع احتمال بقاء مشاركة أو مبالغ غير مغطاة على المريض. [1] وتوضح نكسكير مسار التسوية لدى مزودي الشبكة والدفع ثم طلب الاسترداد خارجها وفق الوثيقة. [2] هذان وصفان لجهتين محددتين.
- تحقق من خطتك ومقدم الخدمة والخدمة المقصودة وإجراءاتها ومبلغك المتوقع. قبول مسار السداد لا يثبت قبول كل فاتورة، والمبلغ غير المحدد يبقى سؤالًا؛ لا تستعمل هذه المقارنة لتقرير علاج أو تأخير رعاية.
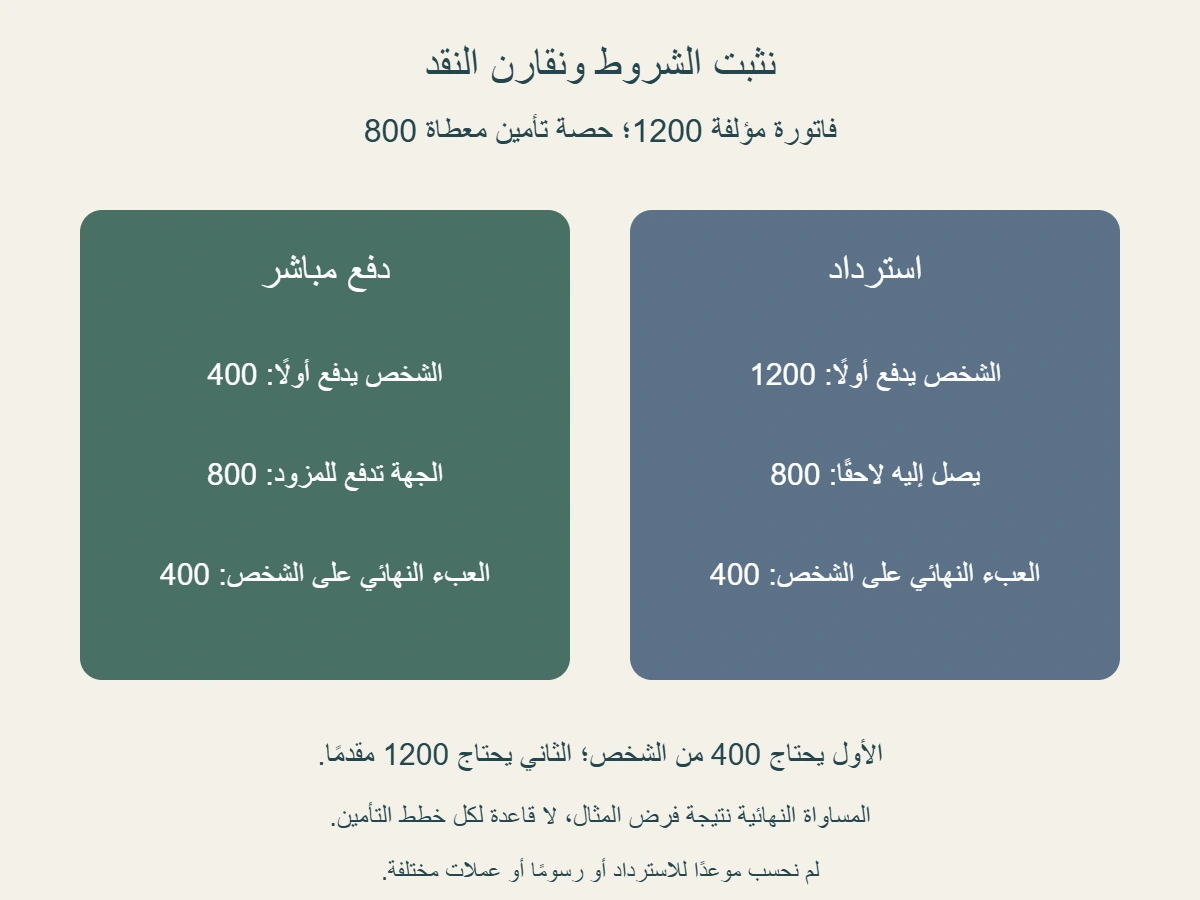
- في مثال مؤلف بعملة واحدة، الفاتورة 1200: جزء مؤهل 900 وآخر غير مؤهل 300، ومشاركة ثابتة 100 من المؤهل. نفترض قبول حصة تأمين 800 فعلًا؛ يبقى على الشخص 400، ولا توجد رسوم أو عملات أخرى في النموذج.
- مع تلك الشروط نفسها، يدفع الشخص 400 في المسار المباشر، أو يقدم 1200 ثم يسترد 800 في المسار الآخر. العبء النهائي 400 في كليهما، لكن النقد المقدم يختلف بـ800؛ لم نعط موعدًا للاسترداد أو نثبت تساوي خطتين حقيقيتين.
- لفـاتورة مباشرة 1200 وفاتورة مستقلة 200، يدفع الشخص 400 و200 ثم يتلقى استردادًا معطى 150؛ يبقى عليه 450 من مجموع 1400. لا تطلب استرداد الـ800 التي دفعت للمزود أصلًا، ولا تعتبر دفع الفاتورة الثانية قبولًا لها.
- إذا دفع الشخص مقدمًا 300 محسوبة ضمن حصته المباشرة 400، يبقى عليه 100 في المثال؛ المقدم ليس تكلفة إضافية ولا تخفيضًا لحصة التأمين. اربط كل مبلغ بالفاتورة والدافع والمستفيد وإثبات الدفع، واحتفظ بالتعديلات.
- راجع البيان والفاتورة والنقد الفعلي كلًا بوظيفته. اجعل الأسئلة عن المبلغ والحد والإجراء والجهة واضحة، ولا تختَر المسار من قيمة أول دفعة وحدها أو تفترض أن إرسال طلب يضمن استردادًا.
1. مساران للدفع لا اسمان لتغطية واحدة
توضح صفحة التسوية المباشرة لدى أليانز أن الجهة تدفع للمزود مباشرة مقابل الخدمات المناسبة والمؤهلة وفق شروط التغطية، وأن بعض المبالغ قد تبقى على المريض بسبب مشاركة أو تحمل أو بلوغ حد المنفعة أو استثناء. [1] نقرأ هذا وصفًا لإجراءات جهة محددة، ولا نحوله إلى وعد بأن كل جهة ستسدد للمزود أو بأن الدفع المباشر يلغي جميع تكاليف الشخص.
وتصف نكسكير مزودي الشبكة بأنها مرافق متعاقدة تتيح التسوية المباشرة، وتبين في جوابها عن خارج الشبكة أن الشخص يدفع ثم يطالب باسترداد المبالغ المستحقة إذا وافقت الخدمة شروط الوثيقة. [2] يوضح المثالان الفرق بين جهة تتلقى دفعة مباشرة وشخص ينتظر مبلغًا يعود إليه. لا نستنتج منهما أن وضع الشبكة وحده يكفي لمعرفة قبول الخدمة أو المبلغ النهائي.
لتتبع المسارين، ارسم ثلاث خانات: الشخص المؤمن عليه، ومقدم الخدمة، والجهة التي تسدد الجزء التأميني. ثم سجل كل انتقال مالي بسهم يحمل المبلغ والتاريخ والغرض. في المسار المباشر قد تتجه دفعتان إلى المزود من طرفين، وفي الاسترداد يخرج النقد من الشخص ثم يعود إليه جزء مقبول. قراءة الاتجاه تمنع خلط ما دفعه التأمين للمزود بما وصل إلى حساب الشخص.
لا تجعل كلمة «نقدي» وصفًا كافيًا للعملية. فقد تشير ورقة إلى مبلغ نقدي سدد للمستشفى، وأخرى إلى استرداد للشخص، وثالثة إلى مشاركة طلبها المزود. احتفظ باسم الدافع والمستفيد لكل مبلغ. هذه المقارنة مالية إدارية، ولا تقرر حاجة إجراء طبي أو مكان تقديمه، ولا تقدم مسارًا للتعامل مع طارئ؛ أسئلة الرعاية وإجراءاتها تحتاج إلى الجهات المختصة بالحالة.
2. ما المعلومات التي تحتاجها قبل مقارنة المسارين؟
ابدأ من الوثيقة التي تخص الشخص والفترة والخدمة، ثم اسأل عن إمكانية التسوية مع مقدم الخدمة المقصود لهذه الحالة. اسم المستشفى في قائمة عامة لا يجيب عن كل التفاصيل التي قد تحتاجها فاتورة معينة. سجل الجواب بمرجعه وتاريخه، وافصل بين رد يثبت عضوية الشخص ورد يصف مسار الدفع ورد يحدد الجزء المقبول؛ قد تتناول الردود أسئلة مختلفة داخل الملف نفسه.
اجعل السؤال محددًا: ما المبلغ الذي سأدفعه أنا إلى المزود، وما المبلغ الذي سترسله الجهة إليه، وما الإجراء المطلوب لإتمام ذلك؟ وإذا كان المسار استردادًا، اسأل عن الجزء الذي يمكن طلبه والمستندات التي تخص منتجك. لا تنقل قنوات أو مواعيد شركة من مقال عام إلى خطتك. هدف السؤال معرفة العملية المتاحة لك، لا الحصول على جواب سريع لا يذكر نطاقه.
عندما يكون الرد «يمكن تقديم طلب»، لا تكتبه «قبلت الفاتورة». قد تكون أهلية الخدمة أو حدودها أو بياناتها بحاجة مراجعة، ولم يعط الرد رقمًا نهائيًا. اترك خانة المبلغ المقبول غير محسومة حتى يأتي مستند يحددها. كذلك لا تجعل ظهور بطاقة التأمين أو رقم طلب في التطبيق بديلًا عن تفسير ما يغطيه المستند، ومن سيرسل المبلغ، ولمن سيصل.
احتفظ بالعملة التي تخص الفاتورة والعملة التي تخص الدفع إن اختلفتا، ولا تقارن رقمين قبل فهم العلاقة بينهما. في المثال التالي نستبعد هذا التعقيد صراحة ونستعمل عملة واحدة. أما في ملفك، فغياب تفسير التحويل أو الرسوم يترك المقارنة ناقصة. اكتب السؤال الناقص بدل إدخال سعر صرف افتراضي يجعل المجموع مريحًا، ثم راجع جواب الجهة المعنية بالدفعة نفسها.
3. ثبت شروط المثال كي يكون الاختلاف في الدفع واضحًا
نؤلف فاتورة مقدارها 1200 وحدة نقدية، ونعطيها جزأين صريحين: 900 مؤهلة في نموذجنا، و300 غير مؤهلة. نفترض كذلك مشاركة ثابتة مقدارها 100 تخص الجزء المؤهل. تصبح حصة التأمين المعطاة 800، أي 900 ناقص 100، وتصبح حصة الشخص 400: المشاركة مئة مضافة إلى الجزء غير المؤهل ثلاثمئة. هذه الشروط من إعدادنا، وليست وصف خطة أو تشخيص أو فاتورة قرأناها.
نعطي قبول مبلغ 800 مسبقًا للحساب، ولا نستخرجه من مجرد دفع الشخص أو إرسال المطالبة. ونفترض أن بقية الفاتورة موزعة بالكامل وفق تلك الشروط، دون رسوم أو خصومات أو مبالغ معلقة أخرى. تثبيت هذه البيانات يسمح بسؤال واحد واضح: إذا بقي مقدار ما يتحمله كل طرف ثابتًا، فما الذي يتغير حين يتغير مسار النقد بين الشخص والمزود والجهة الدافعة؟
من الخطأ أن تعطي المسار المباشر حصة تأمين 800 ثم تعطي مسار الاسترداد حصة 600 وتقول إن الفرق جاء من طريقة الدفع وحدها. أنت عندئذ غيرت المبلغ المقبول أيضًا. قد تختلف الشروط الفعلية بين خطتين، لكن عليك تسمية الاختلاف الذي يخص كل شرط. لا نستخدم مثالنا لإثبات تساوي المنافع في الواقع؛ نثبتها هنا كي نعزل أثر تقديم النقد فقط.
اكتب أسماء الأرقام قبل حسابها. 1200 قيمة الفاتورة، و900 أساس الجزء المؤهل في فرضنا، و100 المشاركة، و800 حصة التأمين، و400 ما يتحمله الشخص بعد تطبيق المعطيات. ترتيبها في عمود واحد بلا أسماء قد يوحي بأنها خمس تكاليف منفصلة. ليست كذلك؛ بعضها جزء من بعض، وبعضها يصف توزيع القيمة نفسها بين طرفين. نحتاج إلى العلاقة بين الحقول، لا إلى جمع جميع الأرقام الظاهرة.
4. اقرأ النقد في حالة التسوية المباشرة
في الحالة المباشرة المؤلفة، يسدد الشخص حصته 400 إلى مقدم الخدمة، وتسدد الجهة الدافعة 800 إلى مقدم الخدمة نفسه. يحصل المزود على 1200 من الطرفين، وتكتمل قيمة الفاتورة وفق فرضنا. لا نقول إن الشخص تلقى 800 في حسابه؛ هذا المبلغ اتجه إلى المزود. وإذا أردت وصف ما خرج من حساب الشخص في هذا النموذج، فهو 400 لا 1200.
وجود فاتورة إجمالية بقيمة 1200 في ملف الشخص لا يعني أنه دفعها كاملة بنفسه. راجع المستند الذي يبين من أدى كل جزء، ولا تكتب قيمة الفاتورة في خانة «النقد المدفوع من الشخص» تلقائيًا. قد يحتاج دفتر الأسرة إلى الاحتفاظ بالقيمة الإجمالية لفهم الخدمة، لكن خانة التدفق النقدي الشخصي يجب أن تعكس ما خرج فعلًا، لا ما حصل عليه المزود من طرف آخر.
لو وضع الشخص 400 في سجله، ثم أضاف 800 التي تحملتها الجهة بوصفها مصروفًا خرج من حسابه، فسيبدو نقده المدفوع 1200. الجمع صحيح للأطراف مجتمعة في المثال، لكنه لا يصف تدفق حساب الشخص. اختر نطاق السجل الذي تقرؤه: حساب المزود يستقبل 1200، بينما حساب الشخص يخرج منه 400. اختلاف النطاق يفسر لماذا تحمل الأوراق أرقامًا مختلفة دون أن تكون متعارضة.
لا نستنتج من هذا الوصف أن مبلغ 400 نهائي في أي مطالبة حقيقية، أو أن التسوية المباشرة متاحة لكل فاتورة. نهائية المبلغ في المثال شرط كتبناه مسبقًا. عند التطبيق، راجع ما إذا كان المستند يصف تقديرًا أم تسوية تخص الخدمات التي قدمت فعلًا. إذا ظهرت بنود جديدة، تحتاج إلى جواب عنها، وليس إلى إعادة استعمال نتيجة المثال لأنها تبدو أبسط.
5. اقرأ الدفع الأول والاسترداد كلًا في وقته
في الحالة الأخرى المؤلفة يدفع الشخص 1200 إلى المزود أولًا، ثم يتلقى استردادًا معطى مقداره 800 وفق شروطنا المثبتة. بعد حدوث الدفعتين يبقى العبء الشخصي 400، أي ما دفعه ناقص ما عاد إليه للغاية نفسها. هذا الحساب يخص حركة مكتملة افترضناها، ولا يعد قارئًا باسترداد سيصل أو يحدد مهلة معالجته أو ضمان قبول المبلغ بعد إرساله.
قبل وصول الاسترداد، خرج من الشخص 1200 في هذه الحالة، بينما خرج منه 400 في المسار المباشر. فرق النقد الذي قدمه هو 800. هذا الفرق يشرح احتياج السيولة الأولية تحت فرضنا، رغم تساوي العبء النهائي بعد اكتمال الدفعات. لا تسمِّ تقديم 1200 تكلفة نهائية إذا كان هدفك قراءة السيناريو المكتمل، ولا تخف المبلغ الأولي إذا كنت تقرأ ما يحتاجه الشخص عند الدفع.
احفظ في السجل تاريخ الدفع وتاريخ الاسترداد كلًا على حدة. إذا وقع الدفع في شهر، والاسترداد في شهر لاحق، فقد يعرض سجل النقد خروجًا كبيرًا ثم دخولًا بعده. لا تعد الدخول دخل عمل أو فاتورة جديدة لمجرد أنه وصل في فترة مختلفة؛ اقرأ غرضه ومرجعه. وفي الوقت نفسه لا تمح خروج الشهر الأول من صورته التاريخية باسترداد لم يكن قد وصل حينها.
تتعلق المقارنة هنا باتجاه النقد ومقداره، لا بجدول مضمون للانتظار. لم نحدد يومًا للوصول أو تكلفة تمويل أو حاجة اقتراض، ولم نختر طريقة دفع مناسبة لشخص بعينه. إذا كان مبلغ الاسترداد أو توقيته غير معروف في الواقع، اتركه كذلك في ميزانيتك، وميز بين سيناريو تخطيطي ومبلغ مؤكد. الرقم الذي تتمنى عودته لا يصبح نقدًا متاحًا لأن الجدول يحتوي خانة له.
6. افصل الفواتير عندما تجتمع الطريقتان في ملف واحد
نضيف فاتورة مستقلة قيمتها 200 وحدة نقدية إلى فاتورتنا المباشرة 1200. نفترض أن الشخص دفع الثانية كاملة، ثم قبلت الجهة في النموذج استرداد 150 ووصلت إليه فعلًا. تصبح حصة الشخص من الثانية 50. ما زالت الأولى تعمل بالشروط السابقة: الشخص يدفع منها 400، والجهة تدفع 800 إلى مزودها. نجمع الملف بعد تثبيت كل فاتورة ومسارها، لا قبل ذلك.
خرج من الشخص 600 إجمالًا: 400 للأولى و200 للثانية، ثم عاد إليه 150 للاسترداد، فيبقى عليه 450. ومجموع الفاتورتين 1400، يقابله 950 تتحمله الجهة في فرضنا، و450 يتحملها الشخص. تتكون حصة الجهة من 800 دفعت مباشرة إلى المزود و150 وصلت إلى الشخص؛ اختلاف المستفيد من الدفعة لا يلغي اشتراك المبلغين في قراءة مجموع الفاتورتين.
لا تقدم الـ800 مرة أخرى للاسترداد على أساس أن الفاتورة الأولى موجودة لديك. في مثالنا هذا الجزء سددته الجهة للمزود بالفعل، ولم يخرجه الشخص من حسابه. كذلك لا تجمع فاتورة 1200 مع إيصال الشخص 400 باعتبارهما نفقتين؛ الإيصال يثبت أداء جزء من الفاتورة. ربط المبلغ بسنده يحفظ وظيفة كل ورقة دون تكرار التكلفة أو طلب تعويض عن المسار نفسه مرتين.
إذا لم يكن قبول 150 للفاتورة الثانية معلومًا، فلا تعرض 450 بوصفها النتيجة المؤكدة. عندئذ تستطيع وصف النقد المدفوع 600، وطلب الاسترداد وحالته، مع ترك النتيجة النهائية مفتوحة. لا نختار مبلغًا مقبولًا من الحساب كي يصل الإجمالي إلى رقم سابق. كل فاتورة لها قرارها ومبلغها، ووجود تسوية مباشرة في الأولى لا يثبت قبول طلب الثانية.
7. ما الذي يبقى مجهولًا عندما يظهر مبلغ في الطلب؟
قد يحتوي طلب الاسترداد على قيمة الفاتورة كاملة لأنها القيمة التي أدخلها الشخص، بينما المستند اللاحق يحدد الجزء المقبول فقط. اسم الحقل يهم: «المطلوب» و«المقبول» و«المدفوع» ثلاث معلومات مختلفة. لا تنقل قيمة الطلب إلى خانة المقبول دون مستند، ولا تنقل قيمة المقبول إلى النقد الواصل دون إثبات. تتغير حالة الملف تدريجيًا، لكن الأرقام لا تتبادل وظائفها لمجرد تساويها أحيانًا.
إذا قال رد إن الفاتورة تحت المراجعة، فاسأل عن السؤال الذي بقي مفتوحًا بدل إعادة تسمية الحالة نهائية. قد تحتاج إلى تفسير بند أو مبلغ أو جهة مستفيدة؛ اكتب المطلوب كما ورد في الرد الذي يخصك. هذا تنظيم للمراسلات، لا قائمة متطلبات شركة جديدة. لا ننشئ تقريرًا طبيًا أو معلومات خدمة غير موجودة كي يصبح الملف مكتملًا في الجدول.
ويحتاج قرار تسوية صادر لجزء من الخدمة إلى قراءة نطاقه. رقم 800 في مستند قد يخص فاتورة محددة، أو مرحلة أو بندًا بعينه. لا تجعله قرارًا لبقية الخدمات التي لم يذكرها. اربط المرجع بالشخص والفترة والفاتورة التي تناولها، ثم ضع الفاتورة الإضافية في صف مستقل. هذا يمنع امتداد جواب صحيح إلى سؤال آخر لم يطلب أو لم تجب عنه الجهة.
احفظ كذلك نسخة البيان التي تعتمد عليها. إذا ورد تعديل لاحق للمبلغ، وضح أنه عدل البيان السابق، وقارن أثره على المسار المناسب. تعديل حصة دفعت للمزود يختلف في السجل الشخصي عن مبلغ إضافي سيسترد للشخص. لا نستنتج جهة التحويل من مقدار التغيير وحده. اطلب توضيحًا يربط المبلغ بالمستفيد والطريقة، ثم سجل ما ثبت دفعه وما بقي معلقًا.
8. احسب الدفعة المقدمة مرة واحدة
نعود إلى الفاتورة المباشرة وحدها في تمرين منفصل. نفترض أن الشخص دفع للمزود مقدمًا 300 وحدة نقدية، وأن المستند يبين احتسابها ضمن حصته المعطاة 400. يبقى عليه 100 ليكمل هذه الحصة، ثم تظل حصة الجهة 800 كما حددناها. المقدم هنا جزء من دفع الشخص، وليس خصمًا جديدًا من الفاتورة أو مبلغًا حملته الجهة التأمينية بدلًا عنه.
إذا جمع الشخص 300 المقدمة مع 400 كاملة بوصفهما ما دفعه، فسيسجل 700 رغم أن فرضنا يقول إن المقدم داخل الحصة. الصواب في النموذج هو 300 ثم 100، ومجموعهما 400. أما إذا كان المستند لا يوضح وظيفة المقدم، فلا تفترض أنها تلك الوظيفة. اسأل هل احتسب في الفاتورة أم أعيد أم بقي لدى المزود، ثم راجع الإجابة قبل الحساب.
خصص للمقدم مرجعًا يربطه بالمزود والفاتورة والغرض، واحتفظ بالمستند الذي يبين تطبيقه في الحساب النهائي. مجرد إيصال بمبلغ لا يثبت أين استعمل لاحقًا. يمكن أن تخص زيارة أو خدمة مختلفة، ولا يصح طرحه من الحصة التي تريد مراجعتها قبل ثبوت العلاقة. في ملف له أكثر من فاتورة، يصبح هذا الربط أهم من وضع جميع المقدمات في عمود واحد يحمل اسم دفعات.
لا نستنتج من تمرين المقدم شروط حجز أو ضمان أو حق استرداد أو التزام دفع في خطة حقيقية. اخترنا احتسابه مرة واحدة صراحة لنوضح مشكلة العد المكرر. عند مراجعة واقعك تحتاج إلى تفسير العقد والفاتورة والمستند من الجهة التي صدرتها. ولا تجعل إيصال المقدم قرارًا عن أهلية خدمة؛ إثبات دفع مبلغ يصف حركة نقدية، بينما قبول التغطية سؤال آخر له مستنده.
9. رتب السجل بحسب الدافع والمستفيد والنتيجة
يمكن أن يتكون سجل المقارنة من مرجع الفاتورة وقيمتها، ومسار الدفع، ومبلغ الشخص المدفوع، ومبلغ الجهة المقبول، والمستفيد من دفعتها، وما وصل فعليًا، وما بقي يحتاج توضيحًا. هذه خانات مقترحة للقراءة، وليست نموذج مطالبة رسميًا. استعملها لتنظيم الأدلة الموجودة، لا لفرض معلومات لا تطلبها جهتك أو لجمع تفاصيل شخصية وطبية لا تحتاجها مراجعتك المالية.
ضع المبلغ الواحد في موضعه ثم اربط به الوثائق التي تصفه. في حالتنا المختلطة، يمكن لفاتورة واحدة وإيصال الشخص وإشعار دفع الجهة أن تتحدث جميعًا عن قيمة 1200. وجود ثلاثة مستندات لا يعني ثلاث فواتير. كذلك يتحدث إيصال 200 وإشعار استرداد 150 عن مسار الفاتورة الثانية، ولا يغير وجودها حساب الأولى. اقرأ المرجع والغرض قبل جمع القيم.
عند مراجعة فترة محددة، اعرض ما حدث فيها فعلًا، ثم وضح العمليات المرتبطة بها التي اكتملت في فترة لاحقة إذا احتجت إلى صورة أوسع. لا تخلط تقرير النقد لشهر بتقرير تكلفة ملف كامل دون تسمية النطاق. يستطيع سجل واحد الاحتفاظ بالتاريخين، لكن عنوان التقرير يحدد ما جمعته. هذا يساعدك على فهم الفرق بين خروج النقد الآن والعبء الذي ظهر بعد اكتمال الاسترداد.
إذا وجدت اختلافًا، احفظ الرقمين ومصدر كل واحد ثم اسأل سؤالًا قابلًا للإجابة. مثلًا: هل مبلغ البيان حصة الجهة أم ما دفع للشخص؟ هل تطبق الدفعة المقدمة على الفاتورة نفسها؟ هل المستند المعدل يستبدل السابق أم يضيف مبلغًا؟ تصغير السؤال يوضح الموضع الذي يحتاج تفسيرًا. لا تغير رقمًا موثقًا لتطابق مجموعًا آخر قبل معرفة سبب الاختلاف.
10. قارن ما تتحمله وما تقدمه قبل الحكم على المسار
لا تختَر المسار من قيمة الدفع الأول وحدها. في تمريننا، دفع 400 مباشرة مقابل تقديم 1200 ثم استرداد 800 يجعل العبء النهائي مساويًا تحت شروط ثابتة، ويجعل احتياج النقد الأولي مختلفًا. في المقارنة الفعلية قد تختلف التغطية أو المشاركة أو الخدمة أو الشروط، فتحتاج إلى عرض هذه الفروق بجانب مسار الدفع. لا تقول إن الاسترداد أغلى من الرقم المقدم وحده.
ولا تقول إن التسوية المباشرة تعني خدمة بلا تكلفة شخصية. الجواب الذي تحتاجه يتناول حصتك وما يغطيه القرار وما يبقى عليك وفق الوثيقة. إذا لم تحصل على رقم، اكتب أن المبلغ لم يحدد، واستفسر عن البنود التي تصفه. يظل السؤال مفيدًا حتى عندما لا يعطيك نتيجة فورية؛ فهو يمنع أن تتحول وسيلة سداد مريحة إلى افتراض بغطاء غير مذكور.
أعد قائمة قصيرة تخص حالتك: هل المسار متاح لهذا المقدم والخدمة؟ ما الإجراءات المطلوبة؟ ما المبلغ الذي أدفعه، ولمن؟ ما الجزء الذي يمكن استرداده، وما مرجع قبوله؟ كيف أتأكد من وظيفة المقدم أو الفاتورة الإضافية؟ احتفظ بالردود الرسمية المناسبة لخطة التأمين، وافصل هذه المراجعة عن القرارات الطبية التي يتخذها المختصون وعن أي حاجة إلى رعاية عاجلة.
بعد اكتمال الملف، راجع اتجاه كل مبلغ مرة أخيرة. ما دفع للمزود مباشرة لا يظهر استردادًا شخصيًا، وما دفعه الشخص ثم عاد إليه يقرأ بحسب المرجع نفسه، والمقدم الذي احتسب داخل الحصة لا يضاف إليها مجددًا. بهذه العلاقات تستطيع فهم الوثائق المالية دون تحويل الحساب التعليمي إلى وعد تعويض. المقارنة الواضحة تحدد ما تعرفه وما بقي سؤالًا، ثم تربط الأرقام بأصحابها ومستنداتها.
المصادر ومتابعة القراءة
- Allianz Partners: Direct Settlement Process (يفتح في نافذة جديدة)allianzcare.com
- نكسكير: الأسئلة المتكررة، مزود الشبكة والاسترداد (يفتح في نافذة جديدة)nextcarehealth.com
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.