
قد تبدو عبارة «فترة المنفعة القصوى» في تأمين العجز كأنها عدد دفعات جاهز للتحويل، خصوصًا عندما يظهر بجانبها مبلغ منفعة دوري. لكن قراءة الرقمين وحدهما لا تكفي لحساب ما سيقبضه شخص بعينه. يشرح هذا المقال الفرق بين سقف المدة، واستمرار الأهلية، والمبلغ المخصص لكل فترة، باستخدام شرح عام منشور من شركة يونم وأمثلة حسابية مؤلفة. لا تمثل الأمثلة وثيقة أو تشخيصًا أو مطالبة فعلية، ولا تعمم شروط منتج واحد على جميع أنواع حماية الدخل. الهدف أن تستطيع تحديد المعلومات الناقصة قبل تحويل حد المدة إلى مجموع مالي.
الخلاصة السريعة
حد المدة يسمح بحساب سقف المثال، أما مجموع مبالغه فيحتاج أيضًا إلى حالة كل فترة وقيمتها، والتحويلات المصرفية تحتاج سجلًا مستقلًا.
- في شرح يونم للتغطية الجماعية، امتداد المنافع إلى المدة القصوى مشروط باستيفاء الانتظار واستمرار تعريف العجز في الوثيقة.[1]
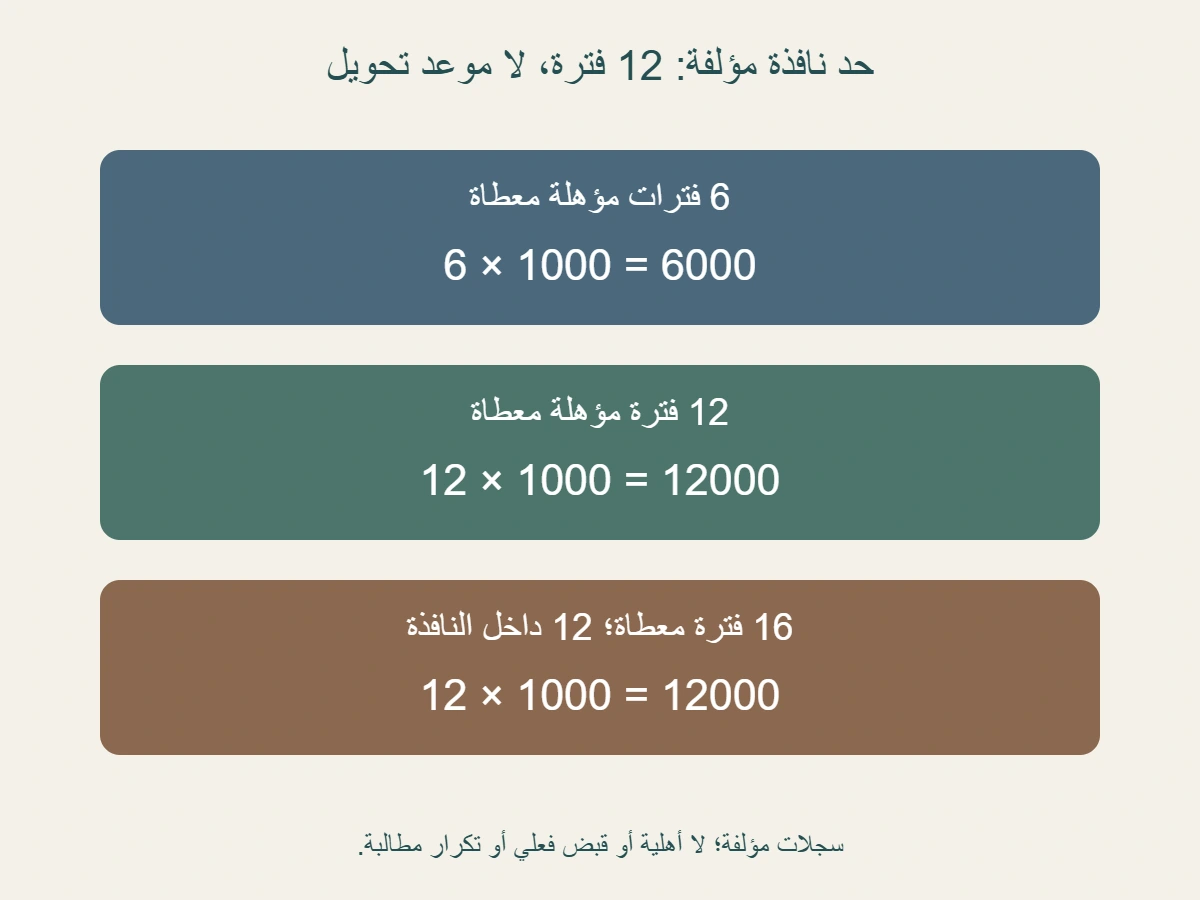
- في مثال مؤلف بعد انتظار مكتمل، نافذة من 12 فترة مع أهلية أول 6 فقط ومبلغ 1000 لكل منها تعطي مجموعًا قدره 6000.
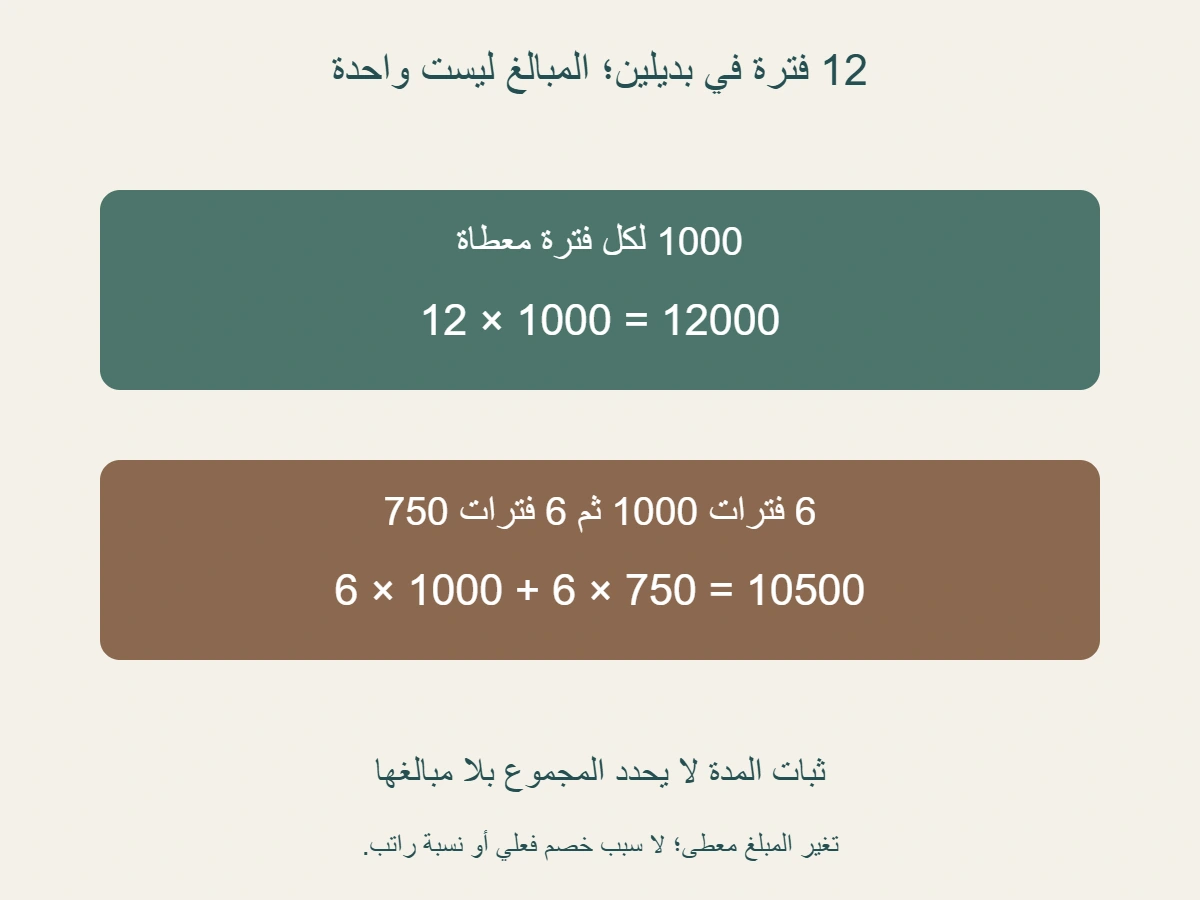
- في بديل مؤلف تكون فيه الفترات الاثنتا عشرة مؤهلة وبالمبلغ نفسه، يصبح مجموع المبالغ 12000 وفق معطيات المثال.
- وجود 16 فترة مؤهلة مع نافذة نموذج لا تتجاوز 12 لا يوسع النافذة؛ أربع فترات خارجها، والمجموع داخلها 12000.
- المدة نفسها قد تعطي مبلغًا مختلفًا: ست فترات بمبلغ 1000 وست بمبلغ 750 تجمع 10500 في بديل مؤلف.
- مجموع مبالغ الفترات لا يثبت عدد التحويلات أو تاريخ القبض؛ الأهلية المجهولة لا تسجل تلقائيًا كعدم أهلية.
- قد تطلب يونم معلومات طبية محدثة بعد الموافقة الأولية للتحقق من استمرار الأهلية؛ احفظ شروط المثال منفصلة عن بيانات المطالبة الفعلية.[1]
ما الذي يحده رقم المدة القصوى؟
توضح يونم في شرحها العام للمنافع الجماعية أن المنافع يمكن أن تمتد إلى فترة المنفعة القصوى المحددة في الوثيقة، بعد استيفاء فترة الانتظار ومع استمرار استيفاء تعريف العجز. ولذلك لا يساوي وجود سقف زمني وعدًا بكل دفعة داخله.[1]
هذه هي المعلومة المصدرية التي ننطلق منها، وليست تحديدًا لعدد أشهر شخص معين. وسائر الأعداد التالية وضعناها للتوضيح، دون اختيار وثيقة فعلية أو استنتاج الأهلية من وصف حالة صحية.
لفهم وظيفة السقف، تخيل صفحة حساب تحمل اثني عشر موضعًا مرقمًا. وجود المواضع على الصفحة يخبرك بمساحة التسجيل المتاحة في النموذج، لكنه لا يخبرك بالبيانات التي ستدخلها فيها. تحتاج لكل موضع إلى جوابين آخرين: هل يحقق الشروط المعطاة في هذا المثال، وما المبلغ المخصص له إذا حققها؟ عندما تخلط مساحة التسجيل مع نتائج التسجيل، يبدو الرقم النهائي واضحًا قبل وصول المعلومات اللازمة لصنعه، وينتقل هذا الافتراض الخاطئ بسهولة إلى الملخص أو جدول الميزانية.
نستخدم هنا عبارة «فترة» بمعنى وحدة حساب مرتبة وكاملة داخل نموذج واحد متصل، وقد اكتمل الانتظار قبل بدايته بالافتراض. لا نعين لهذه الوحدة شهرًا تقويميًا أو تاريخًا يوميًا، ولا نشرح إعادة فتح مطالبة أو سقفًا مدى الحياة. هذه الحدود ضرورية لأن رسم اثني عشر مربعًا لا يحدد بداية احتساب المدة في وثيقة حقيقية. كذلك نستبعد من الحساب المؤلف الضرائب والتعويضات المتداخلة والأجزاء غير الكاملة وأي شروط أخرى، ولا يعني استبعادها من المثال أنها معدومة في عقد القارئ.
ابدأ إذن بتسمية الحقل تسمية دقيقة: «حد فترات النموذج» بدل «دفعات مضمونة». ثم ضع بجواره حقولًا مستقلة للأهلية والمبلغ وحالة التحويل، ولا تملأها من الرقم الأول. بهذه الطريقة يظل الرقم اثني عشر مفيدًا في مكانه الصحيح، دون أن ينوب عن بقية المعلومات. وإذا انتقلت من النموذج إلى ملف شخصي، فاستبدل الافتراضات بالبيانات الموثقة الخاصة به؛ لا تنقل نتيجة الحساب المؤلف كما لو كانت تقديرًا صادرًا عن جهة التأمين أو حكمًا على مطالبتك.
ست فترات مؤهلة داخل نافذة من اثنتي عشرة
في الحالة الأولى نفرض نافذة من اثنتي عشرة فترة كاملة، ومبلغًا قدره ألف وحدة نقدية لكل فترة مؤهلة. المعطيات تقول صراحة إن الفترات من الأولى إلى السادسة مؤهلة، وإن الفترات من السابعة إلى الثانية عشرة غير مؤهلة داخل هذا النموذج. لا نسند ذلك إلى عودة للعمل أو تحسن طبي أو قرار شركة، بل نضع الحالة كبيان حسابي جاهز. لذلك لا يصلح المثال دليلًا على أن سببًا معينًا يوقف منفعة فعلية، ولا يعالج كيف تحدد جهة مختصة الأهلية.
الحساب هنا مباشر: ست قيم متساوية مقدار كل منها ألف تعطي ستة آلاف وحدة. أما ضرب اثنتي عشرة في ألف فيعطي اثني عشر ألفًا، وهو ناتج يصلح لبديل مؤهل بالكامل، لكنه لا يصف المعطيات الحالية. الخطأ في الضرب الثاني ليس في عملية الضرب نفسها، بل في اختيار عدد الفترات الداخلة فيها. لقد استخدم سقف النافذة بدل عدد الفترات التي حددناها مؤهلة، فكأننا استبدلنا سؤال «كم موضعًا متاحًا؟» بسؤال «كم موضعًا ينطبق عليه المبلغ؟».
من المفيد أن تقرأ السجل سطرًا سطرًا قبل جمعه. أمام أول ستة أسطر تكتب «مؤهلة بحسب المعطى» ثم ألفًا، وأمام الستة الباقية تكتب «غير مؤهلة بحسب المعطى». ويخرج مجموع المبالغ المحتسبة بستة آلاف، بينما يبقى وصف النافذة اثنتي عشرة فترة. لا تحتاج إلى تعديل السقف حتى تفسر اختلاف المجموع، كما لا تحتاج إلى اختراع مبلغ جديد للستة الأولى. هذا الفصل بين وصف النافذة ومحتواها يسمح بمراجعة المثال دون محو أحد الرقمين أو التعامل معهما كأنهما متناقضان.
قد يغري الفرق بين اثني عشر ألفًا وستة آلاف بتسمية الستة آلاف الأخرى «رصيدًا متبقيًا». لكن هذا الاسم يضيف معنى لم نعطه للنموذج. نحن لا نصف حساب ادخار أو محفظة نقدية ولا حقًا في استرداد الجزء غير المستخدم؛ نصف مواضع لا يدخل لها مبلغ في المثال الحالي. احفظ الفرق إذا احتجت إليه للمقارنة بين البدائل، واكتب بجواره أنه فرق حسابي بين نتيجتين مؤلفتين. لا تجعل كلمة الرصيد توحي بأن المبلغ موجود في حساب شخص أو يمكن طلبه لاحقًا دون سند آخر.
متى يعطي البديل الكامل اثني عشر ألفًا؟
في الحالة الثانية نحافظ على نافذة الفترات الاثنتي عشرة ومبلغ الألف، ونغير معطى واحدًا فقط: جميع الفترات داخل النافذة مؤهلة. تصبح القيم المحتسبة اثنتي عشرة قيمة، فيكون مجموعها اثني عشر ألف وحدة نقدية. هذه النتيجة تخص البديل الذي أعطيناه جميع الشروط الحسابية، ولا تنشأ من حد المدة وحده. عندما تعرضها في جدول، اجعل عنوان العمود «جميع الفترات مؤهلة في المثال» حتى يرى القارئ سبب الاختلاف عن الحالة الأولى بدل أن يتصور تصحيحًا لها أو تناقضًا معها.
يمكنك اختبار فهمك بتبديل ترتيب القراءة. إذا بدأت بالمجموع وحده، فلن تعرف هل نتج عن اثنتي عشرة قيمة من ألف، أم عن ست قيم من ألفين، أم عن توزيع آخر. أما إذا قرأت النافذة وحالة كل فترة ومبلغها أولًا، فستعرف لماذا ظهر هذا المجموع تحديدًا. الرقم النهائي يختصر المعطيات ولا يستبدلها. ولهذا ينبغي أن يبقى شرح الأهلية والمبلغ قريبًا من الناتج، سواء كتبت المقارنة في مقال أو ورقة حساب أو ملاحظة خاصة بميزانية افتراضية.
كلمة «كامل» في عنوان هذه الحالة تعني أن جميع مواضع نافذة النموذج دخلت في الجمع بالمبلغ المعطى، ولا تعني اكتمال شروط عقد حقيقي أو اعتماد جميع المستندات. لم نضع ملف مطالبة ولا تواريخ إرسال معلومات ولا جدول تحويلات. كما لم نجعل مبلغ الألف نسبة محددة من راتب، أو نربطه بدخل سابق، أو نحدد عملة بعينها. إبقاء هذه التفاصيل خارج المثال مقصود حتى يكون الاختبار مركزًا على أثر عدد الفترات المؤهلة، دون إدخال قصة تبدو واقعية لكنها غير موثقة.
عند مقارنة الحالتين، تستطيع القول إن الفرق في مجموع النموذج ستة آلاف، وإن سبب الفرق المعطى هو عدد الفترات المؤهلة داخل النافذة نفسها. لا تستطيع القول إن الشخص في الحالة الثانية تلقى ستة تحويلات إضافية أو أن حسابه المصرفي أعلى بهذا المقدار في تاريخ معين. تلك أوصاف تحتاج بيانات لم نقدمها. التزم باللغة التي تعكس ما حسبته: «مجموع مبالغ الفترات» وصف دقيق، و«ما قبضه الشخص» وصف أوسع لا تثبته ورقة الحساب الحالية حتى لو تطابق الرقمان في مثال آخر.
ست عشرة فترة معطاة لا توسع نافذة الاثنتي عشرة
تختبر الحالة الثالثة الخطأ المعاكس: لدينا ست عشرة فترة متصلة أعطيناها حالة الأهلية، لكن نافذة الحساب المحددة لهذه الحالة الواحدة تنتهي عند الفترة الثانية عشرة. يظل مبلغ كل فترة داخلها ألف وحدة، فيكون المجموع داخل النافذة اثني عشر ألفًا. الفترات الثالثة عشرة إلى السادسة عشرة أربع فترات تقع خارج النطاق المعطى. لا نلغي وجودها في السجل التوضيحي، لكننا لا نضيف مبالغها إلى نتيجة نافذة لا تشملها، ولا نفترض أن الأهلية وحدها تعدل حدود النطاق.
لو جمعت ست عشرة قيمة من ألف لحصلت على ستة عشر ألفًا. هذه عملية صحيحة لمجموعة أخرى تضم الفترات الست عشرة كلها، لكنها تجيب سؤالًا غير السؤال الذي حددناه. لذلك اكتب عنوان الحساب قبل المعادلة: «المبالغ داخل نافذة الاثنتي عشرة». يساعد هذا العنوان على اكتشاف تمديد النطاق دون انتباه، خصوصًا عندما تكون جميع الأسطر متشابهة وتبدو متابعة الجمع خطوة طبيعية. قبول قيمة في سجل أطول لا يعني قبولها تلقائيًا في كل مجموع مشتق من ذلك السجل.
لإيضاح الحد، تستطيع تلوين أول اثني عشر موضعًا بلون واحد وأربعة مواضع لاحقة بلون آخر، مع إبقاء كلمة «خارج النافذة» واضحة. الغرض من الرسم تحديد مجموعة الجمع، لا إصدار حكم على حالة صحية أو إنكار وجود فترة زمنية. تجنب تسمية اللون الآخر «مرفوضة طبيًا»، لأننا لم نعطها هذه الصفة. أعطينا الفترات جميعًا الأهلية كمعطى، ثم قيدنا الحساب بنافذة مستقلة. حين تحافظ التسميات على هذا الفصل، لن يوحي الشكل بسبب لم يرد في بيانات المثال أو بموقف صادر عن شركة.
ولا يصح تحويل الفترات الأربع إلى مطالبة جديدة تلقائيًا، أو إعادة بدء عداد المدة بعد فاصل، أو القول إنها تدخل تحت حد آخر. تلك احتمالات تتطلب قواعد مختلفة لم نقدمها، ويؤدي إدخالها إلى تغيير المسألة. مثالنا حالة واحدة متصلة وحد واحد معلوم، لا دليل لتفسير تكرار العجز أو تعدد الحالات. إذا احتاج ملف فعلي إلى معالجة فترات لاحقة، افتح لها سؤالًا مستقلًا يتعلق بالنص الذي يحكمها، بدل استخدام الرسم الحالي لصناعة قاعدة لم يذكرها المصدر ولم يحددها المثال.
عدد الفترات نفسه ومجموع مالي مختلف
في الحالة الرابعة تكون الفترات الاثنتا عشرة كلها مؤهلة، كما في الحالة الثانية، لكن مبالغها المعطاة تختلف. نعطي أول ست فترات ألف وحدة لكل منها، ونعطي الست التالية سبعمئة وخمسين وحدة لكل منها. يحصل الجزء الأول على ستة آلاف، والجزء الثاني على أربعة آلاف وخمسمئة، ويبلغ المجموع عشرة آلاف وخمسمئة. لم نفسر سبب تغيير المبلغ بدخل أو تعويض آخر أو خصم، فلا تنسبه إلى بند فعلي؛ اختلاف القيم نفسه معطى وضعناه لاختبار عملية الجمع.
تكشف المقارنة أن عدد الفترات المؤهلة لا يحدد وحده النتيجة المالية، مثلما لم يحدد سقف النافذة عدد الفترات المؤهلة. في البديل ذي المبلغ الثابت جمعنا اثني عشر ألفًا، وفي هذا البديل جمعنا عشرة آلاف وخمسمئة، مع العدد نفسه. الفرق ألف وخمسمئة وحدة ناشئ في الحساب من اختلاف قيم الست الأخيرة. هذا تفسير حسابي كافٍ داخل النموذج. لا نحتاج إلى إضافة سبب واقعي ليصبح الجمع مفهومًا، وإضافة سبب غير موثق قد تخلق اعتقادًا خاطئًا بشأن كيفية احتساب شركة معينة لمنافعها.
اكتب قيمة كل فترة في عمود مستقل، ولا تجعل أول قيمة في السجل افتراضًا دائمًا لجميع الأسطر اللاحقة. إذا كانت قيمة فترة غير معروفة، فاحتفظ بها كذلك حتى تحصل على معطى يسمح بإدخالها. لا تمد مبلغ الألف إلى آخر النافذة لمجرد أنه ظهر في البداية، ولا تستخدم متوسطًا افتراضيًا دون تسميته. في الحالة الحالية نستطيع الجمع لأن كل القيم أعطيت صراحة. أما سجل ناقص القيم فلا يصبح كاملًا باستعمال العملية الحسابية نفسها، حتى لو كانت أرقام الفترات وأهلية كل منها معروفة.
قد ترغب في إضافة عمود للمبلغ المتوسط داخل المثال، لكنه يجيب سؤالًا جديدًا، ولن يحدد قيمة كل فترة بمفرده. مجموع عشرة آلاف وخمسمئة موزع على اثنتي عشرة فترة يعطي متوسطًا قدره ثمانمئة وخمس وسبعين وحدة، بينما لا توجد فترة في معطياتنا بهذا المبلغ. المتوسط وصف للمجموعة، وليس نسخة من مبالغ أسطرها أو وعدًا بدفعة دورية جديدة. إذا استخدمته لتبسيط المقارنة، أبق القيم الأصلية ظاهرة، حتى لا تتحول أداة التلخيص إلى سبب لمحو الاختلاف الذي صممنا الحالة أصلًا لإظهاره.
مبالغ الفترات وسجل التحويلات سؤالان مختلفان
الأمثلة السابقة تحسب مبالغ مرتبطة بفترات مؤهلة وفق معطياتها، ولا تقدم سجلًا مصرفيًا. لذلك لا نعرف منها عدد التحويلات أو يوم كل تحويل أو الرصيد المتاح في حساب. حتى في البديل الذي يضم اثنتي عشرة قيمة، لا نملك بيانات تجعل عدد العمليات المصرفية اثنتي عشرة. لدينا اثنا عشر سطرًا حسابيًا فقط. لكي تصف القبض الفعلي، تحتاج إلى سجل مستقل يبين العمليات المرتبطة بالملف، وتحتاج إلى التحقق من صلة كل عملية بهذه المبالغ، بدل استنتاجها من صفوف المثال.
لتنظيم القراءة، اجعل «الفترة» و«مبلغ الفترة» و«العملية المصرفية» ثلاثة حقول منفصلة. قد توجد علاقة بينها في بيانات مكتملة، لكننا لم نحددها هنا. لا تحول فراغ خانة العملية إلى عبارة «لم يدفع»، ولا تحول قيمة مبلغ الفترة إلى عبارة «وصل إلى الحساب». الفراغ يخبرك بغياب البيانات التي تحتاجها لوصف العملية، بينما القيمة تخبرك بما أدخلناه إلى مجموع النموذج. هذا الأسلوب يحافظ على الفرق بين الشيء الذي يعرفه السجل والشيء الذي يحتاج السجل إلى دليل إضافي حتى يعرفه.
ينطبق الفصل نفسه على حالة الأهلية المجهولة. أعطينا في الحالة الأولى عدم أهلية آخر ست فترات صراحة، ولذلك كان حسابها واضحًا. لكن إذا تركنا حالة الفترة السابعة مجهولة في مثال آخر، فلا نعاملها كما عاملنا المعطى الصريح. يمكن تسجيل مجموع جزئي للفترات المعروفة مع عبارة تبين أن النتيجة غير مكتملة، دون نسبة نتيجة نهائية إلى النافذة كلها. لا تجعل الحاجة إلى رقم سريع سببًا لتحويل المجهول إلى صفر أو مؤهل، لأن كلا الاختيارين يضيف معلومة لم تكن موجودة.
والتاريخ مجهول أيضًا في هذه النماذج؛ أرقام الفترات ترتيب لا تواريخ. لا تستخرج منها يومًا متوقعًا لوصول المال ولا تستخدمها لتغطية التزام في يوم محدد. إذا أردت لاحقًا إعداد ميزانية شخصية، فضع البيانات الزمنية التي تم التحقق منها في قسم خاص بها، وسجل ما بقي غير معلوم. يمكن أن تكون ورقة الجمع صحيحة حسابيًا ومع ذلك غير كافية لتوقع السيولة. دقة الحساب لا تجعل المدخلات أشمل مما هي، ولا تحل محل معلومات التوقيت التي لم تدخل أصلًا إلى المسألة.
الموافقة الأولية والمعلومات اللاحقة
تذكر يونم أن التحقق من استمرار الأهلية قد يستلزم معلومات طبية محدثة بعد الموافقة الأولية.[1]
نستخدم هذه النقطة هنا لفهم أن حالة الملف ليست قيمة حسابية نستنسخها إلى نهاية الجدول دون بيانات، ولا نقدم بها تعليمات طبية أو قائمة مستندات خاصة بشخص. المثال المؤلف يمنحنا حالة كل فترة جاهزة، أما ملف فعلي فيحتاج معلوماته وقراراته الخاصة. لا تستطيع هذه الأعداد تحديد ما إذا كان شخص مستوفيًا لتعريف معين أو ما إذا كانت معلومة بعينها تكفي لإثبات ذلك.
عند تدوين بيانات ملف، ميز بين مصدر المعطى وتاريخ الاطلاع عليه والنطاق الذي يتناوله. عبارة تؤكد حالة فترة محددة لا تصبح بمجرد نقلها إلى الجدول تأكيدًا لجميع الفترات المستقبلية. احتفظ بالنص أو المرجع الذي يعطي المعلومة، ثم اربطه بالسطر الذي يخصه، بدل كتابة علامة واحدة أعلى العمود وتركها تمتد إلى كل الصفوف. هذه طريقة لتنظيم سجل القراءة، لا حكم على كفاية الأدلة أو تعليمات لإدارة مطالبة، لكنها تساعدك على اكتشاف المواضع التي تجاوز فيها الملخص نطاق المعلومة الموجودة.
كما ينبغي تحديد هوية الوثيقة التي تقرأها قبل إدخال مدة أو مبلغ إلى الجدول. شرح شركة عام، وملخص منتج، ونص عقد شخصي، وقرار يتعلق بفترة معينة ليست حقولًا متطابقة داخل ملف البيانات. سم كل واحد باسمه، ولا تستبدل الرقم الخاص بمثالك برقم من صفحة أخرى لمجرد أن المصطلح واحد. نحن استخدمنا شرحًا عامًا واحدًا لبيان العلاقة الشرطية، ثم صنعنا نافذة الاثنتي عشرة بأنفسنا. لذلك لا تنسب هذا العدد أو مبالغ الألف والسبعمئة والخمسين إلى يونم أو إلى منتج تبيعه.
إذا قرأت معلومات عن العودة إلى العمل أو منفعة جزئية في سياق آخر، فلا تدخلها إلى حالتنا على هيئة قاعدة توقف مطلقة. لم نعط هذه التفاصيل في النموذج، ولم نربط عدم أهلية بعض فتراته بسبب معين. الأسئلة الجديدة تحتاج نطاقها ومصدرها قبل أن تغير بيانات الجدول. بهذه الطريقة لا يصبح التمرين الحسابي طريقًا غير مباشر إلى استنتاج طبي أو تعاقدي. يمكنك تحديد الحقل الذي يحتاج جوابًا، دون ادعاء أن المثال يوفر ذلك الجواب لمجرد تشابه الكلمات بينه وبين ملف واقعي.
كيف تحفظ نتيجة قابلة للمراجعة؟
ابدأ ورقة المقارنة بوصف حدودها في جملة واضحة: حالة مؤلفة واحدة متصلة، وانتظار مكتمل بالافتراض، ونافذة من اثنتي عشرة فترة كاملة، مع استبعاد بنود أخرى من التمرين فقط. ثم سجل بيانات الفترات ونتائج الجمع بجوار كل بديل. بهذه البداية يستطيع من يراجع الورقة معرفة أين تبدأ الفرضيات وأين تنتهي، دون البحث في الهوامش عن السبب الذي جعل الحساب بسيطًا. والوضوح هنا يقلل خطر نقل نتيجة مشروطة إلى نص يبدو مطلقًا حين تفصل صورة أو فقرة عن باقي الشرح.
احفظ أيضًا الفرق بين المعطى والاستنتاج. أهلية ست فترات في الحالة الأولى معطى، ومجموع الستة آلاف استنتاج حسابي منه. مبلغ سبعمئة وخمسين في آخر ست فترات من الحالة الرابعة معطى، ومجموع عشرة آلاف وخمسمئة استنتاج. أما سبب تغير الأهلية أو المبلغ فغير مقدم. يمكن وضع كلمة «غير معطى» في خانته إن احتجت إلى خانة، ولا تملأه بقصة محتملة. هذا الفصل يجعل التحقق أسهل؛ تستطيع مراجعة الجمع دون أن تضطر إلى الدفاع عن تفسير لم نستخدمه أصلًا لإنتاج الأرقام.
عندما تكتب خلاصة قصيرة، أبق الشرط الذي صنع النتيجة معها. لا تقل «حد اثنتي عشرة فترة يعني اثني عشر ألفًا»، بل اذكر أن النتيجة تخص اثنتي عشرة فترة مؤهلة بمبلغ ألف لكل منها داخل المثال. ولا تقل «ست عشرة فترة تعطي اثني عشر ألفًا» دون وصف نافذة الاثنتي عشرة التي قيدت الجمع. الملخص الجيد يقلل عدد الكلمات مع إبقاء العلاقة الحسابية واضحة. إذا حذف شرطًا يغير النتيجة، فقد اختصر المسألة إلى مسألة أخرى، حتى لو احتفظ بالأعداد الكبيرة نفسها وبعنوان قريب من عنوانها.
وأخيرًا، استخدم الصور لتتبع مواضع الجمع واختلاف المبالغ، ثم ارجع إلى السجل إذا أردت التفاصيل. الصور هنا رسوم أصلية لمعطيات مؤلفة، وليست مستند مطالبة أو شاشة حساب مصرفي. ونتيجة المقال عملية: رقم المدة القصوى يبدأ السؤال ولا يكمل كل حقوله؛ احفظ النافذة والأهلية والمبلغ والتحويل كلًا في موضعه. حين تتوافر بيانات فعلية يمكن مراجعتها ضمن نطاقها، وحين تغيب تبقى مجهولة. بهذه القراءة يظل الحساب مفيدًا دون أن يصبح وعدًا بالقبض أو بديلًا عن المعلومات الخاصة بالوثيقة والملف.
المصادر ومتابعة القراءة
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.