
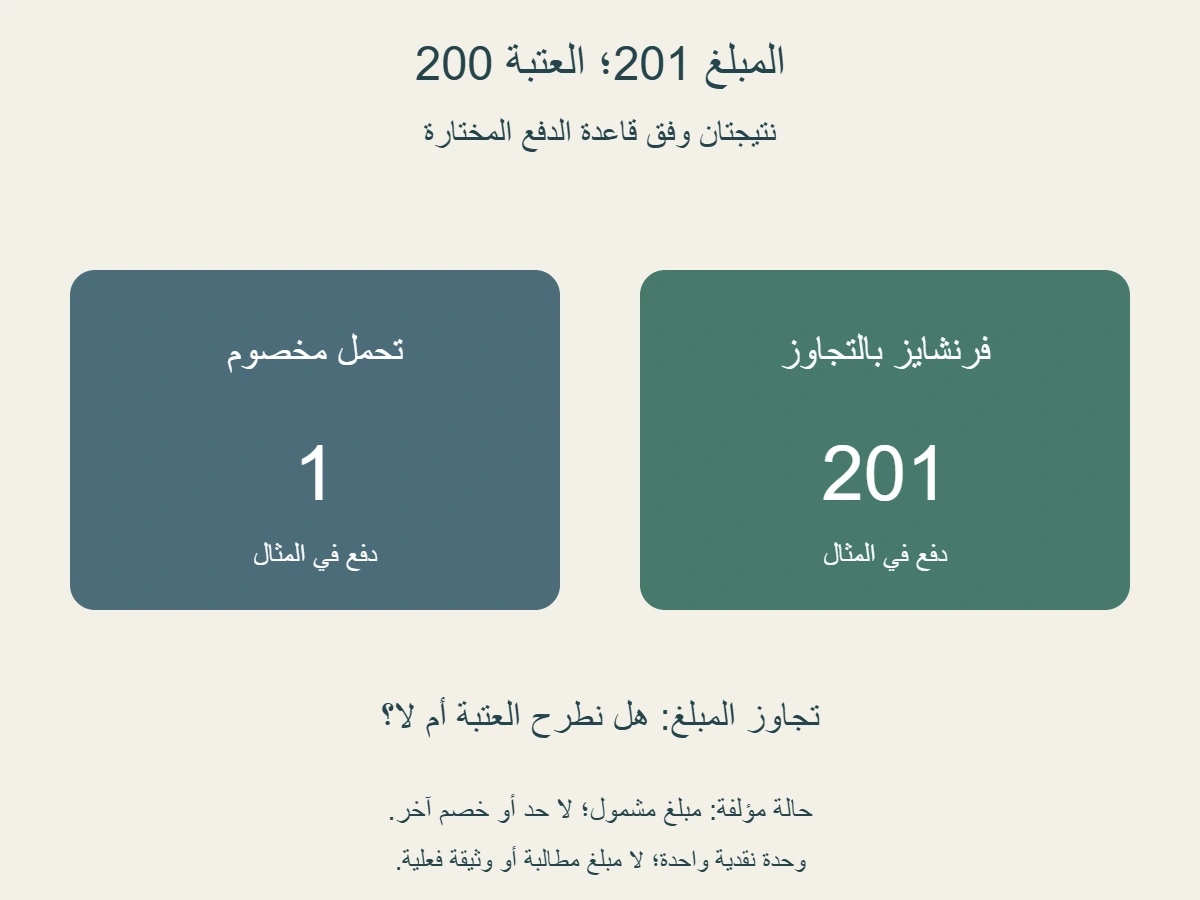
عتبة الفرنشايز ليست تحملًا مخصومًا بعد التجاوز في القاعدة التي سنقرأها من Gard. قد يحمل العرضان مبلغًا واحدًا، لكن أحدهما يطرح المبلغ من الدفع، والآخر يستخدمه شرطًا لبدء دفع كامل المبلغ المشمول. سنقارن الآليتين بعتبة مؤلفة 200 ، ونفحص المساواة والتقريب ووحدة المطالبة، دون حساب تعويض فعلي أو افتراض قواعد وثيقتك من اسم المصطلح.
الخلاصة السريعة
اسأل عما يحدث بعد تجاوز المبلغ: هل يبقى خصمًا، أم يزول أثره كعتبة؟
- يفرق شرح Gard بين التحمل deductible الذي يترك دفع الجزء الزائد فقط، والفرنشايز franchise الذي يمنع الدفع ما لم تتجاوز المطالبة العتبة، ثم يدفعها كاملة. هذا تعريف المصدر المختار، لا قاعدة لغوية لكل وثيقة. [1]
- كل أمثلتنا مؤلفة بوحدة نقدية واحدة، ومبلغ مشمول مقدر بلا حد مؤثر أو خصم آخر. نعطي العتبة 200 ولا نستخرجها من مبلغ تأمين أو نسبة غير معلنة.
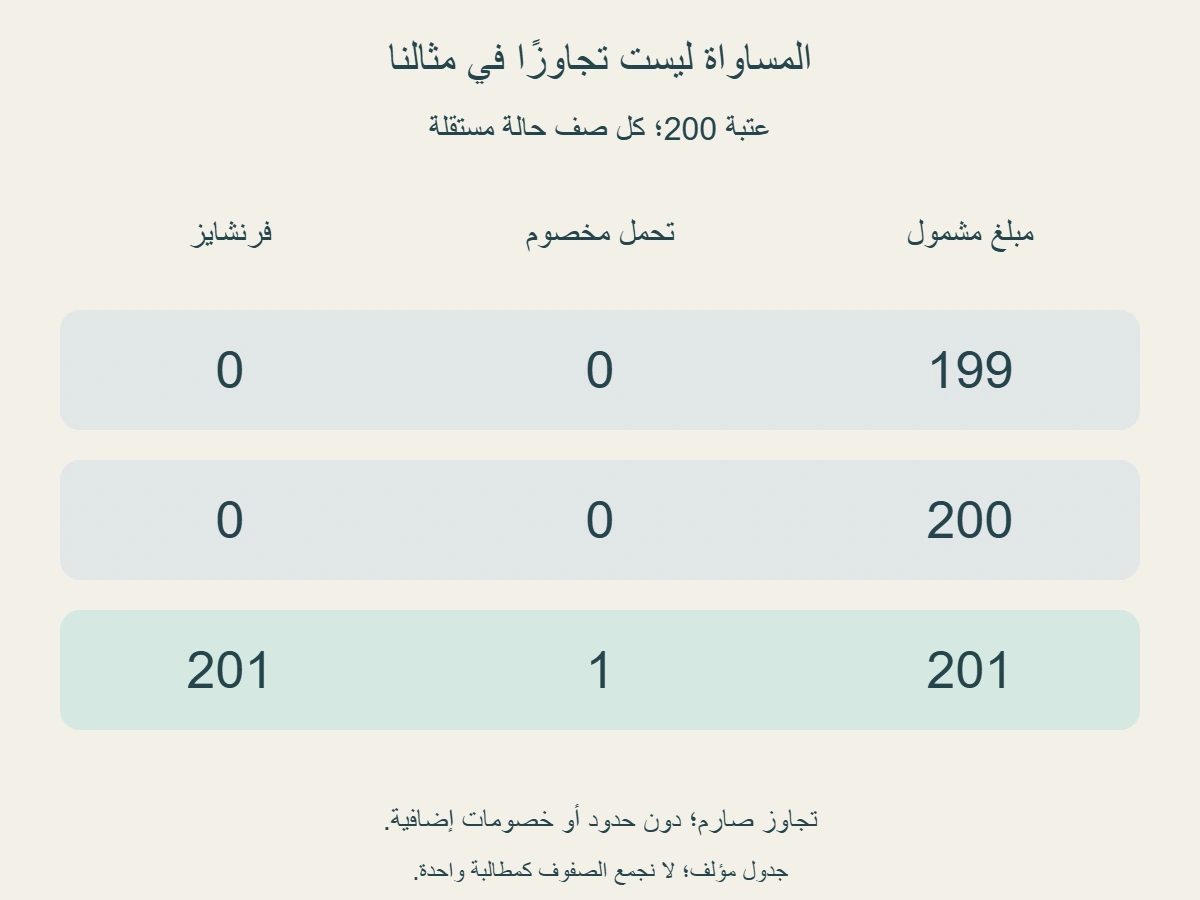
- عند 199 و 200 يكون الدفع صفرًا في الآليتين. عند 201 يعطي الخصم 1 والفرنشايز 201. وعند 600 يعطيان 400 و 600 على الترتيب. شرطنا «أكبر من 200»، لا «يساوي أو يزيد».
- إذا كان المبلغ 200.01 معلومًا بهذه الدقة، يعطي الخصم 0.01 والفرنشايز 200.01 ؛ تقريبه إلى 200 قبل اختبار العتبة يغير النتيجة. لا نفرض قاعدة تقريب على وثيقة فعلية.
- المطالبات المستقلة 199 و 200 و 201 مجموعها 600 ، لكن مجموع الدفع 1 للخصم و 201 للفرنشايز. وكذلك 90 و 150 مستقلتين لا تصبحان مطالبة 240 لمجرد جمعهما.
- اقرأ أساس المبلغ ووحدة التطبيق والمساواة والحدود والقيود. لا تخترع ترتيبًا للحد والتحمل أو تدمج أحداثًا لم يسمح النص بدمجها.
- نتيجة الدفع لا تحدد القسط أو تجعل عرضًا أفضل للجميع. سجل الآلية والفرضيات مع الأرقام، واطلب تفسير حالة المساواة من جهة الوثيقة إذا لم تكن واضحة.
1. مبلغ واحد قد يؤدي وظيفتين مختلفتين
في إرشادات القاعدة 76 ، يشرح Gard أن التحمل deductible مبلغ يتحمله المؤمَّن؛ وعندما يتجاوزه المبلغ المشمول لا يسترد إلا الجزء الزائد عنه. ويميزه عن franchise: لا تدفع المطالبة ما لم تتجاوز العتبة، لكن المطالبة التي تتجاوزها تدفع كاملة. سنلتزم بهذا التمييز وبشرط التجاوز في الأمثلة، ولا ننقل مبالغ التحمل القياسية من ملحق القواعد. [1]
للقارئ غير المتخصص يمكن تسمية الآلية الأولى «تحملًا مخصومًا»، والثانية «عتبة فرنشايز». نستخدم الاسمين لتوضيح الوظيفة داخل المقال، لا لإصدار ترجمة قانونية ملزمة في جميع البلدان. قد يظهر لفظ قريب في وثيقة أخرى بمعنى يحتاج قراءة تعريفها. لذلك لا يكفي النظر إلى كلمة أجنبية أو عربية وحدها؛ السؤال العملي هو ماذا يفعل النص بالمبلغ عندما تكون المطالبة أكبر منه، وماذا يفعل عندما تكون مساوية له أو أصغر.
تخيل بطاقتين مؤلفتين، كتب على كل منهما 200. إذا قرأت الرقم فقط، فقد تبدوان متماثلتين. لكن البطاقة الأولى تضعه في خانة ما يطرح من مبلغ مشمول، والثانية تضعه في شرط يختبر قبل الدفع. عندما تتجاوز الحالة الرقم، تبقى عملية الطرح في الأولى وتغيب في الثانية وفق القاعدة المعطاة. المقارنة تحتاج إذن عمودًا للوظيفة بجانب عمود المبلغ. لا يصح وصف 200 بأنه قيمة الدفع أو الحد الأقصى لمجرد ظهوره في حقل من حقول التأمين.
هذا الفرق ليس هو المقارنة بين قسط التأمين والتحمل، ولا بين مبلغ ثابت ونسبة مئوية. يمكن للمبلغ الثابت نفسه أن يعمل وفق الآليتين اللتين نعرضهما. أما القسط فبيان آخر لم نعطه هنا. وإذا كان القارئ يحاول فهم بند بعينه، فمن المفيد أن يحدد أولًا هل يسأل عن طريقة تعيين المبلغ أم عن طريقة استعماله في الدفع. حل السؤال الأول لا يجيب تلقائيًا عن الثاني، حتى عندما تأتي الإجابتان داخل الفقرة نفسها من الوثيقة.
ولأن المصدر الذي قرأناه يتناول قواعد جهة محددة، لا ندعي أن كل تأمين بحري أو منزلي أو صحي يستخدم هذا النوع من العتبة. يمكن تعلم الاختلاف من المثال دون نسبة الآلية إلى منتج لم نقرأه. لا نراجع مطالبة قارئ أو نقدم حكمًا على رفض شركة؛ نمنحه أسئلة تمكنه من وصف البند بدقة عندما يعرضه على جهة الوثيقة. تلك الدقة أهم من حفظ اسم المصطلح ثم تطبيقه على كل عقد يشبهه في اللفظ.
2. حدد المبلغ الذي تختبره قبل الطرح
نعطي في نموذجنا عتبة أو تحملًا مقداره 200 وحدة نقدية افتراضية. ونعطي لكل حالة مبلغًا مشمولًا مقدرًا قبل أثر الآلية التي نقارنها. نفترض أن ذلك المبلغ هو كامل المدخل الذي يسمح المثال بدفعه، بلا حد تعويض مؤثر أو خصم آخر أو اختلاف عملة. هذه شروط الحساب، وليست نتائج فحص فاتورة أو تقرير خبير. لا نأخذ ثمن سلعة معلنًا ثم نسميه تلقائيًا مبلغ خسارة مشمولة في وثيقة فعلية.
لو كان القارئ يملك فاتورة إجمالية، فقد يحتاج إلى معرفة أي جزء منها هو المدخل الذي يختبره البند. نموذجنا يعطي هذا الجزء صراحة ولا يستخرج الاستثناءات أو تقييم الضرر من عنده. لذلك لا تقارن رقمًا إجماليًا مجهول الأهلية بالعتبة ثم تعتبر تجاوزها إثباتًا للدفع. يمكنك أن تكتب في سجل القراءة «أساس المبلغ لم يتحدد» بدل اختيار الإجمالي لأنه أكبر وأسهل. معرفة الرقم المناسب للاختبار تسبق إجراء المقارنة العددية.
كذلك نعطي 200 بوصفها مبلغًا ثابتًا في الأمثلة، ولا نستنتج أنها نسبة من مبلغ تأمين أو من خسارة. إذا كتبت وثيقة فعلية نسبة، يلزم معرفة أساسها وتحويلها إلى مقدار وفق النص قبل تطبيق ما بعدها. يوجد شرح منفصل عن مبلغ التحمل الثابت والنسبة المئوية لمن يريد فهم سؤال الأساس. أما هنا فنثبت المبلغ كي نرى اختلاف آلية الدفع، دون إضافة متغيرات تعيينه إلى المقارنة.
الأرقام لا تحدد أيضًا تاريخ الدفع أو نقدًا وصل إلى الحساب. كلمة «دفع» في جداولنا تعني ناتج الآلية الحسابية بعد قبول الفرضيات، لا إيصالًا بتحويل فعلي. يمكن لمذكرة قارئ أن تفصل بين مبلغ حسبه، ومبلغ قدرته الجهة، ومبلغ دفع فعلًا. الخلط بين هذه الخانات يجعل نتيجة تعليمية تبدو شهادة تسوية. سنحافظ على هذا الفصل في كل الحالات حتى لو كانت الأرقام بسيطة ويمكن حسابها ذهنيًا خلال ثوانٍ.
وليس في الرقم 200 بيان عن قدرة الشخص على تحمل مبلغ أو عن احتمال وقوع خسارة. لم نجمع دخله أو احتياطاته أو خبرته أو بيانات مطالباته. هدف التثبيت هو مقارنة وظيفتين على المدخل نفسه. عندما تنتقلين أو تنتقل من المثال إلى وثيقة، احتفظ باسم المدخل ووحدته ومصدره، ولا تحمل معه حكمًا عن ملاءمة العرض المالية لك لم تمنحه المقارنة. عدد واضح يمكن أن يبقى ناقص الدلالة إذا فقد تعريفه.
3. اختبر الأقل والمساوي والأكبر
ابدأ بمبلغ مشمول 199 مع 200 المعطاة. في نموذج التحمل المخصوم، لا يبقى جزء موجب للدفع بعد الطرح، فنكتب صفرًا بدل نتيجة سالبة. وفي نموذج الفرنشايز لم يتجاوز 199 العتبة، فنكتب صفرًا أيضًا. تساوي النتيجتين في هذه الحالة لا يعني أن الآليتين متماثلتان. إنه يعني أن هذا المدخل لم يصل إلى الموضع الذي يكشف اختلافهما. اختبار حالة واحدة صغيرة قد يخفي فرقًا مهمًا يظهر عند الانتقال إلى مدخل آخر.
عند مبلغ 200 ، تكون المساواة هي موضوع الاختبار. في الخصم يصبح 200−200=0. وفي الفرنشايز نستخدم شرطًا صارمًا: يجب أن يكون المبلغ أكبر من 200 ، والمساواة لا تحقق ذلك. النتيجة صفر في النموذجين. لا نحول عبارة «يتجاوز» إلى «يبلغ» كي نحصل على نتيجة مختلفة. إذا كان نص آخر يذكر بلوغ العتبة أو المساواة بها، فهذا نص يحتاج تحليلًا وفق عبارته، وليس تغييرًا خفيًا للشرط الذي اخترناه هنا.
ثم نعطي مبلغ 201. في التحمل المخصوم يبقى 201−200=1 للدفع في المثال. وفي الفرنشايز تحقق التجاوز، فنكتب 201 كاملة لا 1. الفرق بين الدفعين 200 ، وهو مقدار التحمل الذي بقي مطروحًا في الآلية الأولى وزال أثره كعتبة في الثانية. لا نسمي هذا الفرق رد قسط أو ربحًا من التأمين. إنه مقارنة ناتجين مختلفين للحالة المؤلفة نفسها، ولا يتضمن قرار جهة عن مطالبة قائمة.
وأخيرًا نعطي 600 في حالة مستقلة. الخصم يترك 400 ، والفرنشايز يترك 600 في هذه الفرضيات. الفرق 200 مرة أخرى، لكن المبلغين المدفوعين ليسا مساويين لحالة 201. هذا يساعد على رؤية أن 200 في الآلية الأولى يظل مقدار الطرح عند تجاوز المبلغ، بينما لا ينقل كل دفع إلى رقم واحد ثابت. لا تدفع البطاقة 200 لمجرد أن 200 حقلها؛ الوظيفة التي أسندناها إليها تحدد ما يجب فعله بالمبلغ المشمول.
يمكن تنظيم الحالات في ثلاثة أسئلة قصيرة: هل المدخل أقل، أم مساوٍ، أم أكبر؟ ثم أضف قاعدة الدفع بعد التصنيف. لا تختصر الخطوتين إلى عبارة «طبّق التحمل» إذا كانت الآلية مجهولة. بطاقة القراءة التي تعرض حالة المساواة تحديدًا أنفع من مثال كبير فقط؛ إذ قد تتفق شروح عامة على الدفع بعد التجاوز بينما تختلف صياغة النص في اللحظة التي يصبح فيها المبلغ مساويًا للعتبة. النموذج يحافظ على هذه اللحظة بدل إسقاطها.
4. كيف يغير التقريب اختبار العتبة؟
نفتح حالة دقيقة مستقلة بمبلغ 200.01 من الوحدة النقدية نفسها. نفترض أن هذا المدخل معلوم ومقبول بهذه الدقة داخل نموذجنا. لأنه أكبر من 200 ، يعطي الفرنشايز 200.01 كاملة، بينما يعطي التحمل المخصوم 0.01. إذا حولنا المدخل أولًا إلى عدد صحيح 200 ثم أجرينا المقارنة، فسنكتب صفرًا للفرنشايز أيضًا. لم ينشأ الاختلاف من الآلية وحدها؛ أدخلنا تعديلًا على الرقم قبل الاختبار، فاختبرت العملية رقمًا آخر.
وبالمقابل، 199.99 أقل من 200 ، فيبقى الدفع صفرًا في الآليتين وفق الشروط. تقريب 199.99 للعرض إلى 200 قد يجعل القارئ يظن أن الحالة كانت مساوية بالفعل. وحتى لو لم يتغير الصفر في هذا النموذج، تغير وصف علاقة المدخل بالعتبة. الدقة هنا لا تهدف إلى مطالبة شركة بجزء من وحدة أو إلى فرض معالجة نقدية معينة؛ تبين فقط أن الشكل المعروض للعدد قد لا يحتفظ بالمعلومة التي استخدمت في الاختبار.
لذلك افصل في الجدول المؤلف بين القيمة المحفوظة والقيمة المختصرة للعرض. يمكنك كتابة العدد كما أعطي في خانة المقارنة، ثم عرض تقريب معه مع توضيح أنه للقراءة. لا نحدد قاعدة مالية عامة للتقريب أو عدد المنازل العشرية في العملات؛ المثال يستعمل وحدة افتراضية وقيمًا معلنة. الوثيقة والتسوية الفعلية قد تحتاجان بيانات عن دقة المدخل وطريقة المعالجة، فلا نستنتجها من تصميم صورة أو من اختيارنا أرقامًا قريبة من الحد.
القفزة بين دفع صفر ودفع 200.01 في مثال الفرنشايز ليست خطأ في الجمع. إنها نتيجة شرط ينتقل من غير متحقق إلى متحقق، ثم يسمح بكامل المدخل المعطى. هذا يختلف عن الخصم الذي يترك الجزء الزائد الصغير 0.01 في الحالة نفسها. شرح القفزة يصف آلية، ولا يعطي سببًا لرفع مبلغ مطالبة أو تعديل مستند للوصول إلى طرف آخر من العتبة. المدخل يجب أن يبقى ما تثبته بياناته، لا ما ينتج الدفع الذي يفضله القارئ.
وعندما تطلب توضيحًا بشأن بند فعلي، اعرض المبلغ الذي أمامك دون تقريب يخفي علاقته بالعتبة، واسأل عن القاعدة المستخدمة. لا تقل إن المثال يوجب نتيجة محددة على الجهة؛ قل إنك تريد تفسير المساواة والتجاوز والدقة في النص الذي يخصك. يمكن لجواب مكتوب أن يبين تعريف المقارنة، بينما لا تكفي عبارة عامة مثل «عند الحد تدفع» إذا بقي معنى الحد نفسه غير محدد بين بلوغه وتجاوزه.
5. مجموع المبالغ لا يغير وحدة المطالبة
نعطي الآن ثلاث مطالبات مستقلة في نموذجنا بمبالغ 199 و 200 و 201 ، ونطبق 200 على كل مطالبة كما عرّفنا الوحدة. مجموع المبالغ 600 ، لكن دفع الفرنشايز هو 0 و 0 و 201 ، فيصبح مجموعه 201. ودفع التحمل المخصوم 0 و 0 و 1 ، فيكون مجموعه 1. هذه النتائج تختلف عن حالة مطالبة واحدة 600 التي عرضناها سابقًا. تساوي الإجمالي لا يمحو توزيع الحالات الذي يحدد عدد مرات الاختبار وطريقة تطبيق الشرط.
لو جمعنا الصفوف الثلاثة أولًا ثم اختبرنا 600 كما لو كانت مطالبة واحدة، فسنغير مدخلين معًا: قيمة الحالة الواحدة، وعدد الحالات. لا نستطيع وصف الناتج بعد ذلك بأنه مجرد طريقة أسرع لحساب الجدول الأصلي. هو نموذج آخر. مثالنا يعطي الاستقلال صراحة لكي لا نضطر إلى اختراع تعريف حدث أو مطالبة من تفاصيل واقعة لم نقرأها. في وثيقة فعلية، يجب الرجوع إلى وحدة التطبيق والتعريفات ذات الصلة قبل تجميع أرقام متقاربة أو مشتركة في تاريخ واحد.
ولإظهار الأثر بصورة أصغر، نعطي حالتين مستقلتين 90 و 150. كل واحدة دون 200 ، فيكون الدفع صفرًا في الآليتين لكل حالة. مجموع المبلغين 240 ، لكنه ليس مطالبة 240 في هذه الفرضيات. افتح بدلًا منه حالة أخرى منفصلة أعطينا فيها مطالبة واحدة 240: عندئذ يكون ناتج الخصم 40 والفرنشايز 240. المقارنة تشرح أثر اختلاف الوحدة، ولا تجيز للقارئ دمج المطالبتين المستقلتين أو إعادة تسمية مستنداتهما ليحصل على نتيجة الحالة الأخرى.
يمكن أن تساعد خانة مرجع المطالبة في إبقاء الصفوف مستقلة عند إعداد مذكرتك. لكن المرجع وحده لا يحل جميع مسائل تفسير الحدث في الوثيقة؛ نحن لا نعطي قاعدة قانونية لتحديد الأحداث. اكتب الوحدة التي حددتها جهة النص، والمبلغ الذي يخصها، ثم طبق المثال فقط إذا كانت المدخلات تتفق معه. إذا لم تعرف وحدة التطبيق، فهذه معلومة ناقصة يجب سؤال الجهة عنها، لا فراغًا تملؤه تلقائيًا بجمع المبالغ لأن مجموعها أكبر.
كذلك لا نستنتج عتبة سنوية من أمثلة المطالبة الواحدة. لم نعط تراكمًا خلال سنة أو مبلغًا يستنفد مرة ثم يتوقف تطبيقه. من السهل أن يقرأ شخص مجموع 600 ويفترض أنه تجاوز إجماليًا سنويًا، لكن هذا وصف لم ننشئه. تابع عنوان كل جدول: حالات مستقلة، أو حالة واحدة معطاة، أو تجميع لمجموع الدفع فقط. هذه العناوين تمنع انتقال قاعدة صحيحة على وحدة إلى وحدة أخرى دون تصريح.
6. اقرأ القيود الأخرى دون اختراع ترتيب لها
كل دفع كامل ذكرناه مقيد بما أعطيناه: المبلغ مشمول ومقدر، ولا حد مؤثر أو خصم آخر في النموذج. لا يعني «كامل» أن كل فاتورة أو كل ضرر أو كل مطالبة واقعية يدفع مهما كان سببها أو استثناؤها. العتبة التي تحقق شرطها لا تثبت من تلقاء نفسها أن أصل الحالة مشمول. لذلك احتفظ بسؤال أهلية المبلغ منفصلًا عن سؤال ما تفعله الآلية بذلك المبلغ عندما يدخل الحساب.
إذا وجدت حدًا أقصى في نص فعلي، فلا تفترض ترتيب تطبيقه مع التحمل من هذا المقال. لم ننشئ في النموذج مبلغًا أكبر من حد ثم نقرر هل يخصم التحمل قبل الحد أو بعده. مثل هذه العملية تحتاج عبارتها الخاصة، وقد تغير الناتج. يمكنك أن تضع في بطاقة القراءة خانة «حدود أو تعديلات أخرى»، وتكتب النص أو السؤال المفتوح فيها. وجود خانة واضحة أفضل من إدخال حد مؤلف ثم وصف دفع الجدول بأنه جواب الوثيقة.
أي نسبة مشاركة أو تقييم أو استهلاك لم يعط في المثال تبقى خارجه أيضًا. لا تطرح 200 ثم نسبة تختارها لأنك تعرف أن بعض التأمينات تستخدم نسبًا. كما لا تجمع مبلغًا ثابتًا وعتبة في وثيقة واحدة لمجرد أن المقال قارنهما. بطاقتانا بديلان لشرح فرق الوظيفة، لا بندان يعملان متتاليين على كل حالة. إذا وردا معًا في نص حقيقي، فتحتاج العلاقة بينهما إلى قراءة مستقلة، ولا تكفي الصورة التي تعرضهما جنبًا إلى جنب.
الترجمة قد تضيف التباسًا إذا استخدمت كلمة واحدة لآليتين. بدل الاعتماد على الاسم، اطلب من جهة الوثيقة مثالًا يوضح حالة أصغر ومساوية وأكبر، مع ذكر ما يخصم بعد التجاوز. تستطيع عرض أرقام تعليمية لا تفاصيل حساسة عن مطالبة قائمة، لكن يجب أن يكون الجواب متعلقًا بالنص الذي تريد فهمه. لا تنقل نتيجة شرح Gard إلى تعريف فرنسي أو عربي يحمل لفظًا مشابهًا وتفترض أنه يتبع الشرط الصارم نفسه.
في المذكرة النهائية، سجل مصدر 200 ومصدر قاعدة الدفع ومصدر المبلغ المختبر على حدة. لو كان أحدها غير معلوم، اذكره دون تصحيح التخمين بعملية حساب دقيقة. التعارض بين تعريفات عامة لا يحل باختيار النتيجة الأكبر؛ يحل بتحديد الوثيقة والعبارة التي تعالج الحالة. مقالنا يقارن آليتين معلنتين، ولا يستبدل ذلك العمل عندما يكون صاحب السؤال أمام بنود متعددة أو تعريفات مختلفة أو تسوية لها ملاحظات إضافية.
7. الدفع الأكبر في المثال لا يحدد العرض الأفضل
في حالتي 201 و 600 أعطى الفرنشايز دفعًا أعلى من الخصم وفق الشروط المتطابقة التي أنشأناها. هذا لا يقدم ترتيبًا عامًا للعروض؛ لم نعط قسطين أو تغطيتين أو احتمالات خسائر أو شروط قبول. يمكن أن نقول إن الآلية أعطت ناتجًا أكبر للمدخل نفسه، ولا يمكن أن نقول إن منتجًا أفضل للقارئ في حياته الفعلية. الفارق بين العبارة المحدودة والحكم الواسع هو البيانات التي لم يحتوها المثال.
لا نطرح القسط من كل مطالبة، ولا نضيفه إلى الدفع المحسوب، لأنه غير معطى هنا. وإذا أردت مقارنة كلفة عرضين، فسجل القسط مستقلاً مع تعريف التغطية والآلية. لا تستنتج أن تغيير الآلية يخفض القسط أو يرفعه بمقدار 200 من الفرق بين الدفعين. ذلك الفرق جاء من وظيفة مبلغ في حالة خسارة، وليس من تسعير شركة. حساب تعويض مؤلف لا ينتج عرض سعر أو سياسة خصم أو وعدًا بأن الاستبدال متاح لدى جهة التأمين.
المطالبة الصغيرة التي أعطت صفرًا لا تثبت وحدها أن العرض بلا قيمة، مثلما لا تثبت المطالبة الكبيرة التي أعطت كامل المبلغ أنه يغطي كل خطر. نحن نتتبع حالات بعينها. يمكن للقارئ استخدام الجدول للتأكد من أنه فهم آلية، ثم العودة إلى بقية المعلومات التي يحتاجها في القرار. لا نجمع احتمالات متخيلة للأرقام 199 و 200 و 201 ونحسب توقعًا ماليًا؛ لم نعط تكرارًا أو توزيعًا احتماليًا أو سجل مطالبات.
حتى مقارنة مجموع الدفع للمطالبات الثلاث تظل وصفًا لملف مؤلف، لا توقعًا لسنة مقبلة. جاءت نتيجة 201 مقابل 1 لأن المدخلات ووحدة التطبيق محددة. تغيير حجم الحالات أو عددها قد يغير المجموع، لكن ذلك لا يجعل أي ملف تختاره دليلًا على تجربة جميع المؤمن عليهم. من المفيد عند مشاركة الجدول إرفاق عبارة «هذه حالات مستقلة مختارة للشرح» بدل عنوان يوحي بأنها بيانات سوق أو نتيجة تدقيق فعلي.
إذا كان العرض المعروض أمامك غير واضح، يمكنك طلب بيان الآلية وحالة المساواة بدل الاكتفاء بسؤال «كم التحمل؟». السؤال الثاني قد يمنح رقم 200 فقط، بينما يظل الأول بلا جواب. وعندما تحصل على تفسير، احتفظ بالنص والمرجع والإصدار الذي يخص العرض. لا نطلب تنفيذ شراء أو إلغاء وثيقة أو تعديل مبلغ؛ هدف هذه الخطوة أن يصبح الوصف الذي تقارنه كاملًا بما يكفي لفهم الفرق الذي كشفته الأمثلة.
8. بطاقة مختصرة تحفظ المعنى مع الرقم
بطاقة مناسبة لحالتنا الأولى هي: «مبلغ مشمول مقدر 201 ، بوحدة افتراضية واحدة، وتحمل مخصوم 200 ، ولا حد مؤثر أو خصم آخر؛ الناتج 1». بطاقة البديل هي: «المبلغ نفسه، وعتبة فرنشايز 200 مع شرط أكبر من 200 ؛ الناتج 201». لا تختصرهما إلى «تأمين 200»؛ هذا العنوان يخفي الوظيفة والمدخل والشروط. الهدف من البطاقة أن يستطيع قارئ آخر إعادة الحساب دون أن يسألك أي مبلغ قصدت أو أي عملية طبقت.
أضف حالة المساواة إلى البطاقة عندما تراجع تعريف العتبة. في نموذجنا، مبلغ 200 يعطي صفرًا لأن شرط الفرنشايز هو التجاوز. يمكن كتابة ذلك كسطر مستقل واضح بجانب المثال الأكبر 201. لا تحتاج إلى نسخ فقرات مصدر كاملة؛ يكفي مرجع التعريف وصياغة مستقلة دقيقة مع المثال المؤلف. وإذا كان نصك مختلفًا، فاحتفظ بالاختلاف بدل تعديل عبارته لتوافق الجدول الذي حفظته من هذا المقال.
ثم عين الوحدة: مطالبة واحدة معطاة أو عدة مطالبات مستقلة. إذا سجلت مجموعًا مثل 600 ، اذكر هل هو مبلغ حالة واحدة أم مجموع 199 و 200 و 201. هاتان البطاقتان ليستا قابلتين للتبادل، حتى لو حملتا الإجمالي نفسه. وإذا كنت تجمع نواتج الدفع، فسم العمود «مجموع الدفع» لا «مبلغ المطالبة». تسمية الأعمدة تمنع ارتكاب خطأ التجميع قبل أن تبدأ عملية الطرح، بدل محاولة إصلاحه بعد ظهور رقم كبير لا يشبه نتائج الصفوف.
ومن المفيد الاحتفاظ بدقة المدخل التي استعملتها. حالة 200.01 لا تصبح حالة 200 في جدول اختبار العتبة لمجرد أن التصميم يعرض أعدادًا صحيحة فقط. إذا احتجت عرضًا مختصرًا، أبقِ البيانات الأصلية مرئية في سجل منفصل مع تعريف طريقة العرض. لا نقصد إلزام وثيقة بقاعدة تقريب، بل منع ملفك التعليمي من تغيير فرضياته دون انتباه. النتيجة التي يمكن مراجعتها تحمل الأرقام التي صنعتها، لا صورة تقريبية تحجب طرف المقارنة.
بهذه البطاقة يبقى السؤال مباشرًا: بعد التجاوز، هل يظل المبلغ مطروحًا أم يسمح النص بدفع كامل المدخل المشمول؟ ثم يأتي سؤال المساواة والوحدة والقيود. رقم 200 وحده لم يقدم أيًا من هذه الإجابات، ولذلك لم يكن كافيًا للمقارنة. تستطيع الآن قراءة المثال أو طلب توضيح لبند فعلي دون افتراض أن كل كلمة تحمل تشابهًا لغويًا تؤدي الوظيفة نفسها، ودون تحويل ناتج حساب مؤلف إلى استحقاق مضمون في حالة لم تراجع بياناتها.
المصادر ومتابعة القراءة
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.