
التأمين البارامتري واختلاف الدفع عن الخسارة يطرحان سؤالين منفصلين: هل تحقق المؤشر الذي يطلق الدفع، وهل يغطي المبلغ الناتج الضرر الذي وقع؟ قد توجد خسارة دون تحقق الحد، وقد يتحقق الحد مع مبلغ يختلف عن الخسارة. نوضح الفكرة بقاعدة ومؤشر وأرقام مؤلفة، دون تقرير استحقاق في وثيقة فعلية أو تحديد موعد صرف أو تقديم عرض تأمين.
الخلاصة السريعة
اقرئي محفز الدفع والمبلغ المحدد له ومصدر التحقق، ثم قارني النتيجة بالخسارة في سجل منفصل.
- تشرح NAIC التأمين البارامتري بدفع مبلغ محدد وفق معلمة الحدث، مقابل ربط التعويض التقليدي بحجم الخسارة. وتشير إلى مخاطر الأساس: اختلاف الدفع عن الخسارة أو وجود خسارة دون تحقق المحفز. [1]
- تذكر NAIC ضرورة تحديد المبلغ والمعلمة والجهة الثالثة التي تتحقق من تشغيل المحفز في العقد. [1] راجعي الوحدة والفترة والموقع والقراءة التي يعرّفها النص، لا عنوان «تأمين طقس» وحده.
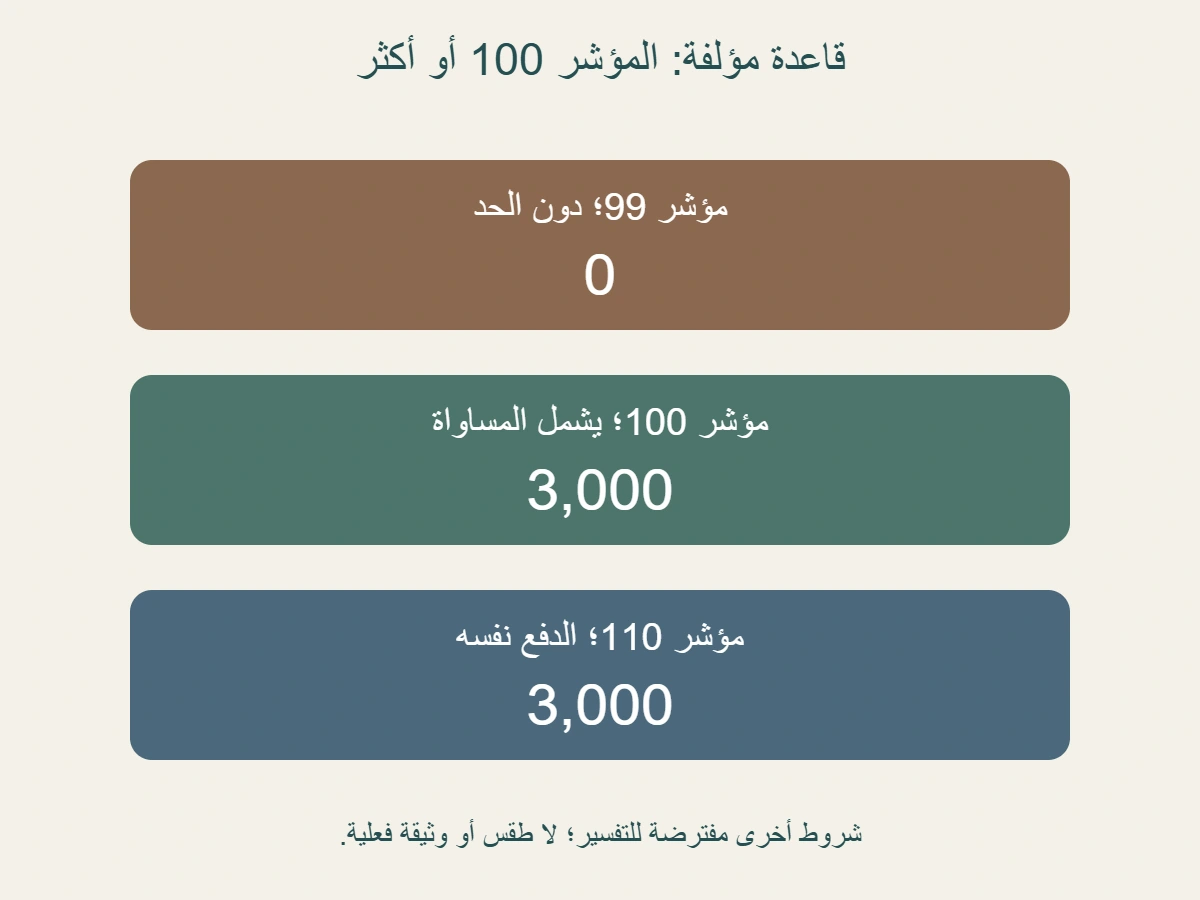
- في نموذج مؤلف لمؤشر مجرد، القيمة 100 أو أكثر تدفع 3000 ، وما دونها يدفع صفرًا، مع افتراض تحقق الشروط الأخرى للحساب. القيمة 100 مشمولة؛ 99 و 99.9 دونه.
- حالات مؤلفة: مؤشر 99 وخسارة 5000 يعطيان دفعًا صفرًا؛ مؤشر 100 وخسارة 5000 يعطيان 3000 ؛ مؤشر 110 وخسارة 1000 يعطيان 3000 أيضًا.
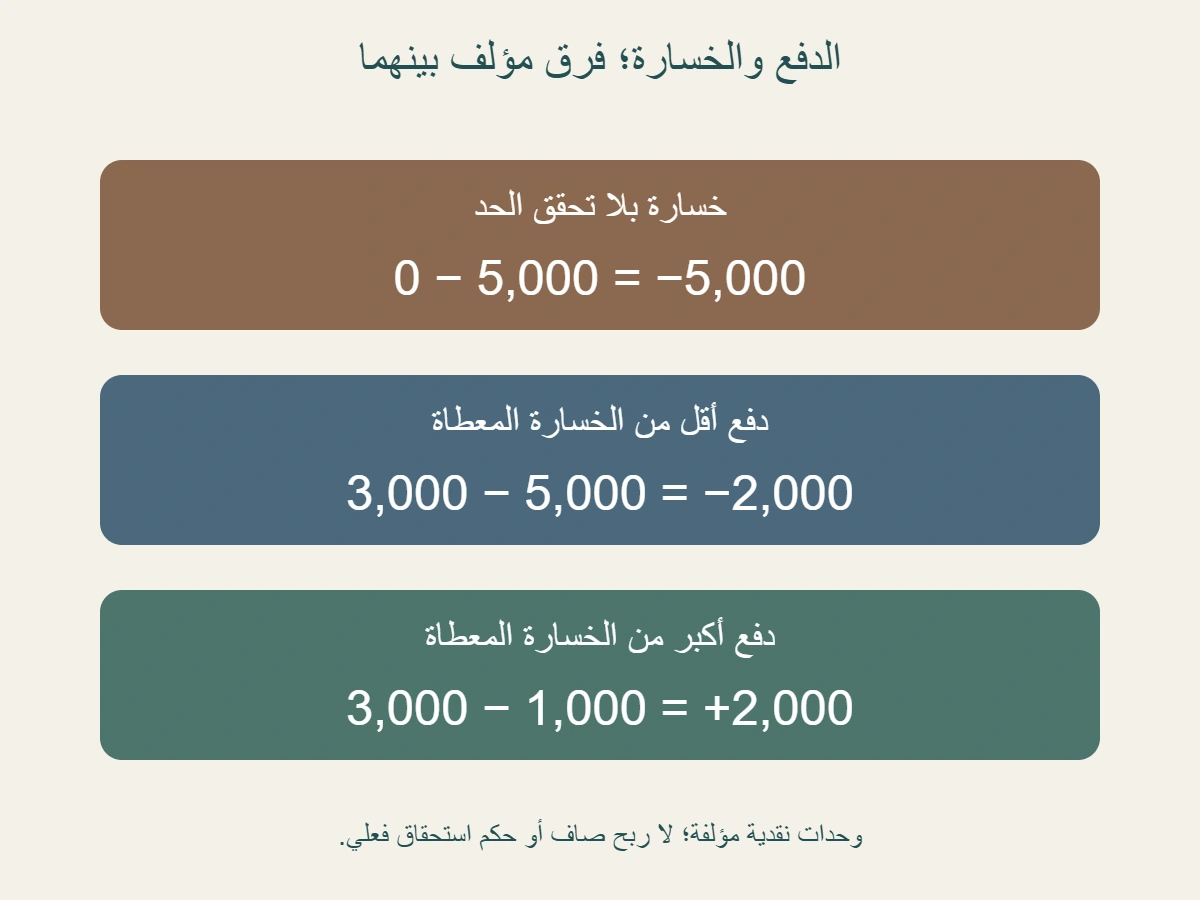
- فرق الدفع ناقص الخسارة في الحالات الثلاث ناقص 5000 وناقص 2000 وموجب 2000. ليست هذه أرباحًا صافية أو نتائج مطالبة حقيقية أو احتمالات.
- ارتفاع المؤشر بعد الحد لا يزيد الدفع في قاعدتنا الثابتة. وغياب القراءة لا يساوي صفرًا أو عدم تحقق الحد؛ شروط البيانات البديلة تحتاج إلى النص الذي يخصها.
- افصلي المؤشر والدفع والخسارة والوثائق الأخرى، واحفظي المصادر والتواريخ. النموذج لا يقرر جمع تغطيات أو جواز دفع زائد قانونيًا أو مهلة صرف أو ملاءمة منتج.
محفز الحدث ومقدار الخسارة مدخلان مختلفان
تعرض NAIC التأمين البارامتري بأنه ربط مبلغ بمعلمة حدث محدد، مع ضرورة تحديد مبلغ الدفع والمعلمة وجهة التحقق في العقد. وتصف مخاطر الأساس عندما تختلف الخسارة عن الدفع أو تقع خسارة دون تشغيل المحفز. نستخدم هذا الشرح التعليمي، لا حكمًا على عقد أو سوق بعينه. [1]
يمكن فهم الفرق بإنشاء خانتين قبل أي حساب: خانة تصف قراءة الحدث الذي تتبعه القاعدة، وخانة تصف الخسارة المعطاة في المثال. القراءة الأولى تساعد على اختبار شرط تشغيل الدفع، والثانية تساعد على وصف الأثر المالي للحدث في السجل المستقل. لا نضع قيمة الخسارة داخل خانة المؤشر لمجرد أن الحدث نفسه سبب النقاش. إذا كان المؤشر محددًا بوحدة معينة، فمقدار ضرر نقدي لا يتحول إلى تلك الوحدة تلقائيًا، ولا يعطي جوابًا عن تحقق الشرط.
وإذا تحقق محفز، لا نستنتج أن مبلغ الدفع يساوي كل ما خسر الشخص. ينبغي قراءة جدول المبالغ أو القاعدة التي تتعلق بالمحفز، ثم مقارنة نتيجتها بالخسارة إذا توفرت بياناتها. المقالة لا تعرض جدول منتج متداول، بل نموذجًا اخترناه لشرح العلاقة. يمكن أن يكون السؤال المفيد عند قراءة وثيقة هو كيف يرتبط مؤشرها بالمبلغ، وكيف يختلف هذا المبلغ عن قيمة خسارة محتملة. هذه أسئلة مستقلة عن اسم المنتج أو وصفه المختصر في الإعلان.
كما لا نختزل كل شروط العقد في حد المؤشر. سنفترض في النموذج أن الشروط الأخرى مستوفاة لأغراض الحساب، ونعلن هذا الفرض كي لا يبدو الناتج قرار مطالبة. في حالة فعلية يحتاج الملف إلى التحقق من النص الذي يخص الحدث والمدة والموقع والجهة والأهلية وأي شروط ذات صلة. لا نقدم قائمة تلزم جميع الوثائق في كل بلد؛ نوضح أن معرفة جزء من آلية الدفع لا تساوي قراءة عقد كامل أو إثبات حق يخصه.
عرفي المؤشر ووحدته ومصدر قراءته
عند تنظيم معلومات منتج، اكتبي اسم المؤشر كما يعرّفه النص، والوحدة التي تعرض بها قراءته، والفترة والمكان اللذين تتعلق بهما. رقم «100» وحده لا يحدد أي ظاهرة نقيس أو بأي وحدة أو عبر أي نطاق. في نموذجنا سنستخدم مؤشرًا مجردًا بقيم مؤلفة، لا سرعة رياح أو كمية أمطار أو درجة زلزال. اخترنا هذا الشكل كي تظل عملية اختبار الحد واضحة، دون نقل عتبة من مثال تعليمي إلى خطر واقعي أو منتج تأمين.
ثم اكتبي مصدر القراءة الذي تعتمد عليه القاعدة، ومعنى التحقق الذي يخص تلك القراءة. قد توجد بيانات مختلفة عن الحدث نفسه في ملفات متعددة، لكن الملف الذي تقرئينه يحتاج إلى المصدر المعين له. لا نعطي صلاحية لاستبدال المصدر بآخر لأن رقمًا مختلفًا يبدو أقرب إلى الضرر الذي حدث. افصلي تسجيل البيانات المتاحة عن تحديد أيها يقبل في الآلية التي تراجعينها، واتركي قبول المصدر غير متحقق إذا لم يقدم النص جوابًا عن ذلك.
إذا كانت المعلومة تشير إلى فترة كاملة، فلا تستبدليها بلقطة من جزء من الفترة. وكذلك لا تخلطي مكانًا قريبًا بالمكان الذي عرفه المؤشر دون بيان يربطهما. هذه مسائل تعريف للمدخل قبل تشغيل الحساب، وليست تصحيحًا بعد رؤية الناتج. قد يكون رقم معين صحيحًا في نطاقه، لكنه لا يصف المدخل الذي تستخدمه القاعدة. اكتبي النطاق مع كل قراءة حتى يستطيع القارئ رؤية هل طابقته مع التعريف أم نقلت رقمًا من سؤال مختلف.
من المفيد أن يضم السجل اسم النسخة أو الفترة التي تخص الشروط. إذا كانت لديك ورقتان تحملان تعريفين مختلفين للمؤشر أو المصدر، فلا تجمعي حدًا من واحدة وقراءة مقبولة من الأخرى في عقد متخيل. حددي أي وصف تراجعينه، ثم احفظي التغييرات إذا كانت جزءًا من تسلسل موثق. لا تثبت المقالة أن منتجًا معينًا تغير، بل تبين كيفية منع تركيب معلومات مستقلة في حكم واحد لا يعود إلى أي نسخة كاملة قرأت فعلًا.
قاعدة مؤلفة: 100 أو أكثر يدفع 3000
نضع قاعدة حسابية مؤلفة للمؤشر المجرد: إذا كانت القراءة 100 أو أكثر، يكون مبلغ الدفع 3000 وحدة نقدية، وإذا كانت أقل من 100 يكون صفرًا. نفترض أن القراءة مقبولة وفق تعريف النموذج وأن الشروط الأخرى التي لم نفصلها مستوفاة. لا توجد وثيقة فعلية وراء هذه الأرقام، ولا نربطها بعملة أو مؤسسة أو حدث طبيعي. الغرض أن نرى عمل المقارنة وما الذي يغيره تجاوز حد معلوم في جدول ثابت.
القراءة 99 تقع دون الحد، فتنتج صفرًا في النموذج. والقراءة 100 تحقق شرط «أو أكثر»، فتنتج 3000. أما 110 فتنتج 3000 أيضًا لأن القاعدة أعطت مبلغًا ثابتًا بعد الحد، ولم تعط زيادة في المبلغ مع كل زيادة في المؤشر. لا نحسب 3300 من نسبة 110 إلى 100 ؛ هذه عملية تضيف تناسبًا لم تتضمنه القاعدة. اسم المؤشر أو كبر قراءته لا يحددان جدول دفع جديدًا من تلقاء نفسيهما.
عبارة «100 أو أكثر» تختلف عن «أكثر من 100». في القاعدة الثانية الافتراضية لن تكون المساواة عند 100 كافية، لكننا لم نستخدمها في المثال. احتفظي بعلامة المقارنة أو بصياغتها الدقيقة في السجل، خصوصًا إذا اختصر أحدهم النص إلى «حد 100». هذا الاختصار يحذف موقف المساواة، وقد يغير نتيجة قراءة تقع عليه بالضبط. اختبار الحد يحتاج إلى العدد والشرط معًا، لا إلى أحدهما وحده.
وقيمة 99.9 تبقى دون 100 في النموذج. لا نقربها إلى عدد صحيح لكي نشغل الدفع، لأننا لم نعط قاعدة تقريب في المدخلات. إذا قدم نص فعلي طريقة للتقريب أو اعتماد قراءة نهائية، فستكون جزءًا من الوصف الذي ينبغي قراءته. أما هنا فإن القيمة معطاة كما هي. الدقة في المقارنة تمنع أن يتحول تنسيق مختصر للعرض إلى تغيير في القرار الحسابي، وتترك أي قاعدة إضافية بحاجة إلى تعريف معلن.
ثلاث حالات تبين اختلاف الدفع عن الخسارة
في الحالة المؤلفة الأولى، نعطي المؤشر قراءة 99 والخسارة قيمة 5000 وحدة نقدية. القاعدة تعطي صفرًا لأن القراءة دون الحد، رغم أن الخسارة في السجل موجبة. فرق الدفع ناقص الخسارة يساوي صفرًا ناقص 5000 ، أي ناقص 5000. لم نغير الخسارة إلى صفر لأن القاعدة لم تشغل الدفع. عدم تحقق المحفز في النموذج يصف شرط المبلغ، ولا ينفي الواقعة أو الضرر الذي أعطته بيانات الحالة.
في الحالة الثانية نعطي المؤشر 100 والخسارة 5000. يتحدد الدفع 3000 ، ويكون فرق الدفع ناقص الخسارة ناقص 2000. تحقق الحد لا يضمن أن المبلغ يغطي الخسارة المعطاة كاملة. ولا نعد الفرق قيمة يلتزم مؤمن آخر بدفعها أو مبلغًا مستحقًا تلقائيًا من الوثيقة المفترضة؛ فقد أعطينا قاعدة واحدة فقط. الفجوة الناتجة رقم في المقارنة بين مدخلين معلومين، وتحتاج أي تغطية أخرى إلى شروطها الخاصة.
في الحالة الثالثة، المؤشر 110 والخسارة 1000. الدفع وفق القاعدة نفسها 3000 ، ويكون فرق الدفع ناقص الخسارة موجب 2000. هذه نتيجة نموذج حسابي مبسط لا يقرر الجواز القانوني أو الاستحقاق في منتج فعلي. افترضنا بقية الشروط للحساب، ولم ندرس القيود التي قد تخص عقدًا أو نظامًا معينًا. كذلك لا نسمي الفرق ربحًا صافيًا، لأن الأقساط والتكاليف وباقي الآثار الاقتصادية لم تدخل المقارنة.
تبين الحالات الثلاث أن درجة المؤشر ومقدار الخسارة لا يتحركان في السجل على أساس علاقة رقمية فرضناها. لم نعط معادلة تحول 99 أو 100 أو 110 إلى خسائر، بل جعلنا كل خسارة مدخلًا مستقلًا. ولا تقدم الحالات احتمالات للوقوع أو تقييمًا لجودة تصميم وثيقة. هي أمثلة مختارة لتفسير السؤالين: ما الدفع تحت قاعدة معلومة، وما الفرق عن خسارة معطاة؟ لا تكفي ثلاث حالات مؤلفة لحساب خسارة متوقعة أو اختيار منتج.
قراءة الحدث في مكان وفترة محددين
يمكن أن يصف تقرير خسارة موقعًا معينًا، بينما تعود قراءة مؤشر إلى نطاق معرف بصورة أخرى. لا يزيل اسم الحدث هذا الاختلاف. عند قراءة حالة فعلية، انقلي وصف الموقع والفترة في كل مستند قبل محاولة ربطهما. المقالة لا تعطي نموذجًا جغرافيًا أو قاعدة لتحويل بيانات محطة إلى خسارة محل، ولا تزعم أن أي مصدر بعيد غير مناسب. نوضح أن النطاق جزء من تعريف المدخل الذي يلزم التحقق منه، وليس تفصيلًا يضاف بعد حساب الدفع.
والفترة مهمة بالقدر نفسه. كمية خلال يوم تختلف عن مجموع فترة أطول، كما تختلف قراءة نهائية عن قراءة في أثناء الحدث إذا كان النص يميز بينهما. لا نضع عدد أيام أو فترة انتظار عامة؛ نقرأ ما يحدد المنتج الذي يخص السؤال. عندما تكون القراءة مرتبطة بلحظة أو فترة مذكورة، احتفظي بها في السجل. نقل القيمة دون تاريخ قد يجعلها تبدو قابلة للاستعمال في أي وقت، بينما فائدتها في اختبار الشرط تعتمد على مطابقتها للنطاق.
يمكن أن تسجلي اختلافًا بين بيانات الضرر وبيانات المؤشر دون أن تحكمي بأن أحدهما خاطئ. كل منهما قد يصف جانبًا مختلفًا من الحدث. السؤال التالي هو كيف يربط النص بين البيانات وآلية الدفع، وما الذي يثبت أن المصدر المعتمد استخدم على النحو المحدد. لا تحاولي تعديل قيمة خسارة كي تساوي مبلغ الدفع، أو استبدال قراءة المؤشر بقراءة أخرى كي توافق النتيجة التي توقعتها. إبقاء المستندين مستقلين يسمح بفهم موضع الفجوة.
كما لا تحولي فرقًا في حالة واحدة إلى حكم بأن كل حالات المنتج لها الفجوة نفسها. قد تساعد الحالة على تحديد سؤال عن تصميم المؤشر، لكن تقييم مدى توافق الدفع والخسارة يحتاج إلى بيانات مناسبة وتعريف واضح لما نقيسه. لم نجمع بيانات أحداث أو ننفذ مقارنة إحصائية، لذلك لا نقدم تقديرًا لمخاطر الأساس في منتج قائم. نستعمل المصطلح لفهم نوع اختلاف يمكن أن يظهر، ونترك قياسه الفعلي لما تثبته بياناته.
القراءة المفقودة ليست صفرًا
إذا كان ملف المراجعة لا يحتوي قراءة المؤشر، فلا تضعي صفرًا مكانها ثم تشغلي قاعدة الحد. الصفر قراءة عددية محددة، بينما الفراغ يعني أن المعلومة لم تتوفر في الملف الذي تراجعينه. نتيجة المقارنة في هذه الحالة غير متحققة، وليست عدم تحقق الحد مثبتًا. وكذلك لا تستنتجي أن القراءة تجاوزت الحد لمجرد وجود خسارة كبيرة. نماذجنا فصلت المدخلين، وغياب أحدهما لا يسمح بإعادة بنائه من الآخر دون قاعدة أو بيانات إضافية.
احتفظي بحالة البيانات منفصلة عن قيمة المؤشر. يمكن أن تكتبي أن القراءة المعتمدة لم تتحقق، ثم تسجلي المصادر المتاحة وما الذي ينقص لمطابقتها بالنص. إذا كان المنتج يحدد بديلًا عند تعذر مصدر، فذلك موضوع قراءة الوثيقة التي تخصه. لا نخترع بديلًا في هذه المقالة ولا نعطي الأولوية لمصدر معين. الغرض أن لا يتحول نقص معلومات في السجل إلى حكم عددِي حاسم يبدو صادرًا عن قاعدة الدفع.
وينبغي التفريق بين قراءة ظهرت في تقرير وبين قراءة اعتمدت لإجراء محدد إذا كانت المستندات تميز بينهما. لا نعطي هنا مهلة للاعتماد أو موعدًا مضمونًا للصرف. حتى إذا كان الحساب تحت قاعدة المثال سريعًا، فذلك لا يثبت أن جميع خطوات حالة واقعية اكتملت. اكتبي ما الذي تحقق فعلًا في ملفك: القيمة ومصدرها ونطاقها، أو مجرد وجود بيان أولي. لا توسعي قوة المستند إلى أمور لم يقدم عنها معلومات.
وإذا حدث تصحيح موثق للبيانات، احتفظي بالقيمة السابقة والمصححة مع تاريخيهما وما يخص استعمالهما. لا تعدلي السجل القديم بحيث يختفي سبب نتيجة حسابية سابقة، ولا تفترضي أن أي تغير يتيح دفعة جديدة أو يعيد حساب مطالبة تلقائيًا. هذه إجراءات تتعلق بالنص والحالة. في النموذج يكفي القول إن تغيير المدخل قد يغير اختبار الحد، مع إبقاء السؤال الإجرائي أو القانوني خارج الناتج الحسابي إلى أن يتوفر دليل يخصه.
الفجوة لا تحدد وحدها علاقة التغطيات الأخرى
في الحالة الثانية كان الفرق ناقص 2000 بين دفع 3000 وخسارة 5000. لا نملأ هذه الفجوة تلقائيًا بوثيقة أخرى لم نعط شروطها، ولا نفترض أن جمع مبلغين يساوي تعويضًا قانونيًا كاملًا. يجب أن يعود كل مبلغ إلى وصفه ومصدره. المقالة لم تراجع تنسيق تغطيات أو حقوق رجوع أو حدود إجمالية أو قيود تعويض في بلد معين. الفجوة الحسابية تساعد على تسمية السؤال، لكنها لا تنتج جوابًا عن عقد آخر.
يمكن أن يحتفظ سجل مالي بخانة خسارة وخانة دفع وفق محفز، ثم خانات منفصلة لأي دفعات أخرى موثقة وتكاليف ذات صلة. هذا التنظيم يسمح بتتبع الأثر دون جعل الكلمات العامة مثل تعويض أو حماية بدائل عن تفاصيلها. لم نعط قيمة قسط في المثال، لذلك لا يكون الفرق موجب 2000 في الحالة الثالثة ربحًا صافيًا من شراء تأمين. كما لا يكون الفرق السالب وحده وصفًا لكل أثر اقتصادي للحدث إذا كانت عناصر أخرى غير معطاة.
تتناول المقالة المنشورة عن تأمين المزارع والمحاصيل وحدود الأخطار سؤالًا مختلفًا يتعلق بالخطر المحدد ومساحة الرصد. معرفة أن خطرًا مذكور في ملحق لا تحدد قاعدة المؤشر في نموذجنا، ومعرفة قيمة المؤشر لا تحول كل مساحة إلى خسارة نقدية. يمكن أن يحتاج ملف واحد إلى أكثر من سؤال، لكن ينبغي ألا ننقل جواب أحدها إلى خانة الآخر. لكل من الوصف والمساحة والدفع نطاقه وبياناته التي ينبغي حفظها.
إذا أردت مناقشة منتج فعلي، ابدئي بالهدف من المراجعة والبيانات اللازمة له. قد يكون المطلوب فهم محفز، أو تقدير فجوة محتملة، أو مراجعة بيان مبلغ. لا نرشح هنا منتجًا أو حدًا مناسبًا أو استراتيجية لتمويل خسائر. لدينا شرح تعليمي وحالات مؤلفة فقط. استعمالها الجيد هو إظهار أسئلة دقيقة عن الآلية والعلاقة بالخسارة، ثم طلب المعلومات التي تثبت الحالة، بدل اتخاذ قرار من جدول بسيط لم ينشأ من تعرضاتك أو عقودك.
احفظي الشرط والقراءة والمبلغ والخسارة في سجل واحد
يبدأ سجل المثال بقاعدة واضحة: المؤشر 100 أو أكثر يدفع 3000 ، وما دونه يدفع صفرًا، والشروط الأخرى مفترضة للحساب. ثم يسجل القراءة ومصدرها ووحدتها ونطاقها، والخسارة المعطاة، والدفع الناتج، وفرق الدفع ناقص الخسارة. لا تحفظي رقم 3000 وحده بعنوان الحد الأقصى أو التعويض الكامل؛ فالمثال أعطاه مبلغًا ثابتًا تحت شرط محدد. اسم الخانة يحافظ على دلالته عندما ينقل السجل إلى شخص لم يقرأ الشرح كاملًا.
راجعي الحالات الثلاث بإعادة المقارنة أولًا ثم الطرح. قراءة 99 تعطي صفرًا وفرق ناقص 5000 ؛ قراءة 100 تعطي 3000 وفرق ناقص 2000 ؛ قراءة 110 تعطي 3000 وفرق موجب 2000. اكتبي أن الأرقام مؤلفة وأن كل حالة مستقلة. لا تجمعي الخسائر والدفعات في ملف مطالبة واحدة، ولا تعطي نسبة احتمال أو متوسطًا يمثل سوقًا لم ندرس بياناته. يمكن إجراء جمع آخر حسابيًا، لكنه سيحتاج إلى تعريف سؤال مختلف ومجموعة محددة.
وفي حالة فعلية، احفظي النسخة التي تخص الشروط والبيان الذي يخص القراءة وأي توضيح يربطهما. إذا كان أحد الأجزاء غير متحقق، سجلي النقص بجانب النتيجة. لا تحولي «معلومات ناقصة» إلى «دفعة صفر» أو «دفع مؤكد» كي يكتمل الجدول. يمكن أن يكون السجل الجزئي مفيدًا لأنه يبين ما يجب طلبه، بينما نتيجة تبدو مكتملة من مدخلات مخمنة قد تخفي المشكلة التي كان الهدف من المراجعة كشفها.
الشرح الأساسي هنا من NAIC، والقاعدة والمؤشر والرسومان والحالات من تأليف الكاتب. لم نتحقق من مطالبة أو موعد دفع أو صلاحية منتج في بلد بعينه. ما يثبته المثال هو الفصل بين تحقق المحفز ومقدار الخسارة، وقراءة علامة المقارنة ومبلغ الدفع كما أعطيا، وإبقاء الفجوة والبيانات المفقودة في موضعهما. احتفظي بهذه الفواصل مع الوثائق، واتركي أي استنتاج أوسع لما تثبته بياناته الخاصة.
المصادر ومتابعة القراءة
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.