
حساب نسبة الاحتفاظ بالأقساط يبدأ بتحديد الصافي والإجمالي والفترة. تشرح الأمثلة المؤلفة كيف نقرأ النسبة، ولماذا تختلف عن تجديد الوثائق وعن حصة الشركة من كل خسارة.
الخلاصة السريعة
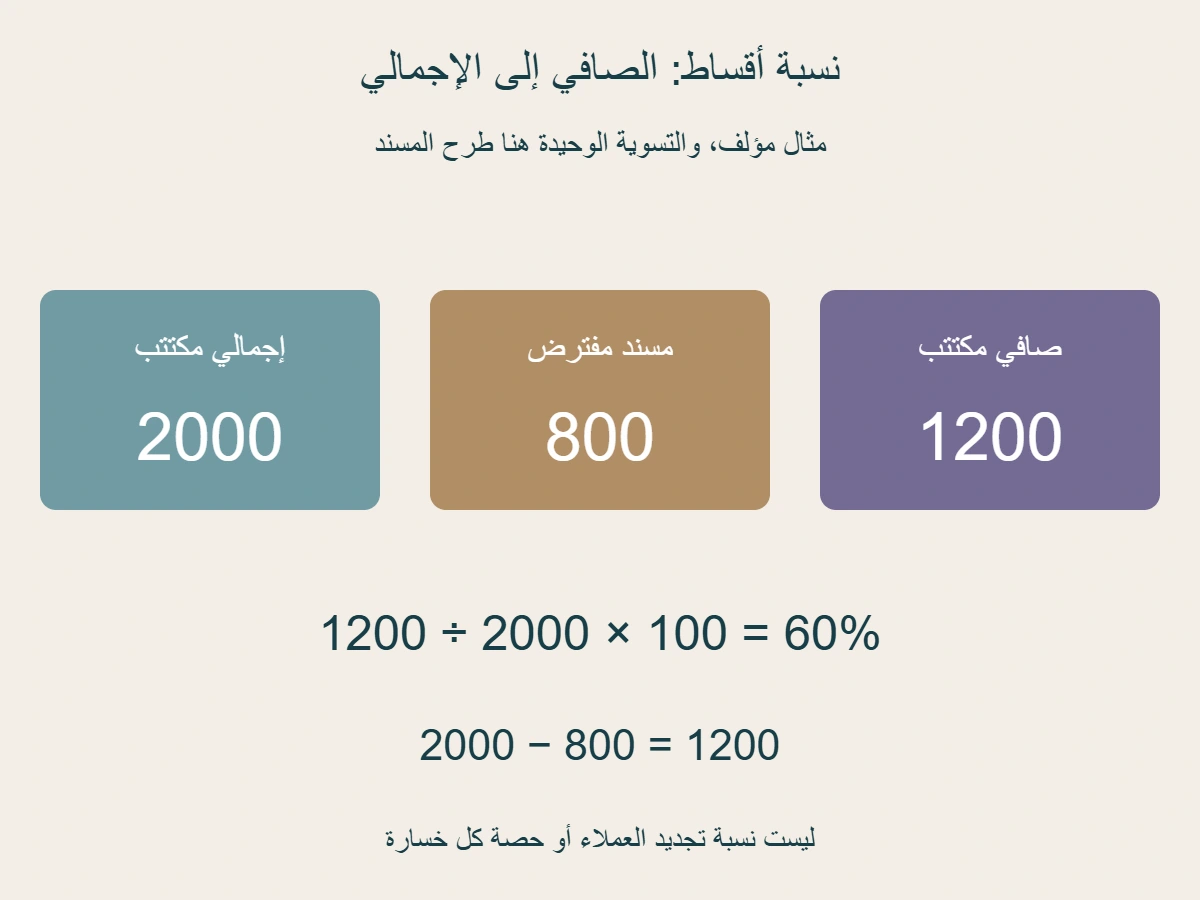
تستخدم نشرة الصقر المنشورة على موقع هيئة السوق المالية صافي الأقساط المكتتبة مقسومًا على إجمالي الأقساط المكتتبة لتعريف نسبة الاحتفاظ. [1] نضرب الناتج في مئة لعرضه بالمئة.
- في مثالنا، صافي 1200 من إجمالي 2000 يعطي 60 بالمئة. النسبة تخص مبالغ أقساط، لا عدد العملاء. تجديد 80 وثيقة من 100 وثيقة مؤهلة يعطي 80 بالمئة في مثال عد مستقل، ولا يغير نسبة الأقساط إلى 80.
- نعرّف في نموذج مبسط الصافي بأنه الإجمالي 2000 ناقص المسند 800 ، بلا تسويات أخرى، في بقى 1200. هنا حصة المسند 40 بالمئة والاحتفاظ 60 ؛ لا نحول الصافي إلى رصيد نقد أو ربح، ولا نطرح المسند منه مرة ثانية.
- تساوي 60 بالمئة لا يعني تساوي المبالغ:600 على 1000 و 1800 على 3000 متساويان نسبيًا. ويمكن أن يرتفع المؤشر من 60 إلى 70 بالمئة بينما ينخفض الصافي من 1200 إلى 700 عند إجمالي 1000 ؛ الزيادة 10 نقاط مئوية، وليست نمو الصافي.
- في فرعين مؤلفين بنسب ثابتة 20 و 80 بالمئة، تساوي أقساط الإجمالي 1000 لكل فرع يجعل النسبة المجمعة 50 بالمئة. تغير المزيج إلى 500 و 1500 يرفعها إلى 65 بالمئة دون تغير نسبتي الفرعين. الوزن هو إجمالي أقساط كل فرع، لا عدد الفروع.
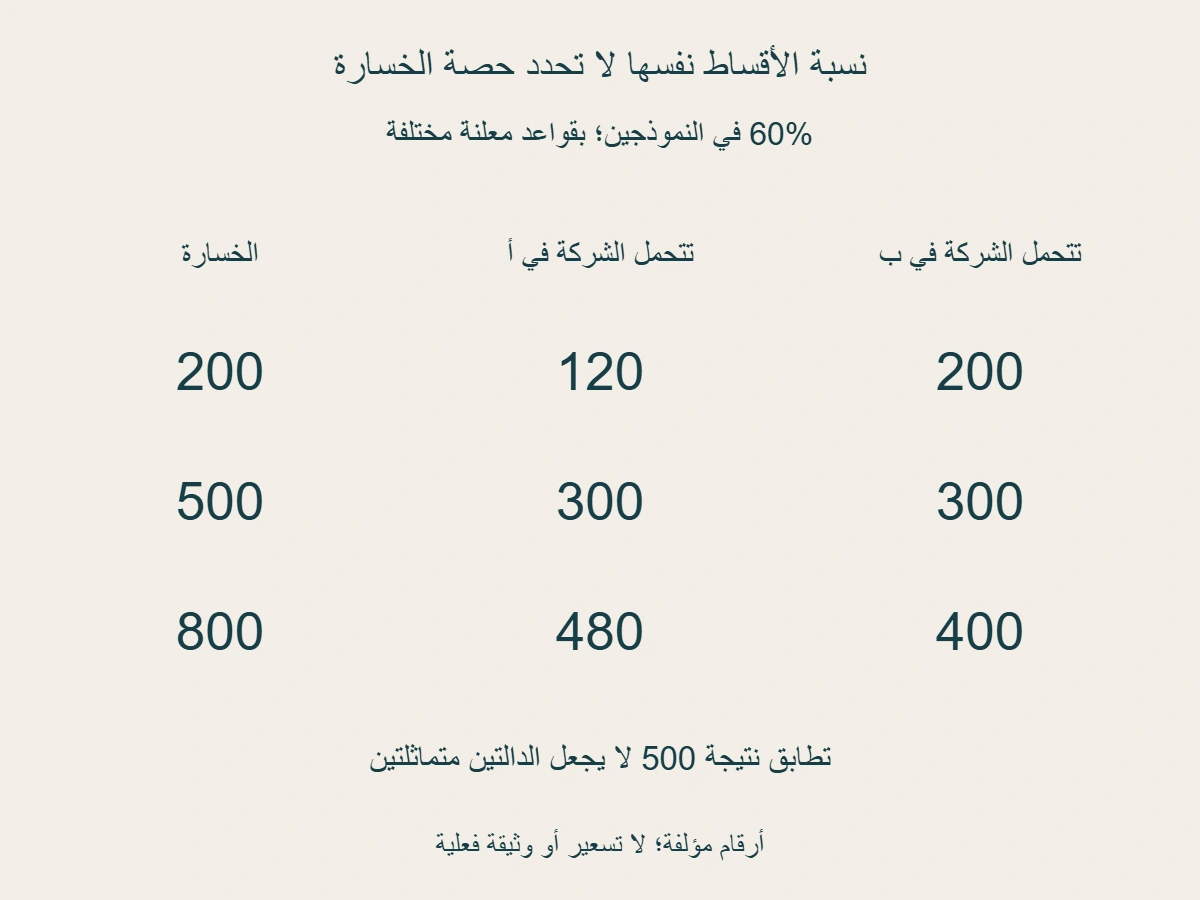
- نموذجا خسارة لهما أقساط إجمالية 1000 ومسند 400 وصاف 600 ، أي 60 بالمئة، لكن الشركة تتحمل من خسارة 200 مبلغ 120 في القاعدة أ و 200 في القاعدة ب، ومن خسارة 800 مبلغ 480 و 400. القاعدة أ تحتفظ بستين بالمئة من الخسارة، وب تسترد ما فوق 300 بحد 400 ؛ وهما افتراضان للتفسير لا تسعيرًا أو عقدًا فعليًا.
- وحّد الوحدة والفترة والنطاق، واحتفظ بالمبالغ وتعريفاتها. المقام الصفري يجعل القسمة غير معرفة. داخل نموذج الطرح فقط، ومع إجمالي موجب ومسند بين الصفر والإجمالي، يقع الاحتفاظ بين صفر ومئة بالمئة؛ أي بيانات أخرى تحتاج إلى مراجعة تعريفها، لا حكم تلقائي على منشأة.
نسبة أقساط لا نسبة تجديد عملاء
تعرض نشرة الصقر نسبة الاحتفاظ بوصفها صافي أقساط التأمين المكتتبة مقسومًا على إجمالي أقساط التأمين المكتتبة. [1]
نستخدم هذه الصيغة المحددة في المقال، ونبني عليها أمثلة خاصة بنا لا أرقام الشركة الواردة في النشرة. لنفترض صافي أقساط مكتتبة 1200 وإجمالي أقساط مكتتبة 2000 ، بالوحدة والفترة والنطاق أنفسها. حاصل القسمة 0.6 ، ويصبح 60 بالمئة عند ضربه في مئة. النتيجة تقارن مبلغًا بمبلغ، ولا نحتاج إلى عدد وثائق حتى نعيد حسابها من هذين المدخلين، كما لا نعرف عدد الوثائق منهما وحدهما.
قد توحي كلمة «الاحتفاظ» بأن الحديث عن العملاء الذين بقوا مع الشركة، لكنها لا تغير وحدة البيانات المستخدمة. نضع مثالًا مستقلًا فيه 100 وثيقة مؤهلة للتجديد، جُدد منها 80. نسبة العد في هذا المثال 80 بالمئة. ليس لدينا ما يربط مبالغ تلك الوثائق بمدخلي 1200 و 2000 ، ولذلك لا ننقل الثمانين إلى نسبة الأقساط. يمكن أن يظهر المؤشران في تقرير واحد، لكن ينبغي أن يبقى عنوان كل منهما واضحًا بدل استعمال كلمة الاحتفاظ وحدها.
وإذا رأيت نسبة في عرض مختصر، فابدأ بسؤال: ما الذي في البسط وما الذي في المقام؟ هل هما مبالغ أقساط، أم عدد وثائق، أم عدد عملاء؟ وجود علامة المئة لا يوحد هذه المقاييس؛ إنها طريقة عرض للكسور بعد تعريفها. كذلك لا نستخرج من 60 بالمئة عدد العملاء المغادرين، ولا نقول إن أربعين بالمئة من العملاء انتقلوا إلى جهة أخرى. لم يتضمن مثالنا معلومة عن هذا السلوك أصلًا.
ونحافظ على صفة «المكتتبة» في طرفي الصيغة التي اخترناها. إذا نقلنا مبلغًا من خانة تحمل وصفًا آخر، فلن تكفي كلمة أقساط المشتركة لتبرير الإحلال. لا يقدم المقال معيارًا محاسبيًا شاملًا لكل تقرير أو بلد؛ إنه يبين كيف نعيد حساب تعريف محدد كما ورد في مرجع أولي. عند قراءة تقرير فعلي، ارجع إلى تعريفه وإيضاحاته ولا تفترض أن تشابه الاختصار يعني تطابق جميع البنود.
اكتب النتيجة في جملة يمكن مراجعتها: الصافي المكتتب 1200 يمثل 60 بالمئة من الإجمالي المكتتب 2000 خلال الفترة المحددة. هذه الجملة توضح المجال الحسابي، وتترك عدد الوثائق والربح والتعويضات أسئلة مستقلة. أما عبارة «الشركة تحتفظ بستين بالمئة» من دون ذكر الأقساط، فقد تدعو القارئ إلى تفسير لا تسمح به المدخلات. تسمية المقياس كاملة جزء من الدقة، وليست إضافة شكلية بعد انتهاء القسمة.
صالح الصافي مع الإجمالي داخل نموذج معلوم
نختار الآن نموذجًا مبسطًا نعرف كل بنوده: الإجمالي 2000 ، والأقساط المسندة المفترضة 800 ، ولا تسويات أخرى. نعرّف الصافي داخله بطرح 800 من 2000 ، فيكون 1200. لا نعني أن هذه قائمة شاملة بكل معالجة يمكن أن تظهر في القوائم المالية الحقيقية، ولا نستنتج بند الإسناد من العنوان وحده إذا كانت البيانات الفعلية تحتوي عناصر إضافية. لقد أعلنّا حدود النموذج لكي تكون مساواته قابلة للاختبار.
في هذا التعريف، تبلغ حصة المسند 800 على 2000 ، أي 40 بالمئة، وتبلغ حصة الصافي 60 بالمئة. تجمع النسبتان إلى مئة لأن الصافي والمسند يقسمان الإجمالي نفسه وفق معادلتنا. إذا استخدمت أرقامًا بتعريف أو فترة مختلفين، فلا تفترض تلقائيًا أن الفرق إلى مئة هو البند المفقود الذي تبحث عنه. يجب أولًا التأكد من أن كل مبلغ يدخل في المصالحة نفسها، ثم إجراء الطرح الذي تجيزه تلك المصالحة.
ومن الأخطاء الممكنة استعمال 1200 بصفته صافيًا، ثم طرح 800 منه مرة أخرى وتسميته الصافي بعد الإسناد. سيبقى 400 ، لكنه حاصل طرح البند نفسه مرتين بالنسبة إلى تعريفنا. ارسم مسارًا واحدًا من الإجمالي إلى الصافي، ودوّن هل المبلغ المنقول قبل التسوية أو بعدها. يمكن لصحة عمليات الطرح المنفردة أن تخفي خطأ في ترتيب استعمالها، لذلك راجع أسماء الخانات مع الأرقام ولا تكتف بأن الآلة حسبت ما أدخلته إليها.
ولا نقرأ 1200 على أنه رصيد متاح في حساب مصرفي. لم نعط معلومة عن تحصيل الأقساط أو دفع مبالغ أو تواريخ حركة نقد. المبلغ يسمى صافي أقساط مكتتبة في ورقتنا، وهذا ليس تعريفًا لخانة النقد. إذا كان السؤال عن المبلغ المتاح عند موعد معين، فسيحتاج إلى بيانات تناسب ذلك السؤال. لا يصح أن نملأ خانة الرصيد من الصافي لمجرد أن كلا الرقمين يعبر عنه بالعملة نفسها.
كذلك لم نحسب ربحًا مقداره 1200. لا توجد في المثال مطالبات أو مصروفات أو نتائج استثمار أو تفاصيل بنود أخرى لبناء نتيجة ربح. ما أنجزناه هو طرح معلن ثم نسبة بين مبلغين. القدرة على إعادة هذه العملية لا تجعلنا قد أعددنا تقييمًا لربحية النشاط، ولا تثبت أن نسبة مرتفعة من الأقساط تحقق ربحًا أكبر. مثل هذا الاستنتاج يستعمل معلومات إضافية لم نضعها في الدفتر التعليمي.
ولهذا احتفظ بثلاثة أعمدة مستقلة: الإجمالي، والمسند وفق تعريف المثال، والصافي بعده. أضف تاريخ الفترة ووحدة العرض وبيان أي تسوية أخرى إذا كانت موجودة في سياق تعمل عليه. تصبح مراجعة النسبة أسهل عندما يستطيع القارئ إعادة الصافي ثم قسمته، ويعرف كذلك ما الذي لم يجر حذفه أو إضافته. أما حذف الأعمدة الأصلية والإبقاء على النسبة فقد يجعل اكتشاف الطرح المزدوج أو اختلاف النطاق أصعب لاحقًا.
افصل تغير النسبة عن تغير المبلغ
تعطي 600 على 1000 نسبة 60 بالمئة، وتعطي 1800 على 3000 النسبة نفسها. لكن الصافي في الحالة الثانية يساوي ثلاثة أمثال الصافي في الأولى. لذلك لا تكفي مقارنة عمود النسب لوصف حجم الأقساط التي يشير إليها التقرير. يمكن أن يتساوى المؤشر بين حالتين مختلفتين في البسط والمقام، مثلما يبقى أي كسر على قيمته إذا ضربنا طرفيه في العامل نفسه. احتفظ بالمبلغين عندما يكون الحجم جزءًا من السؤال.
ونقارن مثال البداية بحالة أخرى مستقلة: كان الإجمالي 2000 والصافي 1200 والنسبة 60 بالمئة، ثم أصبحت المدخلات إجمالي 1000 وصافي 700 فتكون النسبة 70 بالمئة. ارتفعت النسبة، لكن الصافي انخفض 500. لا نحتاج إلى تفسير اقتصادي كي نثبت هذا الفرق؛ الأرقام المعطاة تكفي. أما سبب انخفاض الإجمالي أو تغير العلاقة بالإسناد فليس مذكورًا، فلا نملأ الفراغ بقصة عن سياسة شركة أو تغير ظروف السوق.
الانتقال من 60 إلى 70 هو زيادة 10 نقاط مئوية. وإذا أردنا التغير النسبي في المؤشر نفسه، قسمنا 10 على 60 فنحصل على نحو 16.6667 بالمئة. هذا ليس تغير الصافي؛ تغيره النسبي هو سالب 500 مقسومة على 1200 ، أي نحو سالب 41.6667 بالمئة. لدينا ثلاث قراءات مختلفة: فرق نقاط، وتغير نسبي في النسبة، وتغير نسبي في المبلغ. تسمية العمود تمنع أن نضع النتيجة الصحيحة تحت عنوان لا يخصها.
وحتى انخفاض الصافي لا يحدد وحده إن كانت حالة مفترضة أفضل أو أسوأ في كل معنى. نحن لم نعرف مكونات الأخطار أو تسعيرها أو التزامات العقود أو نتيجة الأعمال. لهذا نصوغ الملاحظة على قدر البيانات: ارتفع المؤشر وانخفض مبلغ الصافي. يمكن بعد ذلك البحث في الأسباب إذا توافرت بياناتها، لكن لا ننسب إلى القسمة حكمًا إداريًا أو قرارًا رقابيًا لم تتضمن مقوماته.
عند إعداد رسم زمني، اعرض البسط والمقام إلى جانب النسبة إذا كان القارئ سيقارن الحجم. لا تجعل اختلاف وحدات الرسم يخفي أن خط النسبة ارتفع بينما أحد المبلغين انخفض. ويستحسن أن تذكر ما إذا كانتا فترتين متعاقبتين فعلًا أو حالتين تعليميتين مستقلتين كما فعلنا هنا. لا تصبح الأرقام سجلًا تاريخيًا لشركة بمجرد وضعها في عمودين بعنوان سابق ولاحق؛ مصدرها وتعريفها جزء من المعلومة.
وأعد التحقق من المقياس النقدي قبل تفسير قفزة كبيرة. 1200 ألف على 2000 ألف يعطي 60 بالمئة، وكذلك 1200000 على 2000000. أما نقل 1200000 إلى البسط والإبقاء على 2000 في المقام مع نسيان الآلاف، فيعطي 60000 بالمئة. هذه نتيجة وحدتين غير موحدتين في إدخالنا، لا اكتشاف احتفاظ استثنائي. راجع الإيضاح الذي يحدد وحدة الجدول قبل بناء تفسير طويل لنتيجة صنعها اختلاف مقياس العرض.
قد يتغير الإجمالي بسبب مزيج الفروع وحده
ننشئ فرعين افتراضيين، أ وب، بلا تداخل وبالوحدة والفترة والأساس أنفسها. في أ نسبة الاحتفاظ 20 بالمئة، وفي ب 80 بالمئة. في الحالة الأولى إجمالي كل فرع 1000 ، فيكون صافي أ 200 وصافي ب 800. مجموع الإجمالي 2000 ومجموع الصافي 1000 ، فتكون نسبة المجموع 50 بالمئة. تطابق هنا متوسط النسبتين بالتساوي مع النسبة المجمعة لأن المقامين متساويان، لا لأن كل متوسط بسيط يصلح للتجميع دائمًا.
في الحالة الثانية نثبت نسبتي الفرعين عند 20 و 80 ، ونغير المزيج فقط: إجمالي أ 500 وإجمالي ب 1500. يصبح صافي أ 100 وصافي ب 1200 ، فيكون مجموع الصافي 1300 والإجمالي 2000. النسبة المجمعة 65 بالمئة. لم نرفع نسبة أي فرع؛ تغيرت حصة كل فرع من إجمالي الأقساط. يمكن رؤية ذلك من خانات الإجمالي والصافي، دون افتراض أن كل عقد في الفرعين تغيرت شروطه بين الحالتين.
المتوسط البسيط للنسبتين 20 و 80 يبقى 50 في الحالتين، لكنه لا يجيب عن نسبة مجموع المبالغ في الحالة الثانية. هناك يصبح وزن أ 500 من 2000 ، ووزن ب 1500 من 2000 ؛ أي ربع وثلاثة أرباع. إذا وزنا نسبتي الاحتفاظ بهاتين الحصتين، حصلنا على 65 أيضًا. الوزن المناسب في هذه المساواة هو مقام كل نسبة، وليس عدد الفروع أو عدد المطالبات أو حجم الصافي الذي ظهر بعد حساب النسبة.
ولهذا يصح أن نقول إن المؤشر المجمع ارتفع 15 نقطة مئوية، أو 30 بالمئة نسبيًا من مستوى 50 ، مع بقاء نسبتي الفرعين ثابتتين في النموذج. ولا يصح تحويل هذه الحركة إلى ادعاء أن أ زاد احتفاظه أو أن ب غير اتفاقه؛ نحن ثبّتناهما عمدًا. يفصل المثال أثر المزيج عن أثر معدل الفرع، ويساعد على صياغة السؤال المناسب إذا رأيت تغيرًا في مؤشر مجمع ولم تعرف بعد كيف تحركت مكوناته.
وقبل جمع صفوف فعلية، تحقق من أنها فئات لا تتكرر، وأن الإجمالي ليس صفًا مضافًا إلى الفروع التي صنعته. إذا جمعت أ وب ثم أضفت صف المجموع مرة أخرى، فأنت تعيد عد المبالغ، لا توسع نطاق التحليل. كذلك لا نعالج صفًا مفقودًا بوصفه صفرًا تلقائيًا. قد يصبح المجموع متسقًا حسابيًا داخل الصفوف الموجودة، لكنه يظل غير كامل بالنسبة إلى النطاق الذي تدعي أنه يمثله.
ورقة مراجعة المزيج تحتاج إلى أربعة عناصر لكل فرع: إجماليه وصافيه ونسبته وحصته من الإجمالي المجمع. بعد ذلك يمكن فصل ما تغير في الأوزان عما تغير في النسب. لا يمنحنا المثال حكمًا على فرع تأميني حقيقي أو طريقة مثلى لتوزيع الأعمال؛ الفرعان مجرد حرفين. قيمته أنه يثبت بحساب واضح كيف يتحرك الإجمالي من 50 إلى 65 من دون تغيير نسبتي مكونيه، وهي معلومة يطمسها عمود المتوسط البسيط وحده.
نسبة القسط لا ترسم وحدها تقاسم الخسارة
نضع الآن نموذجين مستقلين عن أرقام البداية، ولكليهما أقساط إجمالية 1000 ومسند 400 وصاف 600 ، أي نسبة احتفاظ 60 بالمئة. نختار هذه المبالغ للشرح فقط، ولا نشتق منها سعر اتفاق إعادة تأمين أو نقول إن ترتيبين حقيقيين سيكلفان المبلغ نفسه. سنعلن قاعدتي خسارة مختلفتين ثم نرى هل تكفي نسبة الأقساط وحدها لمعرفة ما تتحمله الشركة عند مبلغ خسارة محدد.
في القاعدة أ نقرر أن الشركة تتحمل 60 بالمئة من كل خسارة نفترض أنها مشمولة، ويسترد الباقي وفق تعريف القاعدة. وفي ب نقرر أن الاسترداد يساوي الجزء الذي يزيد على 300 ، لكن بحد أقصى 400 ، ثم تتحمل الشركة الخسارة ناقص ذلك الاسترداد. لا توجد استثناءات أو حدود إضافية أو مطالبات متراكمة داخل هذا النموذج. هذه تعريفات حسابية مؤلفة، وليست تفسيرًا لبنود وثيقة فعلية أو عرضًا لتسعير سوق.
عند خسارة 200 ، تتحمل الشركة 120 في أ، لأنها ستّون بالمئة من المئتين. وفي ب لا تتجاوز الخسارة 300 ، فيكون الاسترداد صفرًا وتتحمل الشركة 200 كاملة. مع ذلك بقيت نسبة الأقساط 60 في النموذجين، لأننا لم نغير أي مبلغ من مبالغ الأقساط الثلاثة. هذا الزوج يكفي لإبطال الاستنتاج بأن معرفة نسبة الأقساط وحدها تفرض على كل خسارة الحصة نفسها دون معرفة قاعدة الخسارة.
وعند خسارة 500 ، تتحمل الشركة 300 في أ. وفي ب يكون الجزء فوق 300 هو 200 ، وهو دون حد الاسترداد 400 ، فتتحمل الشركة 300 أيضًا. تطابقت النتيجتان عند هذه القيمة، لكن ذلك لا يجعل القاعدتين واحدة. ننتقل إلى خسارة 800: في أ تتحمل الشركة 480 ، وفي ب يبلغ الاسترداد حده 400 فتتحمل الشركة 400. المقارنة بين أكثر من قيمة تكشف فرقًا قد تخفيه مصادفة تطابق عند خسارة واحدة.
إذن يجب الفصل بين نسبة مبالغ الأقساط وبين دالة حساب ما تتحمله الشركة من الخسارة. قد تعرف الأولى وتظل الثانية غير محددة في البيانات التي أمامك. لا نستخرج حد 300 أو سقف 400 أو حصة 60 من مجرد قراءة نسبة الأقساط؛ نحن الذين عرّفنا تلك القواعد مسبقًا لعرض المثال المضاد. وإذا حذفت تعريفها من الورقة، فلن يعيدها لك الكسر 600 على 1000 مهما زاد عدد المنازل العشرية المعروضة.
وهذا لا يثبت أن أي نوع اتفاق أفضل أو أن الشركة أقدر على الدفع في إحدى الحالتين. لم نعط احتمالات الخسائر أو تكرارها أو مصاريف أو رأسمالًا، ولم نختبر وثائق. الاستنتاج المحدد هو أن نسبة الأقساط لا تكفي وحدها لاستعادة قاعدة تقاسم المطالبات. عند قراءة عقد أو تقرير فعلي، ابحث عن القاعدة المناسبة لسؤالك ومجاله، وأبقِ حساب الأقساط منفصلًا عن الاسترداد المفترض حتى تتوافر البيانات التي تصل بينهما.
افحص المقام وحدود النموذج قبل اعتماد النتيجة
نعود إلى نموذج الإجمالي ناقص المسند. عندما يكون الإجمالي موجبًا ويقع المسند بين صفر والإجمالي نفسه، يكون الصافي بين صفر والإجمالي، وتكون النسبة بين صفر ومئة بالمئة. إذا كان الإجمالي 2000 والمسند صفرًا، فالصافي 2000 والنسبة 100 بالمئة. وإذا كان المسند 2000 ، فالصافي صفر والنسبة صفر. هذان طرفان حسابيان في النموذج، وليسا توصية باختيار أي منهما لترتيب إعادة تأمين فعلي.
أما إذا كان المقام صفرًا، فالقسمة غير معرفة، بما في ذلك حالة صفر على صفر. اكتب سبب غياب النسبة بدل استبداله بصفر أو بمئة. وإذا ظهرت أرقام لا تحقق شروط نموذجنا، فلا تحولها مباشرة إلى اتهام بخطأ أو حكم على منشأة. قد تحتاج إلى فهم بنود وتسويات وحدود عرض أخرى لم نتناولها. إمكان حساب كسر من رقمين لا يعني أن تعريف الكسر مطابق للتقرير الذي نقلتهما منه.
وتحتاج مراجعة الفترة إلى عناية مماثلة: لا تضع صافي سنة على إجمالي ربع ثم تصف الناتج بأنه نسبة احتفاظ السنة. كذلك لا تأخذ صافي فرع وإجمالي الشركة كلها دون تسمية السؤال الجديد. توافق العملة وحده لا يكفي؛ يلزم توافق الفترة والنطاق والتعريف الذي اختير للصافي والإجمالي. وقد يكون أفضل إجراء مؤقت هو ترك النسبة دون حساب إلى أن يستكمل المبلغ الموافق، بدل ملء خانة بناتج لا يجيب عن العنوان.
في الملف النهائي، احتفظ بالصافي والإجمالي ووحدة العرض والفترة والنطاق ومرجع التعريف، ثم سجل أي مصالحة استخدمتها. وإذا عرضت تغيرًا، فبيّن هل تقصد نقاطًا مئوية أو تغيرًا نسبيًا في المؤشر أو تغيرًا في مبلغ الأقساط. وأظهر مكونات المزيج عندما يكون المؤشر مجمعًا من صفوف. بهذه الخانات يستطيع مراجع آخر إعادة الحساب وفهم سبب اختلاف نتيجتين، بدل التخمين من النسبة النهائية وحدها.
واختبر الاستنتاج كما تختبر القسمة: هل انتقلت من نسبة أقساط إلى عدد عملاء أو ربح أو رصيد نقد؟ وهل حولتها إلى حصة من كل خسارة دون قاعدة معلنة؟ هذه معلومات مختلفة رأينا كيف يمكن أن تغيب عن المدخلات أو تختلف مع ثبات النسبة. لذلك لا يكفي أن يطابق حاصل ضرب النسبة في الإجمالي مبلغ الصافي؛ ذلك يثبت اتساق العملية، ولا يثبت كل جملة وصفية تضاف إليها في التقرير.
الصياغة المفيدة تقول ما الذي قيس على وجه التحديد، ثم تذكر حدود المقارنة إذا كانت مؤثرة. يمكن للقارئ عندئذ أن يفهم 60 بالمئة في مثالنا، ويرى كيف ارتفعت النسبة مع انخفاض المبلغ أو تغيرت بسبب المزيج، ولماذا اختلفت نتائج الخسائر بين قاعدتين لهما النسبة نفسها. هكذا يصبح المؤشر بابًا لسؤال مضبوط بالمبالغ والتعريفات، ويظل تقييم العقود والأداء وأسئلة الملاءة محتاجًا إلى بياناته الخاصة بدل إسناده إلى رقم لم يصمم للإجابة عنها وحده.
المصادر ومتابعة القراءة
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.