
حساب مضاعف السعر إلى القيمة الدفترية يحتاج إلى مقام واضح وعدد أسهم متوافق. نبني أمثلة مؤلفة لطريقتي السهم والإجمالي، ثم نفحص تغير العدد والمقام وتجميع النسب دون تقييم سهم فعلي.
الخلاصة السريعة
يعرض OpenStax مضاعف P/B بقسمة سعر السهم على قيمته الدفترية، ويعرض صيغة القيمة السوقية إلى القيمة الدفترية الإجمالية. [1] تطابق الطريقتين يتطلب أساسًا متوافقًا.
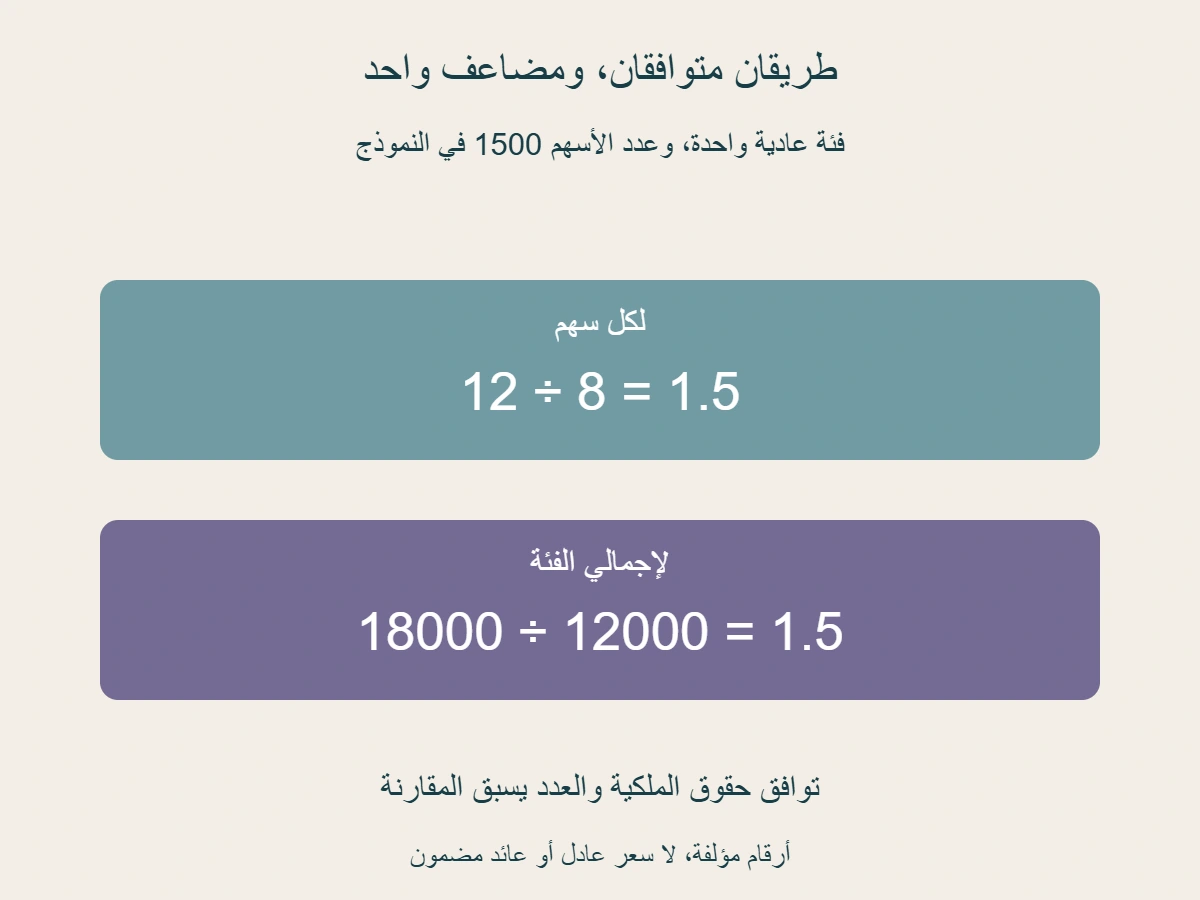
- في نموذج فئة عادية واحدة، حقوق 12000 وعدد 1500 يعطيان قيمة دفترية 8 للسهم. سعر 12 يعطي مضاعف 1.5 مرة، وكذلك قيمة سوقية 18000 على حقوق 12000. لا نخلط فئات أو أعدادًا مختلفة بين المسارين.
- استخدام عدد 1200 بدل 1500 يعطي قيمة دفترية 10 ومضاعف 1.2 ، وهو أساس آخر. وفي إصدار مؤلف 500 سهم عند 12 ، بلا تكاليف أو تغير آخر وبسعر سوق ثابت افتراضًا، تصبح الحقوق 18000 والعدد 2000 والقيمة الدفترية 9 والمضاعف نحو 1.3333. خلط العدد الجديد بالحقوق القديمة يعطي 2 ولا يصف اللقطة الجديدة.
- سعر 6 مقابل قيمة دفترية 8 يعطي 0.75 مرة وفارق 25 بالمئة من القيمة الدفترية. الانتقال المشروط من سعر 6 إلى 8 يعطي نحو 33.3333 بالمئة قبل التكاليف؛ الحساب لا يعد بحدوثه أو بضمان مبلغ تصفية.
- الدفترية الصفرية تمنع هذه القسمة. وحقوق سالب 3000 مع 1500 سهم تعطي دفترية سالب 2 ومضاعف سالب 6 عند سعر 12 ؛ لا نرتبه كصفقة أرخص. وعند السعر نفسه، دفترية 0.2 تعطي 60 مرة و 0.4 تعطي 30 ؛ تغير المقام وحده يغير المؤشر.
- لصفين مستقلين بحقوق موجبة، 18000 سوقية على 12000 دفترية تعطي 1.5 ، و 12000 على 3000 تعطي 4. نسبة مجموعيهما 30000 على 15000 هي 2 ، لا المتوسط المتساوي 2.75. الوزن هنا الحقوق الدفترية، لا عدد الصفوف؛ الجمع حسابي وليس قوائم موحدة أو عائد محفظة.
- احفظ السعر وتاريخه، وحقوق الفئة وعدد أسهمها وأساسهما، وطريقة حساب كل مقام. افصل وصف المضاعف عن تفسير سبب تغيره، وعن الربح المستقبلي أو سعر البيع أو القرار الاستثماري الذي لم نبن بياناته.
ابن طريقتي السهم والإجمالي من البيانات نفسها
يعرض OpenStax مضاعف السعر إلى القيمة الدفترية بصيغة سعر السهم على قيمته الدفترية، وبصيغة القيمة السوقية على القيمة الدفترية الإجمالية. [1]
للتطبيق نختار نموذجًا بفئة أسهم عادية واحدة، ولا توجد فيه مطالبات لفئة ممتازة أو حصص أخرى نريد توزيع الحقوق عليها. الأصول المفترضة 18000 والالتزامات 6000 ، فنعرّف حقوق الفئة في لقطتنا بالفرق 12000. وعدد الأسهم 1500. هذه بيانات تعليمية محددة، لا قائمة منشأة حقيقية أو تفسير لمعيار محاسبي. بقسمة 12000 على 1500 نحصل على قيمة دفترية حسابية للسهم مقدارها 8 وحدات نقدية.
نضع للسهم سعرًا مفترضًا 12 بالوحدة النقدية نفسها. مضاعف السعر إلى الدفترية هو 12 مقسومة على 8 ، أي 1.5 مرة. في المسار الآخر نضرب السعر 12 في 1500 سهم، فتكون القيمة السوقية للفئة 18000 ، ثم نقسمها على حقوقها 12000 لنصل إلى 1.5 أيضًا. لم نستخدم سوقًا حقيقية أو سعر إغلاق مرصودًا؛ نحتاج إلى هذا السعر المعطى لكي نوضح العلاقة بين مسارين متوافقين في نطاقهما وعددهما.
والسبب الجبري للتطابق أن القيمة الدفترية للسهم هي الحقوق مقسومة على العدد الذي استخدمناه كذلك لبناء القيمة السوقية. إذا قسمت السعر على ذلك الكسر، وصلت إلى السعر مضروبًا في العدد ثم مقسومًا على الحقوق. هذا لا يجعل أي رقمين يحملان اسم القيمة السوقية والدفترية متوافقين تلقائيًا. إننا نعرف داخل النموذج أن الفئة نفسها والعدد نفسه ووحدة المبالغ نفسها استعملت في المسارين، ولهذا أمكن إعادة النتيجة.
اقرأ 1.5 بوصفه مرات، لا 1.5 بالمئة ولا عدد أعوام. في المقارنة المعلنة هنا، السعر يساوي مرة ونصف القيمة الدفترية للسهم. لم نقدم تدفقات دخل دورية كي نحسب وقت استرداد مبلغ شراء، ولا تاريخ بيع أو تكلفة اقتناء. لذلك لا تعني العبارة أن المشتري سيسترد أمواله بعد سنة ونصف أو يحقق عائدًا بهذا المقدار. الوحدة التي يعبّر بها المضاعف جزء من معناه، وليست زينة إلى جانب الرقم.
وإذا لم تتطابق طريقتا الحساب في ملف تعمل عليه، فابدأ بمراجعة المعرفات والوحدات قبل البحث عن قصة اقتصادية. هل القيمة السوقية تخص فئة الأسهم نفسها؟ وهل الحقوق التي قسمت على العدد هي ذاتها الموضوعة في المسار الإجمالي؟ وقد يكون أحد المبلغين بالآلاف والآخر بوحدات كاملة. التطابق الذي أثبتناه اختبار لاتساق بيانات نموذجنا، لا شهادة بأن كل بند في قائمة حقيقية قيس أو صُنف بطريقة صحيحة.
عدد الأسهم والتاريخ قد يغيران المقام
في اللقطة الأصلية، العدد الذي اخترناه 1500 والحقوق 12000 ، لذلك الدفترية للسهم 8. إذا استعمل شخص عددًا آخر 1200 وترك الحقوق كما هي، فسيحصل على 10 للسهم، ثم على مضاعف 1.2 عند سعر 12. قد يكون 1200 رقمًا واردًا في جدول آخر أو متوسطًا لفترة، لكن مجرد وجوده في الملف لا يثبت أنه العدد الموافق لسؤال اللقطة التي عرّفناها. عنوان العدد وتاريخه ونطاقه يسبق إدخاله في المقام.
ويمكن كشف التغيير بمقارنة المسارين: السعر 12 مضروبًا في عدد 1500 يعطي 18000 ، ونسبته إلى الحقوق 12000 هي 1.5. أما 1.2 فقد نشأت من اختيار عدد 1200 في حساب الدفترية للسهم. لا نحتفظ بالعددين المختلفين ثم نسمي اختلاف النتيجتين خطأ تقريب. لقد تغير أساس المقارنة نفسه. لا نستطيع معالجة هذا الفرق بزيادة المنازل العشرية أو باستبدال أحد الناتجين بمتوسطهما، بل نحتاج إلى اختيار البيانات التي يطلبها التعريف المعلن.
ننشئ الآن إصدارًا تعليميًا بسيطًا: تضاف 500 سهم، ويدفع مقابل كل سهم 12 ، فتدخل 6000 نقدًا وتزداد الحقوق بالمبلغ نفسه. نفترض عدم وجود تكاليف إصدار أو تغير آخر، ونثبت سعر السوق عند 12 لشرح أثر الأعداد، لا لتوقع رد فعل سعر فعلي. تصبح الأصول 24000 والالتزامات 6000 والحقوق 18000 ، ويصبح العدد 2000. داخل هذه الفروض، الدفترية الجديدة للسهم 9 ، والمضاعف 12 على 9 ، أي نحو 1.3333 مرة.
ويمكن إعادة النتيجة من المسار الإجمالي الجديد: 2000 سهم عند 12 تعطي قيمة سوقية 24000 ، ونسبتها إلى حقوق 18000 تساوي أربعة أثلاث، أو نحو 1.3333. ارتفعت الحقوق والعدد معًا في المثال، فلم نفترض أن القيمة الدفترية للسهم ستنخفض لمجرد زيادة العدد. يجب حساب الطرفين وفق الإصدار الذي عرّفناه؛ فتغيير عدد الأسهم وحده مع تجاهل المبلغ الداخل إلى الحقوق يصف حالة أخرى غير هذه الحالة.
إذا خلطنا العدد الجديد 2000 بالحقوق القديمة 12000 ، حصلنا على دفترية 6 للسهم ومضاعف 2 عند السعر 12. هذه ليست الدفترية التي حسبناها للّقطة الجديدة؛ هي تركيب من بيانات حالتين. وقد يراد في تقرير حقيقي وصف سعر حديث نسبة إلى بيانات دفترية أقدم، لكن ذلك يحتاج إلى بيان واضح للأساس والتسويات المختارة، لا إلى تقديم الخليط على أنه تحديث كامل للنموذج الذي أعلنّا فيه زيادة الحقوق بستة آلاف.
لهذا احتفظ بسجل صغير يبين حالة كل رقم: قبل التغير أو بعده، وهل العدد لحظي أو متوسط لفترة، وهل السعر مجرد افتراض في ورقتنا أو رقم له مصدر وتاريخ في تقرير آخر. لا نعطي هنا تعليمات عامة لكل إجراء رأسمالي أو فئة أسهم؛ وضعنا إصدارًا محددًا كي يظهر أثر الاتساق. وعندما تختلف التفاصيل الفعلية، يجب الرجوع إلى بياناتها بدل نقل جدولنا إلى حالة لا تشترك في فروضه.
أقل من واحد لا يحسب عائدًا مضمونًا
نعود إلى دفترية السهم 8 في النموذج الأول، ونختار في حالة مستقلة سعرًا 6. المضاعف 6 على 8 ، أي 0.75 مرة. يمكننا القول إن السعر المفترض يساوي ثلاثة أرباع الرقم الدفتري المحدد. والفرق 2 يمثل 25 بالمئة من 8. هذه قراءة لعلاقة رقمين، وليست تقديرًا أعددناه لقيمة اقتصادية عادلة أو إعلانًا بأن السهم الحقيقي الذي لم نذكره يجب أن يتداول بسعر مختلف.
إذا سأل القارئ عن الانتقال من 6 إلى 8 ، فالحساب المشروط للزيادة السعرية هو 2 على 6 ، أي نحو 33.3333 بالمئة قبل أي تكاليف. النسبة تختلف عن 25 بالمئة لأن المقام تغير من الرقم الدفتري 8 إلى السعر الابتدائي 6. لا نختار إحداهما لتبدو الفرصة أكبر؛ نكتب السؤال الذي أجابت عنه كل عملية. ومن المهم كذلك أن نحتفظ بكلمة «إذا» في الانتقال، فلم نعط حدث بيع فعليًا عند 8.
ولإظهار حدود التوقع، يمكن أن نضع سعرًا لاحقًا مفترضًا 5 مع إبقاء الدفترية 8 في حالة حسابية أخرى. يصبح المضاعف 0.625 ، ويكون التغير من سعر 6 إلى 5 نحو سالب 16.6667 بالمئة. لم نرصد هذا الهبوط ولم نتنبأ به؛ اختيار مسار آخر يبين أن الأرقام السابقة لم تتضمن شرطًا يجبر السعر على الوصول إلى 8. لا يضيف الكسر 0.75 قانون حركة مستقبلية لم نكتبه ضمن المدخلات.
والدفترية في ورقتنا ناتجة من المبالغ التي حددناها في الأصول والالتزامات. لم نعرض عملية بيع لهذه الأصول أو سداد فعلي للالتزامات أو مصاريف إنهاء نشاط أو مقدارًا يصل إلى حامل السهم عند تصفية. لذلك لا نستخرج من 8 مبلغًا نقديًا مضمونًا للتحصيل. الفارق بين سعر 6 ورقم 8 يمكن حسابه بدقة داخل المقارنة، لكنه لا يتحول من ذلك وحده إلى مبلغ دفعه أحد أو التزم بدفعه مستقبلًا.
كذلك لم نعط تكلفة شراء المستثمر أو عدد أسهم حيازته أو رسومها أو توزيعات حصل عليها، فلا نكتب ربحًا محققًا من المضاعف. إذا توفرت تلك البيانات، فهناك سؤال منفصل عن نتيجة حيازة أو صفقة. أما المقال فيشرح كيف نقرأ مقياسًا محددًا ونمنع خلطه بعملية لم تقع في النموذج. نجاح الحساب لا يعوض غياب الحدث والبيانات التي يحتاج إليها الاستنتاج عن عائد فعلي.
يمكن استخدام عبارة واضحة في التقرير: السعر المعطى أقل من القيمة الدفترية المعطاة على الأساس المبين، ولم يجر تقدير سعر بيع لاحق أو مبلغ تصفية. هذه صياغة تحفظ المعلومة دون إضافة حكم شراء أو بيع. إذا أردت تفسير سبب الفرق في حالة فعلية، فستحتاج إلى أدلة تخصها. لا نسمي الفرق فرصة مؤكدة ولا سببًا مؤكدًا للخطر من المضاعف وحده، لأننا لم نبن تحليلًا يثبت أيًا من الحكمين.
الصفر والسالب والمقام الموجب الصغير
نفترض أولًا أن حقوق الفئة تساوي صفرًا مع بقاء العدد 1500. الدفترية للسهم صفر، ولا تعرف قسمة السعر 12 على صفر. لا نضع صفرًا في خانة المضاعف لمجرد أن أحد المدخلات صفر، ولا نكتب رقمًا كبيرًا بدل تعذر العملية. يجب أن يحمل الفراغ تفسيره: مقام صفري. كذلك لا يحل استعمال الطريق الإجمالي المشكلة؛ فالقيمة السوقية الموجبة ستقسم في ذلك الطريق على الحقوق الصفرية نفسها.
وفي حالة مستقلة نختار حقوقًا سالبة مقدارها سالب 3000 وعددًا 1500 ، فتكون الدفترية سالب 2 للسهم. عند السعر المفترض 12 يصبح حاصل القسمة سالب 6. يمكننا إجراء هذه العملية حسابيًا، لكن لا نرتب السالب 6 مع 0.75 و 1.5 على سلم يقول إن الأصغر دائمًا صفقة أفضل. تغيرت إشارة المقام، ولم نضع قاعدة اقتصادية تمنح هذا الترتيب معنى أو تحدد منه قيمة قابلة للتحصيل.
والحالة السالبة ليست هي حالة الصفر. في الأولى أنتج الكسر عددًا سالبًا، وفي الثانية لم ينتج عددًا معرفًا بهذه القسمة. إخفاء الحالتين بالرمز نفسه دون إيضاح قد يضيع سبب عدم المقارنة. احتفظ بحقوق الفئة وعدد أسهمها إلى جانب الملاحظة؛ فذلك يجعل القارئ يرى من أين جاء السالب أو سبب التعذر، بدل افتراض أن المنصة أغفلت السعر أو أن المشكلة مجرد تنسيق في عمود النتائج.
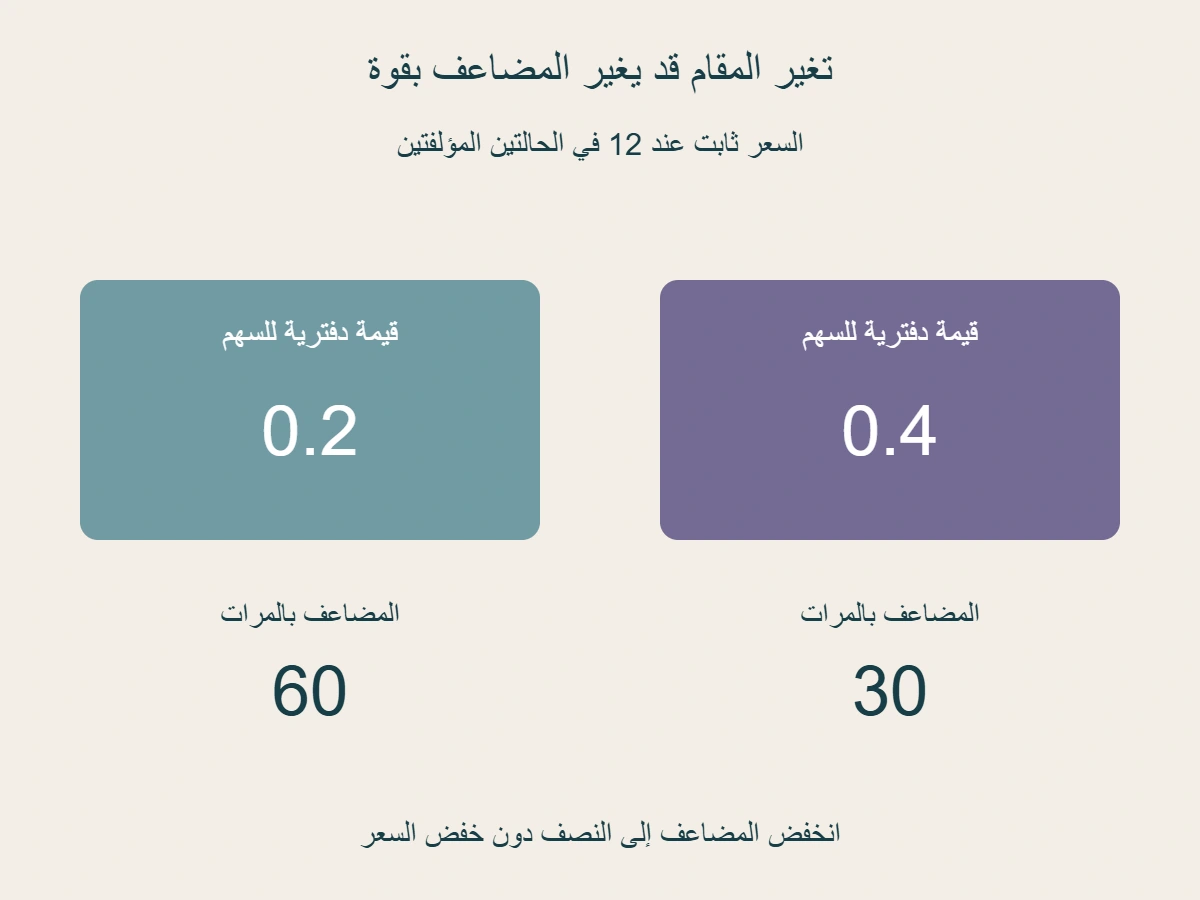
وحتى عندما يبقى المقام موجبًا، قد يكون حجمه حاسمًا. نثبت العدد 1500 والسعر 12 ، ونختار حقوقًا 300 ، فتكون الدفترية 0.2 للسهم ويصبح المضاعف 60 مرة. وفي حالة أخرى حقوقها 600 تصبح الدفترية 0.4 والمضاعف 30. تضاعف المقام وانخفض المضاعف إلى النصف، دون أن نخفض سعر السهم في المثال. لذلك لا نقرأ تغير المضاعف وحده بوصفه تغيرًا مماثلًا في السعر.
ولا نقدم للحقوق 300 أو 600 قصة تفسر كيف وصلت إلى ذلك المقدار؛ إنها مدخلات مستقلة لا سجل أرباح أو خسائر فعلية. إذا أردت تحليل سبب تغير المقام، فستحتاج إلى البيانات التي تصف حركته. وإبقاء السعر ثابتًا هنا اختيار لعزل أثر المقام، وليس توقعًا بأن السوق سيترك السعر على حالته عندما تتغير حقوق شركة حقيقية. يفيد الفصل بين الفرض والحدث في منع تحويل تمرين الحساسية إلى تنبؤ.
وعند مراجعة جدول كبير، يمكن وضع علامة تشرح حالات المقام: موجب، أو صفري، أو سالب، مع مقدار القيمة الدفترية المستخدمة. لا يجعل ذلك الجدول تقييمًا مكتملًا، لكنه يمنع إدخال حالات مختلفة جذريًا في ترتيب مختصر بلا قيود. ثم انظر إلى حجم الطرفين قبل تفسير قفزة إلى 60 أو هبوط إلى 30 ؛ فالأرقام المتطرفة قد تنتج من مقام صغير في بياناتنا، ولا تكشف بنفسها لماذا كان صغيرًا أو ما سيحدث لاحقًا.
كيف تجمع صفين دون أخذ متوسط مضاعفيهما؟
نكتب صفين مستقلين على أساس متوافق، وحقوقهما الدفترية موجبة، ولا نكرر المبالغ بينهما. الصف أ قيمته السوقية 18000 وحقوقه الدفترية 12000 ، فمضاعفه 1.5. والصف ب قيمته السوقية 12000 وحقوقه 3000 ، فمضاعفه 4. إذا كان السؤال هو نسبة مجموع القيم السوقية إلى مجموع الحقوق المدرجة في ورقتنا، نجمع 30000 في البسط و 15000 في المقام، فنحصل على 2 مرة.
أما متوسط 1.5 و 4 بالتساوي فيعطي 2.75. لم تخطئ عملية المتوسط في جمع عددين وقسمتهما على اثنين، لكنها أجابت عن متوسط صفين لهما وزن متساوٍ، وليس نسبة مجموع المبالغ. حقوق أ 12000 من 15000 ، وحقوق ب 3000 من 15000 ، أي 80 بالمئة و 20 بالمئة. إذا وزنا مضاعفيهما بهاتين الحصتين، استعدنا 2 كما في طريقة جمع البسطين والمقامين، لأن الوزن مشتق من مقام كل نسبة.
لا نستعمل القيم السوقية نفسها أوزانًا ثم نتوقع تطابق النتيجة مع تلك المعادلة. لقد اشتققنا المساواة من قسمة كل بسط على مقامه، ولهذا كان وزن المقام هو الذي يعيد البسط عند الضرب. كذلك لا يكفي معرفة المضاعفين 1.5 و 4 وحدهما لاستعادة 2 إذا كانت الحقوق التي ينبغي أن تزن كل صف مجهولة. عرض الأعمدة الأصلية يحفظ ما نحتاج إليه عندما يتغير السؤال من متوسط نسب إلى نسبة مجموعين.
هذا الجمع حسابي لصفين مؤلفين، وليس إعدادًا لقوائم مالية موحدة لمجموعة شركات. لم نصف علاقات ملكية أو تعاملات بينية أو تسويات تستلزم معالجة مختلفة. ولا يعني 2 عائد محفظة أو تكلفتها أو سعر وحدة في صندوق. سمّ النتيجة بما حسبته فعلًا، ولا تنقل جمعًا في ورقة تعليمية إلى مهمة محاسبية أو استثمارية أخرى لم تعط بياناتها وتعريفها.
كما أن الفروض التي وضعناها للحقوق الموجبة مهمة عند تفسير المتوسط الموزون. لا نضيف صفًا سالب الحقوق إلى هذا المثال ثم نستعمل لغة الحصص الموجبة نفسها دون مراجعة السؤال، ولا نقسم على مجموع حقوق صفري. قد تظل بعض العمليات الجبرية ممكنة في حالات أخرى، لكن تفسير الأوزان والنتيجة سيتغير. لهذا نحتفظ بقيود النموذج بدل تعميم قاعدة سهلة على أي عمود تظهر فيه كلمة مضاعف.
وقبل اعتماد الإجمالي، تحقق من أن صف المجموع لا يدخل مرة أخرى ضمن الصفوف التي تجمعها، وأن الوحدات والنطاقات متوافقة. قد يكون مضاعف كل صف صحيحًا منفردًا، مع كون التجميع مكررًا أو غير مكتمل. ويمكن للمراجعة أن تبدأ بالمبالغ ثم تعيد المضاعفات، بدل البدء بمتوسط النتائج لأن عمودها جاهز. الغرض هو الإجابة عن السؤال المعلن، وليس جعل كل مجموعة نسب تتلخص بالطريقة الحسابية نفسها.
ورقة مراجعة تمنع التفسير الزائد
احتفظ بالسعر ومصدره وتاريخه، وبالحقوق التي تخص الفئة التي اخترتها، وعدد الأسهم ونوعه وتاريخه، ووحدة المبالغ. ثم اكتب طريقة الوصول إلى القيمة الدفترية للسهم وإلى القيمة السوقية الإجمالية إن استعملتها. في نموذجنا توجد فئة واحدة وعدد موجب، ولهذا أمكن بناء مسارين بسيطين. أي اختلاف في الفئات أو النطاق أو الوحدات يجب أن يظهر في الورقة، لا أن يختفي خلف اختصار P/B.
بعد ذلك افحص التغيرات بين اللقطتين: هل زادت الحقوق مع عدد الأسهم كما افترضنا في الإصدار، أم تغير أحدهما وحده؟ وهل ثبت السعر افتراضًا في تمرين أم رُصد في وقت مختلف؟ لا تتعامل مع الأرقام الجديدة بوصفها تحديثًا كاملًا إذا بقي أحد أعمدتها من نسخة قديمة دون بيان. قد يكون التقرير مقصودًا على أساس تاريخي محدد، لكن ذلك ينبغي أن يظهر للقارئ الذي سيحاول إعادة العملية وفهم معناها.
وافصل ثلاثة أشياء في الصياغة: الحساب، وتفسير سبب اختلافه، والحكم على ما قد يحدث مستقبلًا. لدينا ما يكفي لإثبات 1.5 في اللقطة الأولى ونحو 1.3333 في الإصدار المفترض، لكننا لم نعط تاريخًا فعليًا يفسر حركة سهم أو توقعًا لعائد. وإذا أردت تفسير سبب نسبة في حالة حقيقية، فكل سبب تقترحه يحتاج إلى أدلته الخاصة. لا يجعل التطابق بين مسارين حسابيين هذه الأسباب معلومة تلقائيًا.
يمكن أيضًا استعمال الأمثلة الصفرية والسالبة لتدقيق طريقة عرض الجدول. تأكد أن الحقوق الصفرية لا تتحول إلى مضاعف صفري، وأن السالب لا يرتب كأنه موجب صغير. وفي الحالات الموجبة، احتفظ بالمقام عندما يتغير المؤشر بقوة. هذه مراجعات محددة لما حسبناه، وليست اختبارات ملاءة أو تصفية أو جودة أصول. ما لم يدخل في المدخلات لا يستعاد من لون الخانة أو ترتيبها في قائمة.
وإذا كنت تلخص النتيجة لشخص آخر، اذكر الافتراض الذي يغير المعنى متى كان مهمًا: فئة واحدة، عدد متوافق، مقام موجب، أو جمع صفين مستقلين بوزن حقوقهما. لا يحتاج القارئ إلى كل خطوات الضرب في كل مرة، لكنه يحتاج إلى الشرط الذي يمنع قراءة 2.75 بوصفه 2 ، أو قراءة 0.75 بوصفها عائدًا مضمونًا. وضوح الشرط يجعل الجملة القصيرة دقيقة بدل أن تصبح أقصر على حساب السؤال الذي تجيب عنه.
الناتج المفيد هو مقارنة موثقة يمكن إعادة حسابها، مع معرفة ما لا تثبته. يوضح مثالنا كيف تتطابق طريقة السهم والإجمالي، وكيف يغير خلط العدد والحقوق النتيجة، ولماذا لا نتعامل مع الصفر والسالب كدرجات على سلم شراء واحد. ويبقى تقدير قيمة استثمار أو سعر بيع أو مقدار تحصيل عند إنهاء نشاط عملًا يحتاج إلى بياناته ونموذجه، دون إحلال مضاعف مفرد محل ذلك التحليل.
المصادر ومتابعة القراءة
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.