
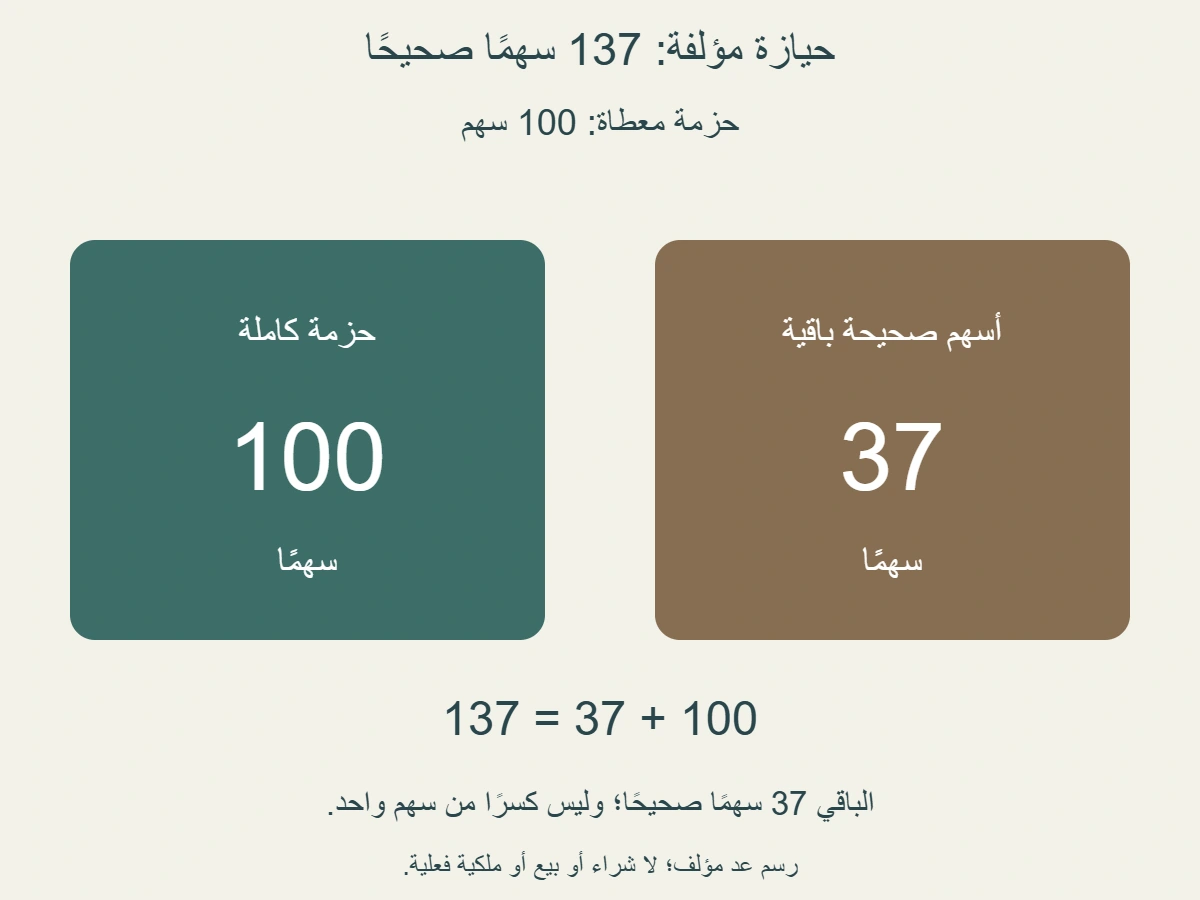
باقي وحدة التداول ليس كسرًا من السهم. إذا كانت الكمية 137 سهمًا صحيحًا، واخترنا وحدة تجميع من 100 سهم، فالنتيجة حزمة كاملة و 37 سهمًا صحيحًا باقيًا. لم يتحول الباقي إلى 0.37 من سهم واحد؛ الرقم العشري يتعلق بالحزمة إذا قسمنا عليها. نشرح هذا الفرق بأمثلة حسابية مؤلفة، ونقرأ نطاقًا محددًا من معلومات HKEX و JPX دون تعميم حجم الحزمة على كل سوق أو ورقة مالية. لا تمثل المقادير والأسعار التالية حيازة أو أمر تداول نفذناه.
الخلاصة السريعة
اكتب عدد الأسهم في الحزمة، ثم افصل الحزم الكاملة عن الأسهم الصحيحة الباقية، وسم وحدة أي كسر عشري.
- تصف HKEX الحزمة بأنها وحدة تداول يحدد حجمها مصدر الورقة في هونغ كونغ، وللكميات دون الحزمة سوق خاص بدل المطابقة الآلية. وتخص قاعدة 100 سهم في صفحة JPX الأسهم المحلية؛ صفحة الأسهم الأجنبية تعرض وحدات أخرى. لا نعطي قاعدة عالمية. [1] [2] [3]
- في مثالنا 137 سهمًا وحزمة 100:137=100+37 ، أي حزمة كاملة وباقي 37 سهمًا. هذه قسمة كمية معطاة، لا قبول أمر أو بيع جزء من حيازة فعلية.
- 137÷100 يساوي 1.37 حزمة، لا 1.37 سهمًا. الجزء 0.37 من الحزمة ذات 100 يساوي 37 سهمًا صحيحًا؛ 0.37 من سهم واحد كمية مختلفة لم نعطها في هذا المثال.
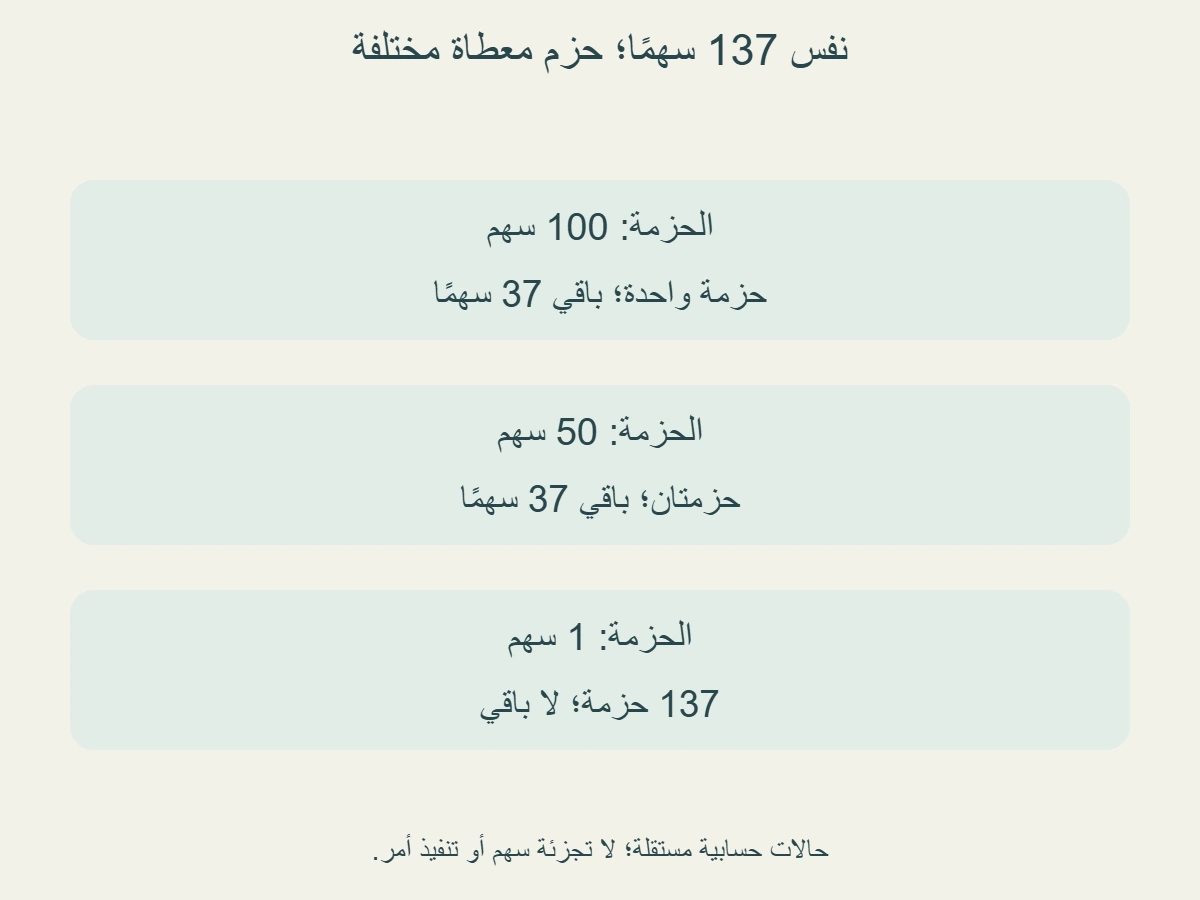
- مع الكمية 137 نفسها، حزمة 50 تعطي حزمتين وباقي 37 ؛ وحزمة 1 تعطي 137 حزمة دون باقي. الباقي غير سالب وأقل من حجم الحزمة. لحزمة 100 ، الكميات 99 و 100 و 101 تعطي تباعًا: صفر حزم وباقي 99 ؛ حزمة بلا باقي؛ حزمة وباقي 1.
- بسعر مرجعي مؤلف 4 وحدات نقدية لكل سهم، قيمة 137 تساوي 548 ؛ الحزمة 100 قيمتها 400 ، والباقي 37 قيمته 148. حزمة 50 قيمتها 200. لا نعطي سعر تنفيذ أو رسومًا أو حصيلة بيع.
- حيازة الأسهم وكمية الطلب وحجم الحزمة خانات مختلفة. سجلان مستقلان بكميتي 49 و 51 يجمعان إلى 100 حسابيًا، لكن الجمع لا يدمجهما آليًا في أمر أو صفقة. وصف الباقي لا يحدد وحده سعره أو وقت بيعه أو قبول وسيط له.
- راجع السوق والورقة والتاريخ وحجم الوحدة وطريقة إدخال الكمية ومسار التنفيذ المسمى، ثم افحص أن الحزم مضروبة في حجمها مع الباقي تعيد عدد الأسهم. لا تغير العدد لإخفاء باقي، ولا تنقل قواعد الكسور أو وحدات الإيداع أو تجزئة الأسهم إلى هذا الحساب دون بياناتها.
1. ثلاثة أرقام قد تستخدم كلمة وحدة
في معلومات سوق هونغ كونغ تصف HKEX الحزمة بوحدة التداول التي يحدد مصدر الورقة حجمها. وتسمي الكمية الأقل من وحدة كاملة كمية غير مكتملة، مع سوق خاص لها بدل المطابقة الآلية. نقرأ هنا حالة الكمية الصغيرة. [1]
نستخدم «حزمة»في هذا الشرح لكي نفصلها عن السهم الواحد. إذا كان في الحزمة 100 سهم، فلا يصبح السهم نفسه مئة قطعة، بل نجمع مئة سهم تحت وحدة كمية واحدة. يستطيع تقرير آخر استعمال كلمة وحدة بوصف مختلف، مثل وحدة في صندوق أو سهم إيداع يمثل أسهمًا أصلية. لذلك اقرأ اسم الأداة قبل تطبيق عدد الأسهم في الحزمة على شيء مختلف.
ثمة رقم يخص حجم الحزمة، ورقم يخص عدد الأسهم، ورقم يخص عدد الحزم الناتجة عن القسمة. لا يتساوى الثلاثة بمجرد أن يظهروا في شاشة واحدة. في مثالنا حجم الحزمة 100 وعدد الأسهم 137 ، وستكون الحزم الكاملة واحدة فقط. كتابة 137 حزمة بدل 137 سهمًا تغير الكمية تغييرًا كبيرًا، وليست مجرد اختيار كلمة مرادفة في وصف الحيازة أو الطلب.
والباقي يحمل وحدة الأسهم أيضًا. نكتب 37 سهمًا صحيحًا باقيًا من التجميع، ولا نعطيه وحدة نقدية أو نخفيه خلف اسم حزمة غير مكتملة من غير بيان عدد الأسهم. الرقم يظل جزءًا من 137 المعطاة. القسمة لا تحذف ملكية أو تضيف سهمًا، ولا تعدل تقريرًا حقيقيًا في هذا الشرح؛ هي طريقة لعرض كمية معلومة بوحدتي تجميع مختلفتين.
عند قراءة مصطلح أجنبي مثل board lot، احتفظ بمعناه في السوق المسمى بدل ربطه تلقائيًا بكل استعمال لكلمة lot. قد يظهر المصطلح في أداة أو سوق آخر بأبعاد مختلفة. هدفنا بناء بطاقة كمية تستطيع تفسيرها، لا تقديم قاموس يشمل جميع المنتجات المالية. تسمية السوق والورقة والوحدة تجعل مثال الحساب واضحًا وتمنع انتقاله إلى سياق لم نعرف قواعده.
2. أعد بناء كمية 137 من الحزمة والباقي
نعطي كمية مؤلفة مقدارها 137 سهمًا صحيحًا وحزمة حجمها 100 سهم. حزمة واحدة تستهلك 100 من الكمية، فيتبقى 37. حزمتان تحتاجان 200 ، أكثر من العدد الذي أعطيناه، ولذلك لا توجد حزمتان كاملتان في هذا الفرع. يختلف عد الحزم الكاملة عن تقريب ناتج القسمة إلى أقرب عدد، لأن التقريب قد يسمي كمية غير موجودة في مدخل المثال.
يمكن التحقق بإعادة البناء: عدد الحزم الكاملة مضروبًا في حجم الحزمة، مضافًا إليه الباقي، يساوي عدد الأسهم الأصلي. هنا 1×100+37=137. هذا اختبار يحفظ الوحدات؛ نضرب حزمًا في أسهم لكل حزمة فنحصل على أسهم، ثم نضيف أسهمًا من الوحدة نفسها. لا نضيف الرقم 1 بوصفه سهمًا إلى 37 إذا كان ذلك الرقم يعد حزمة كاملة لا سهمًا منفردًا.
النتيجة تضم جزءًا كامل التجميع وجزءًا أصغر من وحدة التجميع. لكن جميع 137 أسهم المثال صحيحة العدد؛ ليست هناك حصة مقدارها أقل من سهم واحد ضمن المدخل. إذا كتبت في ورقة المراجعة «1 حزمة و 37 سهمًا»ستحافظ على هذا الفرق. أما كتابة «1 و 37»بدون وحدات فقد تترك للقارئ احتمالًا أن العددين أسهم أو حزم أو قيم نقدية.
يمكنك تنظيم الورقة بأعمدة مستقلة: كمية الأسهم، وحجم الحزمة، والحزم الكاملة، والأسهم الباقية. احتفظ بمعرف الورقة والسوق والتاريخ إلى جانبها عند العمل على بيانات فعلية. لا يكفي اسم شركة مختصر إذا كان التقرير قد يضم أكثر من نوع ورقة أو أكثر من سوق. جميع مدخلاتنا مؤلفة وثابتة، لذلك تظهر الحسابات بلا حاجة إلى اختيار رمز شركة حقيقية.
إذا كان حجم الحزمة مجهولًا، لا تختَر 100 من الذاكرة كي تنهي الجدول. يمكنك الاحتفاظ بكمية 137 المعطاة إلى أن تعرف وحدة التجميع الصحيحة للسؤال. معرفة العدد الإجمالي تختلف عن معرفة طريقة تقسيمه إلى حزم. يظل العدد مفيدًا، لكن نتيجة الحزم والباقي تحتاج حجمًا موجبًا معلومًا. الخانة الناقصة ليست حزمة ذات حجم صفر حتى تصبح القسمة ممكنة.
3. الرقم 1.37 يحتاج وحدة مكتوبة
القسمة 137÷100 تعطي 1.37. لأن البسط أسهم والمقام أسهم لكل حزمة، فإن الناتج حزم. يمكنك قراءته 1.37 حزمة كتعبير نسبي عن الكمية، ثم تفصيله إلى حزمة كاملة و 0.37 من حجم الحزمة. لا نحول النتيجة إلى 1.37 سهمًا؛ لو فعلنا ذلك لتجاهلنا وحدة المقام وأعدنا تسمية الناتج بوحدة المدخل من غير سبب.
الجزء 0.37 من حزمة 100 يساوي 37 سهمًا، لأن 0.37×100=37. أما 0.37 من سهم واحد فيظل أقل من سهم كامل، وهو مقدار مختلف. المقارنة هنا لغوية وحسابية، وليست وصفًا لبرنامج كسور أسهم لدى وسيط أو لحقوق مالية ضمن ذلك البرنامج. لم نعط حيازة كسر سهم واحد أو شروط خدمة تسمح بها، فلا نستخرج من الباقي 37 تلك الخدمة أو أحكامها.
استخدم كلمة «من»لتوضح المقام عندما تتحدث عن الجزء العشري. قول «سبعة وثلاثون بالمئة من حزمة مئة سهم»يحافظ على الأسهم الصحيحة التي حسبناها. قول «سبعة وثلاثون بالمئة من سهم واحد»يصف مدخلًا آخر. النسبة المئوية تبدو متساوية في الجملتين، لكن حجم الشيء الذي أخذنا النسبة منه تغير. لهذا لا تكتف بقراءة الأرقام دون اسم الوحدة.
بعض العبارات العربية التي تستخدم كلمة كسر قد تقصد كسر وحدة التعامل، لا كسر السهم نفسه. اطلب تحديد الكمية عندما تقرأ وصفًا مختصرًا. يمكنك السؤال: هل الرقم 17 يعني سبعة عشر سهمًا صحيحًا أقل من حجم حزمة معينة، أم يوجد مقدار أقل من سهم واحد؟ لا نجيب عن منتج فعلي لم نر تعريفه، لكن السؤال يزيل الغموض الذي يتركه الاسم وحده.
لا يلزم عرض الناتج العشري في كل تقرير. إذا كانت الحاجة معرفة الحزم الكاملة والأسهم الباقية، فقد يكون العمودان أوضح من 1.37 وحده. وإذا عرضته، فاكتب بجواره «حزمة ذات 100 سهم»في نطاق المثال. يحتفظ التفصيل بالمقدار الأصلي، ويسمح بإعادة جمعه، ويقلل احتمال أن يتحول رقم صحيح رياضيًا إلى كمية مختلفة عند نسخه إلى خانة لا تحمل الوحدة نفسها.
4. غير حجم الحزمة في حالات مستقلة
نحتفظ بعدد الأسهم 137 ، ونعطي في حالة حسابية ثانية حجم حزمة 50. حزمتان كاملتان تعطيان 100 سهم، ويتبقى 37. عدد الحزم الكاملة تغير من واحدة إلى اثنتين، بينما بقي عدد الأسهم والباقي في هذه المقارنة ثابتين. لا يعني ذلك أننا اشترينا حزمة جديدة أو أصبح لدينا 274 سهمًا؛ غيرنا وحدة التجميع المعطاة فقط في فرع مستقل.
الناتج النسبي 137÷50 يساوي 2.74 حزمة من خمسين سهمًا. الجزء 0.74 من هذه الحزمة يعيد 37 سهمًا أيضًا، لأن 0.74×50=37. اختلاف العدد العشري عن 1.37 لا يثبت اختلاف الكمية المملوكة في المثال؛ وحدتا القسمة مختلفتان. إذا قارنت رقمين نسبيين في تقريرين، راجع كم سهمًا في الوحدة التي استعملها كل منهما قبل اعتبار ارتفاع الرقم ارتفاعًا في العدد الإجمالي.
في حالة ثالثة نعطي حجم حزمة يساوي سهمًا واحدًا. تصبح 137 سهمًا 137 حزمة كاملة، دون باقي. هذه النتيجة تعني أن كل سهم من مدخلنا يطابق وحدة التجميع الصغيرة التي اخترناها. لا تعني أن ورقة مالية فعلية غيرت حجم الحزمة إلى واحد أو أن نظامًا يقبل أمرًا بها. الرسم يعرض ثلاثة أحجام معطاة لتوضيح حساب الكمية، لا سجل تغييرات لسوق.
احفظ الحالات في أعمدة أو أوراق منفصلة بعنوان «حجم 100»و«حجم 50»و«حجم 1». لا تجمع أعداد الحزم من الحالات الثلاث بوصفها حيازة واحدة، لأنها طرق مختلفة لوصف 137 نفسها. كما لا تجعل عدد الحزم 137 في الفرع الثالث دليلًا على ثروة أكبر من الحزمة الواحدة في الفرع الأول. تغير حجم مجموعة العد يجعل العدد أكبر، من غير تغيير الأسهم التي جمعناها.
ولو كانت لديك ورقتان حقيقيتان بحجمين مختلفين، فقد تختلف أسعار السهم وعدد الأسهم وخصائص الورقتين أيضًا. مثالنا يثبت الأسهم مؤلفًا لكي يعزل أثر وحدة التجميع. لا تنقل تثبيت السعر أو العدد بين ورقتين مختلفتين دون بياناتهما. الفائدة هي اكتشاف نوع الرقم الذي تغير، ثم معرفة أي مدخلات أخرى تحتاجها للمقارنة التي تريدها فعليًا.
5. اختبر الكميات عند حدود الحزمة
نثبت حجم الحزمة 100 وننظر إلى ثلاث كميات مستقلة هي 99 و 100 و 101. الأولى لا تحتوي حزمة كاملة ويتبقى 99 سهمًا. الثانية تحتوي حزمة واحدة دون باقي. الثالثة تحتوي حزمة واحدة وباقي سهم واحد. اقتراب 99 من 100 لا يسمح لنا بتسميتها حزمة كاملة، ووجود 101 لا يجعلها حزمتين. هذه أمثلة صغيرة تسهل كشف استعمال التقريب بدل عد المجموعات الكاملة.
في هذا النموذج للعدد الصحيح غير السالب، يجب أن يكون الباقي غير سالب وأقل من حجم الحزمة. إذا كتبت لحزمة 100 باقيًا يساوي 100 ، فيمكن تحويل هذا الجزء إلى حزمة كاملة أخرى؛ لم يعد أصغر من وحدة التجميع. وإذا أعاد الجدول باقيًا سالبًا، فراجع المدخل أو طريقة الحساب، لأننا لم نعرف كميات سالبة أو مراكز بيع مكشوف في هذا المثال.
الصفر باقي صحيح عندما تقسم الكمية إلى حزم كاملة دون جزء زائد. لا تفسره بأن الأسهم اختفت؛ كمية 100 مثلًا ما زالت موجودة في حزمة واحدة. والصفر في خانة الحزم الكاملة لا يعني أن كمية 99 معدومة، بل يعني أنها أصغر من 100 المعطاة. قراءة العمودين معًا تمنع اختزال مدخل معلوم إلى صفر لمجرد أنه لم يملأ وحدة كاملة.
الباقي 37 في المثال الأساسي يمر بالشرط: أكبر من أو يساوي صفرًا وأقل من 100. ويعيد مع الحزمة 100 المجموع 137. هذان اختباران مختلفان ومتعاونان؛ إعادة البناء وحدها قد تمر بصيغة غير مناسبة للحزم الكاملة إذا استعملت باقيًا 100 وأقللت عدد الحزم. الشرط يحافظ على التفصيل الذي نريد عرضه، ولا يقرر شرط قبول أو تسوية في سوق فعلي.
إذا كنت تبني ورقة مراجعة، ضع أرقام الحدود في نسخة اختبار من الحساب الذي تستخدمه. يمكنك رؤية الفرق بين ما يخص الحزمة الكاملة وما يخص الباقي قبل إدخال قائمة طويلة من الورقات. لا نختبر برنامج وسيط هنا ولا ندعي قبول الكميات الثلاث في مسار معين. نتحقق من عرض عدد صحيح مع وحدة معلومة، وهو جزء محدود من مراجعة البيانات.
6. سعر السهم وسعر الحزمة يعطيان وحدتين ماليتين
نعطي سعرًا مرجعيًا مؤلفًا قدره 4 وحدات نقدية لكل سهم، ثابتًا لجميع أسهم 137 في هذا الفرع. الضرب 137×4 يعطي 548 وحدة نقدية قيمة مرجعية للكمية. لا نضيف عمولة أو فرق سعر أو ضرائب، ولا نصف سعرًا معروضًا في سوق حقيقي. تعيين السعر بهذه الطريقة يسمح لنا بتمييز قيمة الحزمة من قيمة السهم دون افتراض تنفيذ عملية.
الحزمة التي فيها 100 سهم قيمتها المرجعية 100×4 ، أي 400. والأسهم 37 الباقية قيمتها 37×4 ، أي 148. يجمع 400 و 148 إلى 548 المحسوبة للكمية كلها. هذا تحقق للوحدات وللتجزئة الحسابية؛ لا يعني أن الباقي سيباع بسعر السهم نفسه في مسار فعلي. لم نعط عروض شراء أو بيع أو أحجامًا متاحة أو رسومًا حتى نحسب حصيلة بيع.
في فرع الحزمة 50 مع السعر المرجعي نفسه، قيمة الحزمة 200. حزمتان قيمتهما 400 ، والباقي 37 قيمته 148 ، فيظل المجموع 548. سعر الحزمة أصغر من 400 لأنها تحتوي أسهمًا أقل، لا لأننا خفضنا السعر المرجعي للسهم. إذا قارنت رقم تكلفة وحدة بين حالتين، اسأل أولًا عن عدد الأسهم الذي تضمّه الوحدة قبل أن تنسب الفرق إلى سعر الورقة نفسها.
كتابة «4 لكل سهم»تختلف عن «4 لكل حزمة». الأولى مع حجم 100 تعطي 400 للحزمة، والثانية ستجعل القيمة المعلنة للحزمة 4 إذا أعطيناها بهذا المعنى في مثال آخر. لم نعرف المثال الثاني هنا، لكن الفرق يوضح أهمية تسمية أساس السعر. كمية مكتوبة بالأسهم وسعر مكتوب للحزمة يحتاجان توحيدًا معلومًا قبل الضرب، لا ضرب الرقمين لمجرد وجودهما في سطر واحد.
ولا يحدد صغر قيمة الحزمة مناسبة الورقة للاستثمار أو رخصها مقارنة بورقة أخرى. تحتاج تلك المقارنة إلى أسئلة عن السعر والأداة والكمية وخصائص الاستثمار التي لم نصفها. يمكن استخدام حسابنا لتفسير رقم في بطاقة كمية، وليس لاختيار سهم أو توقع ربح. احتفظ بعبارة «قيمة مرجعية مؤلفة»مع النتيجة حتى لا تتحول 548 إلى مبلغ نقدي زعمنا أنه دخل حسابًا.
7. الحيازة وكمية الأمر والسجلات المنفصلة
الحيازة التي نعطيها 137 تخص عدد الأسهم في نموذجنا، وحجم الحزمة 100 يخص طريقة التجميع، وكمية الأمر ستحتاج مدخلًا آخر إذا أردنا تعريفها. لا نفترض أن كل ما يملكه شخص موضوع في أمر بيع واحد. يمكن وصف مقدار مطلوب في مستند مستقل، لكن حالة الأمر وقبوله وتنفيذه تحتاج بيانات تخصه. اسم كمية الحيازة لا يمنحنا تلك البيانات من نفسه.
نؤلف سجلين مستقلين بكميتي 49 و 51 سهمًا صحيحًا. مجموعهما 100 حسابيًا، لكنهما يظلان سجلين في التعريف الذي أعطيناه. لا نعلن أن منصة ستدمجهما في أمر كامل الحزمة، ولا أن صفقة واحدة حصلت لأن الجمع بلغ 100. عدد السجلات وما إذا كانا أمرين أو حيازتين يحتاج وصفًا منفصلًا؛ جمع الأرقام لا يصنع تلقائيًا كيانًا تشغيليًا جديدًا في السوق.
إذا نقلت كمية من تقرير حيازة إلى خانة أمر، راجع أساس الكمية في الخانة قبل أي إجراء فعلي. قد تطلب أسهمًا أو وحدات لها تعريف، لكننا لا نصف واجهة وسيط معين ولا ندخل أمرًا. الفارق الحسابي مهم:1 حزمة ذات 100 تعني 100 سهم، بينما 1 سهم لا يتساوى معها. بطاقة الوحدة تمنع تغييرًا غير مقصود للكمية أثناء القراءة أو إعداد ملف.
والفرق من 37 إلى 100 يساوي 63 سهمًا في حساب مجرد. لا يجعل هذا الفرق توصية بإضافة 63 إلى حيازة شخص لتختفي البقية؛ لم نعرف حاجته أو سعري الشراء والبيع أو الرسوم أو الأداة التي يملكها. يمكنك ذكر الفرق إذا كان سؤال الورقة حسابيًا، لكن اختيار تغيير الكمية قرار آخر. لا نعرض تسهيل شكل الجدول غاية تستحق شراء أسهم أو التخلص منها.
أثناء مراجعة عدة سجلات، احتفظ بمعرف الورقة والمالك أو الحساب الذي تعرف نطاقه والتاريخ. لا تجمع كميات من ورقتين مختلفتين تحت حجم حزمة واحدة لمجرد أن كلتيهما أسهم. ويمكن أن تحتاج تلخيصًا لكل ورقة قبل حساب الحزم. في أمثلتنا كل حالة تعرف نطاقها صراحة، وهو ما يسمح باستخدام عدد 137 وحجم واحد دون خلط بيانات لم نحصرها.
8. القسمة لا تضمن المطابقة أو سعر الباقي
توضح HKEX أن الكميات دون وحدة كاملة لا تدخل المطابقة الآلية المعتادة، وأن لها سوقًا خاصًا يعرض فيها المشاركون الأوامر للمطابقة. هذا وصف مسار الكمية الصغيرة المسمى، وليس ضمان تنفيذ لأي عدد نؤلفه. [1]
ينبغي لذلك فصل استخراج الباقي 37 عن سؤال كيف يمكن التعامل معه في ملف فعلي. الحساب يعرف مقدارًا أصغر من الحزمة المعطاة، لكنه لا يعرف الوسيط أو السعر أو الطرف المقابل أو الوقت أو شروط الخدمة. لم نبحث ورقة بعينها أو نجلب عرضًا لها. لا نضع كلمة «قابل للبيع الآن»بجوار الرسم لمجرد أن 37 عدد صحيح يمكن جمعه مع 100.
كما أن عدم ملء الحزمة لا يجعل الأسهم كسورًا من سهم واحد. طريقة تداول كمية صغيرة ووحدة قياس ملكيتها سؤالان مختلفان. يمكن أن تكون الكمية 17 سهمًا صحيحًا، ويحتاج مسار التعامل بها إلى قواعد معينة في السوق الذي تتبعه. لا نستنتج من صحة العدد أن المسار نفسه متاح في كل بلد أو عبر كل وسيط، ولا نعطي خطوات تشغيل لم نتحقق منها.
لا نفترض أيضًا فرق سعر ثابتًا أو نسبة خصم على الباقي. أعطينا في المثال المالي 4 سعرًا مرجعيًا موحدًا فقط لكي نفحص القيمة الحسابية. التنفيذ يحتاج سعره وكمّيته وشروطه، وقد لا يطابق هذا الفرض. لذلك يبقى 148 نتيجة ضرب مرجعية للأسهم 37 ، ولا يتحول إلى صافي حصيلة من بيعها أو وعد بأن طرفًا سيشتريها بهذا المبلغ.
وقد تشمل سوق خاصة حالات أخرى غير الكمية الأصغر من حزمة؛ لا نقدم قائمة شاملة بها في هذا المقال. نقرأ السؤال المحدد الذي يدعم الفرق بين حجم الوحدة ومسار الكمية الصغيرة، ثم نلتزم بمثالنا. عندما تحتاج تصنيف طلب فعلي، اقرأ نطاق المسار وقواعد الورقة والسعر المعين بدل تحويل تعبير عام عن الباقي إلى قاعدة تغطي جميع حالات التداول.
9. لا تنقل رقم 100 إلى كل سوق وورقة
تحدد صفحة JPX لوحدة التداول أن الأسهم المحلية تتداول بوحدات 100 سهم، وتشير إلى توحيدها في 1 أكتوبر 2018. نحفظ نطاق «الأسهم المحلية»عند الاستفادة من هذا المثال. [2]
في صفحة الأسهم الأجنبية لدى JPX تظهر وحدات من 1 و 10 و 50 و 100 و 500 و 1000 سهم وفق قواعد ذلك القسم. لا نحول سعر ورقة مؤلفة إلى قرار لحجم وحدتها الفعلي. [3]
وجود الصفحتين من الجهة نفسها يوضح أن اسم السوق وحده لا يغني عن اسم نوع الورقة ونطاق القاعدة. لا نكتب أن كل شيء مدرج في اليابان يجب أن يكون بحزمة 100 لمجرد أن الصفحة الأولى تستخدم 100. كذلك لا نستخدم القائمة الأجنبية لكي نختار حجمًا يريح حساب 137 في صفحة الحيازة؛ المدخل الفعلي يحتاج المرجع الذي يخص الورقة المعينة والتاريخ المعني.
وفي مثال هونغ كونغ وصفنا أن مصدر الورقة يحدد حجم الحزمة، ولذلك لم نسم 100 حجمًا فعليًا لكل ورقة هناك. استعملنا 100 حجمًا معطى للنموذج. إذا كانت بياناتك تخص شركة فعلية، راجع حجم الوحدة المسجل لها بدل افتراض أنه المثال الذي قرأته في مقال. ويمكن أن يتغير مستند أو مرجع بمرور الزمن؛ احتفظ بتاريخ المعلومة التي استعملتها في تقريرك.
لا يجعل اختلاف حجم الحزمة بين سوقين الأسهم من الورقة نفسها قابلة للاستبدال أو التحويل تلقائيًا. لم نبن علاقة بين ورقتين أو عقد إيداع أو عملية نقل. الحالات 100 و 50 و 1 في رسوماتنا مستقلة ومؤلفة لتفسير قسمة عدد صحيح. ابق هذا القيد مع المقارنة، كي لا يستنتج قارئها إجراء تحويل سوقيًّا أو تغييرًا في حقوق المساهم من مجرد اختلاف وحدة العرض.
10. بطاقة مراجعة كمية من غير إخفاء الباقي
اكتب في بطاقة الكمية اسم الورقة والسوق والتاريخ، ثم عدد الأسهم وحجم الحزمة ووحدة خانة السعر إن احتجت قيمة. بعد ذلك احسب الحزم الكاملة والأسهم الباقية. في المثال الأساسي البطاقة تقول 137 سهمًا صحيحًا، وحزمة 100 ، وحزمة كاملة واحدة وباقي 37. بهذا الوصف يرى المراجع أن الرقمين جزءان من الكمية نفسها، وأن العدد الذي تغير بين الحالات هو وحدة التجميع لا الأسهم.
تحقق من شرط الباقي ومن إعادة البناء. الباقي 37 غير سالب وأقل من 100 ، وحزمة 100 مع 37 تعيد 137. في فرع 50 يكون 100 من حزمتين مع 37 ، وفي فرع 1 تكون 137 حزمة بلا باقي. لا تصحح الشكل بحذف 37 حتى يصبح عدد الأسهم 100 ، ولا تزيده إلى 200 بالتقريب إذا كان مصدر الكمية ما زال يعطي 137. الحساب يجب أن يحفظ المدخل الذي وصفناه.
إذا استعملت الرقم العشري 1.37 ، اذكر أنه حزم ذات 100 سهم، وأبق تفصيل 37 سهمًا متاحًا للمراجعة. وإذا استعملت 548 ، اذكر السعر المؤلف 4 لكل سهم واستبعاد الرسوم والتنفيذ من تلك النتيجة. كل سطر يحمل وحدته ونطاقه. يستطيع رقم صحيح حسابيًا أن يضلل إذا فصلته عن المقام أو عن أساس السعر، ولذلك نراجع العبارة التي سنعرضه فيها مع الحساب نفسه.
وسجل الأسئلة المفتوحة قبل تحويل البطاقة إلى إجراء: هل هذا حجم الوحدة الفعلي؟ ما أساس إدخال الكمية؟ وأي مسار تعامُل يخص الجزء المعين؟ تحتاج هذه الأسئلة مصادر تخص الورقة والوسيط والسوق، ولم ننفذها في نموذجنا. لا تمنح صورة الحزم والباقي صفة كشف حساب أو تأكيد أمر؛ هي رسم أصلي يشرح العلاقة بين عدد صحيح وطريقة تجميعه.
عندما تكون الوحدات واضحة، تستطيع قراءة 137 سهمًا من غير تحويل الباقي إلى كسر سهم، ومقارنة أحجام الحزم من غير افتراض زيادة في الحيازة، وحساب قيمة مرجعية من غير تسميتها حصيلة تنفيذ. هذه هي وظيفة المثال: تحديد ما يمثله كل رقم، ثم بيان البيانات التي يحتاجها السؤال التالي. يحتفظ الباقي 37 بمعناه كعدد أسهم صحيحة حتى حين تعرض كمية 137 بوصفها 1.37 حزمة.
المصادر ومتابعة القراءة
- HKEX: Securities Market Operations ، سؤال حجم الحزمة والكميات الأصغر منها. (يفتح في نافذة جديدة)hkex.com.hk
- JPX: Trading Unit، Domestic Stocks ، نطاق الأسهم المحلية. (يفتح في نافذة جديدة)jpx.co.jp
- JPX: Trading (Foreign Stocks) ، وحدات الأسهم الأجنبية. (يفتح في نافذة جديدة)jpx.co.jp
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.