
رصيد تمويل قسط التأمين بعد إلغاء الوثيقة يحتاج إلى بيان التمويل، لا إشعار الإلغاء وحده. افصل قسط الوثيقة ومبلغ الرد ورصيد التصفية، ثم تحقق مما وصل إلى الممول وما طبق على الرصيد. نقرأ مصدرًا إداريًا محددًا من ماريلاند ونؤلف حالات حسابية؛ لم نلغ وثيقة أو ننفذ ردًا، ولا نحسب استحقاقًا أو فائدة لحساب حقيقي.
الخلاصة السريعة
إلغاء وثيقة المشروع ورد جزء من قسطها لا يثبتان وحدهما تصفية تمويل القسط؛ راجع مبلغ التصفية المعني وتاريخ الرد وجهته وتطبيقه وأي حركات أخرى.
- تميز صفحة إدارة التأمين في ماريلاند بين خطط تقسيط لدى المؤمن وتمويل القسط لدى شركة تمويل مقابل فائدة ورسوم خدمة؛ لا تجعل الدفع الشهري دليلًا على علاقة واحدة في كل منتج. [1]
- في نموذج ماريلاند 2025–2026 ، قد تبقى رسوم تمويل على أصل غير مدفوع للتجاريين بعد الإلغاء ورد القسط، في حالات معينة. ويطلب تفصيل الفائدة والرسوم والقسط والمال الآخر المعاد والفائدة غير المكتسبة. لا يعطي النص مبلغ حسابك. [2]
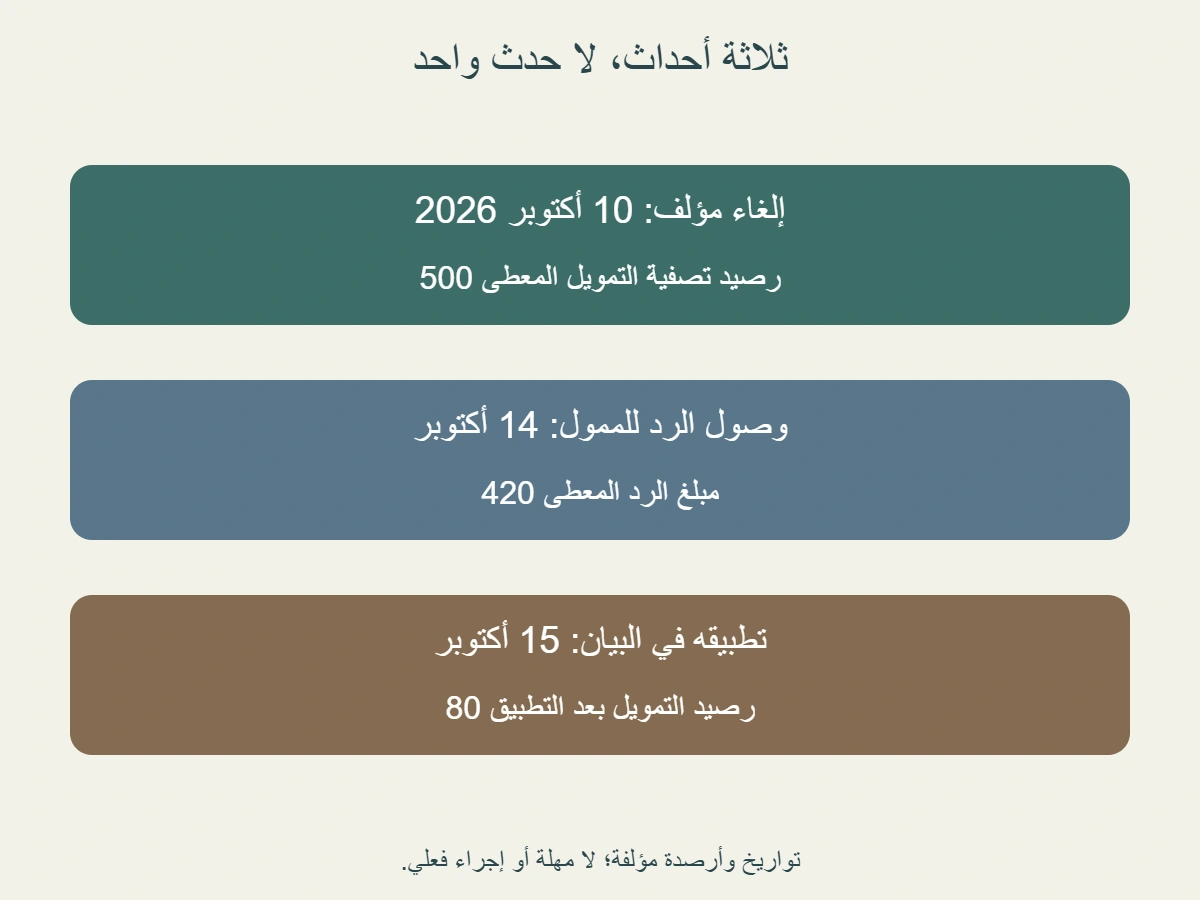
- في مثال مؤلف بعملة واحدة، تصفية معطاة 500 ورد 420 يصل إلى الممول ويطبق عليها، فيبقى 80. الإلغاء 10 أكتوبر 2026 ، والوصول 14 أكتوبر، والتطبيق 15 أكتوبر؛ ليست هذه التواريخ مهلًا قانونية، ونفترض ثبات الرصيد بلا حركات إضافية.
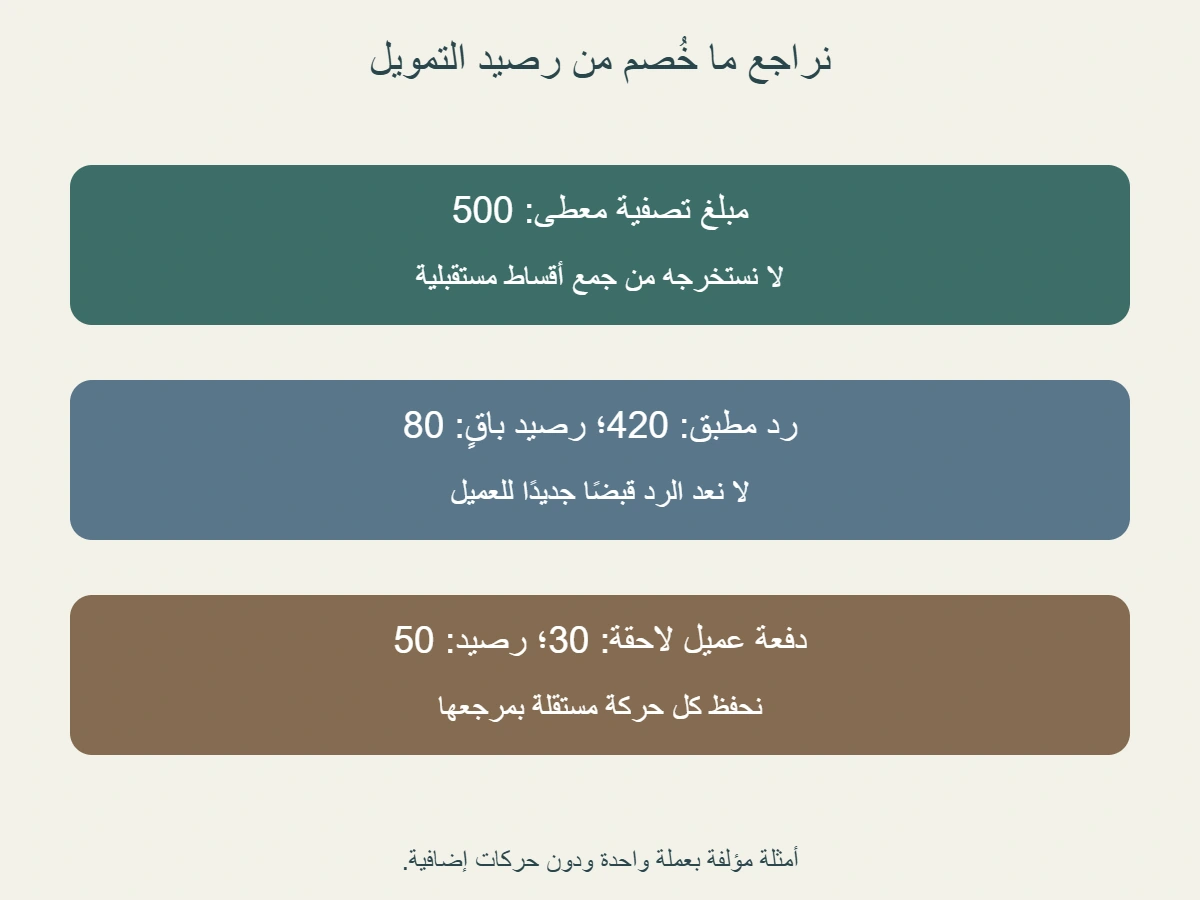
- بعد ذلك نعطي دفعة عميل 30 مؤكدة ومطبقة، فيبقى 50. لا نكرر رد 420 ، ولا نسميه مالًا قبضه العميل إضافة إلى تخفيض التمويل؛ الوصول والتطبيق والدفعة اللاحقة أحداث مختلفة.
- في بديل مستقل، رد 650 مقابل تصفية 500 يترك فرقًا حسابيًا 150. لا نجعل الفرق دليلًا على تحويل إلى العميل أو حق محسوم؛ يحتاج تفسيره وصرفه إلى بيانات التسوية المنطبقة.
- مبلغ التصفية معطى في التمرين، وليس جمع أقساط مستقبلية أو أصل قرض فقط. مبلغ الرد معطى أيضًا، ولم نستخرجه من الأيام؛ الرسوم والفائدة والأهلية والوجهة لا تحددها عملية طرح وحدها.
- احفظ العقد والوثيقة وبيان التصفية والتواريخ ومرجع الرد وتطبيقه والدفعات. طلب رد أو مسودة بيان لا يثبت قبضًا أو تصفير التمويل؛ اربط كل رقم بمستنده وحالة الحدث الذي يخصه.
حدد العلاقة التي يصفها الدفع الشهري
تعرض صفحة إدارة التأمين في ماريلاند خطط تقسيط يقدمها مؤمنون، وتمويل قسط لدى شركة تمويل مقابل اتفاق على فائدة ورسوم خدمة. نستخدم التمييز لقراءة اسم العلاقة، ولا ننقل وصف الصفحة إلى كل ترتيب دفع شهري في بلد آخر. [1]
في ملف مشروع، قد توجد وثيقة تأمين وورقة دفع وبيان من جهة أخرى. ابدأ بأسماء المستندات والجهات بدل تسمية الجميع قسطًا واحدًا. سؤال مبلغ الوثيقة يختلف عن سؤال ما يبينه اتفاق التمويل، حتى عندما يكون غرض التمويل دفع ذلك القسط. لا نستخرج من تشابه الموعد الشهري هوية الطرف الذي يستحق الدفعة أو نوع العلاقة التي أنشأتها المستندات.
سنفترض في مثالنا وجود تمويل منفصل لقسط وثيقة مشروع، وبيان تصفية يخصه. هذه معلومة معطاة، وليست نتيجة دخول إلى حساب شركة أو فحص عقد عميل. لذلك سنسمي الأعداد بوضوح: مبلغ رد القسط، ومبلغ تصفية التمويل، وحركة العميل. لا نستعمل عدد الدفعات الشهرية لنعرف من تلقى مالًا أو ما بقي في الرصيد؛ نحتاج إلى بيانات كل حركة كي نحسب أثرها.
وعند القراءة الواقعية، احتفظ بمعرّف الوثيقة ومرجع اتفاق التمويل والجهة التي أصدرت كل بيان. إذا كانت الورقة مختصرة أو تخلو من مرجع، اترك الربط سؤالًا بدل صنعه من مبلغ متشابه. قد يتعلق أحد المستندات بفترة أو عقد مختلف، وعندها لن تحل دقة الطرح هذا الاختلاف. الهدف أن يكون الحساب عن الملف الصحيح قبل أن تعطي الناتج اسم رصيد متبقٍ أو حساب مصفى.
اقرأ ما يقوله المصدر عن الرصيد بعد الإلغاء في نطاقه
يشير نموذج ماريلاند لتجديد شركات تمويل الأقساط 2025–2026 ، في الصفحة 12 والنقطة 6 ، إلى احتمال رسوم تمويل على أصل قرض غير مدفوع للمؤمن لهم التجاريين بعد إلغاء الوثيقة ورد القسط غير المكتسب، في حالات معينة. نحتفظ بالصفة التجارية والشرط؛ لا نحوله إلى قاعدة لكل عميل أو مبلغ مستحق في عقد لم نقرأه. [2]
نستخدم هذا النص لتجنب قفزة محددة: اعتبار الإلغاء وحده دليلًا على انتهاء كل ما يتعلق بالتمويل. لكنه لا يعطينا بيان مشروعك أو طريقة احتساب مبلغ محدد فيه. لم نفحص شروط رسومه أو أهليته أو توقيت تسويته، ولا نستنتج من النموذج أن أي رسم ذكره موظف صحيح. المصدر يبين سياقًا إداريًا مسمى؛ أما تفسير مبلغ فعلي فيحتاج إلى المستندات المنطبقة على الحالة.
كذلك لا نكتب النتيجة المعاكسة بأن الرسوم تستمر دائمًا بعد الإلغاء. كلمة احتمال وحالات معينة تمنع هذا التعميم. إذا كان سؤال القارئ عن سبب رسم ظهر في بيان، فليس الجواب مجرد نسخ العبارة العامة، بل تحديد البند والقاعدة والفترة والمبلغ الذي طبق عليه الحساب. يمكن الاحتفاظ بالسؤال مفتوحًا إلى أن تتاح هذه البيانات، دون أن نثبت رسمًا أو نمحوه بقرار من مقال.
والنموذج الذي سميناه يحمل إصدار 2025–2026 ؛ لا نزعم أنه رأي قانوني عن كل وضع في تاريخ القراءة. نقرأ الفقرة المختارة بوصفها من ذلك الإصدار، ولا نعرض بقية إجراءاته أو فترات إشعاراته قاعدة محلية لقارئ عربي. في الحالات المؤلفة التالية نعطي مبلغ التصفية صراحة، ونستبعد تغييرات أخرى حتى يظهر أثر الرد. هذا اختيار لحدود التمرين، لا حكم على استمرار فائدة أو انتهائها في الواقع.
ضع مبلغ التصفية ومبلغ الرد في خانتين مختلفتين
نؤلف بيان تمويل للعميل أ يذكر مبلغ تصفية كاملًا 500 بوحدة نقدية واحدة. نفترض أن هذا المبلغ يتضمن جميع العناصر المعطاة لهذه التصفية، وأنه لا توجد رسوم أو تعديلات أخرى خارجه في الفرع. لم نحسبه من نسبة سنوية أو عدد أقساط أو أصل قرض، بل أعطيناه مباشرة. لذلك يكون سؤالنا ما الذي يبقى منه بعد حركة نحددها، لا كيف حُسبت جميع مكوناته.
وفي ورقة مستقلة نعطي رد قسط 420 للوثيقة المرتبطة بالتمويل نفسه. لا نستخرجه من أيام متبقية أو قسط سنوي أو طريقة رد؛ مبلغ الرد وأهليته معطيان في المثال. إذا لم يعرف القارئ في ملف فعلي مبلغ الرد أو أساسه، فلن يصل إليه بطرح 500 من رقم يتوقعه. اختلاف السؤالين يمنع خلط حساب رصيد التمويل بحساب قيمة رد التأمين الذي يحتاج إلى بياناته وشروطه.
اكتب بجانب 500 «مبلغ تصفية معطى»، وبجانب 420 «مبلغ رد معطى». ثم احتفظ بحالة كل ورقة: هل تتحدث عن قيمة محددة، أم تقدير، أم طلب إجراء، أم حركة وصلت؟ في هذه المرحلة من الشرح لم نستنتج وصول 420 من وجود الرقم على الورقة. نحتاج إلى إعطاء حدث الوصول والتطبيق في الخطوة التالية، حتى لا تؤدي خانة مبلغ دور مستند تنفيذ لم نذكره.
ولا تجمع 500 و 420 وتسمي 920 تكلفة التمويل أو المال الذي يخص العميل.500 هو مقدار نسأل عما بقي منه، و 420 حركة سنعطي لها أثرًا محددًا في الحالة. يمكن أن تكون عملية الجمع صحيحة عدديًا ولا يطابق اسمها معنى المدخلين. ربط كل عدد بوظيفته من البداية يجعل ورقة التسوية قابلة للقراءة، ويمنع أن يتحول رد القسط إلى دفعة جديدة محسوبة مرتين.
افصل تاريخ الإلغاء عن وصول الرد وتطبيقه
نعطي التمرين ثلاثة تواريخ مؤلفة في 2026: إلغاء الوثيقة 10 أكتوبر، ووصول رد 420 إلى الممول 14 أكتوبر، وتطبيقه في بيان التمويل 15 أكتوبر. لا نقدم هذه الفواصل مهلًا أو حقًا في تأخير إجراء، ولا ننفذ أيًا منها. إنها معطيات زمنية اخترناها لتوضح أن الإلغاء والوصول والتطبيق لا يلزم أن تكون أسماء مختلفة للحدث نفسه داخل السجل.
نفترض صراحة ثبات مبلغ التصفية 500 بين هذه التواريخ، وعدم إضافة رسم أو فائدة أو تعديل أو دفعة أخرى في الفترة. من دون هذا الفرض قد تختلف قيمة البداية التي يطبق عليها الرد، ولن يثبت رقم 500 قديم النتيجة في كل تاريخ لاحق. لذلك لا نكتب هنا أن انتظار المبلغ مجاني في كل عقد؛ ثبات الرصيد شرط للتمرين فقط، ونحفظه إلى جانب التواريخ كي لا يسقط عند اختصار المثال.
وفي 10 أكتوبر لا نخفض الرصيد لمجرد وقوع حدث الإلغاء المعطى. وفي 14 أكتوبر نعطي وصول المبلغ إلى الممول، لكن الخطوة التي نصوغ نتيجتها هنا هي تطبيقه في 15 أكتوبر. لم نقرر مسارًا محاسبيًا يلزم أن تفصل فيه الجهات بين يومين؛ نمثل أحداث الملف المؤلف بأسمائها. فإذا ظهر تطبيق في اليوم نفسه في بيان واقعي، اقرأ ذلك البيان بدل نقل تواريخ قصتنا إليه.
احفظ في ورقة القراءة تاريخ كل حدث ومرجعه وحالته. قد يكون لديك طلب رد أو رسالة تتوقع وصوله، لكن ذلك لا يثبت الحركة التي نستعملها في الحساب. إذا غابت معلومات التطبيق، فالسؤال هو هل سجل تخفيض الرصيد ولأي عقد وبأي مبلغ؟ لا تجعل وصول رسالة تساوي وصول 420 ، أو تاريخ إرسال طلب يساوي تاريخ تطبيق المبلغ، دون دليل يبين هذه العلاقات.
احسب ما بقي بعد تطبيق الرد على التمويل
في 15 أكتوبر نعطي تطبيق 420 كاملًا على مبلغ التصفية 500 للتمويل نفسه، بلا حركة إضافية أو اختلاف عملة. يصبح الباقي 500 ناقص 420 ، أي 80. هذا رصيد التمويل في الفرع بعد التطبيق المعطى، وليس قيمة رد جديدة أو مبلغ مطالبة تأمينية. احتفظ بذكر ما طرحناه وما طرحناه منه حتى يستطيع القارئ إعادة الحساب ومعرفة أي سجل تخصه النتيجة.
ولا نسمي 420 نقدًا قبضه العميل في هذا السيناريو. لقد أعطينا جهة الوصول الممول، وأعطينا للمبلغ أثر تخفيض تمويل. لو كتبت أنه قبض العميل 420 وفي الوقت نفسه خفض المبلغ نفسه التمويل، لأضفت وظيفة صرف جديدة إلى حركة واحدة دون معطى. لا يستخرج المستفيد من اسم رد القسط وحده؛ يحتاج السؤال إلى معرفة جهة الاستلام وطريقة إدخال المبلغ في التسوية المنطبقة.
والعدد 80 لا نقسمه من عندنا إلى أصل ورسوم أو فائدة. مبلغ 500 في المثال هو تصفية كلية معطاة، ولم نعط ترتيب توزيع الرد على مكوناتها. تستطيع تسمية الباقي رصيدًا كليًا في الفرع، دون اختراع تفاصيل لم تحتويها المعطيات. إذا احتاج ملف فعلي إلى تفسير الباقي، اطلب تفصيل البيان والقاعدة التي تخصه بدل اعتبار كل فرق أصل قرض أو رسم إلغاء تلقائيًا.
وتساعد مراجعة الأجزاء على التأكد من الحالة: رد مطبق 420 زائد رصيد باقٍ 80 يساوي 500. هذه علاقة في النموذج الذي لا يحتوي حركات أخرى، وليست قاعدة تفسر أي فرق مشابه في حسابك. إذا ظهر مبلغ آخر في بيان واقعي، راجع تاريخ القيمة والعناصر والحركات قبل تسميته خطأ. قد يكون الفرق الحقيقي متعلقًا بمعطى لم نعطه في تمريننا، فلا يعوض تطابق رقمين غياب تفسيره.
أضف دفعة لاحقة مرة واحدة بمرجعها
بعد تطبيق الرد، نؤلف دفعة عميل مستقلة 30 ، ونعطي تأكيد وصولها وتطبيقها كاملًا على الرصيد 80. لا توجد رسوم أو حركة أخرى معها. يصبح الباقي 80 ناقص 30 ، أي 50. هذه خطوة لاحقة في الفرع الرئيس، وليست جزءًا من رد 420 أعدنا تسميته دفعة. نحفظ مرجع كل حركة منفصلًا كي يظل تسلسل الرد ثم الدفع مفهومًا.
مراجعة الفرع كاملًا تكون 420 مطبقة من الرد، و 30 من دفعة العميل، و 50 باقية، ومجموعها 500. لا نطرح 420 مرة ثانية عند قراءة البيان الذي يعرض الرصيد 80 ؛ فهذا الرصيد سبق أن أخذ أثرها. وإذا بدأت الحساب من 500 فاستعمل الحركتين مرة واحدة، أما إذا بدأت من 80 فاستعمل 30 فقط. اختيار نقطة البداية يحدد الحركات التي لم تدخل فيها بعد.
وقد يحتوي الملف صورة لرد 420 ورسالة تؤكد تطبيق الرد نفسه. لا نجعلهما ردين مختلفين لمجرد أن لكل ملف اسمًا. وفي المقابل، لا ندمج دفعة العميل 30 في تلك الحركة إذا كانت معطياتها ومرجعها مستقلين. في التمرين اخترنا الأرقام والروابط عمدًا، لكن في ملف فعلي ينبغي مراجعة المراجع قبل حذف تكرار أو إضافة حركة، بدل استنتاج الهوية من قيمة المبلغ وحدها.
ولا نضيف وعدًا بدفعة أخرى إلى الرصيد المتبقي 50. إذا كانت لديك رسالة تقول إن العميل سيدفع لاحقًا، فسمها وعدًا أو خطة إلى أن توجد بيانات التنفيذ والتطبيق. لم نؤلف في هذه الحالة دفعة تصفر 50 ، ولم نعط موعدًا لسدادها. الرقم الباقي نتيجة لما أعطيناه من حركات، لا نتيجة لما نرغب في أن يحدث في المستقبل أو لما أعدت له مسودة إيصال.
افهم فرقًا أكبر من مبلغ التصفية في فرع مستقل
نفتح بديلًا مستقلًا عن الفرع الرئيس، بمبلغ تصفية 500 كما أعطيناه، لكن رد القسط في البديل 650 بدل 420. نفترض وصوله في معطيات البديل، دون أن ننقل إليه دفعة 30 اللاحقة أو رصيد 50 من القصة السابقة. الفرق 650 ناقص 500 يساوي 150. فصل الفرعين ضروري حتى لا يبدو أن المبلغ 650 أضيف إلى حساب شهد بالفعل ردًا آخر ودفعة أخرى.
يمكننا تسمية 150 فرقًا حسابيًا يزيد على مبلغ التصفية المعطى، لكننا لا نعطيه تلقائيًا اسم مال أرسل إلى العميل. لم نحدد هنا قواعد توزيع ذلك الفرق أو حالة صرفه أو أي مطالبات أخرى تخصه. لا نجعل عملية الطرح شهادة بحق نهائي أو تحويل منفذ. الحساب يوضح موضع السؤال عن بقية المبلغ، ولا يجيب عن كل ما يحتاجه بيان التسوية الواقعي.
وفي ورقة البديل، اكتب المبلغ الوارد 650 ، ومبلغ التصفية الذي قارناه به 500 ، والفرق 150 ، ثم حالة التحقق التي تعرفها. إذا غابت جهة صرف الفرق أو مرجع التسوية، يبقى ذلك سؤالًا. ولا تعرض الباقي كسالب 150 تحت عنوان دين على العميل ثم تتعامل مع العلامة وحدها كدليل على إجراء. اسم الحقل الذي يعرض الفرق يحدد طريقة قراءة العدد في المستند المعني.
وعندما يصل جواب في حالة فعلية، اربطه بالطلب الذي يفسره: هل يبين المبلغ الذي استعمل للتصفية، أو الجهة التي تستحق فرقًا، أو موعد صرف مؤكد؟ هذه معلومات مختلفة. لم نقرأ عقدًا يثبتها في مثالنا، لذلك لا نسد الفجوات بقواعد نفترض أنها موحدة بين الدول والمنتجات. يستطيع القارئ الاحتفاظ بالفرق العددي الواضح مع الإقرار بأن تفسيره القانوني والتشغيلي لم يحسم هنا.
لا تستبدل بيان التصفية بجمع الدفعات المستقبلية
أعطينا 500 مبلغ تصفية كاملًا، ولم نصل إليه بجمع ما تبقى في جدول دفع. إذا كان الملف يحتوي جدول أقساط مستقبلية فقط، فلا نعيد تسمية مجموعه مبلغ تصفية دون مستند يبين ذلك. الغرض مختلف: الجدول يصف دفعات وفق معطياته، بينما السؤال الذي نناقشه يخص المبلغ المعني بالتسوية في حالة محددة. لا نحدد من هذا الفرق وحده طريقة الحساب الفعلية أو مقدار ما ينبغي تعديله.
كما لا نأخذ أصل القرض منفردًا ونجعله جوابًا عن مبلغ تصفية كلي. قد يحتوي البيان المعني عناصر أخرى، أو يبين تسويات لا يحددها رقم الأصل وحده. لكننا لا نضيف من عندنا قائمة رسوم إلى أي ملف؛ نطلب العناصر المعلنة التي تخصه. في مثالنا لم نحسب فائدة أو تخفيضًا لفائدة مستقبلية، ولم نستعمل نسبة سنوية أو طريقة اكتوارية لإنتاج 500.
والشيء نفسه ينطبق على رد القسط 420: وجود أيام باقية لا يجعل هذا هو المبلغ الصحيح لأي وثيقة. لم نضع قاعدة تناسب زمني أو شرط أهلية أو رسوم رد في التمرين؛ أعطينا الرقم بعد حسم تلك الأسئلة افتراضيًا. إذا كان المطلوب معرفة الرد نفسه، فستحتاج إلى قراءة شروط الوثيقة والبيان المنطبق. أما سؤالنا هنا فيبدأ بعد إعطاء مبلغ الرد ويبحث في أثر تطبيقه على التمويل.
حافظ على هذا الفصل عندما تكتب نتيجة قصيرة للمشروع: قيمة التصفية من بيانها، والرد من مستنده، والتطبيق من مرجعه. لا تجعل قرب المبلغين أو تساويهما دليلًا على صحة كل الحسابات التي أنتجتهما. تستطيع إجراء المطابقة بعد التأكد من أساس كل قيمة، مع إبقاء الأسئلة التي لم تراجعها ظاهرة. بذلك لا ينتهي اختلاف مستندين إلى جواب مبسط يخفي المدخل الذي غاب أصلًا.
اطلب التفصيل الذي يفسر التسوية دون نقل رسوم المثال
يطلب نموذج ماريلاند في الصفحة 8 بيان طريقة حساب الفائدة عند إلغاء اتفاق التمويل قبل نهايته، وعرض الرسوم والفائدة ومبلغ القسط والمال الآخر المعاد والفائدة غير المكتسبة والحسابات في أمثلته. نقرأ ذلك بوصفه طلبًا إداريًا في الإصدار المحدد، لا صيغة موحدة طبقناها على مشروع حقيقي. [2]
تساعد أسماء الحقول على جعل السؤال محددًا. إذا ظهر رصيد 80 في ملف فعلي، يمكن أن تطلب بيانًا يربط مبلغ البداية بالرد المطبق والحركات الأخرى وتاريخ كل منها. وإذا ظهر رسم، اطلب أساسه وبنده وطريقة حسابه بدل السؤال عن الإجمالي فقط. لا يعني ورود اسم حقل في النموذج أن كل ملف يجب أن يحتوي المبلغ نفسه أو أن أي وصف يقدمه ممول قد تحققنا من صحته.
ومن المفيد الاحتفاظ بنسخة البيان قبل أي تحديث وبنسخة أحدث عندما تصل، مع المرجع والتاريخ. لا تجمع رصيدًا قديمًا ورصيدًا جديدًا كأنهما دينان مستقلان دون معرفة العلاقة. في الفرع الرئيس 500 ثم 80 ثم 50 حالات متتابعة للتمويل نفسه، لا ثلاثة مبالغ نطلب سداد مجموعها. وقد تختلف الحال في حساب واقعي، لذلك لا نقرر العلاقة من تشابه عنوان رصيد وحده.
ولا تكفي عبارة «تم إغلاق الملف» دون معرفة أي ملف تشير إليه. قد يكون المستند عن الوثيقة أو طلب الرد أو اتفاق التمويل، بينما السؤال يتعلق بآخرها. اطلب التوضيح الذي يخص الرصيد الذي تراجعه وحالة العملية التي تؤثر فيه. لم ننشئ خطابًا رسميًا أو نتواصل مع ممول في هذا المقال؛ هذه أسئلة مقترحة لتنظيم القراءة وليست إجراءً بديلًا عن مستندات الحساب.
احفظ نتيجة القراءة مع حدودها ومراجعها
الملخص الدقيق للفرع الرئيس يقول: مبلغ تصفية 500 ثابت في الفترة المعطاة، ورد 420 وصل إلى الممول وطبق على التمويل، فبقي 80 ، ثم دفعة عميل 30 مؤكدة ومطبقة فبقي 50. ويذكر أن التواريخ مؤلفة وأنه لا توجد حركات إضافية. إذا حذفت ثبات المبلغ أو جهة الرد أو التطبيق، يصبح الملخص قابلًا لفهم أوسع من الحالة التي حسبناها.
وفي البديل الأكبر نحتفظ بتصفية 500 ورد 650 وفرق 150 ، مع الإقرار بأن الصرف والحق في الفرق لم يحددا. لا نعيد كتابة البديل بوصفه حدثًا لاحقًا في الفرع الأول. احتفظ باسم كل فرع ومعلومات بدايته حتى يستطيع من يقرأ الورقة معرفة ما الذي تغير بينهما. لم نختر قيمًا من حساب عميل، ولم نراجع إيصالات أو قرارات إلغاء تخص مشروعًا في الواقع.
وعند إعداد سجل حقيقي، احفظ مرجع الوثيقة واتفاق التمويل وبيان التصفية ومرجع الرد وتطبيقه والدفعات وحالة كل حدث. دوّن كذلك المعلومات التي كانت تقديرات أو مسودات عند القراءة، ولا تسمِّها تأكيدات. يحتاج أي تحديث إلى ربطه بالحدث الذي يغير النتيجة. لا ننصح بإيقاف دفعات أو إلغاء تغطية اعتمادًا على أعداد المقال، ولا نثبت من حساب الرصيد حالة حماية تأمينية في تاريخ معين.
الصورتان توضحان أحداثًا وأرصدة مؤلفة، وليستا إشعاري إلغاء أو كشفين من ممول. ما يقدمه المقال هو ترتيب للفهم: تعريف العلاقة، ومعرفة مبلغ التصفية والرد، وتحديد الوصول والتطبيق، ثم مراجعة الباقي. بهذا الترتيب تستطيع تمييز السؤال المالي عن السؤال التأميني، وطلب البيان الذي يفسر الرقم، دون أن يتحول إلغاء وثيقة وحده إلى دليل على انتهاء تمويلها أو قبض العميل للمبلغ.
المصادر ومتابعة القراءة
- Maryland Insurance Administration: Premium Finance (يفتح في نافذة جديدة)insurance.maryland.gov
- Maryland: PFC renewal application2025–2026 ، الصفحتان 8 و 12. (يفتح في نافذة جديدة)insurance.maryland.gov
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.