
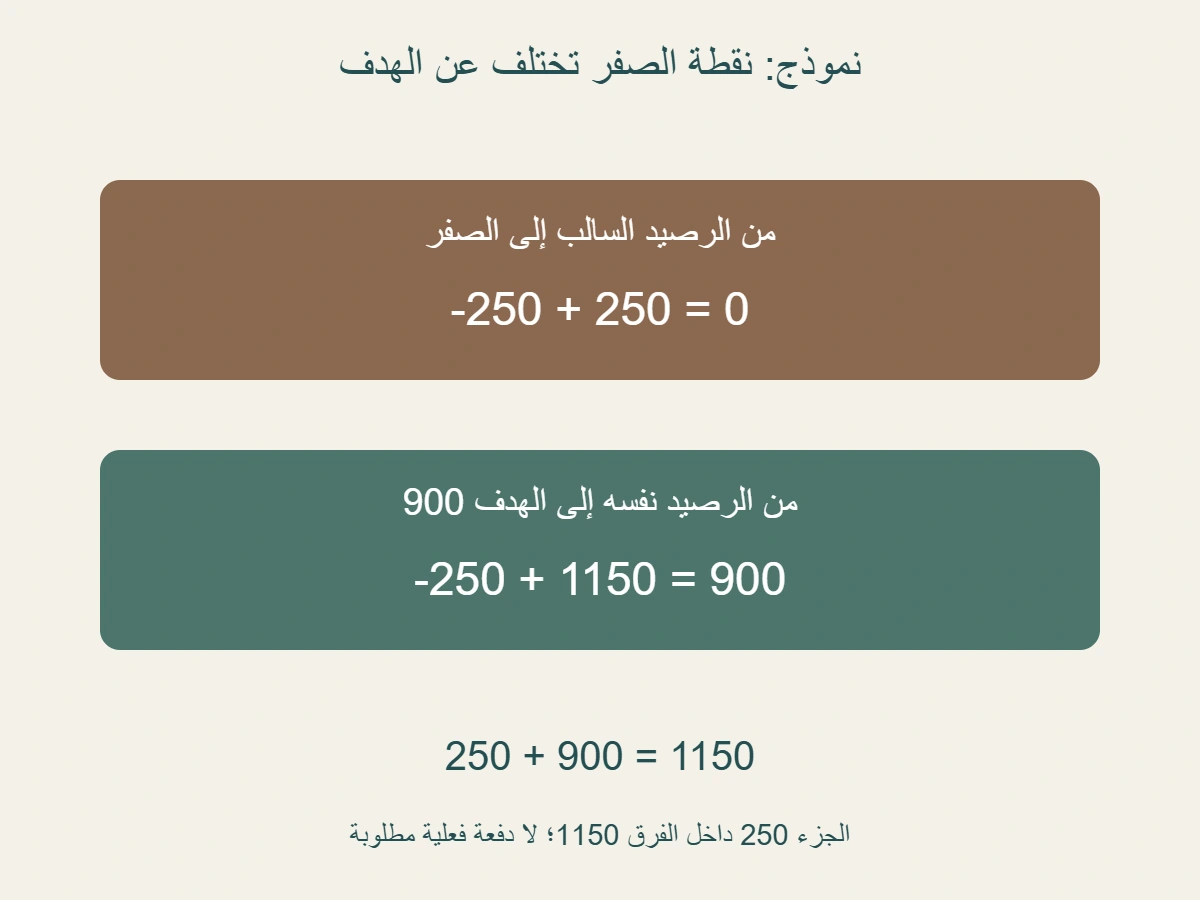
النقص إلى رصيد مستهدف والعجز إلى الصفر مقارنتان مختلفتان. في نموذجنا المؤلف رصيد سالب مقداره 250 وهدف مقداره 900 ؛ الفرق إلى الهدف 1150 ، ويشمل الجزء السالب بالفعل. نشرح كيف تقرئين الرقمين دون جمعهما مرتين، ودون تحويل المثال إلى دفعة قرض فعلية.
الخلاصة السريعة
وفق تعريفات CFPB الأمريكية، النقص فرق الرصيد عن المستهدف وقت التحليل، والعجز مقدار الرصيد السالب. وجود العجز لا يمنع أن يكون ضمن الفرق إلى المستهدف. [1]
- اقرئي اسم المقارنة: الصفر مرجع مختلف عن رصيد مستهدف معطى، ولا يختار الرقم الأكبر بينهما دفعة مطلوبة.
- في النموذج المؤلف، رصيد موجب 350 وهدف 900 يعطيان فرقًا 550 ؛ لا يوجد جزء سالب في الرصيد المعطى.
- رصيد سالب 250 وهدف 900 يعطيان فرقًا 1150 ، يتكون حسابيًا من 250 إلى الصفر و 900 بعده. جمع 1150 و 250 يكرر الجزء الأول.
- الوصول من سالب 250 إلى الصفر يحتاج 250 في النموذج، لكنه يترك فرق 900 عن الهدف. إيداع 1150 من نقطة البداية نفسها يبلغ الهدف 900.
- إيداع 600 من الرصيد سالب 250 يعطي 350 ويترك فرق 550. نقص الفرق الكلي 600 ، لا 850 بإضافة زوال الجزء السالب مرة أخرى.
- إذا تغير الهدف المعطى من 900 إلى 1100 والرصيد 350 ثابت، يتغير الفرق من 550 إلى 750 ؛ لم نعط حركة نقدية تغير الرصيد.
- الأمثلة حالات مستقلة، بوحدة واحدة وهدف ثابت داخل كل مقارنة، ودون حركات أخرى. لا تحدد قواعد سداد أو دفعة شهرية أو رصيد أصل قرض، والهدف المجهول لا يساوي صفرًا.
مرجعان مختلفان في تعريفين محددين
تعرف المادة الأمريكية 1024.17 حساب الضمان في نطاق قروض الرهن المرتبطة اتحاديًا لدفع ضرائب أو أقساط تأمين أو رسوم مشمولة. وتسمي الفرق عن الرصيد المستهدف وقت التحليل نقصًا، ومقدار الرصيد السالب عجزًا. [1]
نستخدم المصطلحين هنا لقراءة مقارنة عددية محددة، ثم نبني دفترًا مؤلفًا دون ربطه بقرض حقيقي. في الدفتر خانة للرصيد وخانة للهدف وخانة للفرق بينهما. ويوجد سؤال آخر مستقل عن كون الرصيد أقل من الصفر. تسمية السؤالين تمنع أن يتحول اختلاف الكلمات في تقرير إلى افتراض وجود مبلغين منفصلين يجب دفع مجموعهما. فقبل تنفيذ أي جمع، نحتاج معرفة الحدود التي يبدأ عندها كل رقم وينتهي، وما إذا كان أحدهما يحتوي الجزء الذي يصفه الآخر.
لو قرأت عبارة عجز 250 دون الرصيد أو تعريف الخانة، فلن تعرفي تلقائيًا الفرق إلى هدف آخر. ولو قرأت نقص 1150 دون الهدف والرصيد، فلن تتمكني من إعادة بناء العلاقة وحدها. لذلك لا نستبدل العناوين بأرقام مجردة ثم نختار الأكبر أو نجمعهما. قد يحمل الرقم المفرد معلومة صحيحة، لكنه لا يوضح جميع أطراف المقارنة. يكشف دفترنا هذه الأطراف حتى يصبح سبب اختلاف النتيجتين ظاهرًا، بدل تحويل اختلافهما إلى دليل على خطأ في التقرير قبل مراجعته.
ولا نستخدم التعريفين لشرح جميع الإجراءات التي تلي تحليل ضمان فعلي. نضع حدودًا واضحة للمثال: رصيد وهدف معطيان بوحدة نقدية عامة، ومقارنة عند نقطة زمنية واحدة، ولا رسوم أو فوائد أو صرف أو إيداع غير المذكور في الحالة نفسها. هذه الحدود تسمح باختبار الطرح والجمع، ولا تخبرنا عن رسالة مقرض أو عقد أو مبلغ يجب على شخص دفعه. قد تكون العلاقة الحسابية صحيحة بينما تظل المعلومات اللازمة للإجابة عن سؤال السداد غير متاحة في المثال.
يمكن للقارئة أن تميز بين صحة تعريف مستخدم، وصحة رقم منقول، وصحة قرار مستنتج. نتحقق من الأول في المصدر المحدد، ومن الثاني بإعادة بناء المعادلة على المعطيات المؤلفة، ثم نترك الثالث خارج النتيجة عندما لا توجد له بيانات. هذا الترتيب يجعل المقال مفيدًا لقراءة الأرقام دون أن يحوله إلى تعليمات لقرضك. حتى كلمة المطلوب قد تعني المطلوب في تمرين، أو مبلغًا تطلبه جهة فعلية؛ ولن نستخدم المعنيين بالتبادل في دفترنا الحسابي.
رصيد موجب أقل من الهدف
لنبدأ بالحالة الأولى: الرصيد المعطى 350 وحدة، والرصيد المستهدف المعطى 900 وحدة. كلاهما في الحساب نفسه وعند نقطة المقارنة نفسها، ولذلك يبلغ الفرق إلى الهدف 550 وحدة. نكتب العملية كاملة: 900 − 350 = 550. الرصيد 350 موجب، فلا يوجد فيه جزء سالب نريد رفعه إلى الصفر. وهذه ملاحظة عن معطى الحالة، وليست شهادة بأن الحساب الفعلي يكفي لكل مصروف لاحق أو أن جميع شروط قرض حقيقي قد تحققت.
يمكن رسم نقطة 350 بين الصفر والهدف 900 في دفترنا، فيظهر أن الباقي إلى الهدف هو الجزء الواقع بعد 350 فقط. لا نعد المسافة من الصفر إلى 350 ضمن الجزء الناقص؛ لأنها تمثل الرصيد المعطى بالفعل. ولو جمعنا 350 و 550 فسنعود إلى 900 ، وهذا اختبار لإعادة البناء. أما إضافة 550 إلى 900 فتنتج 1450 وتغير نقطة النهاية دون أن تطلب المسألة ذلك. نكتب اسم البداية والنهاية بجوار العملية كي نميز فحص النتيجة عن إنشاء هدف جديد من جمع غير مقصود.
ومن المهم ألا نترجم عبارة لا يوجد جزء سالب إلى لا يوجد نقص. في هذه الحالة لا يوجد جزء سالب فعلًا، ومع ذلك يبقى الفرق 550 إلى الهدف الذي أعطيناه. اختلاف السؤال يفسر النتيجتين دون تناقض. أحد السؤالين يقارن الرصيد بالصفر، والآخر يقارنه بالهدف 900. ويمكن أن نضعهما في صفين مختلفين من الجدول، مع وحدة واحدة وعنوان واضح لكل صف. إن حذف عنوان المرجع يختصر الجدول لكنه يحذف أيضًا المعلومة التي جعلت الاختلاف بين الصفين مفهومًا.
إذا حذفنا الهدف 900 من الورقة، لا يعود 550 قابلًا للتحقق من الرصيد 350 وحده. فلا يجوز استبدال الهدف المجهول بصفر للحصول على نتيجة مريحة، ولا نسخه من مثال آخر لأن الرصيدين متقاربان. نسجل الرصيد المعلوم ونكتب أن الطرف المقابل غير معطى. هذا التصرف يحفظ حدود المعرفة في الدفتر، ويمنع انزلاق العملية من مقارنة كاملة إلى تخمين. لا تحتاج الخانة الناقصة إلى رقم مهما كان؛ بل تحتاج إلى بيان يحدد ما الذي كنا سنقارن الرصيد به أصلًا.
كيف يدخل الرصيد السالب داخل الفرق الأكبر؟
في الحالة الثانية نغير الرصيد المعطى إلى سالب 250 وحدة، ونبقي الهدف 900. علامة السالب جزء من القيمة، لذلك تكون العملية 900 − (−250) = 1150. لا نحذف العلامة ثم نحسب 900 ناقص 250 ونستنتج 650 ؛ فهذا يعامل الرصيد السالب كما لو كان موجبًا. الفرق 1150 ليس ناتجًا من اختيار رقم أكبر تعسفًا، بل من استخدام القيمة المعطاة باتجاهها الصحيح في طرح يربط نقطة البداية السالبة بنقطة النهاية الموجبة في هذا النموذج.
نقسم الانتقال في الرسم إلى جزأين للتوضيح فقط:250 من الرصيد السالب إلى الصفر، ثم 900 من الصفر إلى الهدف. مجموع الجزأين 1150 ، ولذلك يشمل الرقم 1150 الجزء 250 بالفعل. يمكن تسمية الجزأين وشرح دور كل منهما دون أن يصبحا دفعتين مستقلتين في كشف حقيقي. فالرسم يفسر الفرق الكلي الذي حسبناه من المعطيات، ولا يضيف حركة نقدية أو يقرر أن جهة ما ستقسم مبلغًا مطلوبًا إلى بندين يطابقان الجزأين في الرسم.
إذا جمعنا الآن 1150 و 250 فسنحصل على 1400 ، لكننا نكون قد عدنا لعد الجزء الأول مرة ثانية. يتضح ذلك بفحص الرصيد الناتج إذا أضفنا 1400 إلى سالب 250: يصبح 1150 ، وهو أعلى من الهدف 900 بمقدار 250. لا تثبت هذه الزيادة في المثال أن أي دفع فعلي زائد حصل؛ فنحن نجرب عملية خاطئة على أرقام مؤلفة. لكنها تكشف أي جزء تكرر في المعادلة، وتسمح بتصحيح القراءة دون القول إن أحد العددين الأصليين كان وهميًا أو غير موجود.
فالمشكلة ليست في وجود الرقم 250 داخل سجل الحالة، بل في اعتباره مبلغًا إضافيًا خارج 1150. يمكن إبقاء الرقمين في التقرير مع عناوينهما، والكتابة بجوارهما أن أحدهما جزء من الفرق الآخر في هذه الحالة المعطاة. بهذه الطريقة لا تضطرين إلى حذف معلومة مفيدة لتجنب التكرار. وإنما تحفظين العلاقة بين المعلومات قبل الجمع. وينبغي أيضًا الحفاظ على علامة السالب في خانة الرصيد، لأن كتابته 250 دون العلامة تغير الحساب كله، حتى لو بقي عنوان العمود كما كان.
الوصول إلى الصفر يختلف عن بلوغ الهدف
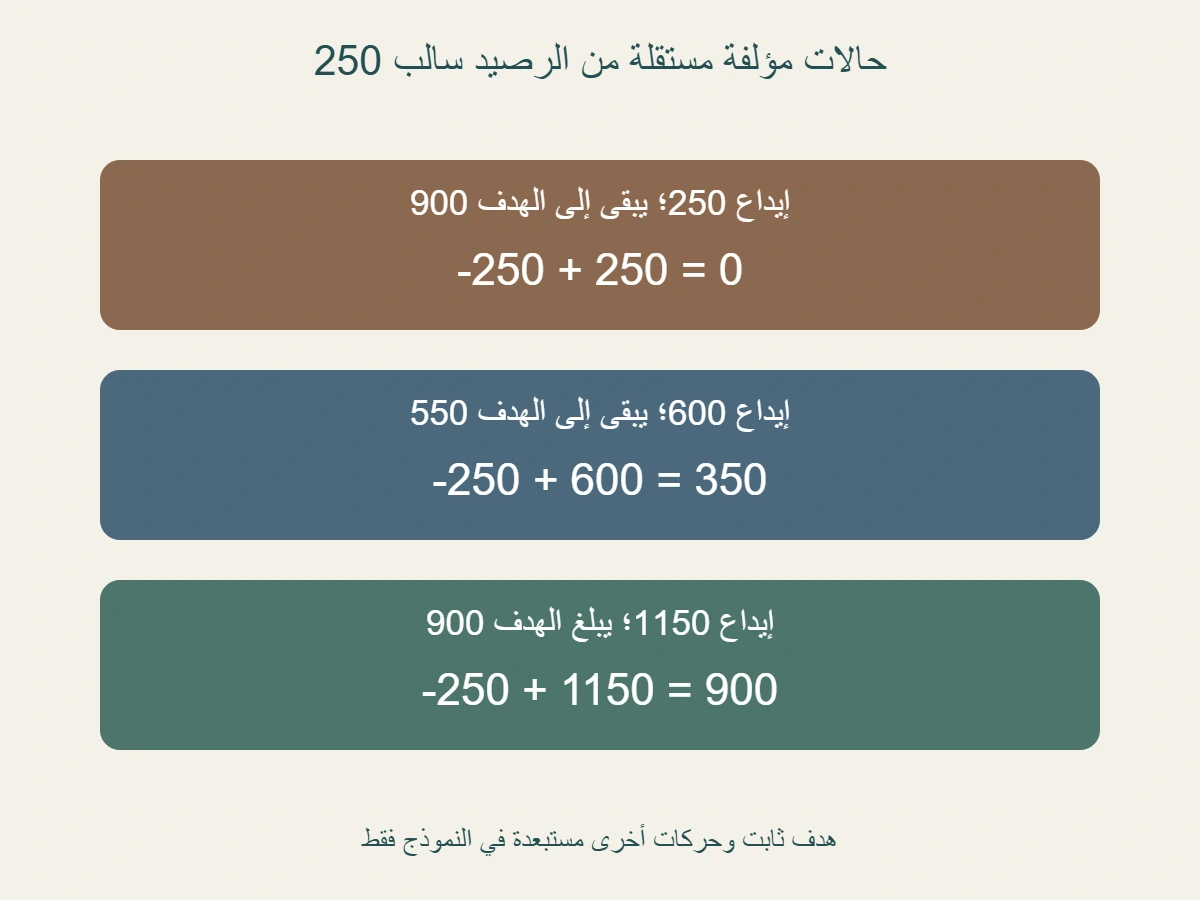
نعود إلى نقطة البداية سالب 250 ونجرب إيداعًا مؤلفًا قدره 250 ، مع عدم وجود حركات أخرى وثبات الهدف 900 داخل المقارنة. الرصيد الناتج صفر، لكنه لا يساوي الهدف. يبقى الفرق 900 وحدة. وهذا ليس تناقضًا مع زوال الجزء السالب؛ فالسؤال عن السالب أصبح له جواب، بينما السؤال عن الفرق إلى الهدف ما زال له جواب آخر. لا نكتب أن كل شيء اكتمل لمجرد أن إشارة السالب اختفت من خانة الرصيد في دفتر التمرين.
وفي تجربة مستقلة من نقطة البداية نفسها، نضيف 1150 فيصبح الرصيد 900 والفرق إلى الهدف صفرًا. تجربة 250 والتجربة 1150 بديلان في النموذج، وليستا إيداعين متتابعين نقوم بهما معًا. كتابة نقطة البداية أمام كل صف ضرورية هنا، لأن حذفها قد يجعل القارئة تجمع الإيداعين وتعيد الخطأ السابق. إذا أردنا مسارًا متتابعًا فعلًا، علينا أن نذكر أن بداية المرحلة التالية هي نهاية السابقة، وأن نحدث الرصيد قبل الحساب التالي بدل الاحتفاظ بالبداية القديمة في جميع المراحل.
نضيف كذلك حالة مستقلة تبدأ برصيد صفر وهدف 900 ، دون إيداع 250 سابق في تعريفها. الفرق إلى الهدف 900 ولا يوجد رصيد سالب في هذه الحالة. تشبه نتيجتها النهائية تجربة الإيداع 250 من سالب 250 ، لكن تاريخ الحركة في التعريفين مختلف. لا ينبغي استنتاج مسار سابق من الرصيد النهائي وحده. فقد أعطينا في ورقة رصيدًا قائمًا، وفي ورقة أخرى حركة تبدأ من رصيد مختلف. المراجعة الجيدة تحفظ ما أعطي وما حسب في كل ورقة بدل دمج الورقتين تلقائيًا.
أما الحالة التي نعطيها رصيد 1200 وهدف 900 ، فهي أعلى من الهدف بمقدار 300. نقول ذلك بوصفه وصفًا للمعطيات المؤلفة، ولا نستنتج منه موعد رد مبلغ أو إجراء يفرضه عقد أو نظام. ويمكن ضبط خانة الفرق المطلوب لبلوغ الهدف عند صفر في هذا التمرين، مع تسجيل الزيادة 300 في خانة أخرى مستقلة. هذه الخانة تسهل مراجعة الاتجاه، وتمنع كتابة فرق سالب تحت عنوان مبلغ ناقص دون شرح ما المقصود بذلك العنوان في الجدول.
إيداع 600 واختبار التغير مرة واحدة
نجرب الآن حالة تبدأ مرة أخرى من سالب 250 ، ونعطي فيها إيداع 600 وحدة فقط، مع الهدف الثابت 900 واستبعاد الحركات الأخرى داخل المثال. يصبح الرصيد 350 ، ويكون الفرق إلى الهدف 550. العملية الأولى تحدث الرصيد: −250 + 600 = 350، والثانية تقارن الرصيد الجديد بالهدف: 900 − 350 = 550. كتابة العمليتين منفصلتين تمنع الخلط بين الحركة التي أدخلناها وبين الفرق الذي ظهر بعد اكتمال تلك الحركة في سجل الحالة.
كان الفرق إلى الهدف قبل الإيداع 1150 ، وأصبح 550 بعده، لذلك انخفض 600 وحدة. انخفض أيضًا مقدار الجزء السالب من 250 إلى صفر، لكن لا نضيف هذا الانخفاض 250 إلى 600 ونسمي التغير الكلي 850. فالتحسن 250 إلى الصفر وقع داخل الانتقال الذي أحدثه الإيداع 600. الدفتر يصف المسار نفسه من مرجعين، ولا يحتوي مكسبًا ثانيًا مستقلًا في الرصيد. إذا عددنا الوصفين كتغيرين منفصلين، نكرر جزءًا من أثر حركة واحدة في نتيجة نجمعها خطأ.
يمكن مراجعة 600 بتقسيم مسار الإيداع المؤلف: أول 250 تنقل الرصيد إلى صفر، وتبقى 350 تجعله موجب 350. مجموع الجزأين 600 كما أعطيناه، ويترك إلى الهدف 900 فرق 550. لا توجد خطوة خفية تخلق 250 أخرى بعد الوصول إلى الصفر. ويشبه ذلك فحص الرقم 1150 بتقسيمه إلى جزأين في الرسم الأول، لكن نقطة النهاية هذه المرة 350 بدل 900. لذلك نذكر نقطة النهاية الجديدة صراحة، ولا نحمل تفسير حالة سابقة كاملة إلى تجربة تختلف في مقدار الحركة المعطاة.
والصورة الثانية تعرض ثلاث تجارب مستقلة من سالب 250: إيداع 250 وإيداع 600 وإيداع 1150. لا تجمع القارئة الصفوف لتعرف ما حدث في حساب واحد، لأنها ليست سجل دفعات متتابعًا. هذه العبارة جزء أساسي من تفسير الرسم وليست ملاحظة هامشية؛ فغيابها يغير السؤال الذي يحله. وعندما تنقلين الصورة أو الجدول، احتفظي بعنوان البداية المشتركة واستقلال الحالات. هكذا تظل المقارنة وسيلة لتمييز النتائج الممكنة في النموذج، دون تحويلها إلى سلسلة إيداعات لم يذكرها المثال.
هدف معطى يتغير دون تغيير الرصيد
في التعريف الأمريكي، يراعي الرصيد المستهدف المصروفات المتبقية والدفعات الدورية المجدولة واحتياطيًا إن وجد؛ فلا نشتقه من رصيد اللحظة وحده. [1]
ولذلك أعطينا 900 كمدخل في التمرين، ولم نحسبه من فواتير أو نختَر مقدار احتياطي. لنغير هذا المدخل في تجربة جديدة إلى 1100 ، ونبقي الرصيد 350 دون تغيير. يصبح الفرق 750 بدل 550. زيادة الفرق 200 سببها في تعريف هذه التجربة زيادة الهدف 200 ، وليس تسجيل حركة صرف 200 من الرصيد. لم تتغير خانة الرصيد، ولم نقدم عملية مالية أخرى. هذا المثال يبين لماذا لا يكفي تغير رقم الفرق لاستنتاج أن مالًا خرج أو دخل عندما تغير الطرف المقابل في المقارنة.
لإعادة التحقق نكتب الورقتين معًا: الأولى تقارن 350 بالهدف 900 ، والثانية تقارن 350 بالهدف 1100. الفرق بين هدفيهما 200 والفرق بين نتيجتيهما 200 أيضًا. هذه علاقة حسابية في معطياتنا، ولا تثبت كيف أو لماذا قد يتغير هدف في تحليل حقيقي. لم نعط فاتورة ضريبة أو قسط تأمين أو توقعًا مستقبليًا أو سياسة احتياطي. لذلك نمنع الانتقال من نتيجة المثال إلى تفسير سببي عن حساب قارئة، حتى إذا كان ذلك التفسير يبدو مألوفًا من تجربة سمعتها في مكان آخر.
وإذا أبقينا الرصيد سالب 250 وغيرنا الهدف إلى 1100 في تجربة منفصلة، فالفرق يصبح 1350 ، بينما مقدار الجزء السالب يبقى 250. تغيرت المقارنة إلى الهدف ولم تتغير المقارنة إلى الصفر. يمكن تسجيل هذه التجربة للتأكد من فهم المرجعين، بشرط ألا نجمع فرقها مع فرق التجربة التي لها هدف 900. إنهما حسابان لشرطين مختلفين، وليس بندين مستحقين في حساب واحد. وتساعد كتابة رقم النسخة أو اسم الفرض على حفظ هذا الاختلاف عندما تقارنين أوراقًا متعددة في وقت لاحق.
يظل اسم الهدف مهمًا مثل قيمته. فإذا أعطتنا ورقة رقم 1100 ولم تقل إنه الرصيد المستهدف، فقد يشير إلى مدخل مختلف لا يجوز وضعه في خانة الهدف تلقائيًا. نطلب تحديد المقصود قبل إعادة الحساب. كذلك لا نستبدل الهدف الغائب بإجمالي فواتير اخترناه من ورقة أخرى؛ فنموذجنا لا يقدم طريقة لاشتقاقه. يحافظ الدفتر على الأرقام المعطاة بوصفها معطاة، وعلى الأرقام المشتقة بوصفها نتائج، ويترك المسائل التي تحتاج إلى بيانات أخرى مفتوحة حتى تتوفر تلك البيانات.
سجل يوضح المقارنة والحركة
يمكن إعداد جدول مؤلف بأعمدة: رصيد البداية بإشارته، والهدف المعطى، والحركة المذكورة، والرصيد بعدها، والفرق المتبقي إلى الهدف، ومقدار الرصيد السالب إن وجد. نعطي كل صف اسم تجربة مستقلًا، ونضع الوحدة النقدية نفسها فوق الجدول. لا ننقل رقمًا من عمود الحركة إلى عمود الفرق لمجرد أنه قريب منه في القيمة. ولا نحذف إشارة الرصيد اختصارًا، لأنها جزء من المدخل الذي تعتمد عليه نتيجة الجمع والطرح في جميع التجارب السالبة.
وبجوار خانة الحركة نكتب في مثالنا لا توجد حركات أخرى. لا تعني هذه العبارة أن حسابات الضمان الحقيقية خالية من الحركات، بل تحدد التجربة التي نجريها على الورقة. فإذا أضيف صرف أو رسم إلى تمرين جديد، يلزم إدخاله في الرصيد وفق المعطى الجديد قبل المقارنة. كما نذكر إن كان الهدف ثابتًا بين البداية والنهاية أم تغير بوصفه مدخلًا. بذلك تستطيع قارئة أخرى أن تعرف هل تعيد حساب التجربة نفسها، أم تنشئ تجربة أخرى بشروط مختلفة دون أن تنتبه.
إذا كانت الورقة تحتوي رصيد أصل قرض أو مبلغ دفعة شهرية، نحتفظ باسمه في قسم منفصل ولا ندرجه مكان الرصيد الذي عرفناه لحساب هذا المثال. المقارنة هنا لا تقدم علاقة عددية تربط تلك البيانات الأخرى بالفرق 550 أو 1150. ويمكن أن يكون السؤال عن قيمة دفعة لاحقة مهمًا، لكنه لم يحل بهذه المعادلة وحدها. نفصل الأسئلة في السجل حتى لا يبدو وجود رقم واحد واضح جوابًا لكل سؤال مالي يقع بجواره في الصفحة أو في الرسالة نفسها.
نضيف أخيرًا خانة حالة المعلومة: معطى أو محسوب أو غير متاح. الرصيد والهدف والحركة مدخلات في تجاربنا، والرصيد الجديد والفرق نتائج منها. إذا غاب مدخل، تظل النتيجة التي تعتمد عليه غير محسومة بدل أن نكتب صفرًا. وهذا يحسن قابلية مراجعة السجل لأنه يميز النتيجة الصفرية التي أثبتناها في تجربة 1150 عن خانة لا توجد لها بيانات. تطابق شكل الخانة لا يعني تطابق المعنى، ومن حق التقرير أن يبقي سؤالًا دون رقم عندما لا يقدم المثال ما يلزم لحسابه.
اختبار سريع يمنع عد الجزء مرتين
اختبار الحالة السالبة يبدأ بإعادة بناء الهدف: سالب 250 زائد 1150 يساوي 900. ثم نختبر الاقتراح البديل الذي يجمع 1150 و 250 ، فنلاحظ أنه يبلغ رصيد 1150 ويزيد 250 عن الهدف. لا نحتاج إلى تقدير دفعة قرض أو تفسير عقد لاكتشاف الخطأ داخل هذه المعطيات. يكفي ربط العملية بنقطة النهاية التي أعطيناها. وإذا تغيرت نقطة النهاية المطلوبة في مسألة أخرى، نذكر ذلك صراحة بدل نقل الرقم 1400 إلى ورقتنا القديمة وتسميته تصحيحًا للفرق الأصلي.
واختبار الحركة 600 يقارن الفرق قبلها وبعدها، فيجد انخفاضًا 600 من 1150 إلى 550. يمكن وصف زوال الرصيد السالب ضمن هذا الانتقال، لكن لا نجمع الوصف الجزئي إلى التغير الكلي. نبحث عند كل اقتراح جمع عن حدود البندين: هل يمتدان على جزأين مستقلين، أم يبدأ أحدهما وينتهي داخل الآخر؟ الرسم يجعل هذا السؤال مرئيًا، والأسماء في الجدول تجعله قابلًا للمراجعة حتى دون صورة. وهذا هو الغرض من إبقاء البيانات الأساسية بجوار الأرقام المشتقة في التقرير.
ثم نراجع استقلال الحالات والوحدة وإشارة الرصيد وثبات الهدف في كل مقارنة. إذا فشل أحد هذه الشروط، نتوقف عن استخدام نتيجة ذلك الصف حتى نوضح المعطى، ولا نحاول إصلاحه بإضافة مبلغ غير مسمى. فالرقم النهائي الذي يبدو كبيرًا أو صغيرًا لا يثبت وحده صحة المسار المؤدي إليه. ويمكن أن تكون عملية الجمع صحيحة كحساب مجرد، ثم تكون في الموضع الخطأ من المسألة؛ لذلك نقرأ عنوان كل خانة بعد الحساب كما قرأناه قبله.
تساعدك هذه المراجعة على فهم لماذا يجتمع رقمان مختلفان دون أن يكون مجموعهما نتيجة صالحة. دفترنا يثبت علاقات محددة بين أرصدة وأهداف وحركات مؤلفة، ويحفظ كل شرط جعلها قابلة للتحقق. عند الانتقال إلى كشف حقيقي، لا تختاري دفع مبلغ من هذه الأمثلة؛ راجعي تعريف البنود ومعطياتها ومصدر أي مبلغ مطلوب. ولا تختزلي النقص أو العجز إلى رقم منفرد بلا مرجع، لأن وضوح المرجع هو ما يمنع عد الجزء نفسه مرتين في القراءة التي شرحناها هنا.
المصادر ومتابعة القراءة
- CFPB: §1024.17 Escrow accounts (يفتح في نافذة جديدة)consumerfinance.gov
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.