
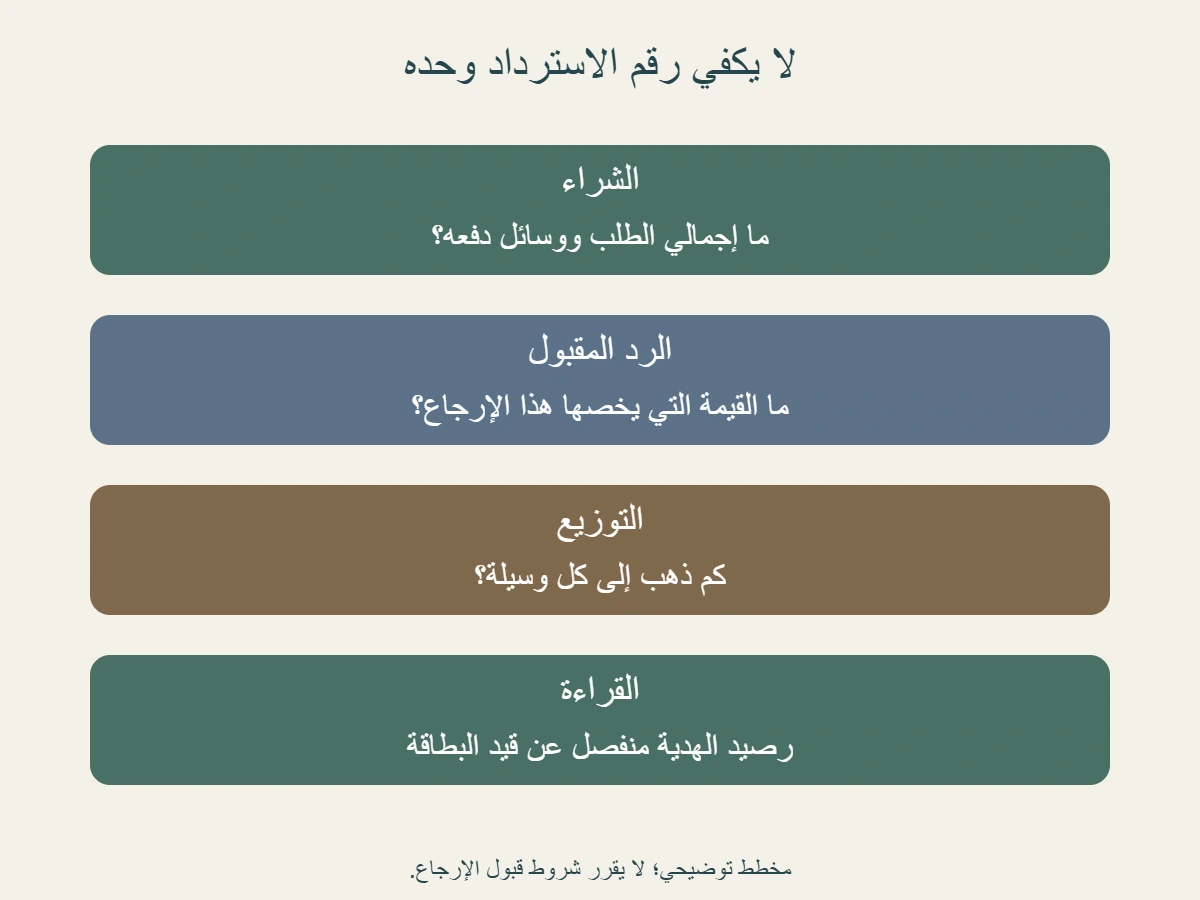
لفهم وجهة الاسترداد عند الدفع ببطاقة هدية ووسيلة أخرى، راجع توزيع المبلغ بين الوسيلتين، لا إجمالي الرد وحده. قد يزيد رصيد الهدية أو يظهر رد على البطاقة المصرفية وفق السياسة والحركة الفعلية. سنقارن وصفين موثقين، ثم نبني طلبًا مؤلفًا يوضح كيف يتساوى مجموع الاسترداد وتختلف الأرصدة التي يتركها.
الخلاصة السريعة
حدد إجمالي الرد المقبول، ثم وجهة كل جزء وسياسة التوزيع التي تخص شراءك؛ المجموع وحده لا يقول كم عاد إلى الهدية أو البطاقة المصرفية.
- يوثق Shopify ردًا جزئيًا يبدأ ببطاقة الهدية، ثم الوسائل الأخرى، مع إمكان تعديل مبالغ كل وسيلة ضمن المتاح لها. [1] أما صفحة زارا الإمارات فتذكر أولوية الوسيلة البديلة للهدية في الإرجاع الجزئي للدفع المختلط. [2] لا تنقل أولوية أحدهما إلى كل متجر.
- افصل شراء السلعة عن شراء بطاقة الهدية وعن استخدامها. احتفظ بتقسيم الدفع في الإيصال وسياسة الإرجاع؛ لا تفترض قبول المرتجع أو ربط صنف معين بوسيلة معينة من الإجمالي.
- في مثال مؤلف بلا رسوم أو تحويل عملة، طلب 300 دفع منه 120 بالهدية و180 بالبطاقة المصرفية. رصيد الهدية قبل الطلب 150 وبعده 30. نفترض قبول رد أول مقداره 60، دون استنتاج استحقاق من ثمن السلعة وحده.
- رد الستين إلى الهدية يرفع رصيدها إلى 90، دون رد مصرفي. ردها إلى المصرفية يترك الهدية عند 30 ويجعل صافي شراء المصرفية 120. صافي الشراء من الوسيلتين 240 في الحالتين، لكن المبلغ الذي ذهب إلى كل وجهة مختلف.
- إذا قبل رد ثان 90 في النموذج، فالإجمالي 150. مع الهدية أولًا والمتاح المعطى لها 120، يصبح مجموع ردها 120 ورد المصرفية 30؛ ومع الوسيلة الأخرى أولًا يصبح رد المصرفية 150 والهدية صفرًا. هذان سيناريوهان بشروط معلنة، لا سياستان كاملتان لكل متجر.
- زيادة رصيد الهدية ليست قيدًا مصرفيًا، ولا تحدد حق سحبه نقدًا. تحقق من هوية البطاقة القديمة أو الجديدة أو الرصيد البديل، وافصل الشحن والاستخدام اللاحق؛ رصيد حالي وحده لا يثبت توزيع الرد.
- اجمع كل عملية مرة واحدة مع مرجعها والعملة والوجهة وحالتها. عند الغموض، اطلب تفصيلًا لكل وسيلة بدل افتراض عجز أو إعادة طلب الإجمالي كله؛ إشعار البدء لا يثبت وصوله إلى الوجهتين.
1. الأولوية موصوفة في سياسة معينة وليست قاعدة عامة
يوضح دليل Shopify أنه عند رد جزء من طلب دفع ببطاقة هدية ووسيلة أخرى، يطبق الرد أولًا على الهدية حتى يبلغ المبلغ المتاح للرد إليها، ثم على الوسائل الأخرى. ويتيح تعديل مقدار كل وسيلة يدويًا ضمن المبلغ المتاح لها. [1] هذا وصف لعمل النظام، وليس حقًا عامًا يتيح للمشتري اختيار أي وجهة أو طلب رد نقدي بدل الهدية.
في المقابل، تذكر صفحة مساعدة زارا المخصصة للإمارات أنه عند الإرجاع الجزئي لشراء استخدمت فيه بطاقة هدية مع وسيلة أخرى، تكون الأولوية في الرد للوسيلة البديلة للهدية. [2] هذه معلومة عن الصفحة والسوق المحددين اللذين راجعناهما، ولا نفترض استمرارها دون مراجعة أو تطبيقها على كل بلد أو منتج أو متجر يحمل اسمًا مختلفًا.
يعطينا الاختلاف سببًا عمليًا لقراءة سياسة شرائك بدل توقع اتجاه الرد من العادة. إذا كنت قد شاهدت رصيد هدية يزيد في طلب سابق، فلا يلزم أن يحدث ذلك بالترتيب نفسه في متجر آخر. كذلك قد تختلف الحركة الفعلية عن توزيع افترضته من عنوان عام. اسأل عن السياسة التي تخص الطلب، ثم اقرأ إشعار الرد لمعرفة ما طبق فعلًا على كل وسيلة.
نستخدم أدناه سيناريوهين مستقلين لتوضيح أثر الوجهة على الأرصدة. نعطيهما قواعد وحدودًا صريحة، ولا نزعم أنهما ينفذان كل تفاصيل النظام أو المتجر المذكورين. لا نشتري منتجًا أو ننشئ ردًا في حساب. قيمة الأمثلة أنها تسمح بمراجعة الحساب خطوة خطوة، مع إبقاء مصدر السياسة منفصلًا عن الأرقام التي اخترناها للتعليم.
2. ما العملية التي تسترد قيمتها؟
ابدأ بتحديد العملية: هل أعدت سلعة اشتريتها باستخدام بطاقة هدية، أم تطلب رد ثمن شراء بطاقة الهدية نفسها، أم تريد سحب رصيد متبق؟ هذه أسئلة مختلفة. المقال يعالج رد جزء من شراء سلعة دفع بوسيلتين، ولا يقرر أهلية شراء البطاقة للرد أو حق تحويل رصيدها إلى نقد. لا تستخدم جوابًا يخص إرجاع سلعة لتجيب به عن السؤالين الآخرين.
احتفظ بإيصال الطلب الذي يبين إجمالي الشراء والمبلغ الذي جاء من كل وسيلة. قد تكون بطاقة الهدية بلاستيكية أو رقمية، وقد تكون وسيلة الدفع الأخرى بطاقة مصرفية؛ ما يهم في حسابنا هو التقسيم المثبت. اكتب مرجعًا مختصرًا يميز كل وسيلة دون نشر رمزها الكامل. وجود بطاقتين في حسابك لا يثبت أنهما الوسيلتان اللتان دفعتا هذا الطلب بعينه.
افصل كذلك مبلغ المرتجع المقبول عن ثمن الصنف الظاهر في كتالوج. قد يحتاج الملف إلى تفسير الخصم أو الرسوم أو البنود التي يردها المتجر، ولا نضع لها قاعدة في مثالنا. نأخذ مبلغ الرد المقبول معطى صريحًا من السيناريو، ثم نراجع توزيعه. الحساب لا يحكم بأن كل ما طلبت إرجاعه مقبول، ولا يمنح حقًا لم يذكره عقد الشراء أو النظام المختص.
إذا وجدت في الطلب أكثر من صنف، فلا تفترض أن صنفًا دفع كاملًا بالهدية والآخر بالمصرفية لمجرد أن ثمنيهما يساويان المبلغين. قد يبين الإيصال تقسيمًا على مستوى الطلب فقط. يحتاج ربط الصنف بوسيلة محددة إلى معلومة تدعم هذا الربط. نقرأ هنا وسيلتين تمولان مجموعًا واحدًا، ثم نبحث عن توزيع الرد كما ورد، دون اختراع تخصيص لم يثبته السجل.
3. ابنِ الطلب المؤلف قبل إضافة أي رد
نؤلف طلبًا قيمته 300 وحدة نقدية بالعملة نفسها لجميع الحركات. دفع الشخص 120 من بطاقة الهدية و180 من البطاقة المصرفية، فمجموع الدفعين 300. لا نضيف رسوم شحن أو ضريبة أو خصومات أو تحويل عملة إلى هذا التدريب. تثبيت هذه الحدود يمنع أن نستخدم فرقًا ظهر بسبب بند غير مذكور تفسيرًا لاختلاف وجهة الرد الذي نريد دراسته.
نعطي بطاقة الهدية رصيدًا مقداره 150 قبل الطلب. بعد استخدام 120 يبقى فيها 30. هذا الرصيد الثلاثون ليس دفعة إضافية للطلب، بل ما لم يستخدم من البطاقة في حالتنا. لا نجمع 120 المستخدمة و150 السابقة و30 المتبقية باعتبارها تكلفة شراء. كل رقم يحمل وظيفة: رصيد بداية، واستخدام، ورصيد بعد الحركة. معرفة الوظائف تسبق إجراء الجمع أو الطرح.
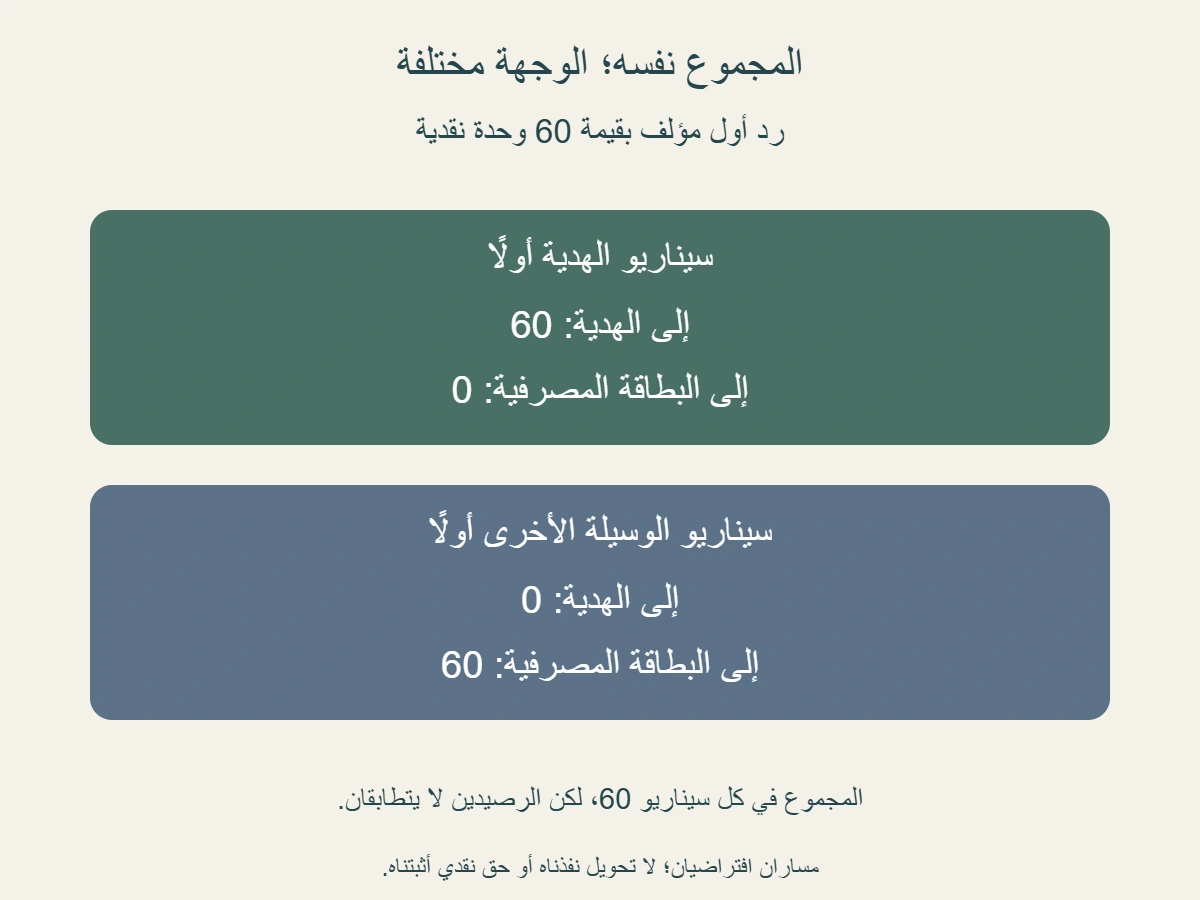
نفترض أن ردًا أول مقداره 60 قبل لهذا الطلب وأن توزيعه سينفذ في كل سيناريو كما سنحدده. لا نستخرج قبول الستين من اسم سلعة أو صورة إرجاع، ولا نعطي يومًا لوصولها. المقارنة التالية تصف حالة مكتملة افترضناها في النموذج. إذا لم يكن القبول أو التنفيذ معلومًا في واقعة حقيقية، يجب أن يظل السؤال ظاهرًا بدل إدخال النتيجة المتوقعة بوصفها رصيدًا مؤكدًا.
احفظ لقطة الرصيد 30 بجانب مرجع الشراء، ثم سجل الرد في حركة أخرى. إذا تغير الرصيد لاحقًا بسبب عملية مستقلة، ستحتاج إلى تلك الحركة أيضًا لتفسير اللقطة الجديدة. لا تعتمد على ذاكرة تقول إن البطاقة كانت أكبر أو أصغر قبل أسبوع. سجل الزمن والمرجع والمبلغ والوحدة، حتى تعرف أي رصيد تقارنه مع أي حدث وتستطيع فصل الحركات التي لا تخص الطلب.
4. السيناريو الأول: رد الستين إلى الهدية
نعطي السيناريو الأول توزيعًا واضحًا للرد الأول: 60 إلى بطاقة الهدية وصفر إلى البطاقة المصرفية. يرتفع رصيد الهدية من 30 إلى 90، ولا تظهر في النموذج دفعة رد مصرفية لهذا الحدث. هذا ليس نقصًا في الإجمالي المؤلف، لأن الستين كلها ذهبت إلى الوجهة التي حددناها. سؤال المقارنة هو موضع المبلغ، لا افتراض أن كل رد يجب أن يظهر في البنك.
صافي ما استخدم من الهدية للطلب بعد الرد هو 60: استخدمت 120 ثم أعيد إليها 60. أما صافي شراء البطاقة المصرفية فبقي 180، لعدم وجود رد إليها في هذا السيناريو. جمع الصافيين يعطي 240، وهو أيضًا 300 ناقص 60. يتفق الحسابان مع أن الوجهة المصرفية لا تحمل شيئًا من الاسترداد، ورصيد الهدية الجديد يحمل أثره كله.
لا تقل إن حساب الشخص المصرفي زاد 60، لأننا لم نعطه هذه الحركة. الذي زاد هو رصيد الهدية المحدد في المثال. كذلك لا نستنتج من الرصيد 90 حق تحويله إلى نقد أو إمكان استعماله لدى أي بائع؛ ذلك سؤال عن شروط البطاقة والنظام الذي يخصها. القراءة الدقيقة تذكر نوع الرصيد ومصدر زيادته، دون أن تمنحه وظائف لم يثبتها السيناريو.
إذا كان هدفك مراجعة سجل شخصي، يمكنك الاحتفاظ بإجمالي صافي الشراء 240 وبجانبه تفصيل المصدرين. الإجمالي وحده يخبرك بقيمة الشراء الباقية في نموذجنا، بينما التفصيل يخبرك أن جزءًا أكبر بقي ممولًا من البطاقة المصرفية. لا تختزل أحد التقريرين في الآخر؛ قد تحتاج إلى معرفة مجموع التكلفة وإلى معرفة المبلغ الذي عاد إلى رصيد محدود الوجهة في الوقت نفسه.
5. السيناريو الثاني: الرد إلى الوسيلة الأخرى
نبقي الطلب نفسه ومبلغ الرد الأول نفسه، لكن نعطي السيناريو الثاني توزيعًا معاكسًا: صفر إلى الهدية و60 إلى البطاقة المصرفية. يظل رصيد الهدية 30، بينما يصبح صافي شراء البطاقة المصرفية 120 بعد طرح الستين من 180. لم تغير المقارنة قيمة الطلب أو مبلغ الرد المقبول؛ الذي تغير فقط هو مكان تطبيق الرد وفق القاعدة التي أعطيناها لهذا السيناريو.
صافي استخدام الهدية في الحالة الثانية بقي 120، وصافي شراء المصرفية صار 120، ومجموعهما 240. النتيجة الإجمالية مساوية لنتيجة السيناريو الأول، لكن الرصيدين لا يتطابقان: الهدية 30 هنا مقابل 90 هناك، والرد المصرفي 60 هنا مقابل صفر هناك. لذلك عبارة «أعيدت لي ستون» لا تكفي وحدها لمعرفة ما عاد إلى كل وسيلة أو لماذا بقي رصيد أحدهما ثابتًا.
لا نسمِّ القيد المصرفي في المثال تحويلًا نقديًا يمكن سحبه من أي نوع بطاقة. نقرأ فقط مبلغ شراء ومبلغ رد للوسيلة التي ذكرناها، دون حساب مستحقات ائتمانية أو فائدة أو حد متاح أو رصيد حساب جار. تختلف وظيفة هذه الحقول بحسب المنتج الفعلي. إذا احتجت إلى فهم أثر الرد في كشف بطاقتك، فاقرأ تسمية القيد وتعليمات الجهة التي أصدرتها.
عند سؤال المتجر، يمكنك القول: «أرجو توضيح توزيع الستين بين بطاقة الهدية والوسيلة الأخرى في طلبي». هذه صياغة أدق من «لم أسترد المبلغ» إذا كنت لم تراجع الوجهة بعد. قد يكون السؤال عن اختيار الوجهة أو عن التنفيذ أو عن المبلغ المقبول، ولكل منها دليل مختلف. افصل ما شاهدته فعلًا عن توزيع توقعت حدوثه بسبب تجربة سابقة مع متجر آخر.
6. الرد الثاني يحتاج رصيدًا متاحًا بعد الأول
نضيف إلى قصتنا ردًا ثانيًا مستقلًا مقداره 90، ونفترض قبوله وتنفيذه أيضًا. مجموع الردين 150: ستون أولًا وتسعون لاحقًا. نحدد في النموذج أن المتاح للرد إلى الهدية من هذا الشراء 120، والمتاح إلى المصرفية 180، مع عدم وجود أحداث أخرى. هذه حدود أعطيناها للحساب، وليست تصريحًا بأن كل متجر سيعرض الحدود نفسها أو يسمح باختيار التوزيع ذاته.
في سيناريو الهدية أولًا، أعيد إليها 60 من الرد الأول، فبقي من حدها المعطى 60. لذلك نوزع الرد الثاني التسعين إلى 60 أخرى للهدية و30 للمصرفية. يصبح مجموع رد الهدية 120، ومجموع رد المصرفية 30. استعملنا ما بقي من الحد بعد الحدث السابق؛ لم نمنح الرد الثاني قدرة مستقلة على إعادة 120 أخرى للبطاقة نفسها.
وفي سيناريو الوسيلة الأخرى أولًا، أعيد للمصرفية 60، فبقي من حدها المعطى 120. يمكن أن توضع التسعون كلها فيها ضمن شروط هذا النموذج، فيصبح ردها التراكمي 150، ورد الهدية صفرًا. هذا امتداد حسابي للسيناريو الذي عرفناه، ولا ندعي أن وصف الأولوية المختصر في صفحة متجر يشرح وحده كل حالات الحدود والردود اللاحقة أو الخيارات اليدوية.
اجعل لكل حدث صفًا مستقلًا، ثم عمودًا للمجموع التراكمي. لا تسجل 60 و90 و150 كثلاثة ردود؛ الرقم الأخير مجموع الأولين. إذا قرأت إشعارًا يذكر الإجمالي حتى الآن، فابحث عن وظيفة الرقم قبل إضافته إلى القائمة. تكرار الإجمالي داخل الأحداث قد يجعل جدولك يعرض ردًا 300 لطلب لم يفترض نموذجنا رد قيمته كاملة، ويخفي مكان الخطأ وراء جمع صحيح.
7. قارن النتيجة التراكمية دون خلط نوعي الرصيد
بعد الردين في سيناريو الهدية أولًا، يصبح رصيد الهدية 150: كان 30 بعد الشراء ثم أعيد إليه 120. عاد بهذا الحساب إلى قيمة البداية في مثالنا، لأن جميع ما استخدم من الهدية لهذا الطلب أعيد إليها. صافي شراء المصرفية أصبح 150، أي 180 ناقص 30. وصافي الشراء من الوسيلتين مجتمعتين 150، لأن إجمالي الرد المعطى 150 من طلب 300.
في السيناريو الآخر يبقى رصيد الهدية 30، ويبقى استخدامها الصافي 120، بينما يصبح صافي شراء المصرفية 30 بعد رد 150 إليها. جمع 120 و30 يعطي 150 أيضًا. إذن صافي الشراء الإجمالي متساو مرة أخرى، لكن قيمة رصيد الهدية والرد المطبق على المصرفية مختلفة. لا يصح وصف إحدى النتيجتين بأنها رد أقل من الإجمالي لمجرد أن الهدية لم تعد إلى رصيدها الأول.
تساعد المقارنة على اختيار السؤال الذي تحتاجه، لا على منح حق بوجهة تفضلها. قد تفضل أن يعود المبلغ إلى وسيلة معينة، لكن الإمكان والالتزام في واقعك يحتاجان إلى شروط الشراء ورد الجهة المختصة. لا نسمي السياسة الصحيحة أو الخاطئة من المثالين؛ نقرأ وصفين مختلفين ونبين أثر قواعد مؤلفة. والمساواة في مجموع الرد لا تعني أن كل رصيد صار متاحًا بالوظيفة نفسها.
إذا اختلفت العملة أو دخل رسم أو تعديل جديد إلى الملف، توقف عن استعمال نتائج المثال كما هي. نحتاج عندئذ إلى تعريف القيم التي يقارنها السجل، وكيف احتسبت لكل وسيلة. لا تجمع رقمًا بعملة الهدية مع رقم بعملة كشف آخر وتعلن وجود فرق من دون تفسير العلاقة. عملة واحدة وغياب الرسوم شرطان صريحان لحساباتنا، وليسا وصفًا لجميع عمليات الشراء المختلطة.
8. تحقق من البطاقة التي تحمل الرصيد المعاد
قد يقول الرد إن القيمة أعيدت إلى بطاقة أو رصيد بديل، بينما يراجع الشخص بطاقة قديمة فقط. قبل الحكم بأن المبلغ غائب، حدد مرجع الوجهة التي ذكرها المستند، وهل هي البطاقة المستخدمة أصلًا أم بطاقة جديدة أم نوع رصيد آخر. لا نضع قاعدة موحدة لهذه الحالات؛ نطلب تفسيرًا من الجهة التي أصدرت الرد، ثم نربطه بالحساب الصحيح بدل مقارنة بطاقتين غير متطابقتين.
استخدم معرفًا مختصرًا يميز البطاقة في سجل المتابعة، واتبع قناة الجهة المعتمدة عند مشاركة معلومات لازمة معها. لا يتطلب مثالنا نشر رمز الهدية أو أرقام بطاقة كاملة أو إرفاقها بملاحظة متاحة للآخرين. الهدف أن تعرف أنت أي رصيد تقرؤه وأن تستطيع ربطه بالمستند، لا أن تجعل كل من يرى الجدول قادرًا على استعمال البطاقة أو الاطلاع على معلومات حسابك.
افصل الإضافة الناتجة عن الرد من إضافة رصيد جديدة أو استخدام لاحق. في تمرين مستقل، لو صار رصيد الهدية 90 بعد رد الستين ثم استخدمت منها 20، تصبح اللقطة التالية 70. هذا لا يغير حقيقة توزيع الرد في السيناريو، لأن الاستخدام اللاحق حدث آخر معطى. لا نصف الفرق بين 30 و70 بأنه مقدار الرد دون الرجوع إلى تسلسل الأحداث الذي يشمل الاستخدام.
كذلك لا تعتمد على صورة بطاقة تحمل قيمة مطبوعة قديمة لتحدد الرصيد الحالي. راجع القناة الرسمية التي تعرض الرصيد والأحداث المتاحة للبطاقة التي تخصك، واحتفظ بوقت القراءة. قد توضح الصورة هوية أو قيمة إصدار، لكنها ليست سجلًا لجميع الحركات اللاحقة. السؤال العملي هو أي حدث زاد الرصيد أو أنقصه، لا أي رقم أكبر وأكثر ملاءمة لتوقعك عن عملية الإرجاع.
9. أنشئ سجلًا صغيرًا يربط المبلغ بالوجهة
اجعل جدولك يذكر مرجع الطلب، وإجمالي دفعه، ومبلغ كل وسيلة، ثم مرجع الرد ومقداره المقبول وتوزيعه وحالة التنفيذ. لا تحتاج إلى ملء جميع الخانات من تخمين. ضع «لم يحدد» عندما لا يذكر الإشعار الوجهة، و«لم يؤكد» عندما لا تملك دليل وصول. التفصيل يخدم السؤال نفسه: أين ذهبت قيمة الرد، لا مجرد كم وعدت رسالة بإعادته؟
سجل الإشعار والرصيد أو القيد بوظيفتين منفصلتين. مستند المتجر يصف عملية بدأها أو نفذها وفق ما يقوله، ولقطة رصيد الهدية أو القيد المصرفي يصف ما ظهر في الوسيلة التي راجعتها. لا نعطي في المقال مهلة موحدة للمطابقة. إذا بقي جزء يحتاج متابعة، احتفظ بمرجعه ومقداره ووجهته المقصودة، واطلب من الجهة المختصة تفسير حالته بدل إدخال موعد من نموذج عام.
راجع مجموع التوزيع لكل رد، ثم مجموع الردود لكل وسيلة. في رد أول 60 يفترض المثال أن مجموع الوجهتين 60، وفي الردين معًا يفترض 150. أما إذا ظهر مستند بتوزيع مختلف، فلا تغيره ليتبع المثال. قد يحتاج إلى تفسير سياسة أو تعديل أو حدث آخر. حسابنا أداة لفهم العلاقة بين الحقول، وليس معيارًا يلزم المتجر بتقسيم اخترناه أو ينفي مستندًا فعليًا.
احتفظ بالنسخة السابقة عند تصحيح سجل الوجهة أو المبلغ، واذكر المستند الذي سبب التصحيح. قد يبدل رد لاحق مرجع البطاقة أو يوضح أن إشعارًا كان إجماليًا لا حركة إضافية. ظهور التعديل يجعل التقرير قابلًا للفهم بعد فترة؛ حذف الأثر قد يترك أرقامًا صحيحة اليوم دون معرفة سبب اختلافها عما أرسلته في استفسار سابق. اربط النسخ بالحدث الذي تخصه دون عدها أحداثًا جديدة.
10. أسئلة واضحة عندما لا يشرح الإجمالي النتيجة
إذا رأيت «رد 60» ولم تعرف أين طبق، اطلب مقدار ما خصص للهدية ومقدار ما خصص للوسيلة الأخرى، ومعرف كل وجهة بصورة مناسبة للقناة. وإذا كان الرد الثاني مختلفًا، اسأل عن المتاح بعد الرد الأول وكيف أثر في التوزيع الجديد. لا تطلب رد الإجمالي مرة أخرى قبل معرفة ما حدث له؛ قد يكون السؤال عن توضيح وجهة قائمة، لا عن إنشاء استرداد إضافي.
وعندما يخالف التوزيع ما قرأته في صفحة عامة، اذكر رقم طلبك ووقت الشراء والسوق والقناة التي تخصه، ثم اطلب السياسة المطبقة عليه. قد تحتاج إلى توضيح نطاق الصفحة أو طريقة يدوية أو بطاقة بديلة، لكن لا نختار تفسيرًا من عندنا. وجود فرق بين توثيق Shopify وصفحة زارا الإمارات يبين لماذا يجب ربط المعلومة بجهتها، ولا يثبت مخالفة في واقعة لم نراجع مستنداتها.
افصل طلب تفسير رصيد الهدية عن طلب تحويله نقدًا أو اعتراض على قبول المرتجع. الأول يسأل عن مبلغ وحدث ووجهة؛ الآخران يتعلقان بشروط وحقوق لم يحددها هذا المقال. يمكنك الاحتفاظ بالأسئلة في الملف نفسه مع بيان وظيفة كل واحد. هذا يمنع أن يتلقى موظف سؤالًا عن سياسة سحب الرصيد بينما المشكلة التي تريد حلها هي معرفة البطاقة التي حملت الرد أصلًا.
عند إغلاق متابعتك، اكتب إجمالي الرد وتوزيعه على الوسيلتين، وما ثبت وصوله وما بقي يحتاج جوابًا. لا تجعل تساوي الإجمالي دليلًا على تطابق رصيد الهدية والقيد المصرفي، ولا تجعل اختلافهما دليلًا تلقائيًا على نقص الرد. المبلغ الواحد قد ينتهي إلى وجهتين بنسب مختلفة؛ تفسيره يحتاج إلى سياسة تخص شراءك ومستندات تربط كل جزء بوسيلته، مع جمع كل عملية مرة واحدة.
المصادر ومتابعة القراءة
- Shopify Help Center: Refunding orders، Refund to a gift card (يفتح في نافذة جديدة)help.shopify.com
- ZARA الإمارات: رد المبلغ لشراء مدفوع ببطاقة هدية (يفتح في نافذة جديدة)zara.com
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.