
قراءة سعر كل مئة قطعة في عرض الشراء تبدأ بتحديد عدد القطع الذي يغطيه مبلغ السعر، ثم توحيد كمية الطلب معه. لا تضع عدد الكراتين مباشرة مكان عدد القطع، ولا تعتبر مقام التسعير حجم العبوة تلقائيًا. نقرأ تعريفين في سياق توثيق SAP، ثم نحسب أمثلة مؤلفة بعملة واحدة ودون ضرائب أو رسوم أخرى؛ الحساب لا يثبت طلبًا أو فاتورة حقيقية.
الخلاصة السريعة
حوّل الطلب إلى وحدة السعر، ثم اقسم الكمية على العدد الذي يغطيه السعر واضرب بالمبلغ؛ حجم العبوة ومقام التسعير حقلان مختلفان.
- يعرض توثيق SAP Sourcing كمية تسعير يتصل بها السعر، ويحسب الإجمالي بمراعاتها؛ مبلغ السعر وحده لا يكفي. نأخذ تعريف الحقل في سياقه، لا اسمًا موحدًا لكل نظام. [1]
- يعرض توثيق مشتريات SAP وحدات منفصلة للطلب والسعر والشرط، مع سياقات تحويل بينها. ميز عدد الوحدات الذي يغطيه السعر من وحدة قياسه، ولا تنقل إجراءات النظام إلى كل عرض. [2]
- في مثال مؤلف، 250 لكل 100 قطعة وطلب 240 قطعة يعطي 600 ، أي 2.5 لكل قطعة. الأرقام بعملة واحدة ودون رسوم أخرى؛ ليست سعرًا حاليًا أو إثباتًا لتكلفة نهائية.
- في مثال مستقل، 8 كراتين وكل كرتون 12 قطعة تعني 96 قطعة. سعر 80 لكل 10 قطع يعطي 768 ؛ المضاعف 9.6 ليس عدد عبوات، ولا نرفعه إلى 10 تلقائيًا. مقام التسعير لا يحدد وحده حد الطلب أو سياسة التقريب.
- عرض آخر مؤلف 102 لكل 12 قطعة يعطي 816 للكمية 96 نفسها، بفرق 48 عن 768 ، فقط تحت فرض تطابق المنتج والنطاق والعملة وبقية الشروط. لا يحدد الفرق وحده العرض الأنسب.
- في فرع كمية جزئية، 5 كراتين تعني 60 قطعة وقيمة 480 بالسعر نفسه، وتبقى 36 قطعة بقيمة 288. هذه قراءة للكمية في المثال، لا قرار قبول أو دفع أو قاعدة فاتورة.
- احفظ الكمية والوحدة وحجم العبوة ومقام السعر والعملة والنسخة، وافحص أي تغيير أو رسم مستقل؛ التحويل ليس خصمًا جديدًا يطبق مرة أخرى. إذا غاب عامل التحويل أو معنى السعر، اسأل ولا تخمن؛ لا تستخرج سياسة طلب أو سعرًا جديدًا من الحساب وحده.
اقرأ المبلغ مع عدد القطع الذي يغطيه
يعرف شرح SAP Sourcing، في صفحة بنود الاتفاق الرئيسي بالإصدار 11 ، حقل Price Unit بوصفه عدد وحدات يتصل به السعر، ويعرض حساب الإجمالي بمراعاة هذا العدد. نقرأ التعريف في سياقه؛ لا يكفي نقل مبلغ تحت عنوان «سعر الوحدة» دون معرفة ما إذا كان يغطي قطعة واحدة أو عددًا محددًا من القطع. [1]
عند فتح عرض المورد، ابحث عن الجملة التي تربط السعر بالكمية، وليس عن الرقم النقدي وحده. قد تجد «لكل مئة قطعة» في سطر الوصف أو عنوان العمود أو ملاحظة أسفل الجدول. احتفظ بالمعلومة مع السعر عندما تنقله إلى ورقة المقارنة. حذف هذه العبارة يجعل الرقم يجيب عن سؤال مختلف، وقد يبقى الجدول منظمًا في ظاهره بينما فقد العلاقة التي تسمح بحساب قيمة الطلب على نحو مفهوم.
حدد أيضًا العملة والمنتج والنسخة التي يخصها العرض. تطابق مبلغين رقميًا لا يعني أنهما يصفان السعر نفسه إذا اختلف العدد المسعر أو العملة أو البند. لا نستنتج جودة توريد أو شروط دفع من طريقة كتابة السعر. غرض البداية أن تعرف ما الذي يقول المستند إن هذا المبلغ يغطيه، وما الذي ما زال يحتاج إلى توضيح، قبل استعمال الأرقام في مقارنة أو طلب أو سؤال موجه إلى المورد.
إذا كتب العرض «250» فقط، فلا تضف له من تلقاء نفسك «لكل مئة» لأنك اعتدت ذلك من مورد سابق. يمكن أن تضع في سجل المراجعة أن معنى السعر لم يتضح، ثم تسأل عن عدد القطع ووحدة القياس المرتبطين به. إبقاء الخانة مفتوحة أدق من حساب إجمالي يبدو كاملًا اعتمادًا على تفسير غير مؤكد. العملية الرياضية لا تعوض معلومة مفقودة، حتى لو كانت نتيجتها رقمًا يمكن إدخاله في نموذج الطلب بسهولة.
افصل وحدة الطلب ووحدة السعر وحجم العبوة
يعرض توثيق مشتريات SAP أمثلة بوحدات منفصلة للطلب والسعر والشرط، مع سياقات تحويل بينها. مثل هذا الفصل يوضح أن اسم حقل السعر قد يتناول وحدة قياس مختلفة عن عدد الوحدات المسعر في شرح آخر. نحدد معنى كل حقل في مستنده، ولا ننقل معاملات الوزن أو إجراءات النظام إلى كل طلب شراء. [2]
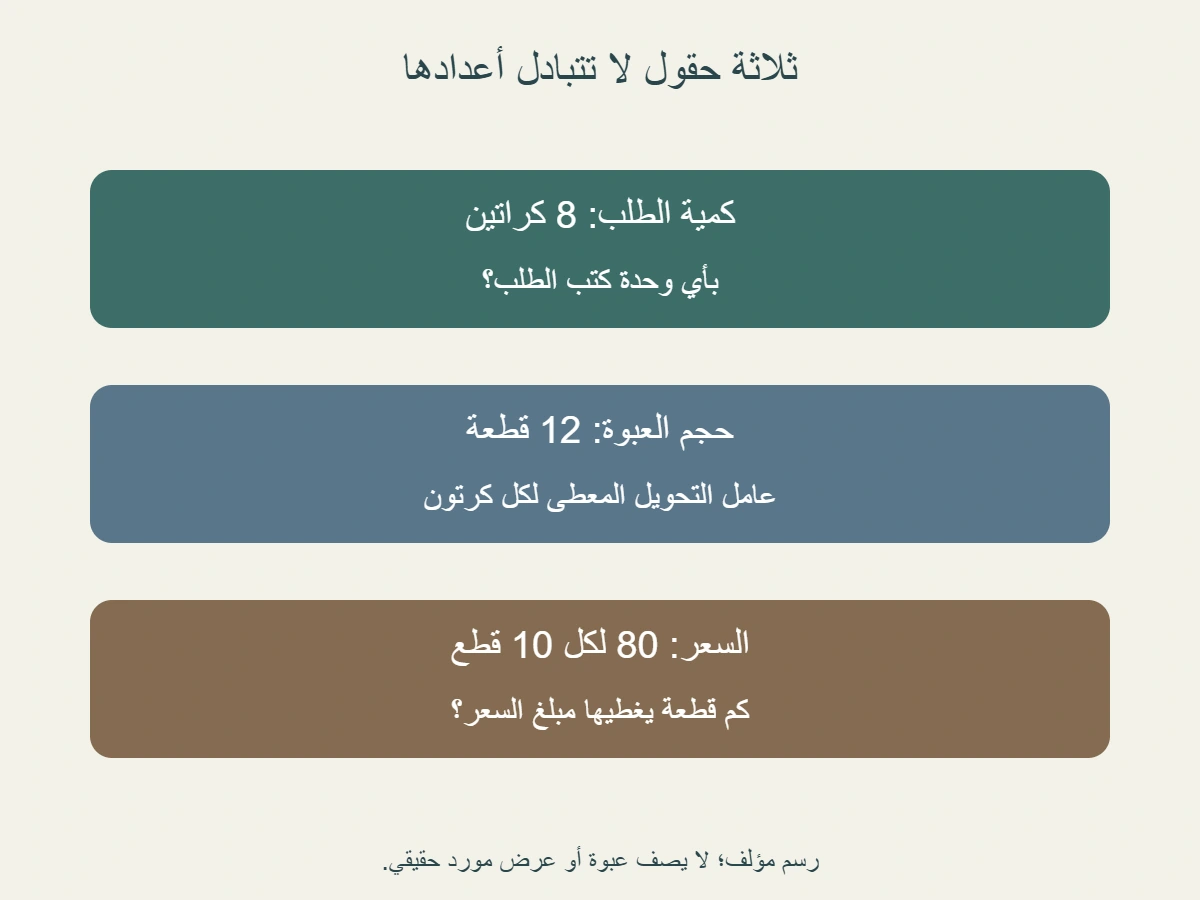
في ورقة مؤلفة، يمكن أن تكون كمية الطلب ثمانية كراتين، وحجم الكرتون اثنتي عشرة قطعة، بينما السعر المذكور يغطي عشر قطع. لدينا هنا ثلاثة أعداد، ولكل منها وظيفة. الثمانية تعد العبوات المطلوبة، والاثنتا عشرة تحول العبوة إلى قطع، والعشرة تحدد كمية القطع التي يقابلها مبلغ السعر. لا نستبدل أحد الأعداد بالآخر لأنه أصغر أو لأنه يظهر أقرب إلى خانة المبلغ في الجدول الذي نقرأه.
اسأل عن حجم العبوة للبند المعني، لا عن معنى الكرتون على نحو عام. كلمة كرتون لا تعطينا عددًا ثابتًا من القطع لكل المنتجات، ولذلك أعطينا عامل التحويل صراحة في المثال. إذا احتوى عرضان على عبوتين مختلفتين، احفظ حجم كل واحدة بجوارها بدل استعمال العامل الأول لجميع السطور. كما لا نستخدم وزنًا تقديريًا لكل قطعة في مسألة تسعير بالوزن إذا كانت البيانات المعنية تحتاج وزنًا فعليًا أو قاعدة مختلفة.
ولا تجعل عدد القطع الذي يغطيه السعر وصفًا تلقائيًا للتعبئة. سعر كل عشر قطع لا يعني في مثالنا أن المورد يضع عشرًا في كرتون أو يبيع كرتونًا جزئيًا. هذه علاقة تسعير أعطيناها مستقلة عن العبوة ذات الاثنتي عشرة قطعة. إذا أردت معرفة ما يمكن طلبه وتسليمه، اقرأ بيان التعبئة وشروط الكمية المناسبة لذلك السؤال؛ لا يستخرجها المقال من مقام يستخدمه فقط لحساب مبلغ تحت فرضيات معلنة.
احسب سعر المئة في المثال الأول
نفترض عرضًا مؤلفًا لسعر 250 من عملة واحدة لكل 100 قطعة من بند محدد، مع طلب 240 قطعة. لا ضريبة أو شحن أو خصم أو رسم آخر في المسألة، والتسعير هنا تناسبي بهذه البيانات. تصبح قيمة البند 240 ÷ 100 × 250 = 600. هذا ناتج المثال، لا سعر مصنع ولا مجموع فاتورة فعلية راجعناها أو مبلغًا يحكم على حق دفع.
يمكن الوصول إلى النتيجة عبر سعر القطعة الواحدة:250 مقسومة على 100 تعطي 2.5 لكل قطعة، ثم 240 مضروبة في 2.5 تعطي 600. الطريقتان تعيدان المبلغ نفسه لأننا حافظنا على الوحدة والمقام والكمية. لا تكتب 250 بوصفها سعر القطعة ثم تضربها في 240 ؛ عندها تغير تعريف السعر قبل الحساب. المشكلة ليست في عملية الضرب نفسها، بل في إسناد معنى جديد إلى المبلغ لا يتفق مع ما أعطيناه في العرض المؤلف.
والعدد 2.4 الناتج من 240 على 100 مضاعف للمبلغ الذي يغطي المئة، وليس عدد صناديق تسلم. لم نعط عبوة في هذا المثال الأول، فلا نستخرجها من نتيجة القسمة. كما لا نفترض أن الطلب يجب أن يكون مضاعفًا صحيحًا للمئة؛ هذه معلومة أخرى تحتاج شرطًا مستقلًا إذا كانت مهمة. المثال يجيز الحساب التناسبي صراحة، ولا يحول هذه الإجازة إلى قاعدة تجارية لجميع الموردين أو لجميع عروض الأسعار التي تستعمل عبارة سعر المئة.
احتفظ بالنطاق الذي حسبت عليه 600 عندما تذكر النتيجة. إذا طلب شخص إجمالي الدفع، فالسؤال قد يحتاج بنودًا أخرى لم تتضمنها المسألة. لا تسمِّ 600 تكلفة واصلة أو مبلغًا شاملًا لما لم نفحصه. وفي المقابل، لا تضف رسمًا افتراضيًا كي يبدو المثال أكثر واقعية. يمكن أن تكون نتيجة البند واضحة ومفيدة بوصفها نتيجة محدودة، مع إعلان أن الحساب النهائي لطلب فعلي يعتمد على البيانات والشروط المرتبطة به.
حوّل الكراتين إلى قطع في المثال الثاني
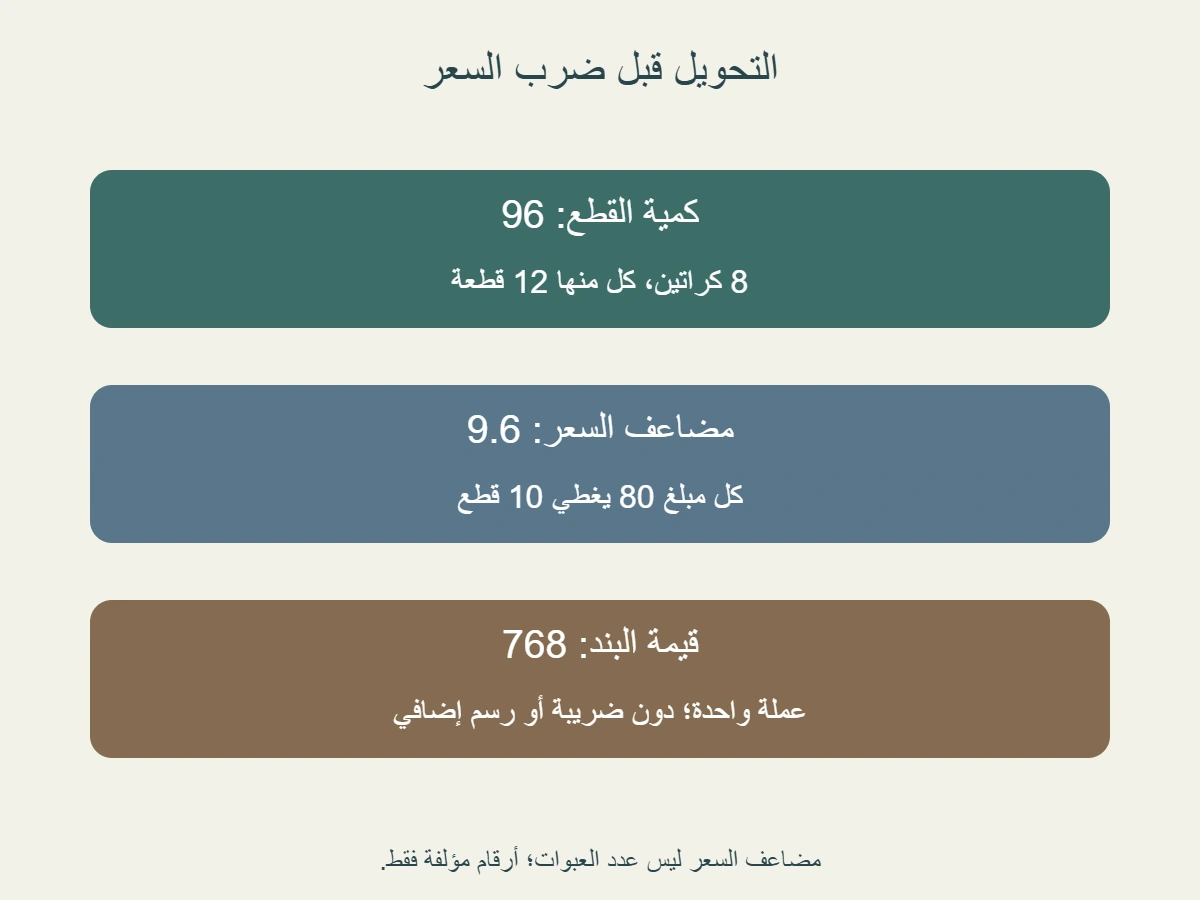
ننشئ مثالًا مستقلًا عن سعر المئة: طلب 8 كراتين، يحتوي كل كرتون في المعطيات على 12 قطعة، والسعر 80 من العملة نفسها لكل 10 قطع. مجموع القطع 96 ، بقيمة 96 ÷ 10 × 80 = 768. اشترطنا ثبات محتوى الكرتون وتسعير جميع القطع بهذه العلاقة ودون رسوم أخرى. الأرقام أصلية مؤلفة للتفسير، ولا تعود إلى منتج أو مورد حقيقي.
التحويل إلى 96 يسبق تطبيق السعر، لأن كمية الطلب كتبت بالكراتين بينما العدد الذي يغطيه 80 كتب بالقطع. إذا ضربت 8 في 80 ، تحصل على 640 ، لكنه حساب لسعر افترض أنه يخص الكرتون. لم نعط هذا التعريف في المسألة، ولذلك يقل الناتج 128 عن 768 دون أن تكون هناك خصومات أو تغييرات أسعار. ظهور فرق لا يثبت سببًا تجاريًا؛ قد يكون نتج هنا من استعمال الوحدة الخطأ قبل أي نقاش عن رسوم أو شروط.
ويمكن التحقق من الإجمالي بطريقة أخرى: السعر لكل قطعة 8 ، والكرتون المؤلف ذو 12 قطعة تكون قيمته 96 ؛ ثمانية كراتين تعيد 768. يختلف الرقم 96 هنا في وظيفتين:96 قطعة في الطلب كله، و 96 من العملة قيمة كرتون واحد بالسعر المعطى. احتفظ بالوحدة بجوار كل رقم كي لا يختلطا. تساوي الأعداد في مثال لا يتيح تبديل أسماء الحقول أو جمع كمية مادية إلى مبلغ نقدي تحت عنوان إجمالي.
إذا تغير حجم العبوة في نسخة أخرى، لا تبق عامل 12 دون مراجعة. يمكن أن يبقى مبلغ 80 ومقام 10 كما هما بينما تتغير قيمة الكرتون نتيجة اختلاف عدد القطع فيه. هذا ليس دليل تغير سعر القطعة في تلك الفرضيات؛ إنه تغير في كمية العبوة. يبدأ السؤال بما تغير في المستند، ثم يعاد الحساب من الحقول الصحيحة. لا يحكم المقال على تغيير عبوة فعلي أو يختار كمية لشراء، بل يوضح ما يعتمد عليه ناتج البند.
لا تقرب مضاعف السعر إلى عدد عبوات
في المثال الثاني، 96 مقسومة على 10 تعطي 9.6. هذا مضاعف للسعر 80 في العلاقة التي أعلنّاها، وليس عدد الكراتين المطلوبة أو المستلمة. الطلب ما زال 8 كراتين تحتوي 96 قطعة. لا ترفع 9.6 إلى 10 لأن الكراتين لا تقبل أجزاء في تصورك؛ القسمة لا تعد الكراتين أصلًا. يجب أن يبقى الناتج باسم السؤال الذي يجيب عنه، بدل أن يحمل قاعدة تعبئة لم تكن جزءًا من العملية الحسابية.
لو رفعت المضاعف إلى 10 ثم ضربت في 80 ، لصار المبلغ 800 ، بزيادة 32 على 768. هذه الزيادة ناتجة من قاعدة تقريب أضفتها إلى مثال تناسبي لم يعطها، وليست رسمًا محددًا في العرض. إذا كان لدى مورد حقيقي حد احتساب أو حد طلب أو قاعدة تقريب، يحتاج إلى بيان واضح حتى يدخل الحساب الصحيح لذلك الطلب. لا نستخرج وجود القاعدة من رقم كسري ظهر في القسمة، ولا ننفي وجودها في كل عقد من مثالنا.
يمكن أن تكتب في جدولك «مضاعف السعر 9.6» في عمود مختلف عن «كمية الطلب 8 كراتين». بهذه الطريقة يستطيع المراجع فهم لماذا توجد كسور في حساب القيمة دون وجود عبوة جزئية في المعطيات. لا تحتاج إلى تغيير شكل العرض الأصلي كي تفعل ذلك؛ احتفظ بتعريف الأعمدة في ورقة المطابقة. وإذا استعمل النظام اسمًا مختلفًا لهذا العدد، وضح علاقته بما تحسبه بدل فرض تسمية المقال على شاشة أو تقرير لم نقرأه.
ولا تجعل مقام 100 في المثال الأول أو 10 في الثاني حدًا أدنى للشراء. عدد الوحدات المسعر، ومضاعفات التعبئة، والكمية الدنيا إن وجدت، معلومات قد تتصل بالطلب لكنها ليست الحقل نفسه. اسأل عن كل ما يؤثر في الكمية التي ستعتمد إذا لم يتضح، ثم احسب وفق ما ثبت. يمنع هذا الفصل أن تصبح قسمة صحيحة سببًا لطلب وحدات إضافية أو زيادة مبلغ دون بيان، أو أن يبدو رقم سعر مختصر جوابًا عن شروط لم يذكرها.
قارن عرضين بعد توحيد الكمية والنطاق
نضيف عرضًا مؤلفًا آخر للمثال الثاني:102 لكل 12 قطعة، للمنتج نفسه وبالعملة والنطاق وبقية الشروط نفسها في الفرض، ودون بنود أخرى. سعر القطعة 8.5 ، وللكمية 96 تكون القيمة 816. الفرق عن 768 يساوي 48. اخترنا تطابق النطاق صراحة كي يكون السؤال عن هذه الأسعار فقط؛ لا تثبت الأرقام أن عرضين حقيقيين متكافئان في الجودة أو التسليم أو الشروط لمجرد تشابه وصفهما المختصر.
لا تقارن 80 و 102 كأنهما سعران للقطعة الواحدة. الأول يغطي 10 قطع والثاني 12 ، ولكل مبلغ مقامه. تحويلهما إلى 8 و 8.5 للقطعة يوضح المقارنة العددية، وتطبيقهما على الكمية 96 يوضح قيمة البند نفسه في الفرض. كما لا تسمِّ فرق 48 وفرًا محققًا قبل معرفة قرار الطلب وما ينطبق عليه من نطاق. في مثالنا هو فرق حسابي بين عرضين مؤلفين، ولم نختر موردًا أو ننفذ شراء أو نؤكد تكلفة فعلية.
إذا كانت العملة أو الكمية أو الرسوم مختلفة، سم اختلافها قبل إدخالها في جدول واحد. يمكن أن تحتاج المقارنة الفعلية إلى معلومات أخرى، ولا يختار المقال سعر تحويل أو ضريبة لها. لا توحد الشكل البصري للأعمدة وتخفي اختلاف تعريف الرقم داخلها؛ ذلك يجعل المقارنة أسهل في القراءة ظاهريًا لكنه قد يغير السؤال. تحفظ الورقة الجيدة اسم السعر ومقامه ووحدته والكمية التي طبق عليها، مع البنود التي لم تدخل الحساب.
وعندما تصل نسخة جديدة من عرض، اربطها بمرجعها وتاريخها وما تغير فيها. إذا تغير مقام السعر من 12 إلى 10 وبقي 102 ، فهذا تغير في العلاقة المسعرة لا مجرد تحديث تنسيق. وإذا بقي سعر القطعة المكافئ نفسه مع تغيير طريقة التعبير، يمكنك إثبات ذلك بالحساب تحت الشروط نفسها. لا تصف كل تغيير في الرقم بأنه ارتفاع أو انخفاض قبل قراءة ما يغطيه، ولا تجعل تساوي الإجمالي يثبت تطابق بقية البنود تلقائيًا.
اقرأ كمية جزئية دون استنتاج قاعدة دفع
في فرع مستقل للمثال الثاني، نفترض وصول 5 كراتين من الثمانية، بالمحتوى نفسه 12 قطعة لكل كرتون. الكمية الجزئية 60 قطعة، وحسابها بالسعر 80 لكل 10 يعطي 480. وتبقى 3 كراتين، أي 36 قطعة، بقيمة حسابية 288 بهذه البيانات. مجموع 480 و 288 يعيد 768. هذا تقسيم للكمية والمبلغ في التمرين، وليس سجل تسليم أو قرار قبول أو بيانًا لوقت إصدار فاتورة أو وجوب دفع.
افصل عدد الطلب من عدد الاستلام وكمية البند الذي يخص فاتورة إن كانت لديك. لا تفترض أنها أعداد متساوية لمجرد اتصال المستندات بالمرجع نفسه، ولا تعتبر اختلافها خطأ قبل فهم نطاق كل ورقة. قد يكون السؤال عن جزء من الطلب أو عن فترة أو عن حالة لم تتضح. المقال لم يعط سياسة فوترة أو محاسبة تحكم على 480 بوصفه مبلغًا واجب الدفع؛ يلزم المستند المنطبق إذا أردت جوابًا عن تلك العلاقة الفعلية.
وعندما تقرأ كمية مستلمة، احتفظ بوحدتها كما وردت. خمس كراتين في فرضنا ليست خمس قطع، وستون قطعة ليست ستين كرتونًا. إذا كانت العبوات الفعلية تختلف في المحتوى، فلا تطبق عامل 12 لمجرد أنه موجود في مثالنا. اسأل عن البيان الذي يحدد محتوى البند أو عن الكمية المثبتة في السجل المعني. الحساب يمكن أن يبقى واضحًا مع بقاء السؤال التشغيلي مفتوحًا، لكنه لا يثبت كمية لم نملك بياناتها.
لا تجمع قيمة الطلب 768 وقيمة الجزء 480 بوصفهما طلبين ماليين إضافيين إذا كان الجزء داخل الطلب وفق الفرض. احتفظ بعلاقة الجزء بالكل حتى لا يتكرر المبلغ في الملخص. وفي المقابل، لا تخصم 480 من فاتورة أخرى من تلقاء نفسك لتوحيد الأرقام؛ ربما تخص نطاقًا مختلفًا يحتاج تفسيرًا. غرض التمرين أن تعرف ما وصفته كل كمية وما أنتجته كل عملية، لا أن تنشئ تسوية أو قيدًا أو قرار دفع خارج المعطيات.
افصل السعر عن الخصم والرسم والتحويل غير المعلوم
الانتقال من سعر كل 100 إلى سعر قطعة واحدة ليس خصمًا في المثال الأول؛ إنه تعبير مكافئ عن علاقة 250 بمئة قطعة. لا تسجل القسمة كخصم جديد ثم تطبقها مرة أخرى على الإجمالي. إذا وجد خصم فعلي في عرض آخر، يحتاج إلى تعريفه ونطاقه، ولا نخلطه مع مقام التسعير. التمييز بين تحويل طريقة التعبير وتغيير السعر يساعد على منع أن تظهر نتيجة أصغر لأن العملية نفسها أدخلت مرتين بأسماء مختلفة.
وكذلك لا يستخرج الحساب رسومًا من الفرق بين ضرب غير صحيح وناتج صحيح. مبلغ 32 في مثال التقريب الزائد سببه رفع المضاعف الذي اخترناه، ومبلغ 128 في استعمال الكراتين بدل القطع سببه تعريف الوحدة المختلف. لا نحولهما إلى رسم مورد أو مبلغ يسقطه تلقائيًا. عند مراجعة ملف فعلي، ابدأ بتفسير الحقول والخطوات التي دخلت الحساب، ثم راجع أي بند آخر في مستنده بدل استخدام الأرقام المؤلفة أسماء لرسوم لم تثبت.
إذا كان عامل التحويل غائبًا، احتفظ بالنتيجة التي تعرفها وحدودها. يمكن أن تعرف عدد الكراتين المطلوبة والسعر لكل قطع، لكنك لا تعرف كمية القطع التي تتيح الضرب. لا تختَر متوسط عبوة من منتج مشابه لكي تنتج مبلغًا كاملًا. سؤال مثل «كم قطعة في الكرتون لهذا البند والنسخة؟» يحدد المعلومة الناقصة، بينما إجمالي مبني على التخمين قد ينتقل إلى ورقة أخرى ويفقد التحذير الذي كان يجب أن يصاحبه.
وعند إضافة شحن أو ضريبة أو رسم إلى طلب فعلي، اقرأ وحدة البند ونطاقه أيضًا. لا نحدد طريقة احتساب تلك البنود هنا، ولا ننقل سعر القطع إلى كل رسم لمجرد ظهوره في الفاتورة. قد يحتاج السؤال إلى وحدة أو أساس أو شرط مختلف، ويجب أن تسمى هذه البيانات إذا استعملت. تستطيع إبقاء قيمة المنتج المحددة 600 أو 768 في نطاق مثالها، مع توضيح أن إجمالي مستند أوسع لا ينتج من هذا المقال وحده.
اكتب استفسارًا يحدد المعلومة التي تنقص
يمكن أن تبدأ المراسلة بوصف ما وجدته: كمية الطلب مكتوبة بالكراتين، والسعر لكل عدد محدد من القطع، وتحتاج إلى بيان حجم العبوة لهذا البند. اذكر مرجع العرض والنسخة بدل إرسال سؤال عام عن سعر الوحدة. إذا كان السؤال عن مقام السعر نفسه، وضح الرقم المكتوب وما تريد تأكيده، دون إضافة تعريف تختاره من خبرة سابقة. لا نرسل رسالة فعلية في المقال؛ هذه صياغة أصلية تساعد على جعل الاستفسار قابلًا للإجابة.
إذا طلبت إجماليًا لكمية معينة، سم الكمية ووحدتها والنطاق الذي تريد أن يشمله المبلغ. مثالنا يعزل قيمة البند دون رسوم أخرى، لكن الطلب الحقيقي قد يحتاج بيانات إضافية. لا تجعل المورد يخمن هل تقصد القطع أم الكراتين أو إجمالي الدفع أم سعر المنتج فقط. الوضوح في السؤال يتيح مقارنة الجواب بما طلبته، ويمنع أن تتحول عبارة قصيرة مثل «أرسلوا الإجمالي» إلى عدة تفسيرات مختلفة تحفظ كلها تحت المرجع نفسه.
وعندما يصل الرد، قارنه بالخانة الناقصة. قد يوضح عدد القطع في العبوة دون أن يبين حد الطلب، أو يذكر سعر القطعة دون تفصيل الرسوم. حدث ما أجاب عنه واترك الباقي مفتوحًا. لا تعتبر وصول رسالة إغلاقًا لكل أسئلة الطلب، ولا تجعل عددًا صحيحًا في الإجمالي دليلًا على أن جميع التحويلات فحصت. يكفي أن تربط كل نتيجة بالمعلومة التي أثبتتها والمستند الذي يخصها قبل نقلها إلى الملخص.
احتفظ أيضًا بما كان مفترضًا وما أصبح مؤكدًا في الملف الذي تعمل عليه. إذا بدأ الحساب بمحتوى عبوة افتراضي ثم وصل بيان مختلف، حدث كمية القطع ونواتجها بدل تعديل الإجمالي وحده. قد تتغير المقارنة والتقسيم الجزئي أيضًا، ولهذا يفيد أن تعيد بناء ما يعتمد على الحقل المتغير. لا نسمي التحديث تخفيضًا أو زيادة سعر إذا كان الذي تغير هو عامل التعبئة؛ اسم التغيير يجب أن يتفق مع البيانات التي عدلتها.
احتفظ بطريقة الحساب مع النتيجة
ورقة المطابقة المفيدة تحفظ اسم البند والنسخة والكمية ووحدتها، وحجم العبوة إذا استعمل، ومبلغ السعر وعدد الوحدات الذي يغطيه والعملَة، ثم قيمة البند ونطاقها. يمكن أن تضيف مرجع السؤال أو الرد الذي أكمل معلومة، دون إنشاء سجل معقد. الغرض أن يستطيع مراجع آخر إعادة 600 من 240 و 100 و 250 ، أو إعادة 768 من 8 و 12 و 10 و 80 ، مع معرفة أن الأعداد المؤلفة ليست حقولًا رآها في طلب حقيقي.
لا تحفظ الإجمالي وحده إذا كان السؤال يتعلق بتحويل أو مقام. مبلغ 768 قد يرد في أكثر من علاقة مختلفة، ولا يعيد وحده محتوى العبوة أو السعر لكل قطعة. وجود الأعداد والوحدات والخطوات يجعل التغيير اللاحق مفهومًا، كما يبين ما الذي يحتاج إلى مراجعة إذا اختلف مستند جديد. لا يثبت هذا السجل صحة توريد أو جودة أو اتفاق قانوني؛ إنه يحفظ طريقة قراءة البيانات التي استخدمتها في الحساب المحدد.
الصور المرافقة رسومات أصلية للحقول والمسار الحسابي، وليست صور عبوات أو شاشة شراء فعلية. يظهر فيها 8 كراتين و 12 قطعة و 80 لكل 10 لأننا أعطينا هذه البيانات في التمرين، لا لأننا فحصنا منتجًا لدى مورد. يبقى مثال المئة مستقلًا، ومثال الاستلام الجزئي فرعًا معلوم العلاقة بالمثال الثاني. فصل الحالات يحفظ معنى كل ناتج ويمنع أن تجمع كل أرقام المقال في قائمة مصروفات أو طلبات لا توجد أصلًا.
تتيح قراءة كمية التسعير وحجم العبوة أن تعرف أي عدد تضرب وأي عدد تقسم، وأن تفسر الناتج بوحدته وحدوده. يبدأ العمل بمعنى السعر ثم تحويل الطلب، وينتهي بقيمة بند تحت شروط معلنة وسؤال واضح عما ينقص. لا يصبح مقام السعر حدًا للطلب، ولا يصبح جزء الكمية قاعدة دفع، ولا يثبت الفرق المالي وحده العرض الأنسب. احتفظ بهذه العلاقات عندما تقرأ مستندًا فعليًا، ثم ارجع إلى بياناته وشروطه للإجابة عما يتجاوز حساب المثال.
المصادر ومتابعة القراءة
- SAP Sourcing: Master Agreement Line Items Tab, version 11 (يفتح في نافذة جديدة)help.sap.com
- SAP: Units of Measure in Purchasing Documents (يفتح في نافذة جديدة)help.sap.com
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.