
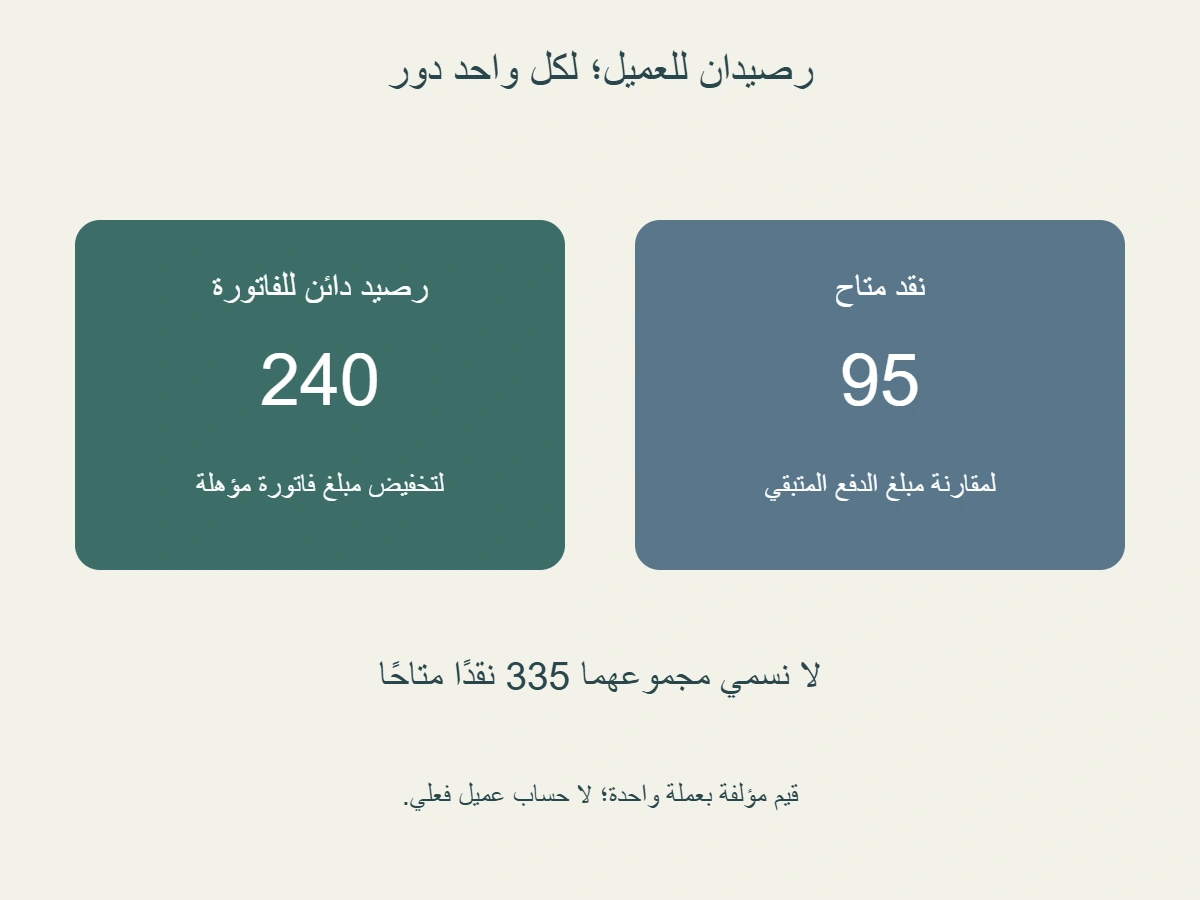
رصيد فاتورة العميل والرصيد النقدي في سترايب اسمان لحقلين مختلفين، فلا تجمعهما في مبلغ واحد وتسميه نقدًا جاهزًا للدفع. ابدأ بتحديد ما يخفض مبلغ الفاتورة، ثم اقرأ النقد المتاح لمبلغ الدفع المتبقي. نشرح التمييز في وثائق Stripe بأمثلة مؤلفة؛ لم نفتح حساب عميل أو ننفذ تحويلًا أو دفعة، والأعداد ليست كشفًا فعليًا أو عرض خدمة.
الخلاصة السريعة
افصل رصيد الفاتورة الذي يخفض المستحق عن الرصيد النقدي المخصص للدفع؛ احسب أثر الأول قبل مقارنة مبلغ الدفع بالنقد، مع مراعاة قواعد الحساب المعني.
- تصف Stripe رصيد الفاتورة بأنه تسوية للمستحق، والرصيد النقدي بأنه أموال للدفع أو الرد للعميل المرتبط به، لا محفظة رقمية أو مالًا إلكترونيًا عامًا. لا تسمي الرصيد الدائن دفعة نقدية. [2]
- في اصطلاح Stripe، رصيد الفاتورة السالب دائن. افتراضيًا يطبق على الفاتورة التالية عند اعتمادها نهائيًا، وبحد إجماليها وتطابق العملة؛ توجد قيود، منها فواتير Checkout Sessions ذات invoice_creation، فلا تعمم التطبيق على كل مسار. [1]
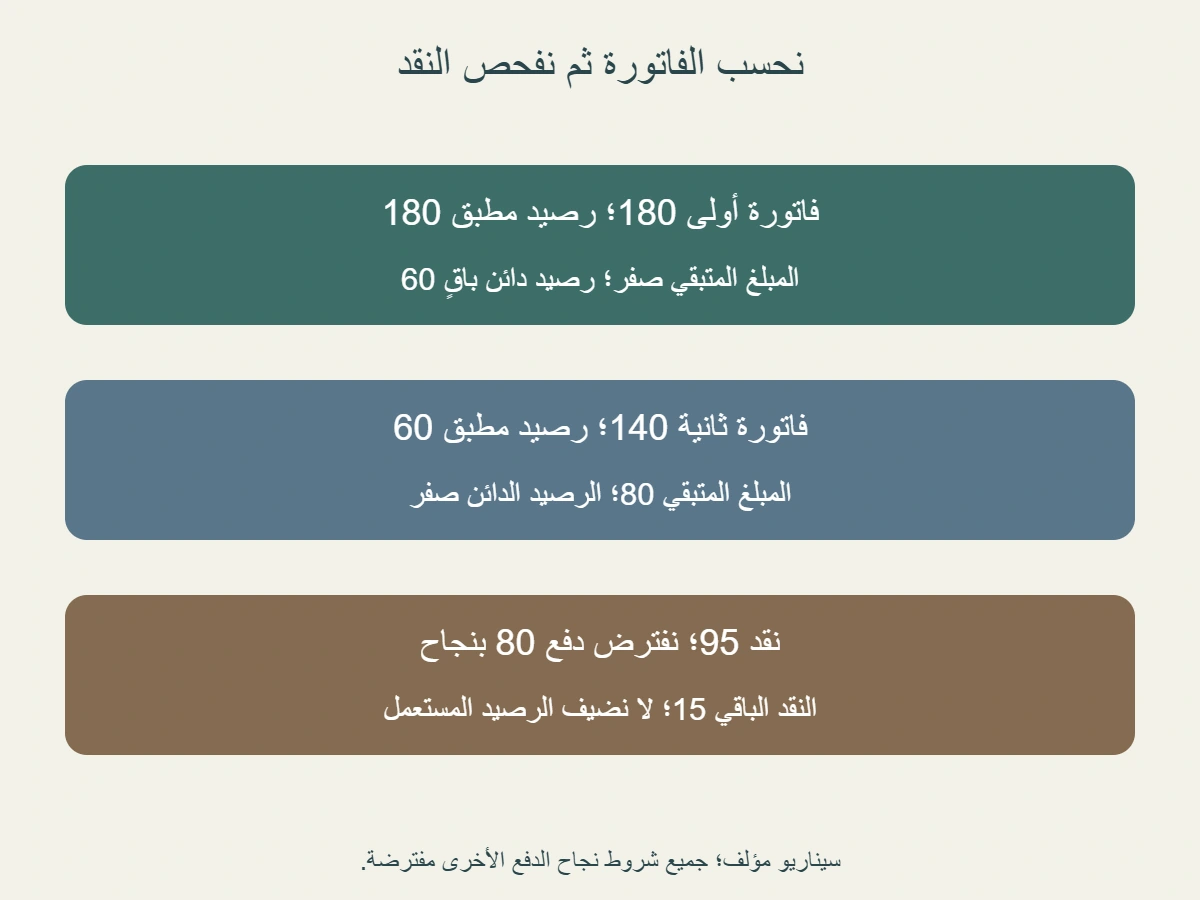
- في مثال مؤلف، رصيد دائن 240 ونقد 95 ، وفاتورة مؤهلة 180 تستخدم 180 من الدائن؛ يبقى دائن 60 ومبلغ فاتورة صفر، والنقد 95 لم يتغير. لا نسمي 240 زائد 95 نقدًا 335.
- فاتورة ثانية مؤلفة 140 تستخدم الدائن 60 ، فيبقى مبلغ 80 ورصيد دائن صفر. نفترض دفع 80 من النقد 95 بنجاح مع تحقق سائر الشروط، فيبقى نقد 15 ؛ ليس انخفاض المستحق قبضًا جديدًا.
- تتبع الرصيدين في سجلين؛ استعملنا 240 دائنًا مرة واحدة عبر 180 و 60. سجل الفاتورة ذي البداية السالبة ينتقل من سالب 240 إلى سالب 60 ثم صفر، ولا تطرح الإشارة السالبة كأنها زيادة للمستحق.
- ثبت العميل والعملة والتوقيت وعدم رسوم أو تعديلات أخرى في المثال. في بديل مستقل لفاتورة 160 ، يصبح المتبقي 100 والنقد 95: فرق 5 ، والدفع النقدي الكامل لا تكفيه هذه الأموال؛ لا نفترض تقسيمًا أو إيداعًا تلقائيًا. [2]
- احتفظ بمرجع كل رصيد وتطبيق ودفع وحالته وتاريخه. حساب المتبقي لا يثبت نجاح دفعة أو إرسال رد؛ الأرقام والرسوم هنا توضيحات مؤلفة، وتراجع قواعد المسار الفعلي قبل نقل النتيجة إليه.
اعرف وظيفة كل رصيد قبل قراءة مجموعه
تميز وثائق Stripe بين رصيد الفاتورة، الذي يمثل تسويات للمستحق ويستخدم لتخفيض فواتير لاحقة، والرصيد النقدي الذي يمثل أموالًا للدفع. وتصف النقد هنا بطبقة لمطابقة الأموال، لا محفظة رقمية أو مالًا إلكترونيًا عامًا؛ استعماله مرتبط بدفعات العميل نفسه أو الرد إليه. نقرأ وصف المزود، ولا ننشئ قاعدة محاسبية لكل برنامج. [2]
نفترض ورقة قراءة تحتوي على حقلين للعميل أ: «رصيد دائن للفاتورة 240» و«نقد متاح 95». الرقم الأول يخبرنا عن مقدار التخفيض الذي نعطيه في تمرين الفاتورة المؤهلة، والثاني عن النقد الذي نعطيه لسيناريو الدفع. لم نؤلف وصول 240 إلى البنك، ولم نضعه في سجل النقد. لذلك لا يكفي وجود الرقمين تحت اسم العميل نفسه كي نجعلهما نوعًا واحدًا من الأموال.
الحساب 240 زائد 95 يساوي 335 عدديًا، لكن عنوان «نقد متاح 335» لا يطابق حقلي الورقة. المشكلة ليست في الجمع، بل في الاسم الذي أعطيناه لناتجه. احتفظ بكل رقم مع وظيفته حتى عندما تريد تلخيص الوضع في سطر واحد. يمكنك كتابة «دائن للفاتورة 240 ، ونقد 95» دون أن تفقد معنى أي منهما، ودون أن توحي للقارئ بأنهما وصلَا نقدًا بالطريقة نفسها.
حين تقرأ شاشة حقيقية، اسأل عن الاسم الكامل للحقل لا كلمة الرصيد وحدها. فقد يحيل عنوان مختصر إلى إجمالي مستحق أو رصيد تسوية أو نقد. لا تضع أرقام التمرين مكان معلومات غير ظاهرة في الشاشة، ولا تعد معرفة اسم الحقل دليلًا على وجود مال جديد. ابدأ بسؤال محدد: هل أقرأ تخفيضًا للمستحق، أم أموالًا متاحة لدفع ما يبقى؟ ثم ابحث عن المرجع الذي يفسر الإجابة.
اقرأ الإشارة وقواعد التطبيق في نطاق المزود
في وثائق Stripe يكون رصيد الفاتورة السالب دائنًا، والموجب زيادة للمستحق. افتراضيًا يطبق الرصيد على الفاتورة التالية عند اعتمادها نهائيًا؛ تطبيق الدائن لا يتجاوز إجمالي الفاتورة، ويشترط تطابق العملة. ومن القيود عدم تطبيقه على فواتير Checkout Sessions المنشأة مع تفعيل invoice_creation. هذه تفاصيل المزود، وليست وعدًا بأن كل فاتورة ستستخدم الرصيد. [1]
سنكتب الدائن 240 بطريقتين في مثالنا: مقدار الدائن 240 ، وقيمة الحقل الموقعة سالب 240. الأولى تسهل شرح كمية التخفيض، والثانية تحفظ اصطلاح الإشارة في القراءة المسماة. لا تبدل بين الطريقتين أثناء إجراء العملية. إذا اخترت المقدار الموجب لبيان التخفيض، ففاتورة 180 تخفض بمقدار 180. أما كتابة 180 ناقص سالب 240 فتعطي 420 ، وهي ليست وصف تطبيق الدائن الذي نفترضه هنا.
ضع عنوانًا واضحًا للأعداد الموقعة في ورقة العمل. ويمكن أن تكتب كلمة سالب بجانب الرقم بدل الاعتماد على شرطة صغيرة في صورة قد يصعب قراءتها. ليس الهدف إلغاء اصطلاح البرنامج، بل التأكد من أن القارئ يعرف ما الذي يعنيه الرقم. لا تنقل معنى الإشارة إلى حساب بنكي أو نظام آخر لمجرد أن علامته تشبه العلامة هنا؛ لكل حقل سياقه الذي ينبغي التعرف إليه.
كذلك نعلن منذ البداية أن الفاتورتين في فرعنا الرئيس مؤهلتان لتطبيق الدائن وفق القواعد المعنية، وأنهما بالعملة نفسها وللعميل نفسه. هذا معطى تعليمي، لا نتيجة فحص إعدادات حساب. إذا لم تعرف في ملف فعلي مسار إنشاء الفاتورة أو حالة اعتمادها، اترك الأهلية سؤالًا. لن يثبت توفر دائن 240 بمفرده أن فاتورة بعينها ستمر بالمسار الذي افترضناه في المثال.
اتبع فاتورة أصغر من الرصيد الدائن
نبدأ بدائن 240 ونقد 95 ، ثم نعطي الفاتورة الأولى إجمالي 180. جميع القيم بوحدة نقدية واحدة مؤلفة، ولا ضريبة أو رسم أو تعديل إضافي خارج هذا الإجمالي. نفترض تطبيق 180 من الدائن على هذه الفاتورة المؤهلة. يصبح مقدارها المتبقي 180 ناقص 180 ، أي صفر، ويبقى من الدائن 240 ناقص 180 ، أي 60. لم نفترض أي حركة دفع نقدي في هذه الخطوة.
نكتب النتيجة في ثلاثة حقول مستقلة: مبلغ الفاتورة بعد التطبيق صفر، ومقدار الدائن الباقي 60 ، والنقد 95. لا نخفض النقد إلى سالب 85 بطرح 180 منه؛ فالمبلغ 180 استعملناه كتطبيق للدائن ولم نعطه دور الدفع من النقد. ولا نضيف 180 إلى 95 بدعوى أن الفاتورة حصلت عليه. لدينا تخفيض للمستحق في هذا السيناريو، وليس إيداعًا نقديًا جديدًا أو حركة بنكية ألّفنا تنفيذها.
والرصيد 60 ليس خصمًا ثانيًا على الفاتورة الأولى بعد أن أصبح مبلغها صفرًا. لو حاولنا استعمال 240 كلها لتخفيض 180 ، لأصبح الرقم الحسابي سالب 60 ، لكننا أعطينا الفرع تطبيقًا لا يتجاوز إجمالي هذه الفاتورة. لذلك نسجل الباقي في رصيد الدائن، لا كمستحق سالب جديد للفاتورة الأولى. إبقاء موضع كل جزء واضحًا يمنع استعمال الجزء الباقي مرتين في القراءة التالية.
لا نستنتج من رقم الصفر وحده حالة تشغيلية لفاتورة حقيقية. في تمريننا نحسب المبلغ بعد التطبيق المعطى؛ أما حالة الفاتورة في حساب فعلي فتقرأ من سجلها. احتفظ بمرجع التطبيق إذا كنت تراجع بيانات واقعية، ولا تعد صورة الرصيد الباقي دليلًا كافيًا على الفاتورة التي استعملته. يمكن أن يساوي الرقم ما تتوقعه بينما يبقى سبب التغير غير مثبت في المستند الذي أمامك.
انقل الدائن الباقي دون إعادة استعمال أصله
بعد الفاتورة الأولى، نقطة البداية الجديدة للدائن هي 60 ، وليست 240. استعملنا 180 في الخطوة السابقة ولم نؤلف حركة تعيده. عندما تنتقل إلى الفاتورة التالية، ضع بجانب 60 عبارة «باقي بعد تطبيق 180». هذه العلاقة تبين للقارئ كيف وصلنا إليه، وتساعده على مراجعة التسلسل دون أن يجمع صورة البداية مع صورة النهاية باعتبارهما رصيدين مستقلين قابلين للاستخدام في الوقت نفسه.
تخيل ملفًا يحتوي صورة للدائن 240 قبل التطبيق وصورة أخرى للدائن 60 بعده. جمع 240 و 60 للحصول على 300 لا يمثل دائنًا جديدًا في معطياتنا، بل يجمع لقطتين للرصيد نفسه. الترتيب الزمني هنا أساسي: الصورة الأولى تسبق استعمال 180 ، والثانية تليه. احفظ وقت كل لقطة ومرجعها، ثم اختر الحالة التي تخص الفاتورة التالية بدل اختيار أعلى رقم ظهر في الملف.
ولا نضيف النقد 95 إلى 60 لتسمية الناتج 155 رصيدًا دائنًا. يمكن أن يظهر الرقمان في تقرير واحد، لكن وظيفة كل واحد لم تتغير. في نموذجنا لا توجد حركة تحول النقد إلى دائن، أو تعيد الدائن إلى النقد. إذا جاء في حساب حقيقي سجل يبين حركة من نوع معين، فاقرأ أثرها من ذلك السجل؛ لا تنشئ التحويل بمجرد تقارب الأرقام أو وجود كلمة رصيد في عنوانيهما.
احتفظ في ورقة التمرين بمراجعة بسيطة: دائن البداية 240 يساوي المستخدم 180 زائد الباقي 60. هذه مساواة للأجزاء من النوع نفسه، وليست جمعًا للنقد والدائن. ويمكن إعادة كتابتها عند كل خطوة لاحقة لمعرفة مقدار ما استعمل وما بقي. لا تستخدم هذه المراجعة لتحديد سبب فرق واقعي تلقائيًا؛ فهي صحيحة هنا لأننا أعطينا جميع حركات الفرع، ولم نترك رسومًا أو تعديلات أخرى خارج النموذج.
احسب الفاتورة الثانية ثم قارن مبلغ الدفع بالنقد
نعطي الفاتورة الثانية إجمالي 140 ، مع بقاء الدائن 60 والنقد 95 من الخطوات السابقة. نفترض أنها مؤهلة وأن تطبيق 60 تم لها كاملًا. مبلغها بعد الدائن 140 ناقص 60 ، أي 80 ، ويصبح مقدار الدائن الباقي صفرًا. هذا هو المبلغ الذي سنقارنه بالنقد في الخطوة التالية، وليس إجمالي 140 الذي سبق أن خفضناه، ولا 180 الخاصة بالفاتورة الأولى.
لدينا نقد 95 ، والمبلغ المتبقي 80. في الفرع الرئيس نفترض صراحة تنفيذ دفعة 80 من هذا النقد بنجاح، مع تحقق جميع شروط العملية الأخرى وعدم رسوم أو حركة إضافية. يصبح النقد 95 ناقص 80 ، أي 15. لا نثبت النجاح بمجرد أن 95 أكبر من 80 ؛ لقد جعلناه معطى في السيناريو. في الحساب الفعلي تحتاج إلى حالة العملية ومرجعها حتى تميز نجاح الدفع عن مجرد كفاية العدد للمبلغ.
تنتهي هذه الخطوة بدائن صفر ونقد 15 ومبلغ فاتورة ثانية صفر بعد الدفعة المفترضة. لم نستعمل 60 مرتين: استخدمناه مرة لتخفيض 140 إلى 80 ، ثم دفعنا 80 فقط من النقد. لو دفعت 140 في الورقة مع بقاء تطبيق 60 ، لخفضت النقد إلى سالب 45 بدل 15 ، وأعطيت الدائن المستعمل دورًا إضافيًا في الدفع. لذلك نفصل حساب مبلغ الفاتورة عن حساب حركة النقد، ثم نربطهما بالمرجع.
وفي الملخص، اكتب «دفعة 80 مفترضة ناجحة» بدل أن تقول إننا أجرينا الدفع. الرسوم التوضيحية لا تعرض لوحة حساب أو تأكيد بنك؛ إنها تعرض ما أعطيناه في الفرع. هذا التمييز يحفظ فائدة المثال الحسابية دون أن يحوله إلى دليل تشغيلي. فإذا قرأت حالة مشابهة في عملك، تستطيع اتباع ترتيب الأسئلة نفسه، مع الاحتفاظ بالفرق بين المعطيات المفترضة والمستندات التي تثبت ما وقع فعلًا.
راجع الدائن والنقد في سجلين منفصلين
في سجل مقدار الدائن تبدأ 240 ، ثم تستعمل 180 ، ثم 60 ، وتنتهي صفرًا. مجموع التطبيقين 180 زائد 60 يساوي 240. وفي سجل النقد تبدأ 95 ، ولا يتغير في الخطوة الأولى، ثم نفترض دفع 80 وتنتهي 15. هذه مراجعتان منفصلتان لأن نوع الرصيد مختلف. لا نجعل مجموع تطبيقات الدائن 240 مبلغًا خرج من النقد، ولا نسمي النقد الباقي 15 الجزء الباقي من ذلك الدائن.
ولبيان الإشارة التي عرّفناها، يسجل المثال قيمة حقل الفاتورة سالب 240 ، ثم سالب 60 ، ثم صفرًا. الانتقال الحسابي الأول هو سالب 240 زائد 180 يساوي سالب 60 ، والثاني سالب 60 زائد 60 يساوي صفرًا. علامة الجمع هنا تقرب الرصيد الدائن السالب من الصفر في السجل المؤلف. لم نعط هذين العددين 180 و 60 معنى قبض نقدي، لذلك لا ننقلهما إلى سجل النقد لمجرد ظهور علامة الجمع.
سم كل سطر بما فعله داخل الفرع: تطبيق على الفاتورة الأولى، وتطبيق على الثانية، ودفعة نقدية مفترضة للثانية. تختلف هذه التسميات عن إضافة أموال جديدة أو طلب رد. إذا كررت إدخال السطر الذي يخص تطبيق 60 ، ستصبح مراجعة أجزاء الدائن غير متسقة مع 240 التي بدأنا بها. وجود نسخة ثانية من مستند التطبيق لا يمثل تطبيقًا آخر في هذا النموذج.
ويمكنك حفظ جدول العمل نصيًا دون اختراع قيود محاسبية: اسم الرصيد، وقيمة قبل الحركة، ونوع الحركة المعطى، وقيمة بعدها، والمرجع. هذه حقول تساعد على القراءة؛ لا نقدم بها طريقة ترحيل قانونية أو ضريبية. عند وجود نظام فعلي، احتفظ بسجله ومسار المراجعة المعتمد بدل حذف حركة لأن شكل العدد بدا غير مألوف. المقال يشرح أثر معطيات محددة، ولا يمنح صلاحية تغيير حساب عميل.
ثبت العميل والعملة والوقت قبل المقارنة
جميع الأعداد في فرعنا الرئيس تخص العميل أ ووحدة نقدية واحدة. لم نعط سعر صرف أو عملة ثانية أو رسوم معالجة. لذا نستطيع مقارنة النقد 95 بمبلغ الدفع 80 مباشرة ضمن المعطيات. إذا جاءت لقطتان بعملتين مختلفتين في ملف واقعي، فلا تستعمل علاقة الأكبر والأصغر بين عدديهما وكأنهما بالوحدة نفسها. تستطيع إبقاء كل مبلغ في عمود مستقل إلى أن تعرف ما يلزم لقراءة الحالة.
كذلك لا تستعمل نقدًا يخص العميل ب لتغطية فاتورة العميل أ في التمرين. أرقام العملاء هنا أسماء تمييز فقط، ولا توجد حركة بين حسابين في معطياتنا. عند مراجعة ورقتين، تحقق من معرّف العميل والرصيد الذي يعرضه كل منهما قبل الحساب. قد يتشابه الاسم المختصر أو مبلغ الرصيد، بينما تختلف الجهة التي تخصها البيانات؛ التطابق العددي لا يصلح بدل هذه المراجعة.
أما التوقيت فيحدد أي نسخة من الرصيد نقرأ. النقد 95 في النموذج هو قيمته قبل الدفعة 80 ، والنقد 15 هو قيمته بعدها. لو استعملت 15 بوصفه الرصيد قبل تلك الدفعة، ستبدو الأموال ناقصة رغم أنك أخذت لقطة لاحقة. ضع ترتيبًا واضحًا للفاتورتين والتطبيقين والدفع المفترض، ولا تجمع حالات ما قبل الحركة وما بعدها تحت عنوان واحد يوحي بأنها وقعت في اللحظة نفسها.
وإذا تضمن الملف رسومًا أو ردًا أو تعديلًا آخر، فهو يختلف عن نموذجنا الذي استبعد هذه الحركات صراحة. لا تضع الفرق في خانة خطأ بمجرد أنه لا يساوي 15. اسأل عن حركات الفترة وحدود الإجمالي المعروض، ثم أعد القراءة وفق ما ثبت. فائدة إعلان الشروط منذ البداية أن يظل الحساب قابلًا للمراجعة، وأن يعرف القارئ أي معلومة إضافية قد تغير النتيجة بدل البحث عن جواب في الأعداد وحدها.
اختبر فرعًا مستقلًا لا يكفي فيه النقد
توضح صفحة Stripe الخاصة بالرصيد النقدي أن دفعة هذا الرصيد تنجح إذا كانت أمواله كافية وتفشل إذا لم تكف. نقرأ شرط المبلغ ولا نعده وحده ضمانًا لكل شروط التنفيذ. لم ننفذ دفعة من خلال حساب أو واجهة برمجة. [2]
لنفترض بديلًا مستقلًا يبدأ بعد الفاتورة الأولى: دائن 60 ونقد 95 كما كانا، لكن الفاتورة الثانية في هذا البديل 160 بدل 140. نفترض تطبيق 60 المؤهل، فيبقى 160 ناقص 60 ، أي 100. النقد 95 أقل من 100 ، والفرق 100 ناقص 95 يساوي 5. لا نضع هذا البديل بعد دفع 80 في الفرع الرئيس؛ وإلا كنا نستعمل نقدًا سبق أن تغير إلى 15 في قصة مختلفة.
إذا كان السؤال عن دفع كامل 100 من النقد 95 ، فالعدد لا يكفي. لا نكتب تلقائيًا أن 95 دفعت وأن 5 حصلت من بطاقة؛ لم نعط مسار تقسيم أو دفعة أخرى أو تحويلًا لاحقًا. كذلك لا نضيف 5 إلى النقد لأن هذا هو الفرق الذي نرغب في تغطيته. الفرق يصف ما ينقص عدديًا في هذه المقارنة، ولا يمثل وصول مال أو تنفيذ أمر لإضافته إلى الرصيد.
احفظ الحالة كما أعطيناها: مبلغ بعد الدائن 100 ، ونقد 95 قبل أي دفع ناجح في البديل. لم نؤلف عملية جديدة تغير النقد أو تلغي الفاتورة. إذا أردت تحليل حالة أخرى وصل فيها مال فعلًا، فابدأ ببياناتها الجديدة ومرجع الوصول وما خصص له، بدل تعديل فرع النقص لتجعله ناجحًا دون حدث. فصل الفروع بهذه الطريقة يبقي الاختبار الحسابي مفهومًا، ويمنع استعمال نتيجة فرع لتفسير حركة لم تقع في الآخر.
اجمع المستندات التي تثبت النوع والأثر والحالة
في ورقة مراجعة فعلية، ابحث عن مرجع الرصيد الدائن الذي تقرؤه، وموضع تطبيقه على الفاتورة، ومرجع مبلغ الدفع وحالته، وقيمة النقد قبل ذلك وبعده. لا يجيب مستند واحد بالضرورة عن الأسئلة كلها. الصورة التي تعرض مبلغ الفاتورة بعد التخفيض تفسر ذلك المبلغ، لكنها لا تعني وحدها أن البنك تلقى طلب رد أو أن دفعة نقدية مستقلة نفذت.
احتفظ بوصف مصدر كل رقم: لقطة رصيد، أو سطر تطبيق، أو سجل دفعة، أو إجمالي فاتورة. ودوّن التاريخ والعميل والعملة مع المرجع بدل نسخ المبلغ وحده. إذا كان لديك طلب إجراء دون حالة تؤكد تنفيذه، سمّه طلبًا. لم نعط في تمريننا طلب رد أموال أصلًا، ولذلك لا نقرأ الدائن 60 الباقي في الخطوة الأولى باعتباره ردًا أرسل إلى حساب بنكي.
قد تصل نسختان لبيان واحد، إحداهما في رسالة والثانية في ملف محفوظ. راجع المعرّف قبل إدخالهما كحركتين. وفي المقابل، لا تدمج حركتين مختلفتين لمجرد تطابق قيمتيهما. النموذج الرئيس يميز التطبيق 180 والتطبيق 60 والدفعة 80 ؛ لكل واحدة أثر محدد في سجلها. هذه الدقة في المراجع أكثر فائدة من وضع تعليق عام يقول إن الرصيد صحيح دون بيان الطريق الذي وصل به إلى قيمته.
وإذا غاب المرجع الذي يربط الرصيد بالفاتورة، احتفظ بالسؤال مفتوحًا بدل ملء الفجوة بحساب متوقع. يمكن أن تكتب «تخفيض ظاهر بمبلغ معين، ومرجع التطبيق مطلوب» ثم تعود إلى الملف عندما تتاح المعلومة. لا تحذف سجلًا فعليًا لتجعل ورقتك تشبه المثال، ولا تعتبر مراجعة المقال موافقة على تعديل حساب. الأرقام المؤلفة تساعدك على تسمية الفرق، أما تفسير الحالة الواقعية فيحتاج إلى بياناتها.
اكتب نتيجة مختصرة لا تخلط التخفيض بالدفع
ملخص الفرع الرئيس يبدأ بذكر نوعي الرصيد: دائن 240 ونقد 95 للعميل نفسه والعملة نفسها. الفاتورة الأولى 180 استعملت 180 من الدائن، فبقي 60 ونقد 95 دون حركة دفع. الثانية 140 استعملت 60 ، ثم نفترض نجاح دفع 80 من النقد، فبقي 15. حفظ هذه العلاقات في الجملة النهائية أو جدول صغير يجعل القارئ يرى الطريق إلى الأعداد بدل أن يتلقى رقمًا جامعًا لا يوضح وظيفته.
ويمكن صياغة أسئلة المتابعة بدقة: أي رصيد يظهر في هذه اللقطة؟ هل تطبيق الدائن يخص هذه الفاتورة؟ ما المبلغ الذي بقي بعده؟ هل سجل الدفع يثبت نجاحه؟ وأي وقت يمثل النقد المعروض؟ لا تطلب وصف كل شيء بأنه مدفوع أو متاح قبل معرفة هذه المعلومات. كل سؤال يخص حقلًا أو حركة مختلفة، ويقربك من تفسير الملف دون افتراض أن كلمة الرصيد تختصر جميع حالاته.
في البديل المستقل لا نكتب «انتهى الدفع مع فرق 5»؛ بل نقول إن مبلغ 100 بعد الدائن يزيد على النقد 95 بمقدار 5 ، ولم نؤلف سدادًا مقسمًا أو وصولًا إضافيًا. يختلف هذا الوصف عن الفرع الرئيس الذي أعطينا فيه نجاح دفعة 80 صراحة. عندما تعرض البديلين معًا، سمّ كل واحد منهما وبيّن نقطة بدايته، كي لا ينتقل نقد 15 من قصة إلى أخرى أو يتكرر الدائن 60 بلا سبب.
والصورتان المصاحبتان شروح أصلية للأرصدة والمسار الحسابي المؤلف؛ ليستا مستندين من Stripe أو إثباتين لعملية عميل. عند الرجوع إلى حالة فعلية، اقرأ الوثائق الحالية للمزود وقواعد مسارها مع المستندات الخاصة بها. ما ينبغي أن يبقى من هذا التمرين هو ترتيب القراءة: نوع الرصيد، وأثره في الفاتورة، ثم مبلغ الدفع والنقد وحالة التنفيذ. بهذا الترتيب يحافظ كل رقم على المعنى الذي يفسره.
المصادر ومتابعة القراءة
- Stripe: Customer invoice balance (يفتح في نافذة جديدة)docs.stripe.com
- Stripe: Customer balance with payments (يفتح في نافذة جديدة)docs.stripe.com
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.