
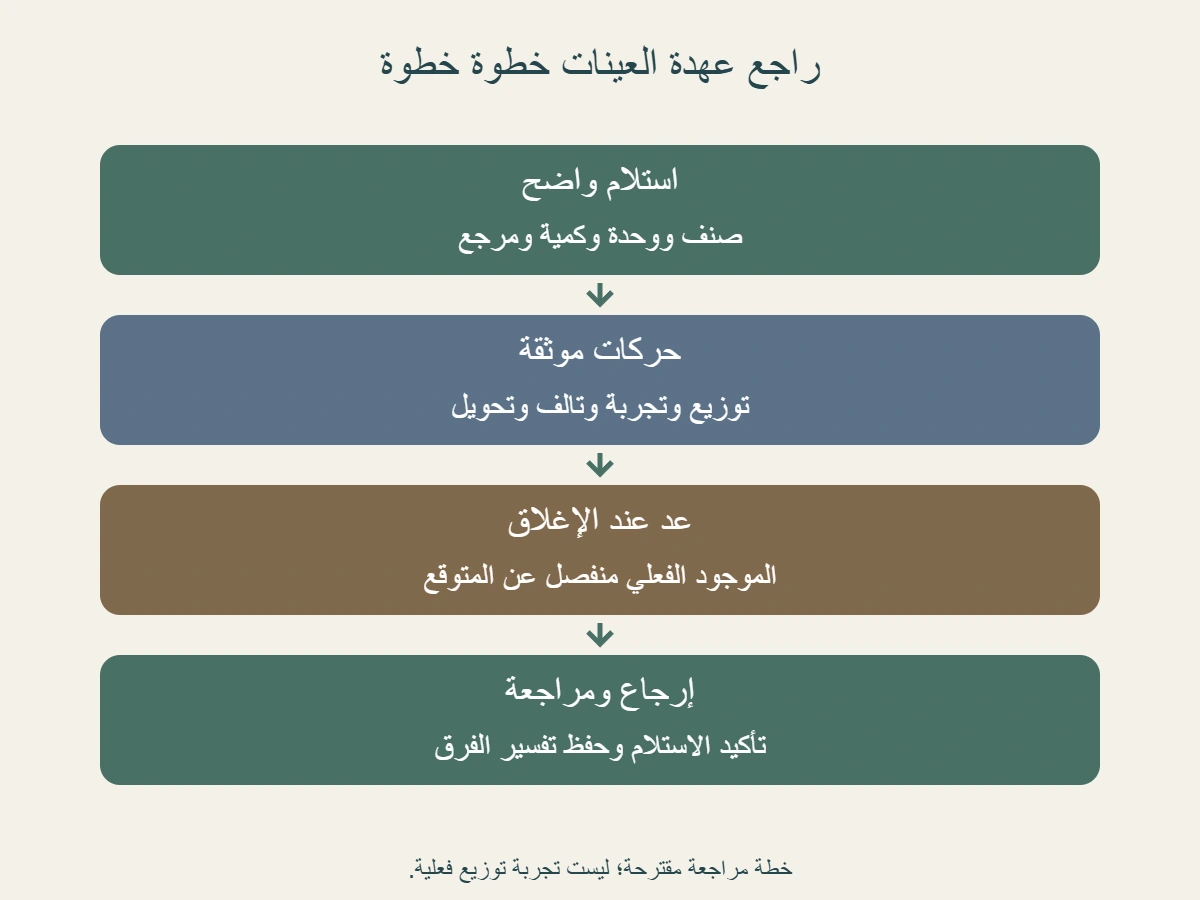
ابدأ جرد العينات الترويجية بعد الفعالية من الكمية التي استلمها الفريق فعلًا، وأضف التوريد اللاحق، ثم طابق كل صنف مع التوزيع والتجربة والتالف والتحويل والموجود المرجع. لا تجعل الصندوق الفارغ تقريرًا عن نجاح الحملة. سنراجع عهدة مؤلفة لعينات أدوات مكتبية، ونكشف فرقًا صغيرًا قبل تفسيره بوثيقة، مع فصل عدد الوحدات عن عدد العملاء.
الخلاصة السريعة
طابق العينات بحسب الصنف ووحدة العد ووقت الإغلاق، واحتفظ بكل وجهة موثقة منفصلة عن الفرق الذي لم تفسره بعد.
- حدد هل تعد قطعة أم عبوة أم صندوقًا. سجل البداية والتوريد الإضافي مرة واحدة، واجعل لكل صنف وموضع عهدة مرجعًا واضحًا؛ النموذج هنا يخص أدوات مكتبية مؤلفة، ولا يحدد شروط توزيع منتجات منظمة.
- افصل سبب خروج الكمية. تتضمن أسباب تعديل المخزون في توثيق Square العينات الترويجية والاستخدام الداخلي والتالف وإعادة العد؛ هذه تسميات في نظام محدد، وليست قاعدة محاسبية لكل نشاط. [1]
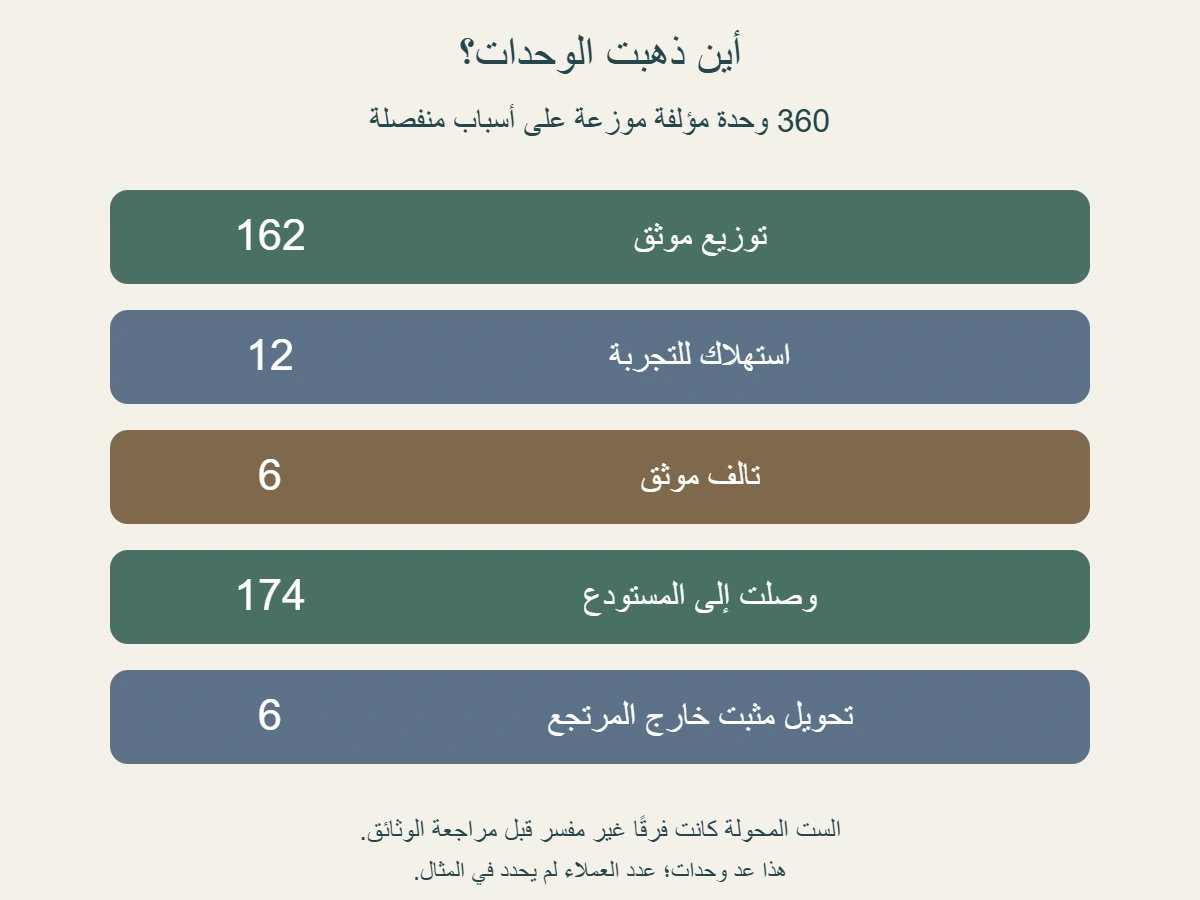
- في المثال يتاح 360 وحدة: 300 في البداية و60 إضافية. السجلات تثبت 162 موزعة، و12 مستهلكة للتجربة، و6 تالفة. المتوقع قبل مراجعة التحويل 180، لكن المرتجع المعدود 174؛ يبقى فرق 6 وحدات بلا تفسير في هذه المرحلة.
- راجع الفرق لكل صنف، ووحدة وموقع وتوقيت، دون اتهام أو اختراع سبب. أثبتت وثيقة لاحقة بقاء 4 وحدات من الصنف الأول ووحدتين من الثاني لدى جناح آخر؛ بذلك يفسر التحويل الست، لكنه لا يجعل المرتجع للمستودع 180.
- توازن الأرقام لا يثبت سلامة الحالة أو استلام المستودع. أكد الصنف والكمية والمكان عند التسليم، وافصل الموجود الذي يحتاج مراجعة عن الكمية المعتمدة؛ لا تعد التحويل نفسه مرة أخرى بوصفه توزيعًا أو إرجاعًا.
- الـ162 وحدة موزعة لا تحدد عدد العملاء أو المبيعات أو أثر الحملة. في تكلفة مؤلفة للصنفين، قيمة الموزع 236، ومع التجربة والتالف 262.4 وحدة نقدية؛ هذا نطاق محدود يستبعد أجور الفريق والجناح والنقل والضرائب وغيرها.
- احتفظ بسجل البداية والحركات والعد والتصحيح ومستند الاستلام. اجعل التعديل ظاهرًا بمرجعه وتاريخه، وحدد ما بقي معلقًا؛ إغلاق العهدة يشرح الكميات، ولا يبرر تلقائيًا خطة التوزيع القادمة.
1. حدد ما يدخل في عهدة الفعالية
قبل إعداد الجدول، اكتب السؤال الذي تريد إجابته: أين انتهت عينات الأدوات المكتبية التي سلمت إلى فريق هذه الفعالية؟ هذا السؤال أضيق من معرفة ربح المعرض أو رضا الزوار. نحتاج هنا إلى مسار الوحدات من مكان التخزين إلى الفريق ثم إلى وجهاتها النهائية، بينما تبقى مبيعات المتجر وأدوات الزينة والمواد الشخصية خارج العهدة ما لم تضمها إليها صراحة.
نؤلف في هذا الشرح صنفين: بطاقة صغيرة لتجربة ملمس ورق، وقطعة مكتبية مغلفة تعرض شكل منتج. نسميهما الصنف الأول والصنف الثاني، دون علامة تجارية أو مواصفات استخدام. هذا اختيار يسمح بشرح العد، وليس تعليمات لتوزيع عينات طعام أو دواء أو مستحضر على الناس. إذا تغير نوع المنتج، راجع المتطلبات التي تخصه مع الجهة المختصة بدل نقل المثال كما هو.
لكل عهدة اسم يربط الأوراق بعضها ببعض، مثل «فعالية الورق الخريفية». أضف تاريخ البداية، ونقطة الإغلاق، واسم من سلم الكميات ومن استلمها. إذا وزع فريقان عينات في موقعين، فلا تجمعهما قبل وجود سجلات مستقلة لكل موقع. الجمع المبكر قد يخفي أن صندوقًا انتقل بينهما ولم يغادر الفعالية، أو أن أحد الفريقين استلم توريدًا لم يدخل في جدول الآخر.
حدد أيضًا ما تقصده بالمتبقي. قد يكون موجودًا على الطاولة، أو لدى منسق، أو داخل سيارة النقل، أو وصل إلى المستودع. هذه الحالات لا تعني الشيء نفسه عند التسليم. اكتب الموقع الفعلي والحالة المطلوبة للمراجعة، ثم اختر وقتًا تتوقف عنده مطابقة هذا التقرير. أي حركة تحدث بعد ذلك تحتاج مرجعًا لاحقًا واضحًا، حتى لا تغير الأرقام أثناء قراءة النتيجة.
2. ثبت وحدة العد وافصل الصنفين
أكثر سؤال مفيد في بداية العد هو: ماذا تعني كلمة «واحدة» في هذه الورقة؟ قد يقصد المورد صندوقًا، ويقصد الموزع عينة منفردة، ويقصد مسؤول الجناح مجموعة تسليم. اختر وحدة مشتركة للمطابقة، ثم سجل التحويل إليها بجانب الكمية الأصلية. في تدريبنا الوحدة هي عينة منفردة مغلفة، ولا تعني الصندوق الذي يحمل عدة عينات أو الشخص الذي أخذ منها.
نفترض أن صندوق التوريد يضم ست وحدات، وأن الفريق استلم خمسين صندوقًا مكتملًا. تصبح البداية 300 وحدة، لا خمسين وحدة. يضاف لاحقًا عشرة صناديق أخرى تحتوي ستين وحدة. راجع محتويات الصندوق الحقيقي عند التطبيق؛ وجود الرقم ستة في هذا المثال لا يثبت أن كل عبوة أو كل صندوق في نشاطك يحمل العدد نفسه. الصندوق المفتوح يحتاج عدًا يخصه.
لا تجمع صنفين مختلفين تحت اسم «عينات» وتكتف بالمجموع. سجل الأول في صف، والثاني في صف آخر، مع معرف يميز الإصدار أو اللون حين يؤثر في تسليمك. وصلت في البداية 200 وحدة من الأول و100 من الثاني، ثم 40 من الأول و20 من الثاني. يصبح المتاح 240 للأول و120 للثاني، ومجموعهما 360. سيحتاج تفسير الفرق إلى هذين الصفين لاحقًا.
إذا أعاد شخص عبوة تحمل شكلًا قريبًا من الصنف الأول لكنها تخص عرضًا سابقًا، فلا تضمها إلى رصيده لتصغير العجز. ضعها في ملاحظة مستقلة حتى تعرف أصلها. المطابقة الجيدة تربط الصنف الذي خرج بالصنف الذي عاد، ولا تستخدم التشابه البصري بديلًا للهوية. يمكن أن يكون جدول صغير بمعرفات واضحة أدق لهذا الغرض من قائمة طويلة تجمع أسماء متقاربة بلا تمييز.
3. سجل الحركات بحسب سببها الفعلي
يوضح توثيق Square أن تعديل كمية المخزون يرتبط بسبب يشرح التغيير، ويسرد ضمن الأسباب الجاهزة العينات الترويجية والاستخدام الداخلي والتالف وإعادة العد. [1] نستفيد من تمييز الأسباب في بناء سجلنا المؤلف. لا نفترض أن تسميات النظام أو أثرها المالي تنطبق على أي دفتر آخر، ولا نستنتج منها قيدًا ضريبيًا أو طريقة تقييم للمخزون في بلد معين.
أنشئ لكل حركة وقتًا وصنفًا وكمية وسببًا ومرجعًا. التوزيع هنا يعني تسليم عينات للزوار وفق سجل الفريق، والتجربة تعني الوحدات التي استهلكها الفريق في العرض نفسه. والتالف وصف لكمية ثبتت حالتها داخل نموذجنا، بينما التحويل انتقال إلى جهة أخرى ما زالت تحتفظ بها. لا تجعل اختيار اسم السبب عملية آلية تبحث فقط عن خانة تقبل الرقم الذي تريد إخراجه.
سجل التوريد الإضافي حين يستلمه الفريق، واربطه بمستند منفصل عن مستند البداية. إذا كتب المستودع «60» ثم كتب المنسق «وصلت 60»، فهذان وصفان للحركة نفسها، وليسا توريدين بإجمالي 120. اجمع المستندات التي تثبت الحركة دون جمع كمياتها مرتين. وبالمثل، لا تسجل تسليم عينات لموزع داخل الجناح توزيعًا للزوار ثم تسجل تسليمه لها للزوار توزيعًا ثانيًا.
يمكن أن يكون لديك سجل عهدة داخلية وسجل توزيع نهائي؛ اجعل وظيفة كل منهما واضحة. الأول يبين من يحتفظ بالصندوق، والثاني يبين الوحدات التي خرجت إلى المستفيدين. يحتاج انتقال العهدة بين الموظفين إلى مرجع، لكنه لا يزيد توزيع الحملة. اشرح هذا الفرق للفريق قبل الفعالية، واتفق على اللحظة التي تدخل فيها الوحدة في عد التوزيع، حتى لا تظهر أرقام متوازنة مبنية على تعريفات مختلفة.
4. احسب المتبقي المتوقع قبل النظر إلى العد
في المثال، يثبت سجل الصنف الأول توزيع 110 وحدات، واستهلاك ثماني وحدات للتجربة، وأربع وحدات تالفة. نبدأ من المتاح 240، ونطرح هذه الوجهات الثلاث، فيبقى 118 وحدة متوقعة قبل مراجعة أي تحويل غير ظاهر في السجل. اكتب كلمة «متوقعة» بجانب الناتج. هذا الرقم قراءة للبيانات التي اخترناها، وليس شاهدًا بأن الفريق يحمل 118 وحدة في صندوقه الآن.
أما الصنف الثاني، فالمتاح منه 120 وحدة. سجل الفريق توزيع 52 واستهلاك أربع للتجربة ووجود وحدتين تالفتين. يصبح المتوقع 62 وحدة. جمع المتوقعين يعطي 180، وجمع التوزيع يعطي 162، والتجربة اثنتي عشرة، والتالف ستًا. العلاقة العددية متماسكة حتى هذه المرحلة، لكن جودة الإدخال ما زالت تحتاج مراجعة. حركة ناقصة أو مكررة قد تنتج حسابًا سليمًا لبيانات غير مكتملة.
احفظ نسخة هذه النتيجة قبل إدخال العد الفعلي. الفصل بين المتوقع والمعدود يساعدك على رؤية سبب الاختلاف، بدل أن يتغير أحدهما كلما كتبت الآخر. يمكنك تخصيص عمود للمتاح وآخر للحركات وعمود مستقل للعد. لا تكتب الرقم المتوقع في خانة الموجود فقط لأنك لم تبدأ العد بعد؛ استعمل «لم يعد بعد» حتى يظل نقص العمل ظاهرًا للمراجع.
حين يمتد التوزيع بعد الوقت المحدد، تحتاج إلى حد زمني واضح. إما أن تغلق الفترة الأولى وتسجل الحركة في الفترة اللاحقة، أو تعلن تحديث نقطة الإغلاق وتعيد المراجعة المرتبطة بها. لا تطرح حركة متأخرة من المتاح وتترك العد من وقت سابق دون تنبيه. اختلاف الزمن قد يصنع فرقًا لا يتعلق بضياع وحدة واحدة، بل بقراءة حالتين مختلفتين كما لو كانتا حالة واحدة.
5. عد الموجود وافتح بندًا للفرق غير المفسر
عند جمع العينات لإعادتها، وجد الفريق في مثالنا 114 وحدة من الصنف الأول و60 من الثاني. المرتجع المعدود إذن 174 وحدة، أقل من المتوقع 180 بست وحدات. في الصف الأول نقص أربع، وفي الثاني نقص اثنتين. سجل الفرق لكل صنف قبل جمعه. كلمة «فرق» هنا تصف اختلاف سجلين، ولا تثبت أن موظفًا أخذ الوحدات أو أن زائرًا استلمها دون تسجيل.
ابدأ بإعادة العد والتحقق من وحدة القياس والصنف. افحص هل دخل صندوق ضمن العدد ثم أضيفت محتوياته مرة أخرى، وهل تركت عبوة مفتوحة تحت الطاولة، وهل اختلط الصنف الثاني بمواد عرض لا تدخل في العهدة. هذه أسئلة مراجعة، لا أسباب نقرر أنها وقعت. ضع أمام كل سؤال ما راجعته فعلًا وما وجدته، ثم احتفظ بالفرق إذا لم يعط الفحص تفسيرًا موثقًا.
بعد ذلك قارن قائمة الحركات مع مراجعها. راجع التوريد اللاحق، وتسليم العهدة بين الموظفين، وتوقيت آخر توزيع، وأي نقل إلى جناح مجاور. لا تغير عدد الموزع من 162 إلى 168 لمجرد أن الزيادة تغلق الحساب. إذا لم تعرف وجهة الست، تبقى ستًا غير مفسرة. مساواة طرفي المعادلة باختيار رقم جديد تخفي السؤال الذي أعددت الجرد من أجل الإجابة عنه.
حدد من يتابع الفحص ومتى يراجع النتيجة، واكتب وضع التقرير: «العد تم، والفرق قيد التحقق». يمكن تسليم الموجود المعدود بمستند يصفه، مع إبقاء مسألة الفرق مفتوحة. اكتمال جزء من العمل لا يلزمك بوصف الباقي مكتملًا. ومن المفيد أن يرى من يتسلم التقرير قائمة الأدلة الناقصة، بدل أن يجد إجماليًا نهائيًا لا يوضح كيف فسرت كل وحدة غائبة.
6. أثبت التحويل دون تحويله إلى مرتجع
نفترض أن المراجعة كشفت ورقة تسليم أغفلها الجدول: أربع وحدات من الصنف الأول ووحدتان من الثاني انتقلت إلى جناح آخر، وأكد مسؤوله أنها بقيت لديه عند الإغلاق. هذه إضافة مؤلفة إلى قصتنا، وليست نتيجة تحقيق قمنا به. يصبح للست وجهة مثبتة في النموذج، وتستطيع مطابقة الكميات دون تغيير عد الصناديق التي رجعت إلى المستودع.
في صف الصنف الأول، تتوزع الوحدات المتاحة على 110 موزعة وثماني للتجربة وأربع تالفة و114 مرجعة وأربع محولة. مجموعها 240. وفي صف الثاني، تجمع 52 موزعة وأربعًا للتجربة واثنتين تالفتين و60 مرجعة واثنتين محولتين، فتحصل على 120. لا يبقى فرق غير مفسر بعد إدخال المستند المؤلف، بينما يبقى التحويل بندًا مستقلًا يدل على موضع العهدة.
لا تكتب أن المستودع استلم 180 وحدة؛ ما عد له هو 174، والست الأخرى لدى الجناح الثاني. إذا عادت الست لاحقًا، سجل استلامها بتاريخها واربطها بمرجع التحويل السابق. عند إعداد صورة جديدة للرصيد، راجع هل تنقل الكمية من بند «لدى الجناح الآخر» إلى بند «مرجعة»، أم تجمع البندين معًا. الجمع الخاطئ يعيد إلى الحساب ست وحدات إضافية لا وجود لها.
كذلك لا تجعل التحويل توزيعًا نهائيًا للزوار ما دام المستلم يحتفظ بالعينات. قد يوزعها في وقت لاحق أو يعيدها أو يراجع حالتها؛ كل نتيجة تحتاج سجلًا لاحقًا. يتتبع التقرير الحالي الحالة عند نقطة إغلاق محددة، ولا يتنبأ بالحركة التالية. هذه الحدود تجعل المعلومة قابلة للمراجعة: نعرف أين كانت الوحدات في الوقت الذي وصفناه، دون أن ننسب إليها استعمالًا لم يثبت.
7. أكد الاستلام والحالة عند إعادة العينات
الوصول إلى رقم متوازن مرحلة، واستلام الموجود في موقعه مرحلة أخرى. اجعل مستند الإرجاع يذكر الفعالية والصنف ووحدة العد والكمية والمستلم والوقت. في نموذجنا يعود 114 من الأول و60 من الثاني. تأكيد المستودع لهذه الكميات يخص ما وصله فعلًا؛ توقيع شخص على إجمالي العهدة الأصلية لا يثبت أن جميع وحداتها وصلت إليه أو أنها في الحالة المطلوبة.
افصل بين عدد الموجود وبين الحكم على حالته. قد يعد الموظف عشر عبوات، ثم يحتاج المسؤول إلى مراجعة تغليفها أو هويتها قبل اعتماد استعمالها لاحقًا. لا يعالج هذا المقال شروط إعادة استخدام منتج معين، ولذلك لا نستنتج من وجود العبوة في الصندوق أنها صالحة لإعادة التوزيع. اكتب حالة المراجعة وحدد المسؤول عنها وفق منتجك وإجراءاتك، واترك الكمية محل المراجعة واضحة في سجلها.
إذا اختلف عد المستودع عن عد الفريق، افتح مقارنة تخص التسليم نفسه. قد تكون البداية أو الحركة أو النقل أو العد بحاجة تصحيح، لكن اختيار السبب يحتاج دليلًا. احتفظ بالرقمين وتوقيت كل عد، ولا تستبدل السجل الأول مباشرة بالثاني. الوضوح هنا يوفر سؤالًا قابلًا للفحص: أي صنف اختلف، وبكم، وبين أي نقطتين؟ عبارة «مشكلة في الكميات» وحدها لا تعطي هذه التفاصيل.
راجع أيضًا حدود موقعك. الصناديق الموضوعة قرب باب المستودع ليست بالضرورة مثبتة في موقع التخزين الذي يعرضه النظام. إذا كنت تتابع مواقع منفصلة، أكمل الحركة المعتمدة بين الموقعين بعد التأكد من المستندات. وتجنب تسجيل المرتجع كشراء جديد لمجرد دخول الصندوق إلى المبنى. اختر الإجراء الذي يطابق سياق سجلك الفعلي مع المسؤول عنه؛ مثال الكميات وحده لا يقرر وظيفة كل شاشة في برنامجك.
8. لا تستخرج عدد العملاء من عدد العينات
بلغ التوزيع الموثق في قصتنا 162 وحدة، لكننا لم نسجل عدد المستفيدين. إذا أخذ كل شخص واحدة، فقد تساوي الوحدات عدد الأشخاص وفق هذا الافتراض. وإذا أخذ بعضهم عينتين، يختلف العدد. لا نختار افتراض الوحدة الواحدة كي نحصل على رقم جذاب في تقرير الحملة. اكتب «162 عينة موزعة» واترك عدد الأشخاص غير محدد ما دام السجل لا يثبته.
يمكن لحدثين مختلفين أن يخرجا العدد نفسه من العينات. فعلى سبيل الحساب المجرد، توزيع وحدتين على 81 شخصًا يعطي 162 وحدة، وتوزيع واحدة على 162 شخصًا يعطي العدد نفسه. لا نصف أيًا من الحالتين بأنه ما حدث في فعاليتنا المؤلفة. المثال يبين حدود الاستدلال فقط: رقم الوحدات لا يكشف ترتيب التسليم، ولا يحدد إن كان الشخص عاد إلى الطاولة مرة ثانية.
إذا أردت قياسًا لاحقًا، عرف المعلومة قبل جمعها. عدد مرات التسليم يختلف عن عدد الأشخاص المختلفين، وعدد من أجاب عن سؤال يختلف عن عدد من اشترى. اختر ما يخدم سؤال الحملة، وراجع طريقة جمع البيانات الملائمة لها بدل تحويل جرد المخزون إلى سجل أسماء تلقائي. قد يكفي لهذا التقرير التشغيلي عد الوحدات والحركات دون أي بيانات شخصية عن الزوار.
ولا تعتبر نقص العينات دليلًا على الطلب أو اقتناع العملاء المستهدفين. في نموذجنا خرجت أيضًا وحدات للتجربة والتالف والتحويل، وبقيت وحدات مرجعة. وحتى التوزيع الصحيح لا يثبت أن المستفيد استعمل العينة أو أحبها أو أتم شراءً. اجعل تقرير الكميات مدخلًا مستقلًا في تقييمك، ثم أضف أدلة السؤال التسويقي الذي تريد الإجابة عنه؛ لا تمنحه نتيجة لم يجمع بياناتها.
9. احسب تكلفة محدودة مع بيان ما استبعدته
لإضافة زاوية مالية تعليمية، نفترض تكلفة وحدة للصنف الأول مقدارها 1.2 وحدة نقدية، وللثاني مقدارها وحدتان، بالعملة المؤلفة نفسها. تصبح قيمة الموزع 110 مضروبة في 1.2، أي 132، و52 مضروبة في اثنتين، أي 104. المجموع 236. اخترنا هذه الأسعار للحساب فقط، ولم نستخرجها من سوق أو فاتورة، ولا تمثل سعر بيع أو تكلفة فعلية لنشاط.
تبلغ قيمة الوحدات المستهلكة للتجربة 17.6: ثماني وحدات من الأول تكلف 9.6، وأربع من الثاني تكلف ثماني وحدات نقدية. والتالف ست وحدات تبلغ قيمتها 8.8 وفق فرضنا: أربع من الأول قيمتها 4.8، واثنتان من الثاني قيمتهما أربع. إذا جمعنا هذه البنود الثلاثة، يصبح المجموع 262.4. سم هذا الرقم بقيمته المحدودة، لا بصافي ربح أو كامل تكلفة المشاركة.
لم ندخل في الحساب أجور الفريق أو الجناح أو النقل أو تصميم مواد العرض أو الضرائب أو أي تكلفة أخرى. كذلك لم نعط قيمة نقدية لإيراد الحملة، ولم نحدد مبيعات جاءت بسبب العينة. لذلك لا تصلح قسمة رقم مبيعات مجهول على 262.4 لقياس عائد موثق. وسجل المخزون الذي يبين خروج الوحدة لا يحل محل السياسة التي يعتمدها المسؤول المالي لتقييمها وتصنيف مصروفها.
أما الست المحولة، فقيمتها التعليمية 8.8 أيضًا وفق صنفيها، لكنها ما زالت موجودة لدى جناح آخر في حالتنا. لا نضمها إلى المستهلك لمجرد خروجها من عهدة الجناح الأول، ولا نسجلها مرتين عند جمع نطاق الفعالية كلها. يحتاج التقرير المالي إلى تعريف نطاقه مثل تقرير الكميات: هل يصف عهدة فريق واحد، أم كل الأجنحة، أم ما استهلك بالفعل خلال الفترة؟
10. أغلق التقرير مع الاحتفاظ بمسار التصحيح
اجمع في ملف الإغلاق نسخة البداية، والتوريد الإضافي، وسجل الحركات، والعد الأول، والفرق المفتوح، وورقة التحويل التي فسرته، وتأكيد المرتجع. لا تحذف ورقة الفرق لأنك وصلت إلى تفسير. وجودها يشرح لماذا تغيرت النتيجة، ويمنع من يقرأ لاحقًا أن يعتقد أن التحويل كان حاضرًا منذ أول حساب. اربط كل تعديل بالمستند الذي دعمه، لا بعبارة عامة مثل «تم التصحيح».
يمكن أن يبدأ ملخص التقرير بصنفين و360 وحدة متاحة، ثم يعرض 162 موزعة و12 للتجربة وستًا تالفة و174 مرجعة وستًا محولة. أضف أن الفرق السابق صار مفسرًا بوثيقة ضمن النموذج، وأن عدد العملاء وأثر الحملة لم يحددا. هذه صياغة تسمح للقارئ بمعرفة ما أثبته التقرير وما لم يتناوله، دون أن يحتاج إلى تخمين وظيفة كل رقم من عنوانه.
عندما يظهر مستند جديد، أنشئ مراجعة تحمل تاريخًا وسببًا، واحفظ ما عدلته وما بقي ثابتًا. راجع مجموع الصنفين وكل صف على حدة بعد التعديل. وقد تتوازن الإجماليات مع استمرار خطأ في صنف واحد إذا عوضته زيادة في الآخر؛ لذلك لا تجعل إجمالي 360 وحده شرط القبول. تحقق من الهوية والكمية والوجهة والمستند، ثم من الجمع الذي يربطها.
للعمل القادم، استخرج تحسينًا يخص المشكلة التي وجدتها: خانة تحويل أوضح، أو وحدة عد مكتوبة على الورقة، أو توقيت ثابت لتسليم العهدة. لا تقرر مضاعفة التوزيع من هذا الجرد وحده؛ ذلك قرار يحتاج سؤالًا تسويقيًا وأدلة أخرى. النتيجة العملية هنا أن الفريق يستطيع شرح أين انتهت عيناته، وتسليم الموجود بعدده الصحيح، وترك ما يحتاج تحققًا ظاهرًا بدل إغلاقه برقم مريح.
المصادر ومتابعة القراءة
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.