
لقياس ربحية العرض بعد المرتجعات، ابدأ بالطلبات التي احتفظ أصحابها بالسلع، ثم اطرح التكاليف التي تحمّلها المتجر فعلًا، وافصل مصروف الحملة عن المصروفات المشتركة. عدد الطلبات عند انتهاء الإعلان لا يكفي للحكم. في المثال الآتي نتابع عرضًا افتراضيًا من تسجيل الطلب إلى إغلاق المرتجعات، ونراجع فرقًا مهمًا بين نتيجة موجبة في دفتر الحملة وبين إثبات أن الحملة أضافت ربحًا جديدًا.
الخلاصة السريعة
في دفترنا الافتراضي، تبقى للحملة 810 وحدات نقدية بعد تكاليف الطلبات ومصروف الإعلان، وقبل المصروفات المشتركة والضرائب؛ هذه نتيجة الدفتر وليست دليلًا على أثر سببي للحملة.
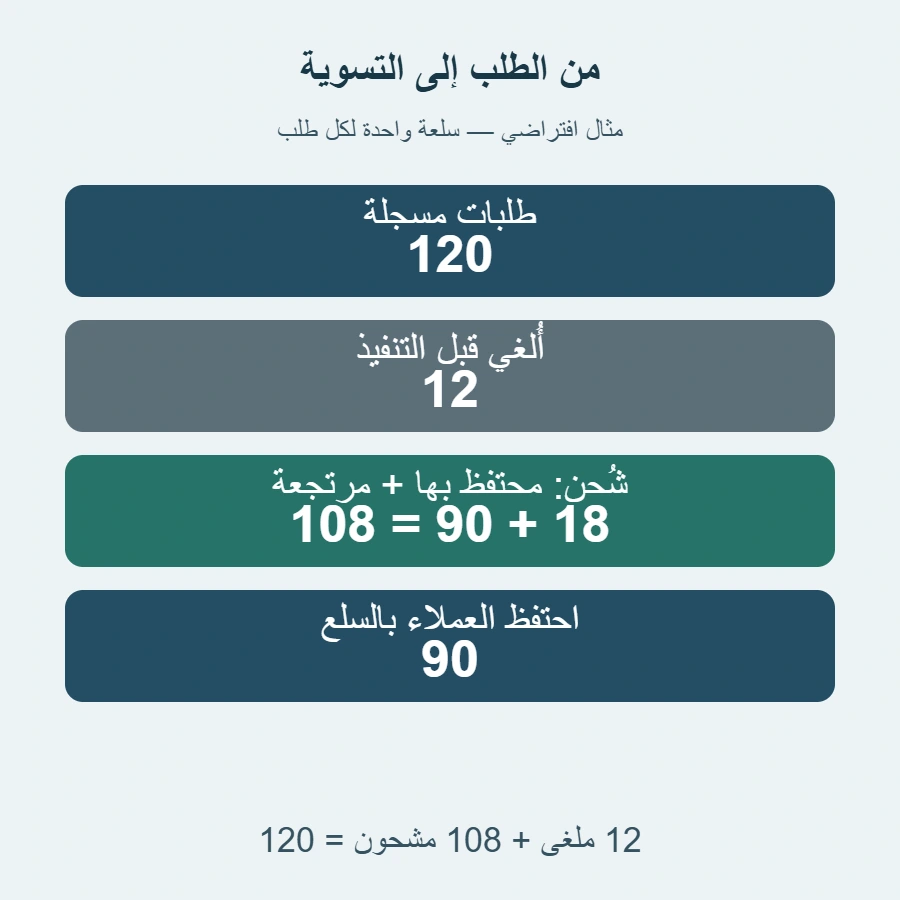
- حدّد الطلبات المشمولة وتاريخ المراجعة. في المثال توجد 120 طلبًا، منها 12 أُلغيت قبل التنفيذ، و108 شُحنت، ثم أُعيدت 18 سلعة؛ بقيت 90 سلعة لدى العملاء.
- السعر المدفوع بعد الخصم 80، لذلك تبلغ المبيعات المحتفظ بها 7200. لا تطرح الخصم مرة أخرى، ولا تخلط قيمة الطلبات الأولية بالمبلغ بعد الإلغاء والرد.
- المساهمة: المبيعات ناقص التكاليف المتغيرة. [1]
- من المرتجعات، عادت 12 سلعة إلى المخزون بقيمة مفترضة 540، وتعذّر استرداد تكلفة ست سلع بقيمة 270. لا تجمع تكلفة المخزون المسترد مع تكلفة السلع المباعة كأن كليهما استُهلك.
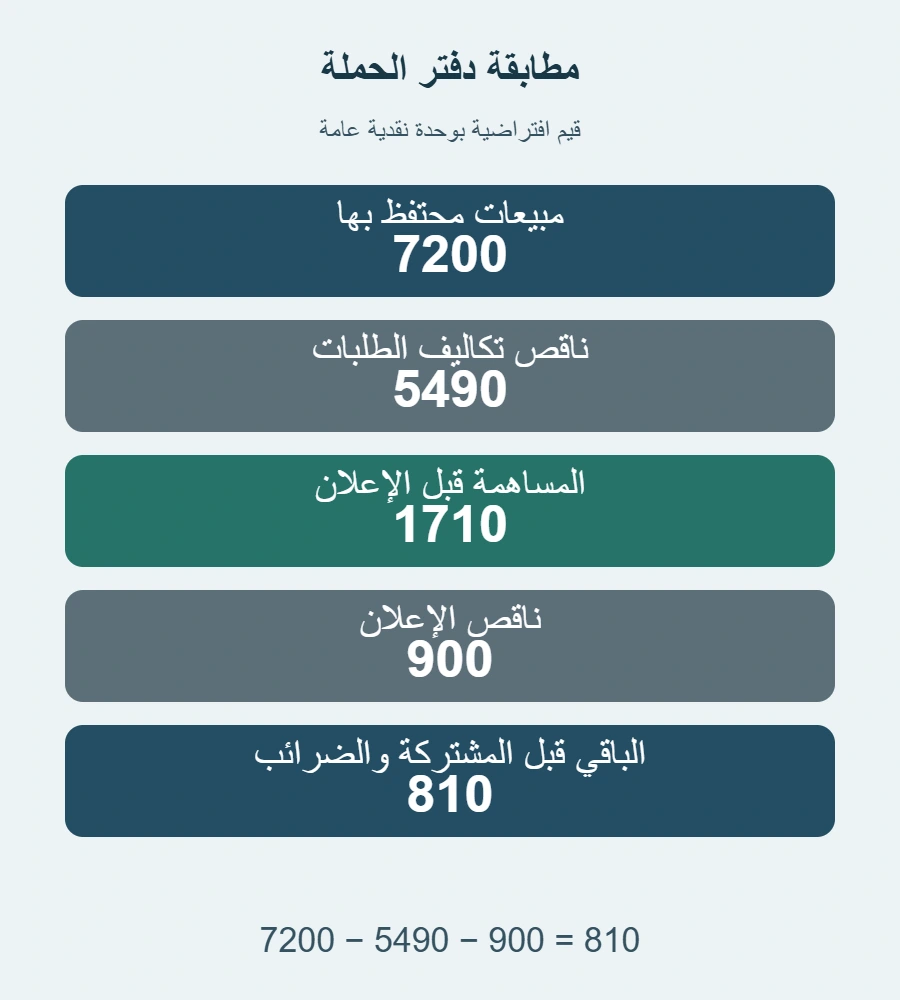
- تبلغ تكاليف الطلبات المحددة 5490، فتكون المساهمة 1710. بعد مصروف حملة قدره 900 يبقى 810، دون أن نطرح الإعلان مرة ثانية في تكلفة الطلب.
- بعد الإعلان يعادل الباقي تسع وحدات لكل سلعة محتفظ بها، أو 6.75 لكل طلب أولي، أو 11.25 بالمئة من المبيعات المحتفظ بها. المقامات مختلفة، وهذه ليست نسبة صافي ربح المتجر.
- إذا أُعيدت خمس سلع إضافية قابلة للاسترداد وفق الفرضيات نفسها، ينخفض الباقي إلى 610. وإذا زادت السلع غير القابلة للاسترداد من ست إلى عشر، يصبح 630؛ هذان احتمالان منفصلان.
- اربط الرد بالطلب الأصلي، واحفظ آخر حالة بدل عدّ كل إشعار كطلب جديد. طابق المجاميع، وبيّن البيانات الناقصة، ولا تنسب الزيادة للحملة من مقارنة زمنية وحدها.
1. حدّد السؤال قبل جمع الأرقام
قد تسأل إدارة المتجر عن ثلاثة أشياء مختلفة: كم طلبًا وصل أثناء العرض؟ وكم مبلغًا بقي بعد معالجة هذه الطلبات؟ وكم ربحًا إضافيًا نتج عن العرض مقارنة بما كان سيحدث بدونه؟ السؤال الأول يحتاج إلى العد، والثاني يحتاج إلى دفتر تكاليف ومبالغ، والثالث يحتاج إلى مقارنة يمكن الدفاع عنها. تحويل إجابة السؤال الأول إلى جواب عن الثالث يجعل التقرير أسرع، لكنه يغيّر المعنى الذي يفهمه القارئ.
سنجيب هنا عن السؤال الثاني. نختار متجرًا خياليًا يبيع منتجًا واحدًا، وتحتوي كل عملية في مثالنا على سلعة واحدة. نستخدم وحدة نقدية عامة حتى لا توحي الأرقام بأسعار سوق محدد. لا تشمل المبالغ ضرائب المبيعات أو رسومًا محصّلة من العميل للشحن؛ الشحن في النموذج تتحمله المنشأة. جميع الكميات والتكاليف افتراضات تعليمية، ويمكن تغييرها عند استعمال الدفتر ببيانات حقيقية.
يسجل الدفتر رقم الطلب، ومبلغ البيع، وحالة التنفيذ، وحالة الإرجاع، والتكاليف المرتبطة. لا نحتاج إلى أسماء العملاء أو عناوينهم كي نفهم الحساب. الغرض من رقم الطلب هو الربط بين حركة البيع وحركة الرد، وليس بناء ملف شخصي عن صاحبه. وإذا نقلت النموذج إلى فريق آخر، اشرح السؤال الذي يجيب عنه قبل عرض الخانة الأخيرة حتى لا تُقرأ النتيجة بوصفها ربح الشركة كله.
2. كوّن مجموعة طلبات ثابتة وتاريخ مراجعة واضحًا
لنفترض أن العرض استقبل 120 طلبًا خلال أسبوع محدد. عند إغلاق الإعلان لا تكون كل الطلبات قد وصلت إلى نهاية مسارها، ولذلك نختار تاريخ مراجعة لاحقًا، ونقرأ أحدث حالة لكل طلب في ذلك التاريخ. في نسختنا الأولى جميع الحالات محسومة: 12 طلبًا أُلغيت قبل تجهيز السلع، و108 طلبات شُحنت، ثم أعاد العملاء 18 سلعة من الشحنات. احتفظ العملاء بالتسعين الباقية.
يمكن التحقق من المجموعة بطريقتين. أولًا، الطلبات الملغاة الاثنا عشر مع الطلبات المشحونة المئة والثمانية تساوي 120. ثانيًا، من المشحون لدينا 90 سلعة محتفظ بها و18 مرتجعة، ومجموعهما 108. لا نجمع 120 و108 و18، لأن هذه ليست مجموعات منفصلة؛ الشحن والإرجاع مرحلتان داخل المجموعة الأولى. وضع الأرقام في أعمدة متجاورة لا يجعل جمعها جائزًا.
أما في حالة واقعية فيها طلبات معلقة، فاحفظ عددها وقيمتها في خانة مستقلة. تستطيع إصدار نتيجة مؤقتة وشرح أنها لا تشمل التسويات اللاحقة، بدل منحها عنوان «النتيجة النهائية». من المهم أن تتبع الردود اللاحقة إلى طلبات الأسبوع الأصلي، حتى لو ظهرت في كشف دفع يخص الأسبوع التالي. تاريخ حدوث الحركة وتاريخ انتماء الطلب إلى الحملة معلومتان مختلفتان، وكل منهما مفيد لسؤال معين.
3. أعد بناء المبلغ الذي بقي من المبيعات
السعر المعلن قبل العرض في مثالنا 100، والخصم 20، والمبلغ الذي يدفعه العميل 80. قيمة الطلبات الأولية عند هذا السعر تبلغ 9600، أي 120 مضروبة في 80. نفترض أن الطلبات الاثني عشر الملغاة رُدت بالكامل، وأن السلع الثماني عشرة المرتجعة رُد ثمنها بالكامل أيضًا. يصبح إجمالي المبالغ المردودة 2400، ويبقى 7200 من قيمة بيع السلع بعد التسوية.
يمكن الوصول إلى النتيجة نفسها من الطرف الآخر: 90 سلعة احتفظ بها العملاء، ومبلغ كل واحدة 80، فيكون حاصل الضرب 7200. تطابق المسارين يساعد على اكتشاف خطأ في عدد الحالات أو قيمة الرد. لا نطرح 20 مرة أخرى من كل سلعة محتفظ بها، لأن السعر 80 يعكس الخصم بالفعل. طرح التخفيض من رقم صافٍ بعد التخفيض يحمّل العرض المصروف نفسه مرتين.
إذا أردت عرض القيمة النظرية قبل الخصم، فسمِّها بوضوح ولا تضعها مكان المبيعات المحتفظ بها. مثلًا، قيمة التسعين عند السعر الأصلي تكون 9000، والفرق بينها وبين 7200 هو 1800. هذا الفرق يصف التخفيض على السلع التي بقيت لدى العملاء في نموذجنا؛ ليس مبلغًا إضافيًا خرج من الحساب بعد تحصيل 7200. وفي تطبيق مختلف، قد تكون بعض الردود جزئية، فتحتاج إلى مبالغ السجلات الفعلية بدل افتراض سعر موحد لكل حالة.
4. افصل المساهمة عن الربح النهائي
هامش المساهمة: المبيعات ناقص التكاليف المتغيرة. [1]
في دفترنا سنحسم تكلفة السلع التي انتهت إلى البيع أو الخسارة، وتكاليف التغليف والشحن والدفع ومعالجة الإرجاع التي حددناها. ثم نطرح مصروف الإعلان الخاص بالحملة في سطر مستقل. لا نحسم إيجار المتجر ورواتب الإدارة والمصروفات المشتركة والضرائب، لأننا لم نضع لها بيانات. النتيجة الأخيرة إذن هي المبلغ المتبقي وفق نطاق محدد، وليست قائمة دخل كاملة أو تقديرًا ضريبيًا.
عند تحويل النموذج إلى نشاطك، راجع تعريف كل تكلفة مع الشخص المسؤول عن بياناتها. لا تفترض أن أي مبلغ يتكرر كل شهر يخص الحملة وحدها، ولا أن كل مبلغ مرتبط بطلب يتغير بالطريقة نفسها. قد يتغير عقد النقل أو يظهر حد أدنى للخدمة. نثبت الفرضيات في المثال حتى نفهم الحساب، ثم نعيد النظر فيها إذا تغير عدد الطلبات أو شروط التنفيذ، بدل نسخ النتيجة إلى وضع مختلف.
5. تتبّع السلعة المرتجعة قبل تحميل تكلفتها
تكلفة شراء السلعة الواحدة في النموذج 45. شُحنت 108 سلع، فتبلغ تكلفة هذه السلع عند خروجها 4860. لكننا نفترض أن 12 من السلع المرتجعة عادت بحالة تسمح بإعادتها إلى المخزون بالقيمة المفترضة نفسها، أي 540 للمجموعة. أما ست سلع أخرى، فنفترض أن تكلفتها لم تُسترد وأنه لا توجد لها قيمة إنقاذ أو تعويض. تبلغ تكلفة هذه الست 270.
السلع التي احتفظ بها العملاء عددها 90 وتكلفتها 4050. إذن، تتوزع قيمة السلع المشحونة البالغة 4860 إلى 4050 مرتبطة بالمبيعات المحتفظ بها، و540 مخزونًا مستردًا، و270 تكلفة غير مستردة. مجموع الأجزاء الثلاثة يعيدنا إلى الرقم الأول. لا نطرح 4860 كاملة من المبيعات ثم نطرح 270 مرة أخرى؛ تكلفة الست موجودة أصلًا داخل القيمة الكاملة للشحنة.
تظل قيمة المخزون المسترد فرضية في هذا التمرين، وليست حكمًا بأن كل سلعة مرتجعة تستحق تكلفة شرائها كاملة. إذا احتاجت السلعة إلى إعادة تعبئة أو صارت قيمتها أقل، فينبغي أن يوضح الدفتر كيفية التعامل مع ذلك. كذلك لا نسمي 540 نقدًا دخل إلى البنك؛ إنها قيمة سلع رجعت إلى المخزون في النموذج. تتبع البضاعة يساعد على فهم المصروف، بينما تتبع كشف البنك يجيب عن سؤال النقد المقبوض والمدفوع.
6. احسب المصروف الذي استمر رغم رد الثمن
نفترض أن التغليف يكلف ثلاث وحدات لكل شحنة، وأن إرسال الشحنة يكلف خمسًا. كل الطلبات المشحونة المئة والثمانية استهلكت هذين البندين، سواء احتفظ العميل بالسلعة أم أعادها. إذن تكلفة التغليف 324، وتكلفة الشحن الخارجي 540، ومجموعهما 864. نفترض أيضًا رسم دفع ثابتًا قدره وحدتان لكل طلب مشحون، لا يُسترد عند رد الثمن؛ مجموعه 216. هذه شروط نموذجنا وليست وصفًا عامًا لجميع مزودي الدفع.
أضفنا تكلفة نقل عكسي قدرها أربع وحدات لكل سلعة مرتجعة، وتكلفة فحص قدرها وحدة واحدة. مع 18 مرتجعًا، يكون النقل العكسي 72 والفحص 18، ومجموعهما 90. لا نطبق تكاليف الشحن على الطلبات الملغاة الاثني عشر، لأننا افترضنا إلغاءها قبل بدء التجهيز ومن دون تكلفة تنفيذ. لو كان الإلغاء بعد التغليف أو الشحن، لتغير هذا السطر تبعًا لما حدث فعلًا.
هذه التفاصيل تفسر لماذا لا يكفي حذف الطلب المرتجع من جدول المبيعات ثم تجاهله. ثمن السلعة قد يُرد، بينما تبقى تكاليف تنفيذ محددة. في المقابل، لا يجوز افتراض كل رسوم الرد أو الفحص من دون مستند أو فرضية معلنة. ضع في الدفتر حالة كل بند: مسترد بالكامل، أو مسترد جزئيًا، أو غير مسترد. ويمكن ترك بند مجهولًا مؤقتًا، بشرط ألا يتحول الفراغ إلى صفر صامت يجعل الصورة أكثر تفاؤلًا.
7. اجمع النتيجة على مستوى الحملة
لدينا الآن 7200 من المبيعات المحتفظ بها. تقابلها تكلفة السلع المباعة 4050، والتكلفة غير المستردة للسلع الست 270، والتغليف والشحن الخارجي 864، ورسوم الدفع 216، والنقل العكسي والفحص 90. مجموع هذه التكاليف 5490. بطرحها من المبيعات نحصل على مساهمة قدرها 1710 قبل مصروف الإعلان الخاص بالحملة والمصروفات المشتركة المستبعدة من النموذج.
نفترض أن الحملة أنفقت 900 على الإعلان، وأن هذا المبلغ لم يدخل في أي سطر سابق. بعد طرحه يصبح الباقي 810. يمكن للقارئ إعادة الحساب مباشرة: 7200 ناقص 5490 ناقص 900. إذا كان ملفك يحتسب الإعلان داخل تكلفة اكتساب الطلب ثم يحسم الميزانية الإعلانية من الإجمالي، فافحص احتمال تكرار البند. توزيع مصروف واحد على الطلبات ثم عرضه مجموعًا لا يخلق مصروفًا ثانيًا.
يوفر هذا التجميع مسارًا للمراجعة: يستطيع مسؤول المخزون فحص 4050 و270، ومسؤول النقل فحص 864 و90، ومسؤول الدفع فحص 216، ومسؤول التسويق فحص 900. عند ظهور خلاف لا نحتاج إلى حذف النتيجة كلها، بل نحدد البند المختلف ونغيّر قيمته مرة واحدة. احتفظ بنسخة مؤرخة من الافتراضات، لكي يعرف من يراجع الملف لاحقًا لماذا أصبح المجموع مختلفًا عن تقرير اليوم الأول.
8. اختر المقام الذي يصف السؤال
إذا قسمنا المساهمة 1710 على 90 سلعة محتفظ بها، فالناتج 19 لكل سلعة محتفظ بها. هذا المتوسط يوزع تكاليف التنفيذ والمرتجعات التي حسبناها على السلع التي بقيت مباعة؛ لذلك لا يساوي مساهمة طلب منفرد لم يُرجع صاحبه شيئًا. أما قسمة المساهمة على 120 طلبًا أوليًا فتعطي 14.25 لكل طلب مسجل. كلا الحسابين صحيح عدديًا، لكنهما يجيبان عن سؤالين مختلفين.
بعد الإعلان، يكون متوسط الباقي تسع وحدات لكل سلعة محتفظ بها، أو 6.75 لكل طلب أولي. لا نعرض هذه الأرقام تحت عنوان واحد مثل «ربح الطلب» دون ذكر المقام والمرحلة. وجود طلبات ملغاة ومرتجعة يجعل اسم المجموعة جزءًا من معنى النسبة، وليس تعليقًا ثانويًا في آخر الصفحة. ويمكن عرض العدد الخام إلى جانب المتوسط حتى يتمكن القارئ من إعادة بنائه.
ولو حسبنا نسبة الباقي 810 إلى المبيعات المحتفظ بها 7200، نحصل على 11.25 بالمئة وفق نطاقنا. لا نسميها هامش الربح الصافي للمتجر؛ فقد استبعدنا مصروفات مشتركة وضرائب. كذلك لا نقسم 810 على قيمة الطلبات الأولية 9600 ونقارن الناتج بنسبة تستخدم المبيعات بعد الرد، ثم نعلن تحسنًا أو تراجعًا من دون بيان اختلاف الأساس. اكتب اسم البسط والمقام قبل اختيار عدد المنازل العشرية.
9. اختبر أثر مرتجعات إضافية دون تغيير كل شيء
لنفترض الآن عودة خمس سلع إضافية من السلع التي احتفظ بها العملاء، مع صلاحيتها للعودة إلى المخزون بالقيمة المفترضة نفسها. تصبح السلع المحتفظ بها 85، والمرتجعات 23، وتبقى السلع غير القابلة لاسترداد التكلفة ستًا. ينخفض مبلغ المبيعات 400 لأننا نرد خمسة أثمان، لكنه يقابله انخفاض 225 في تكلفة السلع المباعة بسبب استرداد مخزون تلك السلع الخمس. لا نغير تكاليف الشحن الخارجي أو الدفع، لأن الشحن حدث بالفعل في النموذج.
تزيد تكلفة النقل العكسي والفحص 25، أي خمس سلع مضروبة في خمس وحدات. يتراجع الباقي إذن بمقدار 200: رد 400، مع استرداد تكلفة 225، ثم إضافة مصروف 25. تصبح المبيعات 6800، ومجموع تكاليف الطلبات 5290، والمساهمة 1510، والباقي بعد الإعلان 610. يمكن مراجعة الفرق بين النسختين من دون إعادة اختراع بقية الفرضيات.
هذا تمرين حساسية يوضح تأثير تغيير معلوم، وليس توقعًا لمعدل الإرجاع القادم. لا نقول إن خمس سلع ستعود أو إن هذه هي الخسارة المتوقعة لمتجر حقيقي. وإذا كان الرد لا يعيد رسم الدفع أو قيمة السلعة كما افترضنا، فقد يختلف الأثر. فائدة التمرين أن تظهر البنود المتحركة والبنود الثابتة داخل الحالة المختارة، بدل وضع نسبة مبهمة بعنوان «هامش للمرتجعات» لا يعرف أحد كيف حُسبت.
10. افصل تلف المرتجع عن زيادة عدد المرتجعات
في احتمال مستقل نعود إلى النسخة الأصلية: 18 سلعة مرتجعة و90 محتفظًا بها. نغير حالة أربع سلع داخل المرتجعات، فتزداد السلع غير القابلة لاسترداد تكلفتها من ست إلى عشر، وتقل السلع العائدة إلى المخزون من 12 إلى ثمان. لا يتغير المبلغ المردود للعملاء أو عدد الشحنات أو عدد عمليات الفحص. الذي يتغير هو قيمة المخزون المسترد والتكلفة التي بقيت على المتجر.
تزيد التكلفة غير المستردة 180، أي أربع سلع بتكلفة 45 لكل واحدة. يصبح مجموع تكاليف الطلبات 5670، والمساهمة 1530، والباقي بعد الإعلان 630. هذا الانخفاض مختلف عن الحالة السابقة، رغم أن كليهما مرتبط بالمرتجعات. التسمية الواضحة تساعد على معرفة المشكلة: هل زاد عدد السلع العائدة، أم تغيرت حالة السلع التي عادت بالفعل؟ خلط الحالتين يمنع متابعة السبب الذي نحتاج إلى دراسته.
ويمكن بناء احتمال ثالث يغير الإعلان وحده من 900 إلى 1100، فتكون النتيجة 610 مع بقاء بقية النسخة الأصلية كما هي. تطابق هذا الرقم مع نتيجة المرتجعات الإضافية لا يعني تطابق المسار. لذا، احتفظ بأسماء السيناريوهات وبسطر الاختلاف، ولا تعرض الرقم النهائي وحده في رسم يقارن الحالات. يستطيع المدير عندئذ أن يناقش الإنفاق أو التنفيذ أو جودة المرتجع كلًا في موضعه.
11. لا تنسب نتيجة الدفتر كلها إلى الإعلان
تنبه Shopify إلى أن العروض الترويجية قد تضغط هوامش الربح، وتوصي بمتابعة نتائج الحملات ومؤشراتها.[2] لكن متابعة دفتر الحملة في مثالنا لا تخبرنا وحدها كم طلبًا كان سيصل بلا إعلان أو بلا خصم. قد يشتري بعض العملاء المنتج بالسعر الأصلي، وقد يتزامن الأسبوع مع تغير آخر في النشاط. لا توجد في الأرقام التي أنشأناها مجموعة مقارنة، ولذلك لا نستخرج منها أثرًا سببيًا.
إذا قارنت الأسبوع بأسبوع سابق، فاعرض المقارنة بوصفها وصفًا لفترتين، وراجع اختلاف الأيام والمنتجات والسعر والمخزون وتكاليف التنفيذ. وجود رقم أعلى لا يكشف تلقائيًا السبب. ولقياس أثر إضافي تحتاج إلى تصميم مقارنة مناسب للقرار والبيانات المتاحة، وتعريف مسبق للنتيجة التي ستقيسها. لا يقدم هذا الدفتر حجم عينة أو ضمانًا بأن مقارنة معينة تكفي؛ غرضه ترتيب النتائج المالية للمجموعة المختارة.
عندما تقول إن الباقي 810، أضف أنه بعد بنود محددة وقبل أخرى. وعندما تقول إن العرض ناجح، حدّد معيار النجاح الذي اتفقت عليه الإدارة: مبلغ متبقٍ، أو بيع مخزون معين، أو نتيجة إضافية ثبتت بمقارنة أخرى. لا تجعل وصف «ناجح» يحل محل الحساب. كذلك لا تفترض أن العميل الجديد سيعود لاحقًا ليعوض نتيجة ضعيفة، ما لم يكن لهذا الافتراض سجل أو تحليل منفصل.
12. أغلق التقرير بمطابقة قابلة لإعادة الحساب
قبل اعتماد النسخة النهائية، راجع أن كل رقم طلب يظهر مرة واحدة في قائمة الطلبات، وأن الرد مرتبط بطلب موجود. إذا وصل إشعاران عن حالة الطلب نفسه، فهما لا يعنيان طلبين جديدين. احتفظ بالحركات اللازمة للمراجعة، ثم استخرج أحدث حالة في تاريخ محدد. وقد يكون للطلب الحقيقي أكثر من سلعة أو رد جزئي، وعندها تصبح الحاجة إلى معرف للسلعة أو لسطر الطلب أوضح من الاكتفاء بعدّ الطلب كله.
طابق ثلاثة مسارات مستقلة داخل النموذج: مسار الحالات الذي ينتهي إلى 120، ومسار الأموال الذي ينتقل من 9600 إلى 7200، ومسار البضاعة الذي يوزع 4860 على البيع والمخزون المسترد والتكلفة غير المستردة. ثم طابق مجموع تكاليف الطلبات 5490 ومصروف الإعلان 900 مع بنودهما. أي اختلاف يحتاج إلى تفسير، ولا ينبغي تسويته بإضافة سطر غير مسمى حتى تصبح الخانة الأخيرة موجبة.
اكتب في نهاية التقرير تاريخ القطع، والفترة التي استقبلت الطلبات، والفرضيات، والبيانات المستبعدة، وآخر مراجعة للحالات. وإذا بقي رسم مجهول أو مرتجع لم تُحسم حالته، قل ذلك بالقرب من النتيجة. بهذا يصبح التقرير أداة للعمل: يوضح أين ظهر المبلغ وأي معلومة قد تغيره، بدل أن يكون مجرد رقم كبير من لوحة المبيعات. ويمكن إعادة الحساب بعد اكتمال البيانات مع الحفاظ على نسخة المقارنة السابقة وأسباب التغيير.
المصادر ومتابعة القراءة
- OpenStax: Contribution Margin (يفتح في نافذة جديدة)openstax.org
- Shopify: التسعير الترويجي، أثر الهوامش ومتابعة النتائج . (يفتح في نافذة جديدة)shopify.com
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.