
شيك أعلى من سعر البيع وطلب رد الفرق يجمع مشكلتين: مبلغ وارد لم تثبت صحته، وتحويل جديد يطلبه المشتري منك. لا تكفي صحة عملية الطرح لتجعل إعادة الزيادة آمنة. سنقرأ نمط التحذير، ثم نفصل الثمن والشيك والتحويل في مثال مؤلف، ونرتب المعلومات التي تحتاجها عند التواصل مع البنك أو جهة الدفع.
الخلاصة السريعة
لا تحول الفرق استجابةً لطلب المشتري في نمط الشيك الزائد؛ افصل طلب التحويل عن ادعاء أن ثمن السلعة وصل.
- تحذر لجنة التجارة الفيدرالية الأمريكية من مشترٍ يرسل شيكًا أعلى من الثمن ثم يطلب إعادة الزيادة. ظهور المال في الحساب لا يثبت صحة الشيك. [1]
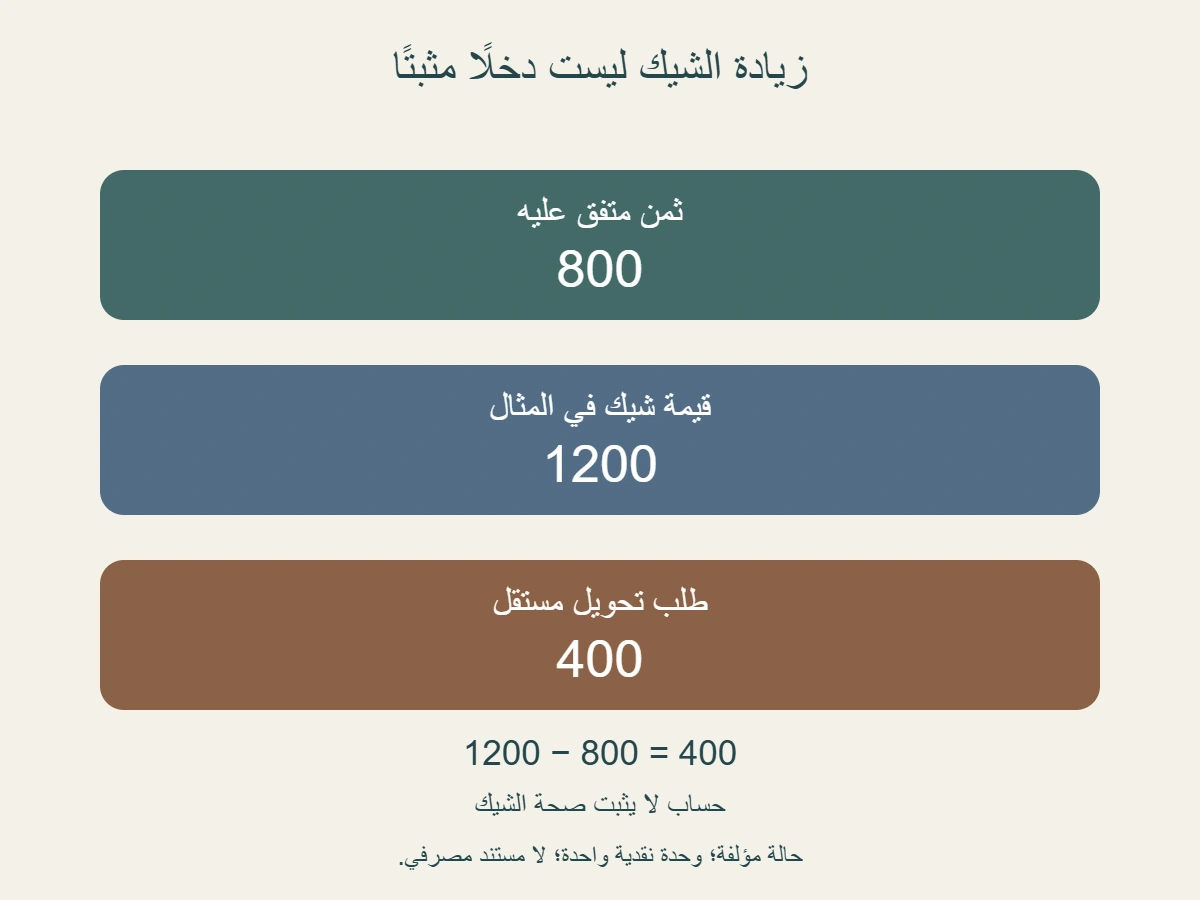
- في مثالنا المؤلف، الثمن 800 وقيمة الشيك 1200 والفرق 400 ، بوحدة نقدية واحدة. الطرح يحدد الزيادة العددية، ولا يثبت دينًا عليك أو صحة الدفع.
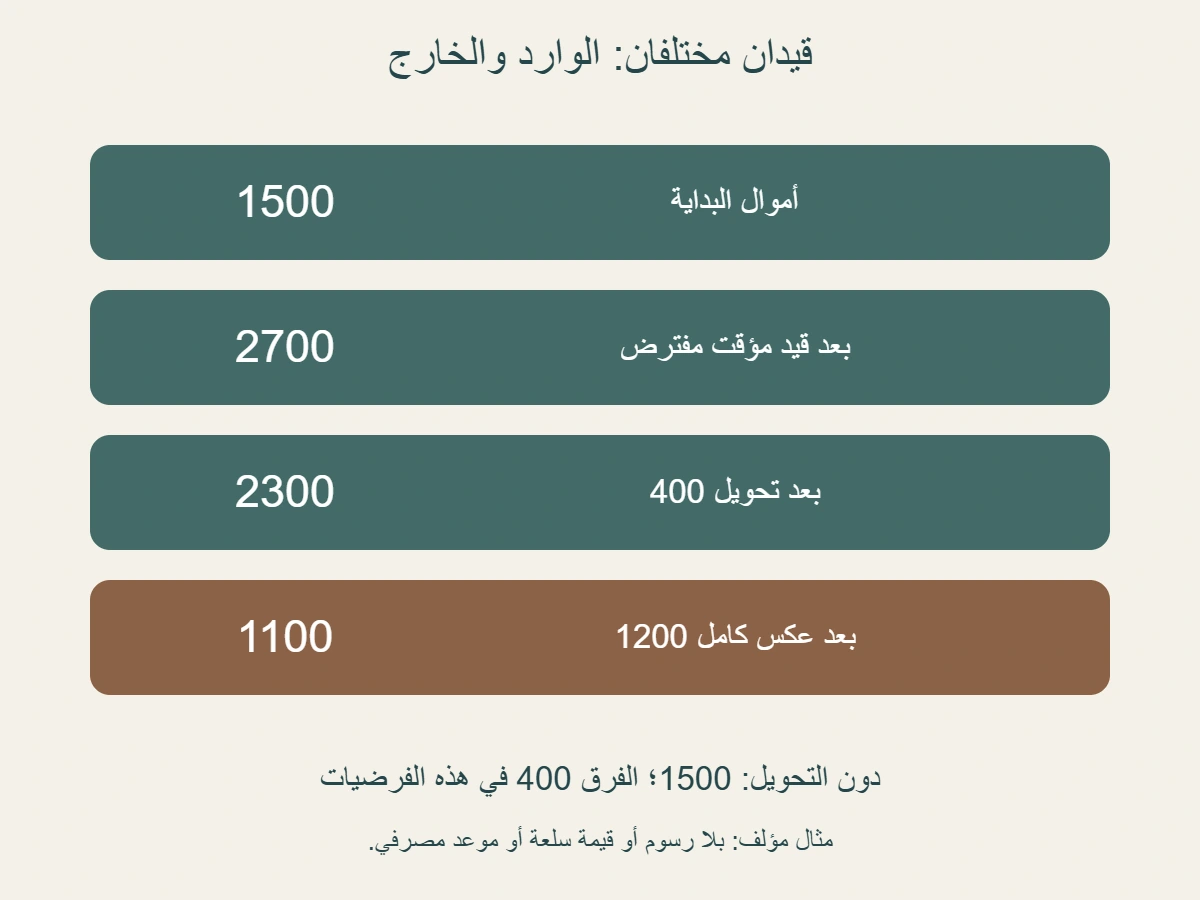
- نفترض بداية 1500 وقيد 1200 وتحويل 400 وعكس القيد كاملًا 1200 ؛ النهاية 1100. دون التحويل تنتهي المقارنة 1500. هذه فرضيات بلا رسوم أو صرف عملات.
- فرق 400 في المقارنة يخص التحويل الخارج. قيمة الشيك 1200 ليست خسارة ثانية تضاف إليه تلقائيًا. حالة تسليم السلعة وقيمتها تُسجل منفصلة.
- احتفظ بتسلسل الاتفاق وطلب الزيادة والمبالغ والمراجع. ميز بين رسالة المشتري وقيد البنك، وبين تحويل مطلوب وتحويل منفذ؛ لا تعوض معلومة مجهولة بتخمين.
- إذا أرسلت المال، تواصل فورًا مع البنك أو جهة الدفع واطلب بحث عكس العملية؛ الاسترداد غير مضمون. [2] استخدم قناة تعرفها من جهة الخدمة، وسجل رقم المتابعة.
- التحذير المذكور أمريكي؛ لا نستنتج منه مهلة تحصيل أو حكمًا قانونيًا محليًا. تابع حالة كل عملية على حدة، واحمِ المستندات الشخصية عند تقديم البلاغ.
1. أين تتغير الصفقة من بيع إلى طلب إرسال مال؟
تصف لجنة التجارة الفيدرالية الأمريكية مشتري سيارة مزعومًا يرسل شيكًا يزيد على المبلغ المتوقع، ثم يدعي خطأ في الدفع ويطلب الزيادة. قد يبدو الشيك حقيقيًا ويظهر المال في الحساب، ثم يكتشف البنك زيفه ويعكس القيد. توصي اللجنة بعدم إرسال المال إلى من يدعي الدفع الزائد بشيك. [1]
لنضع على الطاولة إعلان بيع مؤلفًا، لا واقعة نرويها عن قارئ بعينه. عرض البائع سلعة وحدد سعرًا، والمطلوب من المشتري الوفاء بذلك السعر وفق وسيلة مقبولة للطرفين. عندما تأتي رسالة تطلب من البائع إرسال مبلغ، يظهر قرار جديد له اتجاه معاكس للدفع الأصلي. البائع الذي كان ينتظر مقابل السلعة أصبح مطالبًا بأن يدفع هو. هذه النقلة هي مركز السؤال، حتى لو استمرت المحادثة في استخدام كلمات مهذبة مثل التصحيح والتعاون وإنهاء الصفقة.
يمكن قراءة الرسالة على مرحلتين بدل التعامل معها كحزمة لا تتجزأ. المرحلة الأولى ادعاء ورود الثمن، وله مبلغ ومستند وحالة لدى جهة الدفع. المرحلة الثانية طلب إرسال فرق، وله مستفيد ووسيلة ومقدار مستقل. الموافقة على سماع الادعاء الأول لا تعني الموافقة على الثاني. ومن المفيد أن تكتب في ملاحظتك عبارة «طلب تحويل» بدل «مبلغ مستحق»، لأن الوصف الثاني يحسم مسألة لم تتحقق منها. اختيار الكلمات هنا يحافظ على الفرق بين ما قاله الطرف الآخر وما أثبته السجل.
ليس على القارئ أن يثبت هوية مجرم أو يفحص الأحبار ليلاحظ أن طلب المال يحتاج توقفًا. وفي المقابل، لا نحكم على كل خطأ حسابي في العالم بأنه الواقعة نفسها. ننظر إلى النمط المحدد: شيك يزيد على السعر، وطلب إعادة الزيادة من مال البائع. قد تكون لديك تفاصيل إضافية لم يذكرها هذا المثال؛ اعرضها على جهة الخدمة بدل إجبارها على قصة جاهزة. لا نستخدم هذا المقال لإصدار حكم قضائي على شخص، بل لتنظيم قرار مالي قبل تحويل جديد.
لو تغير اسم السلعة من سيارة إلى كاميرا في مثالنا، لا تتغير أسئلة القراءة الأساسية: ماذا اتفقنا عليه، وما الذي وصل، وما الذي يطلب مني إرساله؟ ومع ذلك لا نزعم إحصاءً لانتشار الحيلة بين أصحاب الكاميرات أو بلدًا بعينه. المثال ينقل العلاقات بين الأرقام، ولا يحول التحذير الأمريكي إلى دراسة سوق عربية. تلك حدود مهمة حين يشارك صاحب الإعلان المقال مع أسرته أو مع شريك يدير البيع معه.
2. افصل الثمن عن قيمة الورقة وعن الفرق المطلوب
نعطي ثمنًا متفقًا عليه مقداره 800 وحدة نقدية افتراضية. ثم نعطي قيمة مكتوبة على الشيك مقدارها 1200 من الوحدة نفسها. طلب المشتري المؤلف إعادة 400. يتحقق الطرح 1200−800=400 ، لكنه يجيب عن سؤال عددي واحد: كم تزيد القيمة المكتوبة على الثمن؟ لا يجيب عن مصدر المال، ولا عن صحة الشيك، ولا عن إجراء إعادة مقبول لدى البنك. اتفاق الأرقام الثلاثة لا ينقلها إلى فئة مستندات موثوقة، تمامًا كما لا يحول جدول مرتب ادعاءً إلى واقعة.
اكتب الأرقام تحت عناوين منفصلة. عنوان الثمن يخص ما قبلته مقابل السلعة، وعنوان قيمة الشيك يخص الورقة أو صورتها، وعنوان التحويل المطلوب يخص رسالة الطرف الآخر. إذا وضعتها كلها تحت عبارة «المال الذي وصل»، أخفيت اختلافها قبل أن تبدأ المراجعة. ولا يصح أن تسمي 1200 إيراد بيع لمجرد أنه أكبر من 800 ؛ إذ لم نعط في المثال تعديلًا على السعر أو شراء سلعة ثانية. زيادة الورقة ليست زيادة في الشيء الذي وافقت على بيعه.
قد يقول قارئ إن 400 لا تخصه، ولذلك ينبغي أن يعيدها فورًا. هذا الاعتراض يفترض أن أصل 1200 مال صحيح وصل نهائيًا، بينما ذلك هو السؤال الذي لم نحسمه. التصرف المنظم لا يعني الاستيلاء على زيادة حقيقية؛ يعني الامتناع عن إنشاء تحويل مستقل استنادًا إلى ادعاء غير متحقق، وإحالة مسألة المبلغ المشتبه فيه إلى جهة الخدمة. لسنا نضع فتوى أو حكمًا قانونيًا لملكية الزيادة، ولا نقترح إنفاقها على شيء آخر. نرفض فقط جعل الطرح بديلًا عن التحقق.
ولو كتب المشتري رقمًا مختلفًا، مثل طلب 500 مع بقاء الثمن 800 والشيك 1200 ، ظهر خلاف عددي إضافي؛ فالفرق الحسابي 400 لا 500. لكن تصحيح الخلاف إلى 400 لا يصلح أصل المشكلة. يمكن أن يكون طلب غير موثوق صحيح الحساب تمامًا. لذلك سجل اختلاف الأرقام عندما يوجد، ولا تجعل غيابه شهادة سلامة. هذه طريقة لتجنب مسارين ضعيفين: تجاهل الخطأ، أو الاطمئنان الكامل بعد اكتشافه وإصلاحه.
في حال تعددت الرسائل، اعتمد نسخة الاتفاق التي تستطيع إظهارها، وسجل متى ظهر الرقم الجديد. لا تجمع مبلغ الورقة مع السعر فتقول إن الصفقة تساوي 2000 ؛ الاثنان لا يمثلان بيعين. وإذا كانت الرسالة تشير إلى عربون فقط، فاكتب «عربون مطلوب أو مدعى» ولا تستبدله بثمن بيع كامل من عندك. مثالنا يعطي بيعًا وثمنًا محددين حتى تكون المقارنة واضحة، ولا يملأ تفاصيل حالة فعلية لم يخبرنا بها صاحبها.
3. مثال مؤلف يوضح أثر التحويل الخارج
نبدأ بمقدار 1500 من مال البائع في دفترنا المؤلف. نفترض قيدًا مؤقتًا للشيك 1200 ، فيصبح المجموع الحسابي 2700. ثم نفترض تنفيذ تحويل مستقل 400 إلى الجهة التي طلبتها الرسالة، فيبقى 2300. أخيرًا نعطي عكس القيد كاملًا 1200 ، فتكون النهاية 1100. هذه أربع حركات معطاة صراحة، لا كشف حساب حقيقيًا ولا وصفًا لجميع إجراءات البنوك. نستخدم وحدة واحدة، ونستبعد الرسوم والفائدة والتحويل بين العملات حتى لا ننسب نتيجة إلى عامل أخفيناه.
يمكن مطابقة النهاية بطريقة ثانية: القيد 1200 وعكسه 1200 يلغي أحدهما الآخر في هذه الفرضيات، ويبقى مال البداية 1500 ناقص التحويل 400 ، أي 1100. فائدة المطابقة أنها تكشف أين استقر الفرق دون الحاجة إلى تسمية كل مبلغ خسارة. حركة 400 خرجت بصورة مستقلة؛ إلغاء القيد الوارد لا يلغيها حسابيًا في المثال. لم نعط وصول استرداد مقابل للتحويل، ولذلك لا نضيفه، كما لم نعط رسومًا على العملية، ولذلك لا نخصم رقمًا نختاره من توقعاتنا.
افتح مقارنة ثانية تبدأ من 1500 نفسها، وتعطي قيد 1200 ثم عكس 1200 ، لكنها لا تنفذ تحويل 400. تنتهي هذه المقارنة عند 1500. الفرق بين النهايتين 1500−1100=400 ، وهو مقدار التحويل الذي غيرناه وحده. لا نستنتج أن كل واقعة مشابهة تخسر 400 أو أن الضرر محصور فيه. استخدمنا مقارنة ثابتة لتفسير أثر قرار واحد، ولم نحسب قيمة سلعة سُلمت أو رسم بنك أو نفقة توصيل أو حق مطالبة. كل عامل إضافي يحتاج بياناته قبل إدخاله في الحساب.
انتبه إلى أن 2700 ليس نتيجة نهائية في السلسلة، بل مرحلة بين قيدين. كذلك 2300 مرحلة بعد خروج المال وقبل العكس المفترض. قراءة آخر رقم تعرفه بوصفه خاتمة القصة قد تخفي حركة لم تعط بعد. في حالة فعلية، ضع تاريخًا أو ترتيبًا لكل حركة، واسم الحالة التي تظهر لدى البنك. أما هنا فلا نحدد أيام انتظار؛ الترتيب المنطقي يكفي لشرح العلاقة، وتحديد عدد أيام من عندنا سيضيف ادعاء مصرفيًا لا يحتاجه المثال.
لا نطلب منك تجربة السلسلة على حسابك لترى النتيجة. الأرقام مصممة للشرح فقط، والصورة المصاحبة رسم للدفتر نفسه. وإذا لم تعرف هل وقع عكس القيد في حالتك، اكتب ذلك بوصفه مجهولًا بدل تطبيق 1100 على حسابك. تستطيع استخدام أعمدة المثال لتنظيم سؤال البنك، لكن لا تستخدم النتيجة لإعلان مديونية أو مطالبة قبل مراجعة العمليات الفعلية. حساب صحيح مع مدخلات مؤلفة يظل مثالًا صحيحًا، لا تقريرًا عن مال قارئ آخر.
4. لا تجمع قيمة الشيك والخسارة مرتين
في المثال السابق، قد يغريك جمع 1200 و 400 ثم تسمية 1600 خسارة البائع. هذا الجمع يتجاهل أن 1200 دخلت في الدفتر ثم عُكست، وأن المقارنة بدأت بماله 1500. انتهى النموذج عند 1100 ، لذلك فرق المال السابق 400. قيمة الورقة الملغاة ليست موردًا مستقلًا كان يملكه في البداية ثم فقده فوق التحويل. هذه قراءة للنموذج المحدد، ولا تمنع أن تكون في حادثة فعلية خسائر أخرى تحتاج جدولًا منفصلًا.
حالة السلعة أحد تلك الجداول. اكتب هل بقيت عند البائع، أم سلمت، أم لم تتأكد من التسليم. لا نضيف 800 إلى 400 لمجرد أن 800 كان ثمن الإعلان. الثمن المطلوب ليس تلقائيًا تكلفة اقتناء السلعة أو قيمة تعويض أو مالًا نقديًا خرج من الحساب. إذا أردت لاحقًا تحليل الضرر مع جهة مختصة، قدم المستندات التي تبين قيمة السلعة وحالة انتقالها بدل اختيار أسهل رقم في الرسالة. الفصل يحافظ على دقة البلاغ ولا يقلل من أهمية ما حدث.
وبالمثل، لا تخلط طلب التحويل مع تنفيذه. لو وصلت رسالة تطلب 400 ولم ترسل شيئًا، فلا يوجد في المثال تحويل خارج يجب إدراجه. وإذا بدأت العملية ثم ظهرت حالة معلقة، فلا نصفها منفذة نهائيًا من غير بيانات. تستطيع إنشاء صف للمطلوب وصف آخر للمنفذ مع المرجع، ثم ترك حالة الصف الثاني كما تعرضها جهة الخدمة. هذه الطريقة تساعد عندما يتولى شخص المحادثة وشخص آخر مراجعة الحساب؛ لا يعود أحدهما يفترض فعلًا لم يؤكده الآخر.
الرسوم، إن وجدت في مستنداتك، تستحق أسماء وتواريخ مستقلة أيضًا. لا تفترض أن كل فرق بين الرصيدين رسم أو أن البنك سيعيد جميع الرسوم إذا أعاد أصل عملية. نموذجنا لا يتضمن أي رسم، ولذلك لا يجيب عن تلك المسألة. ويمكن للقارئ الذي يستخدمه أن يضيف خانة بيانات فعلية دون ملئها بتقدير. الخانة الفارغة هنا معلومة عن حدود معرفتك، وليست عيبًا ينبغي تغطيته بعدد كي يبدو التقرير مكتملًا.
عند تلخيص الحالة لشخص يساعدك، استخدم جملة تربط الحركة بنتيجتها: «أرسلت مبلغًا منفصلًا وفق طلب الزيادة، وهذه حالة التحويل». تجنب عنوانًا إجماليًا مبكرًا يجمع الثمن والشيك والتحويل والرسوم في رقم واحد. رقم واحد قد يبدو سهلًا، لكنه يجعل المستمع يعيد تفكيكه قبل فهم ما تريد. السجل المفصل يتيح حساب مجموع مناسب لاحقًا عندما تتحدد عناصره، ويقلل احتمال تكرار المبلغ ذاته تحت اسمين مختلفين.
5. جهز سجلًا يفرق بين الادعاء والمستند
يمكنك إعداد مذكرة من تأليفك بأربعة عناوين: الاتفاق، والشيك، وطلب التحويل، وما نفذ فعلًا. تحت الاتفاق ضع السلعة والثمن وتاريخ الرسالة التي تثبته. تحت الشيك ضع قيمته واسم الساحب واسم المستفيد كما ظهرا في المستند الذي بحوزتك، دون تحويلهما إلى هوية مؤكدة للطرف المراسل. تحت الطلب ضع المبلغ والجهة المقترحة للإرسال. وتحت التنفيذ ضع المرجع والحالة من جهة الدفع إن كان لديك تحويل. هذه ليست استمارة رسمية أو متطلبًا واحدًا لجميع البلاغات.
احتفظ بنص الرسالة التي ربطت الزيادة بطلب المال، لأن وجود رقمين مختلفين وحده لا يعرض التسلسل كاملًا. من الأفضل في مذكرتك تمييز «قال المشتري إن التحويل وصل» عن «ظهر قيد في الحساب»، وتمييزهما عن «أفاد البنك بنتيجة مراجعة». لا تعيد صياغة أقوال الأطراف في صورة تأكيدات منك. إذا قال شخص إن البنك ضمن المال، فهذه رسالة من ذلك الشخص حتى تحصل على إفادة من قناة البنك؛ نسبتها إلى صاحبها تحفظ قيمة السجل.
رتب النسخ بحيث يستطيع من يراجعها تتبعها دون البحث داخل عشرات الصور المبعثرة. يمكنك اختيار أسماء ملفات تتضمن ترتيبًا داخليًا، مثل الاتفاق ثم طلب الزيادة ثم مرجع العملية، مع الاحتفاظ بالأصل دون تعديل. وإذا أعددت ملخصًا، فاجعله ملفًا منفصلًا حتى لا تختلط الملاحظات التي كتبتها أنت مع كلام الطرف الآخر. لا تحتاج إلى جمع معلومات لا صلة لها بالصفقة عن أشخاص آخرين؛ هدف المذكرة تفسير العمليات التي تعرفها، لا بناء ملف اتهام من إشاعات.
تجنب نشر صور الشيك أو كشف الحساب كاملًا في تعليق عام طلبًا للمساعدة. استخدم قنوات الجهة المختصة للمعلومات المطلوبة، وقدم في النقاش العام وصفًا لا يكشف أرقام الحسابات أو تفاصيل المستندات. لا نعطي هنا إجراءً تقنيًا لإخفاء البيانات يضمن استحالة استعادتها؛ الأضمن في مساحة عامة ألا ترفع المستند الحساس أصلًا. وإذا طلبت الجهة الرسمية نسخة، اتبع قناة تقديمها المعروفة بدل الرابط الذي أرسله الطرف المشتبه فيه.
أضف إلى كل معلومة غير محسومة علامة واضحة: لم أرسل، أو أرسلت ولا أعرف الحالة النهائية، أو لا أعرف هل سُلمت السلعة. هذه العبارات أنفع من ملء الفراغ بكلمة «تم». وقد تكون لديك إيصالات متعددة تخص المبلغ نفسه؛ لا تعدها تحويلات متعددة قبل مطابقة المراجع. المذكرة الجيدة تسمح بتغيير الحالة عند ورود جواب موثق، ولا تحتاج إلى إعادة كتابة القصة كلها عندما يتضح أن صورة الإيصال تخص طلبًا أو معاينة لا تنفيذًا.
6. كيف توقف الطلب دون إنشاء تصحيح جديد؟
الخطوة التحريرية المقترحة قبل التنفيذ بسيطة: افصل مراجعة الشيك عن أي طلب بإرسال مال. يمكنك كتابة رد قصير مثل: «لن أنفذ تحويلًا مقابل الزيادة، وسأراجع حالة الدفع مع جهة الخدمة». هذه صياغة مؤلفة لتنظيم التواصل، لا رسالة صادرة عن بنك أو نص قانوني يحقق حماية معينة. لا تحتاج إلى إرفاق بيانات حسابك لإثبات أنك جاد، ولا إلى الدخول في نقاش طويل حول كل سبب قدمه صاحب الرسالة كي توقف قرار الإرسال.
إذا قال الطرف إنه يريد المال لشخص ثالث، ضع ذلك في خانة طلبه بدل تحويل اسم جديد إلى تفويض منك. لا تتعامل مع تغيير المستفيد باعتباره مسألة لغوية صغيرة؛ إنه يغير الجهة التي ستخرج إليها الحركة الجديدة. وبقاء مبلغ 400 نفسه لا يعني بقاء العملية نفسها. قد تكون وسيلة الإرسال والجهة والمرجع مختلفة كلها. تحليلنا هنا لطريقة ترتيب القرار، ولا نزعم أن مجرد اختلاف الاسم يثبت وحده جريمة أو أن تطابقه يثبت الأمان.
ولا يصلح رد الفرق على دفعتين لتحويل طلب غير متحقق إلى طلب سليم. إذا قسمت 400 إلى 200 و 200 في مثالنا، يبقى المجموع 400 إذا نُفذت الدفعتان. تغير عدد العمليات، لا أصل المدخل الذي اعتمدت عليه. لذلك لا نقترح مبلغًا تجريبيًا لتطمئن أو حسابًا آخر لتخفف القلق؛ القرار المعروض هو إرسال مال استنادًا إلى ادعاء الشيك، وليس اختيار شكل أجمل للإرسال. هذا مثال حسابي على أثر التقسيم، لا تقدير لرسوم دفعتين فعليتين.
قد يسأل القارئ عن عدد أيام ينتظره ثم يطمئن. لا نضع رقمًا عامًا في هذا المقال. المراجعة مع البنك تخص حالة مستند وعملية محددين، ولا نستبدلها بعداد اخترناه من تجربة شخص آخر أو من نظام بلد مختلف. حتى مثالنا الذي عكس القيد لا يعطي موعدًا لذلك العكس. الأفضل أن تصوغ السؤال حول الحالة وما تعنيه إفادة جهة الخدمة، لا أن تبحث عن رقم يمحو الشك تلقائيًا بعد انقضائه.
إذا كنت تدير البيع مع فرد من الأسرة، اجعلا قرار التحويل معروفًا بينكما. يمكن لمذكرتكما أن تقول إن أي طلب إرسال جديد يحتاج مراجعة مشتركة لحالته، بدل أن يقرأ أحدكما رسالة الاعتذار وينفذ ما ظن أن الآخر وافق عليه. هذا اقتراح تنظيمي خاص بمثالنا، لا سياسة مفروضة على الحسابات المشتركة. فائدته توحيد ما يعرفه الطرفان عن المطلوب والمنفذ قبل أن تتحول محادثة البيع إلى حركة مالية لم تكن جزءًا من الاتفاق الأصلي.
7. إذا أرسلت الفرق: ماذا تسأل جهة الدفع؟
تنصح لجنة التجارة الفيدرالية الأمريكية من دفع لمحتال بالتواصل فورًا مع البنك أو مزود الدفع، وطلب عكس العملية أو رد المال وفق الوسيلة المستخدمة. وقد يكون المال قد ذهب بالفعل؛ طلب الاسترداد لا يضمن نجاحه. [2]
لصياغة الطلب بوضوح، يمكنك استخدام ملخص مؤلف من ثلاث جمل: «تلقيت طلب رد زيادة مرتبطة بشيك. نفذت تحويلًا بالمقدار الآتي وهذا مرجعه. أريد الإبلاغ عن الاشتباه ومعرفة حالة التحويل وإمكان عكسه». ثم أرفق التفاصيل المطلوبة من الجهة عبر قناتها. لا تصف العملية بأنها غير مأذونة إذا كنت أنت الذي نفذتها فعلًا؛ اشرح كيف حصل الإقناع بدل اختيار وصف قانوني تتوقع أنه يعطي نتيجة أفضل. دقة الوقائع تساعد على توجيه السؤال الصحيح.
اسأل عن القيد الوارد والتحويل الخارج بصورة منفصلة. مرجع الشيك ليس بالضرورة مرجع التحويل، والسؤال عن أحدهما لا يعني فتح متابعة للآخر. يمكنك إعداد سطرين في المذكرة: مراجعة الشيك لدى البنك، ومراجعة التحويل لدى الجهة التي نفذته. قد تكون الجهتان واحدة أو مختلفتين في حالتك، لكن لا نفترض ذلك. اكتب الجواب تحت العملية التي يخصها، حتى لا يتحول قول «الطلب قيد المراجعة» إلى حكم على كل شيء في الصفقة.
استخدم تطبيق البنك الذي تعرفه أو قناة التواصل المعروفة من وثائق الخدمة، بدل رقم أو رابط جاء داخل رسالة المشتري. إذا وصلت إفادة لاحقة، سجل تاريخها ورقم الطلب وما قالت الجهة إنه حدث وما لا يزال مطلوبًا منك. لا تساوِ بين استقبال البلاغ والموافقة على رد مبلغ؛ إنهما حالتان مختلفتان في مذكرتك. كذلك لا تضع مبلغًا مستردًا في الحساب لمجرد أن موظفًا قال إن الطلب سيراجع، بل انتظر مستندًا يبين نتيجة العملية الفعلية.
إذا كانت لديك جهة محلية للإبلاغ عن الاحتيال أو قناة في منصة البيع، استخدم مسارها المعلن وتحقق من اختصاصها. مصدرنا الأمريكي لا يحدد لك جهة بلدك، ولذلك لا نخترع اسمًا أو رقم اتصال محليًا. وقد يختلف ما تطلبه الجهة من وثائق حسب الحالة. حافظ على النسخ التي تملكها، وقدم ما يطلب عبر القناة الصحيحة، وأضف إلى سجل المتابعة المرجع بدل الاكتفاء بعبارة «أبلغت الجميع» التي يصعب معرفة المقصود منها لاحقًا.
8. أغلق المتابعة بالنتائج المعروفة فقط
بعد التواصل، قد تكون لديك عدة حالات متزامنة: الشيك تحت المراجعة، والتحويل تحت البحث، والسلعة ما زالت بحوزتك. لا تحول واحدة منها إلى خاتمة للحالات الأخرى. تستطيع إنشاء ملخص بتاريخ محدد يذكر آخر جواب لكل جهة، والمستند الذي يسانده، والخطوة التالية إن طلبت. إذا لم يرد جواب بعد، قل ذلك. هذه طريقة لإدارة المعلومات في حالة مؤلفة، لا وعد بأن جدول المتابعة يختصر إجراءً مصرفيًا أو يلزم جهة برد المال.
لو وصلت إعادة فعلية لمبلغ في وقت لاحق، سجلها حركة جديدة بمقدارها ومرجعها بدل حذف التحويل الأول من التاريخ. الحذف يجعل القصة تبدو وكأن الإرسال لم يقع، بينما قد تحتاج الجهة إلى تسلسله لفهم المراجعة. وفي المثال الحسابي يمكنك عندئذ فتح فرضية إضافية بمدخل جديد معلن، لكن لا تفترض مبلغ استرداد 400 كاملًا قبل معرفته. لم تتضمن معادلتنا الأصلية ردًا للتحويل، ولذلك لا ينبغي استعمال 1100 أو 1500 كتنبؤ بما ستنتهي إليه حالة لم تكتمل.
تفسير النقد مهم، لكن توثيق السلعة له مساره أيضًا. سجل إن كانت قد سلمت، وما مستند التسليم الذي تملكه، دون تحويل وجود صورة أو رسالة إلى إثبات قاطع من نفسك. وقد تحتاج إلى سؤال جهة البيع عن إجراء مرتبط بالطلب، منفصل عن سؤال البنك عن الشيك. لا نكتب شروط منصة بعينها لأننا لم نختبر حسابًا عليها في هذه الحالة. سجل المنصة والطلب الحقيقيين ثم اقرأ التعليمات التي تخصهما، بدل تطبيق إجراء سمعته عن متجر آخر.
هذا المقال يتناول طلب رد زيادة من مشترٍ، ولا يشرح بالتفصيل تحصيل الشيك بعملة أجنبية أو تكاليف تحويلها. للقارئ الذي يواجه سؤال العملة والقيد المبكر، توجد متابعة منفصلة عن الشيك بعملة أجنبية وحق الرجوع. الفصل بين السؤالين مفيد: قد يكون حساب العملة صحيحًا بينما يبقى طلب إرسال المال محل اشتباه، وقد لا توجد عملة أجنبية أصلًا في الحالة التي بين يديك. لا تجعل اختلاف موضوع المثال يصرفك عن اتجاه التحويل المطلوب.
عندما تعود إلى إعلان البيع بعد انتهاء المتابعة، احتفظ بالقرار الذي تعلمته بصيغة عملية واضحة: ثمن متفق عليه، ودفع له حالة معروفة، وأي إرسال جديد يراجع بصورة مستقلة. لا تحتاج إلى تخويف كل مشترٍ أو نشر بيانات شخص لتطبق ذلك. تحتاج إلى معرفة ما تؤكده مستنداتك، وما هو مجرد قول، وما بقي مجهولًا. بهذه القراءة لا يصبح الفرق الحسابي 400 مبررًا للتحويل، ولا يصبح رصيد عابر خاتمة، ولا يتجاوز المثال المؤلف حدود المعلومات التي أعطاها.
المصادر ومتابعة القراءة
- لجنة التجارة الفيدرالية الأمريكية: تحذير من الشيك المزور الذي يستهدف بائعي السيارات عبر الإنترنت، 2025. (يفتح في نافذة جديدة)consumer.ftc.gov
- لجنة التجارة الفيدرالية الأمريكية: خطوات التواصل مع جهة الدفع بعد الاحتيال، تحديث يونيو 2026. (يفتح في نافذة جديدة)consumer.ftc.gov
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.