
يساعد فهم صافي هامش الفائدة وفرق معدلي العائد والتكلفة على قراءة المؤشر المصرفي دون خلط النسبة بالمبلغ. سنستخدم حالات مؤلفة لفحص المقام، وتفسير اختلاف نتيجتين صحيحتين، وبيان ما تسمح الأرقام باستنتاجه.
الخلاصة السريعة
صافي هامش الفائدة هو صافي دخل الفائدة مقسومًا على متوسط الأصول المدرة لها؛ ولإظهاره كنسبة مئوية نضرب الناتج في مئة. [1]
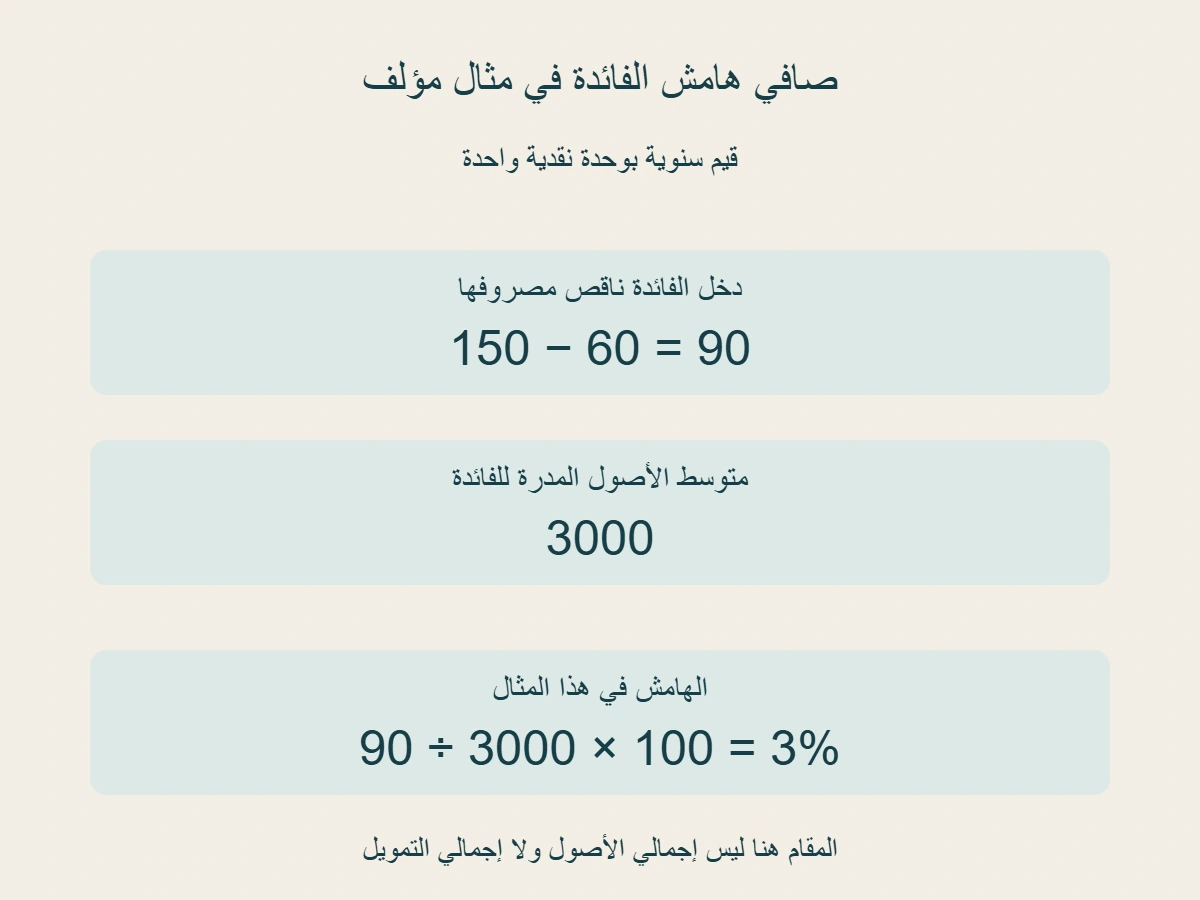
- في المثال السنوي المؤلف، دخل الفائدة 150 ومصروفها 60 ؛ الصافي 90 والهامش 3% عند متوسط أصول مدرة 3000.
- تغيير المقام إلى إجمالي الأصول 3600 يعطي 2.5%، لكنه يغير تعريف الحساب الذي اخترناه.
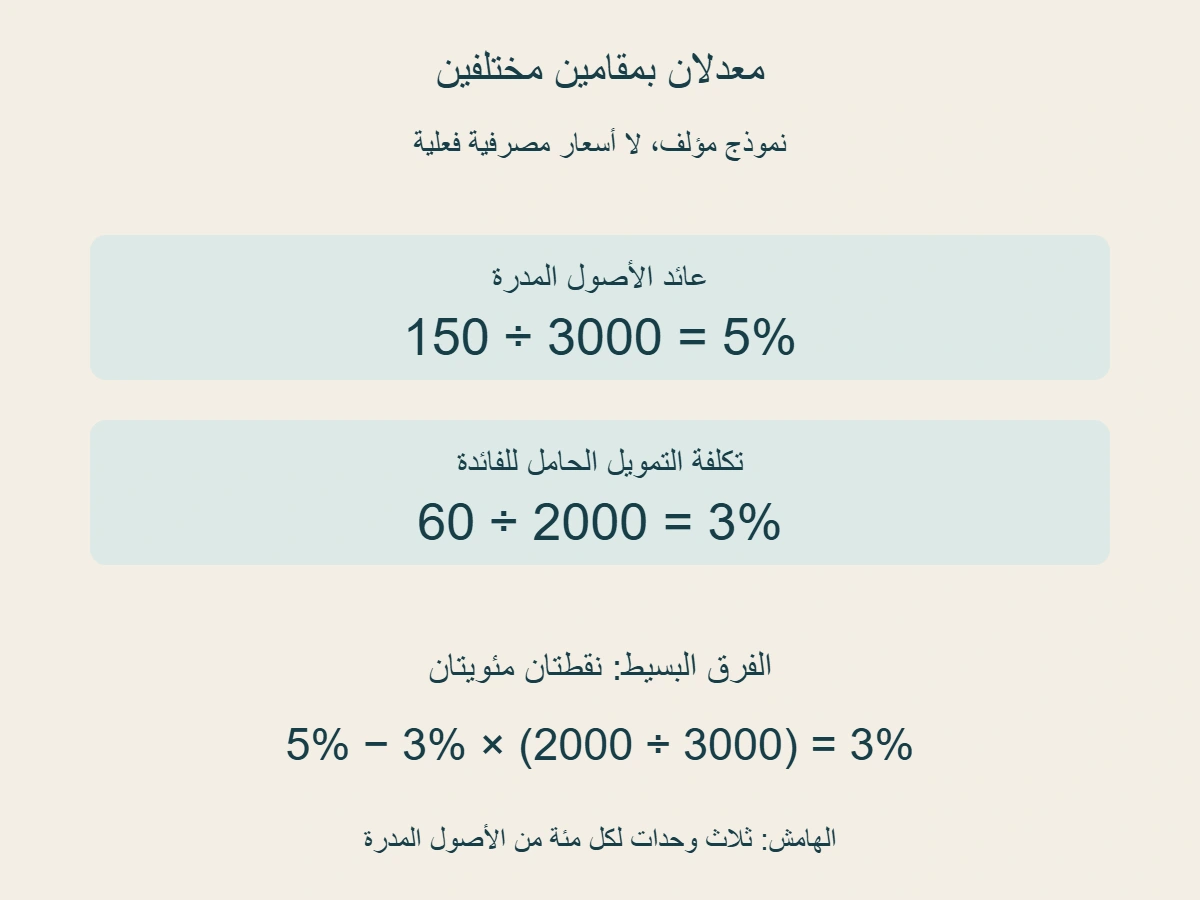
- عائد الأصول 5% وتكلفة التمويل 3% لا يفرضان هامشًا قدره 2%؛ المقامان في مثالنا مختلفان.
- قد يزيد مبلغ صافي الفائدة وينخفض الهامش إذا نما المقام أسرع؛ افصل التغير بالنقاط المئوية عن التغير النسبي.
- الهامش الموجب لا يثبت الربح النهائي أو سبب تغيره؛ نعرض نتيجتين مختلفتين مع الهامش نفسه.
- ثبت الفترة والوحدات وتعريف المتوسط، واحتفظ بمصدر كل مدخل. المقام الصفري لا يعطي نسبة قابلة للحساب.
ابدأ بالمبلغ، ثم حدد النسبة التي تريدها
يعرّف الاحتياطي الفيدرالي المؤشر باستخدام صافي دخل الفائدة ومتوسط الأصول المدرة للفائدة، ويوضح أن الصافي فرق إيرادات الفائدة ومصروفاتها. هذا هو التعريف الذي سنطبقه في أمثلتنا، مع عرض الناتج بالمئة. [1]
لنفترض سجلًا تعليميًا لبنك غير حقيقي عن سنة كاملة. كل مبالغ السجل بوحدة نقدية واحدة، من دون ربطها بعملة أو سوق. أعطينا إيرادات الفائدة القيمة 150 ، ومصروفات الفائدة القيمة 60 ، ومتوسط الأصول المدرة القيمة 3000. نطرح أولًا المصروف من الإيراد، فنحصل على 90 وحدة نقدية. عند هذه الخطوة لم نحسب نسبة بعد؛ الناتج مبلغ مرتبط بالسنة المفترضة، ويمكن كتابته في خانة مستقلة قبل إجراء القسمة. إبقاء هذه الخانة ظاهرًا يمنع الخلط بين مدخل العملية ونتيجتها.
نقسم مبلغ 90 على 3000 ، ثم نضرب الناتج في 100 ، فتظهر نسبة 3%. نستطيع قراءة النتيجة داخل النموذج هكذا: صافي الفائدة السنوي يساوي ثلاث وحدات لكل مئة وحدة من متوسط الأصول المدرة المحدد. هذه العبارة لا تقول إن كل قرض في السجل يحمل سعرًا قدره ثلاثة بالمئة. كما أنها لا تصف الفائدة التي يتلقاها صاحب حساب توفير معين؛ لم ندخل في المثال عقد ذلك العميل أو رصيده أو شروط احتساب مستحقاته أصلًا.
من المفيد إنشاء ثلاثة أعمدة في ورقة الحساب: اسم المدخل، وقيمته، ووحدته. نكتب مقابل الإيرادات والمصروفات «وحدة نقدية خلال السنة»، ومقابل المتوسط «وحدة نقدية وفق متوسط السنة». أما خانة النتيجة فتوصف بأنها نسبة مئوية. اختلاف هذه الأوصاف يذكرك بأن الإيراد يتراكم خلال فترة، بينما الرقم المستخدم للمقام يمثل متوسط رصيد ضمنها. لا تستبدل أحد الحقول بآخر لمجرد أن العدد يبدو قريبًا أو لأن اسمه في الشاشة أقصر.
يمكن مراجعة النتيجة بعكس العملية: ثلاثة بالمئة من 3000 تساوي 90 ، وهو الصافي الذي بدأنا به. ثم نجمع 60 إلى 90 فنرجع إلى 150. هذان الفحصان يساعدان على اكتشاف خطأ نقل العلامة أو حذف منزلة، لكن نجاحهما لا يثبت أن المدخلات مأخوذة من التقرير المناسب. فقد تكون العملية صحيحة حسابيًا مع اختيار سنة مختلفة للمقام. لذلك نحتاج إلى مراجعة هوية كل قيمة، لا الاكتفاء بسلامة الآلة الحاسبة أو ترتيب الأزرار التي ضغطناها.
لا تحمل الأرقام هنا حكمًا على مستوى مقبول أو مرتفع للهامش. اخترناها لكي تظهر العلاقات بوضوح، ولم نقارنها بنتائج مؤسسات أو بمتوسط قطاع. وإذا وجدت نسبة تحمل الاسم نفسه في تقرير فعلي، فابدأ بتعريف صاحب التقرير قبل مطابقتها مع مثالنا. المطلوب أن تعرف السؤال الذي تجيب عنه النسبة، ثم ترى هل المدخلات المتاحة تكفي للإجابة عنه. وجود اختصار إنجليزي إلى جانب الرقم لا يغني عن تلك الخطوة، ولا يجعل كل نسب الفائدة متطابقة.
لماذا يغير المقام معنى النتيجة؟
نوسع بيانات البنك المؤلف من دون تغيير إيراداته أو مصروفاته. نفترض أن متوسط أصوله الكلية 3600 ، منها 3000 أصول مدرة للفائدة و 600 أصول أخرى في تقسيمنا التعليمي. ونفترض أن جزء القروض داخل الأصول المدرة يساوي 1800 ، والباقي 1200. هذه الأرقام مجرد مكونات مفترضة للسجل، وليست قائمة ملزمة لتصنيف الأصول المصرفية. الغرض منها إظهار ثلاث مجموعات مختلفة يستطيع القارئ تمييز حدودها قبل أن يختار المقام الذي سيضعه تحت مبلغ الصافي.
إذا قسمنا 90 على 3600 وضربنا في 100 ، نحصل على 2.5%. العملية لا تتضمن خطأ في القسمة، لكنها تستخدم إجمالي الأصول بدل مجموعة الأصول المدرة التي اخترناها للمؤشر. وإذا قسمنا 90 على 1800 ، نحصل على 5%، مستخدمين مجموعة القروض وحدها. لا نختار إحدى النسب لأنها الأكبر أو لأنها توافق توقعنا السابق. نعود إلى تعريف الحساب: هل المطلوب نسبة الصافي إلى الأصول المدرة أم إلى مجموعة مختلفة؟ اسم المقام جزء من معنى الإجابة، وليس تعليقًا يمكن إسقاطه.
في سجل المراجعة، احتفظ بالنتائج البديلة في خانة موسومة بوضوح بدل حذفها من الذاكرة. يمكنك كتابة «90 على الأصول الكلية»، و«90 على القروض المفترضة»، ثم «90 على الأصول المدرة». المقارنة تكشف مصدر اختلاف النتائج فورًا. وإذا نقل زميل رقم 2.5% إلى بطاقة عنوانها الهامش وفق تعريفنا، تستطيع تحديد موضع الاختلاف: استخدم 3600 ، وليس 3000. عندئذ يكون التصحيح متعلقًا باختيار الحقل، لا بإعادة شرح النسب من البداية أو باتهام مصدر البيانات بخطأ لم يثبت.
كلمة «متوسط» تحتاج إلى توثيق أيضًا. في أمثلتنا نعطي 3000 بوصفه متوسطًا جاهزًا وصحيحًا بحسب شروط النموذج؛ لم نستنتجه من رصيد ختامي. عند مراجعة ملف فعلي، اكتب الفترة التي يغطيها المتوسط وطريقة تكوينه كما يشرحها مصدره. إن كانت الطريقة غير متاحة، فسجل أن هذا الجزء غير معلوم. لا تحول الرصيد في آخر يوم إلى متوسط سنة بتغيير عنوان الخانة فقط، ولا تفترض أن امتلاك رصيدي البداية والنهاية يثبت وحده أن جهة التقرير استخدمت متوسطهما البسيط.
تظهر فائدة ذلك إذا اجتمع أمامك رقمان متشابهان في القيمة مختلفان في الوصف: متوسط الأصول المدرة خلال السنة ورصيدها في نهايتها. حتى لو تساويا بالصدفة في ملف معين، فإن الاحتفاظ بالتسمية الصحيحة ضروري لملف السنة التالية. بناء ورقة تعتمد على موضع خلية ثابت دون وصف قد يجعلها تبدو سليمة في مرة، ثم يبدل معناها عند تحديث البيانات. اجعل الاختيار مبنيًا على اسم الحقل وفترته، ثم تحقق من الخلية التي تحمل هذا الوصف في النسخة الجديدة.
وإذا كان التقرير يعرض رقمًا معدلًا أو مجموعة محددة من الأصول، احتفظ بالقيد في الاسم الذي تنقله إلى ورقتك. لا نقرر هنا كيفية تعديل القيم أو أي تصنيف يجب أن تتبعه مؤسسة بعينها؛ نحن نفحص الاتساق بين تعريف معلن ومدخل مستخدم. هذه الحدود مهمة لأن المقارنة قد تفشل قبل الحساب أصلًا: رقم محسوب على مجموعة، وآخر على مجموعة أوسع، لا يصبحان متكافئين لمجرد أن كليهما يظهر إلى جانبه رمز النسبة المئوية أو كلمة «هامش».
فرق معدلين لا يساوي الهامش بالضرورة
نعود إلى نموذجنا ونضيف متوسط التمويل الحامل للفائدة بقيمة 2000. المقصود بهذه الخانة في النموذج هو الرصيد الذي نسبنا إليه مصروف الفائدة 60. ولإكمال الصورة المفترضة، نضع 1300 للالتزامات التي لا تحمل فائدة و 300 لحقوق الملكية؛ مجموعها مع 2000 يساوي 3600 ، وهو إجمالي الأصول الذي افترضناه. هذه الموازنة الحسابية لا تحدد أين ذهبت كل وحدة تمويل منفردة، ولا تثبت أن مصدرًا بعينه موّل قرضًا محددًا؛ إنها تحفظ اتساق أحجام مجموعات المثال.
نحسب عائد الأصول المدرة في النموذج بقسمة 150 على 3000 ، فيكون 5%. ونحسب معدل تكلفة التمويل المحدد بقسمة 60 على 2000 ، فيكون 3%. الطرح المباشر يعطي نقطتين مئويتين. ومع ذلك حسبنا الهامش سابقًا بثلاثة بالمئة. لا يوجد تناقض: معدل العائد منسوب إلى 3000 ، ومعدل التكلفة منسوب إلى 2000. حين نطرح المعدلين من دون الانتباه إلى مقامي النسبتين، فإننا نعامل كل مئة من المجموعتين كما لو كانت تمثل الحجم نفسه داخل الحساب الكلي، وهذا لا يطابق معطياتنا.
لإظهار العلاقة، نعيد التعبير عن المصروف نسبة إلى الأصول المدرة نفسها. مصروف 60 على 3000 يساوي 2%، ولذلك يصبح 5% ناقص 2% مساويًا 3%. ويمكن الوصول إلى النتيجة ذاتها بضرب تكلفة التمويل 3% في نسبة حجم التمويل إلى حجم الأصول المدرة: 2000 على 3000. حاصل الضرب 2%، ثم نطرحه من 5%. لم نغير المصروف، ولم نمنح البنك إيرادًا إضافيًا؛ نقلنا أثر التكلفة إلى مقام مشترك حتى يتوافق الطرح مع النسبة التي نحاول تفسيرها.
يمكن كتابة العلاقة في كلمات من دون اختصارات: الهامش في هذا النموذج يساوي عائد الأصول المدرة، ناقص معدل تكلفة التمويل مضروبًا في نسبة التمويل المحدد إلى الأصول المدرة. صلاحية هذه المساواة الحسابية تعتمد على استخدام الإيراد والمصروف نفسيهما في الطرفين، وعلى تطابق الفترات والوحدات. إذا أخذنا معدل تكلفة مبنيًا على مجموعة أخرى من الالتزامات، فلن تكون لدينا تلقائيًا هوية مطابقة. يجب أولًا معرفة البسط والمقام اللذين كوّنا ذلك المعدل، بدل إدخاله لمجرد أن عنوانه يحتوي كلمة تكلفة.
ولنختبر حالة مختلفة مؤلفة: نجعل التمويل الحامل للفائدة 3000 بدل 2000 ، ونبقي معدل تكلفته 3%. يصبح المصروف 90 ، لا 60. إذا بقي الإيراد 150 ومتوسط الأصول المدرة 3000 ، ينخفض الصافي إلى 60 ، ويكون الهامش 2%. هنا يساوي الهامش الفرق البسيط بين 5% و 3% لأن المقامين تساويا في هذه الحالة. هذه المقارنة لا تقول إن تكبير التمويل بهذا الشكل يحدث تلقائيًا أو إنه قرار مرغوب؛ غيّرنا المدخلات عمدًا لاختبار سبب اتفاق نتيجتين بعد اختلافهما في المثال الأول.
لذلك، إذا عرض عليك شخص «متوسط سعر الإقراض ناقص متوسط سعر الإيداع»، فلا تستبدله آليًا بالهامش الذي نحسبه هنا. اسأل: ما الأرصدة التي استخدمت لبناء كل متوسط؟ وهل يغطي الإيراد والمصروف جميع العناصر نفسها؟ حتى لو تساوى الرقمان في فترة واحدة، لا يكفي ذلك لإثبات تطابق التعريفين. وقد يكون الاختلاف مجرد اختلاف في طريقة العرض، وقد تكون وراءه مجموعات مختلفة؛ الأرقام المجردة لا تختار التفسير نيابة عنك، بينما تكشف ورقة المدخلات ما يلزم لمقارنة عادلة.
قد يزيد الصافي ويهبط الهامش
ننشئ سنة تعليمية ثانية مستقلة عن أي توقع مصرفي. إيراد الفائدة فيها 210 ، والمصروف 90 ، فيكون الصافي 120. ونعطي متوسط الأصول المدرة قيمة 4800. بقسمة 120 على 4800 وضرب الناتج في 100 نحصل على 2.5%. إذن ارتفع مبلغ الصافي من 90 إلى 120 ، بينما انخفض الهامش من 3% إلى 2.5%. من يكتفي بالمبلغ يستطيع أن يكتب «الصافي زاد»، ومن يكتفي بالنسب يستطيع أن يكتب «الهامش انخفض»؛ العبارتان صحيحتان في هذا السجل، ولا تلغي إحداهما الأخرى.
نحسب مقدار التغير أولًا: الزيادة في الصافي 30 وحدة نقدية، وهي نحو 33.33% من مبلغ 90 السابق. أما متوسط الأصول المدرة فقد زاد 1800 ، أي 60% من 3000. نمو المقام أسرع من نمو البسط في هذا المثال يفسر اتجاه النسبة حسابيًا. لا نستنتج من ذلك وحده أن إدارة البنك حسنت نشاطًا أو أضعفت نشاطًا آخر. هذه أرقام تجميعية ألّفناها، ولم نوزع التغير على عقود أو آجال أو مصادر تمويل أو أحداث تشغيلية تسمح بترجيح سبب واقعي.
الانخفاض من 3% إلى 2.5% يساوي نصف نقطة مئوية. أما الانخفاض النسبي في الهامش فهو نصف مقسوم على ثلاثة، أي نحو 16.67%. إذا كتبت «انخفض الهامش 0.5%» دون توضيح فقد يقرأها آخر على أنها تغير نسبي، وهو لا يساوي النصف نقطة هنا. الأفضل أن تختار الصياغة التي تقصدها وتذكر اسم الوحدة صراحة. يمكن الاحتفاظ بالتغيرين في سطرين مختلفين، لكن لا تجمعهما ولا تعتبرهما دليلين مستقلين على حادثتين؛ إنهما وصفان مختلفان للتغير العددي نفسه.
وننشئ مقارنة أخرى كي لا ينقلب الدرس إلى قاعدة عكسية خاطئة. نفترض صافي فائدة 80 ومتوسط أصول مدرة 2000 ، فيكون الهامش 4%. النسبة هنا أعلى من نسبة مثالنا الأول، لكن المبلغ 80 أقل من 90. السبب الحسابي واضح بعد إظهار الحجمين. لذلك لا تستطيع ترتيب أحجام صافي الدخل بترتيب الهوامش وحدها، ولا ترتيب الهوامش بترتيب المبالغ وحدها. عند إعداد مقارنة قصيرة، اعرض البسط والمقام إلى جانب النسبة؛ هذا يعطي القارئ ما يحتاج إليه لفهم أي ترتيب تختاره.
قد يكون السؤال الذي تريد الإجابة عنه هو: كم زاد المبلغ الذي يغطي بنودًا أخرى؟ وقد يكون: كم يحقق كل مئة من الأصول المحددة؟ السؤال الأول يركز على الصافي بوحدة الحساب في النموذج، والثاني على النسبة. دوّن السؤال قبل إعداد الرسم كي لا تبدل معيار التقييم بعد رؤية النتائج. لا يشترط أن تختار واحدًا وتخفي الآخر؛ يمكن عرض كليهما، بشرط أن يبقى تفسير كل عمود مربوطًا بوحدته وفترته ومقامه، دون وصف نسبة أكبر بأنها مبلغ أكبر.
هذه الأمثلة تصلح أيضًا لتدقيق عنوان خبر أو ملخص تقرير: ابحث عن كلمة «الصافي» وكلمة «الهامش»، ثم انظر هل يقصد الكاتب مبلغًا أم معدلًا. إذا وجدت وصفًا عامًا مثل «تحسن الفائدة»، فعد إلى الجدول الذي يحدد المعنى. قد لا تتوافر كل الأرقام في المقتطف، وعندها احتفظ بالسؤال مفتوحًا بدل ملء المقام بتخمين. الاختصار المفيد يحذف التفاصيل الثانوية، لكنه لا يحذف المعلومة التي يتغير من دونها معنى الارتفاع أو الانخفاض المذكور في العنوان.
ما الذي لا يثبته الهامش عن الربح والأسباب؟
نضيف إلى مثال السنة الأولى بنودًا مؤلفة لكي نختبر استنتاجًا شائعًا: هل وجود صافي فائدة 90 وهامش 3% يعني وجود ربح نهائي؟ في الحالة الأولى نفترض إيرادات أخرى 20 ، وتكاليف أخرى 70 ، وأعباء إضافية 15. الناتج الحسابي لهذه القائمة المبسطة هو 25: نجمع 90 و 20 ، ثم نطرح 70 و 15. نسميه «ناتج الحالة الأولى» لأننا لم نقدم قائمة مالية كاملة أو تصنيفًا محاسبيًا معياريًا. الغرض أن نرى أثر بنود لم تدخل أصلًا في حساب هامش الفائدة.
في الحالة الثانية نبقي صافي الفائدة 90 ومتوسط الأصول المدرة 3000 والإيرادات الأخرى 20. لكننا نفترض التكاليف الأخرى 100 والأعباء الإضافية 20 ، فيصبح ناتج القائمة ناقص 10. يظل الهامش 3% في الحالتين لأن مدخليه لم يتغيرا، بينما يختلف الناتج الذي يتضمن البنود الإضافية. هذه تجربة حسابية مؤلفة، لا واقعة خسارة لبنك. وهي تكفي لإبطال الاستدلال الذي يجعل الهامش الموجب برهانًا حسابيًا على بقاء ربح موجب بعد كل طرح ممكن؛ فلا توجد معلومات عن تلك المطروحات داخل النسبة وحدها.
ومن المهم الفصل بين قراءة الحركة وشرح سببها. إذا انخفض الهامش، يمكنك إثبات الانخفاض متى توافرت نسبتان متكافئتان في التعريف والفترة. لكن تعيين السبب يحتاج إلى معلومات تفصيلية إضافية. في نموذجنا الثاني عرفنا الإيراد والمصروف والمقام لأننا وضعناها عمدًا؛ لم نثبت أن المنافسة أو قرار فائدة أو تغير جودة القروض هو الذي صنعها. نسبة واحدة قد تتفق مع أكثر من مجموعة مدخلات، ولذلك لا تحمل داخلها وصفًا وحيدًا لما حدث في كل عقد أو نشاط.
عند مراجعة تفسير مكتوب، ميّز ثلاثة مستويات: ما ظهر مباشرة في الأرقام، وما نتج من عملية حسابية موضحة، وما طُرح احتمالًا يحتاج إلى دليل. كتابة «المقام زاد 60% في المثال» تقع في المستوى الأول بعد الحساب من المدخلات. أما كتابة «الزيادة ناجمة عن توسع نوع معين من الإقراض» فتتطلب معلومات لم نضعها. هذا الفصل لا يمنع التفسير، بل يساعدك على طلب الجدول المناسب بدل استخدام النتيجة الإجمالية نفسها دليلًا على كل سبب محتمل.
ينطبق القيد نفسه على وصف البنك بأنه أكثر أمانًا أو ملاءمة لشراء سهمه أو فتح حساب لديه. لم يحتو مثالنا على هدف المستثمر أو شروط الحساب أو بيانات المخاطر؛ فلا تولد تلك القرارات من العملية الحسابية المعروضة. يمكنك استخدام المقال لتقرأ المؤشر وتدقق إعادة حسابه، أما المفاضلة الفعلية فتطرح أسئلة أخرى. عرض حدود المعلومات جزء من الدقة: قولنا إن رقمًا لا يكفي للحكم لا يعني أن الحكم سلبي، بل يعني أن الأدلة المقدمة لا تجيب عن ذلك السؤال المحدد.
حتى وصف «هامش ثابت» لا يثبت أن كل شيء بقي ثابتًا. لو احتفظت النسبة بقيمتها بينما تغير البسط والمقام بالحجم نفسه نسبيًا، فسوف تخفي بطاقة النسبة وحدها تغير الأحجام. لهذا احتفظ بالمدخلات الأصلية في الملخص الذي تعده لنفسك. وقد يوفر ذلك خطوة مراجعة لاحقة: بدل العودة إلى خبر قديم لمعرفة ما الذي ظل ثابتًا، تجد في ورقتك وصفًا صريحًا للشيء الذي قارنته. الثبات في مقياس واحد لا يحول بقية الخانات المجهولة إلى خانات متساوية.
ورقة مراجعة تمنع أخطاء الوحدات والنسخ
ابدأ ورقة العمل بسطر هوية: المؤسسة المقصودة، ونطاق البيانات الذي اختاره التقرير، والفترة، ونسخة المصدر أو تاريخه. في هذا المقال تكفي عبارة «نموذج تعليمي مؤلف لسنة كاملة» لأننا لم نستعمل تقرير بنك فعلي. تحت الهوية ضع الإيراد والمصروف والصافي والمتوسط، وإلى جانب كل منها الوصف والوحدة. أضف مكانًا لتسجيل تعريف المتوسط إذا كان مصدر الأرقام يشرحه. هذه الحقول لا تحتاج إلى برنامج معين؛ المهم أن يستطيع قارئ آخر إعادة الحساب من المدخلات نفسها دون استنتاج ما قصدته من الذاكرة.
وحّد وحدات المبالغ قبل القسمة. في المثال الأول، كتابة الصافي 90 مليونًا والمتوسط 3000 مليون تبقي النسبة 3% لأن المليون يُختصر من الطرفين. لكن إدخال 90000000 في البسط مع 3000 في المقام، من دون تحويلهما إلى وحدة مشتركة، يعطي نتيجة عددية مضخمة: 3000000% بدل 3%. الخطأ هنا لا يعالج بإزالة أصفار عشوائيًا من الناتج؛ أصلحه في خانتي الوحدة، ثم أعد العملية. احتفظ أيضًا بالقيم قبل التحويل حتى تستطيع اكتشاف أين تبدل المقياس.
افحص إشارة البسط وقابلية المقام للقسمة. لو أعطينا نموذجًا آخر إيراد فائدة 40 ومصروفًا 60 ومتوسط أصول مدرة 2000 ، يكون الصافي ناقص 20 والهامش ناقص 1%. لا تحذف العلامة السالبة كي يشبه الرقم النسب الموجبة التي تتوقعها. وإذا كان الصافي صفرًا مع مقام 2000 فالنسبة صفر. أما مقام الصفر فلا يسمح بحساب النسبة بهذه الصيغة، حتى لو كان البسط معروفًا. استخدم وصفًا مثل «غير قابل للحساب بالمدخلات الحالية»، ثم تحقق من المصدر بدل استبدال النتيجة بصفر تجميلي.
راجع الفترة بعد الوحدات. جميع أمثلتنا سنوية، ولذلك لم نضرب رقم ربع سنة في معامل لتحويله إلى أساس سنوي. إذا وجدت مؤشرًا معروضًا على أساس سنوي عن فترة أقصر، احتفظ بوصفه واتبع شرح مصدره عند إعادة بنائه. لا تخلط مقدارًا يخص فترة قصيرة مع متوسط يخص سنة كاملة ثم تقارنه بأرقام المقال بوصفه مطابقًا. وجود طريقة تحويل في ملف آخر لا يثبت أنها الطريقة المستخدمة في التقرير الذي تقرؤه، ولا يحول تقديرًا حسابيًا إلى نتيجة سنة مكتملة.
وأخيرًا، احفظ النسخة التي اعتمدت عليها بدل الاحتفاظ بالنتيجة وحدها. قد تعدل ورقة البيانات خانة المتوسط أو تعيد تسمية مجموعة الأصول، فيتغير سبب المقارنة من دون أن يتغير تصميم الجدول. اكتب في ملاحظتك ما إذا كنت نقلت الرقم منشورًا أو أعدت حسابه من مدخلات. إن اختلف الرقمان، سجل الاختلاف وابحث عن تفسيره في التعريف والفترة والتقريب. لا تفترض أن أقرب منزلة عشرية تعني التطابق، ولا أن أي فرق صغير يكشف خطأً في التقرير قبل استكمال هذه المراجعة.
تكتمل القراءة حين تستطيع الإجابة عن أسئلة محددة: ما مبلغ الصافي؟ وعلى أي أصول قسمته؟ وإلى أي فترة ينتمي؟ وما الذي تغير عند المقارنة؟ في نموذجنا الأول تستطيع العودة إلى 150 و 60 و 3000 لتفسير 3%، ثم إلى 2000 لتفسير لماذا لم يساو الهامش فرق 5% و 3%. هذه السلسلة القابلة لإعادة البناء أكثر نفعًا من حفظ الاسم وحده؛ فهي تبقي كل نتيجة متصلة بمدخلاتها، وتترك الأسئلة التي تحتاج إلى بيانات أخرى واضحة بدل أن تغطيها نسبة تبدو مألوفة.
المصادر ومتابعة القراءة
- الاحتياطي الفيدرالي: تعريف صافي هامش الفائدة، ملاحظة الشكل 11 والحاشية 6 في تقرير يونيو 2026 (يفتح في نافذة جديدة)federalreserve.gov
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.