
قيد الاعتراض المؤقت ليس قرارًا نهائيًا، وارتفاع رصيد الحساب بعد إضافته لا يثبت انتهاء التحقيق. كذلك لا يعني تأكيد القيد أن المبلغ سيضاف مرة ثانية. نقرأ مصطلحات Regions Bank المسماة، ثم نؤلف سجلًا يفصل مبلغ العملية عن رسم مرتبط بها، مع بديلين مستقلين للتثبيت والعكس. الأرقام ليست كشفًا حقيقيًا، والشرح لا يحدد حقوقًا أو مواعيد أو نتيجة اعتراض شخصي.
الخلاصة السريعة
افصلي حالة التحقيق عن حركة الرصيد، ثم راجعي الأصل والرسوم كلًا على حدة.
- يصف Regions قيدًا مؤقتًا أثناء مراجعة الاعتراض، وينبه إلى أن بعض المطالبات قد لا تتأهل له. وجود القيد لا يجعل التحقيق منتهيًا. [1]
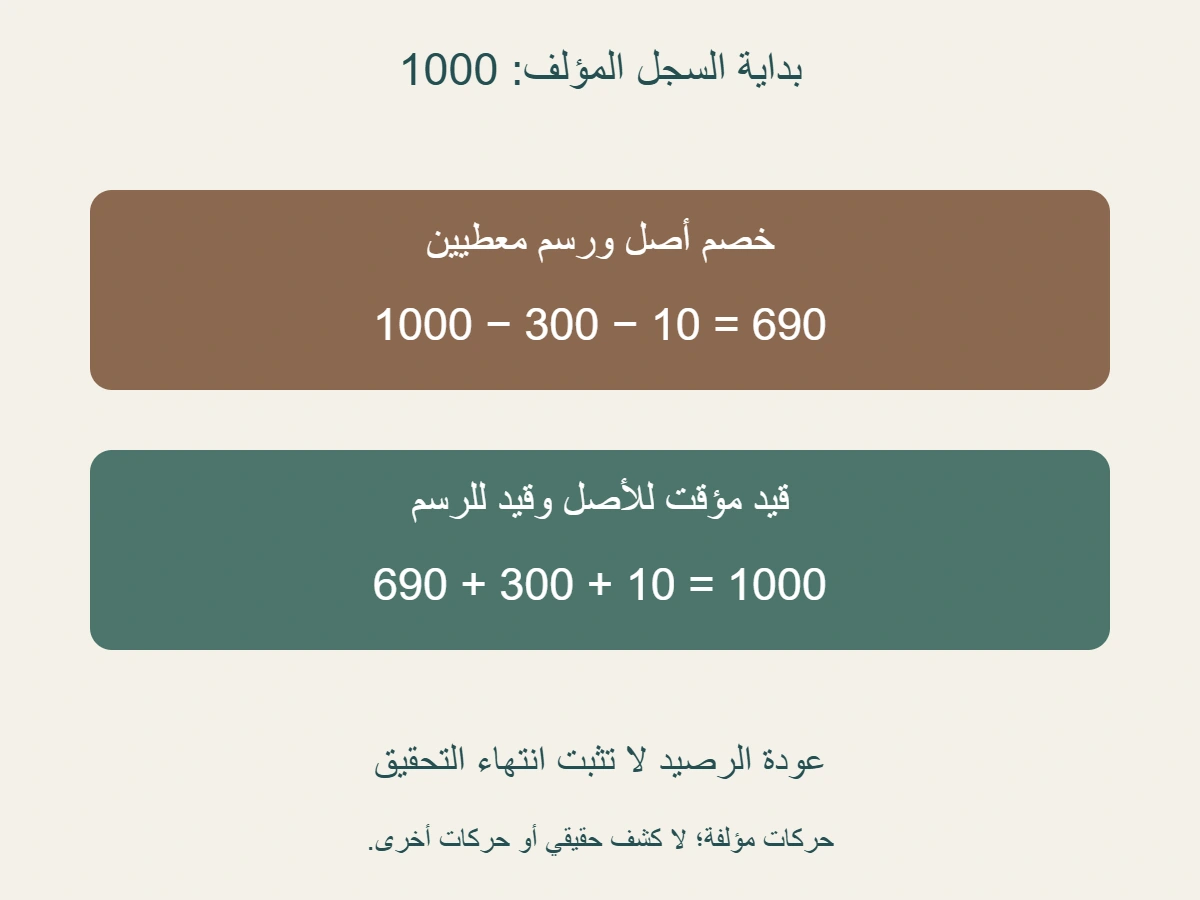
- في سجل مؤلف: بداية 1000 ، وخصم أصل 300 ورسم 10 ، تعطي 690. ثم قيد أصل 300 وقيد رسم 10 يعيدان الرصيد إلى 1000 ، بلا حركات أخرى.
- عند تأكيد القيد في شرح البنك، يبقى القيد المؤقت السابق دون خصمه؛ وإذا لم يصدر قيد مؤقت، يقدم قيدًا نهائيًا. لا نجمع المسارين كإضافتين. [1]
- في حالة العكس التي يصفها البنك، يخصم القيد المؤقت للأصل ولا يعيد خصم الرسوم التي أعيد قيدها بشأن الاعتراض. نموذجنا يطرح 300 فقط من 1000 ، فيبقى 700. [1]
- في بديل مؤلف آخر، حركة إنفاق معطاة 750 تترك 250 بعد القيد؛ ثم عكس الأصل 300 يعطي −50. لا رسوم أو حركات أخرى في الفرض، ولا بيان لقواعد حساب حقيقي.
- رقم الرصيد وحده لا يحدد القرار؛ قد تتساوى الأرصدة في مرحلتين بينما تختلف حالة التحقيق. احفظي رسالة الحالة والقيد ومراجعهما وتاريخهما.
- القيد غير المقدم ليس صفرًا أو رفضًا متحققًا، ولا ننقل مصطلحات بنك إلى الجميع. سجلي ما قرأتِه وما يحتاج إلى توضيح قبل وصف النتيجة بالنهائية.
حالة المراجعة وحركة المال معلومتان مختلفتان
يشرح Regions Bank حالة مراجعة اعتراض مع إصدار قيد مؤقت، ويذكر أن بعض المطالبات قد لا تكون مؤهلة لهذا القيد. [1]
عندما تراجعين ملفًا، ابدئي بخانتين: الحالة التي تقولها رسالة التحقيق، والحركة المالية التي تظهر في السجل. قد تقدم الرسالة معلومة عن مرحلة المراجعة، وقد يقدم الكشف مبلغًا وتاريخًا ومرجعًا. لا تجعل إحدى الخانتين بديلًا للأخرى. ارتفاع العدد في خانة الرصيد يوضح أثر حركات معطاة، لكنه لا يقرأ قرار جهة التحقيق نيابة عنها. وإذا لم تصلك رسالة نهائية ضمن مجموعة المستندات، سجلي ذلك بدل تأليف قرار من مبلغ رأيتِه في الشاشة أو من كلمة مختصرة لا يظهر شرحها.
ولا نساوي القيد المؤقت باسترداد متجر لمجرد أن كلاهما قد يظهر كزيادة في سجل مؤلف. موضوع المقال قيد أثناء بحث اعتراض في شرح الجهة المسماة، وليس متابعة وعد تاجر بإعادة ثمن شراء. يمكن أن تحفظ القارئة جميع الحركات في سجل واحد، لكن يجب أن تحمل كل حركة اسمها ومصدرها. إذا دمجتِها تحت كلمة «المال عاد»، قد يختفي السؤال عن معنى كل مبلغ وسبب وجوده. التسمية الواضحة تتيح مراجعة العلاقة لاحقًا بدل الاعتماد على تشابه الاتجاه الحسابي وحده.
هذا المقال لا يقدم طريقة لرفع اعتراض أو مدة انتظار أو نتيجة ملزمة لملف شخصي. لم نقرأ حساب القارئة أو شروطه أو المستندات التي تحدد حالتها. نأخذ معنى محدودًا من صفحة مصطلحات، ثم نبني مثالًا يوضح الفرق بين الحالة والحركة. إذا استعملتِ الجدول مع مستند فعلي، اذكري مصدر كل خانة وما تحقق منها. هذا الفصل يجعل المقال أداة لفهم القراءة، ولا يحوله إلى قرار مصرفي بمجرد أن أرقامه تسمح بإجراء عمليات جمع وطرح واضحة.
سجل مؤلف يفصل مبلغ العملية عن الرسم
نؤلف رصيد بداية قدره 1000 وحدة نقدية، ثم نضيف حركة خصم للعملية مقدارها 300 وحركة رسم مقدارها 10. نفترض أن هذه هي الحركات الوحيدة حتى هذه المرحلة، وبالعملة نفسها، ودون حجوزات أو فوائد أو مبالغ أخرى. يصبح الرصيد المسجل 1000 − 300 − 10 = 690. لم نفحص صحة اعتراض أو وقوع عملية فعلية؛ الأرقام مدخلات تعليمية لا تاريخ حساب شخص. احتفظي باسم كل حركة بجانب مقدارها كي لا تضيع وظيفة العشرة عند تلخيص السجل.
بعد ذلك نعطي النموذج قيدًا مؤقتًا للأصل مقدارُه 300 وقيدًا للرسم مقدارُه 10. يكون الرصيد 690 + 300 + 10 = 1000. العودة إلى رصيد البداية نتيجة الحركات التي اخترناها، ولا تثبت أن التحقيق انتهى. لم نضع في هذا النموذج رسالة قرار بعد، ولذلك تبقى حالة الملف في بطاقة المراجعة معلومة مستقلة. يمكن للقارئة فهم الحساب وإعادة إجرائه من دون معرفة نتيجة التحقيق، وهو ما يوضح لماذا لا نستخرج تلك النتيجة من الرصيد وحده.
لو كتب شخص «أضيف قيد 310»، فقد يكون قد جمع مقداري الأصل والرسم حسابيًا، لكن هذا الاختصار يحذف الفصل الذي نحتاج إليه في البديل اللاحق. احتفظي بعمود للأصل وآخر للرسم، أو بسطر لكل حركة، حتى يمكن معرفة أي مقدار يتغير. ليس الهدف تكثير صفوف الجدول، بل حفظ موضوع الأرقام. مجموع الثلاثمئة والعشرة صحيح تحت المدخلات المعطاة، ومع ذلك لا يغني عن معرفة المكونات عندما نسأل عن أثر عكس أحدهما دون الآخر أو عن المستند الذي يصف كل قيد.
ولا نسمّي الألف الناتجة رصيدًا متاحًا في حساب حقيقي؛ النموذج يصف رصيدًا مسجلًا وفق حركات كاملة معطاة بلا عناصر أخرى. لم نقدم بيانات تعليق أو حجز أو حدود بطاقة أو توقيت عرض. إذا وصل كشف واقعي، فاسم الرصيد المعروض ومعناه من معلومات القراءة المطلوبة. لا نستخدم فرض عدم وجود حركات أخرى لملء فراغات في هذا الكشف. في مقالنا الفرض معلن كي يتسق الحساب، أما في سجل ناقص فتبقى الحركات غير المعروفة مجهولة حتى نحصل على بيانات تتعلق بها.
التأكيد ليس إضافة ثانية تلقائية
عند تأكيد القيد، يوضح Regions أنه لا يخصم القيد المؤقت السابق. وإذا لم يكن قد قدم قيدًا مؤقتًا، يقدم قيدًا نهائيًا. [1]
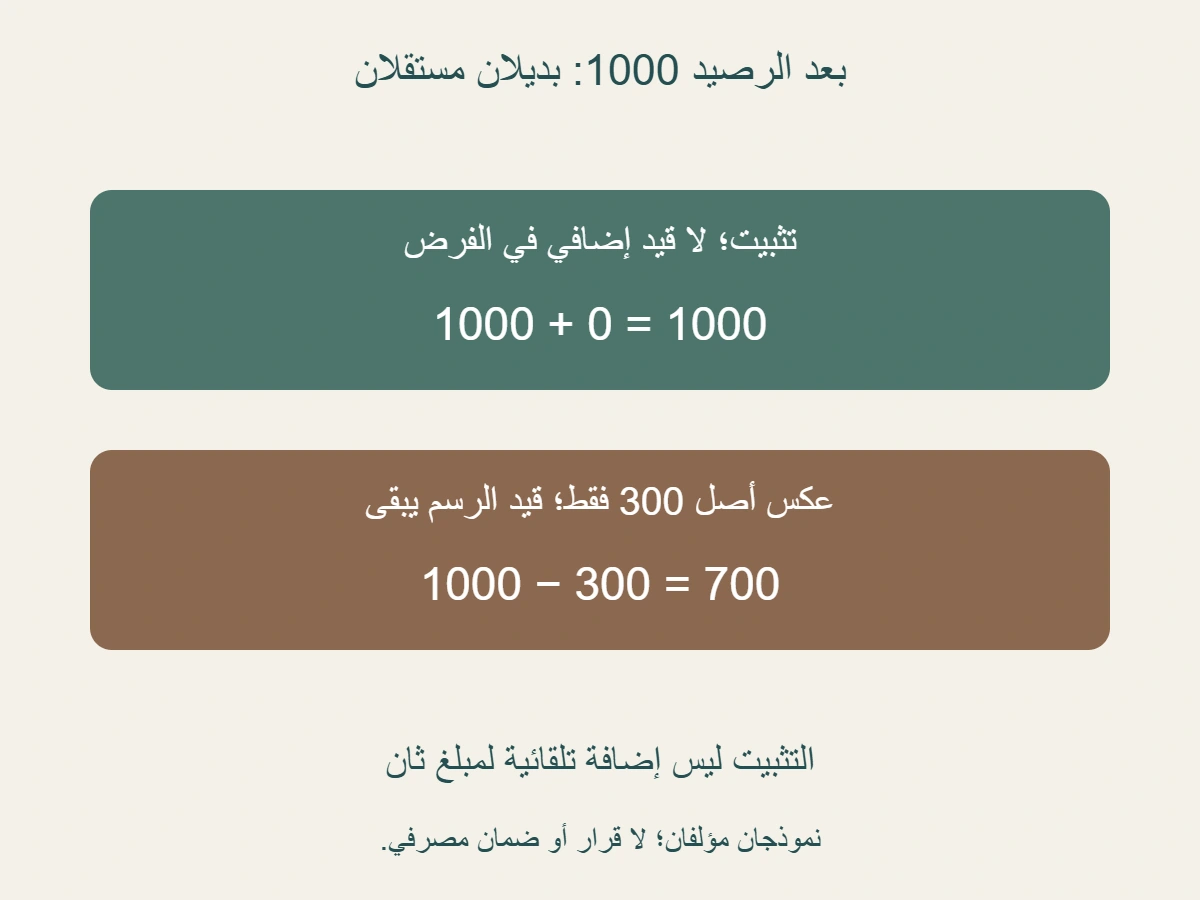
نعود إلى السجل المؤلف بعد رصيد 1000 ، ونختار بديلًا نُسميه «التثبيت». نعطيه رسالة تأكيد، ونفترض عدم وجود أي حركة إضافية إلى الرصيد. يبقى الرصيد 1000. الصفر في عملية 1000 + 0 = 1000 هنا مدخل واضح لهذا البديل، وليس استنتاجًا من خانة مالية غائبة في حساب شخص. لم نثبت أن جميع الجهات تعرض التثبيت بالطريقة نفسها أو أن كل كشف يخلو من قيود إعادة تسجيل. المثال يوضح فقط أن تغيير حالة مبلغ سبق قيده لا يفرض إضافة مبلغ جديد في حسابنا.
إذا جمعنا 300 مرة ثانية ليصبح الرصيد 1300 ، نكون قد أضفنا حركة لم نعطها في البديل. وجود كلمة «نهائي» في الرسالة لا يحدد وحده مقدار زيادة جديدة في الرصيد. اسألي هل الرسالة تؤكد مبلغًا سابقًا، أم تشير إلى حركة جديدة تحتاج إلى مرجعها. لا يصح اختيار الإجابة من توقع شخصي أو من الرغبة في مطابقة كلمة التأكيد مع صف مالي آخر. في السجل الذي ألفناه نعرف الفرض صراحة، ولذلك يمكن كشف الإضافة الزائدة ومراجعة السطر الذي أدخلها.
وفي ملف واقعي، يمكن حفظ القيد السابق ورسالة التأكيد تحت المرجع المرتبط بهما، مع إبقاء أي حركة جديدة في سطر منفصل إن قدمت مستنداتها. لا تحذفي تاريخ القيد المؤقت عندما تصلك رسالة لاحقة، لأنه يشرح كيف وصل الرصيد إلى مستواه قبل التأكيد. كذلك لا تعدّي المستندين دليلين على مبلغين لمجرد أن تاريخيهما مختلفان. قد تقدم الأوراق معلومات مختلفة عن المبلغ نفسه، ومهمة القراءة أن تحدد العلاقة المتحققة بينها بدل مضاعفة العدد المالي كلما زاد عدد الرسائل.
عكس الأصل وقيد الرسوم في حالة البنك المسماة
في حالة عكس القيد المؤقت، يشرح Regions خصم القيد الخاص بالعملية، مع عدم إعادة خصم الرسوم التي أعيد قيدها بشأن الاعتراض. هذا وصف حالته المنشورة، وليس إعفاء عامًا من جميع رسوم حساب. [1]
نختار بديلًا مستقلًا من رصيد 1000 في نموذجنا، ونُسميه «عكس الأصل». نعطيه خصمًا مقدارُه 300 فقط، فيصبح الرصيد 1000 − 300 = 700. يبقى أثر قيد الرسم الذي أعطيناه بمقدار عشرة ضمن تاريخ الحركات، ولا نطرح العشرة مرة أخرى في هذا البديل. لا نجمع التثبيت والعكس كمرحلتين حدثتا تباعًا؛ إنهما حالتان مستقلتان بدأتا من النقطة المؤلفة نفسها. ذكر كلمة «بديل» يحافظ على نطاق المقارنة عندما تنتقل الصورة وحدها إلى عرض أو رسالة.
يمكن مراجعة السبعمئة من التاريخ الكامل: البداية 1000 ، وخصم الأصل 300 ، وخصم الرسم 10 ، ثم قيد الأصل 300 وقيد الرسم 10 ، ثم عكس الأصل 300. يتعادل خصم الرسم وقيده في هذا السجل، بينما يبقى أثر خصم العملية المعطاة في النهاية. هذه مراجعة حسابية للصفوف وليست حكمًا على صحة مطالبة أو على التزام شخص. إذا ظهر في ملف آخر رسم جديد أو حركة مختلفة، فهي ليست ضمن نموذجنا، ولا نتجاهلها بحجة أن المثال احتفظ بقيد الرسم المحدد.
ولا نقرأ عبارة تخص الرسوم المعاد قيدها على أنها تقول إن كل رسوم مستقبلية ستختفي، أو إن رصيدًا سالبًا لا تترتب عليه أي قواعد في حساب حقيقي. لم يقدم المثال تلك المعلومات ولم نبحثها لملف شخصي. لذلك يكون الملخص المحدد «طرحنا الأصل فقط واحتفظنا بقيد الرسم المعطى في هذه الحالة». هذه الجملة تحافظ على موضوع المعلومة ولا تجعلها تعهدًا أوسع. إذا كان السؤال متعلقًا برسم آخر، يحتاج إلى مستنده وسبب ظهوره ونطاق الشرح الذي يفسره.
حركة أخرى تغير الرصيد قبل العكس
نؤلف بديلًا ثالثًا مستقلًا يبدأ بعد القيدين من رصيد 1000 ، ثم نعطيه حركة إنفاق مقدارها 750. لا نقترح تنفيذ هذه الحركة أو استعمال مبلغ مؤقت؛ إنها مدخل لمثال يوضح ضرورة حفظ الحركات الأخرى. يكون الرصيد قبل العكس 1000 − 750 = 250. ثم نفترض عكس أصل القيد بمقدار 300 ، بلا رسوم إضافية أو فوائد أو حركات أخرى ضمن النموذج. يجب ذكر هذا الفرض حتى لا يظن القارئ أن الجدول يحسب جميع آثار حساب مصرفي فعلي.
بطرح 300 من 250 نحصل على −50. هذه نتيجة سالبة في سجل الحركات المعطاة، لا قرار بشأن تسهيلات أو غرامة أو موعد سداد أو حق في استخدام رصيد حقيقي. لا نستخرج من الإشارة السالبة وحدها ما الذي ستفعله جهة معينة، لأن المثال لم يقدم شروط الحساب أو الإجراءات. كذلك لا نضع تكلفة جديدة اختارها الكاتب ثم نقدمها على أنها نتيجة مصرفية. الحساب الحالي يقف عند أثر الحركات التي حددناها صراحة، وأي معلومة أخرى تحتاج إلى مصدرها ومدخلاتها.
من الخطأ نقل رصيد 700 من البديل السابق إلى هذه الحالة دون مراجعة ما تغير. البديل السابق لم يحتو على حركة الإنفاق 750 ، بينما هذا البديل يحتوي عليها. إذا تجاهلنا الحركة الجديدة، نكون قد استعملنا نتيجة سجل آخر. هذه طريقة عملية لاكتشاف اختلاف الأرصدة عند قراءة أمثلة: حددي نقطة البداية، ثم قائمة الحركات، ثم نهاية النطاق. لا يكفي تشابه مبلغ القيد المؤقت أو مبلغ العكس لكي تكون النهايات متساوية عندما تختلف بقية الحركات في السجل.
ولا يدل هذا البديل على أن العكس خصم العملية الأصلية مرتين في الحساب الذي ألفناه. القيد المؤقت أعاد مقدارًا سبق خصمه في خطوات النموذج، والعكس يزيل ذلك الأثر اللاحق. أما الحركة الأخرى فمدخل منفصل. لفهم العلاقة، راجعي جميع الصفوف بدل النظر إلى صف خصم واحد فقط. وإذا كانت القارئة لا تملك التاريخ الكامل لملف فعلي، تكتب أنها تحتاج إلى تتبع القيود المرتبطة قبل وصف التكرار. وجود مقدار مكرر في صفين لا يثبت وحده تكرار الخطأ أو صحة العكس.
الرصيد نفسه قد يرافق حالتين مختلفتين
في نموذجنا ظهر الرصيد 1000 بعد القيد المؤقت وقيد الرسم، ثم بقي 1000 في بديل التثبيت الذي لا يحتوي على حركة جديدة. العدد متساوٍ في الموضعين، لكن وصف حالة التحقيق الذي أعطيناه ليس متساويًا. لهذا لا نستنتج المرحلة من العدد وحده. من المفيد حفظ خانة «الرصيد وفق الحركات المعطاة» وخانة «رسالة الحالة» جنبًا إلى جنب. تستطيع القارئة حينئذ رؤية أن تغير معلومات الملف لا يتطلب دائمًا تغير الرصيد، وأن ثبات الرصيد لا يعني غياب كل مستند جديد.
وقد تعطي حركة أخرى في نموذج مختلف رصيدًا مماثلًا رغم اختلاف تاريخ القيود، لكننا لا نحتاج إلى تأليف كل الاحتمالات كي نوضح حدود الرقم. المثالان المتساويان بالفعل يكفيان لإبطال فكرة أن الألف وحدها تعرف الحالة. إذا أرسلتِ ملخصًا يقول «أصبح الرصيد ألفًا إذن انتهى الاعتراض»، قارني الاستنتاج بالبيانات التي أعطيناها. السؤال ليس هل عملية الجمع صحيحة، بل هل العدد يثبت النتيجة التي أضفتِها إليه. قد تكون الحاسبة صحيحة والجملة التي تفسر الرقم أكثر حسمًا من المستندات.
احفظي مع رسالة الحالة تاريخ قراءتها والمرجع الذي يظهر فيها، ومع الحركة مبلغها وعملتها وتاريخها ومرجعها المتاح. لا تفترضي أن تاريخ الرسالة هو تاريخ قيد المال أو أن كل حركة قريبة منه تخص الملف نفسه. في النموذج صرح المؤلف بالعلاقات، أما في مجموعة مستندات حقيقية فتحتاج العلاقة إلى معلوماتها. يمكن أن ينتهي فحصك بسؤال عن أي قيد تؤكده الرسالة، وهذا سؤال محدد أكثر فائدة من جمع جميع الزيادات ثم تسميتها نتيجة الاعتراض أو رد المبلغ النهائي.
ولا نحدد من غياب رسالة في مجموعة القراءة أن التحقيق لم ينته في أي مكان. نقول فقط إننا لم نقرأ مستندًا يحسم هذه الحالة ضمن الأوراق المتاحة. قد توجد معلومات أخرى لم نتلقها، لكننا لا نخمنها ولا نزعم محتواها. هذه اللغة تحافظ على حدود المراجعة وتتيح تحديثها عندما يصل دليل جديد. فإذا استبدلتِ «لم نتحقق» بعبارة «لم يحدث»، تكونين قد حولتِ وصف معلوماتك إلى حكم شامل على واقعة، وهو انتقال لا تبرره حالة الملف الذي بين أيدينا.
القيد المفقود ليس صفرًا أو رفضًا تلقائيًا
إذا لم نجد قيدًا مؤقتًا في الأوراق التي نقرأها، لا نضع صفرًا مكانه ونعلن انتهاء الملف بالرفض. غياب المستند يصف مجموعة القراءة، وليس بالضرورة قرار الجهة أو أهلية المطالبة. احتفظي بخانة للمعلومة غير المقدمة، ثم اسألي عما إذا كان الملف يتضمن حالة منشورة أو رسالة مرتبطة به. لا يحدد المقال سبب غياب القيد لكل حساب، ولا مدة ظهوره أو الإجراءات اللازمة لملف شخص. نريد فقط منع اختصار المعلومة المفقودة إلى نتيجة لم نتحقق منها.
وفي الحساب المؤلف، يمكن استخدام الصفر عندما نعطيه صراحة في الفرض، مثل عدم وجود قيد إضافي في بديل التثبيت. هذا مختلف عن مستند واقعي لم يقدم تفاصيل الحركات. لذلك اكتبي في ورقة العمل هل الصفر «معطى في النموذج» أم أن الخانة «تحتاج إلى تحقق». إذا كان الرصيد النهائي متوقفًا على معلومة مفقودة، لا تجعلي الجدول يبدو كاملًا بإضافة أصفار. قد يكون الناتج جذابًا لأنه متسق عدديًا، لكنه سيعتمد على فرض لم يصرح به صاحب المستند أو يدعمه دليل.
كذلك احفظي اسم الجهة التي شرحت المصطلح. لا نستخدم قراءة Regions لتحديد المعنى في كل بنك عربي أو لكل بطاقة، ولا ننقل مواعيد من نتائج بحث إلى القارئة دون قراءة نطاقها. مصادر البحث قد تتحدث عن دول ومنتجات وقواعد مختلفة، أما مثالنا فاختار صفحة مصطلحات واحدة بحدود معلنة. إذا كان السؤال الحقيقي عن جهة أخرى، نحتاج إلى مصدرها والمستند المرتبط بالحالة. الاسم المترجم «مؤقت» يساعد على طرح السؤال، لكنه لا يختصر كل شروط التعامل أو معنى النتيجة في تلك الجهة.
عند كتابة الطلب التالي للمعلومات، حددي ما ينقصك: حالة التحقيق، أو مصدر قيد، أو العلاقة بين رسالة وحركة، أو بيان مكونات مبلغ. هذه أسئلة مختلفة وقد تجيب وثيقة عن أحدها دون البقية. لا نعتبر طول الرد أو كثرة المرفقات إثباتًا بأن كل خانة أصبحت محسومة. ضعي الإجابة المتحققة في موضعها وأبقي ما لم يجاب عنه مفتوحًا. بهذا الأسلوب تتقدم قراءة الملف عبر معلومات محددة، بدل استبدال مجهول بمجهول آخر تحت عنوان نهائي يبدو واضحًا أكثر مما تسمح به الأوراق.
بطاقة متابعة تحفظ المراحل والمبالغ دون مضاعفة
جهزي بطاقة تتضمن نقطة بداية السجل والحركات المرتبطة بالأصل والحركات المرتبطة بالرسوم ورسائل الحالة. يمكن ترتيبها زمنيًا إذا كانت التواريخ معطاة، مع إبقاء اسم كل نوع من المعلومات. لا تغيري تاريخًا مجهولًا إلى تاريخ إرسال الملف لمجرد ملء الصف، ولا تربطي مبلغًا بقرار من التشابه وحده. في مثالنا تشرح البطاقة كيف وصلنا إلى 690 ثم 1000 ، وتفصل بعد ذلك بديل التثبيت عن بديل العكس. بهذه البنية لا توحي القائمة بأن جميع البدائل حدثت في حساب واحد.
في بطاقة التثبيت اكتبي أن لا حركة مالية جديدة معطاة، وفي بطاقة العكس اكتبي أن أصلًا مقدارُه 300 طرح، وأن قيد الرسم المعطى لم يعكس في هذا النموذج. وفي بطاقة الحركة الأخرى أضيفي الإنفاق 750 قبل الحساب الأخير. احتفظي بالناتج ووحدته مع كل بديل. لا تستخدمي الرصيد الذي يناسب قصة الملخص وتخفي الصف المختلف؛ المطلوب أن يقرأ الآخرون العملية التي نفذناها بالفعل. الأرقام البديلة تساعد على فهم الشروط، وليست عدة نتائج مؤكدة لملف مصرفي واحد.
راجعي العبارات التي تقول «ثبت» أو «عاد» أو «أضيف». هل تقصدين تغير حالة التحقيق، أم وجود قيد مالي، أم قراءة مبلغ من رسالة؟ يجب أن يطابق الفعل الدليل الذي نقلته. وإذا ذكرتِ مبلغًا نهائيًا، فاحتفظي بما يدعم هذه الصفة ضمن نطاق الجهة والملف، بدل استنتاجها من مستوى الرصيد. الملخص السريع والصورتان يحتاجان إلى المراجعة نفسها، لأن القارئ قد يشارك أحدهما وحده. صفة التأليف وحدود المثال تمنع أن تبدو رسومه وحركاته كأنها كشف حساب أو قرار حقيقي.
ثم احفظي العنوان والكلمات المستهدفة ومصدر المصطلحات وتاريخ القراءة والحسابات وملاحظات ما ينقص الملف. إذا وصلت رسالة أو حركة جديدة، أضيفي تحديثًا يبين علاقتها بالمعلومات السابقة بدل مضاعفة القيد أو محو تاريخه. يسمح هذا السجل بفهم لماذا تغيرت القراءة وما الذي بقي مجهولًا. وتبقى النتيجة المحددة التي شرحناها: القيد أثناء المراجعة لا يحسمها، والتأكيد لا يفرض إضافة المال مرتين، وقراءة العكس تحتاج إلى فصل أصل المبلغ عن قيد الرسوم والحركات الأخرى قبل تفسير الرصيد.
المصادر ومتابعة القراءة
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.