
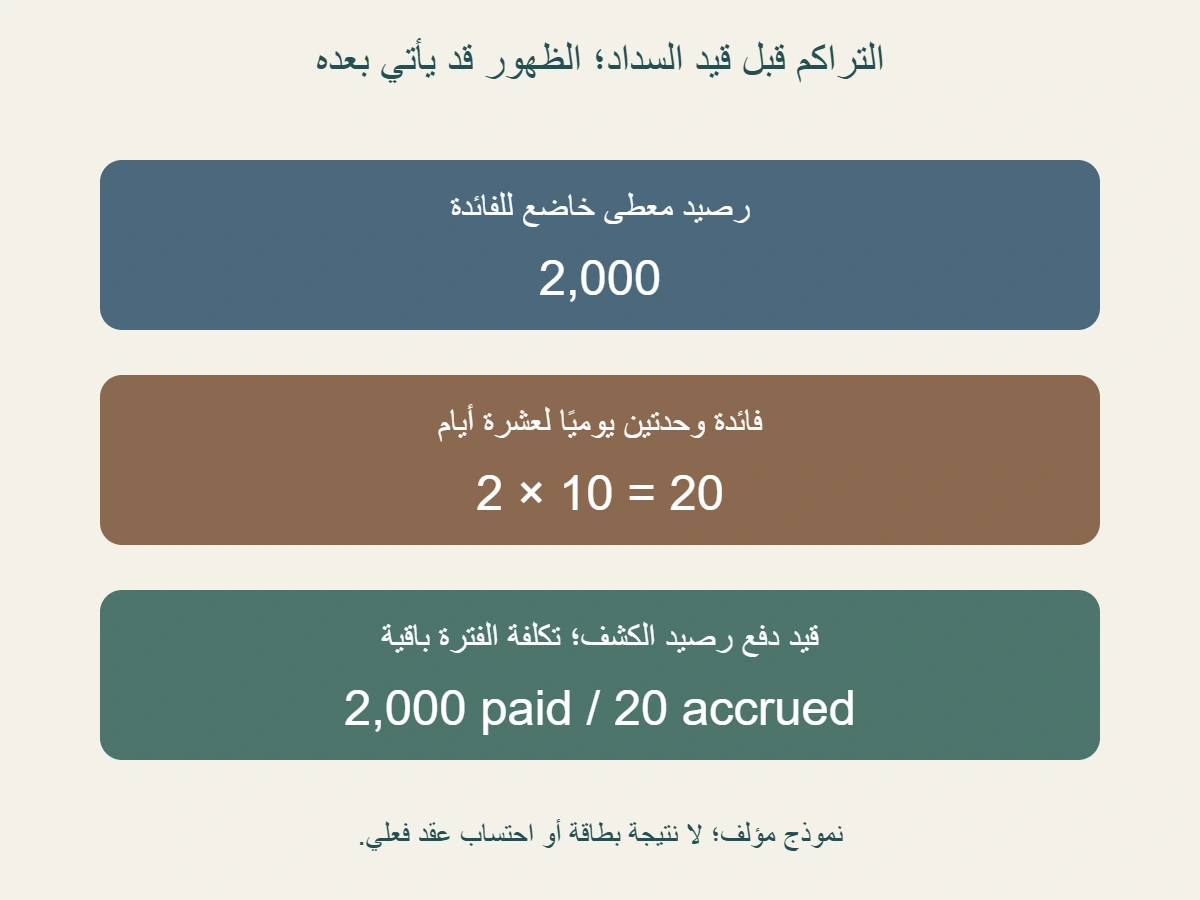
الفائدة المتبقية قبل قيد سداد كشف البطاقة قد تظهر في كشف لاحق رغم دفع كامل المبلغ الذي كان ظاهرًا في الكشف السابق. فالظهور في تاريخ جديد لا يعني بالضرورة أن التكلفة بدأت بعد السداد؛ قد تكون تراكمت على رصيد مرحل خاضع للفائدة قبل قيد الدفع. نشرح هذا الفاصل الزمني بسجل مؤلف، دون حساب شروط بطاقة فعلية أو الحكم بصحة رسم في حساب شخص.
الخلاصة السريعة
حددي الرصيد الذي كان خاضعًا للفائدة، وفترة تراكمها، وتاريخ قيد السداد، ثم تاريخ ظهورها في البيان.
- توضح CFPB أن الفائدة على رصيد مرحل تستمر لدى كثير من الجهات حتى استلام الدفع، مع اختلاف القواعد بين الشركات وضرورة قراءة الاتفاق. لا نعمم ذلك على كل بطاقة تسدد في الموعد. [1]
- تشرح OCC احتمال فائدة متبقية عن الفترة السابقة لقيد السداد الكامل، حتى إذا سبق الدفع موعد الاستحقاق في المثال الذي تعرضه. تاريخ القيد وتاريخ عرض التكلفة سؤالان مختلفان. [2]
- في نموذج مؤلف بلا سماح أو رسوم أو مشتريات جديدة أو تركيب، رصيد خاضع للفائدة 2000 ومعدل يومي معطى 0.1% يعطيان 2 يوميًا. عشرة أيام معدودة في الفرض تعطي 20 ؛ المعدل ليس APR أو سنويًا.
- نفترض قيد دفع 2000 بعد الأيام العشرة، ثم إظهار تكلفة الفترة 20 لاحقًا. دفع رصيد الكشف السابق لا يمحو تكلفة معطاة تراكمت خارجه، ولا يثبت الرقم شراء جديدًا.
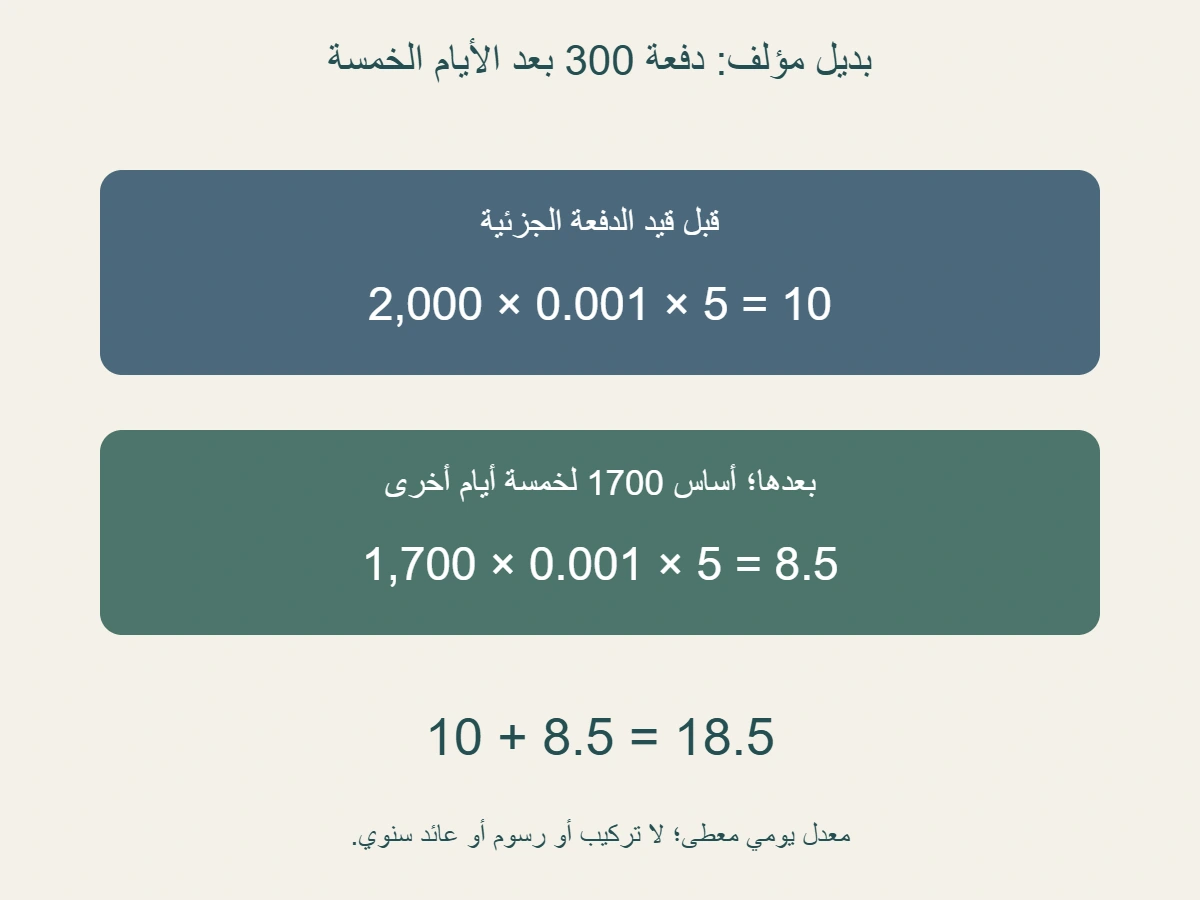
- بديل مؤلف: أول خمسة أيام على 2000 تعطي 10 ، ثم قيد 300 لخفض الأساس إلى 1700 ؛ خمسة أيام أخرى تعطي 8.5 ، ثم دفع 1700. مجموع المدفوعات 2000 والفائدة 18.5.
- الفرق 1.5 عن النموذج الأول يخص الفترة المعطاة فقط. لم نحسب ما يحدث بعد قيد الفائدة أو شروط تخصيص الدفع في عقد فعلي أو مبلغ إغلاق كامل.
- اجمعي الكشف السابق وبيان الدفع وتاريخ قيده وتفصيل الفائدة والكشف التالي. وجود تكلفة لاحقة لا يثبت تلقائيًا صحتها أو خطأها؛ راجعي ما تصفه الفترة والاتفاق.
ابدئي بشرط الرصيد الخاضع للفائدة
توضح CFPB، في سؤال عن دفع رصيد بطاقة، أن كثيرًا من الجهات تواصل احتساب الفائدة على رصيد مرحل حتى استلام الدفع، وأن قواعد الاحتساب تختلف بين الشركات. وتشير إلى اتفاق البطاقة لتحديد القواعد التي تخصها. نستخدم هذا السياق المشروط، لا قاعدة تقول إن كل سداد كامل يتبعه مبلغ فائدة. [1]
قبل تفسير مبلغ ظهر لاحقًا، حددي الحالة التي تخص الفترة. هل كان هناك رصيد مرحل يخضع للفائدة فعلًا، وما الذي تقوله البيانات عن بداية الاحتساب وانتهائه؟ لا تستنتجي ذلك من وجود بطاقة فقط أو من اسم الشهر الذي ظهر فيه المبلغ. في نموذجنا سنعلن استمرار الفائدة وعدم وجود فترة سماح لتلك القيم، كي تكون المدخلات واضحة. هذه افتراضات تمرين، وليست معلومات تحققنا منها في اتفاق شخص أو جهة إصدار.
قد يختلط هذا السؤال بسؤال سداد الحد الأدنى أو كامل رصيد الكشف. سداد المبلغ الكامل يصف مبلغًا مدفوعًا، لكنه يحتاج إلى تحديد الكشف الذي يعود إليه والتكاليف التي دخلت فيه. إذا كانت الفائدة عن فترة لاحقة لم تدخل الرقم المعروض في ذلك الكشف، يصبح تاريخ التراكم جزءًا من تفسير البيان. لا نجعل كلمة كامل تمتد تلقائيًا إلى كل تكلفة أو حركة في كل تاريخ، بل نربطها بالمبلغ الذي يثبت السجل أنه سدد فعلًا.
من المفيد أن تكتبي في ملف المراجعة «رصيد كشف سابق» بجانب الرقم، و«تكلفة الفترة التالية» بجانب ما تريدين تفسيره إذا كانت المستندات تصفه كذلك. تسمية الخانات تمنع قراءة المبلغين كأنهما تكرار للشيء نفسه قبل معرفة التفاصيل. وفي المقابل لا نحكم أن كل رقم لاحق فائدة متبقية؛ قد يحتاج تفسيره إلى بيان مختلف. السؤال عن نوع القيد وفترته يأتي قبل قبوله أو رفضه أو إدخاله في حساب مختصر.
التراكم والقيد والظهور على الكشف ثلاثة تواريخ
تشرح OCC أن فائدة متبقية قد تتعلق بالأيام السابقة لتاريخ قيد الدفع الذي سدد الرصيد كاملًا، مع إمكان ظهورها بعد ذلك. المثال الرسمي يتعلق برصيد كان مرحلًا، ولا يجعل سبق موعد الاستحقاق سببًا كافيًا لنفي هذه التكلفة في تلك الحالة. لا ننقل أرقام المثال أو مهل الاعتراض منه. [2]
افصلي تاريخ الفترة التي حسبت عنها التكلفة عن تاريخ إضافتها إلى البيان. قد يكون السطر ظاهرًا في كشف تالٍ، بينما يصف فترة سبقت قيد السداد. هذا الفرق يفسر لماذا لا يكفي عنوان الشهر للحكم على بداية الفائدة. اقرئي الحقول أو التفصيل الذي يبين الفترة، وإذا لم يعرضها المستند فاطلبي توضيحًا يخص السطر. لا تعيدي بناء الفترة من مقدار الفائدة وحده، فقد توجد طرق احتساب أو مدخلات لم يقدمها الملف.
ثم افصلي إرسال الدفع عن استلامه أو قيده بحسب الوصف الذي يستخدمه الاتفاق والبيان. قد تعرفين تاريخًا في قناة الإرسال ولا يكون لديك بعد تاريخ القيد الذي يخص حساب البطاقة. لا نعطي في المقالة مهلة تنفيذ عامة أو قاعدة عمل لعطلة؛ نحتاج إلى مستند يوضح التواريخ الفعلية عند مراجعة حالة. تسجيل أكثر من تاريخ ليس ازدواجًا في الدفع، بل طريقة لتتبع حدث واحد عبر خطواته دون اختزالها إلى وقت اخترناه من الذاكرة.
إذا تساوت بعض التواريخ في سجل معين، احتفظي بأسمائها معًا بدل حذف الفاصل بين وظائفها. وإن اختلفت، اكتبي المصدر الذي يثبت كل واحد منها. نتيجة الحساب تتعلق بالمدخلات التي عرفناها، وقد يتغير تفسيرها إذا تغير تاريخ القيد أو نطاق الفترة. لا نقول إن كل تأخر في ظهور تكلفة يعني تأخر البنك في استلام المال، ولا إن وصول المال إلى قناة دفع يثبت كل ما حدث بعده. لكل ادعاء مستند يخصه.
نموذج عشرة أيام ورصيد 2000
نعطي نموذجًا مؤلفًا برصيد خاضع للفائدة قدره 2000 وحدة نقدية، ومعدل يومي معطى 0.1%، أي 0.001 في الحساب. نفترض عشرة أيام كاملة معدودة صراحة، لا نشتقها من تقويم عقد أو من يومي بداية ونهاية حقيقيين. لا توجد مشتريات أو رسوم أو رد مبالغ أو تركيب للفائدة خلال هذه الفترة. ويبقى الأساس 2000 في الأيام العشرة كلها، ثم يقيد دفع هذا المبلغ بعد انتهاء الفترة التي حددها التمرين.
فائدة كل يوم في هذا الفرض 2000 مضروبة في 0.001 ، فتساوي وحدتين. لعشرة أيام يكون المجموع 20. لا نكتب أن المعدل 0.1% سنويًا، ولا نسميه معدلًا سنويًا مئويًا يشمل تفاصيل بطاقة. إنه معدل يومي اختاره الكاتب للتوضيح. كذلك لا نضيف فائدة اليوم السابق إلى الأساس؛ فقد استبعدنا التركيب في المدخلات. القيم تسمح بإعادة الحساب بصورة مباشرة دون استنتاج شروط مالية لم تذكر في الفرض.
نفترض أن الكشف السابق عرض 2000 ، وأن تكلفة 20 لهذه الفترة لم تكن ضمنه. بعد قيد دفع 2000 يكون هذا المبلغ الذي قارناه مسددًا في النموذج، بينما تبقى تكلفة الفترة التي أعطيناها منفصلة. إذا ظهرت 20 في بيان لاحق، فهذا الظهور المفترض لا يثبت شراء جديدًا ولا يعني أن الفائدة بدأت بعد الدفع. نحن حددنا فترة تراكمها قبل القيد، وافترضنا عرضها في تاريخ لاحق لشرح كيف تختلف المرحلتان في السجل.
لا نمد النموذج إلى حساب الأيام التالية أو إلى إغلاق البطاقة. لم نحدد متى تدفع 20 أو كيف يعاملها عقد أو هل تنشأ تكاليف أخرى. لذلك لا يكون دفع 2000 وعدًا بأن كل ما قد يظهر في المستقبل يساوي صفرًا. يمكن أن نسميه سداد الرقم الذي كان في الكشف السابق ضمن افتراضاتنا، ونترك حالة الحساب الكامل غير محسوبة. وصف النطاق يحمي العملية الصحيحة من ادعاء نهائي لا تتضمن المدخلات معلومات كافية لإثباته.
دفع الرقم الظاهر لا يعيد كتابة فترة مضت
بعد الأيام العشرة في النموذج، دفعنا 2000 الذي كان أساسًا للحساب. لا نطرح هذا الدفع من الفائدة 20 بوصفه سدادًا لتلك الخانة أيضًا، لأننا عرفناه سدادًا لرقم الكشف السابق وحددنا عدم دخول تكلفة الفترة فيه. إذا أجرينا الطرح مرتين، سنستعمل حركة واحدة لإزالة مبلغين دون فرض يبرر ذلك. ينبغي حفظ تخصيص الدفع في المثال مع المبلغ الذي يقابله، ثم إبقاء التكلفة الأخرى في خانتها إلى أن تعطى حركة تخصها.
ويمكن فحص التمرين بسجل مجموعات: رقم سابق 2000 ، وتكلفة فترة إضافية 20 ، ومدفوع معلوم 2000. تحت الفروض المعلنة تكون البقية الحسابية 20. هذه طريقة لتتبع العناصر التي أعطيناها، لا بيان مبلغ إغلاق صادر عن جهة. لم نعط رسومًا أو فائدة أخرى أو أنواع أرصدة مختلفة أو طريقة تخصيص فعلية. إذا ظهرت بيانات إضافية في حالة واقعية، فيجب أن تدخل سجلها بدل إسقاطها كي يطابق الناتج رقم المثال البسيط.
قد تقولين إن السداد كان قبل موعد الاستحقاق في سجل شخصي، لكن ذلك وحده لا يثبت أن الحالة تطابق فرضًا بلا فائدة. يحتاج تفسير سطر الفائدة إلى تاريخها وحالة الرصيد والاتفاق. لا نتخذ المثال ذريعة لقبول كل رسم، ولا ننفي كل رسم بمجرد وجود دفع في الوقت المعتاد. يتحدد السؤال الذي ينبغي توجيهه بموضع الغموض: هل الفترة صحيحة، وهل الأساس صحيح، وهل الشروط التي تفسر الفائدة تنطبق على ذلك الرصيد؟
والبيان اللاحق ليس بالضرورة استحقاقًا عن استعمال بطاقة جديد. إذا حمل القيد وصفًا يتعلق بفترة سابقة، فراجعي ذلك الوصف مع العمليات بدل افتراض أن كل مبلغ موجب شراء. وفي المقابل لا نلصق تفسير الفائدة المتبقية بسطر مجهول. القراءة تبدأ باسم القيد وتفصيله، ثم تعود إلى التسلسل الذي يخصه. هذه الخطوات تجعل السؤال محددًا، وتمنع تحويل آلية محتملة إلى حقيقة عن حساب لم نفتح مستنداته أو نتحقق من تفاصيله.
بديل بمرحلتين ودفعة 300 في الوسط
ننشئ بديلًا مستقلًا للمدة نفسها والمعدل نفسه. أول خمسة أيام تبقى على أساس 2000 ، فتنتج 10 وحدات فائدة. بعد تلك الأيام الخمسة نقيد دفعة قدرها 300 لخفض الأساس في النموذج إلى 1700 ، ونفترض أن الفائدة التي تراكمت لم تضاف إلى هذا الأساس خلال الفترة. هذا تخصيص معطى في التمرين، لا قاعدة لجميع البطاقات. لا نكتفي بقول إن المال أرسل؛ نفترض قيده وأثره في الأساس صراحة كي يصبح الحساب محددًا.
في الأيام الخمسة التالية يكون الأساس 1700 ، والفائدة اليومية 1.7 ، ومجموعها 8.5. يصبح إجمالي تكلفة الفترة 10 مع 8.5 ، أي 18.5. وبعد انتهاء الأيام العشرة نقيد دفع 1700 المتبقي من أساس المثال. مجموع المدفوعات 300 و 1700 يساوي 2000 ، كما كان المدفوع في النموذج الأول، لكن توقيت قيد جزء منه اختلف. لهذا أمكن مقارنة تكلفة الفترة تحت التوقيتين المحددين، مع تثبيت بقية المدخلات.
الفائدة في النموذج الأول 20 وفي البديل 18.5 ، فيكون الفرق 1.5. لا نسميه وفرًا للبطاقة طوال حياتها أو نتيجة مضمونة من دفع مبكر في عقد معين. إنه فرق للفترة المؤلفة التي أعطيناها فقط. ولا نعد دفعة 300 فائدة أو ربحًا؛ هي جزء من المال الذي دفع لسداد الأساس. الاحتفاظ بسجل المدفوعات إلى جانب سجل الفائدة يمنع اختلاط مساهمة نقدية في الدفع بتغير تكلفة الاحتساب.
في التطبيق الفعلي قد يكون تخصيص دفع أو تعريف الأساس مختلفًا عما افترضناه، لذلك لا نضع 300 في حاسبة ونعلن أن كل بطاقة ستنتج 18.5. يحتاج الأمر إلى المدخلات التي تخصها، مع الفترة وطريقة حسابها. لم نعرض هنا معدلًا معروضًا من مصرف أو تحليلًا لدفعات متعددة الأنواع. البديل يوضح سبب حساسية الحساب لتوقيت القيد والأساس، ويترك أي تقدير لجهة محددة لما توفره شروطها وبياناتها.
عدد الأيام والتخصيص والتقريب حدود لازمة للحساب
عشرة أيام في المثال مدخل معلوم، لا قاعدة لحساب الفرق بين تاريخ كشف وتاريخ دفع. إذا كتبت تاريخين حقيقيين، فلا تستنتجي تلقائيًا هل يوم البداية أو النهاية يدخلان في احتساب العقد. لم نراجع قاعدة قطع يومية لجهة، ولا أعطينا وقت استلام أو عطلات أو جدول معالجة. احتفظي بعدد الأيام الذي يثبت البيان أو بطريقة تحديده، بدل وضع عدد مألوف ثم تفسير الفائدة على أنه الناتج الذي يجب أن يظهر حتمًا.
ويخص المعدل وحدة زمنية معينة. تحويل نسبة سنوية إلى يومية في عقد أو معرفة أساس الأيام سؤال آخر يحتاج إلى معلوماته. لم نجعله جزءًا من المثال، بل أعطينا 0.001 يوميًا مباشرة. لهذا لا نضرب النسبة في أيام ثم نقسم على سنة من عندنا، ولا نقرأها معدلًا شهريًا لأن الفائدة ظهرت في كشف شهري. تاريخ العرض لا يغير وحدة المعدل، كما أن اسم الشهر لا يحدد وحده الفترة التي تراكمت عنها التكلفة.
التقريب كذلك جزء من وصف الحساب إذا كان العقد يستخدمه. القيم المؤلفة هنا تعطي نواتج واضحة لم ندع أنها تطابق طريقة تقريب كل جهة أو جمعها اليومي. لا نغير 18.5 إلى رقم آخر دون فرض، ولا نجعل اختلافًا صغيرًا عن تمريننا دليلًا مباشرًا على خطأ كشف. السؤال المفيد هو كيف احتسب البيان الأساس والأيام والمعدل والتقريب. عندما تكون هذه البيانات غير مكتملة، يبقى فرق الأرقام إشارة إلى سؤال، لا حكمًا ماليًا نهائيًا.
وأخيرًا افصلي تاريخ إظهار الفائدة عن أي فترة جديدة قد تبدأ إذا بقي مبلغ آخر غير مدفوع. لم نحسب تلك الفترة في النموذج، فلا نجمع فائدة مستقبلية محتملة إلى 20 أو 18.5 دون مدخلات إضافية. يمكن أن يكون السؤال الحالي تفسير سطر سابق فقط، لا وضع خطة سداد أو حساب مبلغ إغلاق. تحديد السؤال يحدد ما يلزم من بيانات، ويسمح بإنهاء تفسير محدود صحيح دون الادعاء أنه أجاب عن جميع النتائج اللاحقة للحساب.
راجعي السطر مع مستنداته قبل الحكم عليه
للمراجعة اجمعي الكشف السابق الذي عرض الرقم المسدد، وبيان إرسال الدفع، وما يوضح تاريخ قيده، والكشف التالي، وتفصيل سطر الفائدة إذا توفر. هذه المستندات تصف مراحل مختلفة من التسلسل. لا يكفي مستند واحد لإثبات جميع المراحل إذا كان لا يعرضها. ابدئي بمطابقة المبلغ والهوية والتاريخ، ثم اكتبي النقطة التي بقيت غير واضحة. يمكن أن يساعد طلب تفصيل فترة الفائدة على تحديد السؤال بدل نقاش عام عن كون الرصيد صفّر سابقًا.
فرقي في السجل بين ما نقل من بيان وما استنتج من حسابك. إذا كانت الفترة غير معروضة، فلا تكتبي أنها عشرة أيام لمجرد أن مقالنا استعمل هذا العدد. وإذا كان الاتفاق غير متاح، لا تنسبي إليه معدلًا يوميًا لم تقرئيه. الأرقام المؤلفة لتفسير آلية لا تعوض مستندًا يخص حالة واقعية. يمكنك كتابة تقدير افتراضي معنـون لاختبار فكرة، لكن يجب أن يظل منفصلًا عن ادعاء بأن الجهة احتسبت ذلك المبلغ وفق تلك المدخلات.
تشرح المقالة المنشورة عن الدفعة الدنيا والسداد الكامل في كشف البطاقة محورًا مختلفًا متعلقًا بالرقم المسدد والرصيد الذي يبقى وشروط القراءة. موضوعنا هنا يركز على تكلفة تتراكم قبل قيد السداد ثم تظهر لاحقًا. لا نستعمل أيًا من المقالتين لتحديد حقوق اعتراض أو مهل قانونية في بلد معين. لم نراجع قضية أو عقدًا أو حسابًا فعليًا، ونترك الحكم على القيد لما تثبته البيانات والشروط المتعلقة به.
يمكن أن تنتهي المراجعة بأن الفترة أو الأساس بحاجة إلى توضيح، وهذا نتيجة محددة أفضل من قبول أو رفض بلا دليل. وإذا كانت المعلومات متطابقة، اكتبي ما الذي دعم التفسير وحدوده. لا يصبح سطر فائدة صحيحًا تلقائيًا لأن ظاهرة الفائدة المتبقية ممكنة، ولا يصبح خطأً تلقائيًا لأن الدفع سبق تاريخ ظهور السطر. سبب التركيز على التواريخ هو تنظيم الأدلة التي تخص المسألة، وليس إعطاء افتراض مسبق لصالح أي جهة.
احفظي الفترة والرقم المدفوع والتكلفة منفصلة
في سجل المثال الأول اكتبي رصيدًا معطى خاضعًا للفائدة 2000 ، ومعدلًا يوميًا 0.001 ، وعشرة أيام معدودة، وتكلفة فترة 20 ، وقيد دفع 2000 بعدها، وافتراض إظهار التكلفة لاحقًا. هذه العناصر تفسر لماذا تختلف البقية الحسابية عن الرقم الذي ظهر في الكشف السابق. لا تضعي النتيجة في خانة «رصيد بطاقة فعلي» لأننا لم نفحص بطاقة، ولا تضعي كلمة إغلاق بجانب السداد الذي عرفناه لسطر واحد محدد.
وفي البديل احتفظي بمرحلتين: خمسة أيام على 2000 تعطي 10 ، ثم قيد 300 ، ثم خمسة أيام على 1700 تعطي 8.5 ، ثم قيد 1700. مجموع الفائدة 18.5 ومجموع المدفوعات 2000. إذا حفظت الناتج وحده، قد تضيع علاقة التوقيت بالأساس. تدوين المرحلتين يسمح بإعادة الحساب، كما يجعل الفرق 1.5 عن النموذج الأول مفهومًا في نطاقه بدل أن يبدو وصفًا عامًا لما يوفره أي دفع جزئي.
وفي ملف واقعي أضيفي أسماء المستندات والتواريخ والنواقص التي تحتاج إلى إجابة. إذا ظهر مبلغ جديد، اربطيه بنوعه وفترته بدل إضافته بلا تعريف إلى قائمة مشتريات. وإذا تغير بيان بعد توضيح، احفظي ما تغير وما الذي أثبته التوضيح. هذه الملاحظات تمنع تكرار السؤال نفسه من دون الرجوع إلى ما تحقق، وتبقي الحسابات المؤلفة أو التقديرات التي أجريتها منفصلة عن البيانات التي قدمتها جهة الحساب.
الشرح الأساسي من مصادر أمريكية مسماة، والأيام والمعدل والأرصدة والرسومان مؤلفة. لم نطبق شروط بطاقة أو نحسب مبلغ تسوية أو نقرر صحة رسم أو حقًا قانونيًا محليًا. ما يمكن فهمه من المقالة هو فصل تراكم الفائدة عن عرضها، وربطها بحالة الرصيد وتاريخ الدفع الذي يخص الحساب، والحفاظ على حدود النموذج عند مقارنة الأرقام. اتركي أي نتيجة أوسع غير متحققة إذا كانت البيانات اللازمة لها لم تدخل السجل.
المصادر ومتابعة القراءة
- CFPB: الفائدة عند سداد رصيد بطاقة مرحل (يفتح في نافذة جديدة)consumerfinance.gov
- OCC HelpWithMyBank: الفائدة المتبقية وتاريخ قيد الدفع (يفتح في نافذة جديدة)helpwithmybank.gov
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.