
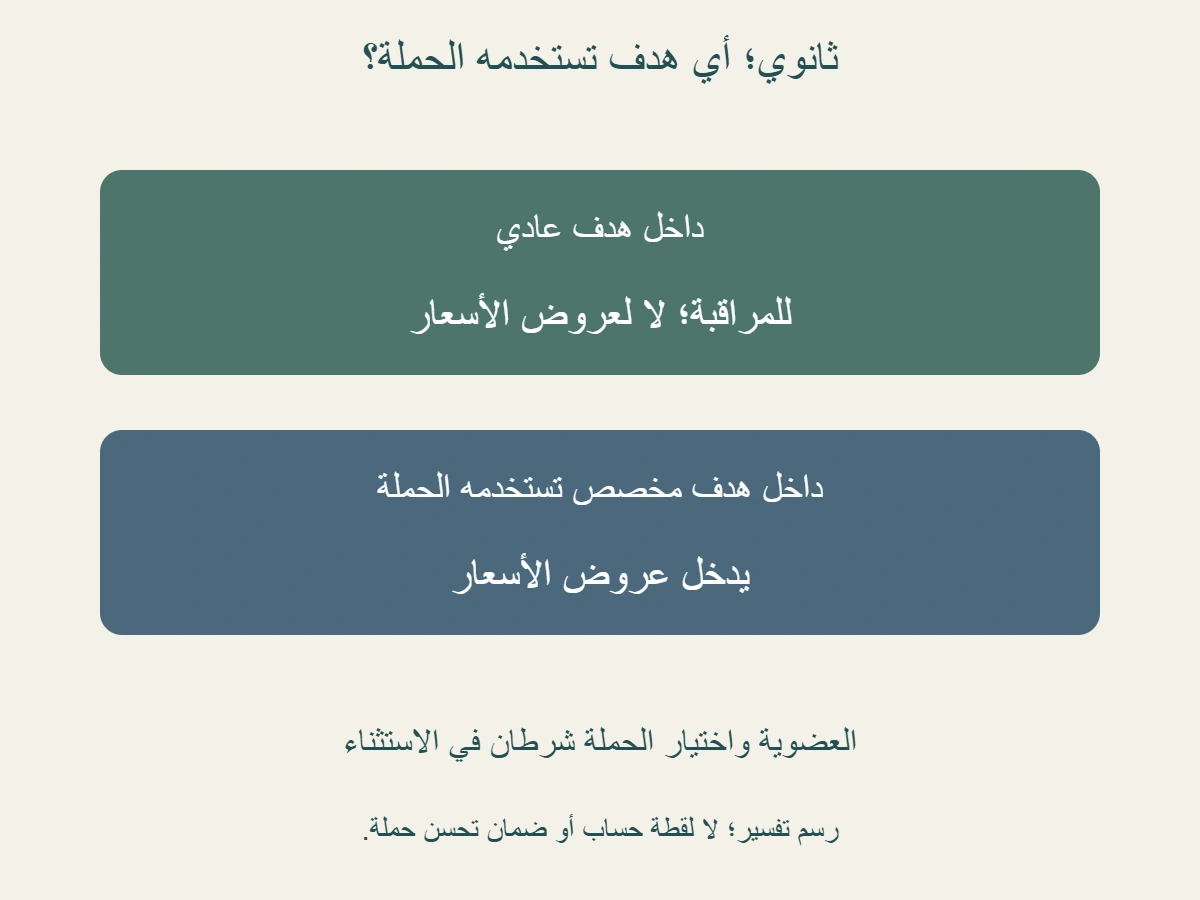
الإحالة الثانوية في هدف مخصص لعروض الأسعار تكشف لماذا لا يكفي وصف «ثانوي» وحده لتفسير استخدام الإجراء في Google Ads. يجب قراءة تصنيف الإجراء وعضويته في الهدف والهدف الذي تستخدمه الحملة معًا. قد يظل التصنيف ثانويًا، لكن وجوده داخل هدف مخصص مستخدم للحملة يضعه ضمن استثناء مهم. نوضح القاعدة بأمثلة وسجلات مؤلفة، دون تعديل حساب إعلاني أو وعد بتحسن المبيعات.
الخلاصة السريعة
ابدئي بالإجراء ثم الهدف ثم إعداد الحملة؛ لا تستنتجي استخدام عروض الأسعار من خانة واحدة.
- في الأهداف العادية، توضح Google أن الإجراء الأساسي يستخدم لعروض الأسعار عندما تستخدم الحملة هدفه لذلك. والإجراء الثانوي للمراقبة في «كل الإحالات الناجحة»، مع استثناء الهدف المخصص. [1]
- إذا أدرج الإجراء الثانوي في هدف مخصص وضبط هذا الهدف في إعدادات الحملة، يستخدم لعروض الأسعار. وجود هدف مخصص في الحساب وحده لا يثبت أن الحملة تستخدمه. [2]
- راجعي ثلاثة حقول منفصلة: تصنيف الإجراء، وعضويته في الهدف، واستخدام الحملة لذلك الهدف. «أساسي» وحدها ليست جوابًا كاملًا أيضًا.
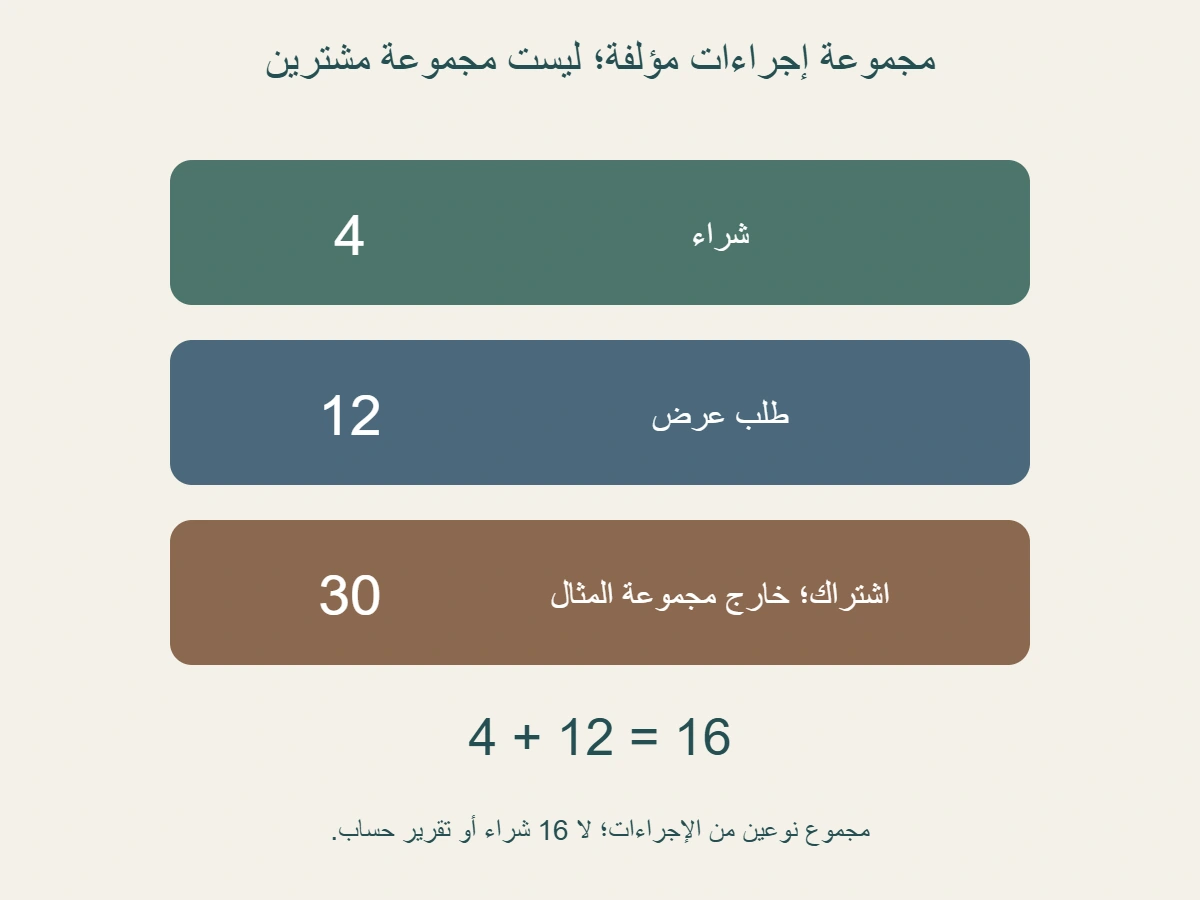
- في سجل مؤلف، شراء 4 وطلب عرض 12 واشتراك 30. إذا كانت مجموعة المثال تضم الشراء وطلب العرض، فمجموعها 16 إجراء، ولا تصبح 16 عملية شراء أو 16 عميلًا.
- تغيير مجموعة العد من الشراء وحده إلى الشراء وطلب العرض لا يثبت زيادة المبيعات. الأرقام هنا مجموعة حسابية مؤلفة، لا عمود تقرير فعليًا من Google Ads.
- إعداد الاستخدام يختلف عن دقة التسجيل وإزالة التكرار والزمن والقيمة. الاستثناء لا يصحح تلقائيًا بيانات الإجراء أو يجعله مهمًا تجاريًا.
- احفظي معرّف الإجراء وعضوية الهدف وإعداد الحملة وتاريخ القراءة. ناقشي أي تغيير بناء على هذه البيانات؛ المقالة لم تفحص حسابًا أو تطبق إعدادًا.
الأساسي والثانوي وصفان يحتاجان إلى سياق الهدف
تعرف Google الإجراء الأساسي، ضمن الأهداف العادية، بأنه يستخدم لعروض الأسعار إذا كان هدفه مستخدمًا لذلك. وتصف الثانوي بأنه للمراقبة في عمود «كل الإحالات الناجحة»، ثم تستثني عضويته في هدف مخصص. هذه قاعدة استخدام ضمن المنتج، وليست تصنيفًا لكل عميل إلى مهم وغير مهم. [1]
قد تشاهدين خانة «ثانوي» في قائمة الإجراءات وتفسرينها على أنها تمنع استخدام الإجراء في جميع السياقات. لكن السؤال المحدد الذي نراجعه يتعلق بالحملة والهدف الذي تستخدمه، لا بالاسم المختصر وحده. إذا اختزلت المراجعة إلى صورة لتصنيف الإجراء، ستبقى العضوية واختيار الحملة خارج الصورة. الحل ليس تجاهل التصنيف، بل ضمه إلى المعلومات الأخرى التي تحدد مساره. بهذه القراءة تصبح العبارة المختصرة بداية للتحقق، بدل نهاية لا تترك مكانًا للاستثناء.
ومن الجانب الآخر، كلمة «أساسي» لا تعني أن كل حملة في الحساب تستخدم ذلك الإجراء لعروض الأسعار. نحتاج إلى معرفة علاقة الهدف بالحملة في المسألة التي نقرأها. لا نعمم هنا تفاصيل سلوك التنبؤ أو جميع استخدامات البيانات في المنصة؛ نناقش الاستخدام الموصوف لعروض الأسعار. هذا التحديد يمنع الانتقال من نتيجة عن هدف معين إلى ادعاء واسع عن كل ما قد يفعله النظام بالبيانات. اسم الخانة لا يغني عن تحديد نطاق السؤال الذي نريد الإجابة عنه.
ضعي لذلك الوصف الكامل في ملاحظاتك: الإجراء مصنف بكذا، وعضو في هذا الهدف، والحملة تستخدم هذا الهدف في النطاق الذي تراجعينه. قد تكون الإجابة في أحد الحقول غير معلومة. اكتبي النقص بدل إعطاء حكم نهائي من الحقلين الباقيين. إذا كان الملف لا يعرض الهدف الذي تستخدمه الحملة، فلا نقول إن الإجراء مستبعد دائمًا أو مستخدم دائمًا. يمكن أن نحدد ما نعرفه من التصنيف، ثم نطلب البيان الذي يحل سؤال العضوية أو الاستخدام.
استثناء الهدف المخصص مشروط باستخدامه في الحملة
توضح صفحة أهداف الإحالات الناجحة أن الإجراء الثانوي المدرج في هدف مخصص يستخدم لتقديم عروض الأسعار عند ضبط ذلك الهدف في إعدادات الحملة. ويمكن أن يجمع الهدف المخصص إجراءات أساسية وثانوية. نفصل هذه العضوية عن مجرد وجود الهدف في الحساب، ونحافظ على شرط اختيار الحملة في تفسير الاستثناء. [2]
تخيلي هدفًا مخصصًا أنشئ في ملف افتراضي لكنه لم يختر للحملة التي تراجعينها. رؤية اسمه في قائمة الأهداف لا تكفي لنسب استخدامه إلى تلك الحملة. ينبغي ربط الهدف بمعرّف الحملة أو إعدادها الذي يخص القراءة. لا نعرض هنا خطوات نقر أو مسارات قوائم قد تختلف بين الواجهات؛ نشرح المعلومة التي يجب التحقق منها مهما كان موضعها في المستند أو العرض. وجود عنصر وإسناده إلى حملة واقعتان مختلفتان في سجل المراجعة.
كما أن اختيار هدف مخصص لا يجعل كل إجراء ثانوي في الحساب عضوًا فيه. نحتاج إلى قائمة الإجراءات التي يضمها ذلك الهدف بالفعل. إذا كان الإجراء الذي تسألين عنه خارج القائمة، فلا يستمد الاستثناء من تشابه اسمه مع إجراء داخلها. اقرئي المعرّفات والأسماء الكاملة التي تخص النسخة المعروضة، واحتفظي بها مع المصدر. الجملة «لدينا هدف مخصص» لا تحدد وحدها أي الإجراءات يضمها أو أي حملة تستخدمه أو تاريخ هذا الاستخدام.
لا تستخلصي من هذه القاعدة توصية بإضافة كل إجراء إلى هدف مخصص. المقالة تفسر أثرًا شرطيًا لوصف معين، ولم تقارن جودة الإشارات أو تختبر حملة بعد تغييرها. يمكن أن تكون مراجعتك مجرد توضيح سبب استخدام إجراء مصنف ثانويًا، دون أن تنتهي بتغيير. افصلي بين معرفة الحالة القائمة وبين اقتراح حالة جديدة. الأولى تحتاج إلى بيانات عن التصنيف والعضوية والاستخدام، والثانية تحتاج كذلك إلى مبررات تخص أهداف العمل والبيانات التي يعتمد عليها القرار.
ثلاث خانات تمنع الخلط بين الإجراء والهدف والحملة
أنشئي في سجل المراجعة سطرًا لكل إجراء تتبعينه، ثم اكتبي معرّفه واسمه وتصنيفه. ضعي بجانبه الهدف الذي يضم الإجراء ونوعه، ثم الحملة التي تستخدم ذلك الهدف وفق البيان الذي تراجعينه. هذه خانات مترابطة لكنها لا تصف الشيء نفسه. إذا نقلت اسم الهدف إلى خانة الإجراء، فقد تفقدين معرفة أي عضو داخل المجموعة كان موضوع السؤال. وإذا كتبت اسم الحملة بدل نوع الهدف، فلن يظهر هل ننظر إلى القاعدة العادية أو الاستثناء المخصص.
يمكن أن تعطي الأسماء المختصرة إحساسًا كاذبًا بالتطابق. إجراء اسمه «طلب عرض» في سجل وإجراء اسمه «طلب عرض جديد» في سجل آخر قد يحتاجان إلى مطابقة قبل اعتبارهـما العنصر نفسه. لا نستنتج من تشابه اللفظ أن البيانات جاءت من المصدر نفسه أو تمتلك الإعداد نفسه. اكتبي المعرّف إذا توفر، واربطِي به الوثائق التي تقرئينها. وإذا تعذر التطابق، ضعي ذلك قيدًا على النتيجة بدل جمع معلومات تخص عنصرين مختلفين في وصف واحد.
سجلي كذلك مستوى القراءة وتاريخها. لقطة قائمة إجراءات على مستوى الحساب لا تعطي بالضرورة اختيار حملة في التاريخ الذي يناقشه التقرير. لا نثبت في المقالة أن إعدادات تغيرت فعلًا؛ نوضح فقط أن معلومة مؤرخة تخص مستوى معينًا لا تجيب تلقائيًا عن مستوى آخر. إذا كان السؤال عن فترة سابقة، احتفظي بمصدر يخص تلك الفترة أو صرحي بأن المراجعة تصف الإعداد الذي وجدته الآن. تجنبِي استعمال الحاضر لإعادة بناء الماضي دون دليل.
ويستحسن أن يظهر في نهاية السطر هل المعلومات مكتملة أم جزئية. مثلًا يمكن أن يكون التصنيف معروفًا والعضوية معروفة واختيار الحملة غير متحقق. هذه الحالة لا تعني عدم وجود الاستخدام، بل تعني أن الملف لا يثبت نتيجته بعد. الصياغة الدقيقة تمنع أن يقرأ زميل لاحق علامة فارغة على أنها «لا». اجعلي الخانة المجهولة مميزة عن الخانة التي فحصتها وأثبتت عدم الاختيار، لأن الفرق بينهما يؤثر مباشرة في قوة الاستنتاج.
مجموعة شراء وطلب عرض ليست مجموعة مشترين
ننشئ سجلًا مؤلفًا بثلاثة أنواع من الإجراءات المحصورة مسبقًا: الشراء وله 4 إجراءات، وطلب العرض وله 12 إجراء، والاشتراك وله 30 إجراء. نفترض أن العد في كل نوع جاهز لأغراض المثال، دون أن نحاكي تقرير Google Ads أو ننسب الأرقام إلى حملة فعلية. السؤال هنا عن عضوية مجموعة معينة، لا عن إعداد الإسناد أو عدد مرات تسجيل كل مستخدم. لا نعرف من هذه الأعداد وحدها عدد الأشخاص أو الطلبات الفريدة عبر الأنواع الثلاثة.
إذا كانت مجموعة المثال تضم الشراء وطلب العرض فقط، فإن مجموع إجراءاتها 4 مع 12 يساوي 16. نوع الاشتراك خارج المجموعة التي حددناها، لذلك لا يدخل في هذا المجموع. لا نقول إن الرقم 16 هو حتمًا ما سيظهر في عمود بعينه في حساب فعلي؛ فقد صممنا سجلًا مجردًا بقيم جاهزة. النتيجة التي أثبتها الحساب هي جمع نوعين داخل مجموعة معطاة، وتظل مرتبطة بهذا التعريف بدل إلباسها معنى تقرير لم نستخرجه.
ولا يتحول طلب العرض إلى شراء لأنه جمع معه في سطر واحد. قد تتساوى وحدة العد الرقمية وتختلف دلالة الحدث التجارية. اكتبي لذلك «16 إجراء من نوعين»، لا «16 عملية شراء». وكذلك لا تكتبي «16 عميلًا» لأننا لم نعط قائمة معرفات أشخاص أو علاقة بين الأنواع. قد يشارك شخص في أكثر من إجراء، لكن المثال لا يقدم بيانات تكفي للحكم على ذلك. العدد المجمع لا يستنتج العلاقة بين السجلات التي أنتجته.
ولو جمعنا الأنواع الثلاثة في تمرين مستقل، يكون المجموع 46 إجراء. هذه مجموعة أوسع من مجموعة الشراء وطلب العرض، لكنها ليست دليلًا على أن أداء العمل أفضل. الاختلاف ناتج عن تعريف العناصر التي تدخل الحساب في هذا التمرين. احتفظي باسم المجموعة مع الناتج، وأظهري تفاصيل الأنواع إذا كان القارئ يحتاج إلى تفسيرها. كتابة العدد وحده تمحو الفرق بين تغيير حدود العد وتغير عدد أحداث النوع نفسه، وقد تجعل مقارنة غير متجانسة تبدو نموًا حقيقيًا.
تغير ما نعده لا يثبت تغير ما حققه العمل
تخيلي أن ملفًا أول يعرض الشراء وحده برقم 4 ، ثم ملفًا ثانيًا يعرض الشراء وطلب العرض برقم 16 باستخدام السجلات المؤلفة نفسها. لم نضف شراء جديدًا في المثال؛ الذي تغير هو مجموعة العرض. لا يجوز تسمية الفرق 12 زيادة في المبيعات لأن هذه الإجراءات الاثني عشر طلبات عرض وفق المدخلات. حتى لو أعطى الطرح نتيجة واضحة، فإن اسم الفرق يجب أن يطابق العناصر التي دخلته. الحساب الصحيح لا يعالج تعريفًا خاطئًا للمؤشر.
إذا أردت مقارنة عدد عمليات الشراء بين فترتين، احتفظي بنوع الإجراء نفسه وتعريف العد نفسه قبل النظر إلى الفرق. وإذا أردت مقارنة مجموعة واسعة بفترتين، اكتبي عضويتها في كل فترة وتحققي من ثباتها أو اشرحي تغييرها. لا تقدم المقالة طريقة لإثبات سببية إعلانات أو حساب عائد إنفاق أو قيمة عميل. نوضح شرطًا أوليًا للمقارنة: ألا تغيري الشيء المقاس ثم تصفي الاختلاف بأنه تغير في الشيء القديم. إيضاح تعريف المجموعة يمنع هذا الالتباس قبل البحث عن أسباب الأداء.
وقد يظل عدد السجلات التجارية ثابتًا بينما يتغير مجال الاستخدام الإعلاني لإجراء منها. هذا احتمال منطقي في مثال الإعدادات، ولا نعني أنه حدث في حساب بعينه. افصلي سجل أحداث العمل عن سجل إعداد التصنيف والهدف والحملة. الأول يصف ما سجل من أحداث ضمن تعريفه، والثاني يصف كيف ترتبط الإجراءات بالهدف في الحالة التي تراجعينها. لا نستخرج من تعديل الإعداد وحده زيادة الطلب الفعلي، ولا نستخرج من ثبات الأحداث أن الإعداد لم يتغير.
في عرض المراجعة اكتبي جملة توضح ما إذا كان التغيير في القيم أو العضوية أو كليهما. يمكنك مثلًا وصف المثال بأن مجموعة عرض الإجراءات اتسعت بإضافة طلب العرض إلى الشراء، مع بقاء قيم النوعين كما أعطيت. هذه الجملة أكثر دقة من عبارة «ارتفعت التحويلات» التي لا تحدد المقصود. عندما ينتقل الملف إلى شخص لم يحضر النقاش، يستطيع إعادة بناء المقارنة من التعريف والأعداد، دون افتراض أن كلمة تحويل تعني دائمًا شراء أو عميلًا جديدًا.
راجعي الأسئلة التجارية قبل اقتراح هدف مختلف
فهم الاستثناء يوضح استخدامًا ممكنًا وفق إعداد معين، لكنه لا يحدد إن كان ذلك الاستخدام يخدم السؤال التجاري الذي تريدين الإجابة عنه. اكتبي أولًا ما يمثله الإجراء في العمل: هل هو طلب معلومات أم إتمام شراء أم خطوة أخرى؟ ثم اكتبي لماذا تريدين قياسه أو تضمينه في هدف الاستخدام. لا نقرر في المثال أي إجراء ينبغي أن يصبح أساسيًا أو ثانويًا، ولا نعدل تصنيفًا. نسجل المعنى حتى لا يحل الاسم التقني محل تفسير الحدث نفسه.
يمكن أن يكون الإجراء مفيدًا للقراءة دون أن يساوي نتيجة نهائية. هذا وصف لسؤال عمل محتمل، وليس حكمًا عامًا بأن كل اشتراك أقل قيمة من كل طلب عرض. قد تختلف معاني الأفعال بين المنتجات والعمليات، والمثال لم يعط بيانات جودة أو قيمًا نقدية. إذا أراد فريقك المفاضلة، فستحتاجون إلى ما يربط هذه الإجراءات بالنتائج التي تهمكم. لا يعطي عدد 12 أو 30 وحده تلك العلاقة، ولا يجعل الكثرة دليلًا على جودة تجارية أو جدوى مالية.
افصلي أيضًا بين تغيير العضوية وتغيير قيم الإجراءات. لم نعط في التمرين أي قيمة مالية للشراء أو طلب العرض أو الاشتراك، ولم نفترض أن الاستراتيجية تعاملها بأوزان متساوية. الرسم يبين مجموعة أحداث فقط، ولا يحاكي آلية اتخاذ عروض الأسعار. لذلك لا نستنتج توزيع الإنفاق بين الأنواع أو نتيجة بعد تغيير الهدف. إذا كانت المراجعة تتعلق بالقيمة، أضيفي معلوماتها ومصدرها إلى ملف مستقل بدل استخراجها من مجرد كون إجراءين داخل المجموعة نفسها.
عند إعداد اقتراح، اجعليه يذكر الحالة القائمة التي تحققتم منها والحالة المقترحة والسبب التجاري والبيانات التي سيحتاجها التقييم. لا تعتمدوا عبارة «ثانوي للمراقبة دائمًا» أساسًا للشرح إذا كانت الحالة تستخدم الاستثناء المخصص. وفي المقابل لا تتخذوا وجود الاستثناء سببًا تلقائيًا لتفعيل هدف جديد. معرفة القاعدة تساعد على كتابة اقتراح دقيق، لكنها لا تعطي نتيجة اختبار أو ضمان تحسن. هذه المقالة تشرح القراءة فقط، ولم تنفذ اقتراحًا في حساب.
صلاحية التسجيل سؤال منفصل عن أهلية الاستخدام
قد تكون عضوية الإجراء والهدف الذي تستخدمه الحملة واضحين، بينما تظل دقة التسجيل بحاجة إلى مراجعة. تكرار رسالة حدث أو غياب سجل صحيح لا يختفي بمجرد معرفة التصنيف. الاستثناء يتعلق باستخدام الإجراء في سياق الهدف، لا بإثبات أن كل سجل تحته يعبر عن حدث مستقل. لهذا لا نعامل اكتمال حقول الإعداد دليلًا على اكتمال مراجعة القياس. يمكن أن ينجح وصف المسار وتبقى مشكلة في بيانات المدخلات تحتاج إلى سؤال مختلف.
المقالة المنشورة عن تكرار التحويلات ومعرّفات الطلبات تعالج اختلاف الرسالة المتكررة عن الطلب الجديد. أما هنا فنسأل عن تصنيف الإجراء والهدف المختار. لا نستعمل كلمة «ثانوي» لإصلاح مشكلة تكرار، ولا نعد معرّف الطلب جوابًا عن اختيار الهدف. فصل المحورين يجعل قائمة المراجعة واضحة: سؤال لدقة الحدث، وسؤال لعلاقة الإجراء بالحملة، مع الاحتفاظ بنتيجة كل منهما في خانته الخاصة.
وينبغي التمييز بين وقت قراءة الإعداد ووقت الأحداث التي يصفها التقرير. لم نعط نموذجًا لتأخر التحويل أو فترة إسناد أو تاريخ اعتماد تقرير، فلا نستنتج اكتمال الأعداد من وضوح الهدف. يمكن أن تكون لقطتك دقيقة في الإعداد الذي تعرضه، لكن ملف المقارنة يحتاج إلى نطاق زمني محدد لبياناته. اكتبي الفترة التي يخصها كل جزء من الملف، ولا تجعلي تاريخ التصدير دليلًا على جميع الأمور التي لم يقدم عنها المستند معلومات.
لهذا تبقى أرقام 4 و 12 و 30 في المثال أعدادًا معطاة لا نتائج تحققنا من تسجيلها في منصة. الصور المصاحبة رسومات أصلية لتفسير الشروط والعضوية، وليست صور حساب أو اختبارًا لتطبيق بيانات في عروض الأسعار. قد يساعد الرسم على كشف السؤال الناقص، لكنه لا يحل محل المستند الذي يثبت الإعداد الفعلي. اطلبي الدليل المناسب لكل ادعاء: بيان العضوية لا يثبت جودة الحدث، وبيان الحدث لا يثبت اختيار الحملة للهدف المخصص.
احتفظي بوصف كامل يمكن مراجعته بعد النقاش
ينبغي أن يبقى في ملف المراجعة اسم الإجراء ومعرّفه وتصنيفه، واسم الهدف ونوعه وأعضاؤه، والحملة التي تستخدمه، وتاريخ القراءة ومصدر البيانات. لا تحفظي صورة لخانة «ثانوي» وحدها إذا كانت النتيجة تعتمد على الهدف المخصص. أضيفي ملاحظة صريحة عن مستوى البيانات والنواقص التي لم تحل. بهذه الطريقة لا يتحول اختصار مناسب في محادثة إلى حكم مطلق عندما يقرأه شخص آخر بعد أيام، أو عندما يعود الفريق إلى مقارنة إعداد قديم بآخر جديد.
إذا تغير هدف في وصف لاحق، احتفظي بالنسختين بدل تعديل السجل القديم بحيث يبدو أنه كان يصف الحالة الجديدة دائمًا. لا نطلب هنا سجلًا تقنيًا بصيغة معينة؛ نوضح الحاجة إلى مصدر مؤرخ يسمح بفهم التسلسل. قد تحتاج قراءة تقرير سابق إلى الإعداد الذي كان يخصه، لا الإعداد الذي رأيته الآن. عندما تكون تلك المعلومة غير متوفرة، صرحي بحدود القراءة بدل ملء الماضي من الحاضر. هذا يحافظ على الفرق بين واقع موثق واستنتاج يحتاج إلى دليل.
وفي المثال الحسابي احفظي قائمة الأنواع والقيم ثم مجموعة الاختيار مع الناتج. شراء 4 وطلب عرض 12 يعطيان 16 إجراء من نوعين، والاشتراك 30 خارج هذه المجموعة. لا تستبدلي تعريف الناتج بعبارة مشترين أو مبيعات، ولا تلصقي رقم المجموعة بعمود تقرير لم تراجعيه. وإذا غيرت العضوية، حدّثي اسم المجموعة مع الحساب. حفظ هذه العناصر معًا يجعل العدد قابلًا لإعادة التحقق، ويمنع أن تتغير دلالته التجارية خلال نقله بين الملفات.
القاعدة الرسمية التي نناقشها تخص Google Ads في الصفحات المقروءة أثناء إعداد المقالة. لم نفحص صلاحيات حساب أو توفر ميزة فيه أو نغير إعدادًا أو نراقب نتيجة حملة. الاستنتاج المحدد هو أن التصنيف الثانوي يحتاج إلى قراءة استثناء الهدف المخصص واستخدام الحملة له، وأن الأساسي يحتاج أيضًا إلى سياق الهدف. استخدمي هذا الوصف لطرح أسئلة دقيقة عند المراجعة، واتركي الأداء التجاري والقرارات المتعلقة بالإعدادات لما تثبته بياناتها الخاصة.
المصادر ومتابعة القراءة
- Google Ads: إجراءات الإحالة الأساسية والثانوية (يفتح في نافذة جديدة)support.google.com
- Google Ads: أهداف الإحالات الناجحة واستثناء الهدف المخصص (يفتح في نافذة جديدة)support.google.com
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.