
المبلغ المصرح به للمركبة ليس مبلغ صرف مضمونًا لمجرد ظهوره في مستند التأمين. يختلف ذكر رقم عن وجود قاعدة تلزم باستخدامه كاملًا. نقرأ هنا شرح Progressive Commercial المحدد للمركبات التجارية، ثم نستخدم أمثلة مؤلفة لاختيار الأقل بين المبلغ المصرح به والقيمة النقدية الفعلية. الأرقام ليست أسعار سيارات أو تسويات مطالبات، ولا ننقل هذا الشرح إلى كل وثيقة أو دولة.
الخلاصة السريعة
اقرئي وظيفة المبلغ وقاعدة المقارنة قبل اعتباره مالًا سيصرف كاملًا.
- تصف Progressive Commercial المبلغ المصرح به بأنه قيمة يضعها صاحب المركبة ويقدمها لشركة التأمين، وتشرح المقارنة مع القيمة النقدية الفعلية ودفع الأقل بينهما. هذا شرح الجهة المسماة، لا حكم لكل الوثائق. [1]
- في نموذج مؤلف، مبلغ مصرح به 32000 وقيمة فعلية معطاة 28000 يعطيان أساس مقارنة 28000 ؛ ليس الرقم الأول حدًا أدنى للدفع.
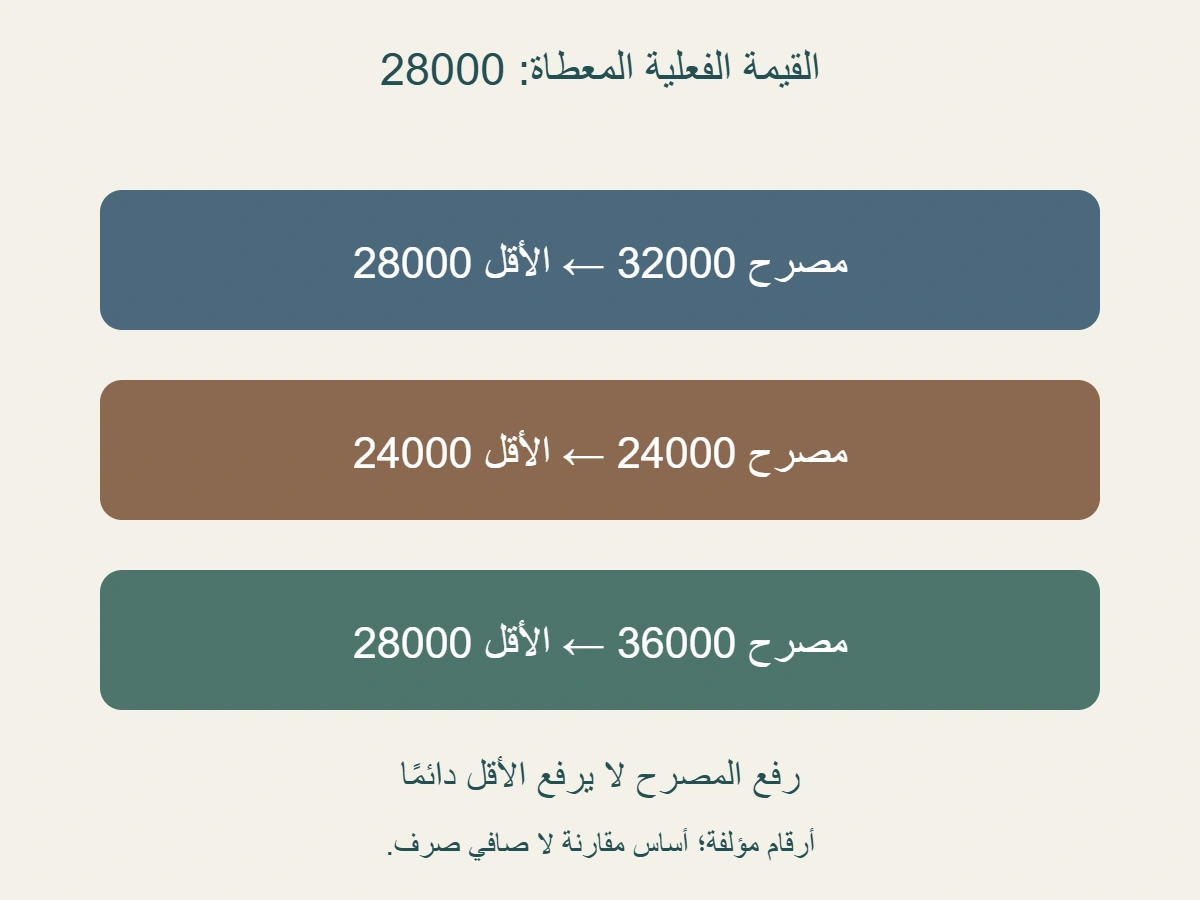
- مع قيمة فعلية معطاة 28000 ، مصرح به 24000 يعطي أساسًا 24000 ، بينما رفع المصرح به إلى 36000 يبقي الأساس 28000 في النموذج.
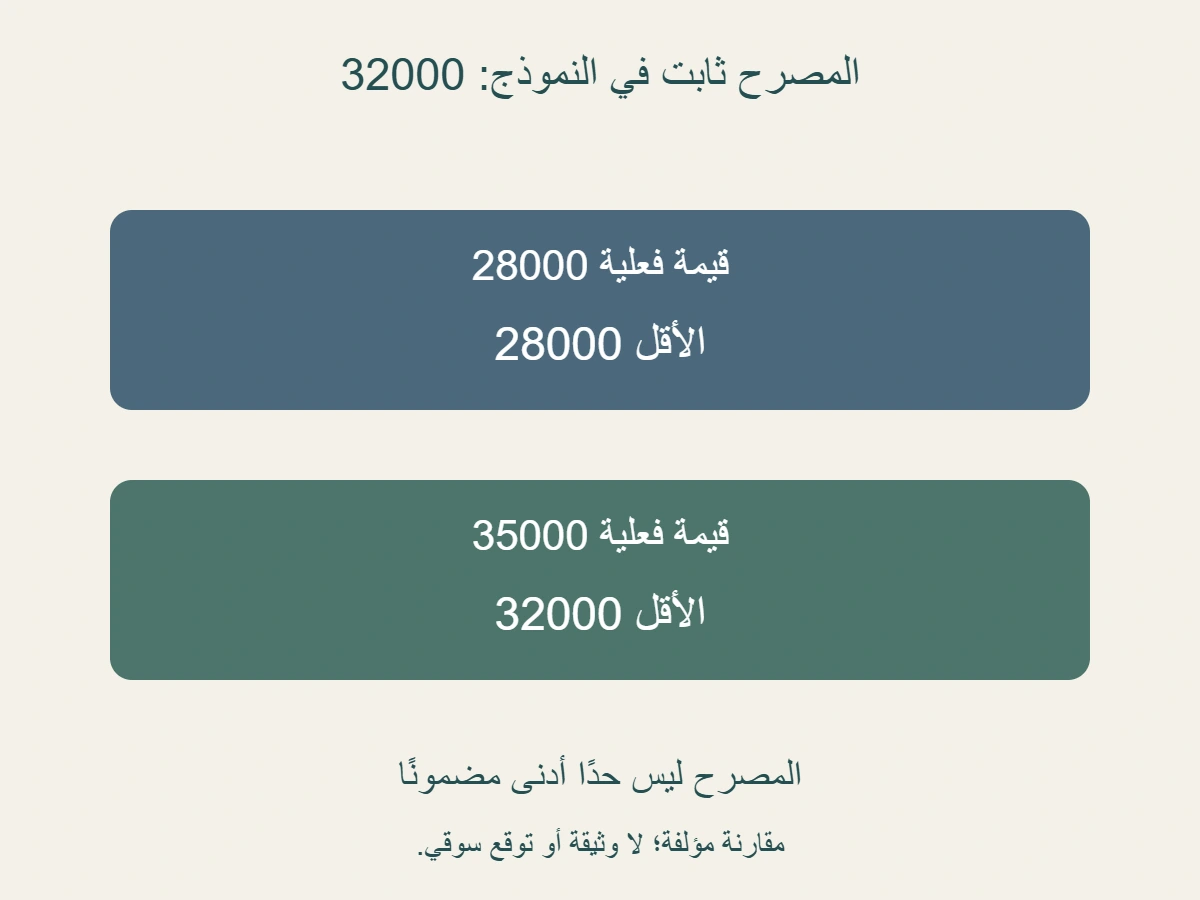
- إذا ثبت المصرح به عند 32000 وتغيرت القيمة الفعلية المعطاة إلى 35000 ، يصبح الأقل 32000. هذا تغيير مستقل في نموذج، لا توقع للسوق.
- اختيار الأقل لا يحدد وحده صافي التسوية أو المستفيد أو قبول المطالبة. لم نعط تحمّلًا أو خصومات أو مبلغ قرض أو شروط تغطية.
- احفظي مصدر كل قيمة وتاريخها واسم المركبة والنسخة. القيمة المفقودة تبقى مجهولة ولا تستبدل بصفر لإكمال الحساب.
- اطلبي بيان وظيفة الرقم وعبارة المقارنة والانتقال إلى مبلغ الصرف إن كان السؤال عن مطالبة حقيقية؛ لا تستنتجي قسطًا أو حقًا شخصيًا من المثال.
ذكر المبلغ لا يكفي لفهم وظيفته
تصف Progressive Commercial المبلغ المصرح به للمركبة بأنه القيمة التي يضعها صاحبها ويقدمها لشركة التأمين. وتشرح أن المقارنة بعد الحادث تكون مع القيمة النقدية الفعلية، مع دفع الأقل منهما. نقرأ ذلك ضمن شرحها للمركبات التجارية. [1]
عندما تصل إليك ورقة تحتوي على رقم بجانب اسم المركبة، ابدئي بنسخ عنوان الخانة. هل سماه المستند مبلغًا مصرحًا به، أم قيمة أخرى، أم حدًا يستخدم لغرض مختلف؟ لا تختاري الاسم من حجم الرقم أو من توقعك لما تعنيه الوثيقة. يجب أن يبقى العدد مرتبطًا بالكلمة التي تشرح وظيفته. وإذا أرسل طرف صورة مقتطعة لا يظهر فيها العنوان، سجلي أن عنوان الخانة غير مقروء واطلبي موضعه بدل أن تحولي الرقم وحده إلى تعريف كامل.
هناك فرق بين معرفة أن الرقم موجود ومعرفة العملية التي تستخدمه. يمكن أن نقرأ رقمًا بوضوح شديد، بينما تبقى العلاقة بينه وبين رقم آخر غير معروفة. لذلك اجعلي لقراءة الجدول خطوة، ولقراءة عبارة التسوية خطوة أخرى. لا تقولي «وثقت الرقم إذن وثقت الصرف». الأولى مشاهدة لمعلومة، والثانية تحتاج إلى فهم قاعدة ومجموعة شروط لمجرد الوصول إلى مقدار قابل للمراجعة. هذا الفصل يساعد القارئة على طلب الجزء الناقص من الملف بدل تكرار النظر إلى الخانة نفسها.
هذا المقال ليس مقارنة شاملة بين جميع أساليب تقييم المركبات، ولا يقرر ما تعنيه كل ترجمة عربية في سوق معين. نعطي المصطلح اسمًا ثابتًا داخل الشرح المسمى، ثم نختبر العلاقة الحسابية التي قرأناها. إذا كانت وثيقة حقيقية تستعمل لفظًا قريبًا، نحتاج إلى قراءة تعريفها وعبارة استخدامها بدل نقل النتيجة إليها تلقائيًا. الاسم المتشابه قد يدعو إلى سؤال، لكنه ليس جوابًا عن شروط الوثيقة. احتفظي بهذا الحد في الملخص حتى لا يستخدم المثال وكأنه تفسير شخصي لعقد لم نقرأه.
الأقل بين رقمين ليس حدًا أدنى مضمونًا
نؤلف نموذجًا بسيطًا له رقمان بوحدة نقدية واحدة معطاة: المبلغ المصرح به 32000 ، والقيمة النقدية الفعلية 28000. لا يمثل الرقمان تقييم مركبة أو عرض تأمين. لاختيار الأقل نقارن المقدارين، فنجد أن 28000 أصغر من 32000. نسمي الناتج «أساس المقارنة في النموذج»، لأن العمل الحسابي الذي أنجزناه يقتصر على هذه الخطوة. لا نضيف إلى اسمه كلمة «صافي» أو «مصروف»؛ المثال لم يقدم العمليات والمستندات التي تتيح هذين الوصفين.
قد تقع القارئة في عكس المعنى، فترى 32000 وتفهم أنه أقل مبلغ يمكن أن تحصل عليه. لكن اختيار الأقل في نموذجنا يسمح بناتج 28000 ، وهو أدنى من الرقم المذكور. لذلك لا يعمل المصرح به هنا كأرضية تدفع النتيجة فوقه. إظهار الرقمين جنبًا إلى جنب أوضح من شرح طويل بكلمة «قيمة» وحدها. اكتبي الاسم الكامل فوق كل رقم، ثم ضعي اسم العملية بينهما، حتى لا تظن القارئة أن اختلاف النتيجة مجرد خطأ في نسخ المبلغ الأول.
ولا يحتاج هذا التمرين إلى إضافة استهلاك سنوي أو جدول أسعار حتى يوضح الفكرة. القيمة الثانية معطاة من المؤلف كما هي، ولم نحسب كيف وصلت إليها جهة تقييم. إذا طلبت القارئة تفسير منشأ 28000 ، فالإجابة أنه مدخل اختير لشرح العلاقة وليس نتيجة بحث عن سيارة حقيقية. من الأفضل التصريح بذلك على أن نؤلف قصة تقييم تبدو واقعية. يكفي وجود رقمين مختلفين لإظهار لماذا لا يمكن استنتاج النتيجة من الرقم الأول وحده مع قاعدة اختيار الأقل.
يمكن تلخيص هذا الجزء بسؤال قابل للتطبيق على قراءة المستند: هل المبلغ الذي أمامي هو أحد مدخلي المقارنة أم النتيجة بعد تنفيذها؟ السؤال لا يحسم مطالبة، لكنه يمنع الخلط بين الموضعين. إذا كتب شخص في عرض داخلي «المبلغ المتوقع 32000» مستندًا فقط إلى الخانة، نطلب منه بيان القاعدة والقيمة الأخرى ومصدرها. لا نعدل التوقع إلى 28000 لشخص حقيقي اعتمادًا على مثالنا؛ نوضح فقط أن الخانة وحدها لا تثبت التوقع، وأن الحساب الحقيقي يحتاج إلى مدخلاته المتحققة.
رفع المصرح به وخفضه مع قيمة فعلية ثابتة
نثبت القيمة الفعلية المعطاة عند 28000 في تجربتين مؤلفتين مستقلتين. في الأولى نجعل المصرح به 24000 ، فيكون الأقل 24000. وفي الثانية نجعله 36000 ، فيكون الأقل 28000. كل تجربة تعمل بمدخليها ولا تمثل تعديلًا لوثيقة حقيقية. اختلاف الناتج يبين أن وضع رقم أعلى أو أدنى لا يؤدي إلى علاقة واحدة في كل موضع. علينا أولًا أن نعرف أي الرقمين يحدد نتيجة المقارنة، بدل توقع أن كل زيادة في المصرح به تظهر كاملة في الناتج.
إذا قارنا تجربة المصرح به 24000 بالتجربة الأصلية التي أعطيناه فيها 32000 ، يبقى الرقم الآخر 28000 في كلتيهما. ينتقل الأساس الحسابي من 24000 إلى 28000 ، بفارق 4000 وحدة نقدية. هذا فرق بين نتائج نموذجين، وليس تعويضًا إضافيًا حصل عليه شخص أو مبلغًا خسره فعلًا. الحفاظ على صفة النموذج يمنع أن تصبح عملية الطرح قصة مطالبة. لا نعرف تكلفة أي تغيير ولا شروط قبوله ولا قسطه، ولذلك لا نربط الفارق بتوفير أو جدوى شراء.
أما المقارنة بين المصرح به 32000 والمصرح به 36000 ، مع بقاء القيمة الأخرى 28000 ، فتعطي الأساس نفسه 28000 في الحالتين. الزيادة في أحد المدخلين لم تغير الأقل لأن الرقم الآخر ظل أصغر. هذه هي الفكرة التي نريد للقارئة رؤيتها في الرسم الأول. الرسم لا يقترح اختيار الرقم الأدنى أو الأعلى لوثيقة، بل يوضح ثلاث حالات حسابية مع قيمة ثابتة. وعند إعادة استخدامه ينبغي أن يبقى التعليق الذي يسمي الأرقام مؤلفة ويحدد أنها ليست مبالغ صرف.
لا نستنتج من ثبات الأساس أن ثبات المصرح به أو تغييره بلا أثر في جميع عناصر التأمين. التمرين لا يتضمن قسطًا أو إجراءات قبول أو حقولًا أخرى يمكن فحصها. نحن نثبت فقط أن عملية اختيار الأقل لم تتغير في المقارنة المحددة. إذا أراد شخص السؤال عن أثر تعديل الرقم على قسط فعلي، نحتاج إلى بيانات ذلك العرض وشرح الجهة المعنية. لا نعطي جوابًا من حساب لا يحتوي على أي معلومة عن التسعير، حتى لو بدت الأرقام الموجودة كبيرة وواضحة.
تغيير القيمة الفعلية مع مصرح به ثابت
في تجربة جديدة نثبت المصرح به عند 32000 ، ونغير القيمة الفعلية المعطاة من 28000 إلى 35000. مع المدخل الأول يكون الأقل 28000 ، ومع المدخل الثاني يكون الأقل 32000. لا نفترض أن السوق ارتفع بهذا المقدار أو أن مركبة تغير سعرها فعلًا؛ هذه قيم بديلة وضعناها للمقارنة. الغرض أن نرى كيف تتحدد النتيجة إذا تغير الرقم الثاني بدل الأول، وأن نفهم لماذا يحتاج كل حساب إلى تعريف مدخليه في الوقت الذي يقارن بينهما.
الفرق بين الناتجين هنا هو 4000 وحدة نقدية، رغم أن الفرق بين القيمتين الفعليتين المعطاتين هو 7000. لا ينتقل كل تغير في المدخل الثاني إلى النتيجة عندما تصبح قيمة أخرى هي الأصغر. هذه قراءة رياضية للنموذج، وليست نسبة تغير تعويض أو توقعًا لأثر ارتفاع أسعار المركبات. اكتبي فرق المدخلين في خانة وفرق الناتجين في خانة أخرى، إن احتجتِ إلى عرضهما، حتى لا يختصر الملخص العددين المختلفين في كلمة «الزيادة» التي تترك موضوعها غامضًا.
تساعد التجربتان كذلك على فهم كلمة «ثابت». ما ثبت هو الرقم الذي اختاره المؤلف داخل مقارنتين، وليس شرطًا أبديًا في عقد حقيقي أو تعهدًا بعدم تغير الوثيقة. عند الحديث عن قيم السنوات أو النسخ، نحتاج إلى معلومات كل تاريخ بدل نقل فرضية المثال إليها. لا نقول إن المصرح به لا يتغير أبدًا، ولا إن القيمة الفعلية ستتحرك في اتجاه معين. نحافظ على حدود التمرين: رقمان معطيان في كل حالة، وقاعدة اختيار واحدة، وناتج يمكن التحقق منه.
إذا أرادت القارئة العودة إلى الرسم الثاني بعد قراءة النص، فلتسأل أي رقم تغير وأي رقم بقي كما هو. الإجابة تجعل الصورة مفهومة من دون حفظ كل الأرقام. وقد تختار في تمرينها أرقامًا أخرى، لكن عليها تسمية المدخلين وإظهار الأقل في كل حالة. لا تستخدم المثال لتحديد قيمة سيارتها؛ اختيار رقم واقعي وتحديد تاريخ التقييم وربط القيم بالوثيقة مسائل لم نقم بها. العمل المفيد هنا هو منع نقل نتيجة حالة إلى حالة تختلف في أحد المدخلين.
أساس المقارنة لا يختصر التسوية الصافية
بعد اختيار الأقل، قد يرغب القارئ في كتابة «هذا ما سأستلمه». لكنه يحتاج أولًا إلى معلومات عن الواقعة والتغطية والشروط وطريقة الانتقال من الأساس إلى مبلغ التسوية. لا يقدم نموذجنا هذه المعلومات، ولذلك يتوقف عند الأساس الحسابي. لم نفترض تحمّلًا أو خصمًا أو دفعة سابقة أو قرضًا، ولم نقرر قبول المطالبة. غياب هذه البيانات لا يعني أن قيمتها صفر أو أنها غير مهمة؛ يعني أننا لم نعطها ولا نملك جوابًا عنها في المثال التعليمي.
لإبقاء الملف منظمًا، افصلي خانة الأساس عن خانة العمليات التالية وعن خانة مبلغ الصرف إن قدمت مستنداته. إذا تركتِ الخانات الأخيرة مجهولة، فلا تجمعيها في رقم نهائي مفترض. أحيانًا يدفع شكل الجدول القارئة إلى إكمال كل سطر، لكن السطر الفارغ المسمى أفضل من عدد مؤلف بلا مصدر. يمكن أن تكتبي «لا توجد في مجموعة القراءة بيانات كافية لهذه الخطوة». هذه عبارة عن حالة المراجعة، ولا تثبت أن الشركة سترفض المطالبة أو أن المبلغ لن يصرف.
ولا نقارن الأساس بمبلغ القرض ثم نستنتج الفرق الذي سيتحمله شخص. التمرين لم يعط دينًا ولم يقرأ شرط تمويل أو تغطية إضافية أو صفة مستفيد. إضافة رقم قرض من خارج النموذج ستنشئ سؤالًا آخر يحتاج إلى أدلته. إذا كان السؤال الحقيقي متعلقًا بالتمويل، يمكن تسجيله مستقلًا مع المستند المطلوب. لا نحاول ملء هذا الفراغ باستنتاج عام من كلمة «قيمة»، لأن القيم التي شرحناها لا تتضمن تلقائيًا كل التزامات الشخص أو جميع الأطراف التي قد يتحدث عنها الملف.
عندما تكتبين ملخصًا، راجعي الأفعال التي تصف الأرقام. «اخترنا الأقل» فعل يشرح ما أنجزناه في الحساب، بينما «صرفنا» أو «استحق الشخص» يضيفان واقعة أو حكمًا لم يحدث في النموذج. استخدمي الفعل الذي يطابق الدليل، وأبقي كل عملية في موضعها. هذا لا يجعل المقال أقل وضوحًا؛ بل يمنع خلط قاعدة مقارنة محددة مع التسوية الكاملة. يستطيع القارئ الاستفادة من فهم القاعدة، ثم يعرف ما ينبغي طلبه إذا أراد الانتقال إلى السؤال التالي في ملف واقعي.
مصدر كل رقم وتاريخه وحالة القيمة المفقودة
أنشئي سجلًا للقيم يحتوي على اسم المركبة كما ورد في الملف، واسم الخانة، والرقم، والوحدة النقدية، وتاريخ المستند، ومصدره. ليس الهدف إعادة تقييم المركبة، بل معرفة ما الذي نقرأه ومن أين جاء. إذا نقلتِ قيمة من رسالة وقيمة من جدول آخر، احتفظي بموضعيهما بدل دمجهما من دون أثر. يمكن لتتبع المصدر أن يكشف سؤالًا يحتاج إلى توضيح، مثل ما إذا كانت القيمتان تخصان المركبة والنسخة والتاريخ المقصودين في القراءة الحالية.
لا تعاملي إعلان بيع أو توقع صاحب المركبة أو قيمة في ورقة أخرى كأنها تلقائيًا المدخل المطلوب في القاعدة. هذه معلومات يمكن تسجيلها تحت أسمائها، لكنها تحتاج إلى بيان علاقتها بالحساب الذي نحاول فهمه. في مثالنا أعطى المؤلف كلا المدخلين صراحة، ولذلك لم نواجه مشكلة اختيار المصدر. في الملف الواقعي لا يكفي العثور على عدد قريب من الرقم المطلوب. اذكري السؤال الذي يربطه بالمقارنة، ثم سجلي الإجابة المتحققة أو بقاء العلاقة غير واضحة، بدل اعتماد الصلة من التشابه.
إذا كانت القيمة النقدية الفعلية غير موجودة في الأوراق المتاحة، تبقى خانتها «غير مقدمة» أو «غير متحققة» بحسب حالة القراءة. لا نضع صفرًا ثم نختار الأقل ونخرج بنتيجة صفر. الصفر مقدار محدد، أما المعلومة المفقودة فهي حالة معرفية مختلفة. تحويل المجهول إلى صفر قد يجعل ورقة الحساب تبدو مكتملة ويعطي نتيجة سلبية لا تستند إلى قيمة فعلية. كذلك لا نضع المصرح به مكان القيمة الأخرى فقط لإكمال العملية، لأن ذلك يزيل الفرق الذي يحتاج إلى التحقق.
واحتفظي بالوحدة مع كل قيمة، حتى لو كان الملف كله يذكر عملة واحدة. إذا وصل مستند آخر بعملة مختلفة، لا تقارني العددين مباشرة ولا تضيفي تحويلًا بلا تاريخ ومصدر ملائمين. مقالنا لم يستخدم صرف عملات، بل وحدة واحدة مؤلفة في جميع الأمثلة. ذكر هذا الفرض يمنع انتقال الحساب إلى حالة تختلف في الوحدة من دون ملاحظة. وفي سجل المراجعة يكفي أن يظهر أن المقارنة الحالية تحتاج إلى توضيح الوحدات قبل الحساب، بدل إنتاج أقل عددي لا يمثل أقل قيمة مالية متحققة.
أسئلة محددة عن وظيفة المبلغ بدل طلب ضمان عام
إذا كان السؤال عن مستند حقيقي، اطلبي تحديد موضع تعريف الرقم وموضع عبارة المقارنة. يمكن صياغة الطلب بوضوح: «أين يشرح الملف وظيفة المبلغ المذكور، وما القيمة التي يقارن بها في الحالة المقصودة؟». لا يحتاج السؤال إلى افتراض إجابة مسبقة أو وصف طرف بأنه أخطأ. إنه يحدد المعلومات التي تمنعنا من تفسير الخانة. احتفظي بالرد مع المستند وتاريخ قراءته، ثم اكتبي أي سؤال أجاب عنه وأي سؤال بقي مفتوحًا بدل الاكتفاء بكلمة «تم» العامة.
إذا جاء الرد برقم فقط، فقد يكون قد أضاف مدخلًا ولم يشرح القاعدة. وإذا جاء بقاعدة فقط، فقد يكون قد شرح العملية ولم يقدم القيمة المطلوبة لها. استخدمي خانات منفصلة للحالتين حتى لا يوحي توفر إحداهما بتوفر الأخرى. وعندما يذكر الرد مبلغًا نهائيًا، اسألي عن الخطوات التي تربطه بالأساس إذا كانت مهمتك مراجعة الحساب. لا نفترض أن هذا الطلب ينشئ حقًا قانونيًا معينًا أو يلزم كل جهة بنموذج موحد؛ إنه تنظيم لسؤال القارئة عما قرأت وما تحتاج إلى فهمه.
لا تطلبي «هل الرقم مضمون؟» ثم تكتفي بجواب قصير دون معرفة الموضوع. قد يكون المقصود تأكيد أن الرقم منقول صحيحًا، بينما سؤالك عن طريقة التسوية. حددي هل تريدين توثيق الخانة أو فهم المقارنة أو التحقق من مبلغ الصرف. هذه أسئلة متصلة لكنها مختلفة، ويمكن أن يحتاج كل واحد منها إلى موضع آخر في الملف. الحفاظ على صياغة السؤال يمنع أن يستعمل تأكيد صحة النسخ لاحقًا على أنه تأكيد لدفع الرقم كاملًا، وهو الانتقال الذي يركز عليه هذا المقال.
كذلك لا نستخدم النماذج لاختيار رقم شخصي أو للقول إن رفع المبلغ يوفر أو يهدر قسطًا بمقدار معين. لم يعرض المقال سعرًا أو عرضين أو شروط قبول أو نتائج مطالبات. يمكن أن يدل الحساب على أن الزيادة لم تغير الأقل في حالة مؤلفة، لكنه لا يحسم قرار الشخص. إذا أراد مقارنة فعلية، يحتاج إلى معلومات العروض وحدودها وأساس القيم الوارد فيها. نترك هذا الفرق واضحًا حتى تبقى الأمثلة أدوات لفهم العبارة، لا بدائل عن بيانات الوثيقة التي تحاول القارئة مراجعتها.
بطاقة قراءة تحفظ القاعدة والمدخلات والحدود
جهزي بطاقة مختصرة تنقل العمل كله في ترتيب واحد: مصدر الشرح، ووظيفة المبلغ، وقاعدة المقارنة، والمدخلان المعطيان، والناتج، وما لم يتحقق. في المثال الأول ستكون القيمتان 32000 و 28000 ، والناتج الأقل 28000. أضيفي أن القيم مؤلفة وأن الناتج أساس مقارنة فقط. إذا شاركتِ البطاقة من دون مقدمة المقال، تبقى هذه الجملة ضرورية حتى يفهم الشخص الآخر سبب وجود الأرقام، ولا يظن أنها مقتطف من تقرير تقييم أو تسوية لسيارة فعلية.
يمكن حفظ الحالات الأخرى في صفوف مستقلة بدل تغيير أرقام الصف الأول ثم نسيان فرضيته. يحمل كل صف قيمة مصرحًا بها وقيمة فعلية معطاة واسم العملية. عند مقارنة الصفوف، اكتبي ما ثبت وما تغير، ثم الفرق الذي حسبناه ووحدته. بهذه الطريقة تستطيع القارئة إعادة الحساب والتأكد من موضع التغير، ولا تتحول مجموعة الأرقام إلى جدول تاريخي يوحي بتطور سعر مركبة لم نتابعها. المثال الرياضي لا يصبح سجل سوق لمجرد ترتيبه في صفوف متتالية.
احفظي مع البطاقة نسخة المستند أو رابط المصدر وتاريخ القراءة وملاحظات الأسئلة. إذا تغيرت المعلومات لاحقًا، أضيفي تحديثًا يوضح سبب تغيير الخانة بدل محو التاريخ كله. لا يعني حفظ نسخة سابقة أنها تظل أساس الحساب الحالي، بل أنها تشرح كيف وصلنا إلى القراءة الجديدة. اذكري بوضوح أي نسخة تستخدمين في الملخص وأي نسخة تاريخية. هذا التنظيم يساعد من يراجع الملف على فهم اختلاف الأعداد بين رسالتين من دون افتراض خطأ أو ضمان استمرارية رقم قديم بلا تحقق.
وقبل إعداد النص للنشر، راجعي العنوان والملخص السريع والتعليقات على الصورتين. يجب أن تبقى الرسالة واحدة: المبلغ المذكور يحتاج إلى قراءة وظيفته وقاعدة استعماله، واختيار الأقل في النماذج لا يثبت صرفًا صافيًا أو حقًا شخصيًا. تجنبي إضافة وصف للمركبة أو للمطالبة أو للدولة لم تثبته القراءة. ثم احفظي العنوان والكلمات المستهدفة وسجل المصدر والحسابات. يسمح هذا السجل الدائم بمراجعة الصياغة عندما يصل مستند جديد، ويمنع إعادة استخدام المثال لاحقًا خارج فرضياته المعلنة.
المصادر ومتابعة القراءة
- Progressive Commercial: المبلغ المصرح به للمركبات التجارية (يفتح في نافذة جديدة)progressivecommercial.com
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.