
حجم التكة وقيمتها مع مضاعف عقد المؤشر يصفان وحدتين مختلفتين: تغيرًا في السعر بالنقاط، ومبلغًا نقديًا لهذا التغير في عقد واحد. فقد يتساوى التحرك الأدنى في عقدين بينما تختلف قيمته بالدولار لأن المضاعف مختلف. نوضح المعنى بأمثلة CME المسماة، ثم نؤلف سعري تنفيذ وعدد عقود لشرح الحساب الإجمالي، دون صفقة حقيقية أو توصية تداول أو حساب هامش.
الخلاصة السريعة
اقرئي وحدة السعر والمضاعف وعدد العقود واتجاه المركز، قبل تحويل التغير إلى مبلغ نقدي.
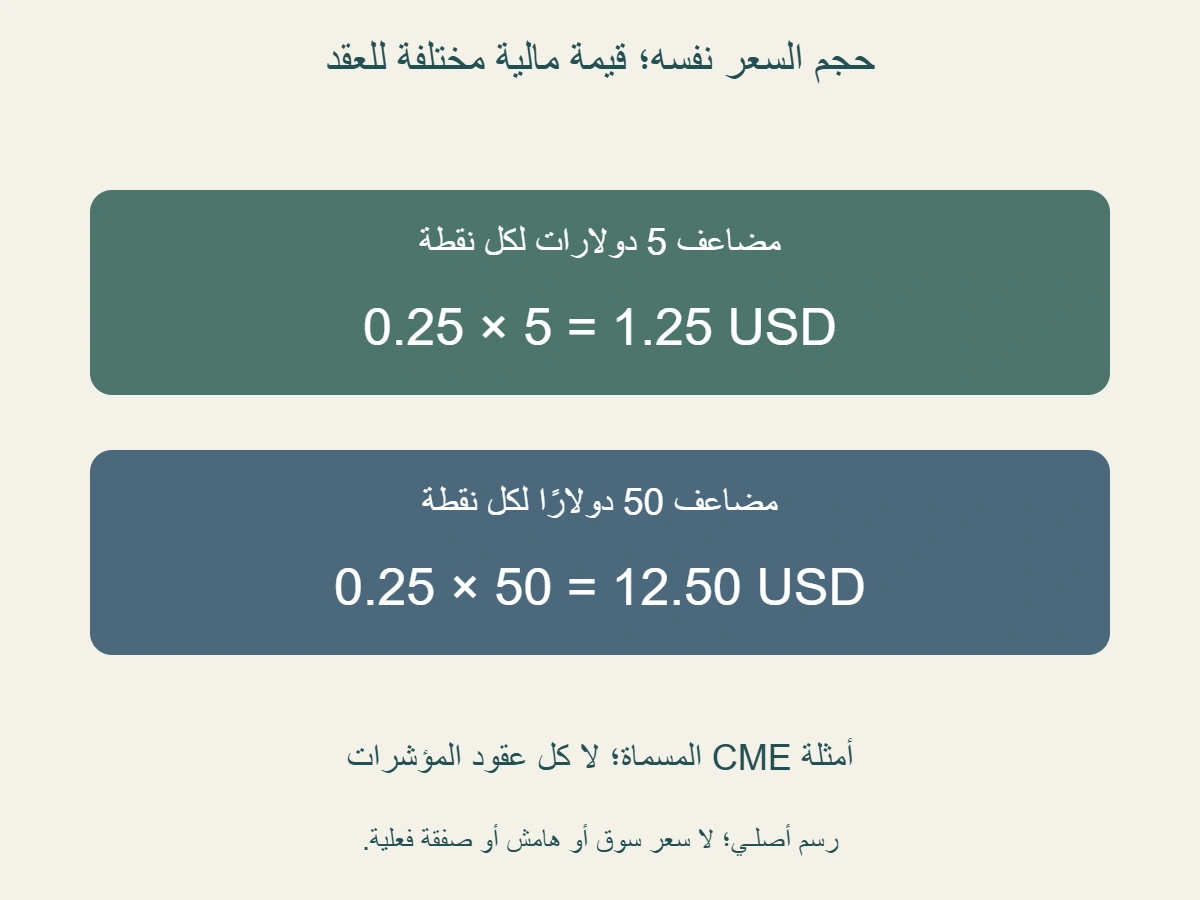
- تذكر صفحة CME لعقد Micro E-mini S&P 500 مضاعف 5 دولارات وحدًا أدنى 0.25 نقطة مؤشر. ليست 0.25 مبلغًا بالدولار للعقد. [1]
- قيمة التكة في المثال 0.25 مضروبة في 5 ، أي 1.25 دولار للعقد. نقطة كاملة تضم أربع وحدات تكة بهذه الخطوة.
- تعرض صفحة CME التعليمية مضاعف 50 دولارًا لـ E-mini S&P 500 مقابل 5 للنسخة Micro. ربع النقطة مع 50 يعطي 12.50 دولارًا، فلا ينتج مبلغ واحد من تساوي الخطوة السعرية. [2]
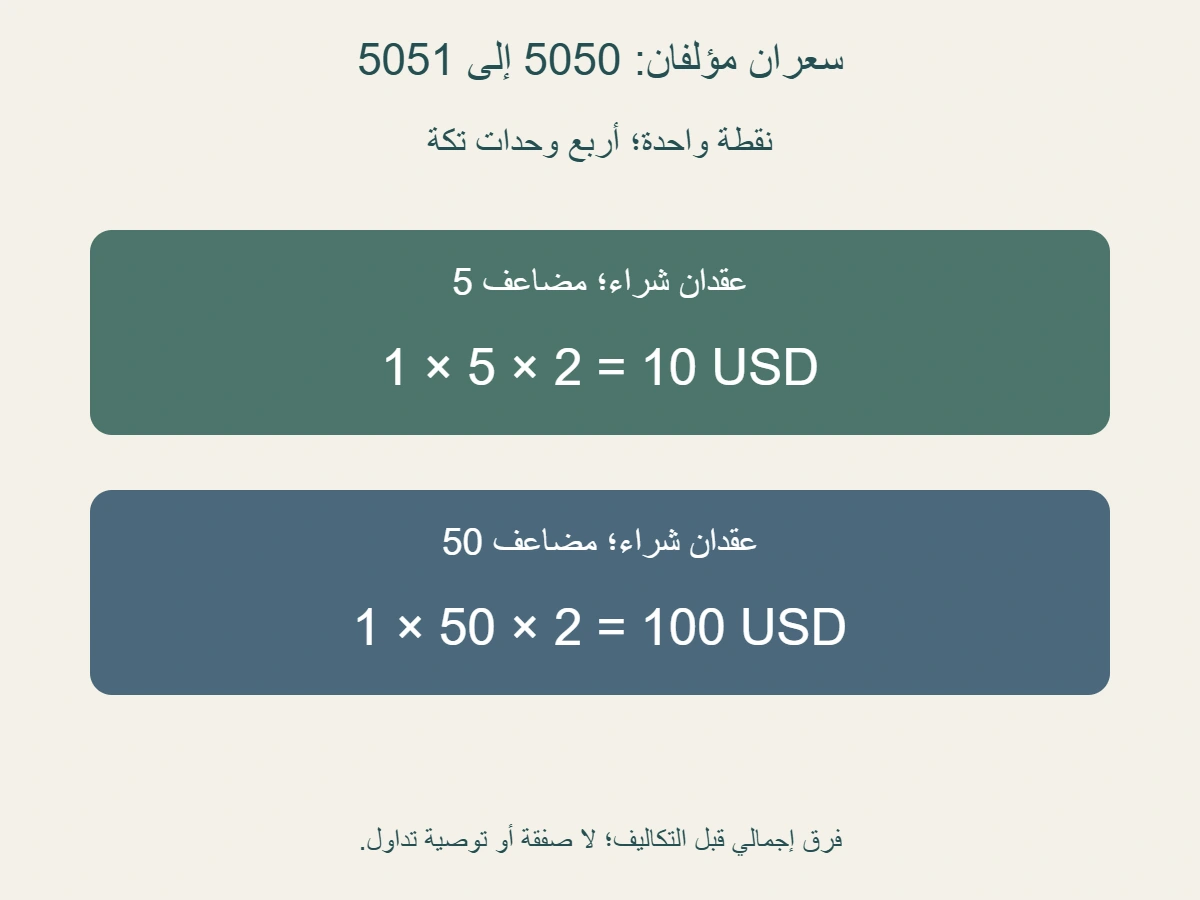
- سعرا تنفيذ مؤلفان 5050 و 5051 يعطيان فرق نقطة واحدة، أو 4 وحدات تكة. لعقدي شراء ومضاعف 5 ، الفرق الإجمالي 10 دولارات؛ ومع 50 يكون 100.
- لعقدي بيع ومضاعف 5 مع ارتفاع السعر نفسه، يكون الفرق الإجمالي ناقص 10 دولارات. الإشارة وعدد العقود لا يستخرجان من حجم التكة وحده.
- أربع وحدات تكة في فرق السعر لا تثبت أربع صفقات أو أربع تحديثات متتابعة. الحساب لا يحدد هامشًا أو أقصى خسارة أو رسومًا أو سعرًا منفذًا فعلًا.
- احفظي اسم المنتج ونوعه ووحدة النقطة والمضاعف والسعرين والاتجاه والكمية. لا تنقلي أرقام المثال إلى خيار أو منتج وسيط يحمل اسمًا مشابهًا دون مواصفاته.
حجم التكة وحدة في سلم السعر
تعرض صفحة CME لعقد Micro E-mini S&P 500 حدًا أدنى للتكة قدره 0.25 نقطة مؤشر، ومضاعفًا قدره 5 دولارات. نقرأ هذه البيانات في نطاق العقد المستقبلي المسمى، ولا ننقلها إلى كل منتج يتابع المؤشر أو إلى خياراته أو إلى عقود يقدمها وسيط بتعريف مختلف. [1]
حجم التكة هنا يجيب عن سؤال مقدار الخطوة السعرية في الوحدة التي يقتبس بها العقد. لا يجيب وحده عن المال الذي يتغير في عقد أو عن عدد العقود التي يمتلكها شخص. عندما ترين 0.25 ، اكتبي بجانبها نقطة مؤشر، واحتفظي بخانة مستقلة لقيمتها النقدية إذا احتجت إليها. هذا الفصل يمنع قراءة العدد وكأنه مبلغ صغير بالدولار، ثم بناء مقارنة تكلفة أو خسارة عليه دون عامل التحويل الذي تعطيه المواصفات.
يمكن أن يصبح مصطلح نقطة ملتبسًا إذا انتقل بين منتجين في نقاش واحد. لا تعطي الكلمة وحدها تعريفًا نقديًا موحدًا. اقرئي وحدة السعر واسم المنتج ونوعه قبل استعمالها، ثم اكتبي المضاعف الذي يحولها إلى نقد في نطاقه. إذا كان الملف لا يوضح هذه البيانات، فلا تملئيها من ذاكرة عن منتج آخر. يمكن أن يكون تغير سعر واضحًا عدديًا، لكن تفسيره النقدي يبقى غير مكتمل إلى أن يظهر عامل التحويل والكمية.
لم نقرأ شاشة حساب أو سجل صفقة أثناء إعداد المقالة، ولذلك لا نعطي حد حركة لحساب شخص بعينه أو نتأكد من بيانات وسيطه. لدينا مواصفات مسماة ومعادلات مؤلفة تستعملها في نطاق محدد. إذا أردت مراجعة ملف فعلي، فابدئي بالمعلومات التي تربط السطر بمنتجه ونسخته. اسم المؤشر في وصف عام لا يكفي لتحديد العقد الذي يخصه الرقم، ولا يثبت أن بيانات منتج آخر تنطبق عليه مهما كان التشابه في الاسم.
المضاعف يحول النقاط إلى قيمة نقدية للعقد
نطبق التحويل على البيانات المسماة:0.25 نقطة مضروبة في 5 دولارات لكل نقطة تعطي 1.25 دولار للعقد. الرقم الأول تغير سعري، والثاني عامل تحويل، والناتج مبلغ نقدي لواحدة من وحدات العقد. لا نحتاج إلى عدد عقود أكبر لحساب هذه القيمة لكل عقد، لكننا سنحتاج إلى ذلك العدد عندما نحسب أثر حركة في مركز يضم أكثر من عقد. حفظ عبارة لكل عقد بجانب الناتج يمنع نقلها إلى مركز كامل دون ضرب إضافي.
إذا كان تغير السعر نقطة كاملة، فإن تقسيم 1 على 0.25 يعطي أربع وحدات تكة. يمكن التحقق بجمع أربعة أرباع نقطة فنعود إلى نقطة واحدة. نقديًا، أربع مرات 1.25 تعطي 5 دولارات للعقد في المثال. المعادلتان متوافقتان لأنهما استخدمتا المضاعف نفسه وحجم التكة نفسه. لا نضرب عدد وحدات التكة في 5 بوصفه قيمة التكة؛ 5 هي قيمة النقطة في هذه البيانات، وخلطها مع قيمة ربع النقطة يضاعف النتيجة أربعة أضعاف.
مثال الخطأ واضح: أربع وحدات تكة مع قيمة تكة 1.25 تعطي 5 ، بينما أربع وحدات تكة مع قيمة نقطة 5 تعطي 20. العدد 20 لا يصف حركة النقطة الواحدة في عقد المثال. قبل الضرب اسألي عن وحدة العامل الذي تستعملينه، ثم اكتبيها قرب العدد. تشابه الأرقام في جدول مختصر قد يخفي اختلاف الوحدة، ولا تكشفه الحاسبة التي تقبل ضرب أي عددين. صحة العملية تبدأ بتسمية المدخلات التي تعود إليها.
ومن الممكن أن يحفظ سجل تقرير قيمة النقطة وقيمة التكة معًا. لا يعد ذلك تكرارًا زائدًا إذا كان كل منهما يستخدم في سؤال مختلف، لكن ينبغي بيان العلاقة بينهما. راجعي أن حجم التكة مضروبًا في قيمة النقطة يعطي قيمة التكة، ثم احفظي مصادر الحقول. إذا ظهرت نتيجة لا تتوافق، فقد يكون أحد الأرقام لمنتج آخر أو لوحدة أخرى أو لنسخة مختلفة. لا نصحح الملف بالتخمين؛ نحدد موضع السؤال الذي يجب التحقق منه.
ربع نقطة مع مضاعف 5 ومضاعف 50
تشرح صفحة CME التعليمية مقارنة S&P 500 بأن مضاعف E-mini يبلغ 50 دولارًا مقابل 5 للنسخة Micro، وتعرض ربع النقطة في المثال. نستخدم هذه المقارنة المسماة، ولا نتبنى عباراتها التسويقية عن الملاءمة أو ننسخ مثال القيمة الاسمية الموجود فيها. [2]
مع مضاعف 50 ، يكون ربع النقطة 0.25 مضروبًا في 50 ، أي 12.50 دولارًا للعقد. ومع مضاعف 5 كان الناتج 1.25. تساوى حجم الخطوة في النقاط ولم تتساو القيمة المالية، لأن عامل التحويل اختلف. لا نسمي 0.25 في أحد السطرين قيمة نقدية ثم نقارنها بـ 12.50 في الآخر. يجب أن تقارني نقاطًا بنقاط أو دولارات بدولارات مع إبقاء عبارة لكل عقد في السطرين.
ولو كانت الحركة نقطة كاملة في المثالين، فالقيمتان للعقد هما 5 و 50 دولارًا. هذه علاقة حسابية تحت البيانات التي قرأناها، وليست حكمًا بأن إحدى الأداتين أكثر ملاءمة لكل شخص. لم نعط ميزانية أو رسومًا أو شروط وسيط أو هدف تداول أو مخاطر تخص حالة. كما لا نستخرج من اسم Micro وحده عاملًا صالحًا لكل مؤشر؛ المقالة ثبتت منتجين محددين في المقارنة، وأي اسم آخر يحتاج إلى مواصفاته التي تحدد وحداته.
احتفظي لذلك بجدول صغير يبدأ باسم المنتج الكامل، ثم وحدة السعر، وحجم التكة، والمضاعف، وقيمة التكة المحسوبة. إذا اختصر مصدر اسم المنتج، طابقيه مع المستند الذي يوضح ما يقصد قبل استعمال القيمة. لا تضعي السطرين تحت عنوان عام مثل عقود المؤشرات دون القيد الذي يجعل المقارنة قابلة للفهم. قد يقرأ شخص الرقم لاحقًا ويستعمله في منتج آخر، بينما البيانات التي لدينا لا تدعم ذلك النقل.
سعرا تنفيذ مؤلفان 5050 و 5051
نعطي صفقة شراء مؤلفة بسعري تنفيذ 5050 عند الدخول و 5051 عند الخروج، على وحدة نقاط السعر في المثال. الفرق 5051 ناقص 5050 يساوي نقطة واحدة، وتقسيمه على 0.25 يعطي أربع وحدات تكة. لم نجلب السعرين من سوق أو منصة، ولا نتوقع أن ينفذا في وقت معين. هما مدخلان معلنان يختارهما الكاتب حتى يمكن مراجعة تحويل الفرق إلى مبلغ تحت المضاعف والكمية المعطيين.
إذا كانت الكمية عقدين ومضاعف كل عقد 5 دولارات لكل نقطة، فالفرق النقدي الإجمالي نقطة واحدة في 5 في 2 ، أي 10 دولارات. يمكن الوصول إليه أيضًا من أربع وحدات تكة في 1.25 في عقدين، فنحصل على 10. توافق الطريقين فحص مفيد للبيانات والوحدات. لا نضيف عدد العقود مرتين إذا كان أحد المدخلات يخص المركز كله أصلًا؛ في المثال حددنا 1.25 قيمة لكل عقد، ثم أدخلنا الكمية مرة واحدة.
في بديل مستقل بالمقدار السعري نفسه وعقدين ومضاعف 50 ، يكون الفرق الإجمالي 100 دولار. لا نجمع 10 و 100 بوصفهما نتيجتين لصفقة واحدة، فقد اخترناهما بديلين لمقارنة عامل التحويل. كلاهما قبل رسوم وتكاليف أخرى لم يعطها التمرين. لذلك لا نسمي الناتج ربحًا صافيًا لحساب، ولا نحسب نسبة عائد على مال مودع لم نقدم مقداره أو تعريفه. العملية تثبت فرقًا سعريًا نقديًا إجماليًا تحت مدخلاتها فقط.
ولا يكون الفرق بين 5050 و 5051 عدد تحديثات شاهدناها في السوق. البيانات هنا سعرا تنفيذ معطيان فقط، وليس بينهما سجل حركة. قد يضم مسار فعلي أحداثًا كثيرة أو اتجاهات متعددة لا يذكرها الفرق النهائي، لكننا لم ندرس ذلك المسار. اسم أربع وحدات تكة يصف مقدار الفرق مقاسًا بالخطوة المحددة، ولا يعيد بناء أربع صفقات أو أربعة أوقات. احتفظي بهذا الفاصل عندما تنقلي نتيجة الحساب إلى وصف حركة أو تقرير نشاط.
اتجاه المركز والكمية يغيران النتيجة
استعملنا في الصفقة المؤلفة السابقة مركز شراء؛ لذلك أعطى ارتفاع السعر من 5050 إلى 5051 فرقًا موجبًا في حسابنا. لو أعطينا بديلًا بمركز بيع لعقدين ومضاعف 5 والارتفاع نفسه، فإن الفرق في هذا البديل يكون ناقص 10 دولارات. لا نغير حجم التكة أو قيمتها بسبب اختلاف الاتجاه، بل نغير إشارة أثر الحركة بالنسبة إلى المركز. ينبغي أن يظهر الاتجاه في السجل بدل محاولة استخراجه من السعرين أو من اسم المنتج.
وقد تتغير الكمية أيضًا دون تغير حركة السعر. تحت المضاعف 5 والحركة الموجبة نقطة واحدة، عقد واحد يعطي 5 دولارات، وعقدان يعطيان 10. هذا يوضح لماذا لا يكفي نقل قيمة التكة لكل عقد لتفسير مركز لم يذكر عدده. لا نقدم اقتراحًا بعدد عقود مناسب أو طريقة حجم مركز تعتمد على ميزانية؛ نستخدم كميات معطاة للمقارنة. معرفة علاقة الضرب لا تعطي البيانات اللازمة لاتخاذ قرار شخصي يتعلق بالتداول أو التعرض.
إذا كان تقرير يعرض مبلغًا للمركز كاملًا، فلا تضربيه مرة أخرى في كمية العقود دون قراءة تعريفه. قد يكون عدد العقود محسوبًا داخل الرقم الذي نقلته. في أمثلتنا فصلنا القيم لكل عقد عن النتيجة الكلية كي يظهر موضع العامل. التمييز بين كل عقد والمركز كله يوازي التمييز بين قيمة النقطة وقيمة التكة: الاسم الذي تحمله الخانة يحدد العملية التي تصح عليها، ولا تكفي القيمة المجردة لمعرفة ذلك.
وفي حالة تعدد تنفيذات بأسعار مختلفة، لا تضعِي سعرًا واحدًا مكانها دون قاعدة تجمعها وتحدد الكميات التي تخصها. لم نستخدم في النموذج متوسط أسعار أو دخولًا وخروجًا على مراحل، ولذلك لا نحسب أثر تلك الحالة من المثال مباشرة. قد يحتاج الملف إلى أكثر من سطر تنفيذ قبل تلخيص النتيجة. ابدئي بما تثبته البيانات ثم اختاري طريقة حساب تنطبق عليها، بدل جعل النموذج البسيط تعريفًا لكل سجل تداول قد يصل إليك.
التكة وحدة فرق وليست عدد صفقات أو تحديثات
في المثال تقسيم فرق نقطة واحدة على 0.25 أعطى 4. هذا يصف أربع وحدات من خطوة السعر المحددة في مقدار الفرق بين طرفيه. لا يخبرنا كم مرة تغيرت شاشة أو كم عقدًا تداول أو كم صفقة تمت خلال المسار. قد تختلط هذه المعاني لأن كلمة تكة تستعمل في نقاشات تقنية مختلفة. اكتبي هنا «وحدات تكة في فرق السعر» إذا احتجت إلى إزالة اللبس، ثم احتفظي ببيانات الأحداث في ملفها الخاص إن كانت موضوع السؤال.
كما لا يعني حد 0.25 أن كل سعرين متتاليين ترصدهما يجب أن يختلفا بهذه القيمة وحدها. في نموذج شبكة سعرية بخطوة ثابتة، قد يكون الفرق عدة خطوات، وقد يكون صفرًا إذا تكرر السعر. لا نقدم سجلًا فعليًا أو تفاصيل لكل نوع تنفيذ في البورصة. نستعمل شبكة معطاة لاختبار التحويل، ونترك أي حكم على بيانات سوق محددة لمواصفاتها ونوع سجلها. الحد الذي عرفنا الوحدة به لا يمنح وصفًا لتواتر الحركة الزمنية.
إذا أعطينا فرقًا مؤلفًا قدره 0.75 نقطة تحت الخطوة 0.25 ، يكون المقدار ثلاث وحدات تكة. لا يغير هذا قيمة التكة النقدية لكل عقد، بل يغير عدد وحداتها في الحركة. وإذا أعطي فرقًا لم نعرف هل ينتمي إلى الشبكة التي نراجعها، نحتاج إلى تحديد نوع الاقتباس والمصدر قبل تطبيق وصفنا. لا نعدل قيمة المصدر لتناسب خطوة من منتج آخر، ولا نسمي بياناته خاطئة من مقارنة خرجت عن نطاقها.
هذه القراءة مفيدة عند تحليل سجل يضم سعرًا ووقتًا وكمية. لكل عمود وحدة ووظيفة: فرق السعر يحسب من قيمته، وعدد العقود من الكمية، وعدد الأحداث من الصفوف التي عرفناها أحداثًا مستقلة. لا يعوض أحد الأعمدة الآخر. حفظ هذا الفصل يمنع أن تبدو أربع وحدات تكة أربع عمليات شراء أو أن تبدو قيمة 12.50 رسوم تنفيذ. الحساب الصحيح على السعر لا يصنف جميع الأعداد المحيطة به في التقرير دون تعريفاتها.
الفرق النقدي لا يحدد الهامش أو أقصى الخسارة
حسبنا مبلغًا من حركة سعرية معطاة ومضاعف وكمية واتجاه. لم نعط هامشًا أو قيمة حساب أو متطلبات وسيط، ولذلك لا نستخرجها من قيمة التكة. لا نقول إن 1.25 هي كلفة فتح عقد أو إن 5 هي مبلغ يكفي لإدارة مركز. هذه الأرقام تصف التحويل الذي قرأناه فقط. إذا كان السؤال عن متطلبات حساب، فسيحتاج إلى بيانات ذلك الحساب والمنتج والوقت الذي تخصه، وهي أمور لا يدخلها جدول الفرق السعري المؤلف.
وكذلك لا تكون التكة حدًا أقصى للخسارة. حركتنا المختارة نقطة واحدة لتبسيط الحساب، لكن اختيار مقدار في تمرين لا يقيد جميع الحركات أو نتائج مركز فعلي. لم نعط أمر وقف أو تنفيذًا مضمونًا أو مسار أسعار أو طريقة تصفية. لذلك لا ننسب للمثال حماية أو نتيجة خسارة محصورة. ما نعرفه هو المبلغ الذي ينتج عن الفرق المحدد، وتبقى أي مقارنة بمخاطر أخرى بحاجة إلى معلومات لم يقدمها التمرين.
الرسوم والتكاليف الأخرى مستبعدة من 10 و 100 ، والاستبعاد لا يعني أنها صفر في صفقة حقيقية. إذا أردت نتيجة صافية، فيجب أن تدخل المبالغ ذات الصلة وتعريفاتها وتواريخها في سجل الحساب. لا نضيف رسمًا من مصدر غير مقروء أو متوسط سوقي ثم نسمي الناتج دقيقًا لجهة معينة. يمكن أن يبقى الفرق الإجمالي صحيحًا في نطاقه، مع كون النتيجة النهائية لحساب فعلي غير متحققة لأن البيانات اللازمة لها لم تعط.
وأخيرًا لا ننقل علاقة الضرب إلى منتج يحمل اسمًا مشابهًا دون مواصفاته. العقد المستقبلي المباشر في المقالة ليس تعريفًا لخياره أو لأي منتج يقدمه وسيط حول المؤشر. اقرئي اسم الأداة ونوعها ووحدة السعر والمضاعف أولًا. إذا كانت هذه المعلومات مختلفة أو غير واضحة، فحافظي على السؤال مفتوحًا بدل استعمال 5 أو 50 من هذا الجدول. سهولة الحساب لا تمنح الرقم صلاحية عالمية لكل ظهور للاسم نفسه في منصة.
سجل وحدات واضح يجعل الحساب قابلًا للمراجعة
احتفظي باسم المنتج ونوعه، ومصدر المواصفات وتاريخ القراءة، ووحدة السعر، وحجم التكة، والمضاعف وقيمة التكة المشتقة. ثم ضعي سعري التنفيذ والكمية والاتجاه والنطاق الذي تريدين حسابه. اجعلي كل رقم يحمل وظيفته، حتى يستطيع شخص آخر معرفة هل هو قيمة لكل عقد أو نتيجة للمركز كله. إذا كانت خانة مجهولة، سجلي ذلك قبل إنتاج مبلغ قد يبدو نهائيًا رغم اعتماده على عامل من منتج آخر.
في المثال المسـمى نكتب 0.25 نقطة و 5 دولارات لكل نقطة، فتكون 1.25 دولار للتكة لكل عقد. وفي المقارنة الأخرى نستخدم 50 دولارًا لكل نقطة، فتكون 12.50. هذه خانات مختلفة تحفظ علاقة تحويل واحدة في كل سطر. لا نستبدل قيمة النقطة بقيمة التكة لأن كلتيهما بالدولار، ولا نحذف عبارة لكل عقد عند انتقال الرقم إلى مركز. المراجعة بالوحدات تكشف الخطأ قبل أن يتسع مع عدد العقود أو مع حركة أكبر.
وللأسعار المؤلفة 5050 و 5051 نحتفظ بفرق نقطة واحدة وأربع وحدات تكة، ثم عقدين واتجاه شراء. النتيجة الإجمالية 10 مع مضاعف 5 أو 100 مع مضاعف 50 ، والبديل البيعي تحت الأول ناقص 10. لا نجمع البدائل بوصفها صفقات نفذناها، ولا نحسب عائدًا على مال مجهول. إذا انتقل الملف إلى شخص لم يقرأ المقالة، فهذه المدخلات تمنحه ما يحتاج إلى إعادة الحساب وفهم لماذا اختلفت المبالغ رغم تشابه مقدار الحركة.
المواصفات الأساسية من صفحات CME المسماة، والأسعار والرسومان والحسابات أمثلة أصلية للتفسير. لم ننفذ تداولًا أو نفحص حسابًا أو نوص بمركز أو نحسب هامشًا. الفكرة التي تثبتها القراءة هي الفصل بين الخطوة السعرية وقيمتها النقدية، ثم إدخال الكمية والاتجاه مرة واحدة في موضعهما. احفظي حدود الأداة والوحدات مع النتيجة، واتركي أي استنتاج أوسع غير متحقق عندما تكون بياناته خارج السجل.
المصادر ومتابعة القراءة
- CME: مواصفات Micro E-mini S&P 500 وخطوة السعر (يفتح في نافذة جديدة)cmegroup.com
- CME: مقارنة مضاعفات Micro E-mini وأمثلتها (يفتح في نافذة جديدة)cmegroup.com
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.