
حد أصل TIPS عند الاستحقاق لا يضمن سعر الشراء، لأن الأصل الأصلي للورقة وتكلفتك لشرائها ليسا الرقم نفسه بالضرورة. وتقارن قاعدة دفع الأصل عند الاستحقاق بين الأصل الأصلي والأصل المعدل، لا بينهما وبين أعلى قيمة سابقة أو ما دفعه مستثمر بعينه. نشرح الفارق بأرقام مؤلفة، مع فصل دفع الأصل عن القسائم والعائد الكلي، ودون تقديم عرض استثمار أو توقع لمسار التضخم.
الخلاصة السريعة
افصلي ثلاثة مبالغ: الأصل الأصلي، والأصل المعدل في التاريخ المعني، والمبلغ الذي دفع للشراء.
- توضح TreasuryDirect أن أصل TIPS قد يرتفع أو ينخفض، وأن دفعه عند الاستحقاق يكون بالأكبر بين الأصل المعدل والأصل الأصلي. الحد يتعلق بالأصل الأصلي عند الاستحقاق، لا بأعلى أصل سابق أو تكلفة شراء مستثمر. [1]
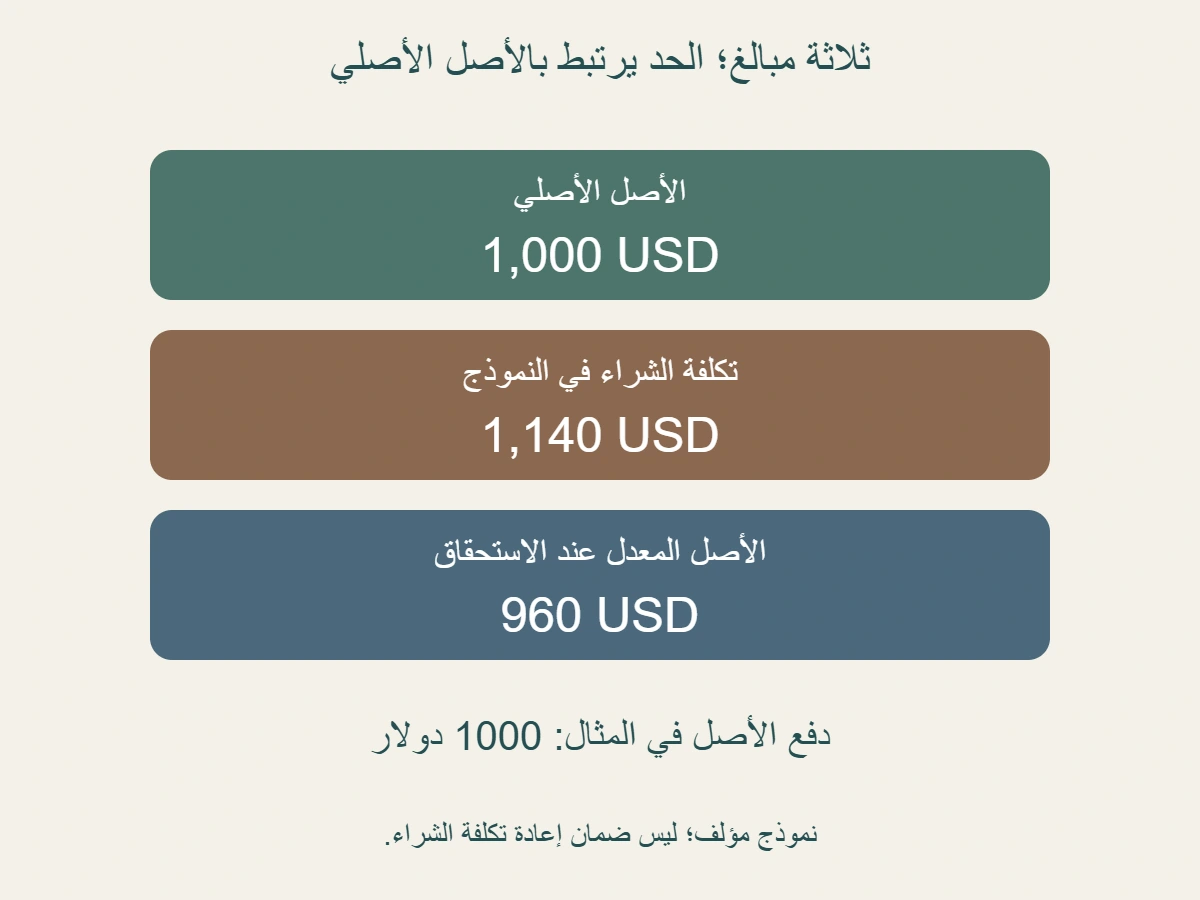
- في نموذج مؤلف لورقة مباشرة، الأصل الأصلي 1000 دولار وتكلفة الشراء المعطاة 1140. لا نضع التكلفة محل الأصل الأصلي في مقارنة الاستحقاق.
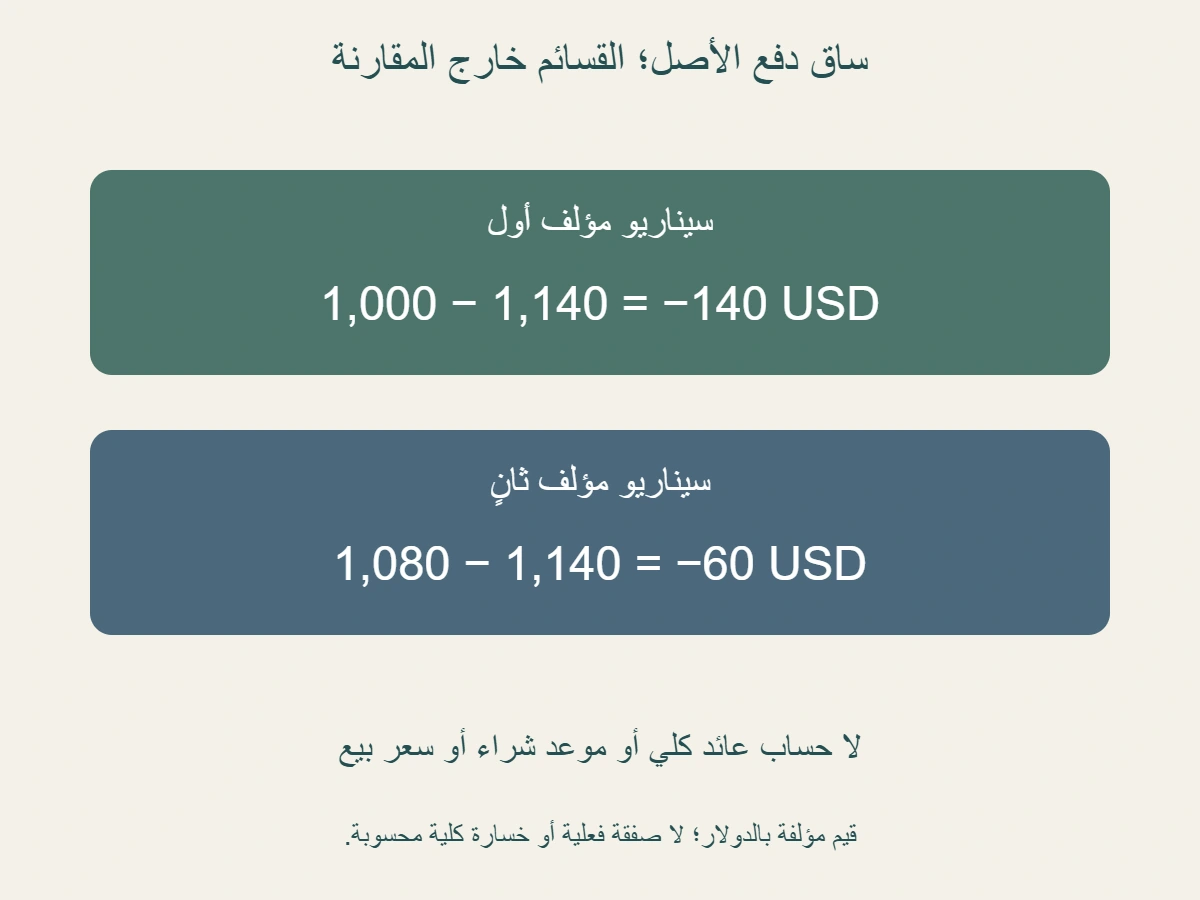
- إذا أعطي الأصل المعدل عند الاستحقاق 960 ، يكون دفع الأصل في النموذج 1000. الفرق بين هذا الدفع وتكلفة الشراء ناقص 140 ، لساق الأصل فقط.
- في سيناريو مستقل، أصل معدل 1080 يعطي دفع أصل 1080 ؛ الفرق عن تكلفة 1140 ناقص 60. ارتفاعه فوق الأصل الأصلي لا يثبت عائدًا كليًا موجبًا.
- قيمة معدلة سابقة 1120 ثم قيمة 980 في مسار مؤلف لا تجعل 1120 حدًا محفوظًا. قاعدة الاستحقاق ليست تثبيتًا لأعلى قيمة أو سعر بيع مضمون قبله.
- الفائدة الدورية بمعدل ثابت على الأصل المعدل، لا بحد أصل ثابت لكل فترة. [1] في مثال مؤلف، معدل سنوي قدره 2% لفترة نصف سنة كاملة وأصل معدل قدره 980 يعطيان قسيمة 9.8. لا ننقل قاعدة الورقة إلى سعر وحدة صندوق.
- الفروق في المثال تستبعد القسائم والرسوم والضرائب والعملات، فلا تسميها خسارة استثمار كاملة أو عائدًا سنويًا. احفظي كل مبلغ مع وحدته وتاريخه ومصدره.
الأصل الأصلي والأصل المعدل وتكلفة الشراء خانات مختلفة
تعرض TreasuryDirect أصل TIPS بوصفه مبلغًا يتغير مع التضخم والانكماش. وعند الاستحقاق يدفع الأصل المعدل إذا تجاوز الأصل الأصلي، وإلا يدفع الأصل الأصلي. نقرأ هذه القاعدة لسندات الخزانة الأمريكية المسمّاة، ولا نعممها على كل أداة مرتبطة بمؤشر أسعار أو على صندوق يحمل هذه الأوراق. [1]
للتفسير نعطي الأصل الأصلي في نموذجنا قيمة 1000 دولار. هذا الرقم يصف أساس الورقة في المثال، ولا يصف تلقائيًا المبلغ الذي دفعه حاملها لاحقًا. ثم نعطي تكلفة شراء مستقلة قدرها 1140 دولارًا. كلاهما مبلغ نقدي، لكنهما يجيبان عن سؤالين مختلفين: ما الأصل الذي نرجع إليه عند مقارنة حد الاستحقاق، وما المال الخارج في عملية الشراء المفترضة؟ لا نستبدل أحدهما بالآخر لأن القارئ اعتاد تسمية المال المدفوع رأس ماله.
الخانة الثالثة هي الأصل المعدل في التاريخ الذي نناقشه. قد نستخدم قيمة في منتصف المسار أو قيمة عند الاستحقاق، لذلك يجب أن تحمل الخانة تاريخها أو وصف اللحظة بوضوح. لا نقرأ رقمًا من فترة سابقة ثم نسميه المعدل عند الاستحقاق دون فرض صريح. عندما تتجاور المبالغ الثلاثة في جدول واحد، اكتبي بجانب كل رقم ما يصفه، واتركي الفرق بين مصدره ووظيفته ظاهرًا. هذا التنظيم يسبق أي حساب للفروق أو مقارنة مع تكلفة الشراء.
لم نشتق تكلفة 1140 من مزاد أو من نسبة مؤشر فعلية، ولم نضع سعرًا نظيفًا وفائدة مستحقة ضمن بيان صفقة. أعطينا مبلغًا مستقلًا لأغراض مقارنة ساق دفع الأصل فقط. إذا انتقلت إلى سجل حقيقي، فستحتاجين إلى تفاصيل المبلغ الذي دفع فعلًا وتعريفه، بدل نقل قيمة النموذج. وجود رقم واضح في الرسم لا يعني أننا تحققنا من سعر سوق أو من فاتورة وسيط أو من خصائص إصدار بعينه.
لا تضعي ما دفعته بدل الأصل الأصلي في قاعدة الحد
إذا كان الأصل الأصلي 1000 والتكلفة المدفوعة 1140 في المثال، فليس لدينا أصل أصلي جديد قدره 1140 لمجرد أن المستثمر دفع هذا المبلغ. قاعدة المقارنة التي نقلناها ترجع إلى الأصل الأصلي للورقة والأصل المعدل عند الاستحقاق. لا تدخل تكلفة المستثمر بوصفها حدًا ثالثًا يرفع مبلغ دفع الأصل تلقائيًا. الخلط بين الخانتين يجعل العبارة التي تصف حماية الأصل تبدو وعدًا برد كل مال دفع، وهو استنتاج لا تثبته المقارنة المعطاة.
قد تبدو عبارة «لن أحصل على أقل من أصلي» سهلة في محادثة عامة، لكنها تحتاج إلى تحديد المقصود بالأصل. في سجل الورقة يعني الأصل الأصلي الذي عرفته بياناتها، وفي سجل النقد الشخصي قد يقصد بها القارئ تكلفة الشراء. إذا استعملت الكلمة وحدها في خلاصة، فقد تحمل المعنيين دون أن يلاحظ أحد الانتقال. اكتبي بدل ذلك «دفع أصل الورقة عند الاستحقاق» أو «تكلفة الشراء» حيث يلزم، حتى لا تغير اللغة أساس الحساب.
نعطي جميع القيم بالدولار الأمريكي كي لا تدخل مقارنة عملات في التمرين. لا نفترض أن حماية أصل اسمي بهذه العملة تثبت نتيجة معينة بعملة شخص يعيش في بلد آخر. لم نعط سعر صرف أو تكلفة تحويل أو تاريخ تحويل للقيم، ولذلك تبقى تلك الحسابات خارج المثال. كذلك لا نضع نسبة عائد سنوي على الفرق بين التكلفة والأصل الأصلي؛ فما زالت مدة الاحتفاظ والقسائم وباقي التدفقات غير محددة بما يسمح بهذا الاستنتاج.
عندما تحفظين البيانات، اجعلي الأصل الأصلي مربوطًا بالورقة أو الكمية المقصودة، واجعلي تكلفة الشراء مرتبطة بصفقة أو افتراض معلوم. إذا كانت الأرقام تخص كميات مختلفة، فلن تعالج مقارنة الحد ذلك الاختلاف. في نموذجنا نفترض أن جميع المبالغ تخص الحيازة نفسها من الورقة المباشرة. هذا افتراض أعلنناه لتصبح المقارنة محددة، وليس أمرًا يمكن إسقاطه عند قراءة ملف يجمع عدة صفقات أو إصدارات أو وحدات عرض مختلفة.
أصل معدل 960 عند الاستحقاق ودفع أصل 1000
في السيناريو الأول نعطي الأصل المعدل عند الاستحقاق قيمة 960 دولارًا، مقابل الأصل الأصلي 1000. الأكبر بينهما 1000 ، ولذلك يكون دفع الأصل في نموذجنا 1000. الفرق بين الرقمين الأصلي والمعدل 40 ، لكننا لا نسميه تعويضًا لكل تفاصيل استثمار أو دفعة نقدية مستقلة إلى جانب دفع الأصل. المقارنة تحدد مبلغ دفع الأصل نفسه، ولم نعط سطرًا ثانيًا يضاف إليه مبلغ 40 مرة أخرى.
بعد ذلك نقارن ساق دفع الأصل بتكلفة الشراء المعطاة 1140. طرح 1140 من 1000 يعطي ناقص 140 دولارًا. الإشارة السالبة تخص مقارنة هذين المبلغين، ولا تقرر وحدها الخسارة النهائية للحيازة. لم نجمع أي قسيمة دورية ولم نخصم رسومًا أو ضرائب ولم نحسب آثار عملة. لذلك نكتب «فرق ساق الأصل عن تكلفة الشراء» بجانب الناتج، ونترك العائد الكلي غير محسوب بدل منحه قيمة من هذه العملية المختصرة.
كما لا نحول 40 ، وهو فرق المقارنة مع الأصل الأصلي، إلى 140 ، وهو فرق المقارنة مع تكلفة الشراء. كل فرق له مرجع مختلف. قد يقع الخطأ إذا عرض الملف رقمًا واحدًا بعنوان «النقص» دون تحديد المبلغ الذي قيس إليه. اكتبي المدخلات مع اسم العملية، ثم أعيدي الحساب من السطرين المعنيين. بذلك يمكن للقارئ رؤية لماذا يختلف الرقمان، دون أن يظن أن أحدهما يصحح الآخر أو يكشف تناقضًا في قاعدة الحد.
جميع القيم هنا مفترضة عند اللحظة التي وصفناها بالاستحقاق. لا تقدم المقالة موعد استحقاق لإصدار فعلي أو نسبة تعديل مأخوذة من بيانات مؤشر. ولم نتوقع انكماشًا يؤدي إلى 960. الرقم مجرد مدخل اختاره الكاتب لإظهار أثر كون المعدل أقل من الأصلي. إذا أردت تطبيق السؤال على ورقة فعلية، فابدئي ببيانات إصدارها والكمية والقيم التي تخصها، ولا تنسبي مسارنا المؤلف إلى السوق أو إلى نتيجة مستقبلية مؤكدة.
تجاوز الأصل المعدل للأصل الأصلي لا يعني تغطية تكلفة الشراء
ننشئ سيناريو ثانيًا مستقلًا، فيه الأصل المعدل عند الاستحقاق 1080 دولارًا، والأصل الأصلي 1000. الأكبر الآن هو 1080 ، فيكون دفع الأصل في هذا السيناريو 1080. لا نجمع 1000 و 1080 لأنهما بديلان داخل المقارنة، لا ساقا دفع مستقلتان. كما لا نضيف الفرق 80 إلى 1080 مرة أخرى. شرح أيهما يختار ينبغي أن يحافظ على كون العملية مقارنة بين مبلغين قبل تحديد دفع واحد.
إذا بقيت تكلفة الشراء المعطاة 1140 ، يكون فرق ساق الأصل 1080 ناقص 1140 ، أي ناقص 60 دولارًا. ارتفع دفع الأصل فوق الأصل الأصلي 1000 ، لكنه ظل أقل من تكلفة الشراء في هذا المثال. هذا يوضح استقلال مرجعي المقارنة: الارتفاع بالنسبة إلى أصل الورقة لا يحسم المقارنة بالنسبة إلى المال المدفوع. لا نحول هذا الفرق إلى عائد كلي سالب أو موجب، لأن باقي التدفقات ما زالت خارج الحساب.
لا يعد السيناريو الثاني مرحلة تأتي بعد الأول في قصة زمنية واحدة؛ فكلاهما نتيجة مستقلة اختيرت للتوضيح عند الاستحقاق. إذا جمع القارئ دفع 1000 ودفع 1080 في جدول نقد واحد، سيكون قد مزج بديلين لا مدفوعتين لورقة واحدة. اكتبي عنوان كل سيناريو بوضوح، واحتفظي بالأصل الأصلي والتكلفة المشتركة ثم غيّري المدخل المعدل وحده. تسمية البدائل تمنع أن تبدو زيادة المعلومات زيادة في التدفقات المستلمة.
وبالمثل لا تثبت نتيجة أفضل في أحد البديلين احتماله أو ملاءمته لقرار شراء. لم نعط توزيع احتمالات أو عائدًا متوقعًا أو معدلات سوق أو أفقًا محددًا للمستثمر. المقارنة تعرض كيف تعمل حدود المبلغ مع مدخلين مختلفين، وتقف عند ذلك. إذا احتاج قرار إلى تقييم مخاطر أو تكلفة أو عائد، فيجب أن تظهر بياناته الخاصة. لا تنتج الحسابات المؤلفة عرضًا استثماريًا بمجرد أنها كتبت بالدولار وبأسماء أوراق حقيقية.
الحد عند الاستحقاق لا يحفظ أعلى أصل معدل سابق
نعطي مسارًا توضيحيًا سابقًا للاستحقاق فيه قيمة معدلة 1120 ثم قيمة 980 ، مع بقاء الأصل الأصلي في النموذج 1000. هذه أرقام مؤلفة لا سلسلة مؤشر منشورة. انتقال المعدل بين القيمتين يعطي انخفاضًا قدره 140 في تلك الخانة، لكنه لا يجعل 1120 أصلًا أصليًا جديدًا. القيمة السابقة الأكبر لا تدخل قاعدة الاستحقاق بوصفها حدًا إضافيًا. ينبغي فصل لقطة سابقة للأصل المعدل عن الخانة التي كانت تعرف الأصل الأصلي من البداية.
إذا عاد السيناريو عند الاستحقاق إلى قيمة معدلة 960 ، فإن المقارنة التي أجريناها كانت بين 960 و 1000. لا نستبدل 1000 بالقيمة السابقة 1120 كي نحصل على دفع أعلى لم يعطه النموذج. هذه ليست آلية تثبيت تلقائي لكل زيادة سابقة في خانة الأصل. أظهري التواريخ أو أسماء المراحل بجانب القيم، حتى لا يصبح أعلى رقم في الملف هو المرجع لمجرد أنه الأكثر جذبًا للانتباه. وظيفة الرقم في الحساب أهم من ترتيبه بين الأرقام.
ويختلف الأصل المعدل عن سعر بيع معطى في سوق. لم نعط في المسار عرض شراء أو بيع أو قيمة نقد يمكن تنفيذها قبل الاستحقاق. لا نكتب أن ظهور 980 يعني أن حامل الورقة يستطيع بيعها بهذا المبلغ أو يحصل على 1000 فورًا تطبيقًا للحد. قاعدة دفع الأصل التي ناقشناها تخص الاستحقاق. أي مقارنة بخروج قبله تحتاج إلى مبلغ بيع وشروط وتاريخ يخص ذلك الخروج، ولا تستنتج من لقطة المعدل وحدها.
إذا كنت تراجعين تقريرًا، احفظي الأصل المعدل والسعر أو القيمة السوقية في خانات مستقلة حيث تتوفر تعريفاتها. لا تفترضي أن استخدام كلمة قيمة عامة يجعلها النوع نفسه. قد يكفي طلب عنوان الخانة أو طريقة اشتقاقها لحل التباس في ملف مختصر. وفي نموذجنا لم نعط قيمة سوقية أصلًا، ولذلك لا توجد خسارة بيع محسوبة في هذه الأرقام. إبقاء الخانة مفقودة أدق من ملئها بمبلغ ينتمي إلى وظيفة أخرى.
دفع الأصل وحده لا يعطي العائد الكلي
قارنّا في السيناريوين دفع الأصل بتكلفة معطاة، واستبعدنا القسائم والرسوم والضرائب والعملات. لا يعني الاستبعاد أن هذه البنود تساوي صفرًا في الواقع؛ يعني أن المثال لم يقدمها للحساب. لو أردت نتيجة كلية، ينبغي جمع التدفقات التي تخص الحيازة وفق تعريفها، ثم مقارنتها بالتكلفة والتوقيت المناسبين. هذه عملية أوسع من الفرق ناقص 140 أو ناقص 60 اللذين كتبناهما لساق واحدة. لا نملأ البنود الغائبة بقيم ملائمة لإنتاج نتيجة مرغوبة.
يمكن توضيح الحاجة إلى البقية بسجل افتراضي مستقل: دفعة أصل في نهايته، وقسائم في تواريخها، ومبالغ دفعت للشراء وأي تكاليف تخص السؤال. لا نعطي أرقام القسائم الكاملة هنا، ولا نحدد إعادة استثمارها أو معدل عائد لمدتها. لذلك لا نستطيع تحويل المقارنة المختصرة إلى عائد حتى الاستحقاق أو عائد مرجح بالنقود. اسم المؤشر لا يضيف البيانات الناقصة، وصحة الطرح لا تعني اكتمال سجل التدفقات.
والفرق بين عائد اسمي وعائد حقيقي ليس هو الفرق بين الأصل الأصلي والمعدل في جدولنا. هناك سؤال منفصل عن التضخم الذي تريدين مقارنة القوة الشرائية به وعن الفترة ذات الصلة. تشرح المقالة المنشورة عن التضخم المتوقع والمحقق في سوق السندات محورًا آخر متعلقًا بالتعويض وعلاوات المخاطر والسيولة. لا نستخدم رقمًا من ذلك المحور لاستكمال عائد كلي لم يحسب في هذا المثال.
إذا نقلت أحد الرسمين إلى عرض، أبقي في عنوانه أن المقارنة لساق دفع الأصل وأن القسائم خارجها. حذف هذه العبارة قد يجعل الإشارة السالبة تبدو نتيجة نهائية لاستثمار شخص. الرسومان لا يعرضان حسابًا فعليًا أو تقييمًا لمحفظة، بل يوضحان لماذا يختلف مرجع حماية الأصل عن تكلفة الشراء. احتفظي بالنطاق مع الرقم حتى عندما يقرأ بعيدًا عن الفقرات التي شرحت المدخلات والقيود، ولا تعتمدي على ذاكرة من حضر المناقشة.
معدل ثابت وقسيمة متغيرة على الأصل المعدل
توضح TreasuryDirect أن TIPS تدفع الفائدة كل ستة أشهر بمعدل ثابت، لكن مبلغها يتغير لأنها تحسب على الأصل المعدل. قاعدة دفع الأصل عند الاستحقاق لا تعني أن مبلغ كل قسيمة يستند إلى أصل ثابت طوال المدة. [1]
في نموذج مستقل لفترة نصف سنة كاملة، نعطي معدلًا سنويًا قدره 2% وأصلًا معدلًا قدره 980 دولارًا لاحتساب القسيمة. نصف المعدل السنوي في هذا المثال 1%، فيكون مبلغ القسيمة 9.8 دولار. لم نحسب قسيمة أولى غير منتظمة أو فائدة مستحقة بين يومي شراء وبيع، ولم نأخذ المعدل من إصدار حالي. جميع هذه التفاصيل خارج النموذج الذي حدد فترة كاملة وقيمًا جاهزة للتفسير.
لو استبدل القارئ الأصل المعدل 980 بالأصل الأصلي 1000 في الحساب نفسه، فسيحصل على 10 دولارات. الفرق بين 9.8 و 10 يوضح أثر تغيير أساس القسيمة، لا حقًا بتكملة نقدية قدرها 0.2. لا نطبق حد دفع الأصل عند الاستحقاق بوصفه حدًا لكل فترة فائدة. ولا نستنتج من ثبات معدل 2% ثبات مبلغ الدفع ما دام أساسه في المثال متغيرًا. النسبة والمبلغ خانات مختلفة، شأنهما شأن الأصل الأصلي وتكلفة الشراء.
كذلك لا يحدد مثال ورقة مباشرة سعر وحدة صندوق أو دفعًا لحامل وحدة في صندوق يضم هذه الأوراق. لم نعط هيكل صندوق أو ممتلكاته أو مصاريفه أو طريقة تداول وحداته. إذا انتقلت قراءة البيانات إلى صندوق، فتحتاج إلى مواصفات ذلك المنتج بدل نقل قيمة أصل ورقة مفردة إلى وحدته. احفظي اسم الأداة التي يخصها كل سطر، حتى لا تتغير وحدة المقارنة دون أن يلاحظ القارئ. هذه المقالة تشرح الورقة المسمّاة ومثالها فقط.
سجل بسيط يحفظ المرجع والزمن ونطاق الحساب
ابدئي السجل باسم الورقة أو معرّفها والكمية التي تخص الأرقام، ثم الأصل الأصلي، والأصل المعدل مع تاريخه، وتكلفة الشراء مع تعريفها. أضيفي خانة تبين هل المبلغ عند الاستحقاق أو قبل الاستحقاق، وهل نقل من بيان أم افترض في تمرين. هذه الخانات تحميك من مقارنة بيانات تخص كميات أو تواريخ مختلفة. إذا كان أحد العناصر مجهولًا، اكتبيه غير متحقق بدل جعله مساويًا للرقم الأقرب أو الأكثر ظهورًا في التقرير.
في سجل السيناريو الأول نحتفظ بالأصلي 1000 والمعدل عند الاستحقاق 960 ، ودفع أصل 1000 ، وتكلفة شراء 1140 ، وفرق ساق أصل ناقص 140. وفي السيناريو الثاني نغير المعدل إلى 1080 ، فيكون الدفع 1080 والفرق ناقص 60. لا نجمع السيناريوين في تدفق واحد، ولا ننقل أعلى قيمة سابقة 1120 إلى خانة الأصل الأصلي. حفظ أسماء السيناريوهات ومرجع كل مبلغ يجعل الحسابين قابلين لإعادة الفحص.
وقبل كتابة استنتاج راجعي نطاقه: هل يتحدث عن مبلغ أصل أم عائد كلي أم سعر بيع أم قسيمة فترة؟ إذا كان الملف لا يتضمن المعلومات اللازمة للمفهوم المختار، ضيقي الاستنتاج إلى ما تثبته المدخلات. يمكن أن تقولي إن دفع الأصل في السيناريو يقل عن تكلفة معطاة، دون إعلان خسارة كلية لم تحسب. ويمكن أن تقولي إن القسيمة المؤلفة 9.8 ، دون تحويلها إلى توقع دفع إصدار فعلي أو قيمة مضمونة في كل فترة.
القاعدة الأساسية من TreasuryDirect تخص TIPS الأمريكية، والأرقام والرسومان أمثلة أصلية مؤلفة. لم ننفذ شراء أو نفحص حسابًا أو نحسب ضرائب أو نقدم توصية لمحفظة. الفكرة التي تثبتها القراءة هي الفصل بين الأصل الأصلي والمعدل وتكلفة الشراء، وربط الحد بموعد الاستحقاق، وفصل القسائم والعائد الكلي عن دفع الأصل وحده. احتفظي بهذه الفواصل في السجل، واتركي النتيجة غير محسومة كلما بقيت بياناتها خارج الملف.
المصادر ومتابعة القراءة
- TreasuryDirect: سندات TIPS والأصل المعدل ودفعه عند الاستحقاق (يفتح في نافذة جديدة)treasurydirect.gov
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.