
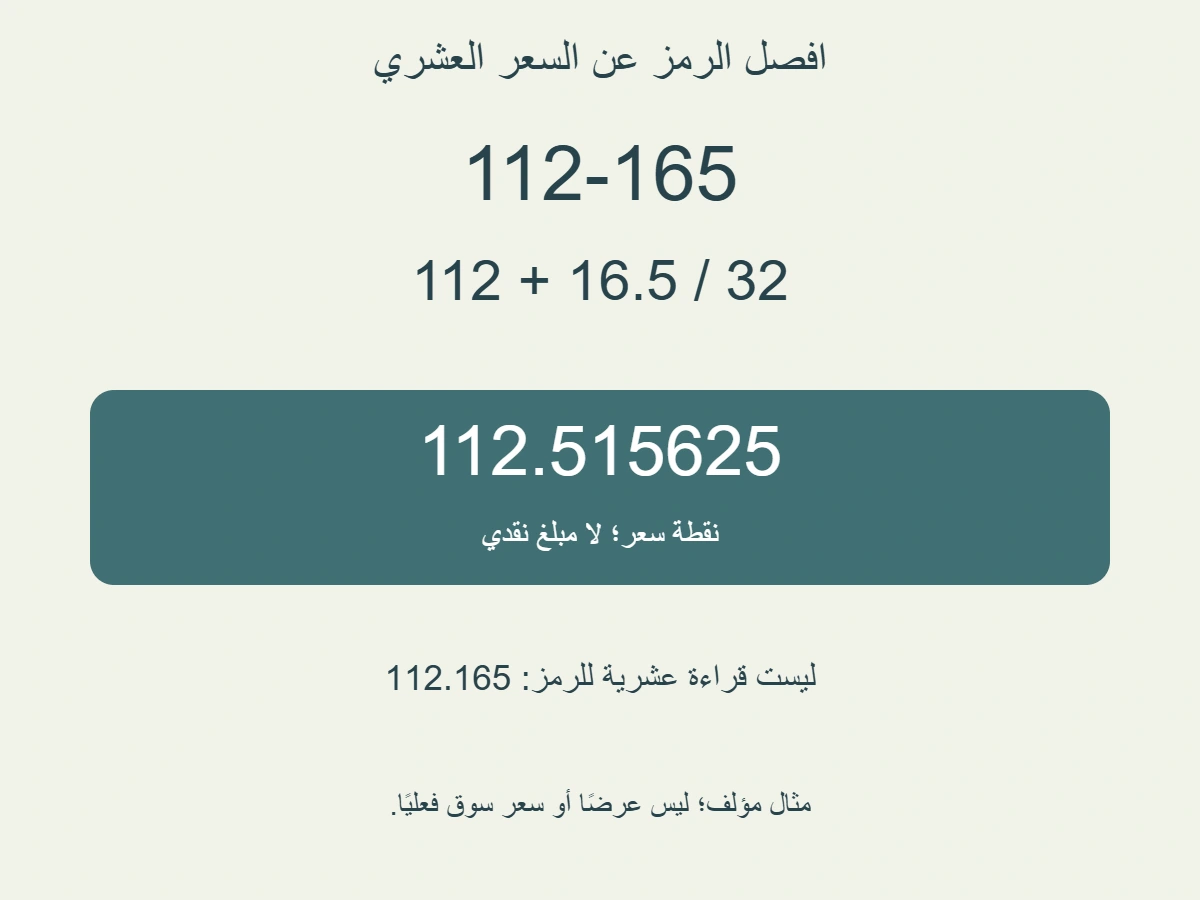
اقتباس 112-165 ليس سعرًا عشريًا 112.165 إذا استُخدم تنسيق عقود الخزانة الذي سنشرحه. الشرطة تفصل النقاط الكاملة عن رمز الجزء الكَسري؛ لا تقوم مقام فاصلة عشرية. سنفك اقتباسات مؤلفة ثم نحسب الفروق بدقة، ونبين لماذا لا يمنح تنسيق السعر وحده مبلغًا نقديًا للعقد أو عائدًا للسند أو سعر تنفيذ حاليًا.
الخلاصة السريعة
فك الرمز وفق تعريف تنسيقه، ثم حوّل السعر إلى نقاط عشرية قبل الطرح.
- يشرح CME تنسيقًا لاقتباسات عقود الخزانة بنقاط كاملة وأجزاء من 1/32. وفي الرموز التي نستخدمها تعني النهاية 0 جزءًا صحيحًا، و 2 ربع جزء، و 5 نصف جزء، و 7 ثلاثة أرباع جزء. هذا ليس تعريفًا لكل سعر يحمل شرطة. [1]
- في مثالنا 112-165، النقاط الكاملة 112 والجزء 16.5/32 ؛ الناتج 112.515625 نقطة، لا 112.165. الأرقام مؤلفة، وليست اقتباسًا حيًا.
- الانتقال من 112-160 إلى 112-165 هو 112.515625−112.5=0.015625 نقطة، أي 1/64 ؛ طرح 0.160 من 0.165 لا يعطي الفارق الصحيح.
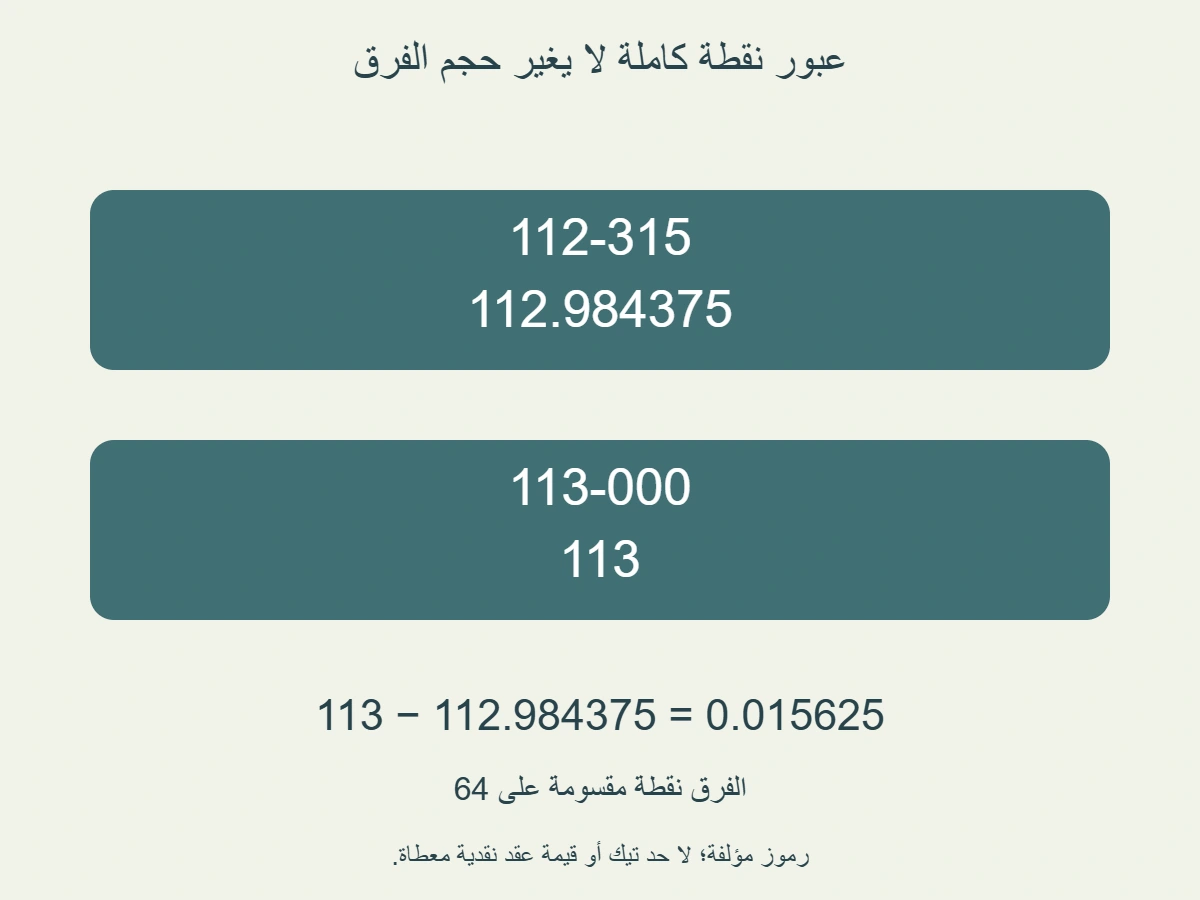
- عند الانتقال من 112-315 إلى 113-000 تبقى الزيادة 0.015625 نقطة؛ الأول 112.984375 والثاني 113. تغير الجزء الكامل لا يجعل الفرق 0.685.
- احتفظ بالدقة أثناء التحويل والطرح. يمكن فحص النتيجة عكسيًا: الجزء العشري 0.515625 مضروبًا في 32 يعطي 16.5. لا تقرب السعرين مبكرًا فتخفي الفرق.
- الناتج نقاط سعر، لا معدل عائد أو مبلغ نقدي أو ربح. لم نعط قيمة النقطة النقدية أو حجم العقد أو حدود التيك، ولم نفحص عرض شراء أو بيع فعليًا.
- احفظ الرمز الأصلي والتنسيق والأداة والتاريخ بجانب القيمة المحولة. لا تحذف أصفار الرمز أو تطبق القاعدة على جميع أرقام شاشة أو ملف دون تعريفها.
1. الشرطة لا تعني فاصلة عشرية
يعرض درس CMEGroup تسعيرًا بالنقاط الكاملة وكسور من 1/32. وفي أمثلته لعقود الخزانة، تمثل النهاية 0 جزءًا صحيحًا، و 2 ربع جزء، و 5 نصف جزء، و 7 ثلاثة أرباع جزء من 1/32. يميز الدرس ذلك عن بعض رموز سوق السندات النقدي، ولذلك نستخدم هنا تنسيق العقود المعين دون تعميمه على كل شاشة. [1]
نعطي رمزًا مؤلفًا 112-165. الجزء إلى يسار الشرطة يخبرنا بالنقاط الكاملة التي اختارها المثال، والجزء إلى يمينها يحتاج تعريف تنسيقه قبل قراءته. لو استبدلنا الشرطة بفاصلة عشرية وكتبنا 112.165 ، نكون قد غيرنا طريقة تمثيل السعر، لا مجرد علامة طباعية. يوضح المقال كيف نقرأ هذه الحقول حين يكون تعريفها معلومًا. ولا نفترض أن وجود ثلاثة أرقام بعد شرطة يكفي وحده لإثبات أنها تستخدم هذا النظام.
من المفيد في ورقة القراءة وضع خانتين: النص الأصلي، والقيمة المحولة. الخانة الأولى تحتفظ بما ظهر في المثال، والثانية تحمل العدد الذي يمكن إجراء عمليات عشرية عليه. لا تمسح الأولى عندما تحصل على الثانية؛ بقاء النص يتيح مراجعة ما إذا قرأت الرمز وفق التنسيق الصحيح أصلًا. قد تكون عملية حسابية صحيحة على عدد خاطئ البداية، ولن يكشف جمع الأرقام مرة ثانية أن الرمز فُهم على نحو مختلف.
لا يتعلق المثال بتعريف السند أو حساب فائدته أو مقارنته بالقيمة الاسمية في السوق. موضوعه أضيق: ماذا تعني مجموعة علامات في حقل سعر محدد؟ يمكن لقارئ أن يعرف كثيرًا عن سندات الخزانة ثم يقع في خطأ تحويل الرمز، كما يمكنه فهم التحويل دون أن يكون مستعدًا لاتخاذ قرار تداول. لذلك لن نضيف توصية عن شراء عقد أو اختيار أجل أو توقيت دخول السوق إلى شرح العلامات والحساب.
كذلك لا نقرأ الرمز 112 على أنه عدد عقود أو قيمة نقدية بوحدة محلية. إنه الجزء الكامل من سعر المثال في وحدة النقاط التي عرّفناها. تاريخ الاستحقاق ومعدل الفائدة واسم الأداة، إذا ظهر كل منها في حقل آخر، يحتفظ بمعناه ولا يدخل في هذا التفكيك تلقائيًا. الخانة التي تحمل سعرًا ليست هي كل الأرقام الموجودة على السطر، وقد يكون نقل السطر كله إلى آلة حاسبة مصدر التباس قبل أول عملية طرح.
2. فك ثلاثة مواضع قبل جمعها
في الرمز 112-165 نحدد 112 نقطة كاملة أولًا. ثم نقرأ 16 جزءًا كاملًا من اثنين وثلاثين، ونقرأ 5 في الموضع الأخير بوصفه نصف جزء في التنسيق المعطى. نجمع 16 والنصف فتصير 16.5 ، ثم نقسم 16.5 على 32 فنحصل على 0.515625. نضيف الجزء إلى 112 فتكون القيمة 112.515625 نقطة. هذه خطوات على اقتباس مؤلف، وليست نتيجة حساب سعر أخذناه من جلسة سوق فعلية.
الخطأ البديل واضح عندما نحتفظ بالخانات: الرقم 5 لم يعط خمس أجزاء من عشرة من النقطة، بل نصف جزء من اثنين وثلاثين. والرقمان 16 لم يعطيا ستة عشر جزءًا من مئة. لذلك لا يمكن ترتيب 165 كأنه كسر عشري مع بقاء المعنى نفسه. الفرق بين 112.515625 والقراءة الخاطئة 112.165 هو 0.350625 نقطة في مثالنا. هذا فرق ناتج عن سوء تفسير المدخل، وليس فرق شراء وبيع أو تكلفة خدمة أو حركة سوق.
أعط مثالًا مجاورًا 112-160. الموضع الأخير 0 لا يضيف كسرًا إلى الستة عشر، لذلك يكون الجزء 16/32=0.5 ، والناتج 112.5. لا يعني الصفر أن الجزء الذي إلى يمين الشرطة كله معدوم؛ هناك 16 جزءًا كاملًا ما زالت موجودة. كما لا نحذف الموضع الأخير ونحول النص إلى 112-16 ثم نفترض أن كل نظام سيقرأ الاختصار بالطريقة نفسها. نثبت طول الحقل في نموذجنا ليظل تفسير المواضع واضحًا.
ومثال 112-170 يضيف 17/32 إلى 112 ، فيعطي 112.53125. لم نرفع الجزء الكامل إلى 113 ؛ بقيت الإضافة أقل من نقطة كاملة. يمكن مراجعة هذه العلاقة من المقام نفسه:32 جزءًا كاملًا تصنع نقطة، أما 17 جزءًا فلا تفعل. يساعد هذا الاختبار البسيط على اكتشاف نتيجة تحويل تتجاوز النقطة دون أن يبررها الجزء الذي أدخلته، قبل استعمالها في فرق أو جدول آخر.
ولا نستعمل رمز 112-320 لتوسيع الجدول من عندنا؛ نموذجنا يحدد الأجزاء الكاملة تحت 32 ويستعمل انتقالًا إلى النقطة التالية بدل إضافة صيغة جديدة غير معطاة. ليس الهدف بناء محلل لجميع اقتباسات الأسواق. الهدف أن نستعمل مجموعة علامات معلومة على نحو متسق، ونرفض التخمين حين يخرج النص عنها. إذا جاء رمز لا تعرف تعريفه، فالخطوة الصحيحة في سجل القراءة أن تسأل عن التنسيق، لا أن تجبره على المعادلة المتاحة.
3. احسب فرق السعرين بعد التحويل
نفتح مقارنة مؤلفة بين 112-160 و 112-165، ونعتبر الثاني أعلى من الأول في المثال. القيمة الأولى 112.5 والثانية 112.515625. نطرح الأولى من الثانية فنحصل على 0.015625 نقطة. وبصيغة كَسرية تعادل الزيادة نصف جزء من 32 ، أي 1/64 نقطة. لم نعط كمية عقود أو قيمة نقطة نقدية، ولذلك يبقى الناتج فرق سعر في وحدة النقاط، لا مبلغًا يمكن قيده في الحساب.
أما طرح 112.160 من 112.165 فيعطي 0.005 ، وهو فرق بين عددين عشريين لم يمثلا السعرين في التنسيق المعطى. وجود رقم موجب صغير في النتيجة لا يعني أن الحساب قرأ المدخلات بصورة صحيحة. الخطأ حدث قبل عملية الطرح، عندما حولنا النصين إلى عددين غير المقصودين. لهذا ينبغي التحقق من التحويل مرة واحدة بوضوح ثم إجراء العمليات على القيم المحولة، بدل الاعتماد على أن آلة الحاسبة ستفهم الشرطة أو الموضع الأخير بالمعنى الذي نريده.
ومن 112-165 إلى 112-170 تعطي القيمتان 112.515625 و 112.53125 الفارق 0.015625 أيضًا. رغم أن نهاية الرمز تغيرت من 165 إلى 170 ، بقي الجزء الذي أضيف نصفًا من 32. طرح العددين 165 و 170 مجردين يعطي 5 ، لكنه لا يذكر مقام السعر أو كيفية تفسير الموضع الأخير. خمسة هنا اختلاف في تمثيل النص، لا خمس نقاط سعر ولا خمس وحدات نقدية.
يمكن أن يظهر السعران في عمودين على شاشة، لكن مثالنا لا يسميهما عرض شراء وعرض بيع فعليين. لو أردنا قياس فارق عرضين حقيقيين، نحتاج إلى تعريف العمودين والأداة والوقت والتنسيق، لا إلى العثور على رقمين متقاربين فقط. كما لا نعرف من رمز السعر كمية متاحة أو تأخرًا في البيانات. كل تلك حقول لم نعطها، فلا نضيفها إلى نتيجة 0.015625 بمجرد أن المصطلحات مألوفة في تداول الأسواق.
الترتيب الذي اخترناه مهم للإشارة. إذا طرحت الأعلى من الأدنى بدل الأدنى من الأعلى، تحصل على سالب 0.015625 في المقارنة نفسها. ذلك لا يغير حجم الفرق المطلق، لكنه يغير تعريف الحركة التي كتبتها. احتفظ بعنوان واضح مثل «الثاني ناقص الأول» بدل كتابة «الفارق» وحدها ثم استخدام الإشارة لاستنتاج ربح أو خسارة. لم ننشئ صفقة أو مركزًا، ولا يمكن للإشارة وحدها أن تنشئهما.
4. عبور نقطة كاملة يحتاج الحساب نفسه
نعطي الآن الاقتباس 112-315. الجزء الذي إلى يمين الشرطة 31.5 من 32 ، أي 0.984375 نقطة، فتكون القيمة 112.984375. ونضع بجانبه 113-000، الذي يعطي 113 نقطة كاملة دون جزء إضافي. الفرق 113−112.984375=0.015625 نقطة. عدد النقاط الكاملة ارتفع واحدًا، لكن الجزء القديم كان قريبًا من إكمال النقطة، لذلك لم يرتفع السعر نقطة كاملة بين الحالتين.
لو قرأنا النصين عشريًا 112.315 و 113.000 ، سيظهر فرق 0.685 ، وهو ليس الفارق الصحيح في هذا التنسيق. هذه الحالة تكشف الخطأ أكثر من المثال الذي لم يعبر نقطة كاملة؛ فالاختلاف في بداية النص قد يغري القارئ بتركيز انتباهه على 113 وإهمال أن 112 كانت تحمل جزءًا قريبًا من الواحد. لا تكفي مقارنة الأجزاء الكاملة إذا كانت الكسور المعطاة مختلفة، كما لا يكفي ترتيب النصوص بوصفها عناوين بدل أسعار معرفة.
يمكن فحص النتيجة من الجهة الأخرى: إذا أضفنا نصف جزء من 32 إلى 31.5 جزءًا، نصل إلى 32 جزءًا كاملة. وهذا يساوي نقطة، فتنتقل 112 إلى 113 مع جزء جديد صفر. لا نحتاج إلى افتراض قفزة في السوق أو تغير قيمة العقد لكي نفهم الانتقال؛ إنه حمل عددي داخل النظام الذي اخترناه. الرسم المصاحب يوضح النصين وقيمتيهما العشريتين والفرق، ولا يعرض سجل صفقات أو حركتين مؤكدتين في سوق.
الأصفار في 113-000 تحفظ لنا شكل الحقل في المثال. لا تعني أن السعر صفر، ولا أن 113.000 دولارًا هو تكلفة عقد. كذلك لا نحذفها من ملف ثم ننسى أن العمود كان يحمل رموزًا كَسرية. قد تبدو قيمة 113 نفسها صحيحة بعد حذفها في هذه الحالة، لكن نوع البيانات الذي يحتفظ به السجل مهم للحالات الأخرى. نجاح الاختصار في صف واحد لا يثبت سلامة تطبيقه على العمود كله.
هذه المقارنة لا تحدد أقل تغير مسموح به في عقد معين. اخترنا فرق 1/64 لشرح الحساب والانتقال، ولم نفحص مواصفات عقد حي كي نثبت أن كل رمز نكتبه قابل لإرسال أمر عنده. تنسيق التعبير عن سعر شيء، وقاعدة الزيادة المسموح بها في منتج معين شيء آخر. يمكنك فهم الرمز الحسابي ثم تحتاج إلى معلومات إضافية عن الأداة قبل وصفه بأنه سعر أمر صالح، فلا نجعل المثال يقوم بوظيفة تلك المواصفات.
5. احتفظ بالدقة وافحص النتيجة عكسيًا
القيم التي حسبناها مثل 112.515625 و 112.984375 محددة بدقة في أمثلتنا. إذا قربت الأولى إلى 112.52 والثانية أو الأسعار المجاورة إلى منزلتين قبل طرحها، فقد تحصل على فرق مختلف عن 0.015625. لا يعني ذلك أن الكسور الأصلية تغيرت؛ أنت أجريت العملية على نسخ مختصرة. لذلك ضع في سجل الحساب قيمة كاملة للعمليات، واستخدم التقريب للعرض مع تعريفه عندما تحتاج إلى مساحة أقل في تقرير.
يمكن مراجعة تحويل 112-165 باختبار عكسي مستقل. نطرح 112 من 112.515625 فيتبقى 0.515625. نضرب هذا الجزء في 32 فنحصل على 16.5. تعود الستة عشر جزءًا كاملة والنصف الذي عرّفناه للموضع 5. هكذا نراجع أن الناتج لم يفقد موضعًا أو مقامًا. الاختبار لا يثبت تنسيق أي شاشة مجهولة، بل يثبت اتساق تحويل اقتباس مع القاعدة التي أعطاها المقال.
وبالطريقة نفسها،112-162 يستخدم 16.25/32 ، فيعطي 112.5078125 ، و 112-167 يستخدم 16.75/32 ، فيعطي 112.5234375. هذه أمثلة مؤلفة إضافية لفحص الموضع الأخير، لا قائمة أسعار سوق. إذا استرجعت الجزء وضربته في 32 ، تحصل على 16.25 أو 16.75 حسب الحالة. لا تستبدل الرقم 7 بالكسر 0.7 داخل الجزء، لأن ذلك يعطي قاعدة أخرى لم نعرّفها.
عند نقل الاقتباس يدويًا، احتفظ بصورة أو نص المصدر الخاص بك في سجل مستقل إذا كان متاحًا لك، ثم دوّن النسخة التي استعملتها في الحساب. يمكن أن يقع خطأ نسخ، مثل وضع 165 بدل 162 ، بينما تعمل المعادلة بلا مشكلة على النسخة الخاطئة. حساب عكسي يراجع اتساق النسخة، لكنه لا يقارنها وحده بما كان مكتوبًا على الشاشة. تمييز هذين الفحصين يجعل المراجعة أدق من الاكتفاء بعبارة أن المعادلة أعادت الرقم نفسه.
لا نحدد في المقال سياسة تقريب قيم نقدية أو تسويات مقاصة؛ لم نحسب هذه القيم. عندما يظهر عدد طويل بعد الفاصلة، لا تفترض أنه مبلغ يحتاج أقرب سنت. هو سعر بالنقاط في مثالنا. وحدة الناتج تحدد نوع السؤال التالي، ولذلك نحتفظ بها مع العدد في كل خانة. المعالجة التي تصلح لعرض نقطة سعر في تقرير لا تصبح تلقائيًا قاعدة لمعالجة مبلغ مدفوع في حساب أو عملة.
6. نقاط السعر ليست قيمة نقدية أو معدل عائد
نتيجة 112.515625 في المثال سعر في وحدة النقاط، وليست 112.515625 من عملة تختارها. لم يعط المقال مقدار النقد الذي يقابل النقطة في عقد معين أو عدد العقود أو طريقة التسوية. لذلك لا نضرب الفرق تلقائيًا في رقم نتذكره من منتج آخر. يمكن كتابة «القيمة النقدية غير محسوبة» في الجدول بدل تحويل الفراغ إلى مبلغ يبدو مكتملًا. عدم وجود الناتج النقدي لا يمنع أن يكون تحويل الرمز نفسه صحيحًا.
ولا تعني نقطة السعر معدل عائد يساوي القيمة العددية نفسها. حتى عندما يرتبط عرض السعر بأساس مرجعي، فالسعر والعائد حقول مختلفة. لم نعط تدفقات سند أو آجالًا أو حسابًا للعائد، فلا نشتق من 112.515625 نسبة ربح سنوية أو وعد فائدة. من المفيد إبقاء خانة «عائد» خارج جدول التحويل بدل استعمالها عنوانًا مختصرًا للسعر؛ عنوان خاطئ يمكن أن يجعل عددًا صحيحًا من حيث التحويل جوابًا لسؤال آخر لم نحسبه.
كذلك 0.015625 نقطة فرق سعر، ولا يصبح نقطة أساس في معدل عائد من دون تعريف العلاقة التي تقيسها. لم نضع نموذج حساسية سعر لعائد، ولم نثبت أن حركة معروضة ناتجة عن تغير معين في الفائدة. حين يشرح شخص عددًا صغيرًا باسم مألوف، اطلب وحدة ذلك الاسم وأساسه. وصف جزء من النقطة في تنسيق الاقتباس يكفي لمقالنا، ولا يحتاج إلى ربطه بمقياس آخر يوسع النتيجة خارج البيانات.
ولحساب ربح أو خسارة فعلية يلزم أكثر من فرق السعر الذي عرضناه. لم نعط شراءً أو بيعًا أو كمية أو رسومًا أو تحويل عملات أو نقدًا مرتبطًا بالعقد. حتى الإشارة الموجبة لا تقول إن شخصًا ربح؛ يمكن أن تكون مجرد «الثاني ناقص الأول» في ملف أمثلة. لهذا لا تحمل الصورة رقمًا نقديًا أو اسم حساب أو شعار وسيط، حتى لا تبدو نتيجة المقارنة وكأنها إثبات تنفيذ أو نتيجة تداول حققناها.
إذا كنت تجمع بيانات لأداة محددة، سجل تعريف تنسيقها ومواصفاتها في حقول منفصلة عن الحساب التعليمي. لا تعمم أن جميع عقود الخزانة تتطابق في الزيادة المسموحة أو قيمة النقطة أو الحجم. مثالنا يستخدم قاعدة قراءة مقتطفة من درس، وليس جدول مواصفات محدثًا لجميع العقود. السؤال الذي أجاب عنه هو تفسير الرمز وتحويله؛ الأسئلة الأخرى تحتاج مصادر الأداة التي تريد العمل عليها بدل توسيع جواب واحد ليغطيها.
7. احمِ معنى الرمز عند نقله إلى ملف
يمكن إعداد سجل مؤلف بأعمدة للنص الأصلي، واسم التنسيق، والقيمة المحولة، ووحدة السعر، والأداة، والتاريخ إن كانت معلومة. بهذه البنية لا يضطر قارئ الجدول إلى تخمين هل 112.165 عدد عشري مقصود أم نسخة تغيرت من 112-165. لا نقول إن برنامجًا بعينه سيغير النص تلقائيًا؛ لم نختبر ملفًا في برنامج محدد. نقترح فقط الحفاظ على تعريف البيانات بجانبها بدل الاعتماد على مظهرها البصري وحده.
إذا جاء عمود يخلط رموزًا وأسعارًا عشرية دون بيان، فلا تحوله كله بمعادلة واحدة ثم تعتبر النتيجة صحيحة لأن بعض الصفوف نجحت. يمكن أن يكون 112.515625 سعرًا محولًا بالفعل، بينما 112-165 نصًا ينتظر التحويل. تطبيق المعادلة على الأول مرة ثانية لا يؤدي وظيفة سليمة. ميز الحالات التي تعرف تعريفها عن الحالات التي تحتاج مراجعة، واحتفظ بالقيم الأصلية كي تستطيع الرجوع إليها بدل أن تصبح النسخة الجديدة المصدر الوحيد.
احتفظ أيضًا بالجهة التي نقلت عنها الرمز عندما تستخدم بيانات فعلية. الاسم وحده لا يخبر عن وقت السعر أو نوع العمود أو تأخر العرض. هذه المعلومات ليست أرقامًا تحتاج دخول معادلة التحويل، لكنها تحدد ما يمكنك أن تقوله عن النتيجة لاحقًا. وقد يكون ملف شخصي قديم صالحًا للتعلم لكنه لا يمثل عرضًا حاليًا. أمثلتنا أرقام مؤلفة معلنة، ولذلك لا نضيف تاريخ جلسة أو مرجع تنفيذ يوحي بأنها مأخوذة من السوق.
عند كتابة رموز الاقتباس في نص عربي، اعرضها باتجاه يحافظ على ترتيبها الأصلي، كما فعلنا في الصندوق والرسم. الشرطة جزء من العرض، وليست إشارة طرح بين 112 و 165. لو قرأ القارئ النص كعملية 112 ناقص 165 ، فإنه يغير نوع الحقل بالكامل. أما عمليات الطرح الفعلية فقد كتبناها بين القيم المحولة وبوحدتها. التفريق الطباعي يدعم المعنى، لكنه لا يغني عن ذكر أن الحقل رمز وفق تنسيق محدد.
وإذا أعددت أداة تحقق لنفسك، فلا تدعها تخترع تعريفًا للرمز الذي لا تعرفه. يمكن لسجلنا رفض مدخل خارج المواضع التي أعطاها المثال بدل تحويله تقريبًا ثم إخفاء عدم اليقين. هذه قاعدة لتنظيم القراءة، وليست ادعاء اختبار واجهة أو بناء برنامج متصل بالسوق. الفصل بين الحالات المعروفة والمجهولة يحمي دقة التقرير أكثر من إخراج رقم لكل خانة مهما كان أصلها أو نوعها.
8. بطاقة تحويل يمكن مراجعتها دون شاشة سوق
بطاقة مناسبة للاقتباس الرئيسي هي: «نص مؤلف 112-165، بتنسيق العقود المعطى؛ 112 نقطة كاملة و 16.5/32 ؛ القيمة 112.515625 نقطة». يمكن للقارئ مراجعة الجمع والمقام دون أن يعرف حسابك أو يتصل بوسيط. لا تختصر البطاقة إلى الرقم الأخير وحده ثم تنسبه إلى السوق. الجزء الأول من البطاقة يبين أن هذه قيمة مشتقة من نص مؤلف، ويمنع قراءتها كخبر عن سعر لحظي.
وبطاقة الفرق تذكر النصين وقيمتيهما وترتيب الطرح: من 112-160 إلى 112-165، 112.515625 ناقص 112.5 ، فيكون 0.015625 نقطة. ويمكن إضافة الكسر 1/64 للتوضيح. لا تضف كلمة دولار أو عائد أو ربح إلى عنوان البطاقة لأننا لم نعط المدخلات التي تجعل ذلك صحيحًا. الاحتفاظ بوحدة واحدة واضحة أنفع من رقم متعدد التفسيرات قد يبدو مناسبًا لعدة أسئلة مختلفة.
أما بطاقة الانتقال إلى النقطة الكاملة فتعرض 112-315 ثم 113-000، مع 112.984375 ثم 113. تعطي المقارنة الفرق نفسه 0.015625. تساعد هذه البطاقة على مراجعة أن الحقل الكَسري القديم كان قريبًا من نقطة، فلم نعد النقطة الجديدة زيادة كاملة فوقه. لا نجمع المثالين في حركة واحدة؛ إنهما حالتان منفصلتان اخترناهما لشرح آلية واحدة في موضعين مختلفين من التنسيق.
يمكنك متابعة خطأ القراءة العشرية في خانة مراجعة مستقلة، دون خلط العدد الخاطئ بالبيانات الصحيحة. اكتب أن 112.165 ليس تحويل الرمز الرئيسي في هذا التعريف، وأن 0.005 ليس الفارق بين السعرين المحددين. وجود الخانة يسمح بتفسير سبب رفض عملية تبدو طبيعية لمن اعتاد الكسور العشرية. لكنه لا يثبت أن كل سعر حقيقي 112.165 غير صالح؛ قد يكون هذا العدد نفسه قيمة عشرية مقصودة في سياق وتنسيق آخرين.
القاعدة العملية التي تحفظها هي البدء بتعريف الحقل، ثم تفكيكه، ثم تحويله، ثم إجراء الحساب مع وحدته. اختصار الخطوة الأولى يجعل الشرطة فاصلة من عندك، واختصار التحويل يجعل 165 عددًا جاهزًا للطرح، واختصار الوحدة يجعل النقطة مالًا أو عائدًا. الأمثلة تمنع هذه القفزات الثلاث، وتبقي النتيجة في نطاق ما حسبناه فعلًا: نقاط سعر من اقتباسات مؤلفة وفق تنسيق معروف، مع فروق يمكن إعادة حسابها ومراجعتها دون ادعاء صفقة أو بيانات سوق حيّة.
المصادر ومتابعة القراءة
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.