
نسبة المادة المعاد تدويرها في جسم العبوة لا تصف تلقائيًا التغليف كله. فقد يتعلق الرقم بمادة جزء محدد، بينما يستثني الغطاء أو المضخة أو الملصق. والسؤال الصحيح عند قراءة عبوة عناية هو: ما الجزء الذي يصفه الرقم، وما مجموع المادة الذي قُسم عليه؟ نوضح ذلك بنموذج كتل مؤلف، دون وزن منتج أو فحص أصل مواده أو تقييم أثره البيئي.
الخلاصة السريعة
اقرئي نسبة المحتوى المعاد تدويره مع الجزء والاستثناءات وأساس الحساب، ولا تنقليها إلى كامل التغليف دون بياناته.
- تذكر صفحة Kérastase الكندية أن بلاستيك عبوة إعادة تعبئة زيوتها 100% معاد تدويره، مع استثناء الغطاء والمضخة والملصق والأصباغ والإضافات. [1] هذا وصف محدد في الصفحة، لا قاعدة لكل عبوة عناية ولا بيانًا عن تركيب المستحضر.
- يشير إرشاد FTC الأمريكي في 260.13 إلى توضيح مقدار أو نسبة المحتوى الجزئي بالكتلة، ويتضمن استثناءً للمكونات الطفيفة العرضية في سياق الادعاء غير المقيد. [2] لا نحكم هنا على صفة أي جزء أو امتثال عبوة فعلية، ولا نعمم الإرشاد على كل بلد.
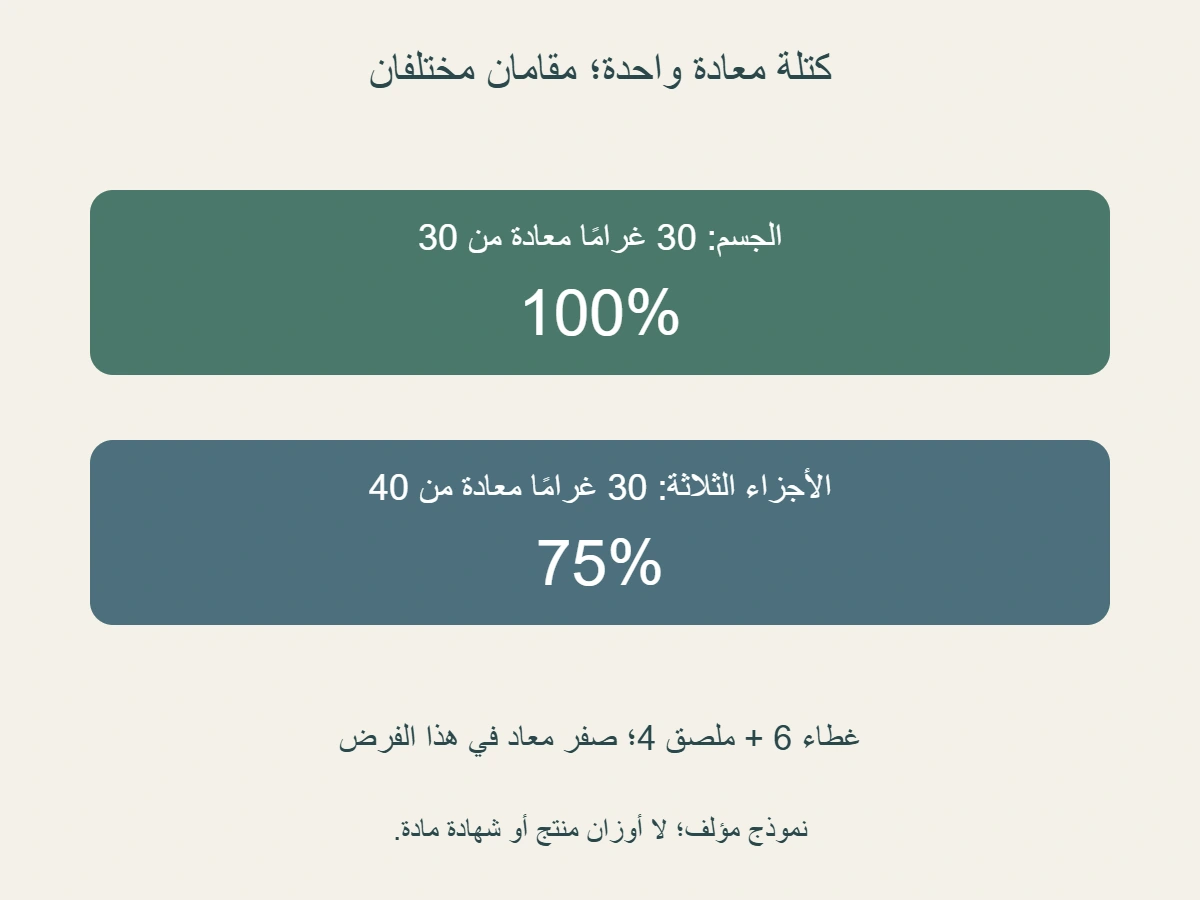
- في نموذج مؤلف، جسم 30 غرامًا معاد كله، وغطاء 6 وملصق 4 محتواهما المعاد صفر وفق فرض معلن. نسبة الجسم 30/30 هي 100%، ونسبة الأجزاء الثلاثة 30/40 هي 75%. لا مستحضر أو علبة خارجية في هذا المجموع.
- في نموذج ثانٍ بالأوزان نفسها ونسب 50% للجسم و 50% للغطاء وصفر للملصق، تكون الكتلة المعادة 15 زائد 3 يساوي 18 غرامًا؛ 18/40 يعطي 45%. متوسط نسب الأجزاء دون وزنها لا يعطي نسبة المجموعة.
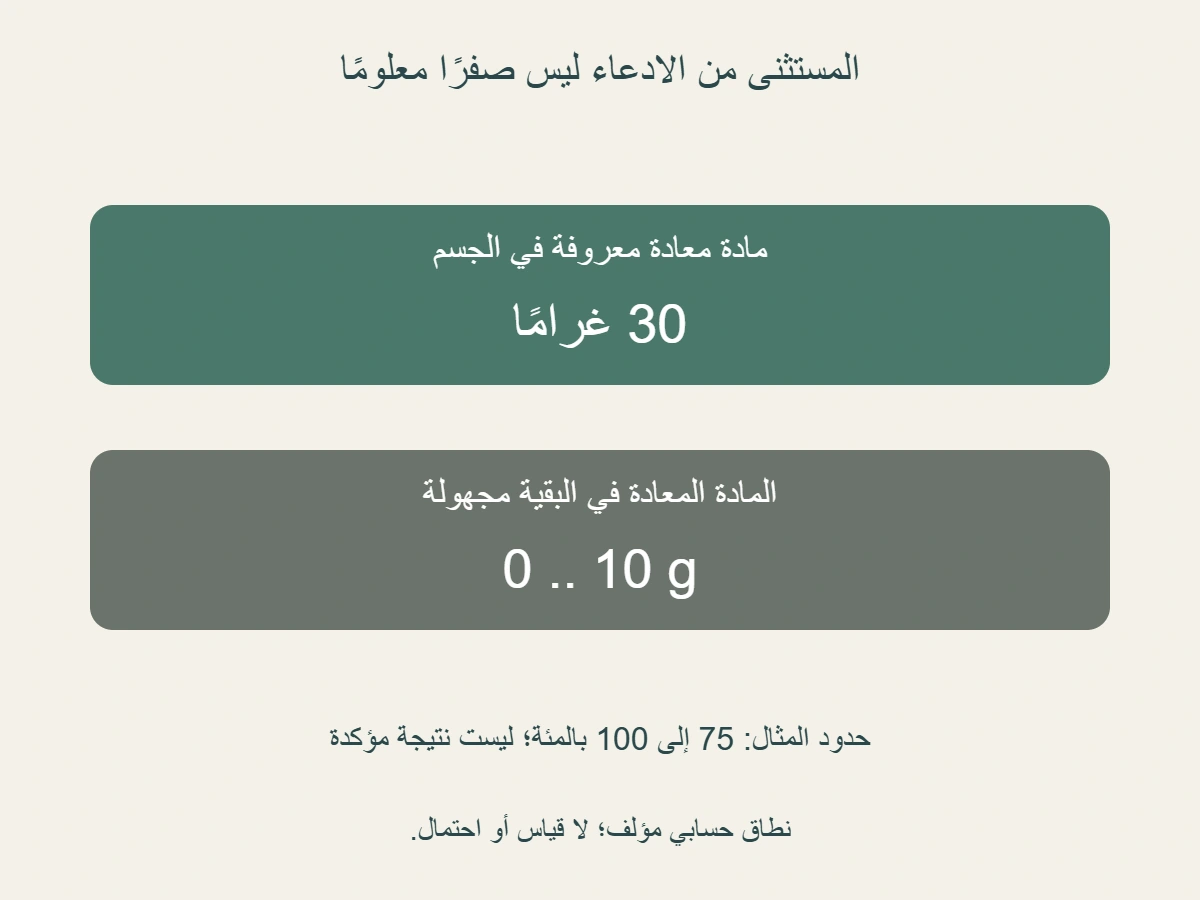
- إذا عُرف 30 غرامًا معادًا في الجسم وبقي محتوى 10 غرامات الأخرى مجهولًا، فنسبة المجموعة تقع حسابيًا بين 75 و 100% في نموذجنا، دون اختيار رقم مؤكد. الاستثناء من الادعاء لا يثبت أن محتوى الجزء المستثنى صفر.
- المحتوى المعاد تدويره والقابلية للتدوير والعبوة التي دُوّرت فعلًا أسئلة مختلفة. لا تثبت نسبة المادة وحدها قبول جمع محلي أو أثرًا بيئيًا شاملًا أو جودة المستحضر، ولا نساوي كل محتوى معاد بوصف «بعد الاستهلاك» دون مصدره.
- احتفظي بنص الادعاء ونسخة الصفحة والجزء والكتلة والنسبة والاستثناءات ومصدرها. افصلي التغليف عن محتوى العناية، واتركي المجهول واضحًا؛ رسوماتنا حسابات مؤلفة وليست شهادات مواد أو إرشادات لإعادة استخدام العبوة.
الاسم الذي يأتي بعد النسبة يحدد نطاقها
تصف صفحة Kérastase على متجر شركائها الكندي بلاستيك عبوة إعادة تعبئة زيوتها بأنه 100% معاد تدويره، وتستثني الغطاء والمضخة والملصق والأصباغ والإضافات. [1]
المهم في هذا المثال هو عدم إسقاط الاستثناء عند نقل المعلومة. عبارة «بلاستيك عبوة إعادة التعبئة» تختلف عن «كل التغليف بكل مكوناته»، وتختلف بدورها عن «تركيب زيت الشعر». الرقم لا يقف وحده؛ يرتبط باسم المادة والجزء والقيد. فإذا احتفظتِ بالرقم وحذفتِ بقية الجملة، فقد ينتهي سجل المقارنة بوصف أوسع من النص الذي قرأتِه.
نحن لا نختبر منتج هذه الشركة، ولا نفترض أن الأجزاء المستثناة غير معادة التدوير. الاستثناء يبين ما لا يشمله الوصف المحدد، لكنه لا يوفر نسب تلك الأجزاء تلقائيًا. كما أن قراءة صفحة كندية لا تثبت أن كل نسخة من عبوة في كل سوق تحمل البيانات نفسها. لذلك يفيد حفظ مرجع المنتج والصفحة بدل كتابة اسم العلامة وحده أمام رقم عام.
وفي عبوة أخرى قد يظهر ادعاء عن الجسم أو الغطاء أو نوع مادة معين. ابدئي بالسؤال عن الموصوف قبل السؤال عن كبر النسبة. هل يصف الرقم جزءًا داخل العبوة، أم كل مواد التغليف، أم مجموعة منتجات؟ إن كان النص لا يوضح ذلك، فلا تختاري أوسع نطاق من الصورة. تدوين «الجزء غير واضح في هذه البطاقة» أدق من جعل 100% شهادة شاملة بناءً على تصميم ملصق.
وكذلك لا يخبرنا الادعاء عن المادة وحده بمقدار المستحضر داخل العبوة أو مكوناته. مستحضرات العناية والتغليف حقول مختلفة في سجل المنتج. قد تحتاجين بيانات الكمية وتركيب المستحضر لأغراض أخرى، لكن إدخالهما في مقام نسبة مادة العبوة دون تعريف سيغير السؤال. في النماذج التالية نحسب التغليف فقط، ونعلن ما يدخل فيه وما يبقى خارجه.
حددي أساس الحساب قبل جمع نسب الأجزاء
يشير إرشاد FTC الأمريكي في 260.13 إلى تقييد وصف المحتوى الجزئي لتوضيح المقدار أو النسبة بالكتلة، ويذكر المكونات الطفيفة العرضية ضمن شروط الادعاء غير المقيد. [2]
نستخدم هذا السياق لتفسير أهمية المقام، ولا نقدم رأيًا قانونيًا حول ملصق فعلي أو تعريفًا عالميًا لصغر المكونات. لم نقرر أن غطاءً أو ملصقًا معينًا يجوز تجاهله، ولم نفحص تركيب عبوة. وحسابنا التعليمي سيشمل الأجزاء الثلاثة التي نحددها كلها دون استبعاد قانوني. هذه الحدود تمنع تحويل نموذج كتل إلى شهادة بأن إعلان شركة صحيح أو غير صحيح.
نسبة بالكتلة تعني أن الكتلة المعادة في نطاق معين تُقسم على إجمالي كتلة النطاق نفسه، ثم تُضرب في 100 للتعبير المئوي. إذا كان النطاق هو جسم العبوة وحده، فإن المقام كتلة الجسم. وإذا كان النطاق جسمًا وغطاءً وملصقًا، فإن المقام مجموع كتلها. لا نغير المقام بين البسط والوصف ثم نحتفظ بالاسم نفسه للنتيجة.
هذه طريقة تختلف عن عد الأجزاء. وجود ثلاثة مكونات أحدها معاد كله لا يعني أن المحتوى المعاد يساوي ثلث الكتلة. فقد تكون كتل المكونات غير متساوية. كذلك لا نقسم عدد الأجزاء المعادة على عدد القطع في العبوة ونسمّي الناتج نسبة مادة بالوزن. وحدة العد ووحدة الكتلة تقيسان كميتين مختلفتين، حتى لو خرجت كل منهما في شكل نسبة مئوية.
ومن الأفضل أن تسجلي كتلة كل جزء ونسبته ومصدرهما في صف مستقل، ثم تجمعي الكتلة المعادة والكلية. هذه الخطوة تظهر المدخلات التي يحتاجها الحساب. إذا لم تعطي الصفحة كتلة الغطاء مثلًا، فإن معرفة نسبته وحدها قد لا تكفي لحساب نسبة التغليف المركب. لا تملئي الكتلة من حجم الجزء في الصورة، لأن الصورة التي لم تُقَس ليست ميزانًا.
جسم 100% ومجموعة 75% في مثال واحد
نضع نموذجًا مؤلفًا له ثلاثة أجزاء فقط: جسم 30 غرامًا، وغطاء 6 غرامات، وملصق 4 غرامات. نفترض أن الجسم كله من مادة معادة التدوير، وأن المحتوى المعاد في الغطاء والملصق صفر في هذا المثال. لا توجد علبة خارجية أو مضخة أو أصباغ إضافية أو محتوى مستحضر في المجموع الذي عرفناه. ليست هذه أوزان منتج أو قياسات أجريت على عبوة حقيقية.
نسبة الجسم وحده 30 غرامًا معادًا مقسومة على 30 غرامًا من الجسم، أي 100%. أما الكتلة الكلية للأجزاء الثلاثة فهي 30 زائد 6 زائد 4 وتساوي 40 غرامًا. الكتلة المعادة في هذه المجموعة 30 ، لأننا أعطينا الغطاء والملصق صفرًا صراحة. لذلك نسبة المجموعة 30 على 40 تساوي 75%. النتيجتان صحيحتان في النموذج لأن كل واحدة تصف مقامًا مختلفًا.
ليس الفرق بين 100 و 75 «فقدًا» وقع أثناء التدوير في المثال. لم نعط عملية تصنيع أو خسارة مادة أو مرحلة تدوير أصلًا. لقد أضفنا إلى نطاق الحساب مكونات لها كتلة ومحتوى معاد معطى. إذا وصفتِ 25 نقطة مئوية بأنها خسارة إنتاج، فستضيفين قصة لم تدخل البيانات. اكتبي بدل ذلك أن نسبة الجسم تختلف عن نسبة المجموعة المحددة بسبب اختلاف المقام ومحتوى أجزائها.
وفي هذا النموذج يشكل الجسم 75% من كتلة الأجزاء الثلاثة، بينما يشكل الغطاء 15% والملصق 10%. اجتمعت النسب إلى 100% لأنها تقسم الكتلة الكلية نفسها. ومادام الجسم وحده معادًا كله في الفرض، فقد تساوت حصته من الكتلة مع نسبة المادة المعادة للمجموعة. هذا التطابق خاص بالقيم التي اخترناها، وليس قاعدة بأن نسبة الجسم من العبوة تساوي المحتوى المعاد في كل منتج.
إذا أضفتِ مكونًا رابعًا، فالحساب الجديد يحتاج كتلته ومحتواه المعاد وتعريف النطاق المعدل. لا تتركي 75% نتيجة محفوظة ثم تصفي بها التغليف بعد الإضافة. والأمر نفسه إذا حذفتِ الملصق من نطاق مقارنة ما: يجب أن يتغير اسم النطاق وبسطه ومقامه حسب المدخلات. لا يوجد عدد واحد يصلح لجميع أوصاف العبوة بمجرد أنه نتج من عملية صحيحة مرة واحدة.
المتوسط البسيط قد يعطي نسبة أخرى
نستخدم الكتل نفسها 30 و 6 و 4 غرامات، لكن نسب المحتوى المعاد تتغير في نموذج ثانٍ:50% للجسم، و 50% للغطاء، وصفر للملصق. الكتلة المعادة في الجسم 30 مضروبة في 0.5 وتساوي 15 غرامًا. وفي الغطاء 6 مضروبة في 0.5 وتساوي 3 غرامات. لا كتلة معادة في الملصق وفق الفرض. المجموع 15 زائد 3 يساوي 18 غرامًا.
نقسم 18 على كتلة المجموعة 40 ، فنحصل على 45%. لو أخذنا متوسط 50% و 50% وصفر بأوزان متساوية، فسيكون نحو 33.33%. هذا متوسط نسب ثلاثة صفوف، لا نسبة الكتلة المعادة في مجموعة كتلها غير متساوية. السبب أن الجسم 30 غرامًا والغطاء 6 والملصق 4 ، فلا يجوز التعامل مع كل صف كأنه ثلث الكتلة.
الطريقة الموزونة لا تحتاج تسمية معقدة لكي تستخدمها القارئة: احسبي مقدار المادة المعادة في كل جزء، اجمعيه، ثم اقسميه على مجموع الكتلة في النطاق نفسه. هذه الخطوات تمنع الخلط بين جمع النسب وجمع المواد. النسبة 50% في جزء صغير لا تمثل المقدار نفسه الذي تمثله 50% في جزء أكبر، لأن المقامين مختلفان.
وللفحص يمكن ملاحظة أن الملصق يمثل 10% من كتلة المجموعة، وبقي 90% من الكتلة في جزأين يحتوي كل منهما 50% معادًا. نصف 90% يساوي 45% من الكتلة الكلية. هذه طريقة ثانية لقراءة القيم نفسها، لا معلومة جديدة من المصنع. ولا نضيف النتيجتين 45 و 33.33 إلى بعضهما؛ كل واحدة تقيس تعريفًا مختلفًا، وإحداهما لا تصلح اسمًا لنسبة المجموعة بالكتلة.
ولذلك قبل مقارنة عبوتين اسألي هل النسب المنشورة تُحسب على كتلة كل جزء أو على مجموعة معرفة، وهل جمعت بيانات متكافئة. قد تحمل عبوتان الرقم 50% مع نطاقين مختلفين، فلا يثبت تساوي الرقم تساوي كمية المادة المعادة أو نسبتها في التغليف الكامل. الحساب يوضح ما يمكن اشتقاقه حين تكون المدخلات معلومة، ولا يعوض غياب تعريفها.
المكون المستثنى ليس صفرًا تلقائيًا
نعود إلى سجل ناقص من تأليفنا. نعرف جسمًا كتلته 30 غرامًا ومعادًا كله، ونعرف أن بقية الأجزاء المحددة مجموعها 10 غرامات، لكن لا نعرف مقدار المحتوى المعاد فيها. لا نكرر هنا فرض الصفر من النموذج الأول، لأن السجل الجديد لم يعطه. يجب أن نحتفظ بفرق واضح بين «صفر معطى» و«غير معروف».
إذا لم توجد قيود إضافية في هذا النموذج، فقد تكون الكتلة المعادة في البقية بين صفر و 10 غرامات. وبذلك تكون الكتلة المعادة الكلية بين 30 و 40 غرامًا من مجموع 40 ، أي نسبة بين 75 و 100%. هذه حدود حسابية ناتجة من البيانات الجزئية، وليست احتمالات ولا نطاق دقة ميزان ولا تقريرًا عن مصنع. لا نختار منتصفها أو أحد طرفيها ونكتبه نتيجة مؤكدة.
يمكن القول إن البيانات المعطاة تثبت 30 غرامًا معادًا في الجسم، لكن مقدار المجموعة الكامل ما زال يحتاج معلومات البقية. وهذا لا يجعل العبوة 75% حتمًا ولا 100% حتمًا. إذا وصل لاحقًا بيان يحدد المحتوى المعاد في الغطاء أو الملصق، نستكمل الحساب بتلك القيمة. أما إضافة فرض الصفر دون تسجيله فستحوّل نقص البيانات إلى حقيقة اختلقناها.
ويظهر هذا الفرق عند قراءة استثناء مطبوع. قول الشركة إن وصفًا لا يشمل المضخة يعني أن المضخة خارج نطاق ذلك الوصف؛ لا يعني وحده أن فيها 0% معادًا أو 100% معادًا. ولم نعط في مقالنا أي اختبار لمضخة فعلية. يمكن طلب بيانات الجزء أو تركه مجهولًا في سجل المقارنة، مع الإبقاء على الادعاء الأصلي كما ورد دون توسيع أو اتهام.
ولا نقرر من الحدود الحسابية ما إذا كان جزء قانونيًا طفيفًا أو عرضيًا. هذه صفة لم نراجعها على منتج، ولا تستخرج من رغبتنا في الوصول إلى نسبة أعلى. نموذجنا يجمع كل أجزائه المعطاة وفق تعريف معلن، بينما قراءة ادعاء فعلي تحتاج نصه وسياقه ومعلوماته. لا نستخدم حذف مكون من الحساب لإصدار حكم امتثال أو لملء رقم ترويجي.
أصل المادة ومسارها بعد الاستخدام سؤالان مختلفان
عبارة المحتوى المعاد تدويره تتعلق بالمادة التي تدخل في نطاق وصف العبوة، بينما سؤال «هل سيجمعها برنامجي المحلي للتدوير؟» يتعلق بمرحلة أخرى. لا تحتوي أعداد 30 و 6 و 4 في نموذجنا قاعدة جمع أو معالجة أو موقعًا جغرافيًا. لذلك لا نعطي منها حاوية نفايات أو تعليمات فصل أو وعدًا بأن العبوة ستدخل دورة جديدة بعد استعمالها.
وكذلك لا يثبت ادعاء عن المادة أن قطعة معينة دُوّرت بالفعل بعد استخدامها. ذلك حدث يحتاج سجله أو بياناته، وليس مجرد وصف سابق على العبوة. يمكن أن يكون السؤال عن قابلية مادة أو عن قبول برنامج أو عن نتيجة معالجة، وهذه أسماء ينبغي أن تبقى مستقلة. لدينا في المقال نموذج أصل مادة بالكتلة، لا سجل لمسار نفايات.
ويميز 260.13 بين مواد قبل الاستهلاك وبعده في سياق الوصف وإثباته. [2] لذلك لا نستبدل أي عبارة «معاد تدويره» تلقائيًا بعبارة «معاد بعد الاستهلاك». لم نحدد نوع مصدر المادة في نماذجنا، بل أعطينا مقدارًا معادًا لأغراض الحساب فقط. إذا احتجتِ هذا التفصيل، فاحفظي نص المورد ودليله بدل إضافته من تصور عام عن التدوير.
ولا نحول 75% إلى تقدير أثر بيئي شامل. لم ندرس طاقة الإنتاج أو النقل أو عدد مرات إعادة التعبئة أو نهايات الاستخدام، ولم نحسب مقارنة دورة حياة بين عبوتين. قد تكون نسبة المادة معلومة نافعة، لكنها لا تحتوي وحدها جميع مدخلات تقييم من هذا النوع. كما أن جسمًا أصغر أو أكبر يحتاج كتلته الفعلية إذا كان سؤالك عن مقدار المادة لا نسبتها فقط.
والنسبة لا تقيّم جودة المستحضر أو ملاءمته للبشرة أو توافق عبوة مع محتوى جديد. موضوعنا قراءة وصف التغليف، وليس وصفة لإعادة استعماله أو فحصًا لتركيب عناية. لا توجهي القارئة إلى خلط منتج أو نقل مادة إلى وعاء اعتمادًا على أنه يحتوي نسبة معادة. هذه إجراءات لم يدرسها نموذجنا، وتبقى خارج النتيجة التي تثبتها حسابات الكتلة.
سجل يوضح الجزء والمعروف والمجهول
ابدئي باسم العبوة أو مرجع المنتج والسوق الذي تصفه الصفحة وتاريخ القراءة. انسخي نص الادعاء في سجل خاص مع قيده، ثم لخصي معناه في جملة مستقلة لا تحذف الاستثناءات. إن كان الرقم يخص بلاستيك جسم، فاكتبي ذلك، ولا تسجليه تحت عنوان «كل التغليف» لأن هذا العنوان أوسع من المدخل الذي قرأتِه.
ثم حددي المكونات داخل نطاق الحساب الذي تريدين إجراءه، مثل جسم وغطاء وملصق في مثالنا. لكل جزء كتلة ونسبة معادة إن توفرت، مع مصدرهما. لا تجعلي شكل الجزء أو مساحة الملصق في صورة مصدرًا للغرامات. وإذا كانت الكتل مؤلفة لأغراض شرح، فسمّيها مؤلفة؛ لا يكفي أن تكون المعادلة صحيحة لكي تصبح المدخلات قياسات.
في خانة النتيجة اكتبي البسط والمقام واسميهما. 30 غرامًا معادًا من 30 غرامًا للجسم تعطي 100%، ومن 40 غرامًا للأجزاء الثلاثة تعطي 75% في فرض الصفر الذي عرفناه. ذكر الاسمين يجعل النتيجة قابلة للمراجعة بعد مرور وقت. الرقم وحده قد لا يبين إن كنت تتحدثين عن جسم أو مادة أو مجموعة أو وزن يشمل محتوى المستحضر.
وأضيفي خانة للمجهول بدل إدخال الصفر مكانه. في السجل الناقص نعرف كتلة البقية 10 لكن لا نعرف مقدار المعاد فيها. يمكن كتابة الحدود 75 إلى 100% مع وصفها بأنها حدود النموذج، لا نتيجة عبوة. هذه الصياغة تساعد على تحديد المعلومة التي نحتاجها لاستكمال الحساب دون إنشاء ادعاء إيجابي أو سلبي من غيابها.
وأخيرًا افصلي هذه الورقة عن قرارات العناية أو التخلص أو تقييم المستحضر. إذا كان السؤال عن برنامج جمع، افتحي ملفه وموقعه وشروطه. وإذا كان عن مادة المستحضر، فراجعي مصدر ذلك المحتوى. لا يوجد في جدول كتلة العبوة ما يحل محل تلك البيانات. يمكن للسجل أن يكون مفيدًا ومحدودًا في الوقت نفسه، لأن قيمته في وضوح نطاقه لا في كثرة الأحكام التي نضيفها إليه.
أسئلة تراجع معنى الرقم قبل مقارنته
هل تعني 100% في جسم العبوة أن الغطاء كله معاد؟ لا نستخرج ذلك من نسبة الجسم. نحتاج وصف الغطاء أو بياناته. في نموذجنا الأول أعطينا الغطاء صفرًا صراحة، وفي السجل الناقص أبقيناه ضمن بقية مجهولة. ليست الحالتان متناقضتين؛ كل واحدة لها مدخلات، ولا يجوز نقل فرض من إحداهما إلى الأخرى دون إعلان التغيير.
وهل معاد تدويره في جزء واحد من ثلاثة يعني 33.33% بالكتلة؟ عدد الأجزاء لا يكفي. في نموذج 100% للجسم وصفر للغطاء والملصق، كتلة الجسم 30 من 40 ، فتكون النسبة 75%. لو تجاهلنا اختلاف الكتل ووزّعنا الثلث على كل جزء، فسنجيب عن متوسط وصف الصفوف لا عن كتلة المواد التي جمعناها.
وهل يمكن اعتبار نسبة 50% للجسم و 50% للغطاء 50% للمجموعة كلها؟ ليس دون إدخال بقية الأجزاء. الملصق 4 من 40 وصفر معاد في النموذج الثاني، ولذلك كانت النتيجة 18 من 40 وتساوي 45%. حساب جزءين لا يشمل تلقائيًا الثالث. أسماء النطاق والمكونات تمنع حذف الجزء الذي يقلل النسبة من دون أن يلاحظ القارئ تغير تعريف المجموعة.
وهل يمكن معرفة النسبة الكاملة إذا لم تُذكر بيانات المكونات المستثناة؟ قد تستطيعين وضع حدود في نموذج كتل معلوم كما فعلنا، لكن لا نمنح نسبة مؤكدة دون مدخلاتها. وكذلك لا نحكم على صحة إعلان فعلي من نموذجنا المؤلف أو نحول الحدود إلى رأي قانوني. الحساب ينظم السؤال ويظهر النقص، ولا ينتج شهادة مواد.
وقبل إنهاء المقارنة اسألي: هل احتفظتُ بالاستثناءات، وهل يتطابق مقام النسبة مع عنوان نتيجتي؟ إذا كان الجواب واضحًا، يصبح الرقم قابلًا للفهم دون توسيعه إلى جودة أو جمع محلي أو أثر بيئي شامل. الأوزان والرسومات هنا من تأليفنا، والصفحات الموثقة أمثلة على قراءة النطاق. لا يوجد منتج وزنّاه أو أصل مادة اختبرناه، ولا تعليمات لإعادة تعبئة عبوة معينة.
المصادر ومتابعة القراءة
- Kérastase: Our Commitments،متجر شركاء L’Oréal الكندي ؛ وصف بلاستيك إعادة التعبئة واستثناءاته. لم نستخدم أوزان الشركة أو نختبر منتجها. (يفتح في نافذة جديدة)ca.lorealpartnershop.com
- eCFR:16CFR260.13 ،Recycled content claims ؛ سياق FTC الأمريكي لقراءة مقدار المحتوى الجزئي ونطاقه. تعرض الصفحة حالة حتى 13 أكتوبر 2026 ؛ لا نقدم حكم امتثال محلي. (يفتح في نافذة جديدة)ecfr.gov
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.