
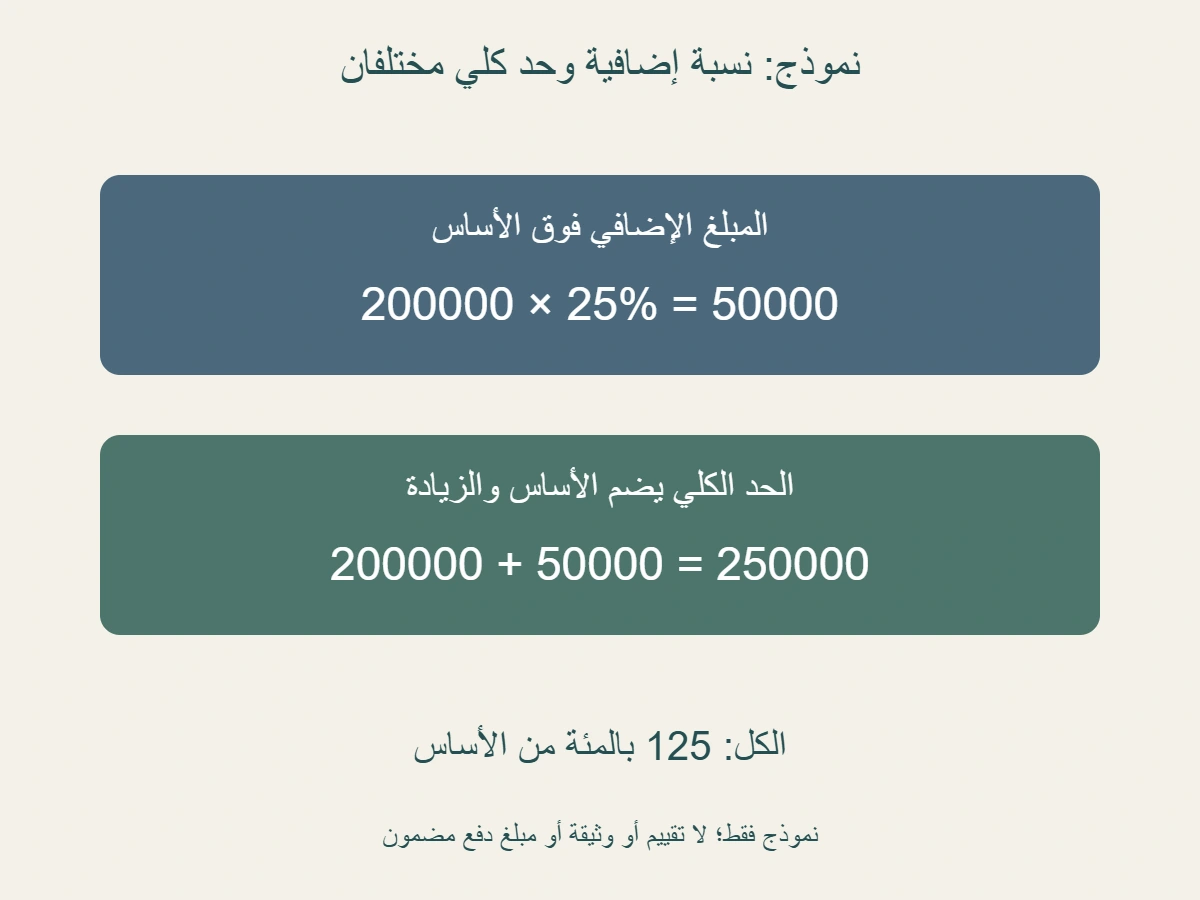
زيادة حد المسكن 25 بالمئة تعطي مجموع 125 بالمئة من الأساس، ولا تعني إضافة 125 بالمئة فوقه في المثال المحدد. فالزيادة مبلغ إضافي، أما نسبة الحد الكلي فتشمل الأساس والزيادة معًا. نقرأ شرح Kin للتغطية الممتدة، ثم نستخدم حدًا مؤلفًا قدره 200000 ونسبة إضافية 25% لفهم هذا الفرق. لا نقيّم منزلًا أو نفسر وثيقة شخصية أو نَعِد بمبلغ تعويض؛ نقارن أرقامًا معطاة داخل نموذج يفترض استيفاء الأهلية وبقية الشروط. كذلك نفصل حد المبنى عن القسط وقيمة البيع وحدود الممتلكات الأخرى، حتى لا تنتقل نسبة واحدة إلى حقول لم تحددها المعطيات.
الخلاصة السريعة
احسب الزيادة من الحد الأساسي، ثم أضفها إليه؛ لا تضف نسبة الإجمالي مرة ثانية، ولا تجعل الحد مبلغ دفع مضمونًا.
- تشرح Kin ملحقًا يزيد تغطية المسكن بعد خسارة مشمولة تتجاوز حدها، وتذكر زيادة تصل إلى 25% في شرحها؛ النطاق ليس كل وثيقة.[1]
- في نموذج مؤلف، 25% من 200000 تساوي 50000 ؛ جمعهما يعطي 250000 ، أي 125% من الأساس. إضافة 125% فوقه تعطي 450000 وتغير المعطى.
- النسبة نفسها على أساس 160000 تعطي زيادة 40000 ومجموع 200000 ؛ النسبة الثابتة لا تعني مبلغًا إضافيًا ثابتًا.
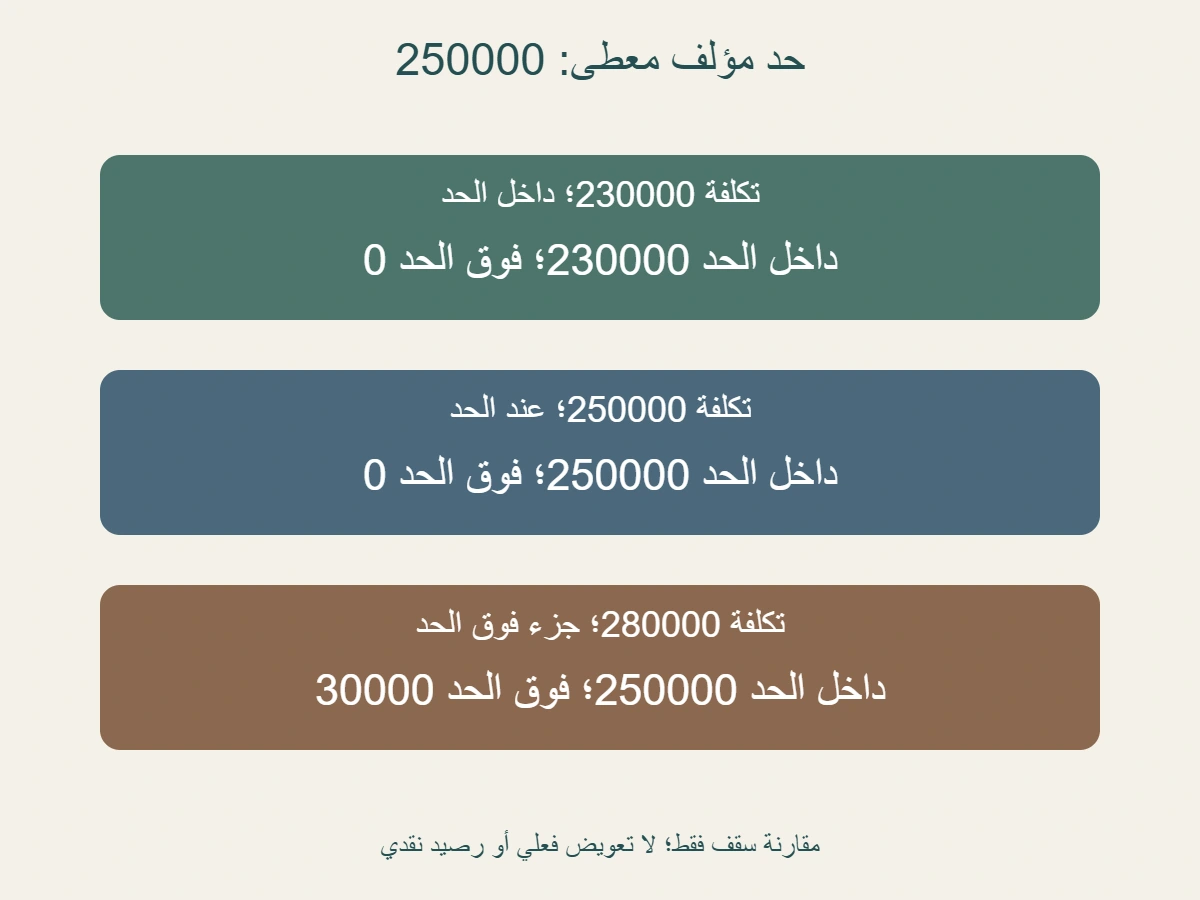
- مع حد مؤلف 250000 ، تكلفة 230000 داخله، و 250000 عنده، و 280000 تزيد عليه 30000 ؛ المقارنة لا تثبت تعويضًا، والحد غير المستخدم ليس رصيدًا نقديًا.
- نسبة زيادة الحد لا تحدد نسبة زيادة قسط التأمين أو تغير قيمة بيع المنزل؛ لم نعط بيانات لهذين الحقلين.
- شرح Kin يربط الملحق بتغطية هيكل المسكن؛ لا ننقل نسبة الحد إلى المحتويات أو تغطية أخرى.[1]
- احفظ الأساس والنسبة ونطاق البند وشروطه؛ أمثلتنا تفترض الأهلية وبقية الشروط دون اقتطاعات أخرى، ولا تثبت اعتماد مبلغ أو موعد دفع فعلي.
زيادة مشروطة مرتبطة بحد المسكن
تصف Kin التغطية الممتدة بأنها ملحق يوفر تغطية إضافية عندما تتجاوز تكلفة الإصلاح حد المسكن بعد خسارة مشمولة، وتذكر في شرحها زيادة تصل إلى 25%.[1]
نأخذ من هذا الشرح العلاقة التي نريد فهمها: يوجد حد أساسي، وتوجد زيادة محددة فوقه ضمن نطاق الملحق. لا نستخدمه لتقرير أن كل تأمين منزل يحتوي الزيادة أو أن كل خسارة تدخل فيها. كلمة «مشمولة» جزء من السياق، وليست نتيجة نستخرجها من الرقم الذي يذكره المثال. لذلك سنعطي الأهلية وبقية الشروط معطيات مستوفاة في التمرين فقط، ثم نراجع الحساب. يظل السؤال عما تقوله وثيقة معينة أو ما إذا كان حدث معين يدخل في بندها خارج بيانات هذه المسألة.
ولا نقرأ النسبة وحدها دون معرفة ما تطبق عليه. إذا كانت الزيادة معرفة على حد المسكن في نموذج، فلا تصبح نسبة من سعر شراء المنزل أو من مجموع ما أنفقه صاحبه عبر السنوات. احتفظ باسم الأساس في ورقة الحساب قبل ضربه في النسبة. بهذه الطريقة يعرف من يراجع الورقة لماذا استخدمت مبلغًا دون آخر، ولا يظن أن اختيار قيمة أكبر احتياطًا يجعلها أساسًا صحيحًا. نحن نعطي الحد مباشرة، ولا نحسب تقييمًا عقاريًا أو تقدير تكلفة بناء من إعلان بيع.
كما لا نسمي مبلغ الحد «مبلغًا سيصل إلى الحساب». وظيفة الحد في المثال أن يقيد مقارنة تكلفة معطاة، بينما الدفع الفعلي يحتاج معلومات لم نقدمها. يمكن أن يكون حساب الزيادة واضحًا مع بقاء أسئلة البند والاقتطاعات والمستندات والتوقيت غير معروفة في ملف واقعي. لا يزيل عدد دقيق تلك الأسئلة. ولهذا نجعل كل نتيجة حسابية في مكانها: أساس، وزيادة، وحد كلي، وتكلفة تقارن به، دون تحويل الورقة إلى قرار مطالبة أو وعد مالي لشخص لم نقرأ بياناته.
من خمس وعشرين بالمئة إلى مئة وخمس وعشرين
نعطي الحالة الأولى حدًا أساسيًا قدره مئتا ألف وحدة نقدية، ونسبة إضافية قدرها خمسة وعشرون بالمئة من ذلك الحد. نضرب مئتي ألف في ربع فنحصل على خمسين ألفًا. ثم نجمع الأساس والزيادة فيكون الحد الكلي مئتين وخمسين ألفًا. وعند قسمة هذا المجموع على الأساس نحصل على واحد وربع، أي مئة وخمسة وعشرين بالمئة. هذه نتيجة بيانات مؤلفة، وليست نسبة اعتمدتها شركة لعقار حقيقي أو مبلغًا اخترناه بناءً على تقييم مهني.
يمكن كتابة العلاقة في ثلاث خانات متتابعة: الأساس مئة بالمئة، والإضافة خمس وعشرون، والإجمالي مئة وخمس وعشرون. لا يعني جمع النسب أن لديك دفعتين مستقلتين من الإجمالي، ولا أن المئة والخمس والعشرين هي الزيادة وحدها. هي وصف للمجموع نسبةً إلى الأساس. هذه التسمية تحل التباسًا شائعًا في قراءة أي بطاقة نسب: اسأل هل النسبة تتحدث عن جزء إضافي أم عن الكل بعد إضافته؟ لا تجب عن ذلك بحجم الرقم أو بمظهره في العنوان؛ جواب السؤال داخل تعريفه الذي أعطيته للحساب.
لو قرأنا المئة والخمس والعشرين على أنها إضافة فوق مئتي ألف، فستبلغ الإضافة مئتين وخمسين ألفًا، ثم يصبح المجموع أربعمئة وخمسين ألفًا. القسمة والجمع هنا صحيحان لهذه الفرضية الجديدة، لكن الفرضية لا توافق الزيادة التي أعطيناها أولًا. لذلك نسمي هذا الطريق قراءة مختلفة للمعطى، ولا نعرض الأربعمئة والخمسين نتيجة بديلة صحيحة للحالة نفسها. المشكلة في تحويل نسبة الكل إلى نسبة الجزء، وليست في آلة الحاسبة أو في الحاجة إلى تقريب مبلغ صغير.
عند حفظ النتيجة، اكتب «الحد الكلي 125% من الأساس في المثال»، بدل «زيادة 125%» إذا كنت تقصد المجموع الذي حسبناه. ولا تستخدم هذه العبارة لتفسير كل مستند فعلي يكتب رقمًا مشابهًا؛ لم نفحص طريقة تسمية النسبة في تلك المستندات. تعبيرنا محدد بتعريف المسألة، ويمكن إعادة حسابه من الأساس والإضافة المعلومين. أما بطاقة غامضة لا تبين هل رقمها إجمالي أم إضافي فتحتاج توضيحًا من مصدرها، ولا يحسم هذا المقال معناها بافتراض أنها تستخدم التعريف نفسه.
نفس النسبة وأساس نقدي مختلف
في حالة مستقلة نغير الحد الأساسي إلى مئة وستين ألفًا، ونبقي النسبة الإضافية خمسة وعشرين بالمئة. الزيادة تصبح أربعين ألفًا، والحد الكلي مئتي ألف. تغير مبلغ الزيادة لأن الأساس تغير، مع أن النسبة بقيت ربعًا. لا نخفض حد الحالة الأولى فعليًا ولا نوصي بتغيير وثيقة؛ نصنع حالة حسابية أخرى لمقارنة أثر الأساس. لم نعط تقدير بناء يجعل الحد الجديد مناسبًا أو غير مناسب، ولم نحدد سعر منزل أو حاجة تأمينية لشخص.
تظهر المقارنة أهمية الاحتفاظ بالمبلغ والنسبة معًا. في الحالة الأولى الزيادة خمسون ألفًا، وفي الثانية أربعون ألفًا، بينما نسبة الزيادة واحدة. لذلك لا يستطيع رقم خمسة وعشرين وحده وصف مقدار التغطية الإضافية النقدية في كل بطاقة. إذا جمعت بطاقات لا تذكر الأساس، فلا تكتب مبلغًا موحدًا لها لمجرد تشابه النسبة. كذلك لا تستخدم مبلغ الزيادة في بطاقة لملء خانة مفقودة في بطاقة أخرى؛ سيكون ذلك نقلًا لمعطى لا يخصها، حتى لو تشابه اسم البند أو جهة التأمين.
فرق الحدين الأساسيين في أمثلتنا أربعون ألفًا، وفرق الزيادتين عشرة آلاف، وفرق المجموعين خمسون ألفًا. هذه ثلاثة فروق تخص ثلاثة حقول، ولا تحتاج إلى جمعها كلها كي تصف فرق الحد الكلي. الخمسون الأخيرة تتضمن أثر الأساس والزيادة، وإذا أضفت إليها الأربعين والعشرة مرة ثانية كررت الفرق. يمكنك حفظ الفروق الثلاثة للمراجعة، مع تسمية كل منها، لكن ينبغي أن يبقى المجموع الذي يجيب سؤال الحد النهائي واضحًا بدل أن يختلط بأجزاء حسابه في سطر نقدي واحد.
ولا نجعل الزيادة وسيلة لتصحيح أساس اعتبرناه ناقصًا دون دليل. السيناريو الثاني لا يخبرك كيف ينبغي تأمين مبنى أو ما الشروط المطلوبة للحصول على الملحق؛ يعطي أساسًا ونسبة لحساب مقدارهما فقط. إذا كان سؤال ملف فعلي يتعلق بكفاية حد مقارنة بتقدير، فسيحتاج إلى ذلك التقدير ونطاق البند وشروطه. لا ينتج الجواب من تكرار النسبة الإضافية فوق أي رقم تختاره. التمرين يوضح أثر اختلاف الأساس، ولا يمنح اختيار الأساس نفسه اعتمادًا تأمينيًا أو مهنيًا.
تكلفة أقل من الحد وعنده وفوقه
نعود إلى حد كلي مؤلف قدره مئتان وخمسون ألفًا، ونقارن به ثلاث تكاليف معطاة بوحدة نقدية واحدة ونطاق واحد. نفترض استيفاء الأهلية وبقية الشروط في التمرين، ونستبعد منه التحمل والاستهلاك والضرائب والحدود الأخرى وأي تدفقات إضافية. هذه حدود المسألة، وليست وصفًا لعقد حقيقي. أول تكلفة مئتان وثلاثون ألفًا، فتقع كلها داخل السقف المعطى، ويبقى فرق حسابي قدره عشرون ألفًا بين التكلفة والحد. لم نعط تحويلًا أو مبلغًا معتمدًا كي نسمي هذه المقارنة دفعًا فعليًا.
التكلفة الثانية مئتان وخمسون ألفًا فتساوي السقف تمامًا، ويكون الجزء فوق السقف صفرًا في النموذج. أما الثالثة فهي مئتان وثمانون ألفًا، منها مئتان وخمسون ألفًا ضمن السقف، وثلاثون ألفًا فوقه. تستطيع حساب الجزء ضمن الحد بأخذ الأصغر من التكلفة والحد، وحساب الجزء الذي يتجاوز الحد بطرح السقف من التكلفة إذا كانت أكبر منه. هاتان طريقتان لتعريف مقارنة الأعداد في المثال، ولا نستخدمهما صيغة شاملة لتسوية كل بند في وثيقة لم نقرأها.
وجود عشرين ألفًا غير مستخدمة في المقارنة الأولى لا يجعلها رصيدًا نقديًا أو مبلغ استرداد. لقد سميناها فرقًا بين الحد والتكلفة، ولم نعط حساب ادخار أو حقًا في تحويل ما بقي من سقف. وكذلك لا نضيف الخمسين ألفًا كاملة إلى التكلفة الأولى بوصفها دفعة مستقلة لمجرد أنها مبلغ الزيادة الذي حسبناه سابقًا. تلك الزيادة دخلت إلى تحديد السقف، وليست قيمة إضافية تجمع مرة ثانية فوق كل نتيجة. احتفظ بالمكونات في خاناتها حتى لا يصبح الجمع طريقًا إلى اقتطاع أو دفع متكرر لم تتضمنه المعطيات.
وفي المقارنة الثالثة، الثلاثون ألفًا جزء فوق السقف المحدد فقط. لا نسميها في مقالنا مبلغًا قررت شركة رفضه، ولا نحدد من يتحمله في ملف واقعي أو إن كان له بند آخر. لم نعط تلك المعلومات. الرسوم الداخلية تظهر حدود المقارنة الحسابية، ولا تقدم كشف مطالبة أو رأي خبير أو حكمًا على حالة تأمينية. هذا الفصل يسمح بفهم معنى الحد الموسع بوصفه سقفًا محدودًا في النموذج، دون تحويل الحدود العددية إلى وعود أو قرارات لم نستند فيها إلى وثيقة ومعلومات خاصة.
زيادة الحد لا تحدد نسبة زيادة القسط
النسبة التي طبقناها تخص حد المسكن، لا قسط التأمين الذي يدفعه صاحب الوثيقة. لم نعط سعرًا للملحق أو قسطًا قبل إضافته وبعدها، لذلك لا نستطيع حساب نسبة تغير القسط من أمثلتنا. لا تضرب قسطًا افتراضيًا في ربع ثم تسمي الناتج سعر زيادة التغطية، لأن هذه العلاقة لم تدخل إلى البيانات. تستطيع أن تحدد الحقل الناقص في ورقة المقارنة، وهو معلومة السعر الخاصة بالعرض الذي تقرأه، دون ملئه من نسبة الحد أو من مبلغ الزيادة النقدية.
لنفترض أن ورقة تعليمية تحمل خانة للقسط لكنها تترك قيمتها مجهولة، وتعرض في خانات أخرى الأساس والزيادة والمجموع. الخانات الثلاث الأخيرة معلومة في تمريننا، أما الأولى فلا تزال مجهولة. لا يعني ذلك أن القسط صفر أو أنه ثابت أو أنه ارتفع بالنسبة نفسها؛ يعني أن هذه الورقة لا تحتوي ما يلزم للإجابة. هذا الفصل يساعد من يقرأ بطاقة تأمين على تحديد السؤال الذي أجاب عنه الرقم، بدل جعل كل نسبة ظاهرة قاعدة لكل مبلغ يظهر إلى جانبها في صفحة العرض.
وكذلك لا نحسب من الحد الموسع تغيرًا في سعر بيع المنزل أو قيمته السوقية. لم نعط سعر بيع في هذا المقال، ولم نحدد طريقة تقييم. قد تتشابه وحدة المال بين الحد وسعر عقار، لكنهما يصفان حقلين مختلفين في البيانات. لذلك لا تجعل زيادة حد مؤلف بنسبة معينة زيادة في قيمة مبنى أو ثروة صاحبه. حتى مبلغ الزيادة نفسه هنا نتيجة نسبة على أساس معطى، وليس مبلغًا صرفناه أو استثمارًا أو تقييمًا يثبت حقًا في مال أو تغيرًا في سوق.
يمكن تنظيم بطاقة مقارنة مستقلة لكل سؤال: ما الحد الكلي بعد الزيادة؟ ما القسط المعروض؟ ما تقدير التكلفة الذي يخص البند؟ وما حالة المبلغ الفعلي إن كانت هناك مطالبة؟ لا تحتاج إلى اختراع أرقام لكل بطاقة كي تبدو الورقة كاملة. احفظ ما أعطي منها واترك الناقص واضحًا، ثم قارن الحقول المتطابقة فقط. بهذه الطريقة يظل حساب الخمسة والعشرين بالمئة مفيدًا في موضعه، ولا يتحول إلى تفسير شامل للتسعير أو تقييم الممتلكات لم يقدم له المصدر أو التمرين بيانات.
نطاق المبنى لا ينتقل تلقائيًا إلى المحتويات
يربط شرح Kin التغطية الممتدة بنطاق تغطية هيكل المسكن الذي يسميه Coverage A.[1]
لذلك لا ننقل نسبة الزيادة التي ناقشناها إلى كل عنصر داخل المنزل أو إلى حد بند آخر. إذا كانت الورقة التي تقرأها تعرض حدًا للمبنى وحدًا للمحتويات وحدًا لتغطية مختلفة، فاحتفظ بهوية كل حقل. لم نضف في أمثلتنا قيمة لمجوهرات أو أثاث أو سكن بديل، ولا نعطيها حدودًا من نسبة المسكن. وجودها في المنزل لا يجعل أرقامها جزءًا من الحساب الذي عرفناه، كما لا يثبت أنها غير مشمولة في وثيقة فعلية. إنها بيانات لم تدخل إلى نموذجنا وتحتاج نطاقها الخاص.
يمكن تسمية الرسم «حد المسكن في المثال» بدل عنوان عام مثل «حد كل الممتلكات». هذا الاختصار البسيط في هوية العنوان يمنع توسع المعنى عند مشاركة الصورة وحدها. وكذلك عند نسخ المجموع إلى جدول، ضع اسم البند إلى جواره، ولا تكتب فقط «المبلغ النهائي». الرقم الذي يحسب جزءًا محددًا لا يصف مجموع حدود مختلفة لم تجمعها، ولا يقدم نتيجة عن موجودات لم نعطها قيمة. تبقى هوية البند مرتبطة بالأساس والنسبة في كل انتقال للبيانات.
ولا يثبت اسم التغطية وحده تحقق كل شروط ملحق في حالة واقعية. نحن أعطينا الأهلية وبقية الشروط فرضًا للحساب، ولم نستخرجها من وقوع تكلفة فوق الحد. قد يستطيع التمرين إظهار أن رقمًا أكبر من سقف، لكنه لا يقرر إن كانت الخسارة مشمولة أو الملحق مضافًا أو شروطه مستوفاة في ملف. لا تحول اختبار الحجم العددي إلى اختبار أهلية. احفظ السؤالين منفصلين حتى يستطيع من يقرأ الورقة رؤية المعلومة التي يعرفها والمعلومة التي ما زالت تحتاج دليلًا من الوثيقة والملف.
ما الذي يحتاجه تفسير نسبة في وثيقة؟
ابدأ بالعبارة التي تعرف النسبة والأساس: هل تتحدث عن زيادة فوق حد، أم عن إجمالي نسبة إلى ذلك الحد، وما البند الذي يخصه؟ ثم احتفظ بمبلغ الأساس كما ورد ومصدره ووحدته. في المثال عرفنا كل ذلك مباشرة، ولهذا استطعنا إعادة الحساب. أما رقم مثل مئة وخمس وعشرين في بطاقة لا توضح معناه، فلا يصبح إجماليًا أو إضافيًا لمجرد مطابقته رقمًا في مقالنا. معرفة حدود السؤال هنا أهم من اختيار قراءة تجعل الناتج أكبر أو أكثر جاذبية في عنوان.
اقرأ أيضًا نطاق المبالغ التي تريد مقارنتها. إذا كانت التكلفة المعطاة تخص جزءًا مختلفًا أو تشمل مبالغ لم يشملها حدك، فلن تصبح المقارنة مناسبة لمجرد توحيد العملة. لم نعط اختلافات من هذا النوع في حالاتنا؛ ثبتنا النطاق كي نركز على السقف والنسبة. إذا انتقلت إلى ملف آخر، فستحتاج إلى تعريف المبلغين قبل استخدام طريقة الأصغر أو طرح الفرق. الحساب الصحيح على مبلغين غير متطابقين في الغرض قد ينتج عددًا واضحًا، لكنه لا يجيب السؤال الذي وضعته فوق الجدول.
والتحمل والاقتطاعات والحدود الأخرى ومعلومات الاعتماد والتوقيت ليست أصفارًا في عقد لأننا استبعدناها من التمرين. إذا لم تكن بياناتها متاحة في ملف، فسجلها مجهولة بدل مسحها من الحساب دون بيان. كذلك لا تسم الفرق فوق الحد دفعًا مطلوبًا من شخص إذا لم تملك ما يحدد بقية النطاق. يمكنك عرض مقارنة سقف تعليمية مع إبقاء الأسئلة الأخرى مفتوحة في مواضعها، ولا تحتاج إلى إنتاج مبلغ صافي يبدو كاملًا إذا كانت المعلومات التي يحتاجها ذلك المبلغ لم تكتمل.
وحين تكتب النتيجة، استخدم وصفًا يطابق الأدلة. «حد محسوب من أساس ونسبة معطيين» يصف ما فعلناه، و«تعويض مستحق» أو «مبلغ وصل» يحتاج معلومات أخرى. لا تجعل الأعداد الكبيرة أو النسب الدقيقة تمنح الورقة صفة تقرير تقييم أو رأي قانوني أو تسوية فعلية. الأمثلة أداة لفهم النسب والحدود، ومصدرنا شرح منشور مسمى. لم نراجع وثيقة شخص أو نعتمد قيمة مبنى، ولذلك لا نبني من الورقة توصية بتخفيض حد أو شراء ملحق أو مطالبة بمبلغ معين.
ملخص يحفظ الأساس والجزء والكل
احفظ في ورقة التمرين الأساس والنسبة الإضافية ومبلغ الإضافة والمجموع، ثم أي تكلفة تقارنها بذلك المجموع. لا تمح مبلغ الإضافة بعد حساب الكل، لكنه لا يحتاج إلى الجمع مرة ثانية مع الكل عند وصف الحد. كذلك أبق عبارة «من الأساس» قرب نسبة الإجمالي، حتى لا تتحول لاحقًا إلى نسبة زيادة جديدة في ملاحظة مختصرة. هذه التسميات تسمح بإعادة الحساب دون الرجوع إلى قصة طويلة، وتكشف موضع الخطأ إذا استخدمت نسبة الكل كما لو كانت جزءًا فوق الأساس.
يمكن مراجعة النتيجة في اتجاهين. جمع الأساس ومبلغ الزيادة يعطي الحد الكلي، وطرح الأساس من الحد الكلي يعيد مبلغ الزيادة. ثم مقارنة الزيادة بالأساس تعيد النسبة الإضافية التي أعطيناها. هذه مراجعة حسابية مستقلة عن تحديد الأهلية أو تقدير تكلفة بناء فعلية، ولا تثبت أن مبلغًا اعتمد أو دفع. فائدتها أن تظل العلاقة بين الحقول واضحة، وألا تحاول إصلاح اختلاف في التسمية بتغيير الأرقام حتى يبدو الناتج معقولًا دون معرفة معنى العملية التي أنتجته.
الرسمان في المقال من إعدادنا: الأول يفصل النسبة الإضافية عن الحد الكلي، والثاني يقارن ثلاث تكاليف بسقف مؤلف. لا يمثلان وثيقة أو مبنى فحصناه أو تحويلًا ماليًا، ولا يصح تقديمهما شاهدًا على نتيجة مطالبة. احفظ تعليق المثال وشروطه إذا شاركت الصورة، خصوصًا افتراض استيفاء بقية الشروط واستبعاد المبالغ الأخرى من التمرين فقط. الصورة تساعد على قراءة العلاقة العددية، لكن سهولة رؤيتها لا تجعلها بيانات شخصية أو نتيجة يمكن نقلها تلقائيًا إلى عقد آخر.
النتيجة العملية أن الزيادة والحد الكلي حقلان مختلفان، وأن النسبة تحتاج أساسًا معلومًا ونطاقًا مسمى. في المثال أضفنا ربع الأساس إليه، فصار الكل واحدًا وربعًا منه، ثم قارنّا تكاليف معطاة بسقف محدود. لم نستنتج قسطًا أو قيمة بيع أو تغطية محتويات من تلك النسبة، ولم نجعل الجزء غير المستخدم رصيدًا نقديًا. عندما تبقى هذه الحدود في الملخص، تستطيع فهم نسبة التغطية الإضافية دون إضافة الإجمالي مرة أخرى أو تحويل سقف حسابي إلى وعد تعويض.
المصادر ومتابعة القراءة
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.