
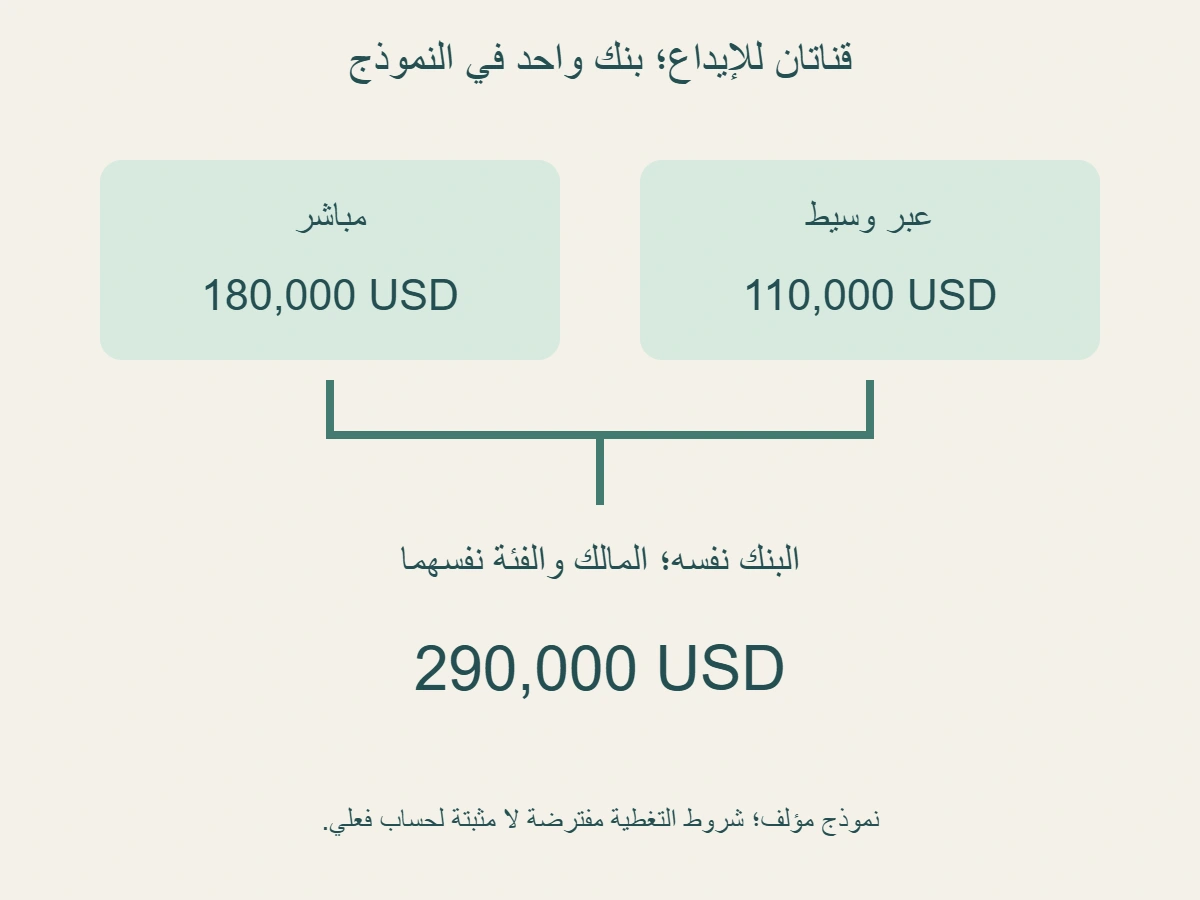
تجميع الودائع المباشرة وعبر وسيط في تأمين FDIC يعتمد على البنك والمالك وفئة الملكية، لا عدد التطبيقات التي تعرض الرصيد. قد يصل مال الشخص إلى البنك نفسه من قناتين، فلا يصبح لكل قناة حد مستقل لمجرد اختلاف اسمها. نوضح هذه الفكرة في نطاق النظام الأمريكي، بأرصدة مؤلفة وشروط معلنة، دون تقرير تغطية حساب فعلي أو تعميم القاعدة على أنظمة ضمان الودائع في البلدان العربية.
الخلاصة السريعة
تتبعي البنك الذي يحتفظ بالوديعة، ثم المالك الفعلي وفئة الملكية، قبل جمع حدود تبدو منفصلة على الشاشات.
- وفق FDIC، التغطية العابرة للودائع عبر طرف ثالث طريقة تغطية مشروطة وليست فئة ملكية مستقلة. تجمع الودائع المؤهلة مع ودائع المالك الأخرى في الفئة نفسها لدى البنك المؤمن نفسه. [1]
- يتطلب تطبيقها ملكية فعلية لصاحب المال، وسجلًا مصرفيًا يبين علاقة الوكالة، وسجلات تحدد أصحاب الأموال وحصصهم. اسم التطبيق أو ظهور شعار وحده لا يثبت هذه الشروط. [1]
- في نموذج مؤلف لمالك منفرد وفئة واحدة وبنك مؤمن واحد، نفترض تحقق الشروط ووجود 180 ألف دولار مباشرة و 110 آلاف عبر وسيط؛ الإجمالي 290 ألفًا.
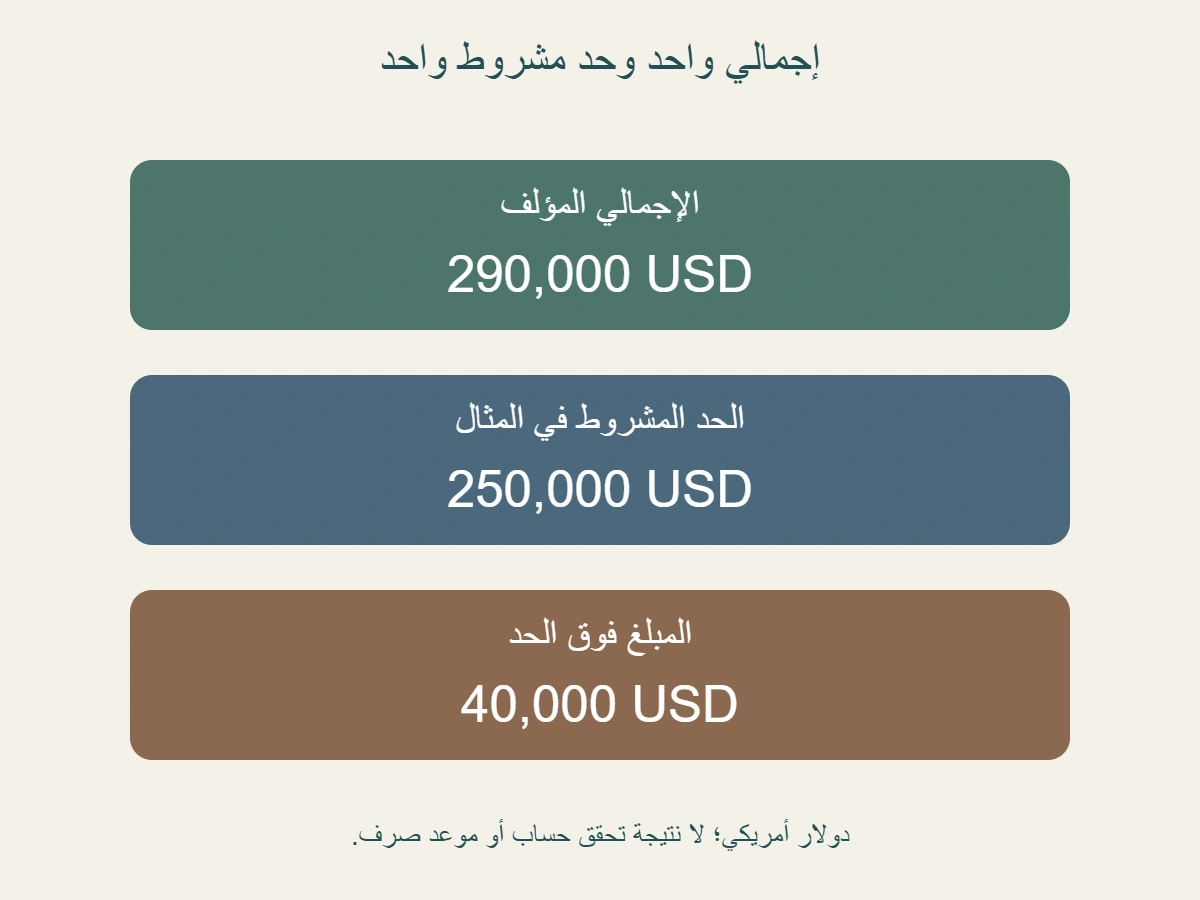
- حد الفئة المفترض تطبيقها في هذا النموذج 250 ألف دولار؛ لذلك يقع 40 ألفًا فوق الحد، وليس لكل قناة حد 250 ألفًا مستقلًا. هذا حساب مشروط، لا تحقق لحساب أو تطبيق معين. [1]
- لا تطبقي النموذج إذا كان البنك أو المالك أو فئة الملكية أو أهلية الرصيد مجهولًا. المعلومة المفقودة لا تعني صفر رصيد أو انعدام تغطية مؤكدًا.
- الحساب هنا للودائع في نطاق FDIC الأمريكي، ولا يثبت حماية كل منتج يعرضه الوسيط أو حماية من كل تعطل للتطبيق أو ضمان وقت السحب.
- احتفظي بالبنك الفعلي والمالك والفئة والقيم وتاريخها ومصدرها في سجل واحد. راجعي التجميع عند تغير المسار أو الأرصدة، دون تحويل هذا المثال إلى توصية بتحويل المال.
التغطية العابرة ليست حدًا جديدًا باسم الوسيط
تصف FDIC التغطية العابرة بأنها تأمين أموال توضع لدى بنك مؤمن من خلال طرف ثالث، مع النظر إلى المالك الفعلي عند استيفاء الشروط. وتوضح أن هذه الطريقة ليست فئة ملكية مستقلة؛ فطريقة وصول المال لا تلغي تجميعه مع ودائع المالك الأخرى في الفئة نفسها لدى البنك نفسه. [1]
قد تعرض واجهتان رصيدين مختلفين وتمنح كل واحدة منهما اسمًا تجاريًا مستقلًا. هذه الصورة على الشاشة لا تجيب وحدها عن السؤال الذي نناقشه: أين يحتفظ بالوديعة، ولمن تعود، وفي أي فئة توصف ملكيتها؟ إذا بدأنا من عدد الواجهات، فسنجمع حدودًا قبل معرفة وحدات التجميع. أما إذا بدأنا من البنك والمالك والفئة، فسنستطيع تمييز قنوات مختلفة تقود إلى موضع واحد عن معلومات تشير بالفعل إلى مواضع مختلفة. لا يكفي التشابه في اللون أو الاختلاف في الاسم لإثبات أي من الحالين.
نستخدم كلمة «عابرة» هنا لتقريب معنى النظر من حساب الطرف الثالث إلى صاحب الأموال وفق الشروط، وليس لوصف تحويل فوري أو سرعة انتقال للمال. لا نستنتج منها أن الرصيد وصل إلى البنك في لحظة معينة أو أن كل مرحلة سابقة في المسار مؤمنة. كذلك لا تعني أن المؤسسة التي تعرض التطبيق أصبحت بنكًا مؤمنًا بذاتها. ينبغي إبقاء معنى المصطلح مرتبطًا بالترتيب الذي تصفه الوثائق، بدل تحميله وعودًا تقنية أو تجارية لا تتضمنها قاعدة التجميع.
هدف هذه المقالة تفسير علاقة القنوات بوحدة التجميع، وليس تصنيف جميع أشكال الحسابات. سنثبت في المثال بنكًا واحدًا ومالكًا منفردًا وفئة واحدة، حتى لا تختلط مسألة القناة بمسائل ملكية أخرى. عندما تتغير هذه المعطيات، لا يصبح الحساب السابق صالحًا تلقائيًا بمجرد استبدال اسم شخص أو جهة. يحتاج الوصف الجديد إلى تحديد معطياته الخاصة. لذلك نعرض الأرقام مع نطاقها وشروطها، ونترك المعلومات التي لم تثبت خارج نتيجة حساب مشروطة لا تقدم نفسها ضمانًا عامًا.
الاسم التجاري لا يجيب عن سؤال البنك الفعلي
تخيلي سجلًا فيه حساب ظاهر في تطبيق أول، ورصيد ظاهر في تطبيق ثان، وحساب فتح مباشرة لدى بنك. قبل إجراء أي جمع للحدود، أنشئي عمودًا للبنك الذي يحتفظ بكل وديعة بحسب الوثائق المتاحة. لا تكتبي اسم التطبيق في هذا العمود إلا إذا كان هو الاسم المصرفي الذي يخص الحالة فعلًا. إذا لم يحدد المستند البنك، اكتبي أن المعلومة غير متحققة. هذه الخانة مهمة لأننا نحاول مطابقة المكان الذي يحتفظ بالمال، لا الجهة التي تسهل الوصول إلى عرضه.
قد يحتاج الأمر إلى قراءة جزء معين من اتفاق الحساب أو بيان توزيع الأموال أو وصف الخدمة. لا نفترض أن كل خدمة تقدم هذه البيانات بالطريقة نفسها، ولا أن القائمة العامة للشركاء تحدد أين يوجد رصيدك أنت في وقت معين. افصلي بين أسماء محتملة يذكرها وصف البرنامج وبين تعيين يخص الرصيد الذي تراجعينه. إذا ذكرت الوثيقة مجموعة بنوك دون توزيع مرتبط بالرصيد، فلا تختاري واحدًا منها عشوائيًا كي يكتمل السجل. يكون السؤال التالي عن علاقة ذلك الرصيد بأحد هذه الأسماء.
احتفظي بمصدر كل اسم مع تاريخ القراءة، لأن سجلًا قديمًا لا يثبت بالضرورة مسارًا أحدث. لا نزعم هنا أن خدمة معينة تغير بنكها دوريًا، بل نوضح حدود ما تستطيع المعلومة المؤرخة إثباته. إذا حصلت على بيان جديد يناقض القديم، ضعيهما في التسلسل الزمني وراجعي النقطة التي تغيرت. لا تدمجي أسماء من فترتين مختلفتين في إجمالي واحد ثم تعرضيه كأنه لقطة متزامنة. القراءة الزمنية جزء من صحة المطابقة بين البنك والأرصدة.
وفي نموذجنا سيكون اسم البنك واحدًا في السطرين، رغم أن طريق الإيداع يختلف. نكتب «بنك المثال» في السطر المباشر وفي السطر الذي يمر عبر وسيط، ولا نعطي اسمًا لمنتج فعلي. هذا الاختيار يجعل التمرين قابلًا للفهم دون الإيحاء بأننا فحصنا عقد شركة بعينها. إذا أردت تطبيق الفكرة على سجل حقيقي، فابدئي بجمع الوثائق التي تخصه، ولا تستبدلي اسم النموذج باسم تطبيق ثم تعتبري الافتراضات قد تحققت بمجرد ذلك الاستبدال.
تحققي من معنى المالك والفئة قبل استعمال الجمع
يفترض المثال أن الأموال تخص شخصًا واحدًا فعلًا، وأن الرصيد المباشر والرصيد عبر الوسيط يقعان في فئة الملكية نفسها. كلمة «الشخص نفسه» لا تلغي الحاجة إلى تحديد كيفية وصف الملكية في الحسابين. لا نقدم هنا قواعد للفئات المشتركة أو حسابات الثقة أو ترتيبات الشركات، ولا نخلطها مع المثال المنفرد. إذا كانت الوثائق تشير إلى وصف ملكية مختلف، يجب أن تتوقف مطابقة المثال عند هذه النقطة حتى تتضح القاعدة ذات الصلة بذلك الوصف.
تأتي شروط الملكية والسجلات قبل النتيجة الحسابية. في افتراضنا، صاحب الأموال هو المالك الفعلي، والطرف الثالث يحتفظ بها بالنيابة عنه وفق ترتيب مستوف للشروط. هذه جملة افتراضية لتحديد النموذج، وليست إثباتًا لتحقق الشروط؛ فالتحقق يحتاج إلى مستندات تخص الحالة. قد يظهر اسم مستخدم واحد على أكثر من شاشة، لكنه لا يثبت بمفرده كل علاقة قانونية بين المستخدم والوسيط والبنك. الاحتفاظ بهذه الحدود يمنع تحويل سهولة تسجيل الدخول إلى دليل على شكل الملكية.
يمكن تنظيم المراجعة بأسئلة منفصلة: من يملك الأموال بحسب المستند، وما الصفة التي تبينها السجلات المصرفية، وأين توجد البيانات التي تحدد هوية المالك وحصته؟ لا نفترض إجابة نعم لمجرد وجود إعلان عام عن التأمين. وفي المقابل لا نحكم بانعدام التغطية لمجرد أنك لم تعثري بعد على مستند معين. غياب المعلومة من ملفك الشخصي يختلف عن إثبات أن الشرط غير مستوف في السجلات المعنية. سجلي ما قرأت فعلًا وما يحتاج إلى توضيح.
الفرق بين «مفترض» و«متحقق» يجب أن يظهر في عنوان المثال أيضًا. سنقول إن الشروط مفترضة، ثم نجمع الأرصدة. إذا تغير هذا الوصف إلى حالة فعلية، فلا يكفي الاحتفاظ بالنتيجة الرقمية نفسها؛ ينبغي مراجعة أهلية المدخلات ووحدة تجميعها. قد تكون عملية الجمع صحيحة حسابيًا، لكن السؤال عن الحد المعمول به لا يجد جوابًا صحيحًا إن كان وصف المالك أو البنك أو الفئة خاطئًا. الدقة في المدخلات تسبق الدقة في كتابة الأصفار.
نموذج 180 ألفًا مباشرة و 110 آلاف عبر وسيط
نعطي النموذج رصيدًا مباشرًا قدره 180 ألف دولار أمريكي، ورصيدًا عبر وسيط قدره 110 آلاف دولار أمريكي. نفترض أن الرصيدين ودائع مؤهلة، وأنهما يخصان المالك المنفرد نفسه في الفئة نفسها لدى البنك المؤمن نفسه، وأن شروط التغطية العابرة مستوفاة. نفترض كذلك عدم وجود أرصدة أخرى تدخل هذا الإجمالي، وأن القيم المعطاة هي الأرصدة ذات الصلة في اللحظة الافتراضية التي نراجعها. لم نأخذ هذه القيم من عميل أو كشف حساب فعلي.
الجمع 180 ألفًا مع 110 آلاف يعطي 290 ألف دولار. لا يتغير الإجمالي لأن الشاشة الأولى تعرض المال مباشرة والثانية تعرضه عبر وسيط. الوحدة هنا بنك المثال مع المالك والفئة المثبتين في الافتراض، ولذلك نحتاج إلى مجموع الرصيدين. يمكن عرضهما في سطرين لبيان المسار، ثم إضافة سطر مجموع واحد. لا نفتح سطر حد مستقل لكل مسار داخل النموذج؛ فهذا يعيد إدخال اختلاف القنوات في موضع افترضنا أن التجميع يربطه بالبنك والمالك والفئة.
نستخدم حدًا قدره 250 ألف دولار في هذه الحالة المشروطة، ثم نطرح الحد من الإجمالي 290 ألفًا. النتيجة 40 ألف دولار فوق الحد في النموذج. هذا لا يعني أننا حددنا موعد دفع أو مقدار استرداد فعلي أو مصير المبلغ الزائد في حالة حقيقية. لم تحدث واقعة فشل مصرفي في التمرين، ولم تفحص جهة مختصة ملكية الأرصدة. الرقم يبين أثر الجمع على المقارنة مع حد مفترض تطبيقه، وتبقى النتيجة مرتبطة بكل الافتراضات التي سبقت الحساب.
لو حسب القارئ 180 ألفًا أقل من 250 ألفًا و 110 آلاف أقل منه أيضًا، ثم استنتج أن الإجمالي داخل حدين منفصلين، فسيكون قد راجع كل قناة على حدة بدل مراجعة وحدة النموذج. الخطأ لا يقع في المقارنة الصغيرة نفسها، بل في استعمالها بديلًا عن التجميع المطلوب. أعيدي كتابة إجمالي 290 ألفًا أولًا، ثم قارنيه بالحد الواحد. تساعد هذه الخطوة على رؤية المبلغ الزائد دون إخفائه خلف سطرين يبدو كل منهما منخفضًا حين يقرأ وحده.
التطبيق المجهول أو الفئة المجهولة لا يعطيان نتيجة جاهزة
إذا كان البنك الفعلي مجهولًا، فلا يصح أن تضعي كل رصيد عند بنك مختلف لمجرد اختلاف التطبيقات. ولا يصح أن تضعيها كلها عند البنك نفسه دون دليل. المجهول يبقى مجهولًا إلى أن تتوفر بيانات تربطه بمكان معين. يمكنك إجراء حسابات افتراضية معنونة لتفسير ما يتغير لو كان البنك واحدًا، لكن لا تعرضي هذه الحسابات على أنها وصف الرصيد القائم. يجب أن يظهر الفاصل بين الحالة التي نتصورها والحالة التي أثبتتها الوثائق.
وينطبق ذلك على فئة الملكية. لا نستنتج من عدد الحسابات عدد الفئات، ولا نوزع المال على فئات مختلفة لمجرد أن الأسماء المختصرة في الواجهات تختلف. إذا لم تتضح الفئة، اكتبيها ضمن نقاط التحقق بدل إدخال حد مرجح في الحساب. نحن لا نضع في هذا المقال جدولًا لفئات النظام كلها، ولذلك لا نعد معرفتنا بحد الحالة المنفردة معرفة كافية لتصنيف أي حساب جديد. نقل الحد من مثال معلوم إلى فئة غير معلومة يضيف افتراضًا لم يعلن.
أما عدم العثور على تفاصيل السجلات، فلا يعني أن حصة المالك صفر أو أن التأمين معدوم تلقائيًا. يمكن أن تكون المعلومة غير متاحة للقارئ في المستند الذي فتحه، بينما السؤال الحقيقي يتعلق بالسجلات التي تقتضيها القاعدة. لا نقرر هنا نتيجة ترتيب فشل في شرط معين، ولا نقسم حدًا بين مستخدمين على أساس تخمين. نوضح أن النموذج المستوفي للشروط لا يحل حالة لم تتحقق شروطها بعد، وأن نتيجة الحساب ينبغي أن تتوقف حيث تتوقف المعلومات الموثقة.
من المفيد كذلك فصل إجمالي معروف عن رصيد إضافي مجهول. إذا كنت تعرفين سطرين ولا تعرفين هل يوجد سطر ثالث داخل الفئة نفسها، فلا تسمّي مجموع السطرين إجماليًا كاملًا للحالة. اكتبي أنه مجموع القيم المتاحة فقط، وأن اكتماله يحتاج إلى مراجعة البقية. افترضنا في نموذجنا عدم وجود تلك الأرصدة حتى تصبح النتيجة محددة. أما في ملف آخر فإن نسيان هذا الافتراض قد يجعل فرق 40 ألفًا يبدو حاسمًا رغم أن المدخلات لم تغط كل ما يجب جمعه.
المبلغ المعروض والتاريخ وعدد السطور أمور مختلفة
قد يظهر رصيد واحد في أكثر من مستند: واجهة الوسيط، ثم بيان يوضح موقع إيداع المال نفسه. لا تجمعيهما بوصفهما مالين إضافيين إن كانت الوثائق تصف الأصل نفسه من زاويتين. هذه مسألة منع العد المزدوج قبل تطبيق أي حد. أنشئي معرّفًا داخليًا للسطر الذي تتبعه البيانات، ثم اربطي به المستندات الداعمة. لا نفترض أن كل رقم متساو في مستندين يمثل المال نفسه؛ بل نحتاج إلى مطابقة تفسر العلاقة، بدل الحكم من التشابه العددي فقط.
وفي المقابل لا تحذفي رصيدًا مستقلًا لأنه يحمل اسمًا شبيهًا بآخر. عدد الصفوف ليس أساسًا كافيًا لمعرفة عدد الودائع المستقلة، كما أن عدد التطبيقات ليس أساسًا كافيًا لمعرفة عدد البنوك. راجعي وصف السطر ومصدره وتاريخه، ثم حددي هل هو تفصيل لصف أكبر أم قيمة إضافية. عند وجود إجمالي مع تفاصيل تحته، قد يؤدي جمع الإجمالي وتفاصيله إلى تضخيم المال. احتفظي بالإجمالي مرجعًا للمطابقة إذا كانت التفاصيل هي التي تستخدمينها في الحساب.
يجب أن تعود الأرصدة التي تجمعينها إلى نطاق زمني متسق. رصيد اليوم في قناة ورصيد قديم في قناة أخرى لا يصنعان تلقائيًا لقطة لحظة واحدة. لا نقدم هنا طريقة لحساب تغيرات يومية أو تدفقات بين القناتين؛ نكتفي بإظهار أن النموذج حدد لحظة افتراضية واحدة. إذا احتجت إلى مقارنة فعلية، سجلي تاريخ كل قيمة وما إذا كانت لقطة رصيد أو حركة مالية. الحركة التي نقلت مالًا بين مسارين لا ينبغي أن تتحول إلى رصيد إضافي بمجرد ظهورها في سجلين.
وضوح الوحدة النقدية جزء آخر من اكتمال السجل. جميع قيم مثالنا بالدولار الأمريكي، ولذلك أجريت عملية الجمع دون تحويل عملات. لا تطبقي الأرقام نفسها على أرصدة تحمل وحدات مختلفة، ولا تجعلي اسم النظام الأمريكي دليلًا على أن كل قيمة ظهرت في الملف دولار. إذا كانت البيانات تتطلب تحويلًا، فهذه عملية إضافية تحتاج إلى قواعدها وتاريخها. لم نعط سعر صرف أو نعتمد قاعدة لتحويل وديعة أجنبية، ولذلك لا يحتوي الرسم على إجابة لذلك السؤال.
حدود التأمين لا تعني حماية كل ما تعرضه الواجهة
أسمينا مدخلات المثال ودائع مؤهلة وفرضنا ذلك صراحة، ولم نفترض أن كل رصيد يظهر في التطبيق وديعة من النوع نفسه. قد تحتاجين أولًا إلى تحديد المنتج الذي يمثله السطر قبل التفكير في التجميع. لا تستخرجي وصف المنتج من لون الرصيد أو من وجود كلمة نقدية عامة، ولا تحولي رقمًا يتعلق بمنتج مختلف إلى وديعة داخل النموذج دون مصدر يبرر التصنيف. الحساب الذي أجريناه يستند إلى وصف محدد للمدخلات، ولا يصنف تلقائيًا باقي أجزاء الواجهة.
كذلك لا يثبت حد الودائع سلامة التطبيق من كل تعطل تقني أو سرعة الوصول إلى الرصيد في كل وقت. لا نعالج في المقالة انقطاع الدخول أو توقف خدمة طرف ثالث أو نزاعًا حول تحويل لم يكتمل. هذه أحداث مختلفة عن مقارنة ودائع مؤهلة بحد داخل النموذج المعطى. استخدام كلمة تأمين دون تحديد موضوعها قد يوحي للقارئ بضمان شامل؛ لذا نحافظ على وصف الوديعة والبنك والملكية، ولا ننسب لهذه المقارنة جوابًا لكل مشكلة قد تحدث أثناء استعمال المنصة.
إذا عرض إعلان رقمًا كبيرًا، فلا نقارنه بنموذجنا قبل معرفة كيف تشكل ذلك الرقم وما الافتراضات التي يقوم عليها. قد يشير الإعلان إلى ترتيب آخر أو بنوك متعددة أو نطاق لا يخص الرصيد الذي تراجعينه. لا نؤكد هنا صحة إعلان معين أو خطأه، ولا نفترض توزيع المال على قائمة بنوك بمجرد ظهورها في مادة تعريفية. المطلوب قراءة المسار الذي يخص الحالة، ثم التمييز بين حد معلن في وصف عام وحساب يعتمد على أرصدة وملكية مثبتة.
ولا يتحول المبلغ فوق الحد في الرسم إلى توقع خسارة مؤكدة أو نصيحة بسحب المال فورًا. لم نحسب احتمالات فشل أو عوائد أو تكاليف انتقال، ولم نراجع ظروف شخص معين. الفائدة التي يقدمها المثال هي رؤية أثر وحدة التجميع على مقارنة عددية مشروطة. إذا احتاجت حالة حقيقية إلى تحديد تغطيتها أو اتخاذ قرار مالي، فالمعلومات الناقصة والعقود ذات الصلة جزء من ذلك العمل. لا تملأ العملية الحسابية وحدها هذه الفراغات ولا تحل محل تحقق يخص الحالة.
احتفظي بسجل واحد للمصدر والافتراض والنتيجة
اجمعي في السجل اسم البنك الفعلي كما ورد في المصدر، وصاحب الأموال، وفئة الملكية التي تتحققين منها، والقيمة والوحدة وتاريخ الرصيد، وطريق الإيداع، والمستند الذي يربط هذه البيانات. أضيفي خانة منفصلة للشروط غير المتحققة بدل دمجها في ملاحظة عامة مبهمة. إذا تغير البيان، يمكنك مراجعة السطر المعني دون إعادة بناء الملف من أسماء تطبيقات حفظتها في الذاكرة. السجل المنظم يسمح بفهم لماذا جمعت قيمة معينة مع قيمة أخرى.
احفظي الحساب بجوار مدخلاته، لا في ملف منفصل بعنوان «المبلغ المؤمن» دون شروط. في نموذجنا نكتب 180 ألفًا مباشرة و 110 آلاف عبر وسيط، مع بنك واحد ومالك منفرد وفئة واحدة وشروط مفترضة. ثم نكتب مجموع 290 ألفًا، والحد المشروط 250 ألفًا، والفرق 40 ألفًا. لا نلصق هذه النتيجة بحساب حقيقي لم نراجع بياناته، ولا نغير اسم البنك وحده ونبقي الشروط القديمة كأنها صحيحة تلقائيًا للحالة الجديدة.
يمكن أن تراجعي السجل بسؤالين عمليين: هل كل سطر يمثل قيمة مستقلة من اللحظة التي نقارنها، وهل وحدة تجميعه معلومة بالفعل؟ السؤال الأول يمنع العد المزدوج والمزج الزمني، والثاني يمنع جعل القناة فئة مستقلة. إذا احتاجت إحدى الإجابات إلى بيان إضافي، سجلي السؤال المحدد الذي سيحل النقص. الطلب المحدد، مثل تعيين البنك الذي يحتفظ برصيد معين، أكثر قابلية للمراجعة من سؤال واسع عن كون التطبيق آمنًا في جميع الظروف.
هذه القراءة تخص طريقة موضحة في نظام FDIC الأمريكي. لا تنقلي حد 250 ألف دولار أو شروطه إلى بنك في بلد آخر لأن عبارة ضمان الودائع تبدو متشابهة. كما لا تعدي رسمين أصليين في المقالة دليلًا على حساب مصرفي اختبرناه؛ فقد صمما من قيم افتراضية لتوضيح التجميع. النتيجة التي يمكن الاحتفاظ بها هي أن القناة وحدها لا تكفي لتحديد حد مستقل، وأن الحساب يحتاج إلى بنك ومالك وفئة ومدخلات متحققة. وما بقي مجهولًا ينبغي أن يظهر مجهولًا بجانب النتيجة.
المصادر ومتابعة القراءة
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.