
الفائدة المحسوبة مسبقًا وفائدة الرصيد المتبقي تصفان طريقتين للاحتساب، ولا يكفي قسط ثابت أو نسبة ثابتة لتحديد أيهما في قرض السيارة. قد تدخل دفعة إضافية في حساب الرصيد الذي تحسب عليه الفائدة التالية، بينما لا تعيد طريقة أخرى الحساب بالآلية نفسها. نوضح الفرق بأمثلة مؤلفة، مع فصل أثر شهر واحد عن تكلفة القرض كله، وفصل مجموع الأقساط الباقية عن مبلغ الإغلاق الفعلي.
الخلاصة السريعة
راجعي طريقة الاحتساب وتخصيص الدفعة وتاريخ قيدها، قبل افتراض أن كل مبلغ إضافي يخفض الفائدة بالطريقة نفسها.
- يميز CFPB، في شرح قرض السيارة الأمريكي، بين احتساب الفائدة على الرصيد القائم يوميًا أو شهريًا، واحتساب إجمالي الفائدة مقدمًا وإدخاله في جدول الدفعات. [1]
- ثبات القسط أو المعدل لا يثبت الطريقة. قارني اسم الأساس الذي تحسب عليه الفائدة، لا شكل الأقساط وحده.
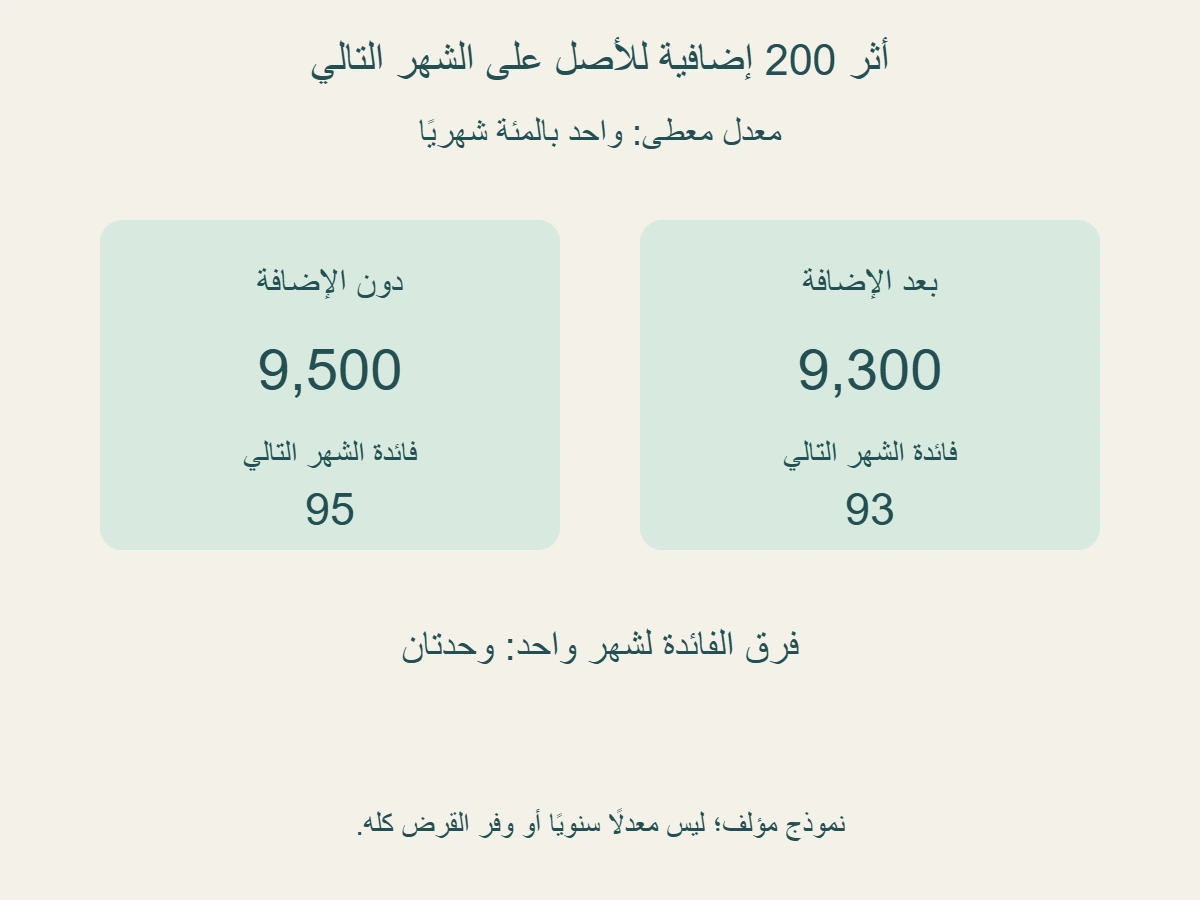
- في نموذج شهري مؤلف، أصل 10000 ومعدل معطى 1% شهريًا يعطيان فائدة 100. قسط 600 يخفض الأصل 500 ، فيبقى 9500. المعدل ليس سنويًا أو APR.
- إذا قيدت 200 إضافية للأصل بعد القسط الأول فورًا، يصبح الرصيد 9300. فائدة الشهر التالي 93 بدل 95 ؛ فرق وحدتين لذلك الشهر، لا وفر القرض كله.
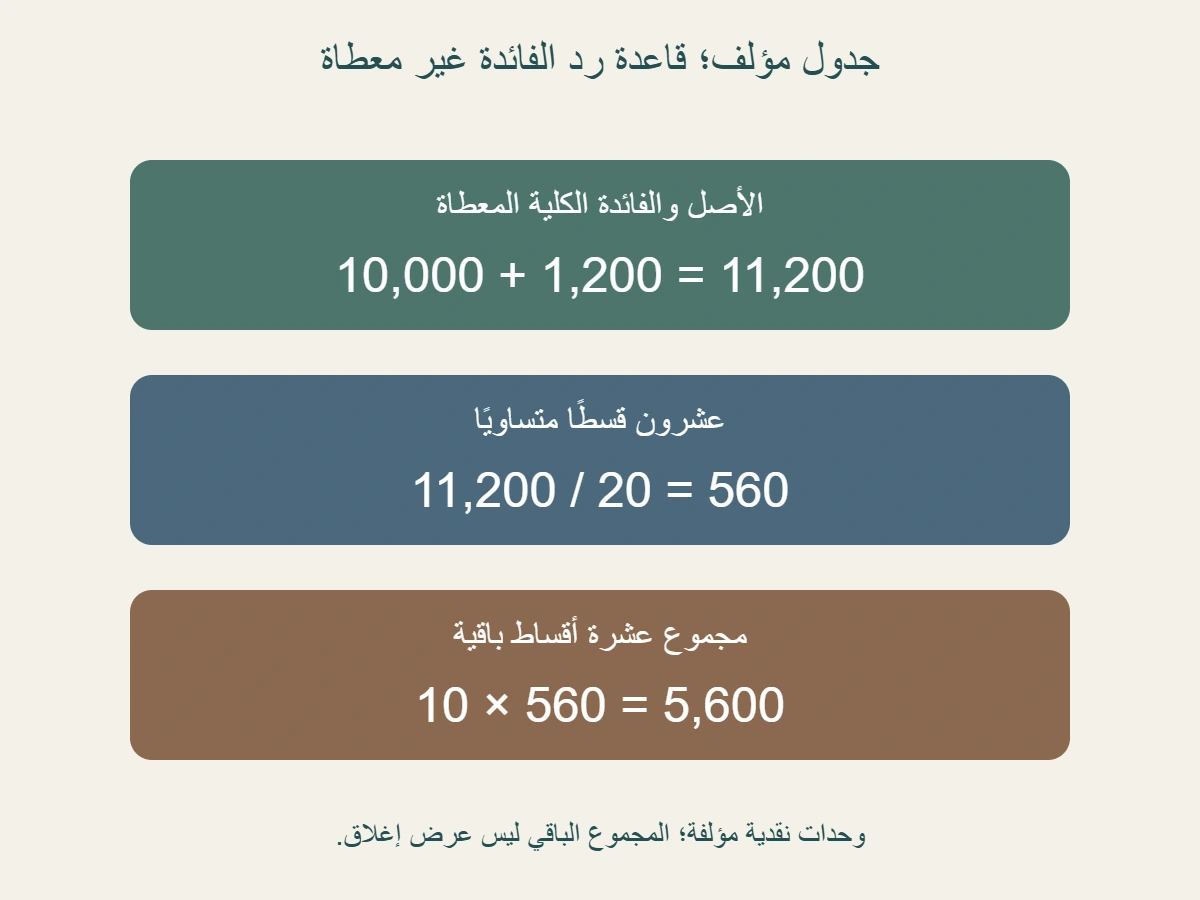
- في جدول مستقل مؤلف، أصل 10000 وفائدة كلية معطاة 1200 يعطيان 11200 على 20 قسطًا قدره 560. بعد عشرة أقساط يبقى مجموع أقساط 5600 ؛ لا نستنتج ردًا قدره 600 أو مبلغ إغلاق من ذلك وحده.
- يوضح CFPB أن الدفع الإضافي مع الفائدة المحسوبة مسبقًا لا يخفض الفائدة بآلية الرصيد المتبقي نفسها، وقد يوجد رد لبعض الفائدة غير المكتسبة. لا نفترض ردًا مضمونًا أو قاعدة تناسب مع عدد الأشهر. [1]
- احفظي طريقة الحساب والوحدة وتاريخ القيد وتخصيص الدفعة. اطلبي بيانًا يخص العقد عند مراجعة الإغلاق؛ المثال لا يعطي غرامة أو حقًا قانونيًا أو عرض تمويل.
طريقة الاحتساب سؤال مختلف عن ثبات المعدل
يعرض CFPB الفرق في قرض السيارة بين فائدة تحتسب على الرصيد القائم يوميًا أو شهريًا، وفائدة يحسب إجماليها عند بداية القرض وتدخل في الدفعات. وتذكر صفحته احتمال رد بعض الفائدة غير المكتسبة في الحالة الثانية، دون تقديم قاعدة رد تخص عقدًا معينًا. [1]
يمكن أن تكون النسبة مكتوبة بوضوح، لكن وضوحها لا يجيب عن سؤال المبلغ الذي تطبق عليه في كل فترة. اسألي هل يتغير أساس الحساب عندما ينخفض الأصل، أم أن هناك مبلغ فائدة كليًا معطى مقدمًا يحتاج التعامل معه إلى شروطه الخاصة. هذا السؤال يختلف عن سؤال تغير النسبة نفسها بمرور الوقت. إذا خلطنا السؤالين، فقد نقرأ كلمة «ثابت» بوصفها دليلًا على احتساب الفائدة مسبقًا رغم أنها كانت تصف المعدل أو القسط فقط.
ولا ينبغي جعل كلمة «بسيطة» اختصارًا لكل تفاصيل العقد. نستخدم هنا سياق الرصيد القائم الذي يشرحه المصدر، ثم نبني نموذجًا شهريًا محدودًا. لا نعتمد معادلة مبلغ ثابت لا تسدد منه أقساط طوال المدة لتفسير كل قرض مقسط. عندما تتغير قيمة الأصل بسبب دفعات، تصبح القيم والفترات وتخصيص المال جزءًا من الحساب. لذلك نحدد مدخلات المثال قبل تشغيل أي معادلة، ولا ننقل نتيجة نموذج إلى عقد يتبع ترتيبًا مختلفًا.
في السجل العملي ضعي ثلاث خانات مستقلة: طريقة الاحتساب، ونوع المعدل ووحدته الزمنية، وشكل الدفعات. قد تحتاج كل خانة إلى سطر مختلف من المستند. إذا ذكرت البطاقة قسطًا واحدًا ولم تذكر الطريقة، اتركي الطريقة غير متحققة بدل ملئها من شكل القسط. وإذا ذكرت معدلًا دون أساس تطبيقه، اكتبي السؤال الناقص بوضوح. هذا الفصل يجعل المقارنة قابلة للمراجعة، ويمنع اعتماد مصطلح تسويقي واحد جوابًا عن جميع عناصر الحساب.
قسط ثابت قد يحتوي على جزأين يتغيران
نبدأ نموذجًا مؤلفًا بأصل قدره 10000 وحدة نقدية ومعدل معطى يساوي 1% لكل شهر. نفترض أن الفائدة تخص الشهر كاملًا على الرصيد المعطى قبل الدفعة، وأن القسط يدفع عند نهايته، وأنه يخصص أولًا للفائدة المستحقة في النموذج ثم للأصل. لا توجد رسوم أو تأخير أو مبلغ معلق أو حركة أخرى في هذه اللقطة. هذه الافتراضات للتفسير، وليست استنتاجًا لطريقة كل مقرض أو تعريفًا لمعدل سنوي مئوي.
فائدة الشهر الأول هي 10000 مضروبة في 0.01 ، فتساوي 100 وحدة. إذا كان القسط 600 ، يذهب 100 للفائدة، ويبقى 500 لخفض الأصل. يصبح الأصل بعد هذه الدفعة 9500. كل رقم هنا له وظيفة واضحة: 600 مبلغ دفع، و 100 تكلفة الشهر في النموذج، و 500 تخفيض أصل، و 9500 أصل متبق. لا نسمي القسط كله تخفيضًا للأصل، ولا نطرح الفائدة مرة ثانية بعد أن فصلناها داخل تخصيص القسط.
في الشهر التالي، دون حركة إضافية، تحسب الفائدة على 9500 فتساوي 95. لو بقي القسط 600 ، تكون حصة خفض الأصل 505 ، ويصبح الأصل 8995 بعد القسط الثاني. ظل مبلغ القسط ثابتًا بينما اختلف تقسيمه بين الفائدة والأصل. هذا المثال وحده يكفي لبيان أن ثبات مبلغ القسط لا يثبت أن إجمالي الفائدة احتسب مقدمًا. شكل الدفعات لا يغني عن قراءة الأساس الذي استخدم لحساب حصة الفائدة في كل فترة.
يمكن مراجعة القيدين بإعادة الجمع: في الأول 100 للفائدة مع 500 للأصل يساويان 600 ، وفي الثاني 95 مع 505 يساويان 600. ثم راجعي أن الأصل انخفض بالمقدار الذي خصص له، لا بالمبلغ الكامل المدفوع. هذا الفحص يمنع الخطأ الذي يحذف الفائدة من التخصيص ثم يتجاهلها عند تحديث الرصيد. لا نكمل هنا جدولًا إلى نهاية قرض ولا نحدد عدد أقساطه؛ القيدان يشرحان آلية محددة ضمن مدة معطاة قصيرة.
أثر 200 إضافية مشروط بتخصيصها وتاريخها
ننشئ فرعًا بديلًا بعد القسط الأول نفسه، حيث كان الأصل 9500. نعطي دفعة إضافية قدرها 200 ، ونفترض صراحة أنها قيدت لخفض الأصل فورًا عند بداية الشهر التالي، بعد تسوية ما سبق في النموذج. يصبح الأصل في هذا الفرع 9300. لا نفترض أن مجرد إرسال مبلغ للمقرض يثبت تخصيصه للأصل في عقد فعلي. حددنا ذلك ضمن مدخلات التمرين كي نستطيع حساب أثره، وبقي التحقق من تخصيص دفع حقيقي سؤالًا يخص مستنداته.
عند المعدل الشهري المعطى نفسه، فائدة الشهر التالي في هذا الفرع تساوي 93 وحدة، مقابل 95 في الفرع الذي لم تحدث فيه الإضافة. الفرق وحدتان لذلك الشهر. يمكن الوصول إلى الفرق أيضًا بضرب خفض الأصل 200 في 0.01 ، فنحصل على 2. الطريقتان متوافقتان لأننا ثبتنا المعدل والفترة والتوقيت في الفرعين. إذا تغيرت هذه العناصر في سيناريو جديد، فلا نحتفظ بالنتيجة نفسها دون إعادة حساب على المدخلات الجديدة.
إذا دفع القسط الثاني 600 في الفرع الإضافي، يذهب 93 للفائدة و 507 للأصل، فيصبح الأصل 8793. بالمقارنة مع 8995 في الفرع الآخر، فرق الأصل المتبقي 202. هذا الفرق لا يعني أن الفائدة التي وفرت في الشهر كانت 202 ؛ فقد دخلت الدفعة الإضافية 200 في خفض الأصل، ثم اختلف تخصيص القسط بمقدار وحدتين. افصلي أثر المال الإضافي نفسه عن أثر تغير الفائدة، حتى لا تتحول مساهمة منك في السداد إلى وفر تكلفة موهوم.
الفرض الخاص بالتاريخ ضروري كذلك. لا نعرض نتيجة الدفع عند منتصف الشهر أو عند نهايته لأن النموذج لم يعط أساسًا يوميًا أو عدد أيام أو ترتيب قيد لتلك الحالة. إذا أردت مثالًا آخر، ستحتاجين إلى تعريف الفترة وطريقة الاحتساب من جديد. لا نقسم أثر 2 على عدد أيام متخيل ثم نعطي رقمًا دقيقًا يبدو مطابقًا للعقد. الدقة الحسابية داخل النموذج لا تسمح بتوسيع الزمن خارج الافتراض الذي جعل الحساب ممكنًا.
راجعي النقد المدفوع كي لا تعدي الإضافة مرتين
في الفرع الإضافي دفع القارئ 600 في القسط الأول ثم 200 إضافية للأصل، ثم 600 في القسط الثاني. إجمالي النقد المدفوع عبر الخطوات الثلاث 1400 وحدة، وليس 1200. أما الفرع الذي لم تدخل فيه الإضافة فدفع قسطين مجموعهما 1200. هذا الفرق في النقد المدفوع ضروري لفهم الفرق في الأصل المتبقي؛ المقارنة ليست بين رصيدين بعد دفع المبلغ نفسه. إذا عرضت النتيجتين دون سجل الدفع، فقد يبدو فرق الأصل كله أثرًا للفائدة رغم دخول مال إضافي في أحد الفرعين.
يمكن التحقق من الفرع الإضافي بمعادلة حفظ المبالغ في هذا النموذج الخالي من الرسوم: أصل البداية 10000، مضافًا إليه الفائدة المحسوبة للشهرين 100 و93، ثم ناقصًا منه النقد المدفوع 1400، يعطي 8793. وفي الفرع الآخر تضيفين 100 و95 إلى أصل البداية، ثم تطرحين 1200، فتصلين إلى 8995. هذا فحص محاسبي للأرقام المعطاة، لا طريقة جديدة لاحتساب الفائدة ولا افتراض لإضافتها إلى أساس الشهر التالي في العقد. الأساس الذي استخدمناه يبقى الأصل الذي حدده النموذج.
إذا سجلت الدفعة الأولى في الفرع الإضافي بوصفها إجماليًا قدره 800، فلا تجمعي معها سطر 200 مرة ثانية. يمكن أن يصف السطران 600 و200 تفاصيل إجمالي واحد، ويمكن أن يمثل 800 ذلك الإجمالي في سجل آخر. في التوقيت وتخصيص المال اللذين افترضناهما، هذه طريقة أخرى لعرض النقد نفسه؛ لا تعطي حركة رابعة جديدة. اكتبي هل السطر إجمالي أم تفصيل، ثم اختاري مستوى واحدًا للجمع، مع إبقاء التفاصيل مرجعًا لإعادة المطابقة.
وبعد مراجعة السجل يمكن فصل فرق الرصيد 202 إلى مساهمة نقدية إضافية 200 وفرق فائدة وحدتين للشهر الذي حسبناه. لا نضيف 202 إلى 2 ونعدهما وفرين مستقلين، ولا نعد 200 ربحًا لأنه ظهر في أصل أقل. هذه المراجعة تجعل الأرقام الثلاثة قابلة للفهم في مواضعها المختلفة: نقد دفع، وتكلفة فترة، ورصيد متبق. وإذا تغير التخصيص أو ظهرت رسوم أو حركة أخرى، ستحتاج معادلة التحقق إلى تلك المدخلات بدل الاحتفاظ بهذه المطابقة كما هي.
جدول محسوب مسبقًا لا يكشف قاعدة رد الفائدة
ننتقل إلى جدول مستقل مؤلف، فلا نعده استمرارًا للقيدين السابقين. نعطيه أصلًا قدره 10000 وحدة نقدية وفائدة كلية معطاة قدرها 1200 ، فيكون مجموع الدفعات المجدولة 11200. نقسم هذا المجموع على 20 قسطًا متساويًا، فيكون القسط 560. لا نستخرج معدلًا سنويًا أو شهريًا من نسبة 1200 إلى 10000 ، ولا نزعم أن الجدول يطابق قرضًا تجاريًا. المعطيات تحدد مجموعًا وعدد دفعات ومبلغ كل دفعة فقط.
بعد دفع عشرة أقساط كاملة، يكون المبلغ المدفوع 5600 ، ويكون مجموع الأقساط العشرة الباقية 5600 أيضًا. هذا التماثل يتعلق بعدد دفعات متساوية، لا بتوزيع الفائدة المكتسبة عبر الزمن. لم نقدم جدول تخصيص للفائدة أو قاعدة رد أو بندًا للإغلاق المبكر. لذلك لا نعرف من الأرقام وحدها مقدار الفائدة غير المكتسبة في لحظة مفترضة، ولا نعرف إن كان مبلغ الإغلاق يساوي مجموع الأقساط الباقية أو يختلف عنه وفق شروط أخرى.
الاستنتاج بأن مرور نصف الأقساط يترك نصف الفائدة مستردًا يضيف قاعدة لم تعط في النموذج. قد يبدو 600 رقمًا طبيعيًا لأنه نصف 1200 ، لكن بساطة القسمة لا تثبت حق رد أو طريقة حسابه. لا نستخدم هنا قاعدة الثمانية والسبعين أو طريقة أخرى لتوزيع الفائدة، ولا نفترض أن كل عقد محسوب مسبقًا يطبق الأسلوب نفسه. إذا كانت الوثيقة الفعلية تعطي قاعدة، يمكن قراءتها في نطاقها؛ أما المثال الحالي فيترك هذه الخانة غير معلومة.
احتفظي إذن بسطر «مجموع الدفعات الباقية» منفصلًا عن سطر «مبلغ الإغلاق بتاريخ محدد»، وعن سطر «رد الفائدة إن انطبق». لا تملئي السطرين الأخيرين بالمجموع الأول لمجرد توفره. هذه الخانات تجيب عن أسئلة مختلفة وقد تتطلب مستندات مختلفة. الحساب المؤلف يثبت أن عشرة أقساط قدرها 560 مجموعها 5600 ، ويقف عند ذلك. لا نضيف إليه وعدًا بأن هذا المبلغ يغلق عقدًا أو أنه يضمن ردًا يساوي جزءًا محددًا من الفائدة.
أثر شهر واحد لا يكفي للمفاضلة بين قرضين كاملين
عرضنا فرق وحدتين في فائدة الشهر التالي عند خفض الأصل 200 في النموذج الأول. لا تضربي هذا الفرق تلقائيًا في عدد الأقساط الباقية ثم تسمي الناتج وفر القرض كله. الأصل يتغير بعد الأقساط، وقد يتغير عدد الدفعات أو مبلغ الأخيرة في نموذج ممتد يحتاج إلى حساب كامل. لم نعط نهاية جدول النموذج الأول أو إجراءات تعديله، ولذلك نحتفظ بالنتيجة ضمن الشهر الذي حسبناه. هذه الحدود جزء من تفسير الرقم وليست تفاصيل يمكن حذفها من المقارنة.
كذلك لا تقارني فائدة 100 للشهر الأول في النموذج الأول مع فائدة 1200 الكلية في الجدول الثاني بوصفهما تكلفتين للنطاق نفسه. الأولى قيمة لفترة واحدة، والثانية مبلغ كلي معطى لجدول مستقل. الاختلاف في المدة والأساس يجعل المقارنة المباشرة غير صالحة لاستنتاج أي القرضين أقل تكلفة. لكي تصبح المقارنة كاملة، ينبغي تحديد مبالغ التمويل والفترات وجميع الدفعات والتكاليف والنطاق الذي نقارنه. لا نملك تلك البيانات في المثالين المختصرين.
ولا يعني وصف «محسوبة مسبقًا» وحده أن لدينا تفاصيل النسبة أو الرسوم أو الجزاءات أو استردادها في عقد معين. المصدر يشرح فرقًا عامًا في الآلية، لكن حساب تكلفة عرض محدد يحتاج إلى أرقامه وبنوده. نبقي الحديث عن الطريقة منفصلًا عن اختيار منتج أو إقرار صلاحيته لشخص. لا نرتب عروضًا ولم نتصل بمقرض ولم نحسب قدرة مقترض على الدفع. لذلك لا تظهر الرسوم أو القرارات الشخصية في الرسم وكأنها قيم تحققنا منها أثناء إنتاج المقالة.
يمكن أن تتساوى قيمة القسط في عرضين وتختلف تفاصيل أخرى، كما يمكن أن تختلف الأقساط لأن المدد أو المبالغ مختلفة. القسط المتساوي ليس اختبارًا كافيًا لتساوي التكلفة أو طريقة الفائدة. إذا قارنت ملفين، ضعي مدخلات كل منهما في جدول خاص ثم قارني الخانات المناظرة. لا تعوضي معلومة غائبة في ملف بأخرى قرأتها في ملف مختلف. تطابق السؤال والمدة والأساس ضروري قبل أن يصبح فرق الأرقام ذا معنى.
افصلي حساب الفائدة عن مبلغ الإغلاق بتاريخ
الفائدة المحسوبة في لقطة نموذجية ليست عرض إغلاق. قد يكون لديك رقم أصل متبق وآخر لمجموع دفعات مجدولة، لكن لا نسمي أيهما مبلغًا ملزمًا لإغلاق العقد دون بيان يخص ذلك الإجراء. لم نعط رسومًا أو شروط تسوية أو تاريخ صلاحية أو إجراءات انتهاء ضمان في المثال. لا نضيف قيمة صفر لهذه البنود من عندنا ثم نعلن أن الناتج نهائي. عندما يكون السؤال عن الإغلاق، يجب أن تظهر المدخلات التي تخصه بدل الاقتصار على ما توفر في تمرين الفائدة.
تساعد المقالة المنشورة عن مبلغ السداد المبكر بتاريخ محدد على فصل ذلك السؤال عن الرصيد المختصر. أما موضوعنا الحالي فيسبق المقارنة بإيضاح طريقة الفائدة. معرفة الطريقة تساعدك على طرح سؤال أدق، لكنها لا تنتج بمفردها رقم إغلاق لعقد لم نقرأه. احتفظي باسم المستند الذي يعرض الرقم وتاريخه ونطاقه، ولا تنقلي نتيجة نموذجنا إلى خانة تخص إجراءً فعليًا لم يتحقق.
ويختلف موضوعنا عن الفائدة البسيطة والمركبة في نموذج مبلغ ثابت بلا دفعات. هناك يكون السؤال عن إضافة الفائدة السابقة إلى أساس الحساب، بينما نسأل هنا عن احتسابها مقدمًا أو على الرصيد القائم وتخصيص الدفعة الإضافية. قد تبدو المصطلحات متقاربة، لكن تغيير محور المقارنة يغير المعلومات المطلوبة. قراءة مقال عن التركيب لا تعطي تلقائيًا قاعدة رد الفائدة في قرض محسوب مسبقًا، والعكس صحيح.
إذا أرسلت دفعة إضافية، فالمراجعة التي تخص عقدًا فعليًا تحتاج إلى قيد يوضح أين خصصت ومتى أثرت في الرصيد. لا نحكم من وصول المال وحده بأنه أغلق القرض أو خفض أصلًا معينًا في اللحظة التي افترضناها. احفظي المبلغ وتاريخ الإرسال وتاريخ القيد ووصف التخصيص إذا توفر، ثم قارنيه بما تؤكده الوثائق. هذا التسجيل ليس تجربة أجريناها على خدمة حقيقية، بل طريقة لفصل الوقائع التي تحتاج إلى تحقق عن افتراضات التمرين الحسابي.
اكتبي الافتراضات والوحدة قبل الناتج
يستخدم النموذج الأول معدلًا معطى قدره 1% شهريًا، لا 1% سنويًا. لا تبدلي اسم الوحدة الزمنية وتبقي نتائج الفائدة نفسها. ولم نحسب معدلًا سنويًا مئويًا يضم تفاصيل عقد، فلا نضع كلمة APR بجانب النسبة لإكسابها معنى لم نعطه. اكتبي النسبة كما عرفت في المثال، مع الرصيد والفترة وتوقيت الدفع وتخصيصه. كل عنصر من هذه العناصر يساعد القارئ على إعادة الحساب دون تخمين ما قصد الكاتب.
في الفرع الإضافي اكتبي أيضًا أن 200 خصصت للأصل بعد القسط الأول مباشرة. هذا الوصف يفسر الانتقال من 9500 إلى 9300 ثم فائدة 93 بدل 95. إذا حذفت وصف التخصيص، بقيت الدفعة رقمًا لا يحدد أساس الفائدة التالي. وإذا حذفت وصف التوقيت، لم يعد أثر شهر كامل ثابتًا ضمن المعلومات. حفظ الشروط قرب الأرقام يجعل الرسم مفهومًا حتى عندما يقتبس وحده في ملف مراجعة، ويمنع فصل النتيجة عن الفرض الذي أنتجها.
أما الجدول الثاني، فسجلي أصل 10000 وفائدة كلية معطاة 1200 ومجموع 11200 وعشرين قسطًا قدره 560. ضعي علامة واضحة بأن قاعدة الرد ومبلغ الإغلاق غير معطيين. هذه الخانات لا تساوي صفرًا لمجرد أنها فارغة، ولا تساوي نصف الفائدة لأن نصف الأقساط دفع. عندما تظهر معلومة تعاقدية جديدة، أضيفيها مع مصدرها وتاريخها دون تغيير معنى الحساب القديم. بذلك يظل المجموع الحسابي منفصلًا عن أي نتيجة لاحقة تحتاج إلى شروط إضافية.
الشرح الأساسي من CFPB يخص سياقًا أمريكيًا، والرسومان والأرقام من تأليفنا. لا نعمم حقوقًا أو غرامات أو قواعد رد على بلد آخر، ولا نعرض حكمًا قانونيًا أو شرعيًا أو توصية تمويل. ما يمكن استخلاصه من المثال هو ضرورة تحديد طريقة الفائدة والتخصيص والزمن، وأن القسط الثابت لا يكفي لتسمية الطريقة، وأن أثر شهر واحد ليس تكلفة قرض كامل. احتفظي بهذه الأسئلة مع الملف الذي تراجعينه، واتركي النتيجة مجهولة حيث لم تقدم البيانات جوابًا.
المصادر ومتابعة القراءة
- CFPB: الفائدة على الرصيد والفائدة المحسوبة مسبقًا لقرض السيارة (يفتح في نافذة جديدة)consumerfinance.gov
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.