
شرط المطرقة يربط رفض تسوية موصى بها بحد مساهمة شركة التأمين أو بطريقة تقاسم الزيادة اللاحقة، بحسب نص الوثيقة. لذلك لا يكفي وجود بند موافقة المؤمن له كي نستنتج أن الشركة ستمول كل كلفة إذا اختار الاستمرار. نوضح القراءة بنموذجين مؤلفين، مع فصل المصاريف قبل نقطة الرفض وبعدها، دون الحكم على مطالبة فعلية أو نصح القارئ بقبول تسوية أو رفضها.
الخلاصة السريعة
اقرأ بند الموافقة مع أثر الرفض المالي، ثم حدد الأساس والزيادة والمصاريف ونقطة الفصل الزمنية.
- يشرح برنامج تأمين أعضاء AICPA شرطًا قد يحد مساهمة المؤمن عند رفض تسوية يوصي بها ويقبلها المطالب، ويميز بين سقف كامل وصيغة تتقاسم بعض الزيادة. [1] هذا شرح أمريكي تعليمي؛ النص والشروط الفعلية تختلف، ولا نفترض تطبيق الشرط تلقائيًا على كل وثيقة.
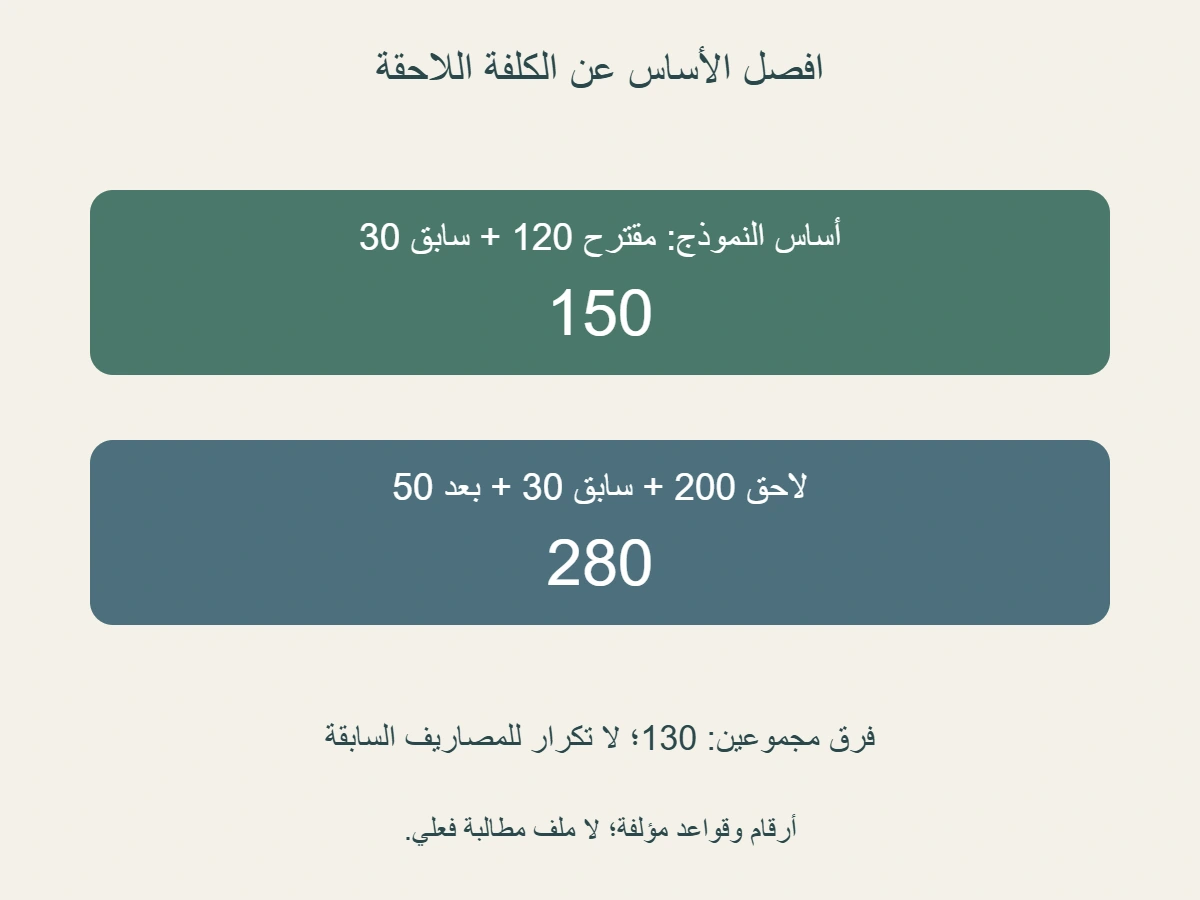
- في نموذج مؤلف مقترح 120 ومصاريف دفاع 30 قبل الرفض، يكون الأساس 150. ثم نعطي تعويضًا لاحقًا 200 ودفاعًا بعد الرفض 50 ، فيصبح إجمالي التعويض والمصاريف 280. نفترض تغطية الجميع وحدًا عامًا 500 غير مؤثر، دون تحمل أو حدود واستثناءات أخرى.
- في قاعدة السقف الكامل المؤلفة، مساهمة الشركة الإجمالية 150 والزيادة على المؤمن له 130. السقف ليس دفعة مضمونة: في مثال مستقل مجموع كلفته 130 مع سقف 150 لا تدفع الشركة 150 لمجرد وجود الحد.
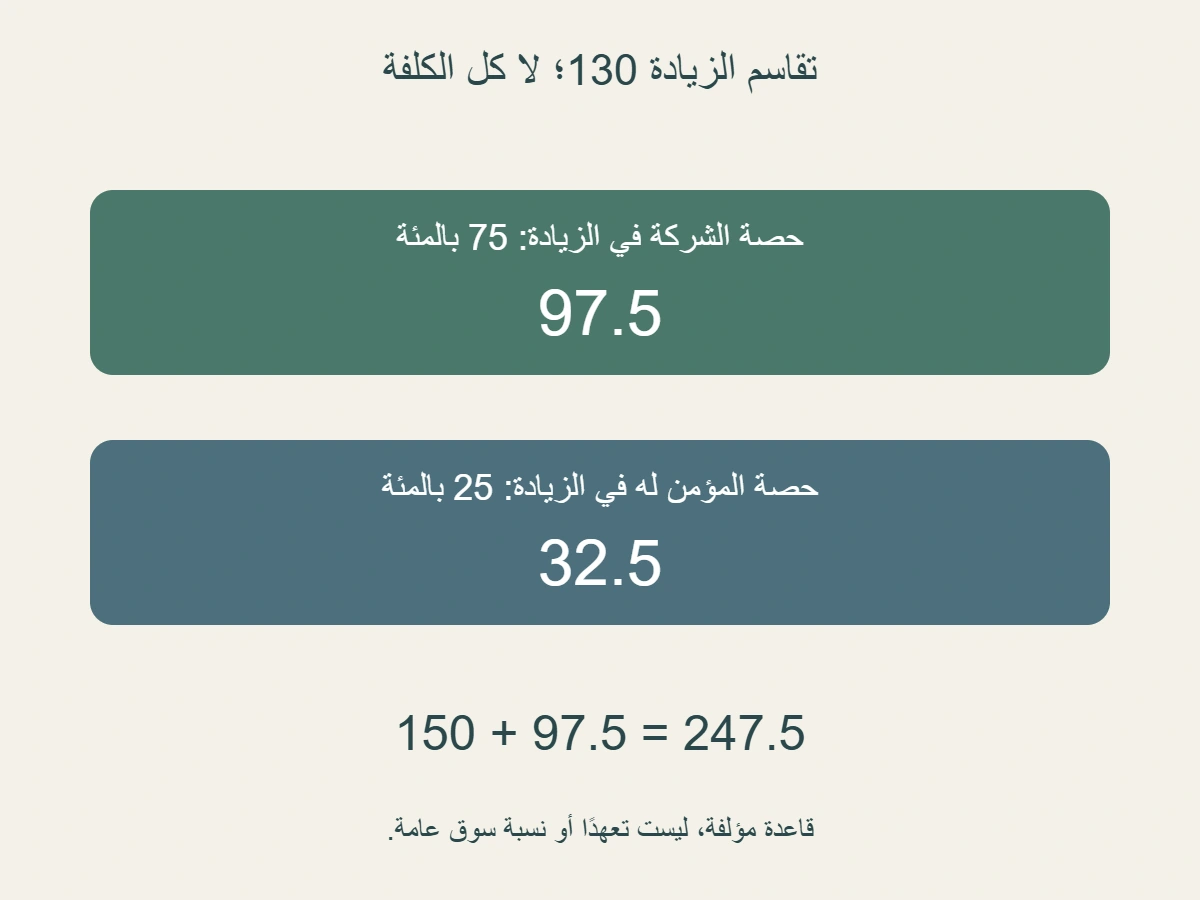
- في قاعدة مخففة مؤلفة، تمول الشركة 75% من الزيادة 130 فقط، أي 97.5 ، ويبقى 32.5 على المؤمن له. مساهمتها 150 زائد 97.5 تساوي 247.5 ؛ لا نطبق 75% على 280 كلها، ولا نعد النسبة قاعدة عامة في السوق.
- المصاريف السابقة 30 تدخل مرة واحدة في الإجمالي والأساس. وإذا كانت مدفوعة بالفعل في سيناريو مستقل مطابق، فالباقي للشركة 120 في الكامل أو 217.5 في المخفف، لا مساهمة إجمالية جديدة فوق 30.
- نقطة الرفض هي نقطة الفصل التي اخترناها للنموذج، وليست تاريخًا موحدًا لكل بند. افصل تاريخ التوصية والقبول والرفض، واقرأ ما يدخل في المصاريف. لا يثبت غياب الشرط تمويلًا بلا حدود أو يحدد القرار الأفضل.
- احتفظ بنسخة البند والتوصية وقبول المطالب ونقطة الفصل والمصاريف وحالة دفعها والحدود. اترك الأهلية أو الأثر غير المحسوم واضحًا، واطلب تفسيرًا مختصًا للحالة الفعلية؛ لم ننفذ تفاوضًا أو موافقة أو رفضًا أو فحص دعوى.
الموافقة على التسوية وأثر رفضها سؤالان مختلفان
يشرح برنامج تأمين أعضاء AICPA أن شرط المطرقة قد يحد مساهمة المؤمن حين يرفض المؤمن له تسوية يوصي بها المؤمن ويقبلها المطالب. ويعرض صيغة كاملة تحد المساهمة، وأخرى مخففة تتقاسم بعض الكلفة الإضافية. [1]
السؤال الأول هو من يوافق على تسوية محددة، والسؤال الثاني ما أثر قرار الاستمرار على تمويل ما يأتي بعدها. يمكن أن يتطلب النص موافقةً، ومع ذلك يربط الرفض بحد مالي. لذلك لا نقرأ جملة الموافقة منفصلة عن البند الذي يشرح الكلفة. وجود اسم المؤمن له بجانب خانة توقيع لا يثبت وحده أن كل مصروف لاحق سيدفعه المؤمن مهما ارتفع.
نستخدم الشرح الأمريكي التعليمي لفهم الفكرة، ولا ننقله إلى حكم على كل عقد في بلد القارئ. لم نقرأ وثيقته أو أحكام نزاعه، ولم نقرر مدى نفاذ بند فيها. كما لا نعد كلمة «مطرقة» ترجمة إلزامية تظهر حرفيًا في كل وثيقة؛ المهم مضمون بند التسوية وأثر رفضها المالي. البحث عن اسم واحد دون قراءة الشروط قد يفوّت المعنى الذي يريد القارئ فهمه.
ويحتاج السيناريو الذي سنحسبه إلى فرضيات واضحة: توصية محددة بمبلغ، ومطالب يقبل تلك التسوية، ثم رفض معطى من المؤمن له. هذه ليست وقائع جمعناها من ملف حقيقي. إذا غاب قبول المطالب في حالة فعلية، فلا تملأه من وجود توصية الشركة وحدها. اكتمال المعادلة لا ينشئ الحدث الذي قد يكون شرطًا لبدء أثر البند.
لهذا نبدأ القراءة بنص البند لا بنتيجة رفض نفضلها. ما الذي يحدده من توصية وقبول وتوقيت ومصاريف؟ وما الذي يظل خاضعًا لبقية الوثيقة؟ الإجابات تحدد السؤال الحسابي الذي يمكن طرحه. أما القرار بشأن تسوية فعلية فيحتاج معلومات وأثرًا أوسع مما توفره أرقام مؤلفة، لذلك لا نحول المقارنة إلى دعوة للاستمرار أو إلى أمر بالقبول.
نموذج يعلن التكاليف قبل نقطة الرفض وبعدها
نضع نموذجًا بوحدة نقدية واحدة. التسوية المقترحة 120 ، والمصاريف السابقة 30 ، ونختار نقطة الرفض حدًا زمنيًا داخل التمرين. نعطي لاحقًا مبلغ تعويض 200 ومصاريف دفاع جديدة 50 بعد تلك النقطة. نفترض أن جميع هذه المبالغ تدخل التغطية في النموذج، وأن الحد العام 500 متاح وغير مؤثر، دون تحمل أو حدود فرعية أو استثناءات أو مطالبات سابقة أو مبالغ أخرى.
الأساس الذي نستخدمه لمقارنة السقف هو المقترح 120 زائد المصاريف السابقة 30 ، فيساوي 150. أما إجمالي الحالة اللاحقة فهو التعويض 200 زائد المصاريف السابقة 30 زائد الجديدة 50 ، فيساوي 280. لا نضيف المقترح 120 إلى 200 ؛ فالأول مبلغ تسوية كان مقترحًا في هذا السيناريو، والثاني نتيجة لاحقة بديلة، وليسا تعويضين واجبي الجمع عن الحدث نفسه.
المصاريف السابقة 30 تظهر في أساس 150 وفي إجمالي 280 لأننا نقارن مجموعين يشملانها. هذا لا يعني دفعها مرتين. عندما نطرح الأساس من الإجمالي، فإن 30 المشتركة تلغى في الفرق، فيبقى أثر زيادة التعويض من 120 إلى 200 ومصاريف 50 الجديدة. الفصل بين «يظهر في مجموع المقارنة» و«يضاف مرتين إلى كلفة الحالة» مهم قبل توزيع المساهمة.
كما أن 500 حد عام مفترض لا نصل إليه في هذا التمرين. لو أعطينا حدًا متبقيًا آخر أو تحملًا أو بنودًا تقلل التغطية، لتغير النموذج والحساب. لا نستنتج أن شرط المطرقة يتجاوز كل حدود الوثيقة، ولا أن وجود 500 يعني دفع 500. استبعدنا هذه المتغيرات كي نقرأ أثر القاعدتين اللتين سنعرّفهما، لا لكي نصف عقدًا كاملًا بهذه البساطة.
ويجب أن تبقى الأرقام مرتبطة بأسمائها. 200 ليست احتمالية حكم، و 50 ليست رسومًا ثابتة في كل نزاع، و 30 ليست قراءة لفواتير محامٍ. لم نتنبأ بنتيجة دعوى أو مدتها. كل قيمة مدخل في نموذج كلفة معلن، يسمح بفحص الجمع والتوزيع دون ادعاء أن شركة أو محكمة ستستخدم المبالغ نفسها في حالة القارئ.
السقف الكامل يحد المساهمة ولا يضمن دفع الحد كله
نعرف القاعدة الأولى في نموذجنا هكذا: بعد الرفض المعطى، مساهمة الشركة في مجموع التعويض والمصاريف المغطاة لا تزيد على أساس 150 الذي حسبناه. وفي الحالة التي مجموعها 280 ، تبلغ مساهمتها الإجمالية 150 ضمن الفرضيات، وتبقى 130 على المؤمن له. مجموع 150 و 130 يعيدنا إلى 280 ، وهو فحص توزيع الكلفة نفسها بين الجانبين.
مقدار 130 يمكن قراءته بوصفه فرق 280 و 150 ، ويمكن قراءته أيضًا 80 زيادة التعويض من 120 إلى 200 مع 50 دفاعًا لاحقًا. ليس 130 مبلغ تعويض إضافيًا فوق 280 ، وليس كل الدفاع في الحالة. إذا أضيف إلى 280 مرة أخرى في جدول، سنكرر كلفة سبق أن كانت داخلة في المجموع. احتفظ بعمود الكلفة وعمود من يتحملها بدل جمع العمودين كأنهما حدثان منفصلان.
ونميز السقف عن دفعة مضمونة بمثال مستقل. نفرض تعويضًا لاحقًا 80 ومصاريف سابقة 30 ومصاريف جديدة 20 ، فالمجموع 130. إذا بقي سقف النموذج 150 وافترضنا تغطية الجميع بالشروط المبسطة نفسها، فلا تصبح مساهمة الشركة 150 لمجرد أن ذلك هو الحد. المساهمة في هذه الحالة لا تتجاوز الكلفة المعطاة 130 ؛ الحد يقيّد المبلغ ولا ينشئ 20 لم توجد في الحالة.
هذا المثال الأصغر ليس توقعًا بأن رفض تسوية سيؤدي إلى نتيجة أفضل. اخترنا مبالغ لاحقة مختلفة لتفسير معنى الحد فقط، ولم نعط احتمالات أو أسبابًا أو ملفًا قضائيًا. لا تقارن 130 في هذا المثال بـ 280 في المثال الآخر ثم تستنتج استراتيجية رفض. المقارنة الحسابية لا تحتوي معلومات تسمح باختيار نتيجة النزاع مقدمًا.
وعند قراءة بند فعلي، يحتاج القارئ معرفة هل يتحدث عن حد المساهمة الإجمالية وما يدخل فيه وكيف يرتبط ببقية الوثيقة. لا نعيد تعريف أي بند باسم «السقف الكامل» اعتمادًا على العنوان وحده. قاعدة 150 هي صياغتنا التعليمية، بينما الالتزام الفعلي يتحدد من نصه ووقائعه وتفسيره المناسب. التمييز يمنع تحويل ناتج نموذج إلى مطالبة بمبلغ محدد من شركة.
الصيغة المخففة: النسبة من الزيادة لا من المجموع كله
نضع قاعدة ثانية مستقلة من تأليفنا. تحتفظ الشركة بالأساس 150 في الحالة المعطاة، ثم تشارك في 75% من الزيادة التي تتجاوز ذلك الأساس. الزيادة 280 ناقص 150 تساوي 130. لم نأخذ 75% من مصدر بوصفها نسبة سوق أو عرض شركة؛ اخترناها للتعليم وحددنا أنها تطبق على الزيادة 130 فقط، مع الفرضيات العامة نفسها.
حصة الشركة في الزيادة 130 مضروبة في 0.75 تساوي 97.5 ، وحصة المؤمن له 130 مضروبة في 0.25 تساوي 32.5. مجموع 97.5 و 32.5 يساوي 130. تضاف حصة الشركة في الزيادة إلى أساس 150 ، فتكون مساهمتها الإجمالية 247.5. وبإضافة 32.5 على المؤمن له يعود توزيع الكلفة إلى 280 دون مصاريف مكررة.
الخطأ هو تطبيق 75% على 280 كلها، فينتج 210 وتُخفض مساهمة الشركة في الأساس أيضًا. ذلك يصف قاعدة مختلفة عن التي كتبناها. في نموذجنا الأساس 150 له معاملة محددة، والزيادة 130 وحدها تدخل نسبة التقاسم. قد تبدو النتيجة 210 مقنعة لأنها عملية ضرب صحيحة، لكن اختيار مقدار الضرب لا يطابق النص الذي أردنا حسابه.
كذلك لا نأخذ 75% من 80 زيادة التعويض ثم ننسى 50 مصاريف الدفاع اللاحقة. لقد وضعنا الزيادة في القاعدة بوصفها مجموع هذين العنصرين. تحت هذا الفرض، 60 من 80 و 37.5 من 50 يجتمعان إلى 97.5. هذه طريقة ثانية لفحص حصة الشركة في الزيادة، لا دفعتان إضافيتان فوق 97.5 التي حسبناها أولًا.
ولا نعمم هذه الصياغة على كل بند مخفف. قد تختلف النسبة أو العناصر أو نقطة الفصل أو الحدود في النص الذي أمام القارئ. لا يكفي أن يحمل رقم 75 أو 70 كي تعرف ما ينطبق عليه. احتفظ بالعبارة التي تحدد أساس النسبة، ثم أعد الحساب على نطاقها الصحيح. جميع ما قارناه حتى الآن توزيع افتراضي لكلفة معلومة، لا شهادة باستحقاق 247.5 في مطالبة فعلية.
المصاريف المدفوعة سابقًا لا تصبح دفعة جديدة
في الأرقام السابقة تكلمنا عن المساهمة الإجمالية للشركة، ولم نعط في البداية حالة دفع 30 السابقة. لنضف الآن سيناريو مطابقًا في الكلفة، لكن نفترض أن الشركة دفعت بالفعل 30 قبل نقطة الرفض. تحت قاعدة السقف الكامل، المساهمة الإجمالية 150 تشمل هذه 30 ، فيبقى 120 من مساهمتها، لا 150 جديدة تضاف إلى 30.
تستطيع فحص ذلك بأن تجمع 30 المدفوعة و 120 المتبقية فتحصل على 150. لو كتبت «150 لاحقًا إضافة إلى 30» فسيصبح المجموع 180 ، وهو يتجاوز أساس القاعدة التي عرفناها. لم يرتفع السقف بسبب أن جزءًا من المصاريف دفع مبكرًا. تغير وصف حالة الدفع في السجل، بينما بقيت المساهمة الإجمالية المحددة في السيناريو نفسه.
وفي قاعدة المشاركة المؤلفة، إجمالي مساهمة الشركة 247.5 يشمل 30 السابقة كذلك. إذا كانت مدفوعة في السيناريو، يبقى 217.5. جمع 30 و 217.5 يعطي 247.5 ، ويظل 32.5 على المؤمن له ضمن الفرضيات. لا نضيف 30 مرة أخرى إلى 280 أو إلى 247.5 لأن عمود «سبق دفعه» ظهر بجانب عمود المجموع.
ولا يعني ذلك أن كل مصروف سابق مدفوع بالفعل. في ملف قد توجد مصاريف متكبدة أو فواتير أو مبالغ مصادق عليها أو قيود دفع، ولكل وصف بياناته. إذا كان السجل لا يؤكد دفع 30 ، فلا تتعامل معها كدفعة مؤكدة. في هذه المقالة لا نراجع هذه الحالات على ملف عميل؛ نضيف فرض الدفع في هذا القسم صراحة لكي نفهم الفرق بين المجموع والمتبقي.
ولهذا يفيد سجل المصاريف بثلاثة حقول مستقلة: المبلغ الذي يدخل في الحساب، وتاريخه بالنسبة إلى نقطة الفصل، وحالة دفعه. يمكن أن تعرف التاريخ دون أن تعرف الدفع، أو تعرف وجود فاتورة دون أن تكون قد حسمت دخولها في نطاق البند. لا تختصر الثلاثة في كلمة «سابق» ثم تستنتج بقية الصفات. المعلومة الناقصة تبقى معلومة نحتاجها، لا صفرًا ولا دفعة افتراضية.
نقطة الفصل والحدود الأخرى تحتاج النص الفعلي
اخترنا نقطة الرفض حدًا زمنيًا في نموذجنا، لكن لا نقول إنها نقطة موحدة لكل وثيقة. يجب قراءة العبارة التي تحدد الوقت: هل يرتبط الحساب بالتوصية أو الرفض أو حدث يعرّفه النص بطريقة أخرى؟ حفظ تاريخين مختلفين باسم «التسوية» قد يجعل فرز المصاريف غير قابل للمراجعة، حتى لو كانت قيمها صحيحة.
ضع التوصية وقبول المطالب والرد في أحداث منفصلة، مع مراجعها إن توفرت. وجود توصية من المؤمن ليس توقيعًا من المؤمن له، ووجود استفسار ليس رفضًا نقرر حدوثه من عندنا. في نموذجنا أعطينا القبول والرفض معًا كفرضيات. أما الحالة الفعلية فقد تحتاج تفسيرًا لما تعنيه الرسائل أو الردود، وهذا لا يحدده جدول أرقام فقط.
كذلك ينبغي معرفة معنى المصاريف التي تدخل البند. استخدمنا 30 سابقة و 50 لاحقة واعتبرنا الجميع مغطى، لكن لم نقرر أن كل فاتورة في كل ملف تدخل بالمبلغ المكتوب فيها. إذا كان النص يعرف فئة مصاريف أو شروط اعتماد، فتلك معلومات تؤثر في المدخلات. لا تستبدل تعريف الوثيقة بكلمة «دفاع» عامة، ثم تحسب الناتج وتقدمه حقًا مؤكدًا.
والحد العام 500 في مثالنا غير مؤثر لأنه مفترض متاح وأكبر من المبالغ التي قارنّاها. لا نعرف في حالة قارئ إن كانت مصاريف أو مطالبات أخرى أثرت في حد متبقٍ، أو كان هناك تحمل أو استثناء. لذلك لا تنقل 247.5 المحسوبة إلى ملف فيه حدود مختلفة. تعديل المتغيرات يستدعي نموذجًا جديدًا، لا إضافة هامش صغير إلى نتيجة قديمة.
كما لا يثبت غياب شرط المطرقة تمويلًا بلا سقف أو بلا شروط. سؤال هذا البند جزء من قراءة التغطية، وليس كاملها. ولم نقارن أقساطًا أو نختَر وثيقة أفضل أو نحسب احتمال خسارة دعوى. نتيجة هذه المراجعة هي فهم أثر صياغة محددة تحت مدخلات معلنة، مع إبقاء القرار الفعلي مرتبطًا بمستنداته ومعلوماته المختصة.
ورقة مراجعة تربط النص بالحساب
احتفظ بنسخة البند والوثيقة والإضافات ذات الصلة، ثم بالتوصية المعنية ومبلغها وما يبين قبول المطالب لها إن توفر. بعد ذلك حدد الحدث الذي يربط النص به أثر الرفض، دون أن تخترعه من عنوان رسالة. تاريخ النسخة مهم أيضًا؛ لا تستخدم عبارة من نموذج تعليمي أو عرض قديم مكان النص الذي يحكم الملف.
في جدول المبالغ، اجعل المقترح والمصاريف السابقة والنتيجة اللاحقة والمصاريف الجديدة صفوفًا مسماة. لا تضع 120 و 200 في عمود «تعويض مدفوع» وتجمعهما من غير تفسير؛ أحدهما مقترح في نموذجنا والآخر نتيجة بديلة لاحقة. وأضف حالة الدفع لكل مبلغ حين تكون متحققة، مع عدم اعتبار المدخل المحسوب إيصال تحويل.
ثم اكتب قاعدة الشركة بنص واضح قبل العملية: أساس محدد وسقف كامل، أو أساس مع مشاركة محددة في زيادة معرفة. في الحالة الثانية اكتُب نسبة المؤمن وما الذي تطبق عليه، وميّزها عن حصة المؤمن له.75% و 25% في نموذجنا تجمعان إلى 100% من الزيادة 130 ، لا من كل كلفة 280. تسمية المقام أهم من حفظ النسبة وحدها.
إذا بقيت عبارة أو أهلية أو نقطة فصل غير واضحة، فسجل السؤال الذي يحتاج تفسيرًا. يمكن للقارئ طلب شرح من الجهة المناسبة لملفه دون تحويل سؤال الشرح إلى موافقة أو رفض. لم نرسل رسالة أو نتفاوض مع مؤمن، ولم نقدم تمثيلًا قانونيًا. ورقة منظمة تحدد المدخل الناقص، بينما اتخاذ موقف فعلي يحتاج فهم آثاره كما تنطبق عليه.
ويمكن الرجوع إلى موضوع مراجعة عرض تسوية المطالبة قبل الموافقة لفحص البنود العامة للعرض. لكن سؤال شرط المطرقة يظل مميزًا: ما أثر الرفض المالي في مساهمة المؤمن وفق البند؟ لا تجعله مجرد جمع عناصر عرض، ولا توسع إجابة جمع صحيحة إلى حكم على كل شروط التسوية.
راجع النتيجة دون اتخاذ قرار من المثال
في النموذج الكامل، الأساس 150 وإجمالي الحالة 280 ، توزعت الكلفة إلى 150 للشركة و 130 على المؤمن له. وفي المخفف المؤلف، قسمنا الزيادة 130 إلى 97.5 و 32.5 ، فأصبحت مساهمة الشركة 247.5. حافظ الحسابان على إجمالي الكلفة نفسه، وتغير توزيع الزيادة لأن القاعدتين مختلفتان. لا يجمع القارئ مساهمتي 150 و 247.5 كأنهما تخصان الحالة نفسها في عقد واحد.
راجع أيضًا المثال الأصغر 130 مع سقف 150 ، الذي يوضح أن الحد ليس دفعة ثابتة. وراجع فرض 30 المدفوعة سابقًا، الذي يميز الإجمالي من الباقي. هذه الأمثلة تجيب عن أخطاء قراءة محددة، لكنها لا تقدم مقارنة احتمالات نتائج نزاع. لم نحدد احتمال أن تكون الكلفة اللاحقة 130 أو 280 ، ولذلك لا نحسب كلفة متوقعة أو عائد قرار.
ولا تعني 75% أن المؤمن له يتحمل 25% من كل شيء في النموذج. إنها حصة الزيادة المعرفة فقط، بعد معالجة الأساس كما صرحنا. إذا وجدت النسبة نفسها في نص آخر، فلا تنقل 247.5 قبل معرفة المبلغ الذي تتعلق به. النسبة المشتركة بين عبارتين لا تثبت تطابق القاعدة أو عناصر التغطية أو الفترة.
إذا وصلت المراجعة إلى أرقام معلومة وبند غير محسوم، فاكتب أن الحساب يعتمد على تفسير لم يتأكد بعد. وإذا وصلتك صياغة واضحة لكن مصاريف غير مكتملة، فاكتب أن المدخلات تحتاج استكمالًا. كلاهما يمنع إعلان حق محدد أو خسارة محددة من ملف ناقص. لا نحل النقص بافتراض أن كل رفض غير معقول أو أن كل توصية مناسبة.
فائدة المقال أن يقرأ القارئ أثر الموافقة وأثر الرفض والحد والمصاريف كأجزاء متصلة دون خلطها. الأرقام والرسوم مؤلفة، والمصدر شرح تعليمي محدد، وليس حكمًا في دعوى أو وثيقة قارئ. قبل أي موقف فعلي، يحتاج النص والوقائع وآثار القرار إلى تفسيرها المناسب؛ لا ينوب 120 أو 247.5 أو أي عدد في النموذج عن ذلك العمل.
المصادر ومتابعة القراءة
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.