
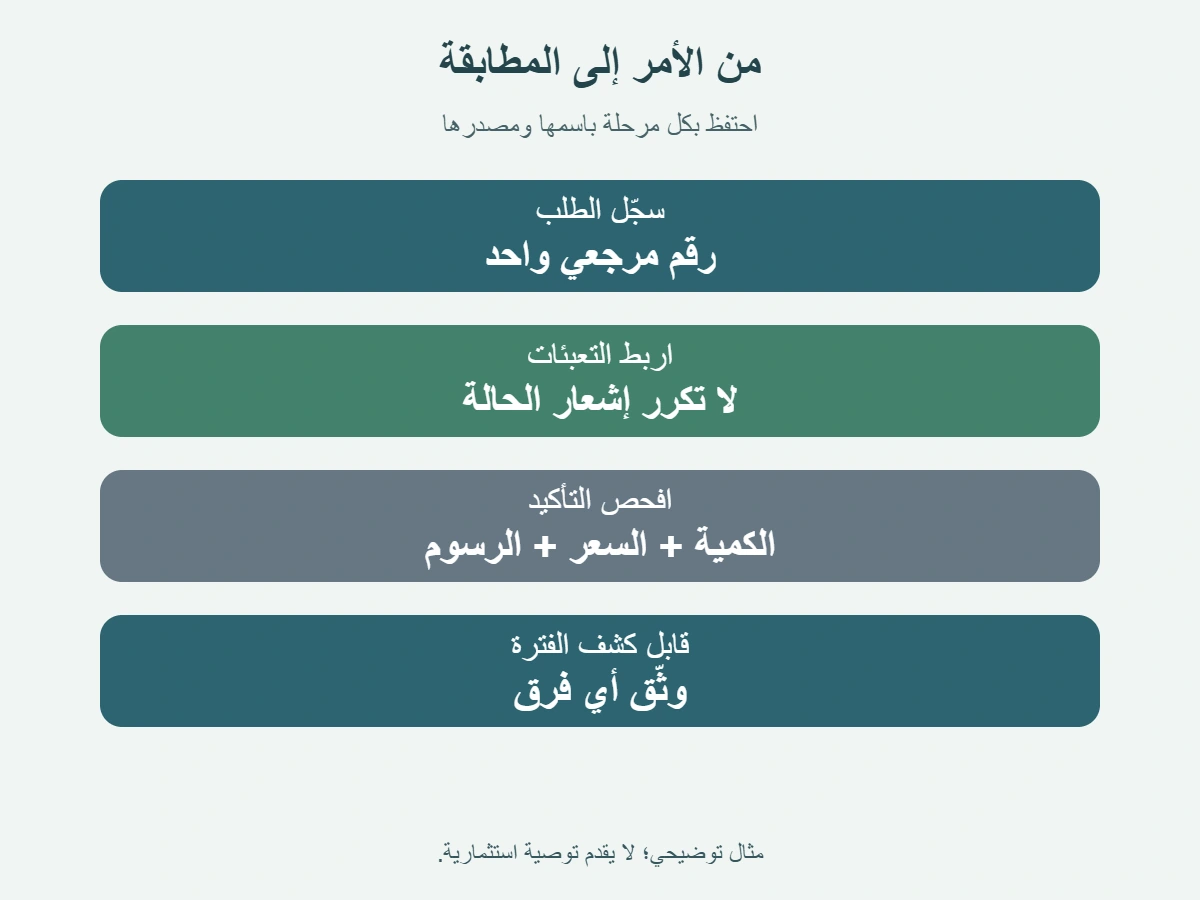
بعد تنفيذ عملية شراء أو بيع، لا تجعل إشعار التطبيق آخر مرجع لديك. طابق تأكيد الصفقة مع كشف حساب الوساطة: ابدأ برقم الأمر والأداة والاتجاه، ثم راجع الكمية المنفذة والوقت والسعر والرسوم وحركة النقد. قد يظهر الأمر الواحد في عدة تعبئات، وقد لا يتطابق شكل التأكيد بين وسيط وآخر. يشرح هذا الدليل طريقة بناء سجل واضح ومثالًا افتراضيًا للمراجعة، من دون تقديم توصية بشراء ورقة مالية أو بيعها.
الخلاصة السريعة
لمطابقة تأكيد الصفقة مع كشف حساب الوساطة، اربط كل تنفيذ برقم الأمر، ثم قارن بيانات العملية والرسوم والكميات في المستندين، ووثّق أي فرق.
- احفظ تأكيد الصفقة وكشف الفترة، وسجّل رقم الأمر والورقة والشراء أو البيع والكمية. تحقق من بيانات التأكيد فورًا؛ صيغة العرض تختلف بين الوسطاء. [1]
- طابق كل تنفيذ جزئي بالأمر الأصلي، واجمع الكميات المنفذة مرة واحدة فقط. لا تعدّ إشعار الحالة أمرًا جديدًا.
- قارن الورقة والاتجاه والكمية والسعر بين التأكيد وكشف الفترة. ميّز تاريخ التنفيذ عن تاريخ القيد، وراجع المنطقة الزمنية. [2]
- في دفتر التدقيق، احتفظ بسعر الشاشة ووقته في خانة مرجعية، وانقل سعر التأكيد كما ورد؛ لا تستبدل أحد الحقلين بالآخر.
- افصل قيمة التنفيذ عن الرسوم وصافي حركة النقد. سجّل عملة كل مبلغ، ولا تطرح الرسم مرتين أو تخلط سعر تحويل خارجي بقيمة الوسيط.
- عند اختلاف غير مفسر، احتفظ بالمستندات وراجع الوسيط فورًا؛ تحقق من مهلة الاعتراض في عقدك والأنظمة المحلية. [1]
- راجع السجل دوريًا، وحدّد العمليات المطابقة والمعلقة. احفظ نسخة خاصة وآمنة، ولا تستخدم المطابقة وحدها لحساب الضريبة أو تقييم الأداء أو اختيار صفقة.
1. افصل بين شاشة السعر والأمر والتنفيذ والتأكيد والكشف
قبل المطابقة، سمِّ كل مستند باسمه. شاشة السعر تعرض معلومة سوقية في لحظة ما. بطاقة الأمر هي التعليمات التي أرسلتها إلى وسيطك. إشعار الاستلام يؤكد أن المنصة تسلمت الأمر، لكنه لا يثبت بالضرورة أنه نُفذ. التنفيذ هو ما حدث فعليًا، أما تأكيد الصفقة فيصف تفاصيل العملية بعد تنفيذها. ثم يعرض كشف الحساب نشاطًا ضمن فترة ويظهر أثره في الحساب وفق طريقة الوسيط.
قد تجمع بعض التطبيقات هذه المراحل في صفحة واحدة، أو تستخدم كلمات متقاربة مثل «مفتوح» و«مكتمل» و«معلق». لا تحكم من لون الإشعار أو من عبارة مختصرة وحدها؛ افتح تفاصيل العملية وابحث عن رقم الأمر ومعرّف التنفيذ وحالة الكمية. إذا لم تعرف المقصود برمز مختصر، راجع شرح الوسيط بدل تخمينه، لأن الرمز نفسه قد يعني حالة مختلفة بين منصتين.
يتيح التأكيد وكشف الحساب فحص شروط العملية والكلفة، لكنهما ليسا لوحة تحليل للاستراتيجية. لا تخلط مراجعة البيانات بهدف تحسين دقة سجلك مع قرار دخول السوق. المطلوب هنا محدود: معرفة ما تسجّل باسمك، ومطابقته مع ما أرسله الوسيط وما ظهر في الحساب، ثم توثيق أي فرق حتى لا يتحول إلى رقم غير مفهوم في نهاية الشهر.
2. أنشئ مرجعًا واحدًا لكل أمر
اختر رقمًا داخليًا لكل أمر في دفتر المتابعة، واكتب بجواره رقم الوسيط إن ظهر. احتفظ كذلك باسم الحساب أو آخر أحرفه فقط، والأداة المالية كما تظهر في التأكيد، والسوق أو العملة إذا كان ذلك مهمًا. يساعد هذا المرجع على ربط بطاقة الأمر برسائل التنفيذ والتأكيد وكشف الفترة، حتى عندما يصدر من التطبيق أكثر من تنبيه عن العملية نفسها.
أضف اتجاه الأمر، شراءً أو بيعًا، وتاريخ إنشائه، ونوعه كما كتبته، والكمية المطلوبة. ثم اترك خانات منفصلة للكمية المنفذة والمتبقية والحالة النهائية. لا تملأ النتيجة المتوقعة بالذاكرة؛ انسخ البيانات من سجل الوسيط، وأشر إلى المصدر وتاريخ تنزيله. وإذا لم يكن رقم الأمر ظاهرًا في الكشف، دوّن معرّف التنفيذ أو وقت العملية الذي يساعد الوسيط على العثور عليها.
تجنب حفظ رقم الحساب كاملًا داخل ملف غير محمي أو صورة عامة. يمكن استخدام آخر أربعة أرقام أو اسم مختصر محليًا، مع بقاء الكشوف الأصلية في مساحة آمنة. الغرض من دفتر المطابقة هو تسهيل البحث عن الحدث، لا إنشاء نسخة جديدة تكشف تفاصيل الدخول أو الرصيد لشخص لا يحتاج إليها.
3. اقرأ تأكيد الصفقة كاملًا
ابدأ باسم الورقة أو رمزها، وعدد الوحدات، واتجاه العملية، وسعر التنفيذ، وتاريخها. ثم راجع أي وقت أو عملة أو سوق أو وصف إضافي يظهر في المستند. توضح مواد SEC للمستثمر أن تأكيد العملية يساعد على التحقق من شروطها ومراجعة تكلفتها وجودة تنفيذها؛ وتختلف طريقة العرض بين الوسطاء، وقد تتطلب بعض الرموز شرحًا من الجهة التي أصدرت الكشف. [1]
لا تفترض أن موضع الرقم ثابت. قد يظهر المبلغ قبل الرسوم أو بعدها، وقد يضع الوسيط تفاصيل التعويض أو التكلفة في صفحة ثانية أو خلف رمز. اقرأ العنوان والوصف والوحدة قبل إدخال القيمة في جدولك. إذا وجدت مبلغًا بلا تسمية واضحة، سجّل نص السطر كما هو واسأل الوسيط عن معناه بدل أن تضعه تحت بند العمولة تلقائيًا.
افحص أن التأكيد يعود إلى حسابك وللعملية التي تتذكرها، وأن الورقة والجهة المصدرة والاتجاه صحيحة. لا تعتمد على اسم شركة مألوف وحده؛ قد تحمل أدوات مختلفة أسماء متشابهة أو رموزًا متقاربة. وعند وجود أكثر من فئة أو سوق للورقة نفسها، احتفظ بالرمز الكامل والوصف الموجودين في مستند الوسيط.
4. قابل التأكيد بكشف الفترة
قارن تفاصيل معاملات كشف الحساب وتكاليفه بتأكيد الصفقة، كما توصي Investor.gov؛ لا تكتفِ بإجمالي رصيد الحساب. [3]
اكتب أمام كل حقل نتيجة واضحة: مطابق، يحتاج تفسيرًا، أو غير موجود. هذه العلامات الثلاث أفضل من وضع إشارة نجاح عامة على الصفقة كلها. فقد يتطابق الرمز والاتجاه وتختلف كمية التنفيذ، أو يتطابق التنفيذ وتظهر الرسوم في سطر مستقل. اذكر رقم الصفحة أو اسم ملف الكشف حتى يستطيع شخص آخر إعادة الوصول إلى الدليل نفسه.
إذا كان الكشف يغطي شهرًا والتأكيد صدر في يوم محدد، استخدم نافذة البحث حول اليوم ولا تتوقع أن يظهر السطر بالترتيب نفسه. وقد يختصر الوسيط وصف الورقة أو يضع العملية في قسم «النشاط» بدل ملخص الأصول. لا تجمع القيمة الاسمية للعملية مع القيمة الإجمالية للحساب؛ إنهما مقياسان مختلفان.
5. عالج التنفيذ على دفعات
قد ينفذ الوسيط الأمر على مراحل: جزء في لحظة وجزء لاحقًا، أو على أسعار متباينة. لذلك افصل رقم الأمر الأب عن أرقام التعبئات التابعة له. أنشئ سطرًا لكل تنفيذ يتضمن الوقت والكمية والسعر ومعرّف التنفيذ كما ورد، ثم اجمع الكميات في خانة إجمالية واحدة. لا تضف إشعار «تم التنفيذ» إلى مجموع التعبئات إذا كان مجرد تحديث للحالة نفسها.
افحص كذلك حالة الكمية الباقية. قد يكون جزء من الأمر قد نُفذ والجزء الآخر ما زال مفتوحًا، أو ألغي الباقي، أو انتهت مدته. مجموع التعبئات يخبرك بما تم، لكنه لا يخبرك وحده بما بقي قابلًا للتنفيذ. دوّن حالة الجزء المتبقي ومصدرها منفصلين، ولا تعتبر أمرًا منتهيًا كامل التنفيذ لمجرد أن التطبيق يعرض شارة خضراء.
إذا ألغيت الأمر ثم أعدت إرساله، فاستخدم مرجعين مرتبطين بدل دمجهما تحت صفقة واحدة. فالأمر الثاني قد يكون له رقم وتاريخ وحالة مستقلة، حتى لو استهدف الورقة نفسها. ربط السجلات يحافظ على تسلسل القرار والتنفيذ، ويمنع تكرار الكمية عند استيراد ملفات الوسيط إلى جدول بيانات.
6. افصل الحقل المرجعي عن رقم التأكيد
نضيف إلى دفتر المثال خانتين منفصلتين: سعرًا مرجعيًا من لقطة شاشة اختارها صاحب الدفتر، وسعرًا من مستند التأكيد. هذه مدخلات مختلفة في سجلنا المؤلف، وليست بحثًا في سبب تحرك السوق. انقل قيمة كل خانة من مستندها، ودوّن اسم الملف ووقته. إذا اختلف الرقمان، سجّل الاختلاف سؤالًا يحتاج إلى تفسير؛ لا نملك من الحقلين وحدهما حكمًا على صحة التنفيذ أو خطئه.
للتدقيق في المثال، أبقِ لقطة الشاشة مرفقًا مرجعيًا، والتأكيد مصدر خانة التنفيذ، ولا تنقل رقمًا من الأول مكان رقم غائب في الثاني. وإذا أرفقت بطاقة الأمر، احتفظ بنصها في موضع مستقل. هكذا يستطيع القارئ معرفة هل يراجع تعليمات مسجلة أو قيمة من مستند أو معلومة أضافها صاحب الدفتر، دون تفسير اختلافها بتخمين غير موثق.
إذا بدا السعر غير متوقع، تحقق أولًا من الوحدة والعملة واتجاه الإشارة والفاصلة العشرية. ثم راجع تفاصيل التنفيذ وأي بيان لاحق يشرح التكلفة. لا تُنشئ سعرًا متوسطًا في سجل التدقيق إذا كان هدف السطر مجرد نقل ما كتبه الوسيط. يمكن إجراء تحليل منفصل لاحقًا، مع تعريف طريقته، لكن لا تحلله على أنه رقم التأكيد نفسه.
7. طابق الكمية والاتجاه والورقة
ابدأ بالكمية لأنها أسهل نقطة لاكتشاف التكرار. قارن مقدار الأمر المطلوب بما نفذ فعليًا، ثم قارن مجموع التعبئات بما يعرضه التأكيد والكشف. في عملية بيع، تأكد من أن الاتجاه بيع لا شراء، وأن الأداة ذاتها مسجلة. لا تخلط عدد الوحدات مع القيمة النقدية؛ إحداهما كمية والأخرى مبلغ، وقد تتشابه الأرقام في صفحة صغيرة.
بعدها قارن رمز الورقة ووصفها والسوق. إذا تغير رمز الشركة بسبب حدث في السوق أو كان للورقة أكثر من فئة، لا تستبدل الرمز القديم يدويًا قبل حفظ المستند الذي يبينه. احتفظ بما يرد في كل مصدر، وأضف خانة ملاحظة تفسر أي تغيير. يهدف ذلك إلى جعل المقارنة قابلة للتتبع، لا إلى إعادة كتابة تاريخ الوسيط بأسلوبك.
إذا لم تجد العملية في الكشف، ابحث مرة باستخدام رقم التنفيذ ثم مرة باستخدام تاريخ العملية والرمز والكمية. اكتب محاولات البحث التي أجريتها حتى لا يعيد الشخص نفسه البحث بالطريقة ذاتها. وقد يكون المستند المختار لفترة غير مناسبة؛ راجع بداية الفترة ونهايتها والمنطقة الزمنية التي يذكرها الوسيط قبل تصنيف العملية على أنها مفقودة.
8. افصل الرسوم عن قيمة العملية
افتح سطر الرسوم في التأكيد والكشف، وسجّل اسم كل بند ومبلغه وعملته. قد تظهر عمولة في تأكيد، أو رسوم أخرى في حركة نقد منفصلة، أو إجمالي مجمع في كشف الفترة. لا تفترض أن جميع الوسطاء يسمون البنود بالطريقة نفسها، ولا أن عدم ظهور رسم في موضع واحد يعني أنه لم يُخصم. اسأل الوسيط عندما لا يشرح المستند مبلغًا ظاهرًا.
ضع ثلاث خانات: قيمة تنفيذ الورقة بحسب المستند، الرسوم المسماة، وصافي حركة النقد إن ظهر. لا تطرح الرسوم من صافي حركة النقد مرة أخرى إذا كان الصافي يتضمنها بالفعل. وفي المقابل، لا تضم رسمًا ظاهرًا إلى سعر الوحدة من دون بيان طريقة الحساب. هذا الفصل يحمي الجدول من مضاعفة الخصم ويجعل الاختلاف واضحًا عند إرساله إلى خدمة العملاء.
إذا كانت العملية بعملة مختلفة عن عملة كشفك، سجّل المبلغ الأصلي ورمز العملة وسعر التحويل الذي يظهره الوسيط إن توفر. اترك خانة التحويل فارغة إذا لم تعرف مصدر الرقم أو التاريخ. لا تخلط سعر الصرف الذي عرضته شاشة عامة بالمبلغ الذي حمّله الوسيط، ولا تستخدم نتيجة المطابقة بدلًا من مستندات المحاسب عند إعداد الإقرار الضريبي.
9. افهم اختلاف تاريخ التنفيذ عن حركة النقد
قد يستخدم المستند تاريخ إرسال الأمر وتاريخ التنفيذ وتاريخ القيد أو التسوية في مواضع مختلفة. دوّن اسم الحقل وتاريخه كما ورد، ولا تستبدل أحدها بالآخر. يفيدك هذا عندما تبحث عن عملية في كشف يغطي فترة محددة أو تفسر لماذا ظهر الأثر النقدي في موضع زمني مختلف عن إشعار التنفيذ. لا يفترض هذا الدليل أجل تسوية واحدًا لكل الأسواق أو المنتجات.
اقرأ مفتاح الأعمدة والهوامش أسفل الكشف، خصوصًا إذا ذكر أن التاريخ محلي أو أن الرصيد لا يشمل حركة معلقة. دوّن المنطقة الزمنية عندما تكون معروضة، حتى لا تظن أن عمليتين مختلفتين لمجرد اختلاف اليوم عند تحويل الوقت. لا تحسب تاريخًا بديلًا من دون مصدر، ولا تعتمد على تقويم عام بدل جدول السوق أو توضيح الوسيط.
إذا ظهرت الحركة في كشف الشهر اللاحق، سجّل تاريخ العملية وتاريخ ظهورها وخانة الحالة. ثم طابقها مع مستند التنفيذ الأصلي. عندما لا تعرف سبب الفصل، اطرح سؤالًا محددًا: «هل هذا التاريخ وقت التنفيذ أم تاريخ قيد الحركة؟» السؤال الواضح أسرع في حل الالتباس من طلب عام مثل «لماذا تغير الرصيد؟».
10. مثال افتراضي على عملية من عدة تعبئات
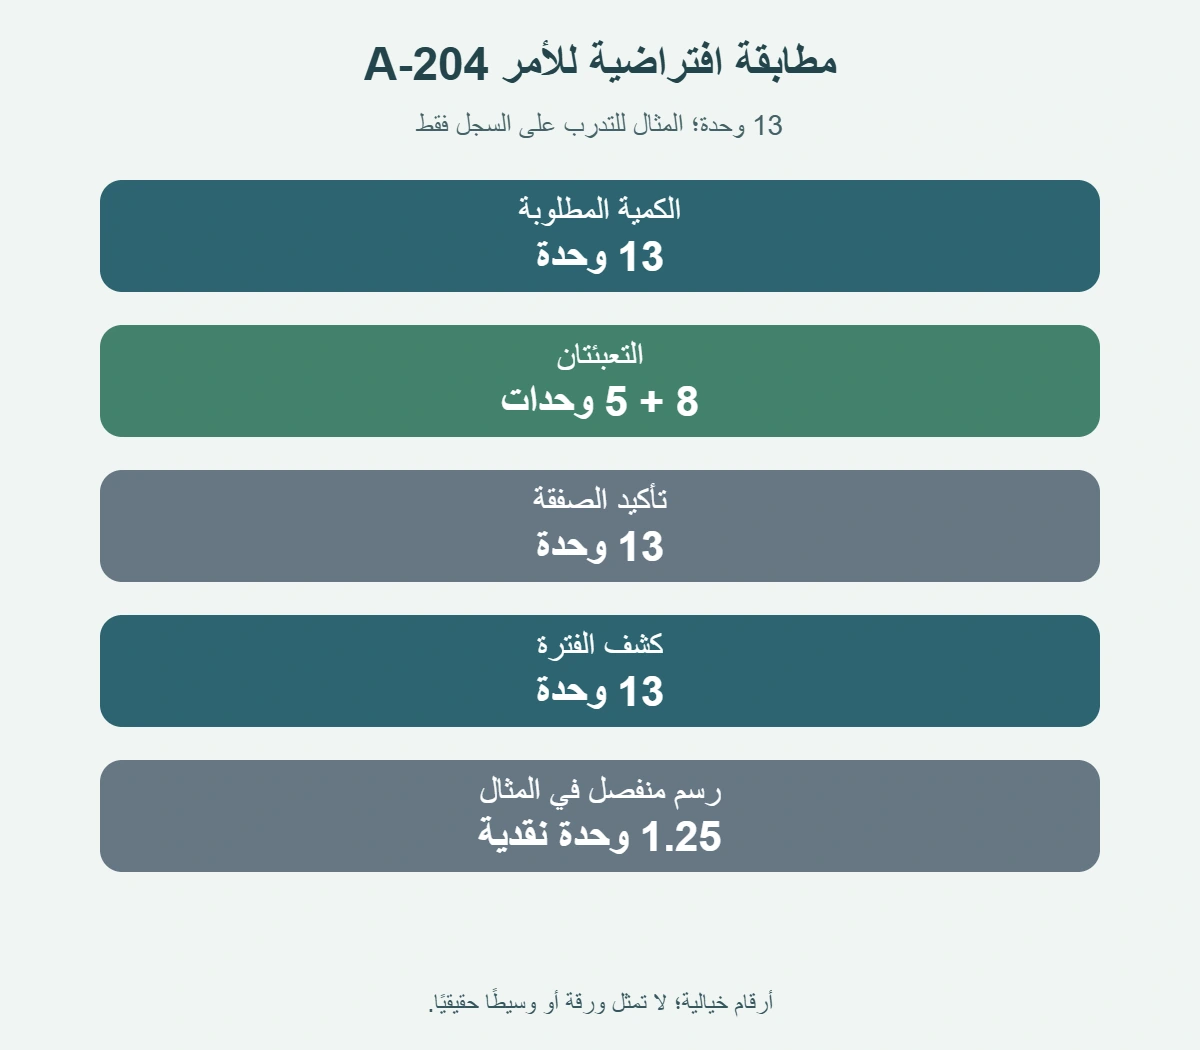
لنفترض أن سجلًا تدريبيًا يحمل الأمر A-204 لشراء 13 وحدة افتراضية من الأداة XYZ. يعرض سجل التنفيذ تعبئتين: الأولى ثماني وحدات، والثانية خمس وحدات، ولكل واحدة معرّف ووقت مستقل. مجموع الكمية هنا 13. نكتب هذا الجمع في خانة المطابقة، ثم نتحقق من أن التأكيد والكشف يربطان الوحدتين بالورقة والاتجاه نفسيهما.
لنفترض أن كشف الفترة يعرض حركة تنفيذ للكمية نفسها، ثم رسمًا منفصلًا قدره 1.25 وحدة نقدية، مع سطر آخر لوصف حسابي. لا نضيف الرسم إلى كمية الوحدات، ولا نعتبر الوصف الحسابي تعبئة ثالثة. نسجل النص الأصلي والمبلغ في خانة الرسم، ثم نراجع هل يعرض المستند قيمة إجمالية قبل الرسم أم صافيًا بعده.
هذه بيانات خيالية لتوضيح ترتيب السجل فقط؛ لا تمثل سهمًا أو رسومًا حقيقية أو متوسط سعر. لا نستخلص منها ربحًا أو توصية. وإذا كان الكشف يعرض 12 وحدة بدل 13، تبقى الخانة «تحتاج تفسيرًا» حتى نعرف هل هناك عملية لم تظهر، أو فترة مختلفة، أو إلغاء للجزء المتبقي. لا نعدّل الرقم كي يطابق توقعنا.
11. ميّز بين اختلاف العرض والخطأ المحتمل
قبل فتح استفسار، افحص أن الملفين يعودان إلى الحساب نفسه والفترة نفسها. راجع اتجاه الشراء أو البيع، والعملة، والفاصلة، وعدد المنازل العشرية، واسم الورقة. ثم تأكد من أن السطر الذي تقارنه تنفيذ وليس طلبًا ملغى أو إشعارًا تكرر. بعض الأنظمة تعرض أحداثًا كثيرة للعملية الواحدة، لكن ذلك لا يعني أن كل حدث صفقة مستقلة.
إذا بقي فرق، صفه بأرقام واضحة: الكمية في التأكيد كذا، وفي الكشف كذا؛ أو الرسم كذا، والسطر الذي يظهر فيه كذا. اذكر رقم الأمر والتاريخ ورقم الصفحة. لا تحذف السطر الذي لا تفهمه ولا تسجله على أنه احتيال قبل المراجعة؛ اكتب «غير مطابق قيد التحقق» واحفظ نسخة المصدر.
وتذكر أن كشف الحساب قد يجمع نشاطًا أوسع من صفقة منفردة: إيداعًا أو سحبًا أو دخلًا أو رسومًا أخرى. لذلك يجب أن يكون رصيد نهاية الفترة نقطة تحقق مستقلة، لا نتيجة جمع أسعار تنفيذ فقط. إذا اختلف الرصيد، راجع بقية حركات الفترة قبل نسب الفرق إلى الصفقة التي تراجعها.
12. ماذا تفعل عند اكتشاف فرق؟
توصي SEC بمراجعة التأكيد ومقارنته بالكشف والاتصال بالوسيط فورًا عند ظهور خطأ أو عملية غير معروفة. احتفظ بالمستندات وحدد الفرق عند التواصل. [1]
استخدم قناة الاتصال الرسمية داخل حسابك أو على مستند الوسيط، لا رابطًا وصلك في رسالة غير متوقعة. اطلب تفسيرًا محددًا أو نسخة من التفصيل الذي تحتاجه، واحتفظ برقم البلاغ وموعده والرد. لا ترسل كلمة المرور أو رمز الدخول لموظف يطلبها في رسالة، ولا تنشر كشفك كاملًا لطلب رأي عام.
إذا كان النشاط غير المصرح به أو الرصيد المفقود هو موضع القلق، تواصل مع الوسيط سريعًا واتبع إجراءاته المنشورة. تختلف مواعيد الاعتراض والجهات الرقابية حسب البلد والمنتج والعقد؛ لذلك لا يستبدل هذا الدليل تلك الشروط. سجّل تاريخ اتصالك ولا تؤخره انتظارًا لإكمال جدول مثالي إذا كانت هناك حركة لا تعرفها.
13. احفظ مجموعة مستندات قابلة للبحث
سمِّ الملفات بتاريخ العملية ورقم الأمر والرمز المختصر، مثل: «2026-10-14_A204_XYZ_تأكيد.pdf». لا تضع رقم الحساب كاملًا في اسم الملف. احفظ التأكيدات والكشوف في مجلد مشفر أو خدمة موثوقة، مع نسخة احتياطية تخضع لكلمة مرور قوية ومصادقة مناسبة. جرّب فتح النسخة الاحتياطية، لأن ملفًا موجودًا لا يفيد إذا تعذر الوصول إليه.
احتفظ بجدول فهرسة صغير يضم رابط الملف أو مساره، تاريخ التنزيل، الفترة التي يغطيها، والمرجع الداخلي. لا ترفع الملفات إلى جدول عام أو مساحة مشتركة مع أشخاص لا يحتاجون إليها. وإذا شاركت مستندًا لطلب الدعم، أخفِ الأجزاء غير المطلوبة من الرصيد والبيانات الشخصية مع الاحتفاظ بنسخة أصلية غير معدلة.
تختلف فترات الاحتفاظ التي يلتزم بها الوسيط حسب نوع السجل والأنظمة المنطبقة، وقد لا يكون المطلوب منه حفظ نسخة إلى الأبد. لذلك من الحكمة أن تحتفظ أنت بسجلاتك المهمة بحسب التزاماتك المحلية. لا تعتمد على مدة أمريكية أو نص عام على الإنترنت لتحديد مدة الاحتفاظ القانونية في بلدك؛ اسأل مستشارك المختص عند الحاجة.
14. أنشئ مراجعة دورية قصيرة
خصص موعدًا ثابتًا بعد نهاية الفترة التي يصدر عنها الكشف، واجمع مستندات تلك الفترة قبل أن تتراكم. ابدأ بقائمة التأكيدات، علّم كل صفقة ظهرت في الكشف، ثم ضع علامة على كل حركة لم تعرف مصدرها. لا تحاول تحليل كل قرار تداول أثناء المطابقة؛ إذا احتجت إلى تقييم استراتيجية، احتفظ به في عمل منفصل وبمنهج مكتوب.
أنشئ حالة لكل عملية: «مطابقة»، «استفسار مفتوح»، «بانتظار مستند»، أو «أغلق مع تفسير». اكتب سبب الإغلاق ورابط الرد أو المستند الجديد. لا تمسح السجل القديم عندما يتغير شرح الوسيط؛ أضف تحديثًا بتاريخ حتى يظهر ما عرفته ومتى عرفته.
إذا طال الملف، أضف عوامل فرز مثل الشهر والعملة والوسيط ونوع الأداة. لكن لا تحول الجدول إلى مكان لحفظ كلمات المرور أو المفاتيح السرية. كل عمود يجب أن يساعد في البحث أو المقارنة أو المتابعة. احذف الأعمدة التي لم تستخدمها بدل إدخال مزيد من المعلومات الشخصية التي لا تحتاج إليها.
15. حدود المطابقة: الأداء والضرائب والقرار الاستثماري
مطابقة التأكيد مع الكشف تخبرك إن كانت بيانات الحركة متسقة وفق المستندات المتاحة؛ لا تثبت أن الصفقة مناسبة لك ولا تتنبأ بما سيحدث لاحقًا. لا تخلط دفتر المطابقة بحساب أداء المحفظة، لأن الأداء قد يتطلب مراعاة الإيداعات والسحوبات والدخل والتكاليف وتغير القيمة عبر فترة محددة.
ولا تجعل الجدول ملفًا ضريبيًا مكتملًا. قد تعتمد المعالجة الضريبية على بلد الإقامة ونوع الأداة ومصدر الدخل وقواعد أساس التكلفة والمعاملات السابقة، وقد تكون هناك تعديلات لا تظهر في كشف واحد. استخدم مستندات الوسيط والمعلومات المحلية، واطلب من مختص توضيح المعاملة عند الحاجة.
وبالمثل، لا تستخدم الرسوم أو سجل التنفيذ وحدهما لتقرير شراء ورقة أو بيعها. هذا المقال يشرح تنظيم مستندات العملية بعد حدوثها، ولا يوصي بوسيط أو سوق أو منتج مالي. أي قرار يجب أن يعتمد على معلوماتك وظروفك ومصادر مناسبة، لا على مثال تدريبي بأرقام مصطنعة.
16. قائمة مراجعة قبل إغلاق كل صفقة في الدفتر
تأكد أن لديك أمرًا واحدًا معرفًا بوضوح، وكل تعبئة مرتبطة به مرة واحدة. قارن رمز الأداة والشراء أو البيع والكمية وتاريخ التنفيذ، ثم اقرأ أي ملاحظات أو رموز في التأكيد. دوّن مصدر كل رقم ولا تستبدل أسعار السوق بأسعار التنفيذ. إذا لم يكن عنصر ما ظاهرًا، اكتبه «غير موجود في هذا المستند» بدل تخمينه.
قارن الحركة بكشف الفترة، وافصل قيمة العملية عن الرسوم وعن إيداعات الحساب وسحوباته. إذا اختلفت التواريخ، سجل أسماء الحقول وراجع الفترة والمنطقة الزمنية. وإذا ظهر خطأ أو نشاط غير مألوف، احتفظ بالملفين واتصل بالوسيط عبر قناته الرسمية بسرعة، ثم وثق الرد والنتيجة.
أخيرًا، احفظ نسخة خاصة وآمنة واجعل حالة المطابقة قابلة للتحديث. السجل الجيد لا يتطلب برنامجًا معقدًا؛ يحتاج إلى مراجع واضحة ومصادر محفوظة وخانات لا تخلط بين الأمر والتنفيذ والتأكيد والكشف. بهذه الطريقة تستطيع إعادة فحص حركة قديمة من دون الاعتماد على الذاكرة أو إشعار قصير اختفى من شاشة التطبيق.
المصادر ومتابعة القراءة
- Investor.gov / SEC: How to Read Confirmation Statements (يفتح في نافذة جديدة)investor.gov
- Investor.gov: Broker-Dealers: Record-Keeping Requirements (يفتح في نافذة جديدة)investor.gov
- Investor.gov: Better Understanding Your Brokerage Account Statement (يفتح في نافذة جديدة)investor.gov
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.