
حد الإنفاق المؤهل ليس حد مكافأة الاسترداد النقدي. فقد يحدد العرض مقدار الشراء الذي يستفيد من نسبة مرتفعة، ثم يستمر معدل آخر لما يزيد عليه؛ أو يضع حدًا نهائيًا للمكافأة نفسها. لا نعرف أي المعنيين مقصود من كلمة «السقف» وحدها. نوضح الفرق بنموذج مؤلف، مع قراءة مثال أمريكي موثق، دون اختيار بطاقة أو مراجعة حساب عميل.
الخلاصة السريعة
حددي ما الذي يصل إلى السقف: مبلغ الشراء المؤهل، أم المكافأة المحسوبة، ثم طبقي النسبة على الجزء الصحيح.
- يصف Chase Freedom Flex نسبة 5% إجمالية تتكون من 1% أساسية و 4% إضافية، على مشتريات مجمعة مؤهلة حتى 1500 دولار في ربع مفعّل ضمن المهلة المحددة ووفق الشروط، ثم 1% بعد السقف. [1] هذا مثال منتج أمريكي، وليس سقف نموذجنا أو قاعدة لكل بطاقة.
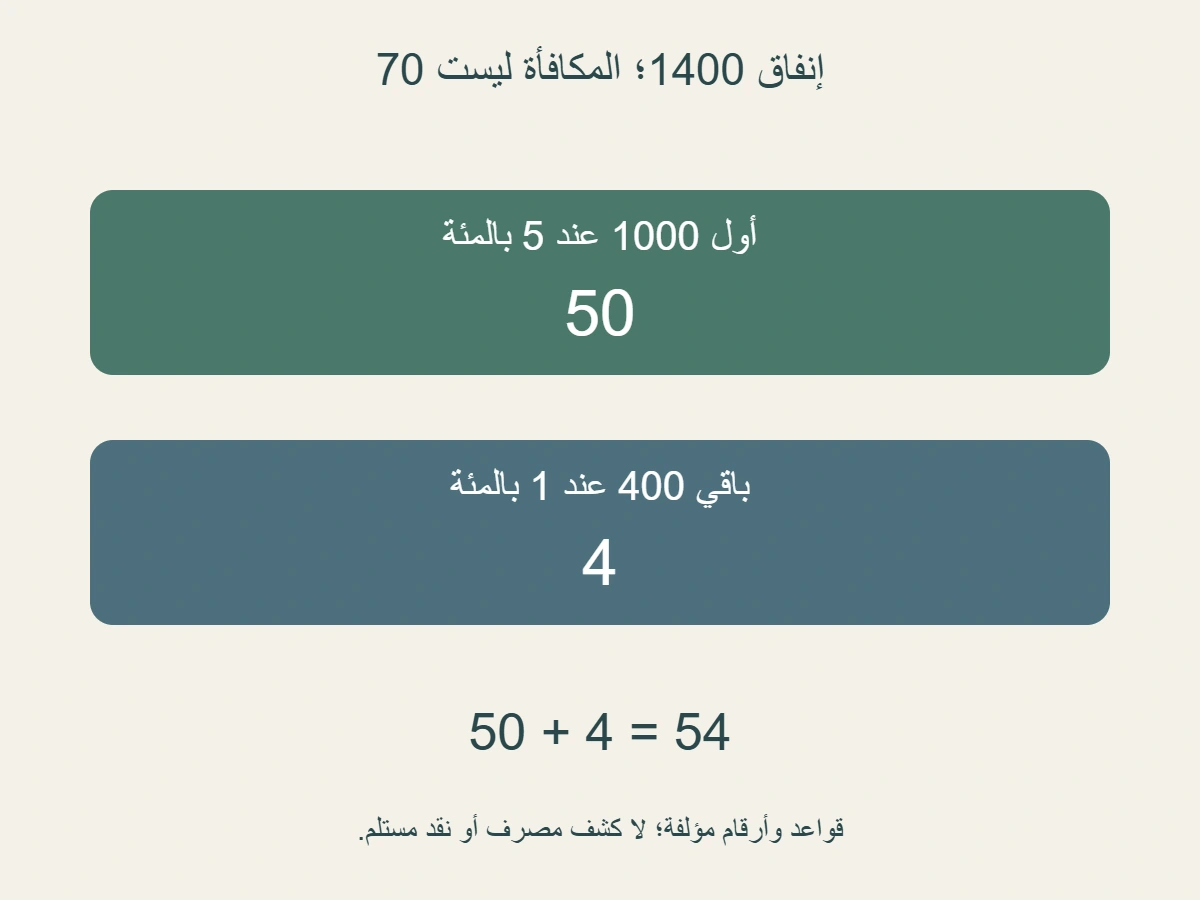
- في نموذجنا المؤلف، جميع 1400 من الإنفاق مؤهلة بعملة واحدة وفترة واحدة، لكن 5% تطبق على أول 1000 فقط، و 1% على 400 الباقية. المكافأة 50 زائد 4 تساوي 54 ، لا 70. نستبعد الرسوم والفوائد والمرتجعات والمكافآت الأخرى.
- إذا فصلنا النموذج إلى 1% أساسية على 1400 و 4% إضافية على 1000 ، نحصل على 14 زائد 40 يساوي 54. لا نضيف 1% مرة أخرى إلى 5% الإجمالية، وإلا عدَدْنا الجزء الأساسي مرتين.
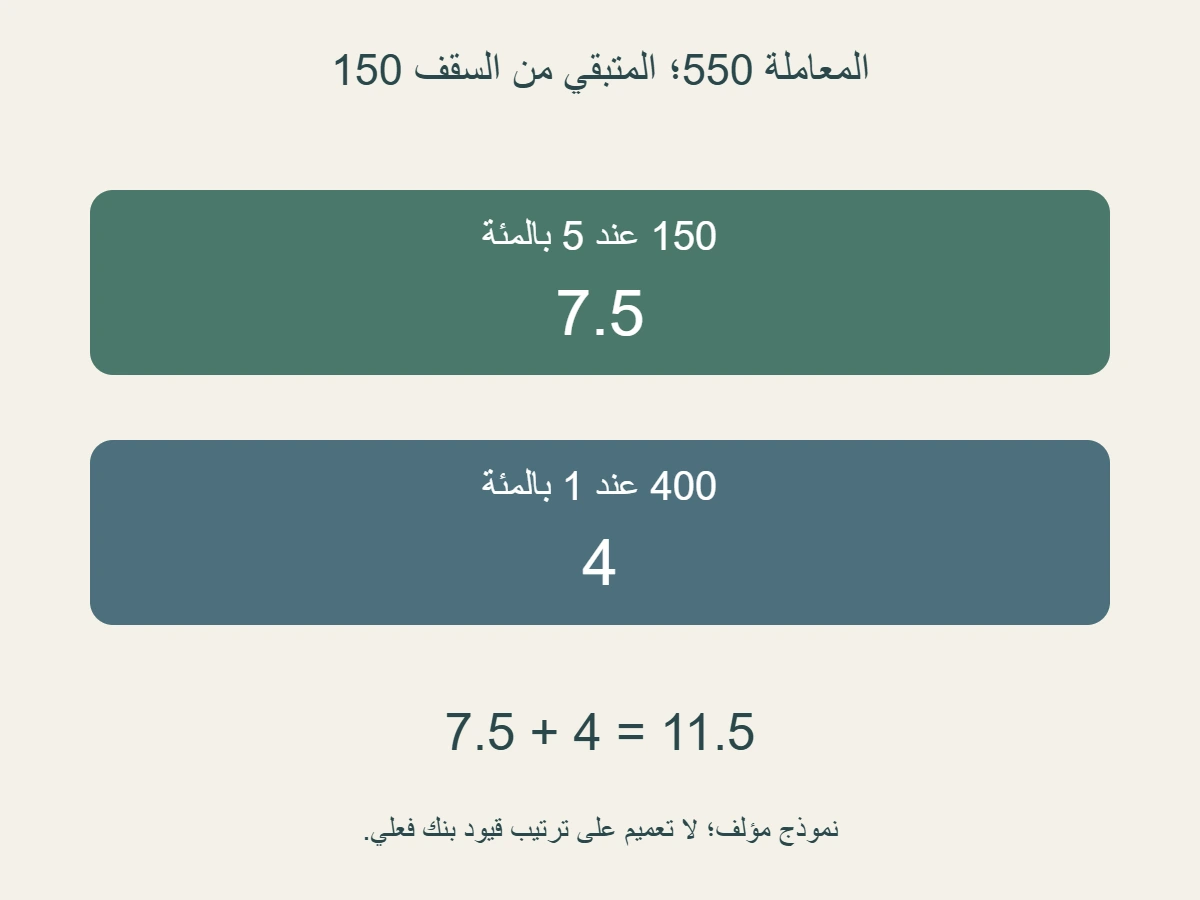
- بترتيب معاملات مؤلف 400 ثم 450 ثم 550 ، يبقى 150 من السقف قبل الثالثة. لذلك تأخذ 150 نسبة 5% وتأخذ 400 نسبة 1%؛ مكافأة الثالثة 11.5 ، ومجموع المعاملات 20 و 22.5 و 11.5 يساوي 54. السقف مشترك في النموذج، لا يتجدد لكل معاملة أو فئة.
- معدل 54 على 1400 نحو 3.8571% من إجمالي الإنفاق. أما نموذج مستقل 5% بسقف نهائي 50 للمكافأة دون استمرار آخر، فيعطي 50 فقط. تشابه لفظ السقف أو مبلغ 50 لا يوحد القاعدتين.
- المكافأة المحسوبة لا تثبت وصول نقد أو قيد خصم على كشف البطاقة، ولا تساوي رد ثمن شراء. لا نحسب من 54 ربحًا صافيًا أو تخفيض دين فعليًا؛ هذه أحداث وتكاليف لم تدخل النموذج.
- احتفظي بنص القاعدة والفترة والتفعيل والأهلية وترتيب القيد والمبلغ المؤهل والمتبقي والمكافأة الفعلية عند ظهورها. لا تملئي بيانات مجهولة أو تشجعي إنفاقًا إضافيًا للوصول إلى السقف؛ الحساب يقرأ شروطًا، ولا يختار منتجًا أو يعد بتوفير.
هل السقف مكتوب للشراء أم للمكافأة؟
تذكر شروط Chase Freedom Flex أن 5% الإجمالية تشمل 1% أساسية و 4% إضافية، على مشتريات مجمعة ضمن فئات ربع سنوي مع التفعيل ضمن المهلة المحددة، حتى 1500 دولار، ثم يعود المعدل إلى 1% بعد هذا الحد. [1]
الحد في هذا الوصف يتعلق بمبلغ الإنفاق الذي يستفيد من معدل معين، لا بمبلغ نقدي يُمنح للمستخدم بمجرد بلوغه. وهذا يختلف عن نص يقول إن «المكافأة القصوى 50». قراءة الاسم الذي يأتي بعد الرقم هي الخطوة الأولى:1500 إنفاق، أو 50 مكافأة. لا تحذفي الاسم ثم تجمعي الرقم في جدول كأنه من النوع نفسه في جميع العروض.
ذكر المنتج الأمريكي هنا لتوضيح صياغة محددة، وليس توصية به أو قول إنه متاح للقارئة في بلدها. لم نراجع أهلية شخص أو حسابًا أو طلبًا لإصدار بطاقة. ونموذجنا الذي سنحسبه يستخدم سقف إنفاق 1000 من اختيارنا، لا 1500 المذكور في المصدر. نعزل المثال المؤلف عن العرض التجاري كي لا يختلط الحساب التدريبي بالشروط الفعلية أو بتاريخ تغيرها.
يمكن تنظيم النص قبل الأرقام بخمس خانات: نسبة المكافأة، والإنفاق الذي تطبق عليه، والفترة، ومعنى السقف، وما يحدث بعده. إذا كان النص ناقصًا في إحداها، سجلي السؤال بدل استكماله من بطاقة أخرى. مثلًا، عبارة «حتى سقف معين» دون بيان استمرار معدل آخر لا تسمح بافتراض 1% بعده. نحن نحتاج قاعدة ما بعد السقف لكي نحسب كامل 1400 ، لا مجرد الجزء الأول منها.
كما أن الأهلية والتفعيل جزء من قراءة العرض، قبل تحويله إلى معادلة. وجود مبلغ شراء لا يثبت وحده أنه ضمن فئة المكافأة المعنية أو فترة مفعّلة. في نموذجنا سنعطي هذه الشروط صراحة كفرضيات، ولن نختبرها على معاملات حقيقية. هذا التمييز يسمح بفحص الحساب دون الادعاء أننا أثبتنا استحقاق عميل أو أن كل مبلغ في كشفه يحمل النسبة نفسها.
قسمي الإنفاق بين النسبتين بدل ضرب كله في 5%
نفترض إنفاقًا مؤهلًا 1400 بوحدة نقدية واحدة، وفي فترة واحدة. قاعدة النموذج:5% إجمالية على أول 1000 من هذا الإنفاق، و 1% على ما يزيد عليه. لا توجد رسوم أو فوائد أو مرتجعات أو مكافآت أخرى في التمرين. كل هذه تفاصيل وضعناها بأنفسنا، وليست كشف بطاقة أو تعليمات منتج تجاري ذي سقف 1000.
نأخذ الجزء الذي بقي داخل الحد 1000 ونضربه في 0.05 ، فتكون المكافأة 50. ثم نحسب الزائد 1400 ناقص 1000 يساوي 400 ، ونضرب 400 في 0.01 ، فتكون 4. مجموع الجزأين 50 زائد 4 يساوي 54. هذه هي نتيجة تطبيق القاعدة على كامل الإنفاق المعطى، مع حفظ اختلاف النسبة بين الجزء الأول والجزء الزائد.
أما ضرب 1400 في 0.05 فيعطي 70 ، لكنه يطبق النسبة المرتفعة على 400 لم تسمح القاعدة بوضعها في تلك الشريحة. الفرق بين 70 و 54 هو 16 ، ويساوي الفرق بين مكافأة 5% و 1% على 400. لذلك لا نكتفي بقول إن 70 «تقريب غير دقيق»؛ هو ناتج قاعدة أخرى تعامل كامل الإنفاق بنسبة 5%، وليست قاعدة نموذجنا.
وعند إنفاق أقل من الحد، مثل 800 في مثال مستقل بالقاعدة نفسها، يكون كله داخل الشريحة المرتفعة، فتكون المكافأة 40. لا نضيف جزءًا زائدًا وهميًا لكي يبقى الجدول بسطرين. يمكن أن يكون السطر الثاني صفرًا حين لا يوجد تجاوز معطى، لكن لا نضع صفرًا بدل بيانات إنفاق لم نجمعها. الحالة التي نفحصها تحدد شكل الحساب.
وإذا وصل الإنفاق إلى 1000 بالضبط، يكون الناتج 50 في نموذجنا، دون مبلغ زائد عند 1%. أما 1400 فيعطي 54 لأن المبلغ الزائد يدخل فعلًا في شريحة أخرى. هذه العلاقة توضح أن 50 هو مكافأة الشريحة المرتفعة عند امتلاء حد الإنفاق 1000 ، لكنه ليس بالضرورة السقف النهائي لكل المكافأة. معرفة قاعدة ما بعد الحد تمنع هذا الخلط.
النسبة الإجمالية ليست إضافة فوق النسبة الأساسية
نستطيع حساب 54 بطريقة مكافئة. نعطي 1% أساسية على جميع 1400 المؤهلة في النموذج، فتكون 14. ثم نعطي 4% إضافية على 1000 داخل الحد، فتكون 40. مجموع 14 و 40 يساوي 54. هذه الطريقة تفصل الأساسي عن الإضافي، بينما الطريقة السابقة تفصل الإنفاق بين شريحة 5% وشريحة 1%. اتفقتا لأننا لم نغير القاعدة أو المدخلات.
الخطأ هو أخذ 5% الإجمالية على الجزء الأول، ثم إضافة 1% الأساسية إليه مرة أخرى. عند 1000 يعطي هذا 60 بدل 50 ، لأنه يعد الجزء الأساسي مرتين. كلمة «إجمالية» هي التي تحسم معنى الرقم في التمرين. وإذا كان عرض آخر يقول «إضافية»، فاقرئي نصه؛ لا تفترضي أن اللفظين مترادفان ولا أن جمع نسبتين صحيح دائمًا.
وللمراجعة، حددي المجموع الذي يتلقى كل معدل. في طريقة الشرائح:1000 عند 5%، و 400 عند 1%. في طريقة الأساسي والإضافي:1400 عند 1%، و 1000 عند 4%. لا تخلطي سطرًا من الطريقة الأولى بسطر من الثانية ثم تجمعيهما. مثلًا، 50 من الشريحة المرتفعة و 14 من الأساسي على الكل سيعطي 64 ، وهو أيضًا تكرار للجزء الأساسي داخل 1000.
يمكن كتابة اسم الطريقة فوق الجدول لتجنب ذلك، ثم اختيار واحدة للحساب التفصيلي واستخدام الأخرى لفحص النتيجة فقط. لا يعني توافق الطريقتين أننا حصلنا على مكافأتين يمكن جمعهما؛ هما تعبيران عن الاستحقاق الحسابي نفسه تحت الفرض. من السهل أن يخدع وجود نتيجتين متطابقتين من يحاول تنظيم العمليات، فيسجلهما حدثين بدل فحصين.
وهذا التفصيل لا يحتاج حسابًا مصرفيًا أو تحويل نقاط. نستخدم أرقامًا نقدية داخل نموذجنا، ولا نحولها إلى طريقة استرداد معينة. إذا كانت البطاقة الفعلية تسجل مكافآت على نحو مختلف، فستحتاج تعريف ذلك السجل وقيمته وطريقة استخدامه. المعادلة هنا تمنع ازدواج النسبة، ولا تثبت أن 54 ظهرت فعلًا في حساب أو أنها تُستخدم بكل وسيلة بالقيمة نفسها.
المعاملة العابرة للسقف تحتاج تقسيمًا داخلها
نقسم 1400 المؤلفة إلى ثلاث معاملات مرتبة كما نعطيها في السيناريو:400 ثم 450 ثم 550. السقف المشترك في بداية الفترة 1000. بعد الأولى يبقى 600 ، ومكافأتها 400 مضروبة في 5% تساوي 20. الثانية كلها داخل المتبقي 600 ، فتأخذ 450 نسبة 5% وتعطي 22.5 ، ويبقى من الحد 150.
عند الثالثة لا يكفي النظر إلى مبلغها 550 وحده. هناك 150 فقط داخل الحد المتبقي، فتأخذ 5% وتعطي 7.5. الباقي 550 ناقص 150 يساوي 400 ، ويأخذ 1% فيعطي 4. مكافأة المعاملة الثالثة 7.5 زائد 4 يساوي 11.5. لم نجعل المعاملة كلها عند النسبة المرتفعة لأنها بدأت قبل امتلاء السقف، ولم نجعلها كلها عند النسبة المنخفضة لأنها أنهت الفترة فوقه.
مجموع المكافآت 20 زائد 22.5 زائد 11.5 يساوي 54 ، فيطابق حساب المبلغ الإجمالي. ومجموع أجزاء الإنفاق المرتفع 400 زائد 450 زائد 150 يساوي 1000 ، بينما الزائد 400. هذه مراجعة مفيدة لأنك تستطيعين كشف خطأ التقسيم حتى لو بدا الرقم النهائي قريبًا. فحص الجمع لا يحتاج اختراع عمليات جديدة؛ يستخدم الكميات نفسها من النموذج.
السقف هنا مشترك بين جميع هذه المعاملات المؤهلة، ولا يبدأ من 1000 عند كل عملية. كذلك لا نضع سقفًا مستقلًا لكل فئة داخل النموذج. لو عُدَّ 400 ثم 450 ثم 550 كل منها أقل من 1000 وأخذت كلها 5%، فسنعود إلى 70 الخاطئة. علينا معرفة هل السقف مشترك أم منفصل من نص القاعدة قبل تجميع المعاملات.
أما ترتيب القيد في بنك فعلي وفترته وأهلية كل عملية فلا نحدده من هذا المثال. اخترنا الترتيب والأرقام لتفسير المعاملة العابرة للحد، ولم نقرأ كشفًا أو طوابع قيد أو تصنيفات تاجر. عند مراجعة حساب حقيقي، احفظي التاريخ المعني بحسب شروطه، ولا تنقلي ترتيب الشراء الظاهر في إيصال إلى ترتيب احتساب المكافأة تلقائيًا دون بياناته.
حد مكافأة 50 ومعدل فعلي مختلف: مقارنتان أخريان
نضع الآن قاعدة مستقلة، لا تغييرًا خفيًا في النموذج الأول:5% على الإنفاق المؤهل، لكن المكافأة النهائية لا تتجاوز 50 ، ولا توجد مكافأة أخرى بعد بلوغها في هذا الفرض. عند إنفاق 1400 يعطي ضرب 5% ناتجًا أوليًا 70 ، ثم يحده سقف المكافأة 50. النتيجة هنا 50 ، لا 54 ، لأن القاعدة أوقفت المجموع عند حد للمكافأة نفسها.
تشابه 50 مع نتيجة الشريحة المرتفعة في النموذج الأول لا يوحد النظامين. في الأول حد 1000 للإنفاق المرتفع ثم استمرار 1% على 400 ، وفي الثاني حد 50 للمكافأة كلها. إذا ورد الرقم 50 في عرض تجاري، اسألي ما الذي يصفه: هل هو مكافأة قصوى لفئة أو مجموع محدد، أم ناتج متوقع عند إنفاق معين؟ لا نعيد تعريف القاعدة من تشابه أرقام المثال.
وهناك سؤال مختلف أيضًا: ما المكافأة كنسبة من كل الإنفاق 1400 في النموذج الأول؟ نقسم 54 على 1400 ثم نضرب في 100 ، فالناتج نحو 3.8571%. هذه نسبة متحققة من المدخلات المفترضة، وليست نسبة الشريحة المرتفعة 5%. وجود عنوان 5% لا يلزم أن يكون معدل كل المبلغ مساويًا له إذا كانت هناك شريحتان.
ولا نحسب هذه النسبة بأخذ متوسط 5% و 1% بأوزان متساوية فنحصل على 3%. المبلغان اللذان تلقيا النسبتين 1000 و 400 ليسَا متساويين، ولذلك يجب وزن النتيجة بالمبالغ. الطريقة المباشرة هي المكافأة الكلية مقسومة على الإنفاق الكلي في النطاق نفسه. وبالقاعدة المستقلة التي توقفت عند 50 يكون المعدل الإجمالي على 1400 نحو 3.5714%، لأنه يصف ناتجًا آخر.
والدقة العشرية لا تعني دقة قياس مصرفي. 1400 و 54 قيم معطاة في التمرين، فنستطيع حساب نسبتها. لكننا لا نستخرج من النسبة ترتيب بطاقات أو وعدًا بعائد مماثل في كل فترة. تغير مجموع الإنفاق أو الأهلية أو الفئات أو الرسوم سيغير السؤال والمدخلات. احتفظي باسم القاعدة ومبلغها إلى جانب النسبة لكي لا تختفي الشروط خلف رقم جذاب.
المكافأة المحسوبة ليست نقدًا استلمته القارئة
كل ما أثبته حسابنا أن قاعدة معينة ومدخلات معينة تنتج مكافأة 54 في النموذج. لم نعط تاريخ قيدها ولا وسيلة استخدامها ولا تأكيد إيداع نقد في حساب. لذلك لا نسجل 54 دخلًا نقديًا مستلمًا بمجرد ظهورها في جدولنا. الحساب والواقعة المصرفية حدثان مختلفان؛ ربطهما يحتاج السجل الذي يؤكد الواقعة، لا نتيجة آلة حاسبة وحدها.
وكذلك لا نخفض دين بطاقة فعلية بمقدار 54 من غير قيد يثبت ذلك. يمكننا حساب 1400 ناقص 54 يساوي 1346 كعملية مجردة، لكن لا نسمي 1346 رصيدًا مستحقًا لقارئة. 1400 في التمرين إنفاق مؤهل، وليس بالضرورة كامل الدين أو مبلغ كشف أو دفعة لاحقة. ولم نعط كيفية استخدام المكافأة أو القيود التي قد ترتبط بها.
ولا تساوي مكافأة الاسترداد النقدي رد ثمن شراء ألغاه التاجر. في المثال لم توجد عملية مرتجع أو طلب استرداد لثمن سلعة. إذا رأيت في كشف فعلي قيدين أحدهما مكافأة والآخر رد شراء، فحافظي على اسميهما ومراجعهما بدل جمعهما تحت سبب واحد. قد تتشابه علامتهما أو تأثيرهما العددي في سجل، لكنهما لا يتحولان بذلك إلى الحدث نفسه.
كما أن 54 ليست ربحًا صافيًا حسبناه بعد جميع تكاليف استخدام بطاقة. استبعدنا الرسوم والفوائد والمكافآت الأخرى من البداية، ولم نعط عملية شراء بديلة أو ميزانية شخصية. لذلك لا يمكن أن نقرر جدوى إنفاق إضافي أو اختيار منتج من نتيجة النموذج. الحساب يشرح التطبيق على إنفاق معطى، ولا يحث على شراء أشياء للوصول إلى السقف أو لتحقيق مبلغ في الجدول.
من المفيد أن تفصلي في ورقة العمل بين «محسوب وفق الفرضيات»، و«مذكور في سجل المكافأة»، و«مستخدم أو مستلم وفق قيد مؤكد». لا نملأ الحقلين الأخيرين هنا لأننا لم نجمعهما. هذا التنظيم يمنع تحول قيمة تعليمية إلى حقيقة نقدية، ويساعد لاحقًا على تفسير الفرق بين حسابك وبين سجل فعلي دون افتراض تأخير أو خطأ أو استحقاق لم يُثبت بعد.
أي بيانات تحفظينها لمراجعة الحساب؟
احتفظي بنص القاعدة ونسخته أو تاريخ قراءته، ثم اسم المنتج والفترة التي يشملها الحد. اكتبي هل السقف يخص الإنفاق المؤهل أم المكافأة، وهل هو مشترك بين فئات أو مستقل لكل واحدة. وأضيفي ما يحدث بعده. إذا غاب حقل، سجلي السؤال بدل اختياره من مثالنا؛ حد 1000 الذي استخدمناه ليس افتراضًا يجوز نقله إلى حسابك.
في كل معاملة اكتبي مبلغها المؤهل بحسب البيانات المتاحة وتاريخها المعني ومرجعها، ثم المتبقي من الحد قبلها. هذا المتبقي هو الذي يسمح بتقسيم المعاملة 550 إلى 150 و 400 في النموذج. إذا بدأتِ ورقة الفحص من منتصف فترة دون جمع المعاملات السابقة، فقد لا تعرفين المتبقي. لا تعيديه إلى السقف الكامل لأن السجل الذي لديك قصير.
وإذا كانت الأهلية غير متحققة في ملفك، افصليها عن صحة الضرب. قد يطابق حساب 5% مبلغًا اخترتِه، لكن ذلك لا يثبت أن المبلغ ضمن الفئة المطلوبة. لم نفحص تصنيفات تجار أو حالات قيد في المقال. يمكن أن تكون نتيجة الرياضيات صحيحة لمبلغ مفترض وتظل مسألة إدخاله في الحساب مفتوحة، لذلك يحتاج السجل بيان مصدر كل مدخل.
وعند وجود مرتجعات أو تعديلات أو عروض إضافية في حالة فعلية، يحتاج كل منها قاعدته ونطاقه قبل إعادة الحساب. لا نطرح قيمة مرتجع ثم نعيد حد الفئة تلقائيًا من غير قراءة الشروط. ولا نضيف مكافأتين لأنهما ظهرتا في صفحتين من مواقع مختلفة. أمثلتنا تستبعد هذه الأحداث صراحة، وتوسيع النموذج ينبغي أن يكون معلنًا بدل تغيير المدخلات مع إبقاء النتيجة 54.
وفي النهاية قارني الناتج المحسوب بالسجل الفعلي إن توفر، ثم اكتبي مقدار الفرق وما يحتاج تفسيرًا. لا يثبت الاختلاف وحده أن البنك أخطأ، ولا يثبت التطابق وحده أن كل الشروط والأحداث راجعتِها. قد تكون لديك نسخة أخرى أو بيانات ناقصة أو مبلغ غير مؤهل؛ وهذه احتمالات للفحص لا أسباب نقررها من دون دليل. السؤال المحدد في الورقة أسهل مراجعة من حكم شامل على العرض.
فحص مختصر قبل اعتماد النتيجة
ابدئي بسؤال الوحدة والنطاق: هل 1000 مبلغ شراء أم مكافأة؟ في نموذجنا مبلغ شراء داخل شريحة مرتفعة. وهل 5% إجمالية أم إضافية؟ هي إجمالية، لذلك لا نضيف إليها 1% مرة أخرى. وهل 400 الزائدة تتلقى معدلًا؟ نعم، 1% وفق فرض مستقل معلن. هذه الإجابات الثلاث تسبق الضرب، وتمنع أكبر أخطاء قراءة المثال.
ثم افحصي تقسيم المعاملات. بعد 400 و 450 يبقى 150 ، فلا نضع 550 كلها داخل الحد. 150 و 400 يجب أن يجمعا 550 ، ومكافأتاهما 7.5 و 4 تجمعان 11.5. وبعد جمع المعاملات الثلاث، يجب أن يطابق 20 و 22.5 و 11.5 المجموع 54. هذه مراجعة حسابية واضحة، لكنها لا تغني عن التأكد من أهلية المدخلات في حساب فعلي.
بعد ذلك افصلي المقارنة مع القاعدة الأخرى التي توقف المكافأة عند 50. لا تستخدمي نتائج القاعدتين بالتبادل لأن لفظ «سقف» ظهر في كليهما. إن أردتِ تلخيصًا مناسبًا، فاكتبي «54 في نموذج سقف الإنفاق مع استمرار 1%»، و«50 في نموذج السقف النهائي للمكافأة دون استمرار». بهذه الصياغة يبقى الفرق مرتبطًا بالشروط التي أنتجته.
وأخيرًا حددي ما إذا كانت النتيجة مجرد حساب أو قيدًا مؤكدًا أو نقدًا مستخدمًا. نحن لم ننفذ أي خطوة مصرفية أو تفعيل أو طلب استرداد، ولم نراجع حسابًا. الأرقام والأشكال من تأليفنا، والمنتج الموثق مثال على صياغة الشروط لا اختيار شخصي. لذلك تبقى الأهلية والسداد والرسوم والتواريخ الفعلية أسئلة يجب أن تحمل بياناتها قبل أي قرار.
قراءة هذه الحقول معًا تجعل النسبة المعلنة أكثر وضوحًا. تستطيعين معرفة لماذا لم تكن 5% على 1400 كلها صحيحة في النموذج، ولماذا لم يصبح 50 حدًا لكل المكافأة، ولماذا لا تساوي 54 نقدًا مستلمًا تلقائيًا. لا تحتاج النتيجة إلى وعد توفير أو دعوة إنفاق؛ فائدتها أن تسمّي القاعدة وتطبقيها على المبلغ الصحيح، مع إبقاء ما لم يُعرف خارج الادعاء.
المصادر ومتابعة القراءة
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.