
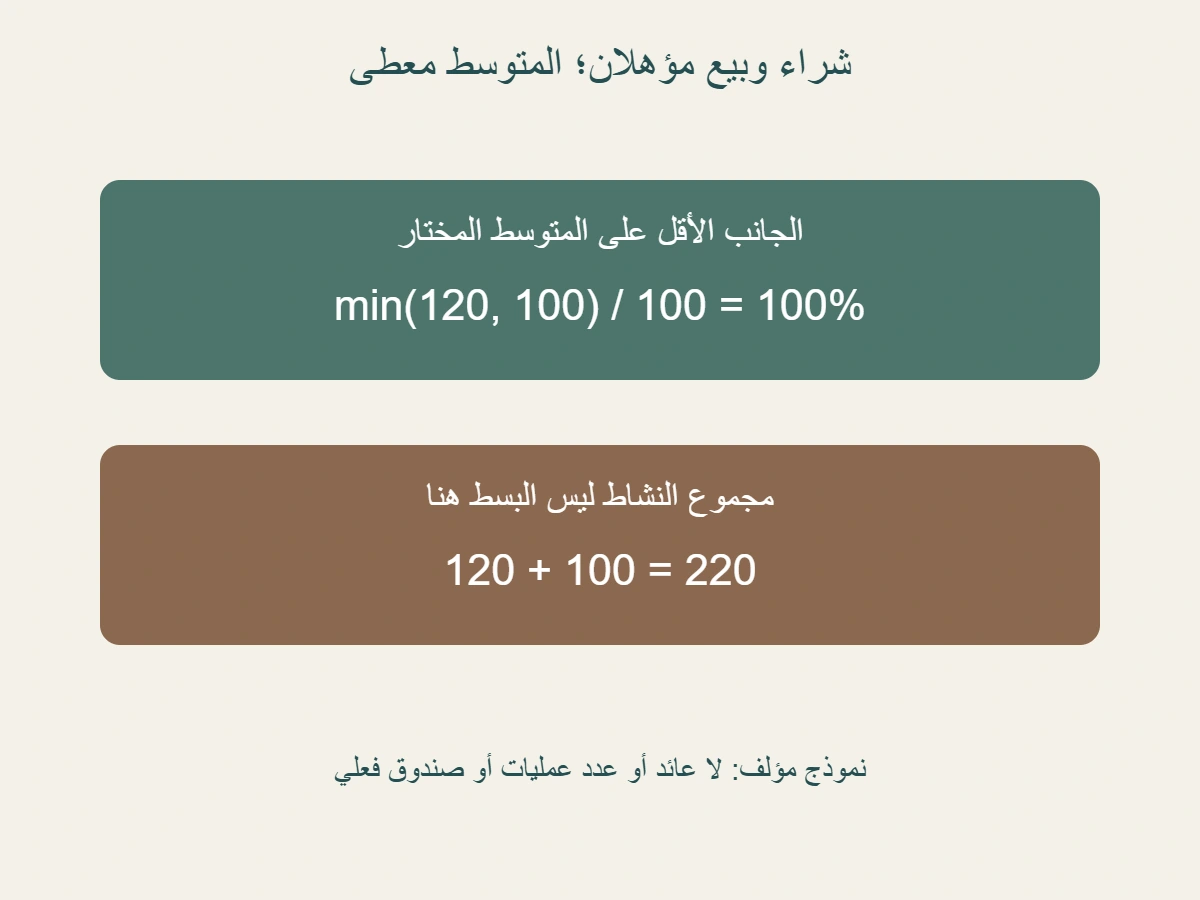
معدل دوران محفظة الصندوق ليس مجموع الشراء والبيع في الصيغة التي نقرأها من النسخة المرجعية لنموذج N-1A لدى هيئة الأوراق المالية والبورصات الأمريكية. اختيار الجانب الأقل ومتوسط المقام يختلف عن جمع كل مبالغ النشاط. يشرح هذا المقال الفرق بأمثلة مؤلفة لسنة مالية كاملة وبعملة واحدة، مع بيان أثر المتوسط واستبعاد الأوراق القصيرة. لا نحسب تقرير صندوق فعلي، ولا نستنتج العائد أو عدد العمليات أو تبديل كل ورقة مرة واحدة من نسبة الدوران. كذلك لا نعمم هذه الصيغة على كل صندوق أو بلد؛ اقرأ دائمًا المنهج المحدد للرقم الذي أمامك.
الخلاصة السريعة
في المنهج المختار، احفظ نطاق الأوراق المشمولة، وخذ الأقل من المشتريات والمبيعات، ثم اقسمه على المتوسط المحدد بدل جمع الجانبين.
- تعليمات N-1A المختارة تستخدم الأقل من مشتريات أو مبيعات الأوراق المشمولة خلال السنة المالية، مقسومًا على متوسط قيمتها الشهري المحدد.[1]
- في نموذج مؤلف بمشتريات 120 ومبيعات 100 ومتوسط 100 ، النتيجة 100%؛ مجموع 220 يصف مجموع الجانبين، ولا يكون البسط المختار.
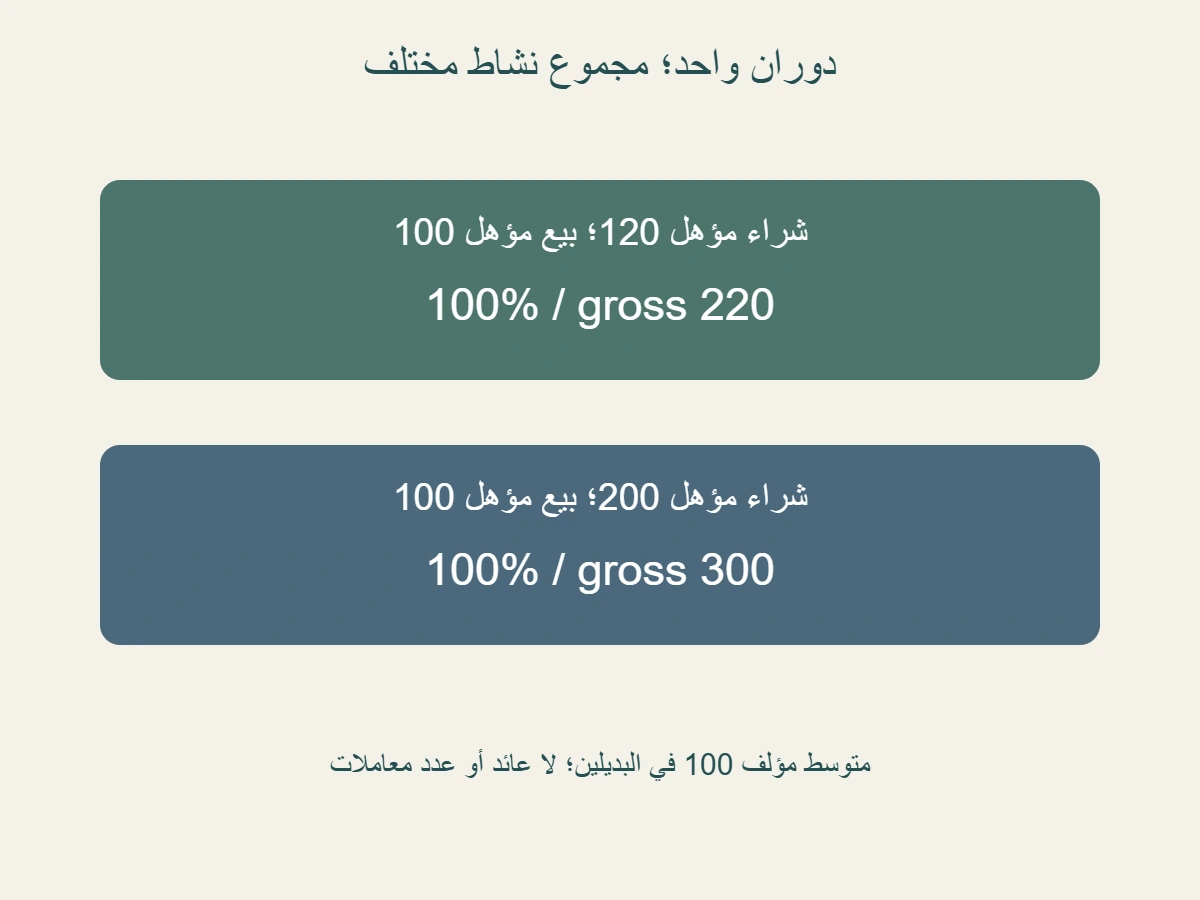
- في بديل مؤلف بمشتريات 200 ومبيعات 100 ومتوسط 100 ، تبقى النتيجة 100% رغم ارتفاع مجموع الجانبين إلى 300.
- المتوسط المحدد يجمع 13 قيمة: بداية الشهر الأول ونهايته ونهايات الأشهر الأحد عشر التالية، ثم يقسم المجموع على 13.[1] في بديلنا المؤلف، المتوسط يعطي 98.4848%؛ استخدام قيمة النهاية يعطي 83.3333% ويغير المقام.
- تستبعد التعليمات من البسط والمقام الأوراق التي كان استحقاقها أو انقضاؤها عند الاقتناء سنة أو أقل؛ الاستبعاد من جهة واحدة يغير الحساب.[1]
- نسبة 100% لا تصف سجل كل مركز أو عدد عملياتك أو ربحك؛ مجموعا المشتريات والمبيعات لا يقدمان تلك البيانات وحدهما.
- احفظ السنة والعملة ونطاق الأوراق ومنهج المصدر مع الرقم؛ أمثلة المقال تفترض استيفاء بقية الشروط ولا تشمل المعاملات الخاصة، وليست تقريرًا فعليًا.
ما البسط الذي تحدده الصيغة المختارة؟
تعليمات N-1A: الأقل من مشتريات أو مبيعات السنة المالية، مقسومًا على متوسط قيمة الأوراق الشهري المحدد.[1]
إذن أمامنا سؤالان قبل القسمة: ما الذي يدخل في كل جانب، وما الجانب الأصغر بعد تحديد النطاق؟ الجمع يجيب سؤالًا آخر عن مجموع مبالغ الجانبين، ولذلك لا ينوب عن اختيار الأقل. سنستخدم في أمثلتنا أرقامًا نقدية في وحدة واحدة، لا عدد أسهم أو صفقات أو أشخاص. كما سنفترض أن الأرقام المعطاة تخص الأوراق المشمولة واستوفت بقية الشروط المطلوبة في النموذج، حتى نركز على الفرق بين العمليات الحسابية دون تقديم سجل ناقص كأنه حساب مكتمل لصندوق حقيقي.
الصندوق المؤلف في هذا التمرين له سنة مالية كاملة معلومة، ومعاملات عادية في أوراق طويلة مشمولة، ولا نضع في بياناته خيارات أو بيعًا على المكشوف أو حقوقًا أو تحويلات أوراق أو اقتناء أصول شركة أخرى. هذا تحديد للسيناريو الذي اخترعناه، وليس قولًا إن هذه الحالات غائبة من كل تقرير. لذلك لا تعد المقال قائمة شاملة لمعالجة تفاصيل ملف فعلي. لو ظهر نوع معاملة لم يدخل في معطياتنا، فسيحتاج إلى قراءة التعليمات التي تحكمه قبل إضافته إلى أحد الأرقام.
ابدأ ورقة الحساب بأسماء الحقول: «مشتريات مشمولة»، و«مبيعات مشمولة»، و«متوسط قيمة الأوراق المشمولة». تجنب عنوانًا عامًا مثل «التداول» إذا لم يبين هل يقصد جانبًا واحدًا أم مجموع الجانبين. بعد ذلك سجل الأقل في حقل مستقل، ثم النسبة الناتجة. هذه الطريقة تسمح لمن يراجع الورقة باكتشاف الخطأ في اختيار البسط قبل فحص القسمة نفسها. فالآلة الحاسبة قد تعطي ناتجًا صحيحًا لرقم خاطئ النطاق، ولا يصحح تنسيق النتيجة كنسبة مئوية هذا الاختيار.
مشتريات مئة وعشرين ومبيعات مئة
في الحالة الأولى نعطي المشتريات المشمولة قيمة مئة وعشرين، والمبيعات المشمولة قيمة مئة، ومتوسط المقام قيمة مئة. جميع الأعداد بوحدة نقدية واحدة ولسنة المثال نفسها. الجانب الأقل هو المبيعات هنا، فيكون البسط مئة. قسمة المئة على متوسط المئة تعطي واحدًا، أي مئة بالمئة عند عرض النسبة. هذه النتيجة ناتج بيانات مؤلفة، وليست قراءة لصندوق معروف أو معدلًا اختبرناه من تقرير منشور أو وصفًا لحركة حساب مستثمر بعينه.
إذا جمعت مئة وعشرين ومئة حصلت على مئتين وعشرين. تستطيع تسجيل هذا العدد باسم «مجموع مبالغ الشراء والبيع»، لكنه لا يصبح البسط الذي اخترناه. ولو قسمته على المئة نفسها لظهر مئتان وعشرون بالمئة، وهو ناتج حساب مختلف. لا نقول إن عملية الجمع أو القسمة خاطئة حسابيًا؛ نقول إن تسميتها بالدوران وفق المنهج المحدد لا توافق اختيار البسط. يساعد هذا التفريق على تصحيح الورقة دون إخفاء المجموع الذي قد تحتاجه لوصف جانب آخر من النشاط المؤلف.
يمكن رسم صندوقين صغيرين للمشتريات والمبيعات، ثم سهم من الأصغر إلى خانة البسط. لا ترسم سهمًا من كليهما إلى خانة واحدة بعنوان البسط إلا إذا أردت عرض الخطأ وتسمية ذلك بوضوح. الرسم في المقال يستخدم هذه الفكرة ليظهر لماذا لا يتبع الرقم الأكبر الناتج عن الجمع المنهج الذي شرحناه. أطوال الأشكال والتسميات وسائل عرض لمعطياتنا، وليست صورًا لدفاتر مالية حقيقية أو إثباتًا لأنواع الأوامر أو قيم أوراق اشتريناها وبعناها بالفعل.
وقد ترى فرقًا قدره عشرون بين المشتريات والمبيعات، لكن هذا الفرق لا يعطي ربح الصندوق في النموذج. لم نقدم قيمة المراكز الباقية أو تدفقات المستثمرين أو توزيعات أو مصروفات أو سجل نقد مكتمل، ولم نعرّف الفرق كربح أصلًا. يمكنك حساب الفرق العددي إذا احتجت إليه في ملاحظة، مع تسميته، لكن لا تحول مقارنة مبالغ العمليات إلى قياس أداء. سؤال الدوران الذي نحلله لا يجيب جميع الأسئلة التي قد توحي بها الأعداد النقدية بمجرد عرضها جنبًا إلى جنب.
دوران واحد مع مجموع نشاط مختلف
في الحالة الثانية نغير المشتريات المشمولة إلى مئتين، ونبقي المبيعات المشمولة مئة ومتوسط المقام مئة. يظل الجانب الأقل مئة، ولذلك يبقى الدوران في النموذج مئة بالمئة. أما مجموع مبالغ الجانبين فيصير ثلاثمئة بدل مئتين وعشرين. هذه مقارنة توضح أن ثبات نسبة الدوران لا يثبت ثبات مجموع المشتريات والمبيعات. لم تتغير القيمة المختارة للبسط ولا المتوسط، لكن قيمة الجانب الأكبر تغيرت، فظهر أثرها في المجموع دون أن تظهر في النسبة التي تعتمد على الأقل.
ضع الحالتين في صفين لهما الأعمدة نفسها، ولا تعرض النسبة وحدها. الصف الأول يحمل مئة وعشرين ومئة ثم بسطًا مئة، والصف الثاني يحمل مئتين ومئة ثم البسط نفسه. تظهر النسبة متطابقة عند القسمة على مئة، بينما يكشف عمود المجموع عن الاختلاف. لا تحتاج إلى تفسير اقتصادي متخيل لسبب زيادة المشتريات كي يفهم القارئ هذه المقارنة. الزيادة معطى حسابي وضعناه، ولم ننسبها إلى إيداعات أو اختيار مدير أو ظروف سوق أو مستوى مخاطرة.
ويمكن أن يكون عدد العمليات مختلفًا أيضًا دون أن يغير مجموع المبيعات المعطى. مبيعتان مؤلفتان بمبلغ خمسين لكل واحدة تجمعان مئة، وعشر مبيعات مؤلفة بمبلغ عشرة لكل واحدة تجمع مئة كذلك. لم نحدد هذه العمليات في سجل الحالتين الأصلي، بل نعرض بديلين لبيان أن المبلغ الإجمالي لا يحدد عدد الأسطر التي أنتجته. لذلك لا تستنتج عدد الصفقات من نسبة الدوران أو من إجمالي المبيعات، ولا تسجل المثال الجديد بوصفه تفاصيل خفية للحالة الأولى أو الثانية.
هذا يبين لماذا يحتاج الوصف الدقيق إلى اسم للكمية التي يتحدث عنها. «النسبة نفسها» عبارة صحيحة في المقارنة المؤلفة، و«النشاط متطابق تمامًا» عبارة أوسع لا تدعمها تلك النسبة. إذا كنت تلخص تقريرًا، فاحتفظ بالتفاصيل المعروفة في حقولها ولا تجعل الرقم المختصر يلغيها. كما لا تفترض أن اختلاف المجموع يحدد التكاليف أو جودة الإدارة؛ لم نقدم بيانات تسمح بذلك. الاستنتاج الذي أثبتته الحالة محدود ومفيد: القيمة الأقل قد تبقى ثابتة رغم تغير الجانب الأكبر، فلا يساوي الدوران مجموع الجانبين.
لماذا لا نستبدل المتوسط برصيد النهاية؟
المتوسط: بداية الشهر الأول ونهايته، ونهايات الأشهر الأحد عشر التالية؛ يجمع القيم الثلاث عشرة ويقسمها على ثلاثة عشر.[1]
في الحالة الأولى أعطينا كل قيمة من القيم الثلاث عشرة مقدارًا قدره مئة، فيبلغ مجموعها ألفًا وثلاثمئة، ومتوسطها مئة. يتطابق المتوسط هنا مع كل قيمة منفردة لأننا جعلناها متساوية في معطيات المثال. لكن هذا الاتفاق لا يمنح رصيد النهاية وظيفة المتوسط في جميع الحالات. ولم نستبدل المتوسط بعدد أيام السنة أو متوسط من اثنتي عشرة نهاية فقط؛ استخدمنا القيم المحددة في الحساب الذي اخترناه. إذا كنت تقرأ جدولًا مختلفًا، فستحتاج إلى معرفة ما يمثله كل سطر قبل جمعه.
لنغير المقام في بديل مستقل مع إبقاء البسط المشمول مئة. نعطي القيم الست الأولى ثمانين لكل منها، والسبع التالية مئة وعشرين لكل منها. الست تشمل البداية ونهايات الأشهر الأول إلى الخامس، والسبع تشمل نهايات السادس إلى الثاني عشر. مجموع القيم يساوي ألفًا وثلاثمئة وعشرين، والمتوسط هو هذا المجموع مقسومًا على ثلاثة عشر، أي نحو 101.5385 عند التقريب لأربع منازل. أبق الكسر الدقيق في الحساب حتى لا تؤثر طريقة التقريب في النتيجة التي تعرضها.
قسمة البسط مئة على المتوسط الدقيق ثم عرضه مئويًا تعطي نحو 98.4848%. أما استخدام رصيد النهاية مئة وعشرين في المقام فيعطي نحو 83.3333%، لكنه يحل مسألة أخرى. كلا الرقمين ناتج عمليات على الأعداد المؤلفة، والفرق بينهما ناتج اختيار المقام. لذلك لا تقارن النتيجتين كأنهما طريقتا تقريب لنسبة واحدة، ولا تفسر الفرق بتغير المشتريات أو المبيعات، لأن البسط في هذا البديل بقي مئة واختلاف المقام وحده يفسر اختلاف الحساب.
الاستبعاد من البسط والمقام معًا
تستبعد التعليمات من البسط والمقام الأوراق ذات الاستحقاق أو الانقضاء عند الاقتناء سنة أو أقل.[1]
نضيف إلى الحالة الأولى مجموعة مؤلفة أعطيناها هذه الصفة صراحة، دون استنتاجها من اسم ورقة أو مدتها المتبقية اليوم. لهذه المجموعة مشتريات أربعون ومبيعات أربعون، وقيمة خمسون في كل نقطة من نقاط المتوسط الثلاث عشرة. نجعل بقية الشروط في السيناريو مستوفاة بالافتراض، ولا ندخل معاملات خاصة أخرى. بذلك تصبح المجاميع قبل الاستبعاد مشتريات مئة وستين ومبيعات مئة وأربعين، ومتوسط قيمة مئة وخمسين. هذه الأعداد أوسع نطاقًا من المشتريات والمبيعات والمتوسط المشمولة التي استخدمناها سابقًا.
بعد استبعاد المجموعة المعطاة من الجهتين، تعود المشتريات المشمولة إلى مئة وعشرين، والمبيعات المشمولة إلى مئة، والمتوسط المشمول إلى مئة. فتعود النتيجة إلى مئة بالمئة في مثالنا. أما أخذ الأقل من المجاميع غير المستبعدة، وهو مئة وأربعون، وقسمته على مئة وخمسين فيعطي نحو 93.3333%. هذا الرقم لا يصف الحساب المختار بعد الاستبعاد. ولا يدل انخفاضه عن المئة على تراجع أداء أو ربح، بل يدل في المقارنة الحالية على أننا غيرنا نطاق المدخلات.
ومن الخطأ أيضًا تصحيح البسط وحده وترك المقام الأوسع كما هو. فإذا أخذنا البسط المشمول مئة مع المتوسط غير المستبعد مئة وخمسين، حصلنا على نحو 66.6667%، وهي نتيجة لا توحد نطاق الجهتين في السيناريو. لا تكفي كلمة «استبعدنا القصير» في ملاحظة عامة؛ راجع أين وقع الاستبعاد فعلًا. في هذا التمرين نحتاج المشتريات والمبيعات وقيم المتوسط بالنطاق نفسه، ولا يحقق ذلك حذف مبلغ من سطر العمليات مع إبقاء قيمته ضمن نقاط المتوسط دون بيان.
هل مئة بالمئة تعني تبديل كل ورقة مرة؟
الأرقام الإجمالية التي أعطيناها لا تحمل أسماء المراكز أو عدد مرات التعامل في كل ورقة. لذلك لا تستطيع نتيجة المئة بالمئة في المثال أن تقول إن كل ورقة في المحفظة بيعت مرة ثم استبدلت. لدينا مبالغ مشتريات ومبيعات ومتوسط قيم، لا سجل ملكية مفصل. لكي تتحدث عن مركز بعينه تحتاج بيانات تخصه؛ لا يصنع التطابق بين النسبة ومئة معلومات إضافية عن توزيع النشاط داخل المحفظة، كما لا يحول المبلغ الإجمالي إلى عد لمرات تغير كل أصل.
تساعد حالة المبيعات المؤلفة من عمليتين مقابل عشر عمليات على فهم الحدود. في البديلين مجموع المبيعات مئة، لكن عدد العمليات مختلف. ويمكن أن تحتاج أيضًا إلى معرفة هل العمليات تخص مراكز متكررة أم مختلفة، وهي معلومة لم نقدمها حتى في هذين البديلين. لذلك لا تسم العمليتين ورقتين مختلفتين من نفسك، ولا تسم العشر عشر أوراق جديدة تلقائيًا. كل إضافة من هذا النوع تغير المعطيات. المثال يبين عدم كفاية الإجمالي للعد، ولا يختار سجلًا مفصلًا مخفيًا خلفه.
ولا تساوي النسبة نسبة الربح أو الخسارة أو مقدار النقد الذي وصل إلى المستثمر. لم نعط قيم بداية ونهاية لحساب استثمار شخص، ولا توزيعات أو مصروفات أو أسعار اقتناء كل مركز وبيعه. اختلاف هذه الأسئلة واضح إذا كتبت حقولها بجوار الدوران: حقل الدوران له نتيجة في النموذج، وحقول العائد والمقبوضات غير معطاة. لا تملأ الحقول المجهولة بالمئة نفسها لمجرد أنها الرقم البارز في الصفحة، ولا تستخدم الصفر فيها كأنه نتيجة أثبتها غياب البيانات.
كذلك لا تجعل ارتفاع مجموع الجانبين في الحالة الثانية حكمًا على جودة المدير أو على ما يجب أن يفعله المستثمر. المقارنة الحسابية صممت لإظهار أن النسبة المختارة لا تختزن كل تفاصيل النشاط، ولم تقدم تقييمًا للإدارة. تستطيع وصف الاختلاف العددي المعروف، ثم تحديد ما لا تعرفه. هذا أسلوب أكثر قابلية للمراجعة من بناء قصة عن الأداء انطلاقًا من اختيار الأقل، لأن من يراجع المثال سيجد كل استنتاج متصلًا بحقول أعطيناها بدل افتراضات لم تظهر في السجل.
حدد السنة والعملة والمنهج قبل المقارنة
السيناريوهات السابقة سنة مالية كاملة بعملة واحدة، ولم نحول فترة قصيرة إلى سنة أو ندمج تقريرين بعملتين مختلفتين. احتفظ بهذه الشروط عند تلخيص النتائج، لأن الرقم المجرد لا يبينها. وإذا نقلت مبلغًا من جدول يختلف في الفترة أو الوحدة، فلن تصبح القسمة متسقة لمجرد أن الناتج يبدو قريبًا من نسبة مألوفة. في ورقة القراءة يمكنك كتابة الفترة ووحدة القيم أعلى الجدول، ثم التأكد من أن المشتريات والمبيعات ونقاط المتوسط التي أدخلتها تتبع الوصف نفسه.
سم المنهج أيضًا بدل الاكتفاء بكلمة «دوران». نحن اخترنا تعليمات من نسخة مرجعية لنموذج أمريكي، ولا نقول إن كل مقياس يحمل هذا الاسم يستخدم الأقل أو المتوسط ذاته. قد تتناول ورقة أخرى دوران سوق أسهم أو مخزون تجاري أو حسابًا مختلفًا تمامًا. الاشتراك في كلمة واحدة لا يجعل البسط والمقام متطابقين. إذا أردت مقارنة نسبتين، فابدأ بقراءة تعريف كل نسبة، ولا تجمع الأرقام في ترتيب واحد قبل معرفة ما تقيسه وكيف اختير نطاقها.
ولا تجعل أمثلة الاستبعاد بديلًا عن مراجعة كل المعاملات في تقرير فعلي. بياناتنا تفترض الأوراق المشمولة العادية واستيفاء بقية الشروط، وأضفنا مجموعة قصيرة موصوفة صراحة لتوضيح الاستبعاد من الجهتين. لم نقدم سجل خيارات أو بيع قصير أو اقتناء أصول أو أي من الحالات التي استبعدناها من السيناريو المؤلف. إذا وجدت تلك التفاصيل في ملف آخر، فستحتاج تعليماته الخاصة قبل الحساب. حد التمرين واضح: توضيح اختيار الجانب الأقل والمتوسط والنطاق، دون تقديم معالجة شاملة لكل تقرير صندوق.
عند غياب معلومة لازمة، احتفظ باسم الحقل واكتب أنه غير معطى في ورقتك. لا تخمن متوسطًا من رصيد نهاية لمجرد أن القيم السابقة غير موجودة، ولا تجعل غياب المبيعات دليلًا على أنها صفر. النتيجة النهائية تحتاج مدخلاتها، وإذا لم تكن موجودة يمكن وصف المثال بأنه ناقص بدل إنتاج نسبة تبدو مكتملة. يساعد هذا التنظيم على متابعة ما بقي مطلوبًا للقراءة، ويمنع تحويل صعوبة العثور على معلومة إلى قرار حسابي يضيف بيانات جديدة دون مصدر.
احتفظ بالمعلومات التي تفسر النسبة
السجل الجيد لهذا السؤال يحتفظ بالمشتريات والمبيعات المشمولتين، والجانب الأقل، وقيم المتوسط أو مرجعه المحدد، والاستبعادات التي طبقت في النموذج. أضف النسبة في النهاية دون محو تلك الحقول. عندئذ يستطيع القارئ التحقق من اختيار البسط والقسمة، ويستطيع تمييز المجموع الذي وصفناه عن البسط الذي استخدمناه. وإذا تغيرت إحدى القيم لاحقًا في تمرين آخر، يصبح موضع التغيير واضحًا، بدل وجود نسبة منفردة لا يعرف أحد كيف أنتجت أو أي نطاق دخل إليها.
افصل المصدر عن المعطيات المؤلفة في السجل والصور. الصيغة وطريقة المتوسط وحد الاستبعاد معلومات نقرأها من المرجع، أما مئة وعشرون ومئة ومئتان وبقية قيم السيناريوهات فمن تأليفنا. لا تنسب الرسوم إلى تجربة أجرتها الجهة المصدرية، ولا تكتب أسماء صناديق حقيقية قرب الأرقام كي يبدو المثال موثقًا ببياناتها. الصور في المقال رسوم أصلية لعمليات محددة، وتبقى مفيدة لأنها توضح الحساب لا لأنها تمثل معاملات فعلية أو صفحة من تقرير لم نفحصه.
وحين تكتب ملخصًا، حافظ على الشروط التي صنعت النتيجة. مئة وعشرون ومئة لا تعطيان مئة بالمئة دون مقام مئة ونطاق مشتريات ومبيعات مشمولة. ومجموع ألف وثلاثمئة وعشرين لا يصير متوسطًا دون عدد القيم الذي قسمناه عليه. إذا حذفت هذه الأجزاء ثم أبقيت النسبة، فقد جعلت الاختصار يجيب مسألة أخرى. الملخص هنا ينبغي أن يقلل الكلمات مع إبقاء العلاقة واضحة، لا أن يستبدل المنهج بعنوان جذاب عن ربح أو نشاط لم يحسبه المثال.
تستطيع الآن تفسير سبب اختلاف دوران المحفظة عن مجموع الجانبين: اختيار الأقل يحفظ بسطًا معينًا، والمتوسط يحفظ مقامًا معينًا، والاستبعاد يحفظ نطاقًا متسقًا. في نماذجنا ثبت الدوران عند مئة بالمئة رغم تغير المجموع من مئتين وعشرين إلى ثلاثمئة، وتغيرت نتيجة المقام عندما تغيرت قيمه الثلاث عشرة. هذه هي النتائج الحسابية التي أثبتناها. أما تفاصيل كل مركز وعدد العمليات والعائد والمقبوضات فتحتاج بياناتها، ولا توفرها النسبة وحدها مهما بدت مكتملة أو مألوفة في وصف صندوق.
المصادر ومتابعة القراءة
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.