
حماية خصم عدم المطالبات لا تثبت قسط التجديد. قد يبقى الخصم محميًا وفق شروط الوثيقة، بينما يتغير السعر الذي يطبَّق عليه. ولذلك فإن عبارة «الخصم محمي» لا تجيب وحدها عن سؤال «هل سأدفع المبلغ نفسه؟». نقرأ توضيحًا بريطانيًا محدد النطاق، ثم نفصل الأرقام في أمثلة مؤلفة، دون تقييم مطالبة فعلية أو اختيار تأمين لقارئ بعينه.
الخلاصة السريعة
افصل حماية الخصم عن ضمان السعر النهائي، واقرأ شرط الحماية ثم عرض التجديد.
- يوضح Financial Ombudsman Service البريطاني أن شروط الحماية تختلف بين الشركات، وأن حماية مكافأة عدم المطالبات في كثير من الوثائق لا تعني حماية السعر من الزيادة عند التجديد. [1] لا ننقل هذا الشرح إلى جميع الأسواق أو الوثائق.
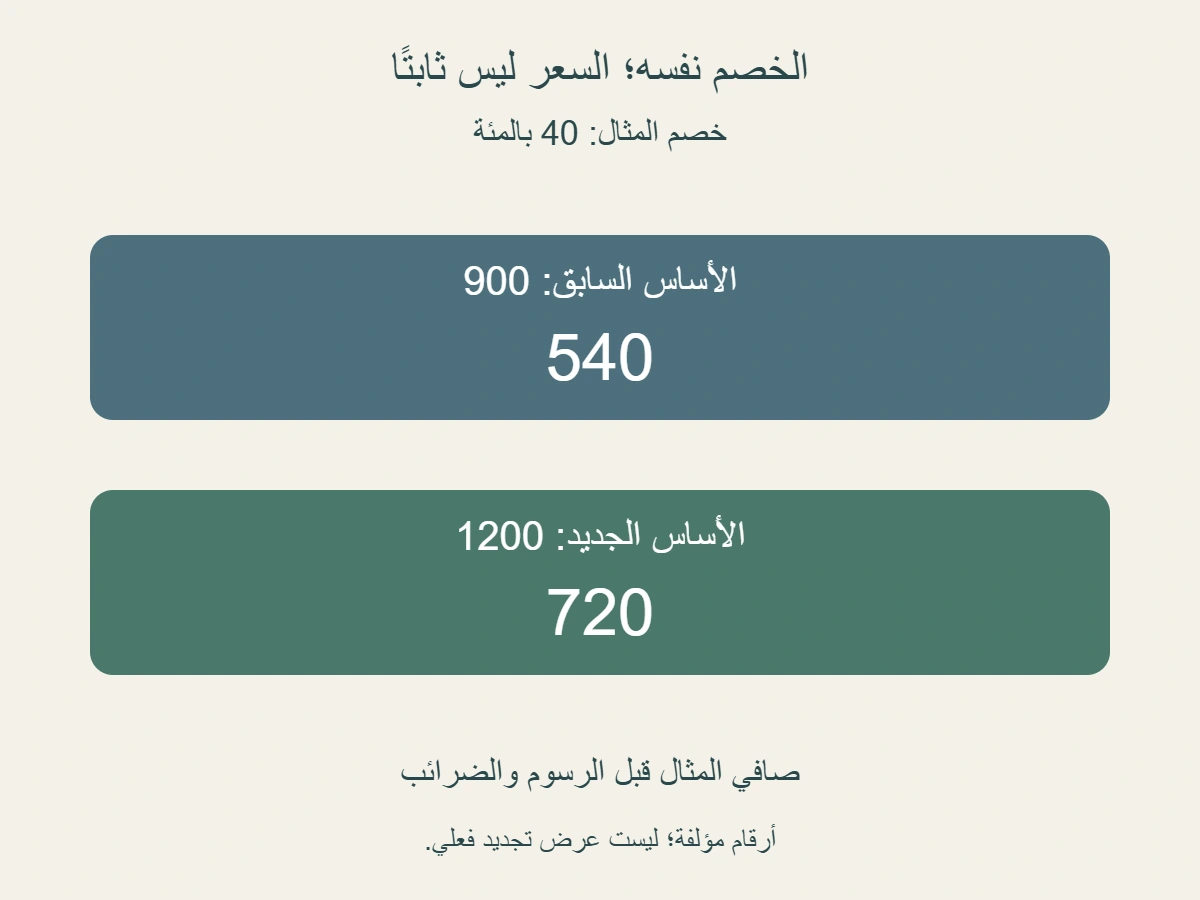
- في مثالنا نفترض نسبة محفوظة 40% على الأساس وحده. أساس 900 يعطي خصم 360 وصافي 540 ، وأساس جديد 1200 يعطي خصم 480 وصافي 720. نستبعد الرسوم والضرائب هنا؛ بقاء النسبة لا يثبت المبلغ.
- الزيادة من 540 إلى 720 هي 180 ، أي نحو 33.33% من السعر السابق. ليست استردادًا ولا خسارة خصم بمقدار 180. ولا يحدد فرق السعر وحده سبب تغيير الأساس أو صحة تطبيق الوثيقة.
- في بديل افتراضي مستقل بالأساس الجديد نفسه 1200 وخصم 20%، يصبح الصافي 960. فرق 960 و 720 هو 240 قبل التكاليف. ليست هذه توقعات لسعرك دون حماية أو قاعدة تحويل السنوات إلى نسب.
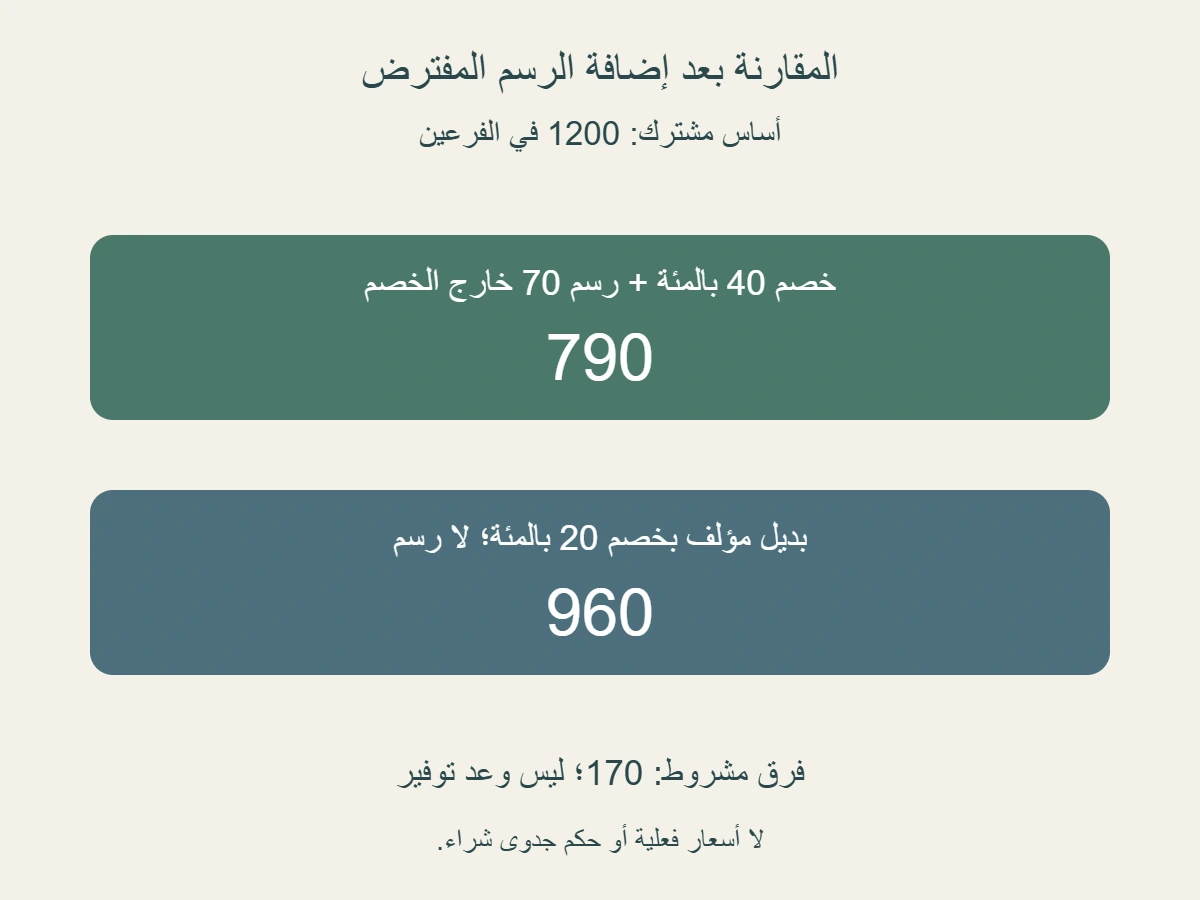
- إذا أضفنا رسمًا مؤلفًا 70 خارج الخصم إلى فرع 720 وحده، يصبح 790 وينخفض الفرق مع 960 إلى 170. لا ضرائب أو إضافات أخرى في هذا التمرين. لا نقرر منه جدوى شراء الحماية أو توفيرًا مضمونًا.
- اقرأ ما الذي تحفظه الحماية وكيف تطبق شروطها على عدد المطالبات ونوعها والفترة المعنية. حماية الخصم لا تنشئ تغطية لكل حدث، ولا تلغي التحمل أو واجبات الإبلاغ والإفصاح.
- احتفظ بنص الحماية ونسخة الوثيقة وسجل الخصم وعرضي السعر، مع بيان الأساس والرسوم والمعروف والمجهول. اطلب تفسيرًا مكتوبًا للفارق؛ لا تثبت الزيادة وحدها خطأ الشركة، ولا يثبت الخصم الظاهر سلامة جميع البنود.
ما الذي تحميه العبارة المكتوبة في الوثيقة؟
يشرح Financial Ombudsman Service في بريطانيا أن شروط حماية مكافأة عدم المطالبات تختلف بين المؤمنين. وفي كثير من الوثائق قد تبقى المكافأة دون تغيير بعد تسجيل مطالبة، لكن السعر نفسه لا يكون محميًا، وقد يزيد القسط عند التجديد. [1]
هذا هو التفريق الذي يبدأ منه السؤال. كلمة «حماية» تحتاج مفعولًا محددًا: هل تتعلق بمستوى الخصم، أم بعدد سنوات سجل معين، أم بسعر إجمالي؟ لا تفترض المعنى الثالث من وجود المعنيين الأولين. اقرأ عنوان الإضافة ونصها الكامل، ثم ابحث عما تحدده من أثر وما تتركه دون ضمان. ولو كان العرض التسويقي قصيرًا، فلا تجعل قصره بديلًا عن البند الذي يشرح طريقة التطبيق.
نطاق المصدر هنا بريطاني، وليس جدولًا عالميًا لخصومات المركبات. لا نضع عددًا مقبولًا من المطالبات لجميع الشركات، ولا نجعل مدة حماية واحدة قاعدة في كل بلد. الفكرة التعليمية هي فصل المتغيرات قبل تفسير السعر. أما وجود المنتج أصلًا في سوق القارئ وتسمية مزاياه وشروطه فمعلومات ينبغي أخذها من وثيقته ومن المصدر المختص بها، لا من ترجمة اسم إضافة في موقع أجنبي.
تخيل ملفًا فيه خانتان: «مستوى الخصم بعد المطالبة» و«قسط التجديد». من الممكن حسابيًا أن تبقى الأولى كما هي وتتغير الثانية، لأن الرقم النهائي قد يستخدم أساسًا جديدًا. هذا لا يثبت أن شركة بعينها فعلت ذلك، لكنه يمنع استنتاج أن كل زيادة تلغي الحماية بالضرورة. المطلوب أن تتحقق من كل خانة على حدة، ثم تقرأ العلاقة بينهما وفق القاعدة المكتوبة.
ولا نعامل الحماية كتعهد بإعادة مبلغ الزيادة إلى العميل. وجود مبلغ أعلى في عرض التجديد لا ينشئ في مثالنا استحقاقًا للاسترداد، كما لا ينهي احتمال وجود خطأ يحتاج توضيحًا. كلا الحكمين يتطلب معلومات أخرى. ابدأ بوصف الواقعة التي تعرفها: «أرى الخصم نفسه والمبلغ النهائي أعلى». ثم اطلب الأساس والبند المطبق بدل الانتقال مباشرة إلى نتيجة قانونية أو مالية لا تحتويها المستندات التي أمامك.
مثال بنسب ثابتة ومبالغ تتغير
نضع تمرينًا مؤلفًا بعملة واحدة غير مسماة. في السنة الأولى أساس السعر 900 ، ونفترض خصمًا 40% يطبق على هذا الأساس وحده. مقدار الخصم 900 مضروبًا في 0.40 يساوي 360 ، والصافي 900 ناقص 360 يساوي 540. لا رسوم حماية أو ضرائب أو إضافات أو أقساط تمويل في هذا السطر. الرقم 540 هو ناتج المعادلة المعلنة، وليس سعر شركة أو قيمة مستخرجة من حساب عميل.
في سطر التجديد نفترض أساسًا جديدًا 1200 ، مع بقاء النسبة 40% وفق شرط وضعناه في النموذج. يصبح الخصم 1200 مضروبًا في 0.40 يساوي 480 ، والصافي 1200 ناقص 480 يساوي 720. كل من مقدار الخصم والصافي زاد، بينما النسبة لم تتغير. ليس في الحساب تناقض؛ مقدار الخصم نسبة من مبلغ، فإذا تغير المبلغ تغير الناتج النقدي حتى لو بقيت النسبة نفسها.
يستطيع القارئ مراجعة النتيجة بطريقة ثانية: إذا أزيل 40% من الأساس، يبقى 60% منه. لذلك 900 مضروبًا في 0.60 يعطي 540 ، و 1200 مضروبًا في 0.60 يعطي 720. هذه الطريقة ليست خصمًا إضافيًا، بل صياغة مكافئة للعملية نفسها. لا تطبق 40% ثم تطبق 60% كخصم جديد، لأن ذلك سيغيّر التمرين إلى عمليتين متتاليتين لم نفترضهما.
للدقة في الوصف، نقول إننا حفظنا نسبة خصم في مثالنا. لا نقول إن جميع منتجات الحماية تحفظ هذه النسبة حرفيًا؛ فقد يتحدث نص فعلي عن سنوات أو مستوى في سجل خصم. تحويل ذلك المستوى إلى نسبة يحتاج طريقة الشركة المعلنة. اخترنا نسبة ثابتة كي نفصل رياضيًا بقاء الخصم عن تغير الأساس، ولم نستخرج 40% من عدد سنوات أو سجل حوادث.
إذا نظرت إلى مبلغ الخصم وحده 480 بدل 360 فقد تظن أن التجديد أرخص، وإذا نظرت إلى الصافي وحده 720 بدل 540 فقد تظن أن الخصم اختفى. كلا الاستنتاجين يتجاهل أحد الحقول. الجدول الصحيح يبقي الأساس والنسبة ومقدار الخصم والصافي في صف واحد لكل فترة. وعند غياب الأساس في عرض فعلي، سجّل أنه غير موضح واطلب تفسيره؛ لا تستبدله تلقائيًا بسعر السنة السابقة.
اقرأ فرق التجديد دون اختراع سبب له
الفرق بين صافي التجديد 720 والصافي السابق 540 هو 180 وحدة نقدية. ولحساب نسبة الزيادة إلى السعر السابق نقسم 180 على 540 ، فتكون النتيجة ثلثًا، أي نحو 33.33%. مقام النسبة هو 540 لأننا نقارن بما كان قبل الزيادة. استخدام 720 مقامًا يجيب عن نسبة أخرى، وهي مقدار الفرق من السعر الجديد، فلا تُسمَّ النتيجتان بالاسم نفسه دون تحديد الأساس.
هذا الفرق ليس مبلغ خصم خسرناه. الخصم في السطرين 360 ثم 480 ، ونسبته المفترضة ثابتة 40%. الزيادة 180 نتيجة مقارنة صافي سعرين في النموذج، ولا تحتاج وضع بند وهمي اسمه «غرامة فقد الخصم 180». لو استخدمت هذا الاسم في جدولك فقد توحي بأنك عرفت السبب وآلية التسعير، بينما كل ما حسبته هو الفرق بين مبلغين.
نحن أيضًا لا ننسب تغيير الأساس من 900 إلى 1200 إلى مطالبة محددة أو تضخم أو بيانات سائق. اخترنا العددين ولم نجمع تفسير شركة أو ملف تسعير. ترتيب الأحداث زمنيًا لا يكفي لإثبات السبب: وقوع مطالبة ثم ظهور سعر أعلى لا يحدد مقدار الجزء الذي يعزى إليها، ولا ما إذا كانت عوامل أخرى قد تغيرت. يحتاج تفسير الحالة الفعلية إلى بياناتها، لا إلى قصة نضعها فوق الحساب.
وبالمثل، لا يحكم تطابق النسبة وحده على سلامة العرض. قد تكون شروط أخرى أو بيانات أو رسوم غير واضحة، ولا يعالجها وجود 40% في خانة واحدة. ولا يحكم ارتفاع السعر وحده بأن الشروط طُبقت خطأ. أفضل وصف أولي هو أن مقارنة المبلغين كشفت فرقًا يحتاج تفسيرًا، وأن فحص بند الحماية يكشف سؤالًا آخر يتعلق بمستوى الخصم. إبقاء السؤالين منفصلين يساعد على قراءة رد الشركة دون خلط.
عند سؤال المؤمن يمكنك كتابة عبارة محددة: «أرجو توضيح مستوى خصم عدم المطالبات المستخدم في التجديد، وما إذا تغير، وكيف رُبط ببند الحماية. وأرجو شرح المبالغ الأخرى في السعر النهائي مقارنة بالعرض السابق». لا يلزم أن تطلب كشف كل نموذج داخلي كي توضح سؤالك، ولا أن تفرض عليه مقدار الزيادة الذي حسبه المثال. المطلوب ربط الرد بأرقام وثيقتك الفعلية ونسختها وتاريخها.
مقارنة الحماية ببديل: احتفظ بالأساس المشترك
هناك سؤال مختلف عن المقارنة بين سنتين: ماذا يحدث في نموذج آخر إذا تغير الخصم وبقي الأساس الجديد نفسه؟ نضع فرعًا افتراضيًا بأساس 1200 وخصم 20% بدل 40%. مقدار الخصم 240 ، والصافي 960 قبل أي رسوم أو ضرائب. هذا فرع من تأليفنا، وليس عرضًا توقعته شركة للحالة نفسها دون حماية، ولا نسبة فقد تلقائية تنطبق بعد كل مطالبة.
نقارن هذا الصافي 960 مع صافي الفرع المحمي المفترض 720. الفرق 240 وحدة نقدية. هو نتيجة تغيير النسبة في نموذج يحفظ الأساس 1200 في الفرعين، وليس نتيجة مقارنة 960 بالسعر القديم 540. المقارنة الأخيرة تعطي 420 ، لكنها تجمع الانتقال إلى أساس جديد مع نسبة أخرى، وتجيب عن سؤال مختلف. لذلك اكتب أسماء الفرعين كاملين بجانب الأرقام ولا تسمِّ كل فرق ظاهر «قيمة الحماية».
الفرق بين النسبتين 40% و 20% هو 20 نقطة مئوية. ضرب 1200 في 0.20 يعطي 240 ، وهو الفرق نفسه في الصافي. ولكن هذا لا يعني أن السعر 720 انخفض 20% من 960 ؛ فرق 240 من 960 يساوي 25%. عدد النقاط المئوية في الخصم ونسبة انخفاض مبلغ نهائي كميتان مختلفتان. تثبيت الأساس يسهّل الحساب، لكنه لا يلغي الحاجة إلى تسمية كل مقام.
وفي حالة فعلية قد لا تملك عرضين متكافئين بالأساس نفسه والتغطية نفسها والتاريخ نفسه. لا تملأ العرض الغائب باستنتاج أن الشركة كانت ستستخدم 20% حتماً. يمكن طلب توضيح أو مقارنة متاحة، مع إبقاء ما لم يقدَّم مجهولًا. البديل الافتراضي يعلمنا كيف نقرأ أثر متغير واحد، لكنه لا يثبت أن هذا البديل كان متاحًا للعميل أو أن السعرين التجاريين يشتركان في بقية المكونات.
من المفيد كذلك ألا نخلط المقارنة بقرار شراء. حتى داخل نموذجنا، فرق 240 قبل الرسوم لا يشمل كلفة الإضافة أو احتمالات أحداث مستقبلية أو قيودها. ولا يبين أي عرضين أفضل من حيث التغطية. الحساب المشروط يوضح معنى رقم، بينما القرار يحتاج معلومات أوسع. احتفظ بالنتيجة بجملة تحمل فرضها: «إذا كان الأساس المشترك 1200 والخصمان 40% و 20% دون مبالغ أخرى، فالفرق 240». حذف كلمة «إذا» يحوّل تمرينًا محدودًا إلى وعد لا نملكه.
أضف تكلفة الحماية في موضعها الصحيح
لنوسّع الفرعين بفرض مستقل واضح. نضع رسمًا مؤلفًا 70 في فرع الخصم 40% فقط، ونفترض صراحة أن الرسم خارج الأساس الذي يطبق عليه الخصم. لا رسوم في فرع 20%، ولا ضرائب أو مبالغ أخرى في الفرعين. يصبح مجموع الفرع الأول 720 زائد 70 يساوي 790 ، بينما يبقى الثاني 960. الرسم اخترناه للتعليم، وليس ثمنًا لمنتج أو نسبة نموذجية في السوق.
الفرق بين المجموعين 960 ناقص 790 يساوي 170. لا يزال فرق 240 قبل الرسم صحيحًا في مرحلته، لكنه لا يصف المجموع النهائي بعد إضافة 70. يمكنك مراجعته بطريقة ثانية:240 ناقص 70 يساوي 170. الطريقتان تتفقان لأن الفرض أبقى كل شيء آخر ثابتًا. إذا ظهرت تكلفة جديدة في أحد الفرعين، فسيحتاج الحساب إلى سطرها بدل إبقاء 170 رقمًا محفوظًا.
وقد يقع خطأ في ترتيب العملية: يضيف القارئ الرسم إلى 1200 ثم يطبق 40% على 1270. ذلك لا يطابق مثالنا، لأننا وضعنا الرسم خارج الخصم. الناتج الصحيح هنا هو 1200 بعد الخصم ثم 70 كاملة. أما وثيقة أو عرض فعلي فقد يستخدم طريقة أخرى؛ يجب اتباع تعريفه المعلن. تحديد أن التكلفة داخل الأساس أو خارجه يسبق استعمال الآلة الحاسبة، ولا يُستنتج من اسم الرسم وحده.
ولا نحول 170 إلى مبلغ مضمون سيحتفظ به القارئ عند شراء الحماية. نتيجة النموذج تعتمد على حدوث الفرعين اللذين اخترناهما وعلى نسبهما وأساسهما ورسمهما. لم نعط احتمالات للمطالبات، ولم نتنبأ بسنوات لاحقة، ولم نحسب قيمة حالية أو كلفة فرصة. إذا أردت مقارنة إضافات فعلية، فلتبدأ بالمعلومات المؤكدة وتفصلها عن السيناريوهات؛ أما السؤال «هل الإضافة تستحق؟» فلا تحسمه نتيجة مثال واحد.
ومن الجيد أن تتضمن ورقة الحساب سطرين للنتائج: «قبل الإضافات» و«بعد الإضافات المذكورة». بهذه الطريقة لا تستخدم صافي 720 مكان المجموع 790 عند التخطيط للدفع، ولا تفسر كل رسم بأنه فقد خصم. وإذا كان العرض يسمح بالدفع على أقساط ويذكر تكاليف أخرى، فأدرجها وفق نطاق مقارنة جديد معلوم؛ لم نفترضها هنا. المبلغ النهائي يحتاج جميع مكوناته ذات الصلة، لا النسبة الكبيرة الظاهرة في الإعلان وحدها.
حدود الحماية تحتاج قراءة البند نفسه
بعد أن فصلنا السعر، عد إلى عبارة الحماية. اقرأ ما الذي تحفظه تحديدًا وكيف ترتبط القاعدة بالمطالبات أو الفترة المعنية. قد يتحدث النص الذي أمامك عن مستوى أو سنوات أو شروط احتفاظ، فلا تختصره في كلمة «محمي» وتفترض أنه لا يحتاج قراءة. نحن لا نضع جدولًا لمطالبة أولى وثانية وثالثة، لأننا لم نختَر وثيقة فعلية لتعليم هذه الحدود.
دوّن العدد والفترة ونوع الحدث كما يشرحها بندك إن ذكرها، ثم ميّز ما هو مؤكد عما يحتاج تفسيرًا. مثالًا تنظيميًا: إذا وجدت كلمة «فترة» دون أن يتضح هل هي سنة الوثيقة أو مدة أخرى، فالسؤال عن تعريف الفترة يسبق عد الأحداث داخلها. لا تعوض الغموض بتقويم تختاره بنفسك. كذلك لا تحول كل اتصال مع الشركة إلى مطالبة محسوبة من دون معرفة تصنيف السجل المستخدم في البند.
وحماية الخصم ليست تصريحًا بأن كل ضرر مغطى أو بأن مبلغ التحمل أصبح صفرًا. هذه أسئلة تخص التغطية والتسوية، بينما موضوع الحماية يتعلق بأثر محدد على الخصم. في النموذج لا توجد خسارة إصلاح ولا مبلغ مطالبة أصلًا، لذلك لا نخصم 170 من فاتورة ضرر أو نقارنه بتحمل مجهول. إبقاء الملفات منفصلة يمنع استعمال فرق قسط بوصفه تعويضًا عن حادث.
ولا نستنتج من حماية الخصم إلغاء واجبات الإفصاح أو الإبلاغ الواردة في الوثيقة. لم يتضمن مثالنا بندًا يسمح بإخفاء حدث أو تأجيله من أجل سعر أقل. إذا كان السؤال عن الإبلاغ، فارجع إلى نصه ومصدره المختص، لا إلى معادلة خصم. ولا تتخذ هذا الشرح تعليمات بعدم تقديم مطالبة أو دفع إصلاح شخصيًا؛ تلك قرارات لها بيانات والتزامات لم نراجعها.
يمكنك تنظيم القراءة بجعل ثلاثة عناوين مستقلة في الملف: أثر الحدث على التغطية، وأثره على سجل الخصم، وأثره على عرض السعر. وجود إجابة في أحدها لا يملأ العنوانين الآخرين تلقائيًا. ولا نفترض أن حفظ الخصم يؤكد خلو السجل من الحوادث؛ الفكرة التي نفحصها هي استمرار ميزة وفق شروط، وليست محو جميع الوقائع. هذه القراءة تحافظ على المعنى المكتوب بدل توسيع الحماية إلى ضمان شامل لم تقدمه الوثيقة.
أي مستندات تجعل سؤال التجديد واضحًا؟
اجمع نسخة الوثيقة التي تذكر الحماية ونسخة عرض التجديد، ثم نسخة العرض السابق إن أردت تفسير تغير المبلغ. احتفظ بتاريخ كل نسخة ورقمها أو مرجعها، لأن مقارنة مسودة بأخرى نهائية قد تنتج فرقًا لا تعرف سببه. لا تحتاج إعادة كتابة المستندات كاملة؛ يكفي ربط كل رقم بمكانه ونص البند الذي تعتمد عليه في السؤال.
أضف ما يبين مستوى خصم عدم المطالبات المستخدم، ولا تفترض أن عدد السنوات وحده يحدد نسبة موحدة عند كل شركة. في مثالنا نسبة 40% معطاة مستقلًا، ولم نستخرجها من سجل. إذا كان مستندك يعطي سنوات دون نسبة أو أساس، فاكتب هذه الحدود كما هي. يمكنك طلب شرح العلاقة، لكن لا تملأ خانة النسبة بمعلومة من موقع يصف سوقًا أو منتجًا آخر.
وفي جدول السعر اكتب الأساس إن ظهر، ومقدار الخصم أو نسبته، وصافي القسط، ثم الإضافات والمجموع. اجعل «غير موضح» حالة صريحة للحقل الناقص. ولا تضع صفرًا بدل قيمة مجهولة؛ الصفر معلومة عن عدم وجود مبلغ، أما المجهول فهو غياب معلومة. تستطيع من السعر النهائي وحده حساب فرق بين عرضين، لكنك قد لا تستطيع تفكيك الفرق إلى خصم ورسوم وأسباب تسعير دون تفاصيل إضافية.
بعد ذلك صغ السؤال بصورة قابلة للمراجعة: «في النسخة السابقة دفعت كذا، وفي عرض التجديد ورد كذا. أرجو بيان مستوى الخصم المحمي المستخدم والمبالغ الأخرى التي تغيرت، والبند الذي يشرح تطبيق الحماية». لا ننشئ هنا شكوى ولا نرسل رسالة إلى شركة، ولا نحدد مهلة قانونية لقارئ مجهول السوق. هذا نص تنظيمي يمكنك تعديله وفق بياناتك دون ادعاء أن الحساب أثبت نتيجة مسبقة.
وعند وصول رد، طابقه مع الحقول بدل البحث عن كلمة «حماية» وحدها. إن شرح مستوى الخصم ولم يوضح رسمًا في المجموع، يظل سؤال الرسم قائمًا. وإن شرح زيادة الأساس دون بيان تطبيق الخصم، يظل سؤال الخصم قائمًا. لا يلزم أن تتطابق الأجوبة في سطر واحد، لكن يجب أن يكون نطاق كل جواب مفهومًا. ويمكن الرجوع إلى موضوع شروط خصم عدم المطالبات وأساسه لفهم سؤال الأهلية الأساسي، مع إبقاء حماية الخصم سؤالًا مستقلًا.
كيف تراجع النتيجة دون تحويل المثال إلى وعد؟
ابدأ بمراجعة الفرضيات ثم الأرقام. في التمرين الأول حفظنا نسبة 40% بين أساس 900 وأساس 1200 ، فانتقل الصافي من 540 إلى 720. في التمرين الثاني حفظنا الأساس 1200 وغيّرنا النسبة إلى 20% في فرع مستقل، فظهر 960. وفي التمرين الثالث أضفنا 70 خارج الخصم إلى فرع 720 فقط، فصار 790. تغيير واحد من هذه الشروط يستدعي حسابًا جديدًا، ولا يترك نتائج الفرع القديم صالحة تلقائيًا.
الأرقام تساعدك على الفصل بين ثلاثة أسئلة: هل بقيت النسبة المفترضة؟ هل تغير ما سأدفعه قياسًا بالسابق؟ وما الفرق مع البديل المؤلف؟ يمكن أن تكون الأجوبة نعم، وزيادة 180 ، وفرق 170 بعد الرسم، دون تناقض. لكن هذه الأجوبة لا تقول إن شراء الحماية كان أفضل قرار، أو أن سبب زيادة العرض الحقيقي معروف، أو أن جهة معينة ملزمة برد مبلغ.
لا تمنح المعادلة مصدرًا سلطةً أكبر مما قال. شرحنا الأساسي مستند إلى صفحة بريطانية عن مكافأة محمية وسعر غير محمي، بينما جميع نسب 40% و 20% والمبالغ 900 و 1200 و 70 من اختيارنا. ليس في الصفحة التي استندنا إليها وعد بهذه النسب أو قاعدة بأن رسم الحماية خارج الخصم دائمًا. هذه الحدود تظهر في وصف كل نموذج لكي يستطيع القارئ إعادة الحساب دون الخلط بين المعلومة الموثقة والقيمة التعليمية.
ولا نختبر عرض شركة فعليًا بمجرد أن يطابق مجموعًا مثل 790. قد يصل عرض آخر إلى الرقم نفسه من مكونات مختلفة، فتطابق الناتج لا يثبت تطابق التغطية أو شروط الحماية أو أساس التسعير. وفي المقابل، اختلاف المجموع لا يكفي وحده لتحديد موضع الخطأ. راجع سطرًا بسطر: تعريف الحماية، مستوى الخصم، أساس العملية، الإضافات، والفترة التي تصفها الأرقام.
إذا انتهت المراجعة ببيانات ناقصة، فاكتب ما تأكد وما بقي بحاجة إلى شرح. مثلًا: «المجموع الجديد معلوم، ومستوى الخصم مذكور، لكن أساسه أو تكلفة الإضافة غير واضحة». هذه نتيجة نافعة لأنها تحدد السؤال التالي بدقة. أما إنهاء الملف بعبارة «الحماية بلا فائدة» أو «السعر يجب ألا يزيد» فيتجاوز ما يثبته مجرد الفرق. قراءة النطاق والحساب معًا تمنحك فهمًا أوضح للعرض وتبقي القرار الحقيقي مرتبطًا بمستنداته وشروطه.
المصادر ومتابعة القراءة
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.