
ارتفاع إجمالي تقرير قنوات Shopify بعد توسيع التغطية لا يثبت نمو الحملة. فقد يصبح التقرير أشمل من النسخة التي تقارنها به، فتدخل إلى الجمع صفوف لم تكن مشمولة في المقارنة الأولى. نقرأ ملاحظة موثقة عن تغيير التغطية في سبتمبر 2026 ، ثم نستخدم بيانات مؤلفة للفترة نفسها لتمييز اختلاف النطاق عن تغير النشاط. لا نفحص حساب متجر ولا صادرات فعلية قبل التحديث وبعده، ولا نقدم تجربة تثبت أثر إعلان. ونفصل أيضًا التكلفة المجهولة عن الصفر، كي لا يبدو إجمالي مبيعات أوسع عائدًا على إنفاق لا يخص كل صفوفه.
الخلاصة السريعة
ثبت نطاق الصفوف قبل مقارنة الإجماليات؛ تقرير أشمل قد يعطي رقمًا أكبر دون أن يتغير صف الحملة المشترك.
- تذكر Shopify أن تقرير أداء قنوات التسويق، منذ سبتمبر 2026 ، يشمل كل الزيارات إلى المتجر بدل القابلة للإسناد إلى نشاط تسويقي فقط؛ لذلك قد تزيد الإجماليات.[1]
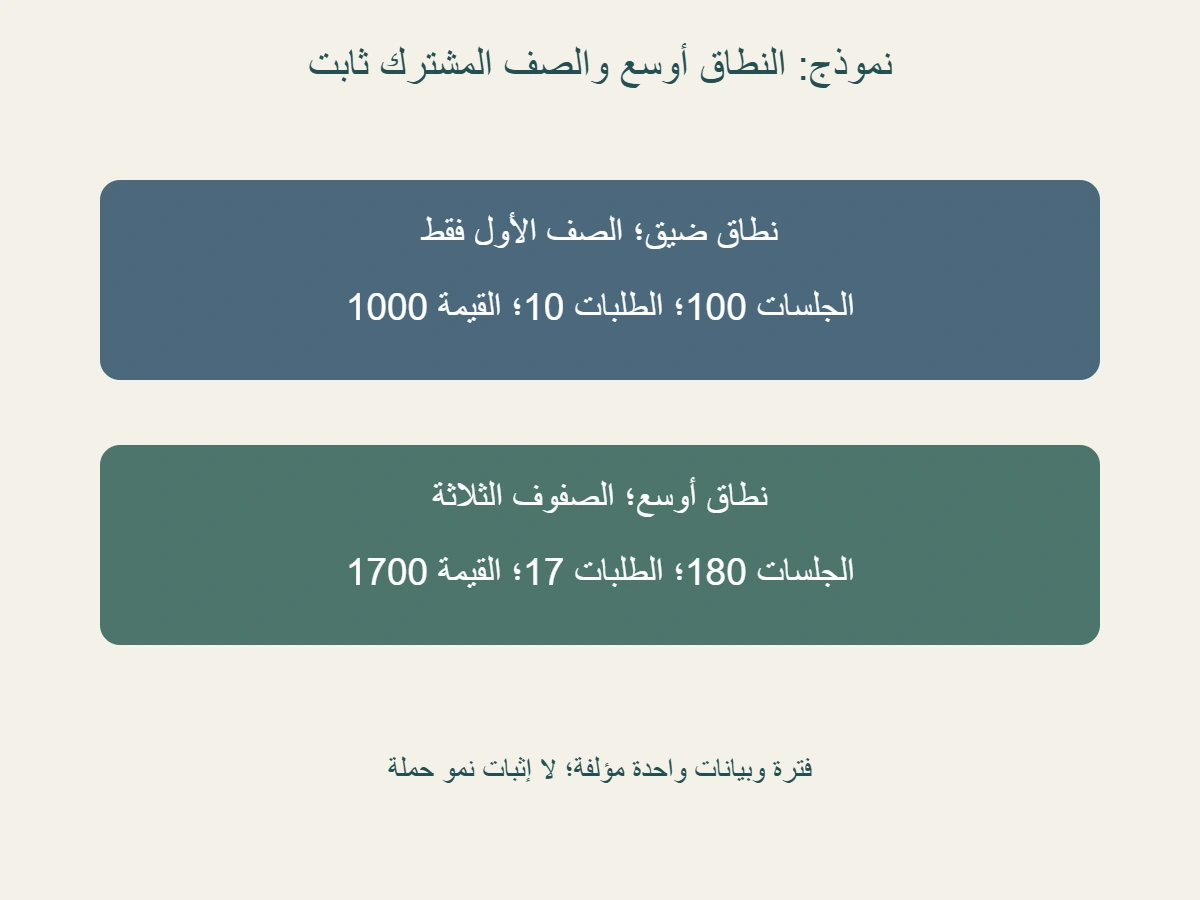
- في نطاق ضيق مؤلف، يظهر صف مدفوع واحد:100 جلسة و 10 طلبات وقيمة مبيعات 1000 ، وهي بيانات للفترة نفسها المستخدمة في النطاق الأوسع.
- إضافة صف عضوي 50 جلسة و 4 طلبات وقيمة 400 ، وصف إحالة 30 جلسة و 3 طلبات وقيمة 300 ، تعطي 180 جلسة و 17 طلبًا وقيمة 1700 دون تغيير الصف الأول.
- الفرق الخام 80% للجلسات و 70% للطلبات والقيمة اختلاف بين نطاقين في النموذج؛ مقارنة الصف المشترك وحده تعطي تغيرًا صفرًا.
- شرطة مقاييس التكلفة في الشرح تعني عدم توافر بيانات التكلفة، بينما 0 يعني تكلفة صفرية؛ لا تستبدل المجهول بالصفر.[1]
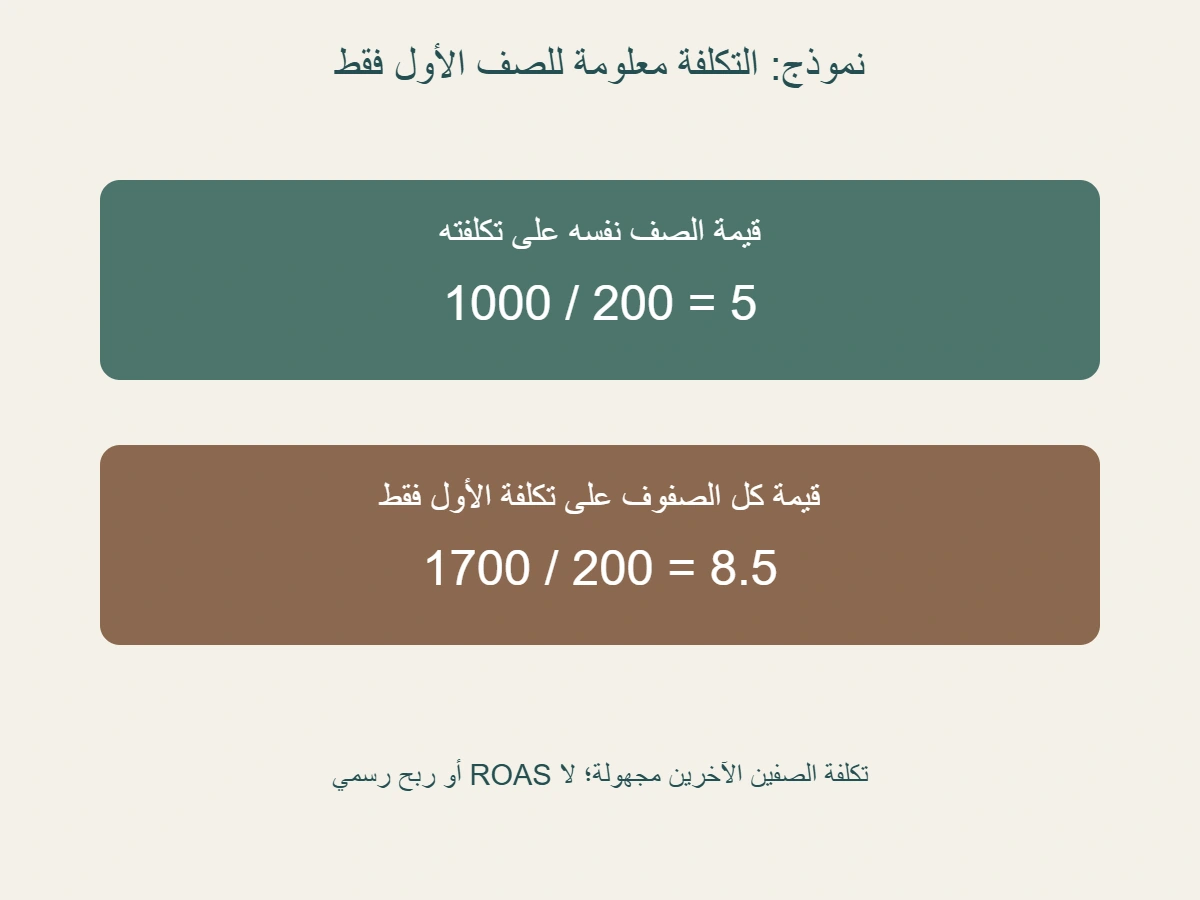
- تكلفة الصف الأول المعطاة 200: قيمة 1000 على 200 تعطي نسبة خاصة 5 ؛ إجمالي 1700 على تكلفة الأول فقط يعطي 8.5 بنطاق مختلف، وليس قيمة رسمية للعائد على الإنفاق الإعلاني (ROAS).
- احفظ الفترة والعملة وتعريف المقاييس والإسناد والمرشحات مع كل نسخة؛ الأمثلة لا تثبت نموًا زمنيًا أو ربحًا أو قبضًا فعليًا أو أثرًا سببيًا للحملة.
تغيير في التغطية يسبق تفسير النمو
توضح وثائق Shopify أن تقرير أداء قنوات التسويق أصبح، منذ سبتمبر 2026 ، يغطي كل الزيارات إلى المتجر بدل الزيارات القابلة للإسناد إلى نشاط تسويقي فقط. وتذكر أن ذلك قد يرفع إجماليات الجلسات والمبيعات والطلبات.[1]
إذن يمكن أن يتغير الشيء الذي يجمعه التقرير قبل أن تسأل هل تحسن النشاط الذي تريد قياسه. لا يعني ذلك أن كل زيادة في تقرير متجر سببها التغطية، ولا أن الأرقام السابقة غير صحيحة. يعني أن المقارنة تحتاج إلى معرفة ما كان مشمولًا وما أصبح مشمولًا. إذا كانت إحدى النسختين تجمع مجموعة أوسع، فطرح إجمالي الأخرى منها لا يحصر أثر حملة. سنجعل هذا الفرق واضحًا بتمثيلين مؤلفين للبيانات نفسها، بدل افتراض أننا حصلنا على ملفين فعليين يمكن تفسير كل اختلاف بينهما تلقائيًا.
والملاحظة تخص التقرير المسمى في وثائق المنصة، لا كل تقرير يحمل كلمة التسويق ولا جميع أدوات التحليل. لذلك احتفظ باسم التقرير ومصدر تعريفه مع النسخة التي تقرأها. لا تعمم الملاحظة على عمود في أداة أخرى لم تفحصه، ولا تجعل وجود اسم منصة واحد دليلًا على تطابق كل تقاريرها. سؤال النطاق بسيط ومحدد: أي صفوف دخلت في هذا الإجمالي؟ والإجابة عليه ينبغي أن تسبق وصف الرقم الأعلى بأنه نمو أو تحسن في إعلان أو في عائد الميزانية.
كما لا نقدم هنا إجراءً لاستعادة أرقام قديمة أو وعدًا بأن إعادة التصدير ستنتج نسخة مطابقة لكل ملف سابق. المعطيات المؤلفة التالية تثبت الفترة والتعريفات والإسناد وتغير مجموعة الصفوف وحدها، حتى نفهم أثر الجمع. قد يحتاج ملف واقعي إلى معلومات أخرى لتحديد الاختلافات بين نسختيه، ولا يحل النموذج مكان تلك القراءة. لهذا نميز بين الملاحظة المصدرية عن التقرير وبين التمرين الذي اخترعناه لشرحها، ولا ننسب أرقام التمرين إلى تغيير حدث في متجر حقيقي.
نطاق ضيق وصف واحد معلوم
لنصنع جدولًا مؤلفًا بثلاثة صفوف لا تتداخل في الحساب، ونسمي الأول صف نشاط مدفوع. بياناته مئة جلسة وعشرة طلبات وقيمة مبيعات ألف وحدة نقدية. نجعل العرض الضيق يضم هذا الصف فقط، فلا يحتوي صف البحث العضوي ولا صف الإحالة اللذين سنضيفهما إلى العرض الآخر. هذه هوية للنطاق داخل المثال، وليست قولًا إن كل تقرير سابق كان يضم الإعلانات المدفوعة وحدها. لم نحدد متجرًا أو حملة فعلية أو تاريخًا لقياس هذه الأرقام، بل أعطيناها كمجموعة بيانات تعليمية.
في هذا العرض يساوي الإجمالي بيانات الصف الوحيد: مئة جلسة وعشرة طلبات وألف قيمة. لا نضيف إلى الإجمالي بيانات الصفوف غير المشمولة، حتى لو احتفظنا بها في الجدول الأساسي الذي سنشرحه لاحقًا. ويمكن أن تكون ورقة العرض واضحة إذا كتبت فوقها «الصف الأول فقط»، بدل عنوان عام يوحي بأنها تضم كل زيارات النشاط. هذا العنوان يجعل القارئ يعرف حدود الرقم قبل محاولة مقارنته، ويمنع انتقال مجموع محدود إلى وصف شامل لم نعطه في تعريف العرض الضيق.
نفترض أن جميع المقاييس المعطاة تستخدم الفترة والعملة وتعريف القيمة ونموذج الإسناد نفسها في العرضين. كما نعطي عدم التداخل بين الصفوف شرطًا للحساب، ولا نستنتجه من أسماء القنوات وحدها. هذه الشروط تسمح بالجمع اللاحق دون تكرار داخل النموذج. إذا كانت بيانات ملف آخر لا تحققها أو لا توضحها، فسيحتاج إلى التحقق من نطاقه قبل تطبيق خطواتنا. لا تصبح القيم قابلة للجمع لمجرد أن عناوين الأعمدة متشابهة أو أن الصفوف تتحدث عن الحملة الإعلانية ومحركات البحث والإحالة.
ولا نعتبر عدد الجلسات عدد أشخاص فريدين، ولا عدد الطلبات عدد مشترين، ولا نقسم أحدهما على الآخر ونسمي الناتج معدل تحويل رسميًا. لقد أعطينا ثلاث كميات مستقلة باسمها، ولم نضع تفاصيل تسمح بتفسيرها بهذه الأسماء الأخرى. في هذا القسم يكفي أن تعرف ما يدخله العرض الضيق إلى الجمع. الاحتفاظ بالأسماء الأصلية يقلل خطر جعل ورقة المقارنة أكثر ادعاءً من بياناتها، خصوصًا عندما ينتقل الرقم إلى ملخص قصير أو رسم يقرأه شخص دون الجدول الكامل.
إجمالي أوسع والصف الأول لم يتغير
نعطي الصف الثاني، وهو صف عضوي مؤلف، خمسين جلسة وأربعة طلبات وقيمة مبيعات أربعمئة. ونعطي الثالث، وهو صف إحالة مؤلف، ثلاثين جلسة وثلاثة طلبات وقيمة ثلاثمئة. في العرض الأوسع تدخل الصفوف الثلاثة إلى الإجمالي. لم نغير بيانات الصف الأول أو نضف له طلبات أو مبيعات. لذلك يصبح مجموع الجلسات مئة وثمانين، ومجموع الطلبات سبعة عشر، ومجموع القيمة ألفًا وسبعمئة. هذه عمليات جمع لصفوف معطاة غير متداخلة، وليست أرقامًا استخرجناها من لوحة منصة.
يمكن مراجعة كل عمود وحده: مئة زائد خمسين زائد ثلاثين تعطي مئة وثمانين، وعشرة زائد أربعة زائد ثلاثة تعطي سبعة عشر، وألف زائد أربعمئة زائد ثلاثمئة تعطي ألفًا وسبعمئة. لا تجمع الجلسات والطلبات في رقم واحد لأنها تصف كميتين مختلفتين، ولا تضف قيمة المال إلى أي منهما. قد يبدو هذا الفصل بديهيًا في جدول كبير، لكنه قد يضيع عند بناء بطاقة تجمع الأرقام الثلاثة تحت كلمة «النتائج». سم كل رقم بوحدته كي يبقى الإجمالي الذي تقارنه معروفًا.
سبب اختلاف الإجمالي بين العرضين في النموذج هو مجموعة الصفوف التي شملها كل جمع. نحن لم نعط فترتين زمنيتين مختلفتين ثم نقس نموًا بينهما، بل قدمنا عرضين للفترة نفسها وبياناتها نفسها. لذلك فإن استخدام عبارة «زادت مبيعات الحملة» لا يصف هذه المقارنة. القيمة التي ظهرت إضافية تأتي من صفين لم يدخلا في العرض الضيق، بينما بقي صف النشاط المدفوع بألف قيمة. هذه نتيجة محددة للمعطيات، ولا تنفي إمكان نمو حملة في بيانات أخرى لا يعرضها المثال.
الرسم الرئيسي يعرض النطاقين بهذه التسميات ليبقى الفرق واضحًا عند قراءته وحده. لا يمثل الرسم نسخة فعلية قديمة وحديثة من التقرير، ولا يقدم دليلًا على تصنيف منصة لزيارات متجر بعينه. وأسماء الصفوف في المثال أوصاف تعليمية، لا رموز حقول برمجية أو إعدادات استخدمناها في حساب. فائدتها أنها تسمح لك بتتبع ما دخل الجمع وملاحظة ثبات الصف المشترك، دون نسب النتيجة إلى أداء سوق أو حملة أو تحديث لبيانات شخصية لم نفحصها.
الفرق الخام ومقارنة الجزء المشترك
يمكننا حساب الفرق النسبي بين إجمالي النطاق الأوسع والضيق، مع إبقاء اسمه دقيقًا. في الجلسات، الفرق ثمانون نسبةً إلى المئة الأولى، أي 80%. وفي الطلبات، الفرق سبعة نسبةً إلى عشرة، أي 70%. وفي القيمة، الفرق سبعمئة نسبةً إلى ألف، أي 70% أيضًا. هذه نسب اختلاف بين نطاقين في النموذج، لا نسب نمو زمني للصف المشترك أو مقدار أثر للإعلان. اختيار كلمة «نمو» هنا سيغير السؤال الذي حسبته دون تغيير العمليات.
لنقارن الآن الجزء المشترك الذي أعطيناه المعنى نفسه في العرضين، وهو الصف الأول. لديه مئة جلسة وعشرة طلبات وألف قيمة في كليهما. فرق كل كمية يساوي صفرًا، ونسبة الفرق إلى قيمتها الأولية تساوي صفرًا كذلك. لا تتناقض هذه النتيجة مع اختلاف الإجماليات؛ لأن المقارنة أصبحت بين مجموعتين متماثلتين من الصفوف بدل مجموعتين مختلفتين. وهنا تظهر فائدة حفظ تفاصيل الجدول: الرقم الكلي وحده لا يبين هل تغير الجزء الذي يخص السؤال الذي تحاول الإجابة عنه أو دخلت أجزاء أخرى إلى الجمع.
إذا كنت تريد مراجعة أثر اختلاف النطاق في ورقة بيانات، فضع إجمالي كل عرض في حقل، والجزء المشترك في حقل مستقل، والأجزاء التي ظهرت في أحد العرضين فقط في حقولها. لا تخلط هذه المقارنات في نسبة واحدة تحت عنوان نجاح التسويق. يستطيع النموذج أن يثبت ثبات الصف المعطى واختلاف الجمع، لكنه لا يثبت أن كل صف آخر أو كل مصدر فعلي بقي ثابتًا في فترة لاحقة. لذلك احتفظ بحدود الجملة التي تصف بها النتيجة، ولا تمد الصفر من الصف الأول إلى نشاط لم نقارن بياناته.
كما لا نعد توحيد الصفوف إثباتًا للسببية إذا قارنا في مثال آخر فترتين فعليتين. في الحالة الحالية ثبّتنا البيانات أصلًا، فكان أثر اختلاف الجمع معلومًا. أما تغير قيمة ضمن نطاق ثابت فقد يحتاج بيانات أخرى لفهم سببه، ولا يصير أثر حملة بمجرد أن عنوان التقرير تسويقي. يمكنك تحديد ما تغير حسابيًا دون اختراع سبب. هذه هي الفائدة العملية من الفصل بين سؤال «ما النطاق؟» وسؤال «ما التغير؟» وسؤال «ما الذي سببه؟»؛ كل سؤال يحتاج المعلومات التي تخصه.
شرطة التكلفة ليست صفرًا
توضح وثائق التقرير أن شرطة مقاييس الإنفاق تعني غياب بيانات التكلفة للصف، وأن القيمة 0 تعني تكلفة صفرية؛ المعنيان مختلفان.[1]
في جدولنا نعطي الصف الأول تكلفة معلومة قدرها مئتان، ونترك تكلفة الصفين الثاني والثالث غير معطاة. لا نصفهما بأنهما مجانيان، ولا نقدر تكلفة إنتاج محتوى أو خدمة إحالة لم تظهر في البيانات. أسماء الصفوف العضوية والإحالة لا تعطي مقدار تكلفة في التمرين. هذا الفصل مهم عند جمع أعمدة مختلفة: لدينا إجمالي قيمة مبيعات معلوم للصفوف الثلاثة، لكن ليس لدينا إجمالي تكلفة معلوم لها. لا يصبح العمود الناقص مكتملًا بكتابة صفر في الأماكن الفارغة حتى يسهل تشغيل معادلة.
يمكن حفظ حالة الحقل إلى جانب قيمته: «معلوم» للصف الأول و«غير معطى» للبقية. وإذا ظهر في بيانات أخرى صفر موثق، فاحفظه بوصفه صفرًا بدل دمجه مع الغياب. ليس المطلوب منع الحسابات التي تستطيع إجراءها؛ تستطيع حساب نسبة تخص الصف المعلوم وحده، لكن ينبغي تسميتها بذلك. أما نسبة تحتاج تكلفة الصفوف كلها فلا تملك مقامها الكامل في هذا الجدول. ومن الأفضل إظهار المعلومة الناقصة صراحة بدل إخراج رقم دقيق شكليًا يعتمد على تعويض المجهول بفرض لم تقدمه البيانات.
ولو كتبنا في ملاحظة أن المبلغ المعروف مئتان، فلا نسميه إنفاق المتجر كله أو ميزانية جميع القنوات. إنه تكلفة الصف الأول المعطاة فقط. لا تضف عليه تكلفة متخيلة للقنوات الأخرى، ولا تعتبره كاملًا لأن الصفين الباقيين لا يحملان رقمًا. المثال لا يقدم بيانات مالية خارج الجدول، ولذلك يبقى نطاقه محدودًا. هذه الطريقة تساعدك على قراءة عمود التكلفة كما هو، وتحافظ على الفرق بين «مبلغ معلوم لجزء من النطاق» و«مبلغ إجمالي معلوم للنطاق كله» قبل بناء أي مقارنة للعائد.
بسط واسع ومقام ضيق يعطيان نسبة أخرى
نحسب أولًا نسبة خاصة في المثال بين قيمة الصف الأول، وهي ألف، وتكلفته المعطاة، وهي مئتان. القسمة تعطي خمسة. نسميها «قيمة الصف الأول على تكلفته المعطاة»، ولا نزعم أنها قيمة رسمية للعائد على الإنفاق الإعلاني (ROAS) أو صافي ربح. نحن نعرف المدخلين لأننا وضعناهما في الجدول، ونستطيع مراجعة القسمة مباشرة. لم نضع تكلفة بضاعة أو مصروفات أخرى أو نقدًا مقبوضًا، ولم نختبر إسناد مبيعات من متجر أو أثرًا سببيًا لميزانية حملة.
لو أخذنا إجمالي قيمة الصفوف الثلاثة، وهو ألف وسبعمئة، وقسمناه على المئتين اللتين تخصان الصف الأول فقط، حصلنا على ثمانية ونصف. عملية القسمة صحيحة على العددين، لكن النسبة تصف بسطًا أوسع من نطاق التكلفة المعروفة. لا تجعل ارتفاعها من خمسة إلى ثمانية ونصف تحسنًا في عائد الصف الأول؛ لم تتغير قيمته ولا تكلفته في النموذج. الذي تغير هو اختيار البسط الذي أدخلناه، بينما ظل المقام حقلًا لصف واحد. اسم النسبة ينبغي أن يكشف هذا الاختيار بدل إخفائه.
لذلك لا نستخدم الثمانية والنصف لقياس عائد جميع القنوات، لأن تكلفة الصفين الآخرين غير معطاة. ولا نستخرج منها ربحًا بطرح رقم آخر افترضناه، أو نسبة عائد سببي على الإعلان. تستطيع إبقاء الناتج في ورقة شرح الخطأ بعنوان واضح مثل «إجمالي القيمة على تكلفة الأول فقط»، ثم تذكر لماذا لا يجيب سؤال تكلفة النطاق كله. وجود قيمة أعلى في البسط لا يمنحك تلقائيًا معلومات أكثر عن المقام، كما لا يعوض اختلاف النطاق بين المدخلين بمجرد أن القسمة تنتج رقمًا سهل العرض.
والرسم الداخلي يضع النسبتين بجوار اسميهما كي لا يقرأ القارئ الأرقام وحدها. لا يطلب الرسم تعديل إنفاق أو اختيار قناة أو تشغيل حملة، ولا يعرض قياسًا رسميًا من المنصة. فائدته أن فرق النتيجة هنا ناتج تعريف المدخلات، لا تغير الأداء في جدولنا. إذا احتجت مقياسًا رسميًا في ملف فعلي، فستحتاج تعريفه ومدخلاته وحدوده لذلك الملف. أما نسبتنا الخاصة فتبقى تمرينًا على توحيد النطاق وتسميته، ولا يصح تغيير عنوانها إلى عمود آخر لمجرد تشابه العملية الحسابية.
احفظ الفترة والتعريفات مع الصفوف
توحيد الصفوف في المقارنة لا يكفي إذا تغيرت الفترة أو العملة أو معنى العمود. في نموذجنا أعطينا تطابق هذه العناصر صراحة، ولم نستخرجه من أسماء الأعمدة. لذلك إذا قرأت ملفين آخرين، فابدأ بوصف نافذة البيانات وتعريف كل كمية ونطاقها قبل تطبيق طريقة الجمع. احتفظ بوحدة قيمة المبيعات، وبما يعد طلبًا أو جلسة في البيانات التي تقرأها، بدل إكمال التعريف من مثالنا. يمكن أن يكون عنوان العمود متشابهًا دون أن يصف المصدران الشيء نفسه بالشروط نفسها.
كما ثبتنا نموذج الإسناد في البيانات المؤلفة، ولم نقارن توزيعًا مختلفًا لائتمان البيع بين القنوات. إذا كان الملف الواقعي يستخدم نموذجًا آخر أو مرشحًا آخر، فستحتاج إلى تسجيل هذا الاختلاف قبل نسبة فرق الصف إلى تغير النشاط. المقال لا يشرح إعدادات الإسناد المختلفة أو يوصي باختيار أحدها، ولا يتعامل مع تقرير مهجور كما لو كان خيارًا متاحًا في حسابك. يحدد فقط المعلومات التي أعطيناها متطابقة في التمرين، حتى لا تنقل نتيجة الفرق الحسابي إلى مقارنة تغيرت فيها الشروط دون بيان.
ومن المفيد أن تحفظ نسخة التقرير مع ملاحظة قصيرة تصف ما يشمله إجماليه، لا لقطة رقم فقط. إذا عدت إليها لاحقًا، تستطيع معرفة هل كانت شاملة لكل النطاق الذي تريد مقارنته أم مقتصرة على مجموعة معينة. ولا نفترض أن حذف مرشح أو فتح عرض جديد سيعيد إنتاج كل نسخة سابقة تلقائيًا؛ لم نجرب حسابًا ولم نحدد آلية استرجاع. ما نستطيع فعله في نموذجنا هو إعادة الجمع من صفوف كاملة معطاة، أما ملفات أخرى فتحتاج إلى معرفة ما بقي متاحًا من بياناتها وتعريفاتها.
ولا تساوي قيمة المبيعات في جدولنا قبضًا مصرفيًا أو صافي ربح، لأننا لم نقدم بيانات تسمح بهذين الوصفين. إذا كان هدف المقارنة فهم نقد دخل حسابًا، فسيحتاج إلى سجله ونطاقه، لا مجرد مجموع هذا العمود. كذلك لا نعتمد ارتفاع الإجمالي لقياس زيادة عدد أشخاص فريدين، لأننا أعطينا جلسات وطلبات فقط. إبقاء هذه الأسئلة في حقولها يقلل أخطاء التلخيص، ويمنع أن تبدو ورقة تحليل تسويقي بسيطة دليلًا على نتائج مالية وسلوكية لم تتضمنها معطياتها أصلًا.
ملخص يبين ما تغير وما بقي ثابتًا
اكتب في وصف المقارنة أن العرض الضيق شمل الصف الأول، وأن العرض الأوسع شمل ثلاثة صفوف في الفترة المعطاة نفسها. ثم اعرض الإجماليات والجزء المشترك بجوارها. بهذه الطريقة يرى القارئ مصدر الفرق قبل قراءة نسب الاختلاف. لا تكتب النسبة الأعلى وحدها في عنوان نجاح حملة، ولا تخف الصفوف المضافة في هامش بعيد. في مثالنا كانت هذه الصفوف هي سبب تغير الجمع، ولذلك فإن حذفها من شرح النتيجة يحذف المعلومة التي تجعل الحساب مفهومًا ويترك تفسيرًا يبدو زمنيًا رغم أننا لم نقدم فترتين.
احتفظ أيضًا بحالة التكلفة عند عرض أي نسبة تعتمد عليها. يمكن أن يكون صف معلوم التكلفة صالحًا لحساب خاص داخل المثال، بينما يبقى سؤال إجمالي التكلفة غير مكتمل. لا تنقل وصف «غير معطى» إلى خانة صفرية عند اختصار الجدول أو تجهيز صورة. وحين تذكر الخمسة والثمانية والنصف، ضع اسمي البسط والمقام مع كل واحدة، حتى لا يبدو الاختلاف نتيجة لتحسن لم يحدث في بياناتنا. وضوح التسميات هنا جزء من صحة العرض، وليس إضافة شكلية إلى حساب يمكن تفسيره من الأرقام وحدها.
والأعداد والرسوم في المقال مؤلفة، أما الملاحظة عن تغيير نطاق التقرير ومعنى شرطة التكلفة فمصدرية ومسماة. احفظ هذا الفصل إذا استخدمت المادة للتعلم أو شرح مقارنة لفريق. لا تقدم الرسم كصورة من متجر أو كإثبات لنتيجة تحديث، ولا تنسب بياناته إلى المنصة. كما لا تستخدمه للتنبؤ بأن كل إجمالي سيرتفع بالمقادير نفسها. وجدنا في المثال اختلافًا لأننا اخترنا مجموعتين معطاتين بهذه القيم؛ مقدار الفرق في أي بيانات أخرى يحتاج صفوفه وتعريفه، لا نقل الأرقام التعليمية كما هي.
القراءة العملية تبدأ بالنطاق، ثم تفحص الجزء المشترك، ثم تسمي النسب بحسب مدخلاتها وما هو معلوم من تكلفتها. في نموذجنا بقي صف النشاط المدفوع ثابتًا، بينما ارتفعت الإجماليات عند إدخال صفين آخرين، وبقيت تكلفتهما غير معطاة. هذه هي النتائج التي أثبتها الحساب. لا نقلبها إلى نمو حملة أو ربح أو تجربة سببية، ولا نخلط بين اختلاف التغطية وتغير الزمن. عندما يحتفظ الملخص بهذه الشروط، يصبح التقرير الأوسع معلومة مفيدة يمكن فهمها دون تحميله استنتاجات لا توفرها المقارنة.
المصادر ومتابعة القراءة
- Shopify: تقارير التسويق، تغطية القنوات ومعنى بيانات التكلفة ؛ اطلع عليه في 14 أكتوبر 2026. (يفتح في نافذة جديدة)help.shopify.com
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.