
غرامة السحب المبكر قد تتجاوز الفائدة المكتسبة إلى الأصل؛ لذلك لا يكفي افتراض أنك ستفقد العائد فقط عند إغلاق شهادة إيداع قبل موعدها. نقرأ شرحًا منشورًا من ويلز فارجو، ثم نفصل الغرامة والفائدة والأصل في ثلاث حالات حسابية مؤلفة. لا نعمم شروط بنك على كل الودائع أو البلدان، ولا نحسب غرامة شخص من معدل معلن أو عدد أيام مفترض. جميع مبالغ الأمثلة معطاة في لحظة حساب واحدة، والفائدة لم تصرف سابقًا، ولا توجد فيها مبالغ أخرى. الهدف فهم الاقتطاع دون الخلط بين مجموع الغرامة والجزء الذي يمس الأصل.
الخلاصة السريعة
قارن مبلغ الغرامة بالفائدة المتاحة في المثال؛ الفرق الذي لا تغطيه الفائدة قد يخصم من الأصل وفق الشرح المحدد، وليس غرامة ثانية.
- يوضح ويلز فارجو أن غرامة السحب المبكر قد تطبق مع وجود استثناءات؛ تخصم من الفائدة المكتسبة، وما يزيد عليها يخصم من الأصل.[1]
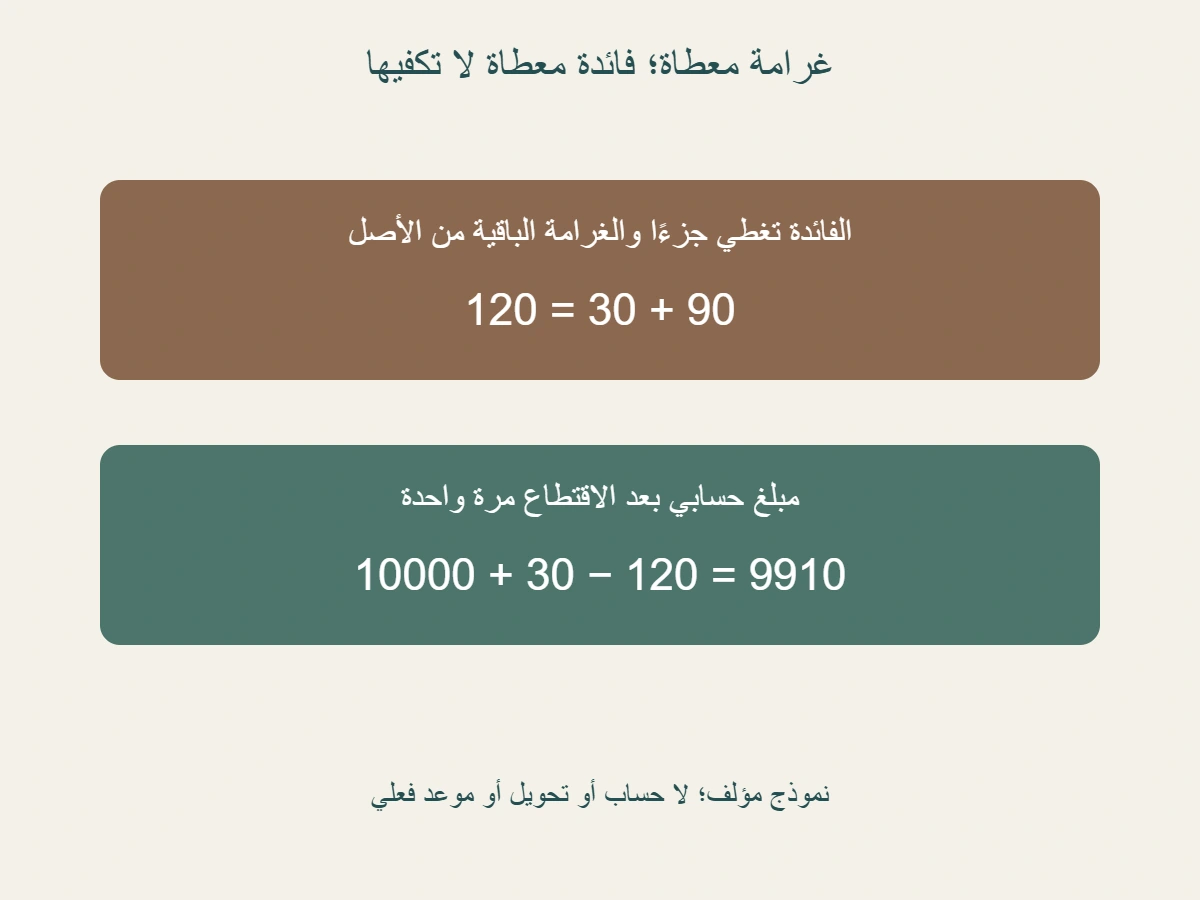
- أصل 10000 وفائدة مكتسبة غير مصروفة 30 وغرامة معطاة 120 ينتج عنها مبلغ 9910: الفائدة تغطي 30 ، والباقي 90 من الأصل في المثال.
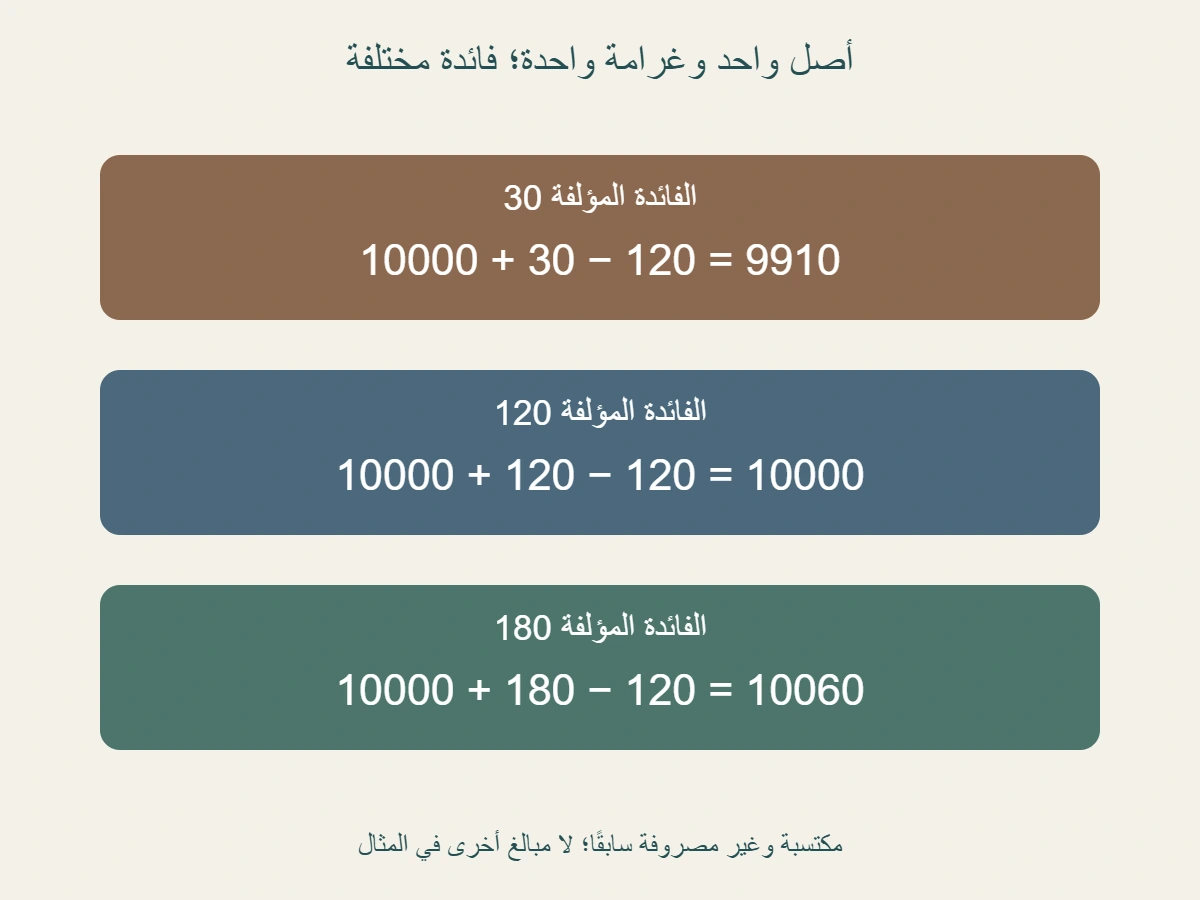
- إذا كانت الفائدة 120 والغرامة 120 ، يتعادل المبلغان، ويظل المبلغ الحسابي 10000 في الحالة المؤلفة.
- إذا كانت الفائدة 180 والغرامة 120 ، يبقى 60 من الفائدة، ويكون المبلغ الحسابي 10060 دون اقتطاع من الأصل.
- في الحالة الأولى، الغرامة 120 تساوي 1.2% من الأصل، لكن اقتطاع الأصل 90 يساوي 0.9% منه؛ المقياسان مختلفان.
- قيمة الغرامة في الأمثلة معطاة؛ لا نستخرجها من APY أو عبارة «أشهر فائدة»، ولا نفترض أن الغرامة المجهولة صفر.
- المبلغ الحسابي لا يثبت قبول الإغلاق أو تاريخ التحويل؛ احفظ الشروط والفائدة ومصدر الغرامة ومبالغ الملف الفعلية دون تعميم النتيجة.
ما الذي يقوله شرح البنك عن الأصل؟
يذكر ويلز فارجو أن السحب أو إغلاق شهادة الإيداع قبل الاستحقاق قد يخضع لغرامة، مع احتمال استثناءات. ويشرح اقتطاعها من الفائدة المكتسبة، ثم اقتطاع باقيها من الأصل إذا تجاوزت الفائدة.[1]
نستخدم هذا الشرح لفهم ترتيب الاقتطاع في النطاق الذي وصفه المصدر، لا لإعلان قاعدة لكل شهادة إيداع. الفرق مهم لأن اسم المنتج وحده لا يعطي مقدار الغرامة أو يثبت انطباقها على حالة معينة. كما لا يعني وصف غرامة بأنها مرتبطة بالفائدة أن أقصى اقتطاع ممكن يساوي الفائدة التي ظهرت في حسابك. سنضع المبلغين مستقلين في النموذج، ثم نرى هل يغطي أحدهما الآخر. هذه قراءة للسؤال المحاسبي، وليست تفسيرًا ملزمًا لعقد أو قرارًا بشأن سحب شخص فعلي.
قبل الحساب، احتفظ بثلاثة أسماء واضحة: أصل المبلغ، والفائدة المكتسبة المعطاة، والغرامة المعطاة. لا تكتب مجموع الأصل والفائدة ثم تسميه «الأصل»، ولا تجعل الفائدة والغرامة حقلًا واحدًا لمجرد أن الأولى قد تغطي الثانية. وجود حقول مستقلة يسمح بمراجعة النتيجة حتى عندما يختلف حجم الفائدة بين حالتين. في مثالنا سنبقي الأصل والغرامة ثابتين ونغير الفائدة فقط، كي يكون سبب تغير المبلغ النهائي ظاهرًا دون الحاجة إلى اختراع معدل أو عقد أو يوم سحب.
ولا نعالج هنا آلية تحديد عدد أشهر الفائدة أو قواعد أيام محددة أو حالات استثناء في منتج فعلي. لقد حددنا مبلغ الغرامة مباشرة لغرض التمرين، ولم نختر المئة والعشرين من جدول البنك. إذا أردت قراءة حساب شخصي، فستحتاج إلى المعلومة التي تحدد الغرامة المنطبقة عليه، والفائدة التي يستخدمها ذلك الحساب، وأي مبالغ أخرى تدخل في تسويته. أما المثال التالي فمعطياته كاملة ومؤلفة، ولذلك لا يمثل نقص التفاصيل فيه دليلًا على غيابها من منتج أو بلد.
غرامة أكبر من الفائدة المكتسبة
نعطي الحالة الأولى أصلًا قدره عشرة آلاف وحدة نقدية، وفائدة مكتسبة قدرها ثلاثون، وغرامة قدرها مئة وعشرون. السحب كامل في لحظة حساب واحدة، ولم تصرف الفائدة في وقت سابق، ولا نضع رسومًا أو ضرائب أو تدفقات أخرى. كذلك نفترض انطباق الغرامة المعطاة في هذا التمرين دون استثناء. هذه شروط للحالة المؤلفة فقط؛ لم نقرأ مستند عميل أو نفترض أن كل هذه الشروط تنطبق على شهادة معروفة أو على طلب يقدمه القارئ.
تغطي الفائدة الثلاثون ثلاثين من الغرامة، فيبقى منها تسعون. إذا طبقنا ترتيب النموذج، يخصم التسعون من الأصل، فيصبح المبلغ الحسابي تسعة آلاف وتسعمئة وعشرة. نستطيع مراجعة النتيجة بطريقين: الأصل ناقص الجزء غير المغطى، أو الأصل زائد الفائدة ناقص الغرامة كاملة. الطريقان يعطيان النتيجة نفسها لأننا لم نكرر أي مبلغ، ولم نضف تدفقًا خارج المعطيات. اختلاف ترتيب الشرح لا يغير مجموع الاقتطاع عندما تبقى هوية الحقول واضحة ويحسب كل جزء مرة واحدة.
في الطريق الثاني، تجمع عشرة آلاف وثلاثين فتحصل على عشرة آلاف وثلاثين، ثم تخصم مئة وعشرين لتصل إلى تسعة آلاف وتسعمئة وعشرة. أما إذا بدأت بعشرة آلاف وخصمت الغرامة كاملة ثم خصمت تسعين أخرى، فأنت تعامل باقي الغرامة كأنه رسم إضافي، وهذا لا يوافق النموذج. التسعون جزء من المئة والعشرين التي حددناها، وليست مبلغًا مستقلًا فوقها. لذلك من المفيد تسجيل عمود يبين توزيع الغرامة بين الفائدة والأصل، مع إبقاء إجمالي الغرامة ظاهرًا دون جمعه مع أجزائه مرة ثانية.
ولا تجعل عبارة «خسر ثلاثين فائدة» وصفًا كاملًا لهذه الحالة. إنها تصف جزءًا واحدًا من الأثر، بينما يبين الحساب أن مبلغًا آخر قدره تسعون اقتطع من الأصل في السيناريو. كذلك لا تقل إن أصلًا كاملًا قدره عشرة آلاف سيعود لمجرد أن هذا هو مبلغ الإيداع الذي أعطيناه. يجب أن يطابق الوصف نتيجة الحقول المحددة، وألا يقف عند العبارة الأسهل أو الأكثر مألوفية. بهذا يصبح الفرق بين الأصل الأولي والمبلغ بعد الاقتطاع مفهومًا دون مبالغة أو تفسير جديد لم نعطه.
عندما تساوي الفائدة الغرامة
في الحالة الثانية نحتفظ بأصل العشرة آلاف وغرامة المئة والعشرين، ونغير الفائدة المكتسبة غير المصروفة إلى مئة وعشرين. ما زلنا في سحب كامل ولحظة حساب واحدة ودون مبالغ أخرى. الفائدة المعطاة تغطي الغرامة كلها، فيكون الجزء الذي يمس الأصل صفرًا في هذه الحالة تحديدًا. يصبح المبلغ الحسابي بعد الاقتطاع عشرة آلاف؛ هذه النتيجة تساوي أصل البداية لأن المبلغين الآخرين متساويان في المعطيات، لا لأننا ألغينا الغرامة أو افترضنا أن المنتج بلا غرامة.
تستطيع مراجعة الجمع والطرح مباشرة: عشرة آلاف زائد مئة وعشرين ناقص مئة وعشرين تساوي عشرة آلاف. وجود عمليتين متساويتين ومتعاكستين في الأثر العددي لا يجعل إحداهما غير موجودة. لذلك إذا كتبت تقريرًا عن المثال، احتفظ بخانة الغرامة وخانة الفائدة بدل حذفهـما لأن المجموع النهائي عاد إلى الأصل. من يرى الرقم النهائي وحده قد يتصور أنه لا توجد غرامة أو لا توجد فائدة، بينما يبين السجل أن كلتيهما موجودة وأثرهما الصافي في هذه الحالة تعادل.
ولا ينوب هذا التعادل عن نتيجة الحالة الأولى أو الثالثة. لقد أعطينا فائدة مختلفة لكل حالة كي نرى أثر تغييرها مع ثبات الأصل والغرامة. لم نعط معدلًا أو مدة تسمح بتحديد سبب وصول الفائدة إلى مئة وعشرين، فلا نخترع تاريخًا بقيت إليه الوديعة أو عائدًا خاصًا يفسرها. يكفي في هذه المسألة أن الفائدة معطى معلوم. إذا نقلت السيناريو إلى حساب آخر يحتاج اشتقاق الفائدة من بياناته، فسيحتاج ذلك الاشتقاق إلى شروطه بدل الاعتماد على الرقم الذي وضعناه هنا للتوضيح.
وعند مقارنة الحالتين، يمكن القول إن زيادة الفائدة المعطاة من ثلاثين إلى مئة وعشرين، مع بقاء الغرامة كما هي، أزالت اقتطاع الأصل في النموذج. لا تستطيع القول إن كل من ينتظر مدة معينة ستتوقف غرامته عند الفائدة، لأننا لم نضع مدة ولا منهج احتساب زمني. وصف التغيير بالبيانات التي قدمناها أدق من تحويله إلى نصيحة انتظار أو قرار سحب. المقارنة تبين علاقة بين ثلاثة مبالغ في لحظة واحدة، ولا تبني خطة لاستخدام منتج مالي أو تنبؤًا بنتيجة شخص معين.
عندما تزيد الفائدة على الغرامة
في الحالة الثالثة يصبح مقدار الفائدة المكتسبة غير المصروفة مئة وثمانين، بينما يبقى الأصل عشرة آلاف والغرامة مئة وعشرين. تغطي الفائدة الغرامة كلها، ثم يبقى منها ستون. يكون المبلغ الحسابي عشرة آلاف وستين، ولا نقتطع شيئًا من الأصل في هذا السيناريو. لم تصبح الغرامة أصغر؛ بقيت بالمبلغ نفسه، لكن الفائدة التي أعطيناها كانت أكبر. هذا الفرق بين تغير قيمة الغرامة وتغير قدرتها على استهلاك الفائدة مهم عند وصف النتيجة في جدول المقارنة.
أول خطوة في المراجعة أن تفصل بين الفائدة قبل الاقتطاع والفائدة المتبقية بعده. المئة والثمانون معطى أولي، والستون نتيجة طرح المئة والعشرين منه. لا تعرض الرقمين وكأنهما عائدان مستقلان يجب جمعهما، ولا تضف المئة والثمانين كاملة إلى الأصل بعد أن استعملت جزءًا منها لتغطية الغرامة. يمكن أن تظهر الخانتان معًا في ورقة واضحة، شرط أن تسمي إحداهما «قبل الاقتطاع» والأخرى «المتبقي». بذلك لا يحتاج القارئ إلى تخمين هل الرقم الذي قرأه يدخل إلى الحساب أم يخرج منه.
نستطيع مقارنة النتائج الثلاث دون تغيير وحدة المال أو نقطة البداية: تسعة آلاف وتسعمئة وعشرة عندما كانت الفائدة ثلاثين، وعشرة آلاف عندما كانت مئة وعشرين، وعشرة آلاف وستون عندما كانت مئة وثمانين. ترتبط هذه النتائج بتغير المعطى الوحيد الذي اخترناه، مع ثبات الغرامة والأصل وبقية شروط التمرين. الرسم الداخلي يعرض الحالات بهذه الصورة، ولا يصورها تجارب لثلاث شهادات اشتراها أحد. وكذلك لا يعني ترتيب الأرقام أن الحالة الأخيرة عرض متاح أو خيار يمكن اختياره بلا معلومات أخرى.
لاحظ أن المبلغ الذي تجاوز الأصل في الحالة الثالثة ستون، وليس المئة والثمانين كلها. هذا وصف للأثر بعد الغرامة المعطاة، وليس معدل عائد سنويًا أو ضمان قبض في حساب مصرفي. لم نحدد زمنًا لحساب نسبة سنوية، ولم نفحص الضرائب أو الرسوم أو توقيت التحويل. لذلك أبق النتيجة في اسمها الحالي: مبلغ حسابي بعد الاقتطاع في الحالة المؤلفة. تغيير الاسم إلى ربح فعلي أو قبض مؤكد سيطلب بيانات أخرى لم تدخل في هذه الورقة، حتى لو بقي الرقم المكتوب نفسه.
الغرامة كاملة والاقتطاع من الأصل مقياسان مختلفان
في الحالة الأولى كانت الغرامة مئة وعشرين، بينما بلغ الاقتطاع من الأصل تسعين فقط. الثلاثون الباقية من الغرامة غطتها الفائدة المعطاة، ولذلك لا يصف المبلغان الشيء نفسه. إذا أردت عرض الغرامة نسبةً إلى أصل العشرة آلاف، فالنسبة 1.2%. وإذا أردت عرض اقتطاع الأصل نسبةً إلى الأصل نفسه، فالنسبة 0.9%. استخدمنا المقام نفسه، لكن البسط اختلف لأنه يصف كمية أخرى، فلا تتعامل مع النسبتين كأن إحداهما تقريب للأخرى أو تصحيح لها.
ولنراجع النسبة الأولى: مئة وعشرون مقسومة على عشرة آلاف تساوي 0.012، وعند عرضها مئويًا تصبح 1.2%. أما تسعون على عشرة آلاف فتساوي 0.009، أي 0.9%. لا نستخدم مجموع الأصل والفائدة في المقام ثم نسمي النتيجة نسبة إلى أصل الإيداع؛ سيكون ذلك مقامًا مختلفًا. ذكر المقام مع النسبة يمنع خلط الأرقام عند نقل المقارنة إلى عنوان أو صورة صغيرة لا تعرض كل بيانات المسألة.
وفي حالتي الفائدة المساوية والأكبر، ظل مبلغ الغرامة مئة وعشرين، لكن الاقتطاع من الأصل صفر بحسب معطياتهما. إذن وجود غرامة لا يثبت وحده مقدار ما يمس الأصل، وغياب اقتطاع الأصل لا يثبت غياب الغرامة. هذه نتيجة مقارنة الحالات التي أعطيناها، وليست قاعدة عن جميع المنتجات. إذا حفظت فقط خانة الغرامة أو فقط خانة المبلغ النهائي، فقد تفقد جزءًا من تفسير النتيجة. لذلك سجل الفائدة المستعملة والجزء من الأصل مع المجموع، دون جعل كل واحد منها رسمًا منفصلًا.
قد يساعدك عمود بعنوان «توزيع الغرامة» على تتبع هذا الفصل. في الحالة الأولى تكتب ثلاثين من الفائدة وتسعين من الأصل، وفي الثانية مئة وعشرين من الفائدة وصفرًا من الأصل، وفي الثالثة التوزيع نفسه مع بقاء ستين فائدة. مجموع أجزاء الغرامة في كل حالة يساوي مئة وعشرين. هذا اختبار جمع مستقل عن حساب المبلغ النهائي، ويساعد على اكتشاف تكرار الخصم إذا أدخلت الإجمالي وأجزاءه في خانة الاقتطاعات نفسها. لا تستخدم العمود لوصف مصدر مبلغ حقيقي دون بياناته الخاصة.
لا تستخرج الغرامة من عنوان العائد وحده
كل غرامة في أمثلتنا معطاة بمبلغ محدد، ولم نحسبها من نسبة عائد سنوي أو عدد أشهر أو أيام. هذا اختيار مقصود لكي نعزل مسألة توزيع الاقتطاع عن مسألة اشتقاق مبلغ الغرامة. إذا كان أمامك وصف فعلي يستخدم عبارة زمنية أو معدلًا، فسيحتاج حسابه إلى بيان أساسه ونطاقه وشروطه. لا تجعل معرفتك بطرح مئة وعشرين من المجموع معرفة بالطريقة التي أنتجت المئة والعشرين في ذلك الوصف، لأن المثال لا يقدم تلك الطريقة أصلًا.
كذلك لا تعامل الفائدة المكتسبة المجهولة كأنها الثلاثون التي استخدمناها في أول حالة. قد تكون الورقة التي أمامك لا تعطي مقدارها أو حالتها عند تاريخ معين، وعندئذ يبقى حقلها غير مكتمل. يمكن كتابة المعادلة العامة للسجل مع أسماء الحقول دون إخراج مبلغ نهائي: أصل معلوم زائد فائدة لازمة للحساب ناقص غرامة لازمة للحساب، مع بيان أي مبالغ أخرى. لا يصبح الناتج معروفًا بمجرد كتابة صيغة صحيحة إذا كانت مدخلات الصيغة لم تكتمل بعد أو لا تخص اللحظة نفسها.
وعبارة «الفائدة غير مصروفة سابقًا» جزء من معطياتنا، فلا تنسها إذا نقلت الحالة إلى ورقة أخرى. لو كانت الفائدة قد خرجت في وقت سابق، فستحتاج إلى تحديد أين ذهبت وكيف تعالج بيانات ذلك الملف الاقتطاع؛ لا تضعها تلقائيًا مرة أخرى ضمن المبلغ المتاح عند الإغلاق. لا نعالج هذا السيناريو في المقال، ولا نفترض طريقة مصرفية له. نذكر الحد لكي لا تستخدم جمع الأصل والفائدة كما لو كان يثبت وجود جميع الأرباح السابقة في الحساب في أي لحظة تختارها.
كما لا يعني عدم عرض رسم آخر أنه صفر في عقد واقعي. لقد استبعدنا المبالغ الأخرى من النموذج صراحة، أما ورقة شخصية ناقصة فتحتاج إلى معلوماتها. إذا كانت الغرامة غير معلومة، فاحتفظ بهذه العبارة بدل اختيار صفر يجعل المبلغ النهائي مساويًا للأصل والفائدة. وإذا كانت الأهلية أو الاستثناءات غير محددة، فلا تحسمها بالنتيجة الحسابية. وظيفتك عند القراءة أن تعرف ما الذي تملكه من مدخلات وما الذي ينقص، قبل أن تحاول وصف مبلغ نهائي يبدو دقيقًا لكنه يعتمد على قيم اخترعتها.
المبلغ الحسابي لا يثبت تحويل المال
تنتج الحالات الثلاث مبالغ حسابية بعد اقتطاع معطى في لحظة واحدة، ولا تقدم سجلات تحويل أو موافقات إغلاق. لذلك لا نستنتج منها أن تسعة آلاف وتسعمئة وعشرة وصلت إلى حساب شخص، أو أن طلبه سيقبل في تاريخ معين. الفرق بين حقل الحساب وحقل العملية المصرفية واضح إذا وضعتهما في عمودين منفصلين. الأول يمكن ملؤه من معطيات المثال، والثاني غير معطى هنا. ولا يجوز ملء الثاني لمجرد أن العدد في الأول صحيح حسابيًا إلى وحدة نقدية كاملة.
احتفظ أيضًا بالفرق بين أصل الإيداع الأصلي ومبلغ السحب بعد الاقتطاع ورصيد حساب وجهة أخرى. نحن حددنا الأول وحسبنا الثاني، ولم نضع بيانات الثالث. لا تسم المبلغ النهائي رصيد الحساب المستقبل إذا لم تعرف العمليات التي تخصه، كما لا تجعل توقيت الطلب توقيت القبض. يمكنك حفظ نتيجة تعليمية مفيدة دون إضافة وصف لعملية لم نرصدها. وهذه طريقة لتجنب نقل الأرقام من سياقها حين تلخص صفحة معلومات أو تستخدم جدولًا صغيرًا لإيضاح الفرق بين الفائدة والغرامة والأصل.
إذا كنت تقرأ بيانًا فعليًا، فحدد مصدر كل مبلغ وتاريخ صلته بالعملية ونطاقه، بدل وضع جميع الأرقام التي تجدها في جمع واحد. قد يكون مبلغ معطى أوليًا أو نتيجة حساب أو عملية منفذة، وليس المطلوب افتراض أن كل تسمية تشير إلى الشيء نفسه. المقال لا يقدم نموذج طلب أو خطوات إغلاق خاصًا ببنك، ولا يرسل معاملة نيابة عن أحد. يبين فقط حدود النتيجة التي يستطيع الحساب إظهارها، ويحافظ على الأسئلة التشغيلية في حقول تحتاج مستنداتها وأدلتها الخاصة.
سجل واضح يمنع الخصم مرتين
ابدأ بطاقة المقارنة بالأصل والفائدة والغرامة المعطاة، ثم حالة الفائدة عند لحظة الحساب وشروط التمرين. بعد ذلك سجل مقدار ما غطته الفائدة ومقدار ما اقتطع من الأصل والفائدة المتبقية إن وجدت، واكتب المبلغ النهائي في آخر عمود. احتفظ بالأرقام الأولية حتى تستطيع مراجعة الناتج لاحقًا. لا تجعل الجدول مختصرًا إلى درجة يخفي فيها هل خصمت الغرامة مرة واحدة أو مرتين، ولا إلى درجة لا يعرف فيها القارئ هل الفائدة التي يقرأها قبل الاقتطاع أم بعده.
ويمكن مراجعة البطاقة بفحصين: مجموع جزأي الغرامة يساوي إجماليها المعطى، والمبلغ النهائي يساوي الأصل زائد الفائدة المعطاة ناقص الغرامة في شروطنا. الفحصان لا يتطلبان سجلًا مصرفيًا لأنهما حسابيان، ولا يقومان مقام التحقق من ملف فعلي. إذا لم يتطابق أحدهما في ورقة التمرين، فراجع تكرار الخصم أو استخدام الفائدة المتبقية كأنها فائدة أولية. بهذه الطريقة يصبح تصحيح الحساب محدد الموضع، بدل تغيير أرقام مختلفة حتى تصل إلى نتيجة يبدو حجمها معقولًا دون أن تعرف سببها.
احفظ المصدر إلى جانب المعلومة العامة التي استعملتها، واحفظ الأعداد المؤلفة إلى جانب أمثلتها. شرح البنك يبين احتمال الاقتطاع وترتيبه ضمن نطاقه، أما العشرة آلاف والمئة والعشرون والثلاثون وبقية القيم فمن تأليفنا. لا تنسب الرسم إلى حساب عميل أو اختبار أو وثيقة أجرينا عليها تسوية. كما لا تقدم الحالة الأعلى مبلغًا توصية بالانتظار أو السحب؛ لم نضع معلومات تسمح بهذا القرار. وظيفة الرسم أن يبقى تفسير الأجزاء واضحًا عند قراءة المقارنة، لا أن يعطيها هوية عملية مالية حقيقية.
النتيجة التي يمكنك الاحتفاظ بها محددة: غرامة معطاة وفائدة معطاة ليستا المبلغ نفسه، ومجموع الغرامة ليس كله بالضرورة اقتطاعًا من الأصل. في نماذجنا تغير ما يمس الأصل عندما تغيرت الفائدة مع ثبات الغرامة، واحتجنا إلى حساب كل جزء مرة واحدة حتى نفسر المبلغ النهائي. أبق تلك الشروط في الملخص، وافصل النتيجة الحسابية عن الأهلية والتوقيت والبيان الفعلي. بذلك تستطيع قراءة السؤال بوضوح دون اختزال كل سحب مبكر إلى فقد العائد فقط أو تعميم ترتيب مصدر واحد على كل منتج.
المصادر ومتابعة القراءة
- ويلز فارجو: أسئلة إغلاق الحساب، غرامة شهادة الإيداع ؛ اطلع عليه في 14 أكتوبر 2026. (يفتح في نافذة جديدة)wellsfargo.com
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.