
إعادة احتساب قسط الرهن ليست إبقاء الدفعة القديمة بعد السداد الإضافي. فقد تبدأ المقارنة بالرصيد الأقل نفسه، ثم تنتهي بقسط مطلوب أصغر في مسار، أو بإنهاء الرصيد أبكر في مسار آخر. نقرأ شرحًا منشورًا من تشيس، ثم نبني مثالًا حسابيًا مؤلفًا لرصيد 12000 ودفعة أصلية 3000 و 12 فترة. الأرقام ليست عرض تمويل أو حسابًا شخصيًا، ولا تثبت قبول طلب أو موعد تغيير قسط. نفصل قسط الأصل والفائدة عن أي مبالغ أخرى، ونقارن المسارين من اللحظة نفسها بعد الدفعة الإضافية.
الخلاصة السريعة
القسط الأصغر ومدة السداد الفعلية الأقصر نتيجتان مختلفتان؛ قارن المسارين بعد الدفعة الأصلية نفسها وبالشروط نفسها.
- يشرح تشيس إعادة الاحتساب على القرض الحالي، بالرصيد المتبقي ومعدل الفائدة والمدة المتبقية؛ الخدمة ليست تلقائية ولا متاحة لكل قرض.[1]
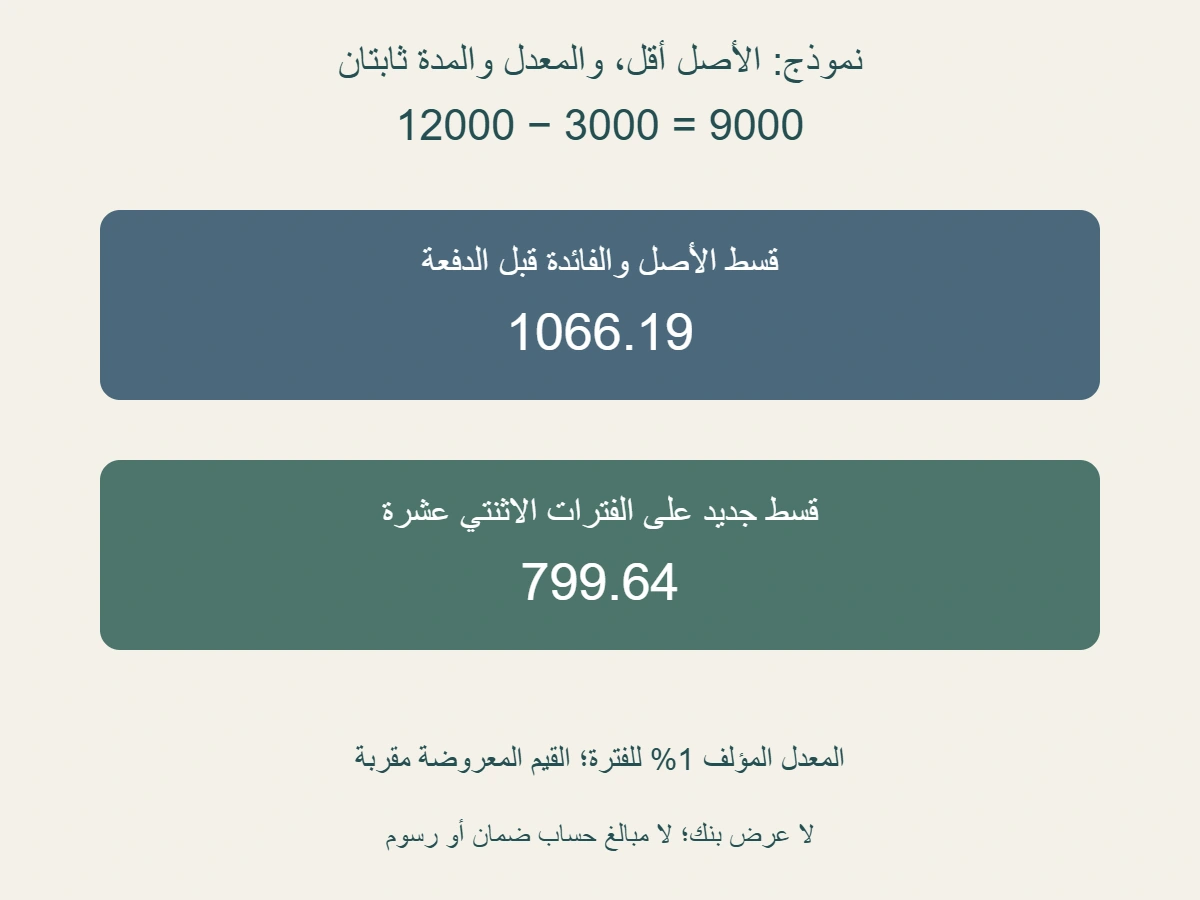
- في نموذج مؤلف، 12000 ناقص 3000 يصبح 9000 قبل أول احتساب فائدة. المعدل 1% للفترة و 12 فترة؛ لا رسوم أو مبالغ حساب ضمان في المثال فقط.
- قسط الأصل والفائدة المحسوب على 9000 لنفس 12 فترة يقارب 799.64 بدل 1066.19 ؛ القيم المعروضة مقربة، والمجاميع تستخدم القيم غير المقربة.
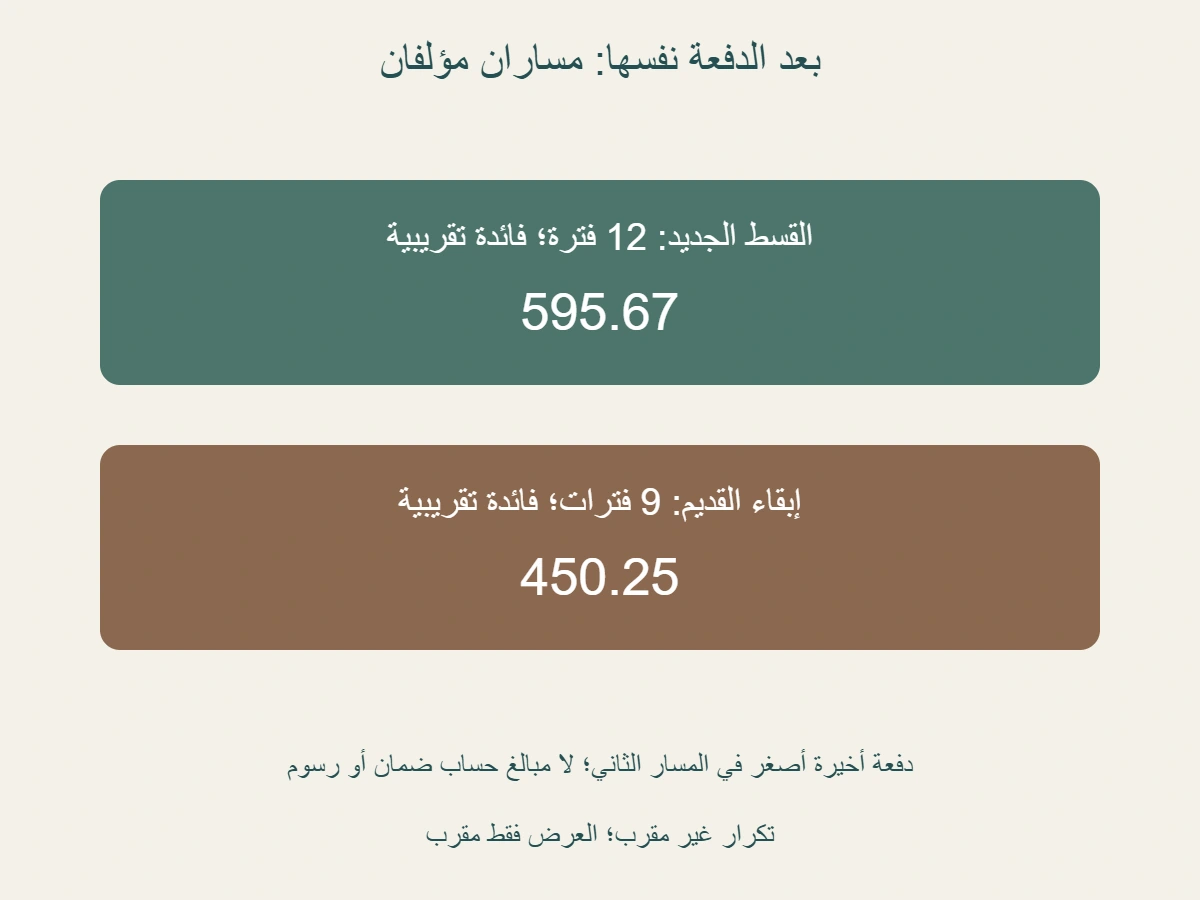
- بعد الدفعة نفسها، إبقاء القسط القديم ينهي النموذج في 9 فترات: ثماني دفعات كاملة وأخيرة أصغر تقارب 920.77.
- فائدة المستقبل في مسار القسط الجديد تقارب 595.67 ، وفي مسار إبقاء القديم 450.25 ؛ الجديد أعلى بنحو 145.42 في هذه المقارنة المحددة.
- قسط الأصل والفائدة ليس إجمالي كل مبالغ البيان؛ يذكر تشيس أن جزء حساب الضمان قد يتغير فتتغير الدفعة الإجمالية.[2]
- ثبّت نطاق المقارنة والرصيد والمعدل والفترات والتوقيت والرسوم الفعلية إن وجدت؛ أهلية الطلب ووقت نفاذ القسط يحتاجان بيانات الملف، لا المثال.
إعادة الاحتساب خطوة على قرض قائم
يعرف تشيس إعادة الاحتساب بإعادة حساب دفعات القرض الحالي على رصيده ومدة سداده المتبقية، دون تغيير معدل الفائدة أو المدة المتبقية. ويبين أنها ليست تلقائية ولا متاحة عند كل مقرض أو لكل نوع قرض.[1]
نستخدم هذا الشرح لتحديد السؤال: بعد خفض أصل الدين، هل يعاد توزيع المبلغ المتبقي على عدد الفترات نفسه بقسط مطلوب أصغر؟ هذا سؤال مختلف عن إنشاء قرض جديد أو تمديد عدد الفترات في عرض آخر. لا نراجع هنا شروط إعادة تمويل ولا نقارن عروض سوق؛ نثبت معدل المثال وعدد فتراته ثم نغير الرصيد الذي يدخل إلى الحساب. بذلك نستطيع رؤية سبب انخفاض القسط في نموذجنا دون نسبة ذلك إلى معدل جديد أو موعد نهائي أبعد لم نعطه للسيناريو.
كما نفصل بين تسجيل دفعة إضافية على الأصل وتغيير القسط المطلوب. في السيناريو المؤلف نعطي تسجيل الدفعة شرطًا مكتملًا قبل أول احتساب فائدة، ولا نستنتج من إرسال مال فعلي كيف طبقته جهة معينة. ولم نقدم طلبًا أو موافقة أو بيانًا جديدًا. لذلك لا يقول المثال إن كل من دفع مبلغًا إضافيًا يصبح قسطه أقل في الشهر التالي، ولا يحدد طريقة تقديم الطلب. يعرض الحساب ما ينتج إذا أعطينا الرصيد الأقل وأعدنا حساب دفعاته بالشروط التي سنحددها صراحة.
عند قراءة ملف واقعي، حافظ على أسماء الحقول بدل دمجها في كلمة «السداد». مبلغ أرسل، ومبلغ سجل على الأصل، وقسط مطلوب في بيان، وطلب إعادة احتساب، وتاريخ نفاذ تعديل ليست معلومة واحدة. يمكنك تحديد ما هو موثق في كل حقل دون ملء الحقول الأخرى من تلقاء نفسك. هذه طريقة لتنظيم القراءة، وليست وعدًا بنتيجة أو تعليمات خاصة بعقد. أما أرقامنا التالية فمعطيات حسابية كاملة للتمرين، ولا تقوم مقام بيانات قرض أو قرار جهة تمويل.
لحظة واحدة ورصيد أقل في المسارين
نفترض رصيد أصل قدره اثنا عشر ألف وحدة نقدية، ودفعة إضافية قدرها ثلاثة آلاف تطبق على الأصل مباشرة قبل أول احتساب فائدة في المثال. يصبح الرصيد تسعة آلاف. معدل الفائدة المعطى واحد بالمئة لكل فترة حسابية منتظمة، وعدد الفترات المتبقية اثنتا عشرة. تقع الدفعات الدورية في نهاية كل فترة. لا نحول هذا المعدل إلى نسبة سنوية شاملة ولا نسميه سعر سوق؛ هو معطى للفترة في النموذج فقط، ولا نربطه بتاريخ صرف أو بلد أو عقد تمويل فعلي.
استبعدنا من هذا التمرين الرسوم والضرائب ومبالغ حساب الضمان والغرامات وأي تدفقات أخرى، حتى نقارن الأصل والفائدة وحدهما. هذا الاستبعاد اختيار في المسألة، وليس قولًا إن عقد القارئ لا يحتوي هذه المبالغ. كذلك لا نضع أيامًا جزئية أو تأخرًا في تطبيق الدفعة أو تغييرًا في المعدل. إذا أضفت أيًا منها إلى سيناريو جديد، فستحتاج إلى إعادة تحديد الحساب، ولا يصح نقل النتائج الحالية إليه دون مراجعة. فالقيم التالية تجيب المسألة كما عرفناها، لا كل حالة يمكن أن تشبهها في بعض الأرقام.
الدفعة الإضافية مشتركة بين المسارين اللذين سنقارنهما بعد ذلك؛ كلاهما يبدأ بتسعة آلاف في اللحظة نفسها. لا نمنح مسارًا تخفيض الأصل ونترك الآخر باثني عشر ألفًا ثم نسمي الفرق أثر إعادة الاحتساب وحدها. تلك مقارنة أخرى تتضمن اختلاف أصل البداية. هنا نريد معرفة أثر اختيار مبلغ الدفعات المستقبلية بعد خفض متطابق للأصل. لذلك نثبت الرصيد الجديد والمعدل وطريقة احتساب الفائدة، ثم نجعل الاختلاف بين المسارين في مبلغ الدفع الدوري الذي سيستخدمه الحساب.
ويمكن حفظ الثلاثة آلاف في عمود منفصل بعنوان «دفعة الأصل المشتركة عند البداية». إذا أردت لاحقًا مجموع النقد من قبل هذه الدفعة، تضيفها إلى مجموع كل مسار مرة واحدة. وإذا بدأت المقارنة من بعدها، لا تضفها إلى مسار واحد وحده. لا يجعل نقل بداية المقارنة أحد الحسابين أكثر توفيرًا تلقائيًا؛ يجعل نطاق الجمع مختلفًا. لهذا نكتب اللحظة التي يبدأ منها كل مجموع، حتى لا يعرض جدول واحد رقمًا يتضمن الدفعة المشتركة بجانب رقم لا يتضمنها دون توضيح.
حساب القسط الأصغر على الفترات نفسها
نستخدم لمبلغ الأصل والفائدة في نموذج الأقساط المتساوية نهاية الفترة العلاقة A = B × r / [1 − (1 + r)^−n]. الرمز B هو الأصل عند بداية الحساب، و r معدل الفترة المعطى، و n عدد الدفعات. اخترنا هذه العلاقة لتعريف السيناريو الرياضي الذي سنطبقه، ولا ندعي أنها تحسب كل بنود بيان فعلي. في مثالنا المعدل موجب ومعروف، ولا نستخدم صيغة لمعالجة معدل مجهول أو فترة غير منتظمة أو مبالغ إضافية لم ندخلها إلى الحساب.
عند الأصل اثني عشر ألفًا والمعدل نفسه والفترات الاثنتي عشرة، يكون القسط الرياضي غير المقرب نحو 1066.185464. وعند الأصل تسعة آلاف مع ثبات المعدل والفترات، يصبح نحو 799.639098. نعرضهما إلى منزلتين بوصفهما 1066.19 و799.64 لتسهيل القراءة. لم نطبق تقريبًا مصرفيًا على كل دفعة ثم نعيد بناء الجدول؛ احتفظنا بالقيم غير المقربة في العمليات، ولذلك فالأرقام المختصرة للعرض ليست جدول مبالغ واجبة فعليًا في عقد.
ثبات المعدل والفترات يجعل معامل الضرب في الأصل ثابتًا في هذه العلاقة. وتسعة آلاف تساوي ثلاثة أرباع الاثني عشر ألفًا، ولذلك يكون القسط الجديد ثلاثة أرباع القديم في النموذج الرياضي. الانخفاض خمسة وعشرون بالمئة من قسط الأصل والفائدة الأصلي، لا خمسة وعشرون بالمئة من كل مبلغ قد يتضمنه بيان رهن. ولا ينشأ الانخفاض هنا من تغيير معدل الفائدة أو إطالة الأجل؛ لقد ثبتنا هذين المعطيين. هذه نقطة تساعدك على تفسير النتيجة دون إضافة تغيير في الشروط لم نستخدمه لإنتاجها.
مجموع الدفعات الاثنتي عشرة بالقسط الجديد غير المقرب يقارب 9595.67، ومنه تسعة آلاف لسداد أصل البداية، والباقي يقارب 595.67 فائدة في النموذج. لا تجعل المجموع أصلًا جديدًا بدل التسعة آلاف؛ هو مجموع دفع مستقبل يشمل الفائدة التي حسبناها. كما لا تجمع اثنتي عشرة نسخة من مبلغ العرض المقرب وتطلب تطابق آخر جزء من العملة مع مجموع القيم غير المقربة. اخترنا تقريب العرض فقط، وصرحنا بذلك كي يبقى نطاق الحساب واضحًا.
إبقاء القسط القديم بعد الدفعة المشتركة
في المسار الثاني نبدأ بالتسعة آلاف نفسها، لكننا نبقي مقدار الدفع الدوري القديم غير المقرب بدل القسط الأصغر. نحسب فائدة كل فترة بضرب رصيد بدايتها في واحد بالمئة، ثم نضيف الفائدة ونطرح الدفع. وإذا كان المبلغ اللازم لإغلاق الرصيد أصغر من القسط، نجعل الدفعة الأخيرة مساوية له كي لا ندفع أكثر مما يحدده النموذج. هذه قاعدة حسابية معطاة للتمرين، وليست بيانًا لكيفية معالجة جهة معينة دفعة فعلية أو تاريخ إغلاق قرض.
في أول فترة من هذا المسار تكون الفائدة تسعين وحدة، لأن رصيد البداية تسعة آلاف. الدفع الذي أبقيناه يقارب 1066.185464، فينخفض الرصيد في نهاية الفترة إلى نحو 8023.814536. أما في مسار القسط الجديد فالفائدة الأولى تسعون أيضًا، لكن الدفع الأصغر يقارب 799.639098، فيصبح الرصيد نحو 8290.360902. تساوت الفائدة الأولى لأن الرصيد والمعدل متطابقان عند بدايتها، واختلف مقدار الأصل المتبقي لأن مبلغ الدفع اختلف.
عندما نكرر الحساب على الرصيد الجديد لكل فترة، ينتهي مسار إبقاء القديم في الفترة التاسعة في هذا المثال. يدفع ثماني دفعات كاملة بالمقدار القديم، ثم دفعة أخيرة أصغر تقارب 920.77. لا نسجل تسع دفعات كاملة من القسط القديم، لأن ذلك لا يوافق قاعدة الدفعة الأخيرة التي وضعناها. ولا نستخرج النتيجة بمجرد قسمة التسعة آلاف على القسط، لأن هناك فائدة تتولد على الرصيد خلال الفترات. التكرار هو ما حدد عدد الدفعات وقيمة الأخيرة هنا.
إذن لم نقل إن المدة التعاقدية في ملف فعلي عدلت تلقائيًا إلى تسع فترات. قلنا إن رصيد النموذج يصل إلى الصفر بهذا المسار بعد الدفعة التاسعة، وفق طريقة الحساب والتوقيت اللذين أعطيناهما. الفرق بين وصف ناتج رياضي ووصف تعديل عقد مهم، خصوصًا إذا نقلت الرسم وحده إلى بطاقة مختصرة. احتفظ بكلمة «نموذج» وشرط إبقاء مبلغ الدفع القديم، ولا تستخدم الفترة التاسعة وعدًا لمقترض أو تاريخًا تقويميًا لم نحدده في المعطيات.
قارن فائدة المستقبل من نقطة البداية نفسها
مجموع الدفعات المستقبلية في مسار إبقاء القديم يقارب 9450.25 عند استخدام قيم الحساب غير المقربة. نطرح أصل البداية المشترك، وهو تسعة آلاف، فنحصل على فائدة مستقبل تقارب 450.25. وفي مسار القسط الجديد كان المجموع نحو 9595.67 والفائدة نحو 595.67. فرق الفائدة يقارب 145.42 زيادة في مسار القسط الجديد داخل هذه المقارنة، مع أن مبلغ الدفع الدوري فيه أصغر.
سبب اختلاف النتيجة في النموذج ظاهر في أرصدة المسارين. المبلغ الأكبر الذي دفعه مسار إبقاء القديم يخفض أصلًا أكثر بعد كل فترة مبكرة، فتختلف الأرصدة التي نطبق عليها المعدل نفسه في الفترات اللاحقة. لم نرفع معدل مسار القسط الجديد، ولم نضع له رسمًا كي يصبح أعلى فائدة؛ تركنا الاختلاف في مسار سداد الأصل نفسه. لذلك لا يكفي النظر إلى القسط وحده لوصف مجموع الفائدة، كما لا يكفي النظر إلى مجموع الفائدة لوصف مقدار الدفع المطلوب في كل فترة.
يذكر تشيس في شرح الخدمة أن ميزتها الأساسية خفض الدفع، وأن إعادة الاحتساب قد تقلل أو تزيل بعض توفير الفائدة الناتج عن سداد أصل إضافي.[2]
نتيجتنا الحسابية تخص مقارنة مسارين بعد الدفعة الأصلية نفسها، ولا تقول إن الفائدة زادت مقارنة بكل سيناريو آخر أو بمعدل سوق أو بملف لم نقرأه. ولو أردت إضافة الدفعة المشتركة إلى مجموع النقد من قبلها، يصبح مجموع القسط الجديد نحو 12595.67 ومجموع إبقاء القديم نحو 12450.25، مع بقاء الفرق نفسه. لم نعدّ الثلاثة آلاف فائدة، ولم نكررها داخل الأقساط؛ نقلنا بداية الجمع فحسب. أبق الوصف قريبًا من المجموع حتى لا يفهم القارئ أنه أصل متبق أو فائدة وحدها.
قسط الأصل والفائدة غير كل مبلغ البيان
يوضح تشيس أن جزء الأصل والفائدة بعد إعادة الاحتساب يبقى ثابتًا في شرحه، لكن تغير جزء حساب الضمان قد يغير الدفعة الإجمالية.[2]
لهذا سمينا قيمتي القسط في النموذج «الأصل والفائدة» ولم نسمّهما إجمالي بيان بكل مكوناته. لم نعط مبلغ ضمان أو رسومًا دورية، فلا نعرف من الحساب وحده مجموعًا يخص ملفًا حقيقيًا. إذا كان البيان الذي تقرأه يحتوي مبالغ أخرى، احتفظ بها في حقولها ولا تمحها لأن القسط الرياضي انخفض. كذلك لا تضع صفرًا في خانة لم تجد بياناتها وتتعامل معه كقيمة موثقة. الاستبعاد من مثال حسابي يساعد على شرح العلاقة، أما غياب معلومة من ملف فلا يثبت عدم وجود مبلغ.
يمكن تنظيم ورقة قراءة إلى حقل للقسط المطلوب للأصل والفائدة، وحقل للمبالغ الأخرى كما وردت، وحقل لإجمالي البيان، وحقل لتاريخ النفاذ. لا تجعل نجاحك في جمع أول حقلين إثباتًا لوقت سريان التعديل، ولا تجعل تاريخ طلب إعادة احتساب هو تاريخ أول بيان معدل دون بيانات. لم نقدم إجراءً تشغيليًا خاصًا ببنك أو دولة؛ نوضح فقط كيف تمنع خلط المكونات والتواريخ. حين يبقى كل حقل مرتبطًا بمصدره، تستطيع معرفة ما الذي يحتاج تحققًا قبل استعماله في توقع نقدي.
وبالمثل، لا يعني ثبات المعدل في نموذجنا أن كل تفصيل في قرض شخص ثابت أو أن خدمة معينة متاحة له. لقد وضعنا المعدل واحدًا بالمئة للفترة دون ربطه بتسعير أو نوع عقد، وسمينا المصدر الذي قرأنا شرحه. ما يهم في المقال هو الفصل بين قسط أقل ونتيجة مسار مختلف لسداد الأصل. أما القبول والرسوم والتوقيت ومكونات البيان الفعلية فليست نتائج يمكن استنتاجها من العلاقة الرياضية، حتى لو كان الرقم الذي حسبته واضحًا إلى عدة منازل عشرية.
ما المعلومات التي تجعل المقارنة قابلة للفحص؟
ابدأ بالرصيد الذي سيطبق عليه الحساب واللحظة التي يخصها، ثم مبلغ الدفعة الإضافية وطريقة تطبيقها إن كانت موثقة. بعدها سجل معدل الفترة وعدد الدفعات ومواعيد احتساب الفائدة والدفع. في النموذج أعطينا هذه العناصر كلها، ولهذا استطعنا بناء المسارين. إذا تغير أحدها في ملف آخر، فلا تنقل مجموعنا كما لو كان نتيجة له. ولا تكتف بعنوان «القسط الجديد» إذا كانت الورقة لا تبين هل هو قسط أصل وفائدة أو مجموع بيان أو قيمة عرض غير نافذة بعد.
حدد أيضًا المقارنة التي تريد حلها. مسار خفض القسط بعد دفعة أصلية مقابل إبقاء القديم بعدها، ومقارنة قرض قائم بعرض قرض جديد، ومقارنة وجود دفعة إضافية بعدم وجودها أسئلة مختلفة. تشابه بعض الأرقام لا يجعل النتائج صالحة للتبادل بينها. في مسألتنا اعتمدنا الدفعة المشتركة نفسها كي نحصر الاختلاف في مبالغ الدفع المستقبلية، ولم نضف عرض إعادة تمويل. إذا أردت سؤالًا آخر، فابدأ له نطاقًا جديدًا بدل إضافة تفاصيل متفرقة تجعل عنوان الجدول يوحي بأنه ما زال يجيب السؤال الأول.
واحتفظ بالرسوم أو المبالغ الأخرى إن وجدت في بيانات المقارنة الفعلية، مع بيان توقيتها وما إذا كانت داخلة في مبلغ آخر حتى لا تكررها. لم نعط رسومًا في النموذج، ولذلك لا نستطيع حساب نقطة تعادل لخدمة بمبلغ غير معروف أو توصية بالاختيار. تستطيع تحديد الحقول الناقصة قبل الحساب دون افتراض قيم تسدها. وإذا كان الهدف فهم مقدار الدفع في أول موعد بعد تعديل، فستحتاج بيانات هذا الموعد والبيان؛ المتوسط أو المجموع البعيد لا يثبت النقد اللازم في ذلك اليوم.
يمكن أن تكون المقارنة صحيحة حسابيًا ولا تكون ملفًا مكتملًا لاتخاذ قرار شخصي. أرقامنا توضح نتائج شروط محددة، لكنها لا تصف دخلًا أو احتياجات سيولة أو أولويات أو بدائل شخص معين. لا نستخدم مجموع الفائدة لاختيار المسار عنه، ولا القسط الأقل لإعلان أن الخيار أفضل له. نعرض المقاييس التي تختلف: الدفع الدوري، وعدد دفعات النموذج، ومجموع المستقبل وفائدته. معرفة اسم كل مقياس تساعدك على قراءة العرض دون دمج الأهداف المختلفة في كلمة عامة لا تبين ما الذي تحسن بالفعل.
سجل الأرقام دون خلط العرض المقرب بالحساب
احفظ المعطيات الأصلية والقيم التي استخدمتها في العمليات، ثم ضع قيم العرض المقربة في حقول منفصلة. في نموذجنا بدأنا بالاثني عشر ألفًا، وسجلنا الثلاثة آلاف المشتركة، وبنينا الحساب على التسعة آلاف والمعدل وعدد الفترات. لم نقرب القسط في كل خطوة إلى جزأين من مئة قبل إعادة التكرار؛ لذلك لا نمثل سياسة تقريب مصرفية. هذا الوصف يجعل المجاميع قابلة للمراجعة ويبين سبب عدم اعتماد مجموع دفعات العرض المقربة للحصول على آخر جزء من الناتج غير المقرب.
إذا كتبت نتيجة إلى منزلتين، فضع كلمة «تقريبًا» عندما يكون الأصل قيمة أطول من ذلك. لا تجعل آخر منزلتين دليلًا على دقة ملف فعلي أو على مبلغ يجب دفعه إلى جهة تمويل. وفي المسار الذي ينتهي أبكر، احتفظ بالدفعة الأخيرة الأصغر بدل نسخ القسط الكامل إلى جميع الصفوف. بهذه الطريقة يصف الجدول المسار الذي حسبناه فعلًا، ويظهر للقارئ أن عدد الفترات والمجموع نتجا عن تحديث الرصيد بعد كل دفع، لا عن ضرب عدد اخترناه في قيمة مختصرة للعرض.
والرسمان في المقال يوضحان نتيجتين حسابيتين مختلفتين: قسط أصغر على الفترات المعطاة، ومسار يبقي القديم وينهي الرصيد في وقت أقل داخل النموذج. لا يمثلان مستند موافقة أو كشفًا مصرفيًا أو صفقة أجريناها. احفظ مع الصورة شرط الرصيد المشترك والمعدل للفترة واستبعاد المبالغ الأخرى من التمرين فقط، حتى لا تتحول مشاركة صورة مختصرة إلى وعد بقسط شخصي. يمكن أن يكون الرسم سهل القراءة مع إبقاء هذه الحدود واضحة في تعليقه والعنوان الذي يصفه.
تساعدك هذه القراءة على فصل المسألتين بدل توقع نتيجة واحدة من الدفعة الإضافية: إعادة توزيع الرصيد الأقل تعطي قسطًا مطلوبًا أصغر في النموذج، وإبقاء مقدار الدفع القديم يخفض الرصيد أسرع فيه. لم نغير المعدل كي نصنع الفرق، ولم نمد الأجل المعطى. والمجموع الذي قارنّاه بدأ من اللحظة نفسها بعد الدفعة المشتركة. عندما تحفظ هذا النطاق ومكونات القسط والقيم غير المقربة، يصبح اختلاف النتائج مفهومًا، وتبقى أهلية الخدمة ووقت النفاذ ومبالغ الملف الفعلي أسئلة تحتاج أدلتها الخاصة.
المصادر ومتابعة القراءة
- تشيس: تعريف إعادة احتساب قسط الرهن ؛ اطلع عليه في 14 أكتوبر 2026. (يفتح في نافذة جديدة)chase.com
- تشيس: إعادة الاحتساب للمشترين، الفائدة ومكونات الدفع ؛ اطلع عليه في 14 أكتوبر 2026. (يفتح في نافذة جديدة)chase.com
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.