
حجز مبلغ على البطاقة بعد دفع الفندق مسبقًا لا يثبت وحده أنك دفعت الغرفة مرتين. قد يكون المبلغ مرتبطًا بالمصاريف الإضافية، بينما تبقى الإقامة مدفوعة بإيصال مستقل. سنفصل الدفع السابق والحجز والفاتورة النهائية في مثال مؤلف، ونرتب أسئلة المراجعة للفندق ولجهة البطاقة. لم نحجز إقامة أو نطلع على حساب، ولا نضع مهلة عامة لتحرير الحجوزات.
الخلاصة السريعة
راجع حالة المبلغ ونطاقه قبل جمعه مع ثمن الإقامة المدفوع.
- توضح أسئلة Hilton أن الفندق قد يضع حجزًا للمصاريف الإضافية عند الوصول رغم الدفع المسبق، وأن إضافات قد تسوى بجانب مبلغ الحجز المدفوع. هذا لا يثبت دفع الغرفة مرتين. [1]
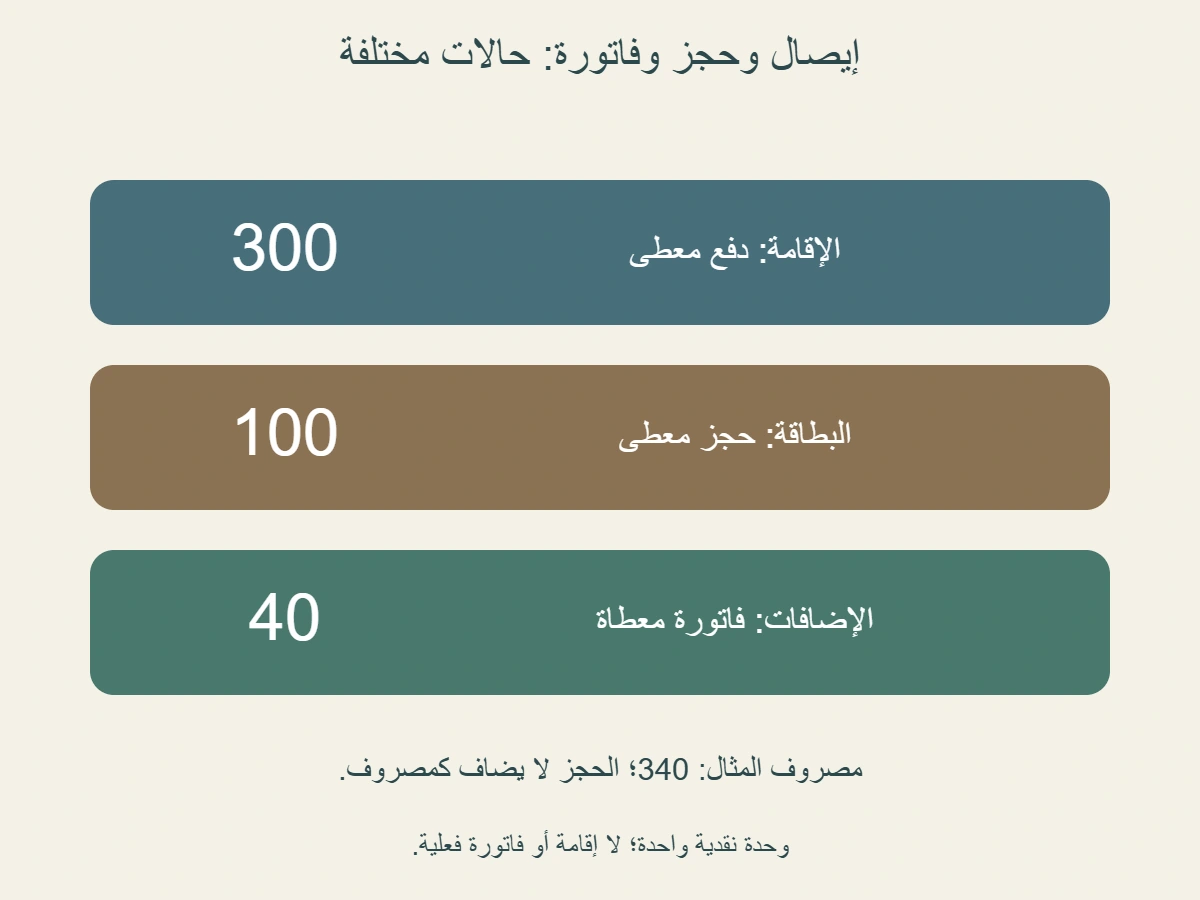
- في مثالنا، بداية 1000 ودفع إقامة 300 يعطيان رصيدًا مسجلًا 700. حجز معطى 100 يجعل المتاح 600 وفق تعريفنا: المسجل ناقص الحجز فقط، دون عمليات أخرى أو ائتمان أو صرف عملات.
- فاتورة إضافات مؤلفة 26 و 14 تساوي 40. إجمالي مصروف الإقامة المعطى 300+40=340 ، لا 440 بإضافة الحجز 100 ولا 640 بجمع الدفع السابق مع إجمالي الفاتورة مرة ثانية.
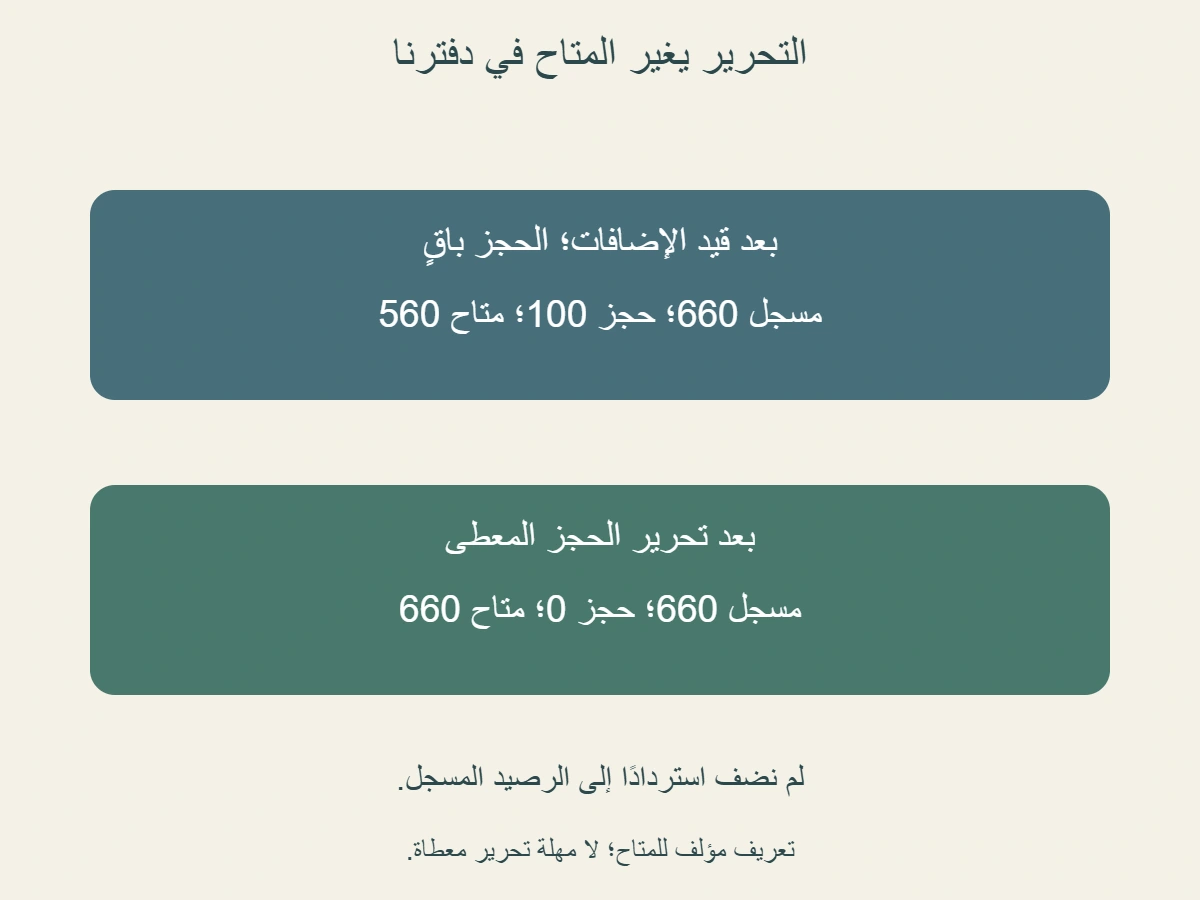
- بعد قيد الإضافات 40 يصبح المسجل 660. إذا بقي الحجز 100 في الملاحظة الوسيطة التي نعطيها، يكون المتاح 560. وبعد تحرير الحجز يصبح المتاح 660 والمسجل 660 ؛ لا نضيف استردادًا جديدًا 100.
- لا نفترض أن 100−40=60 استرداد منفذ؛ الحجز والدفع لهما حالتان ومراجع منفصلة في نموذجنا. يبين Hilton أن جهة البطاقة قد تؤثر في زمن التحرير؛ لا نعمم عدد أيام على بطاقتك. [1]
- للفندق سؤال عن بنود الفاتورة والدفع السابق ونطاق التفويض؛ ولجهة البطاقة سؤال عن حالة الحجز أو القيد. ظهور مبلغين وحده لا يحسم التكرار أو الخطأ، والتفاصيل الفعلية تحتاج مستنداتها.
- احفظ إيصال الدفع وفاتورة الخروج ومراجع البطاقة مع وقت الملاحظة. تأكد من سياسة المنشأة والمبالغ التي تشملها؛ الأمثلة ليست شروط حجزك أو كشفًا مصرفيًا أو حكمًا باستحقاق تعويض.
1. دفع الغرفة لا يحدد تلقائيًا كل مصاريف الإقامة
تشرح أسئلة Hilton أن الفندق قد يحجز مبلغًا على البطاقة للمصاريف الإضافية عند تسجيل الوصول، حتى مع دفع الإقامة مسبقًا. وتذكر أن رسومًا إضافية، مثل خدمة الغرف، قد تسوى بجانب سداد الحجز عند المغادرة. لا نأخذ من هذا الشرح مبلغًا موحدًا لكل منشأة أو بطاقة. [1]
السؤال الأول هو ما الذي دفعته فعلًا وما الذي شمله الدفع. إيصال يقول إن حجز الغرفة مدفوع يثبت معلومة عن تلك العملية، لكنه ليس عنوانًا تلقائيًا لكل شيء قد يظهر في فاتورة الإقامة. يمكن للمسافر أن يضع في مذكرته خانة للدفع السابق ونطاقه، وخانة لأي مبلغ جديد طلب توضيحه. بهذه البنية لا يبدأ بالمفاضلة بين قصتين جاهزتين، هما أن كل مبلغ صحيح أو أن كل مبلغ تكرار، قبل قراءة المستندات.
إذا كان تأكيد الحجز يذكر بنودًا مشمولة، احتفظ بها كما هي. لا تستبدل عنوان «الإقامة مدفوعة» بعبارة «لا مصاريف أخرى مطلقًا» من عندك. وفي المقابل، لا نفترض أن أي بند جديد صحيح لمجرد أنه ظهر بعد الوصول. يمكنك مراجعة الفاتورة مع ما وافقت عليه أو استخدمته ومع شروط الحجز الذي يخصك. مقالنا يشرح اختلاف أنواع المبالغ، ولا يراجع بندًا فعليًا أو يتبنى موقف الفندق في نزاع لم نقرأ تفاصيله.
من المفيد أيضًا التمييز بين حجز الغرفة وحجز مبلغ على البطاقة؛ الكلمة نفسها تستخدم هنا لمعنيين. الأول ترتيب الإقامة الذي له تأكيد وسعر، والثاني حالة مبلغ في وسيلة الدفع. إذا كتبت «حجز 100» دون بيان، قد يظن من يساعدك أنك تقصد ثمن غرفة جديدة أو جزءًا من الحجز السياحي. اكتب «حجز بطاقة للمصاريف الإضافية» عندما يكون هذا هو الوصف الذي عرفته من الجهة، ولا تختصره إلى اسم يوحي بدفع نهائي.
ولا نخلط هذا المبلغ بوثيقة تأمين على السفر. قد يسمي المسافر مبلغ ضمان في محادثة عامة «تأمين الفندق»، لكن ذلك لا يجعله قسط تأمين أو تغطية خسائر. نستخدم في المقال لفظ الحجز للمبلغ المعطى على البطاقة، ونحافظ على نوع كل مستند. الكلمات الدقيقة تساعد عندما تتواصل مع موظف الفندق أو جهة البطاقة؛ يعرف كل طرف العملية التي تسأل عنها بدل البحث في منتج أو حجز آخر.
2. دفتر مؤلف يبدأ بالدفع السابق ثم الحجز
نؤلف حسابًا مبسطًا بوحدة نقدية واحدة. رصيده المسجل في البداية 1000 ، ثم نعطي دفعًا سابقًا للإقامة 300 تم قيده. يصبح المسجل 700. لا يوجد في هذه المرحلة رد أو رسم أو عملية أخرى في نموذجنا. نعطي بعد ذلك حجزًا على البطاقة 100 للمصاريف الإضافية، ونعرف المتاح في دفترنا بأنه الرصيد المسجل ناقص الحجز المعطى فقط. لذلك يكون المتاح 700−100=600 ، بينما يبقى المسجل 700.
هذا تعريف لمثالنا، لا قاعدة نعلنها لكل شاشة مصرفية. لم نعط حد ائتمان أو تسهيلًا أو حجوزات أخرى أو فروق عملات. في حساب فعلي، يجب قراءة أسماء الحقول وحالات العمليات لدى الجهة التي تعرضها. قد يستطيع المسافر استخدام أعمدة المسجل والحجز والمتاح لتنظيم بياناته، لكنه لا يطبق 700 أو 600 على حسابه دون مدخلاته. أرقامنا اخترناها كي يبقى أثر كل حركة ظاهرًا ومنفصلًا عن العوامل التي لم ندرجها.
من هذا الجدول نعرف أن دفع 300 خفض الرصيد المسجل، وأن حجز 100 خفض المتاح في تعريفنا دون إنشاء مصروف مقيد آخر. لو سمينا 400 تكلفة الإقامة النهائية في هذه اللحظة، لأضفنا الحجز إلى الدفع بوصفه مصروفًا. لم تعط البيانات ذلك. يوجد دفع معطى وحجز معطى، وهما حالتان مختلفتان في النموذج. يمكن حفظ كل واحدة مع مرجعها في المذكرة حتى لا تضيع هذه العلاقة عند جمع الأرقام في نهاية الرحلة.
بقاء المتاح 600 لا يعني أن الفندق ألغى الدفع السابق أو أن أي مصروف إضافي أصبح مجانيًا. لم نعط فاتورة إضافات بعد. هذا رقم لملاحظة محددة في ترتيبنا: بعد دفع الإقامة وبعد الحجز وقبل القيد الذي سنضيفه لاحقًا. اكتب وقت الملاحظة عندما تسجل بيانات فعلية، لأن دمج رصيد من لحظة مع حجز من لحظة أخرى قد ينشئ حالة لم تكن موجودة أصلًا، حتى لو بدا الطرح بسيطًا.
وإذا طلب الفندق مبلغ حجز مختلفًا في حالتك، فلا تستنتج من مثال 100 أن الطلب غير صحيح أو أن 100 حد أقصى. لم ننقل سياسة منشأة محددة عن مقدار الحجز. اسأل عما يغطيه المبلغ وكيف حددته سياسة الحجز الذي يخصك، ثم سجل الجواب. نموذجنا يثبت المدخل ليشرح معنى الحالة، لا ليضع سعرًا مرجعيًا لجميع الفنادق أو دليلًا لقبول أي مبلغ أو رفضه.
3. اقرأ إجمالي الفاتورة والمبلغ الباقي دون عد مزدوج
نضيف فاتورة مؤلفة لبندين من المصاريف الإضافية:26 و 14 ، فيكون مجموعهما 40. نعطي أن هذين البندين هما كل الإضافات في النموذج، وأن ثمن الإقامة 300 سبق دفعه كاملًا. إجمالي التكلفة المعطاة للإقامة وما أضفناه 340. أما المبلغ الجديد الذي لم ندفعه بعد في هذه المرحلة فهو 40. إجمالي الفاتورة ومبلغ السداد الباقي ليسا اسمين للشيء نفسه، حتى عندما يظهران في المستند نفسه.
يمكن كتابة تسوية الفاتورة بصورة واضحة: إقامة 300 ، وإضافات 40 ، وإجمالي 340 ، ودفع سابق 300 ، وباقٍ 40. الدفع السابق ليس خصم سعر جديدًا من قيمة الغرفة، بل حركة سداد للثمن الذي أعطيناه. لا نحسب 340 ثم نضيف إليها 300 مرة أخرى؛ ذلك يجعل السداد السابق مصروفًا ثانيًا فوق البند الذي سدده أصلًا. كذلك لا نجمع الحجز 100 فتصبح التكلفة 440 ؛ الحجز لم يكن بند استهلاك في الفاتورة التي أنشأناها.
لو رأى المسافر إجمالي 340 على فاتورة الخروج، فقد يظن أنه مطلوب كاملًا رغم دفع 300. لكن المثال يعطي خانة دفع سابق وخانة باقٍ تفصلان السؤال. في فاتورة فعلية، ابحث عن تلك الخانات أو اسأل الفندق كيف يظهر الدفع السابق في التسوية. لا نفترض أن أي فاتورة تحمل الإجمالي تعني أنه خصم جديد، ولا أن جميع الفواتير تستخدم التصميم نفسه. نقرأ ما يثبت السداد وما يطلب لاحقًا بدل تفسير رقم بارز وحده.
وفي المقابل، إذا وجدت بندًا لم تعرف سببه، لا تمسحه من المذكرة لأنك تريد أن تكون النتيجة 40 كما في مقالنا. اكتب البند وقيمته والسؤال الذي تحتاج إلى إجابته. نموذجنا يعرف الإضافات لأنه أعطاها، أما فاتورتك فقد تحتاج مراجعة شروطها وبنودها وضرائبها. ليست هذه دعوة إلى قبول كل بند، بل إلى حفظ المعلومة قبل تفسيرها. الأرقام التي لم يتناولها المثال لا تختفي عندما تقارن شكل المستند بجدوله.
وإذا كانت بعض الإضافات مدفوعة خارج الفاتورة في حالة أخرى، فبيانها يحتاج مرجعًا مستقلًا قبل طرحها من الباقي. لم نعط هذا المسار هنا، فلا نضيفه كاحتمال وقع. تستطيع بطاقة مراجعة فعلية أن تقول إن سدادًا إضافيًا يحتاج مطابقة بدل احتسابه مرتين أو إهماله. فائدتها أن تعيد بناء ما حصل من المستندات، لا أن تجبر كل إقامة على ترتيب الأرقام 300 و 100 و 40 الذي اخترناه للتعليم.
4. حالة وسيطة: قيد الإضافات والحجز ما زال ظاهرًا
نعطي الآن تنفيذ قيد الإضافات 40 من الرصيد المسجل 700 ، فيصبح 660. ونؤلف ملاحظة وسيطة يبقى فيها الحجز 100 نشطًا في دفترنا. وفق تعريف المتاح الذي أعطيناه، يكون 660−100=560. هذا ترتيب اخترناه لشرح أثر اجتماع قيد وحجز، وليس ادعاء بأن كل بنك يعرضهما بهذا الشكل أو أن كل فندق يحررهما في هذا التسلسل. لا يوجد في النموذج رسم أو حركة أخرى تفسر الرقم.
ثم نعطي تحرير الحجز 100 دون إنشاء حركة استرداد إلى الرصيد المسجل. يبقى المسجل 660 ويصير المتاح 660 لأن الحجز المعطى أصبح صفرًا. فرق المتاح بين 560 و 660 هو 100 في النموذج، لكنه ليس دفعة جديدة من الفندق إلى الحساب. إذا أضفنا 100 إلى المسجل أيضًا فسنحصل على 760 ، وهو رصيد لم تعط حركاتنا سببًا له. التمييز بين عمود الحالة وعمود القيد يمنع أن نحسب التحرير مرتين.
يمكن مراجعة النهاية من جهة المصروف:1000 ناقص 300 للإقامة وناقص 40 للإضافات يساوي 660. الحجز 100 ظهر في حساب المتاح خلال فترة أعطيناها ثم زال، ولم يكن مصروفًا إضافيًا في مجموع 340. هذه مطابقة حسابية مستقلة تفحص أن الأرقام لا تعتمد على إعادة تسمية حالة الحجز. لا نقرر بها متى يجب أن يصل أي كشف أو كيف يتعامل مصرف مع بطاقة فعلية؛ نراجع دفترًا مؤلفًا واضح المدخلات.
الصورة الداخلية تعرض المرحلتين مع المسجل والحجز والمتاح، بدل صورة تطبيق مصرفي قد توحي بأننا فحصنا حسابًا. لكل مرحلة عنوان، حتى لا يبدو 660 قبل التحرير وبعده تغييرًا في المصروف أو قيمة الغرفة. لم ننشئ صفحة حجز أو كشفًا باسم مسافر أو شعار بنك. الشكل المقصود مخطط للعلاقة الحسابية التي عرفناها، ويجب أن يقرأ مع تعليق يذكر أنها حالة مؤلفة لا وصف عام لجميع البطاقات.
إذا كانت شاشة حسابك تعرض حالة أخرى، ابدأ منها ومن تعريفات الجهة ولا تعدلها لتطابق 560. قد يكون الحجز تحرر بالفعل، أو قد تكون هناك عمليات أخرى لم يتناولها نموذجنا، لكن لا نستنتج أيًا منها دون البيانات. يمكنك كتابة «لا أستطيع مطابقة المتاح من المعلومات الحالية» بدل إسناد الفرق تلقائيًا إلى خطأ الفندق. السؤال المحدد عن حالات العمليات أنفع من رصيد واحد اقتطعته من تسلسل لم يسجل كاملًا.
5. لماذا لا يعني الفرق 60 استردادًا منفذًا؟
في أرقامنا، الحجز 100 والإضافات 40 ، والفرق العددي 60. قد يسمي شخص الستين «الباقي الذي سيعاد» قبل أن يقرأ طريقة المعالجة. لكن نموذجنا لا يعطي دفع 100 ثم استرداد 60 ؛ يعطي حجز 100 مستقلًا، ودفع 40 مستقلًا، ثم تحرير الحجز 100. النتيجة النقدية المعطاة 340 مصروفًا في المسارين، لكنها لا تسمح باختراع حركة استرداد 60 داخل السجل. المبلغ النهائي وحده لا يحدد تاريخ كل حركة ونوعها.
لو أردنا نموذجًا بديلًا يبدأ بدفع 100 ثم يعيد 60 ، لاحتجنا إلى إعطاء تلك الحركات صراحة مع مراجعها. سيكون ذلك دفترًا آخر، ولا نستعمله لتغيير أسماء الأحداث التي حددناها في المثال الأول. هذه المقارنة تشرح الفرق بين مسارين حسابيين يمكن أن ينتهيا بمقدار 40 للإضافات، ولا تقول إن أيًا منهما هو ما حدث لبطاقتك. معرفة النهاية لا تغني عن معرفة ما إذا كان المبلغ الأول حجزًا أو دفعًا.
ويبين Hilton أن جهة البطاقة قد تؤثر في زمن تحرير الحجز. لا نضع من المثال مهلة عامة لبطاقتك أو تاريخًا مضمونًا للوصول. [1] يمكنك الاحتفاظ بتاريخ الملاحظة وآخر جواب من الفندق أو الجهة، ثم سؤال كل طرف عن العملية التي تخصه. مجرد مرور عدد اخترناه من الأيام ليس مدخلًا في معادلة 660 ، ولم نعط توقيتًا نقديًا لتلك النهاية.
إذا ظهر مبلغ 100 ومبلغ 40 في الحساب، فراجع حالتيهما قبل إعلان وجود مصروف 140. وإذا ظهر أحدهما بصورة قيد نهائي لا يطابق ما تعرفه من الفاتورة، فهذه معلومة تحتاج استفسارًا محددًا. لا يصح أن نطمئنك إلى كل ظهور مزدوج، ولا أن نجزم بالتكرار من الصورة وحدها. المقال يمنحك طريقة وصف: حجز أم قيد، ومبلغ ومرجع ووقت، ثم مطابقة مع البنود التي يعرفها مستند الفندق.
ولا تستنتج من تحرير الحجز رد ثمن الغرفة 300 أو إلغاء الإقامة. دفع الغرفة في نموذجنا بقي مصروفًا، والإضافات 40 بقيت مصروفًا، والنهاية حافظت على كليهما. سؤال إلغاء شراء أو وصول خصم لاحق له شرح منفصل عن اختفاء عملية معلقة وحدود وصفها بالإلغاء. لا ننقل ذلك السؤال إلى فاتورة الفندق إذا كانت المعلومة التي تريدها الآن تخص نطاق الحجز الإضافي بعد سداد الغرفة.
6. افصل سؤال الفندق عن سؤال جهة البطاقة
يمكن أن تبدأ مذكرة السؤال إلى الفندق بإيصال الإقامة المدفوع، ثم فاتورة الخروج، ثم بند الحجز الذي تطلب تعريفه. صياغة مؤلفة مناسبة هي: «هذه قيمة الإقامة المسددة، وهذه الإضافات في الفاتورة؛ أريد توضيح ما يغطيه التفويض والمبلغ الباقي في التسوية». لا تتضمن الصياغة اتهامًا أو حكمًا بأن كل مبلغ إضافي صحيح. إنها تحدد الوثائق والأسئلة التي يمكن للفندق شرحها بدل الاكتفاء بعبارة «خصمتم كثيرًا».
أما جهة البطاقة فيمكن أن تسألها عن حالة العملية المعينة كما تعرضها لديك: هل هي حجز قائم أم قيد، وما مرجعها، وما المعلومات اللازمة لمراجعة التحرير؟ لم نتصل بجهة فعلية ولا نعرف جوابها. احتفظ بالإفادة التي تحصل عليها مع تاريخها، ولا تضع جوابًا عن الحجز في خانة تعويض مصروف ما لم تتحدث الإفادة عن ذلك. كل سؤال مرتبط بنوع معلومة؛ خلط الأجوبة قد يجعل الفندق يفسر فاتورة بينما تقصد عرض البطاقة.
من المفيد أن تكون لديك نسخة من تأكيد الحجز وإيصال السداد وفاتورة الخروج ومراجع العمليات التي تسأل عنها. لا ترسل بيانات البطاقة كاملة في مساحة عامة، ولا تجعل مقالًا أو تعليقًا مكانًا لحفظ مستندات حساسة. استخدم قناة الجهة التي تعرفها وقدّم ما تطلبه للمراجعة. هذا اقتراح لتنظيم التواصل، وليس إجراء شكوى رسميًا يحدد حقوقًا أو مستندات موحدة في جميع البلدان والمصارف.
إذا قال الفندق إنه اتخذ إجراء يتعلق بالحجز، فسجل هذا بوصفه إفادة الفندق، ثم افصلها عن الحالة التي تعرضها جهة البطاقة في وقت ملاحظتك. لا تجعل اختلاف اللحظتين إثباتًا للخطأ من تلقاء نفسه. تستطيع طلب توضيح للمرجع والتاريخ وحالة المعالجة دون افتراض أن أحد الطرفين وصف الحركة نفسها في الوقت نفسه. تتبع المعلومات يساعدك على معرفة ما يحتاج جوابًا إضافيًا، بدل جمع جمل عامة تحت كلمة انتهت.
وحين تجد قيدًا نهائيًا يثير شكًا في التكرار، اعرض العملية التي تخصه مع الفاتورة والدفع السابق على الجهة المختصة للمراجعة. لا نستنتج حق استرداد أو تبعة قانونية من نموذج 300 و 100 و 40. قد توجد تفاصيل لم نعطها عن نطاق السداد أو الرسوم أو طريقة الحجز. السؤال الدقيق يحتفظ بتلك التفاصيل ويطلب تفسيرها، ولا يستخدم المثال كقرار جاهز لصالح طرف في حالة لم نفحص مستنداتها.
7. جهز بيانات المقارنة قبل الوصول والمغادرة
قبل الوصول، يمكنك الاحتفاظ بوصف السعر الذي حجزته وبنوده المشمولة والدفعات التي تعرف أنها نفذت. إذا أردت الاستفسار عن حجز إضافي، اسأل المنشأة عن نطاقه ومقداره ووسائل الدفع التي تقبلها لحجزك المحدد. لا نوصي هنا ببطاقة أو ندعو إلى رفض الحجز، ولا نفترض سياسة واحدة لجميع فروع علامة. هدف السؤال أن تصبح المعلومة معروفة قبل أن تعتمد على عبارة عامة مثل «مدفوع مسبقًا» لترتيب بقية المصاريف.
وعند المغادرة، افصل مراجعة بنود الفاتورة عن مراجعة مراجع البطاقة. يمكن للفاتورة أن تبين الإجمالي والدفع السابق والباقي، بينما تحتاج حالة الحجز إلى ملاحظتها لدى جهة البطاقة. لا يلزم أن تكون جميع المعلومات في مستند واحد حتى تنظمها، لكن يلزم أن تسمي مصدر كل معلومة. اكتب ما نقلته من الفندق وما نقلته من عرض البطاقة وما حسبته بنفسك؛ بهذه الطريقة يمكن لشخص يساعدك أن يعيد المطابقة دون تخمين.
إذا كانت بعض المعلومات غير متاحة، فضع خانة واضحة مثل «نطاق الحجز يحتاج جوابًا» أو «حالة العملية لم تتأكد». لا تجعل الرقم 100 الذي رأيته تصريحًا بأنه يشمل كل شيء، ولا تجعل 40 في مثالنا تقديرًا للإضافات التي ستستخدمها في إقامة أخرى. ترك السؤال مفتوحًا أدق من ملء الفراغ بمبلغ اعتدت عليه في فندق سابق. المثال لا يحدد متوسط مصاريف أو وديعة معتادة أو سقفًا مقبولًا لكل مسافر.
ولا نخلط عملات مختلفة في المطابقة التي شرحناها. نموذجنا يستخدم وحدة واحدة بلا سعر صرف أو رسم تحويل. إذا كانت فاتورة فعلية بعملة وعمليات البطاقة بعملة أخرى، فالطرح المباشر بين أرقامهما لا يعيد بناء نموذجنا. احفظ العملة مع المبلغ، واطلب البيانات التي تخص التحويل والمراجع قبل حساب فرق تسميه مصروفًا إضافيًا أو استردادًا ناقصًا. لم نعط هنا طريقة تسعير تحويل أو حكمًا على خدمة دفع معينة.
كما لا نستخدم الرصيد المتاح المؤلف 600 لإثبات أنك تستطيع دفع بقية رحلة أو أن بطاقة بعينها ستقبل عملية جديدة. لم نعط شروط استخدام الحساب أو عمليات أخرى أو مقدار احتياطي تحتاجه. المتاح في النموذج حقل له تعريف محدود، لا نصيحة مالية شخصية. فائدته إظهار أثر الحجز مع بقاء الدفع السابق، ثم العودة إلى بيانات الحساب الحقيقية عندما تريد معرفة القدرة الفعلية أو سبب رفض عملية.
8. بطاقة ختامية تربط المصروف بالحالة
بطاقة مناسبة لمثالنا تقول: «إقامة 300 مدفوعة ومقيدة، وحجز بطاقة 100 مستقل، وإضافات 26 و 14 مجموعها 40 ؛ إجمالي المصروف المعطى 340». ثم تضيف ترتيب الملاحظات إذا أردت شرح المتاح: بعد الدفع 700 مسجل، وبعد الحجز 600 متاح في تعريفنا، وبعد قيد الإضافات 660 مسجل و 560 متاح مع بقاء الحجز، وبعد التحرير 660 لكليهما. هذه الأرقام مرتبطة بحالات معلنة، ولا تمثل لحظات حقيقية في حساب مسافر.
لا تختصر البطاقة إلى «الفندق خصم 400 ثم أعاد 60»، لأن هذه حركات لم نعطها في دفترنا. ولا تكتب «إقامة 340 ثم 300 دفعًا آخر»؛ 300 سداد لبند داخل إجمالي 340. الكلمات التي تصاحب العدد تحميه من العد المزدوج. يمكن لجدول بأعمدة منفصلة للدفع والحجز وبنود الفاتورة أن يكون أوضح من جمع كل الأرقام تحت عنوان «ما حدث على البطاقة»، خصوصًا عندما تقارن مستندين مختلفين.
وفي حالة فعلية، احتفظ بالمراجع والوقت واسم الحقل أو الحالة التي رأيتها. إذا تغيرت حالة عملية لاحقًا، سجل الملاحظة الجديدة دون حذف المعلومة السابقة من تسلسل المتابعة. لا نستنتج من بقاء سجل قديم أن الحجز ما زال قائمًا اليوم، كما لا نستنتج من ملاحظة جديدة أن الفاتورة السابقة تغيرت. كل سطر يصف ما عرفته في لحظته، وأي حكم على الوضع الحالي يحتاج الحالة الحالية لا آخر رقم تتذكره.
يمكن أن تنتهي المراجعة ببعض الأسئلة غير المحسومة، مثل نطاق مبلغ جديد أو حالة تحرير لم تأت إفادتها. لا تحتاج إلى تسمية ذلك استردادًا أو مصروفًا كي يصبح التقرير كاملًا في الشكل. تستطيع أن تكتب أن الفاتورة مفهومة وأن حالة البطاقة تحتاج متابعة، أو العكس. هذا يعرض موضوع العمل الباقي بوضوح، ويمنع نجاح جمع الفاتورة من أن يوحي بأن كل ما يخص الحساب قد تحقق.
المعنى الذي نريد الحفاظ عليه هو أن الدفع المسبق والحجز للمصاريف الإضافية والقيد النهائي ليست أسماء مختلفة لمبلغ واحد، وليست ثلاثة مصاريف لمجرد ظهور ثلاثة أعداد. عرّف كل حركة ونطاقها ثم طابقها بمستنداتها. عندئذ تستطيع فهم لماذا طلب الفندق بطاقة بعد السداد، ومعرفة ما يحتاج سؤالًا إضافيًا، دون إعلان دفع الغرفة مرتين من حجز وحده أو إعلان وصول استرداد من ارتفاع المتاح وحده.
المصادر ومتابعة القراءة
أُعدّ هذا المقال بصياغة عربية أصلية بالاستناد إلى المصادر أعلاه، وهو مدخل تمهيدي إلى الموضوع. اقرأ منهجية المحتوى وحدوده.